
Taille et part du marché des emballages laitiers en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
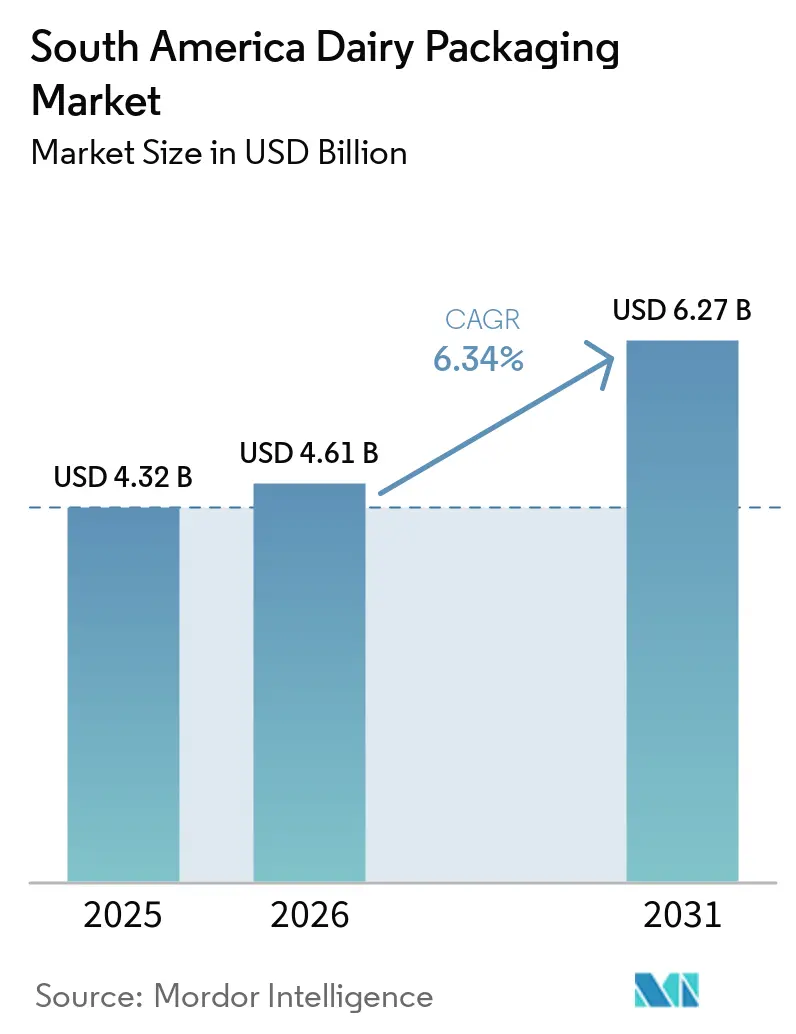
| Taille du marché de l'année de base (2025) | 4.32 Milliards de dollars |
| Taille du Marché (2026) | 4.61 Milliards de dollars |
| Taille du Marché (2031) | 6.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.34 % |
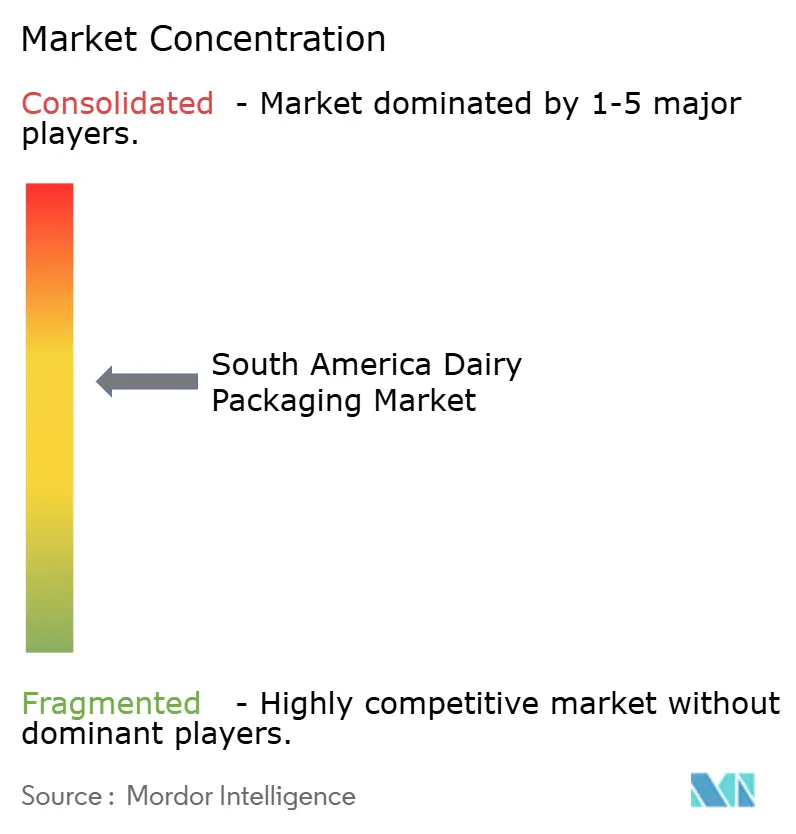
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des emballages laitiers en Amérique du Sud par Mordor Intelligence
La taille du marché des emballages laitiers en Amérique du Sud était évaluée à 4,32 milliards USD en 2025 et devrait croître de 4,59 milliards USD en 2026 pour atteindre 6,27 milliards USD d'ici 2031, à un CAGR de 6,34 % durant la période de prévision (2026-2031). La demande s'oriente vers des formats laitiers stables à température ambiante, car ils peuvent desservir des zones où la distribution réfrigérée reste limitée. L'expansion de la distribution formelle accroît également l'utilisation de produits laitiers de marque, emballés individuellement. Les produits fonctionnels et riches en protéines nécessitent des barrières plus résistantes, des fermetures refermables et des formats pratiques. Ces exigences peuvent augmenter la valeur de l'emballage par unité, même lorsque le volume laitier croît plus lentement. Les fournisseurs répondent avec des systèmes de remplissage aseptique, des emballages recyclables et des formats allégés pour maîtriser les coûts des matériaux.
Principaux enseignements du rapport
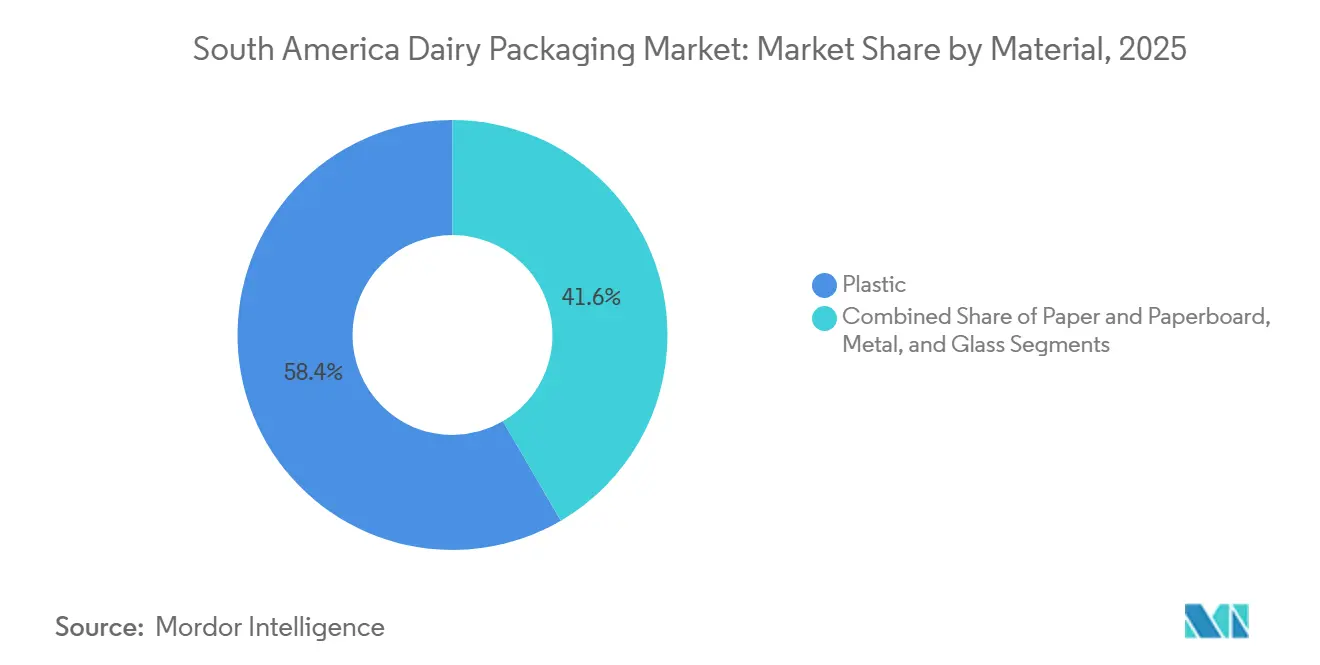
- Par matériau, le plastique détenait 58,41 % de la part du marché des emballages laitiers en Amérique du Sud en 2025, tandis que le papier et le carton devraient progresser à un CAGR de 7,21 % jusqu'en 2031.
- Par produit, le lait représentait 46,05 % du marché des emballages laitiers en Amérique du Sud en 2025, tandis que le yaourt devrait enregistrer le CAGR le plus élevé à 7,34 % jusqu'en 2031.
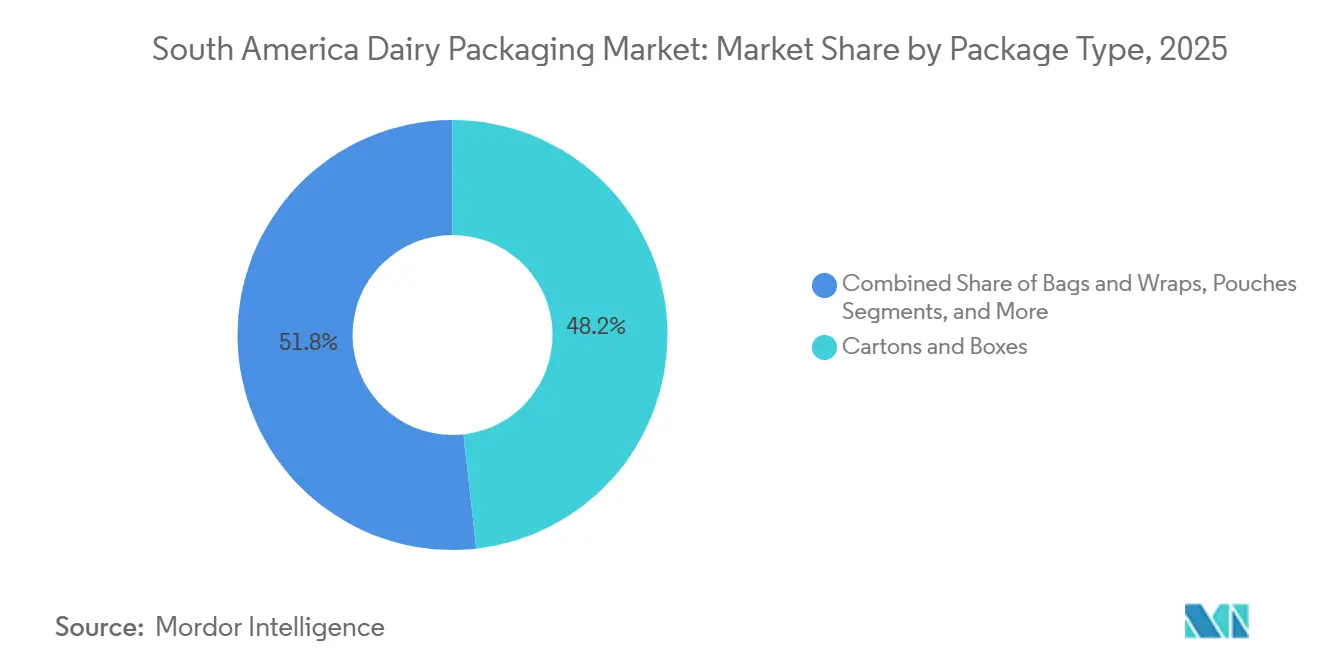
- Par type d'emballage, les cartons et boîtes détenaient 48,23 % du chiffre d'affaires en 2025, tandis que les sachets devraient progresser à un CAGR de 7,43 % jusqu'en 2031.
- Par géographie, le Brésil représentait 47,18 % du chiffre d'affaires en 2025, tandis que la Colombie devrait progresser à un CAGR de 7,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des emballages laitiers en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance de la distribution laitière aseptique et UHT | +1.8% | Brésil, Colombie, Argentine, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de la distribution formelle et de la couverture de la chaîne du froid | +1.4% | Intérieur du Brésil, Colombie, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Demande croissante de produits laitiers fonctionnels et riches en protéines | +1.0% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Passage des produits laitiers en vrac aux produits laitiers emballés hygiéniquement | +0.8% | Reste de l'Amérique du Sud, Brésil rural, Colombie intérieure | Long terme (≥ 4 ans) |
| Formats flexibles allégés pour une distribution à coût maîtrisé | +0.6% | Brésil, Argentine, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Engagements en matière de recyclabilité et de contenu recyclé par les propriétaires de marques | +0.5% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la distribution laitière aseptique et UHT
La distribution aseptique et UHT soutient le marché des emballages laitiers en Amérique du Sud en élargissant l'accès aux produits laitiers au-delà des chaînes du froid bien développées. L'association brésilienne des produits laitiers longue conservation a signalé une croissance de 3,9 % du segment du lait UHT en 2024. Cette croissance soutient la demande continue de cartons multicouches et de matériaux aseptiques connexes. Les programmes de nutrition scolaire constituent également un débouché fiable pour les produits laitiers emballés et les formats en carton. Les équipements aseptiques nécessitent des investissements en capital importants, ce qui peut lier une coopérative à une plateforme de remplissage pendant 12 à 15 ans. Les relations établies de longue date avec les transformateurs peuvent donc protéger la demande pour le système d'emballage compatible.
Expansion de la distribution formelle et de la couverture de la chaîne du froid
La distribution formelle convertit les ventes de produits laitiers en vrac en unités de marque avec un emballage dédié. En 2025, les ménages d'une seule personne représentaient 19,7 % des ménages brésiliens.[1]Instituto Brasileiro de Geografia e Estatística, "Pesquisa Nacional por Amostra de Domicílios Contínua 2025," IBGE, ibge.gov.br Cette structure des ménages favorise les emballages de plus petite taille avec une utilisation d'emballage plus importante par litre. La distribution réfrigérée dans l'intérieur de la Colombie et dans le nord-est du Brésil soutient également la distribution du yaourt, du fromage frais, des bouteilles réfrigérées et des films. La conformité aux règles de contact alimentaire et d'étiquetage devient nécessaire pour le référencement en supermarché à mesure que les circuits de distribution se formalisent. Les transformateurs disposant de substrats certifiés peuvent acquérir un avantage lorsque les enseignes appliquent des exigences cohérentes envers leurs fournisseurs.
Demande croissante de produits laitiers fonctionnels et riches en protéines
Les produits laitiers fonctionnels et riches en protéines nécessitent des emballages qui protègent la qualité et facilitent une utilisation pratique. Ces produits nécessitent souvent des barrières à l'oxygène, une protection contre les ultraviolets et des fermetures refermables. Cooperoeste a lancé un yaourt protéiné, un yaourt triple zéro et un dulce de leche enrichi en protéines dans des sachets SIG CloverCap en 2025. Ce lancement a montré comment une coopérative peut utiliser l'emballage aseptique en sachet pour pénétrer des catégories laitières différenciées. Des recherches publiées en 2025 ont révélé que les revêtements polymères biosourcés peuvent offrir des performances de barrière à l'oxygène comparables à celles du polyéthylène dans les cartons laitiers. Les stratifiés haute barrière et les fermetures spécialisées peuvent augmenter la valeur de l'emballage utilisé pour chaque produit.
Passage des produits laitiers en vrac aux produits laitiers emballés hygiéniquement
Le passage des ventes de produits laitiers en vrac aux produits laitiers emballés de marque reste important dans les zones rurales du Brésil, en Bolivie, au Paraguay et au Pérou. De nombreux consommateurs dans ces zones achètent encore des produits laitiers en dehors des circuits d'emballage formels. L'urbanisation et la croissance des revenus peuvent progressivement créer une demande pour une première couche d'emballage hygiénique. Les transformateurs régionaux peuvent servir cette étape avant que les grands fournisseurs n'étendent leur distribution locale. La demande d'emballages flexibles dans la région a été soutenue par les produits laitiers en tant qu'application alimentaire à forte croissance. Cette opportunité se développe progressivement car l'accès à la distribution, la logistique et les habitudes d'achat des consommateurs évoluent sur plusieurs années.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des devises et exposition aux résines importées | -1.2% | Brésil, Argentine, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Logistique rurale et infrastructure de réfrigération inégales | -0.8% | Reste de l'Amérique du Sud, Brésil rural, Colombie intérieure | Long terme (≥ 4 ans) |
| Lacunes dans la collecte et le recyclage des emballages | -0.5% | Argentine, reste de l'Amérique du Sud, répercussions mondiales | Moyen terme (2-4 ans) |
| Coût de conformité aux règles de REP, d'étiquetage et de contact alimentaire | -0.4% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des devises et exposition aux résines importées
L'exposition aux résines importées demeure un défi à court terme pour le marché des emballages laitiers en Amérique du Sud. Le Brésil a importé 3,32 millions de tonnes de polyéthylène en 2025. Le taux d'utilisation des capacités chimiques nationales était de 64 % en 2025, limitant la capacité de la production locale à amortir l'impact des pressions sur l'approvisionnement. Le Brésil a imposé des droits définitifs de 199,04 USD par tonne sur le polyéthylène américain et de 238,49 USD par tonne sur le polyéthylène canadien à compter de mars 2026. La hausse des coûts des résines peut comprimer les marges des transformateurs, augmenter les prix pour les transformateurs laitiers ou encourager des conceptions d'emballages plus légères. Les transformateurs régionaux de plus petite taille sont davantage exposés car ils disposent de moins de ressources pour la gestion du risque de change.
Logistique rurale et infrastructure de réfrigération inégales
La couverture inégale de la réfrigération limite l'accès aux produits laitiers frais dans le nord et le nord-est du Brésil, dans les hauts plateaux andins et au Paraguay. Une chaîne du froid est nécessaire pour le yaourt réfrigéré, le fromage frais et les emballages associés. Là où ce système est incomplet, les transformateurs s'appuient davantage sur les produits laitiers stables à température ambiante. Les grands contenants ambiants peuvent également limiter l'adoption d'emballages individuels. Les programmes scolaires et les investissements régionaux peuvent améliorer la logistique au fil du temps, mais ce développement s'étend au-delà de la période de prévision 2026-2031. Cette même contrainte soutient la demande de cartons UHT dans les zones où la distribution réfrigérée est plus faible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : le plastique conserve son envergure, tandis que le papier se développe
Le plastique représentait 58,41 % de la part du marché des emballages laitiers en Amérique du Sud en 2025, soutenu par son utilisation établie dans les bouteilles de lait, les sachets flexibles et les contenants de yaourt. Les bouteilles en PEHD, les sachets en PEBD et les contenants en polypropylène bénéficient des capacités existantes des transformateurs et de la familiarité de la distribution. Les coûts des résines importées et les préoccupations des marques concernant les déchets plastiques exercent une pression croissante sur ces formats établis. Le décret brésilien n° 12 688, publié en 2025, a établi des exigences de logistique inverse pour les emballages plastiques et un objectif de récupération de 32 % pour 2026. Le décret influence les discussions sur les achats en matière de traçabilité, de récupération et de choix des matériaux. Le plastique reste néanmoins au cœur des emballages laitiers car ses formats répondent aux exigences de faible coût, de visibilité du produit et de processus de remplissage établis. La large base installée du matériau signifie également que les changements d'emballage sont généralement envisagés parallèlement aux équipements existants de soufflage, de formage, de scellage et de remplissage. Cela favorise des approches d'allègement progressif ou d'incorporation de contenu recyclé lorsque les conditions de contact alimentaire et d'approvisionnement le permettent. Le marché des emballages laitiers en Amérique du Sud conserve donc une demande substantielle en plastique, même si les acheteurs évaluent des alternatives.
Le papier et le carton devraient croître à un CAGR de 7,21 % jusqu'en 2031. La taille du marché des emballages laitiers en Amérique du Sud pour le papier et le carton est portée par la croissance des emballages en carton aseptique et par l'intérêt des propriétaires de marques pour les structures recyclables. L'objectif de récupération prévu par le décret brésilien n'exige pas de contenu recyclé dans les emballages au contact des aliments, de sorte que l'adoption des cartons à base de fibres dépend largement de la stratégie des marques. Les revêtements biosourcés peuvent remplacer les couches conventionnelles de polyéthylène tout en préservant les performances de conservation dans les cartons laitiers. Le verre continue de servir les produits laitiers premium et biologiques dans les zones urbaines du Chili et du Brésil. Le métal reste pertinent pour le lait concentré et évaporé, notamment dans les circuits stables à température ambiante et institutionnels. Les alternatives à base de fibres doivent satisfaire aux exigences de sécurité alimentaire, de barrière, de durée de conservation et de ligne de remplissage avant de pouvoir remplacer les structures établies. Leur adoption est la plus forte là où la distribution aseptique et les engagements de recyclage des marques se recoupent. Le verre et le métal restent des choix spécialisés plutôt que de larges substituts aux cartons ou au plastique.


Par produit : le lait soutient le volume, tandis que le yaourt crée de la valeur
Le lait représentait 46,05 % du marché des emballages laitiers en Amérique du Sud en 2025. La distribution UHT, les achats scolaires et les substituts de marque aux ventes informelles de lait frais soutiennent cette position. Le segment du lait UHT a progressé de 3,9 % en 2024, soutenant la demande continue d'emballages en carton. La hausse des ménages d'une seule personne au Brésil stimule la demande d'emballages de lait de plus petite taille. Italac a lancé du lait UHT A2 de 250 ml en 2025, reflétant l'intérêt pour les formats laitiers individuels. La catégorie reste étroitement liée à l'accessibilité, à l'abordabilité et à la capacité d'un format à protéger le lait pendant la distribution. Les petits cartons peuvent augmenter l'intensité d'emballage par litre tout en maintenant la commodité recherchée par les ménages de plus petite taille. Les grands formats restent pertinents là où les achats familiaux et la distribution institutionnelle sont plus courants. Ce mix maintient l'importance du lait pour le marché des emballages laitiers en Amérique du Sud, tant dans les circuits ambiants que réfrigérés.
Le yaourt devrait croître à un CAGR de 7,34 % jusqu'en 2031, le taux le plus élevé parmi les catégories de produits. Le positionnement fonctionnel et les nouveaux formats de portions soutiennent le marché des emballages laitiers en Amérique du Sud dans cette catégorie. Cooperoeste a utilisé des sachets aseptiques SIG CloverCap pour le yaourt protéiné et le yaourt triple zéro en 2025. Les sachets refermables et les tubes soutiennent également les produits laitiers pour enfants dans les circuits urbains au Brésil et en Colombie. Le kéfir, le labneh, les boissons probiotiques et autres produits fermentés nécessitent des fermetures haute barrière et des capacités de remplissage aseptique. L'emballage du fromage est soutenu par les formats sous vide et sous atmosphère modifiée. Grupo Piracanjuba a mis en service une usine fromagère de 54 000 m² au Brésil en 2025 avec le soutien de Tetra Pak.[2]Tetra Pak, "Grupo Piracanjuba Counts on Tetra Pak Support to Open One of the Largest Cheese Plants," Tetra Pak, revistamaisleite.com.br L'évolution vers un yaourt différencié dépend d'emballages qui maintiennent la qualité du produit tout en permettant une consommation pratique. Elle offre également aux coopératives davantage d'options pour utiliser des formats premium et des caractéristiques de fermeture. Les produits fermentés font face à une demande spécialisée car leurs caractéristiques ne correspondent pas toujours aux emballages standard du marché de masse.
Par type d'emballage : les cartons dominent, tandis que les sachets gagnent du terrain
Les cartons et boîtes représentaient 48,23 % du marché des emballages laitiers en Amérique du Sud en 2025. Leur rôle dans la distribution des produits laitiers UHT leur confère une large utilisation au Brésil, en Argentine et en Colombie. Les circuits de nutrition scolaire génèrent également une demande régulière de cartons et familiarisent les consommateurs avec ces formats. Les systèmes aseptiques concurrents nécessitent des coûts d'installation substantiels pour un débit comparable. Les équipements de remplissage propriétaires peuvent maintenir la demande de matériaux de carton compatibles pendant 12 à 15 ans. Ces conditions soutiennent les cartons même lorsque les transformateurs envisagent des structures de matériaux alternatives. Les cartons soutiennent également la distribution là où la réfrigération ne peut pas être maintenue de manière constante. Ils permettent au lait longue conservation d'atteindre des zones qui auraient autrement un accès limité aux produits laitiers frais emballés. Ce rôle fonctionnel rend le format important pour le marché des emballages laitiers en Amérique du Sud au-delà de sa position en termes de chiffre d'affaires en 2025.
Les sachets devraient croître à un CAGR de 7,43 % jusqu'en 2031. Le format sert les applications de yaourt et de dulce de leche qui étaient auparavant concentrées dans des gobelets rigides, des bouteilles et des cartons. Cooperoeste a utilisé des équipements SIG Prime 100 pour remplir des sachets aseptiques CloverCap à Santa Catarina. Ce système compact peut rendre l'emballage aseptique plus accessible aux coopératives de taille moyenne. Les bouteilles restent importantes pour le lait frais, le yaourt à boire et la crème car la visibilité du produit peut soutenir le choix du consommateur. Les sacs et enveloppes sont utilisés dans la distribution institutionnelle de produits laitiers. Les barquettes, gobelets operculés et contenants barrière continuent de répondre aux besoins spécifiques du fromage frais et des produits laitiers surgelés. Les sachets peuvent réduire l'utilisation de matériaux par rapport à certaines alternatives rigides et peuvent être plus faciles à distribuer sur des circuits à coût maîtrisé. Les becs verseurs et les fermetures refermables étendent leur utilisation au-delà des emballages flexibles de base. La croissance du format reflète une combinaison d'accès aseptique, de commodité de portion et de flexibilité d'application.
Analyse géographique
Le Brésil représentait 47,18 % du marché des emballages laitiers en Amérique du Sud en 2025. Le pays a produit 38,3 milliards de litres de lait en 2025, soutenu par une base de transformation et de conversion développée. Les achats de nutrition scolaire soutiennent la demande de cartons tout au long des cycles laitiers. SIG a annoncé un investissement de modernisation dans ses installations de Campo Largo et Vinhedo en 2026.[3]SIG Group, "Cooperoeste Expands Portfolio with Yogurt, Dulce de Leche in SIG CloverCap Pouches at ExpoSuper 2025," SIG Group, packagingstrategies.com Amcor, Coveris, Zaraplast, Videplast et Santa Rosa Embalagens Flexíveis sont en concurrence sur les films, les bouteilles et les formats flexibles. Le décret brésilien de logistique inverse de 2025 oriente l'attention vers des choix d'emballages recyclables et à base de fibres.
La Colombie devrait croître à un CAGR de 7,58 % jusqu'en 2031. Les investissements dans la distribution formelle à Medellín et Cali stimulent la demande de lait UHT et de yaourt emballés. Le système colombien de REP pour les emballages est opérationnel depuis 2021 sous l'égide du ministère de l'Environnement et du Développement durable. Ce cadre influence la manière dont les propriétaires de marques multinationales s'approvisionnent en emballages durables. Les nouvelles capacités de remplissage aseptique soutiennent également une utilisation plus importante des emballages laitiers ambiants. Les exigences d'emballage du Chili constituent un autre point de référence important en matière de conformité pour les fournisseurs opérant dans la région.
La Bolivie, le Paraguay, l'Uruguay, le Pérou et l'Équateur en sont à des stades antérieurs de formalisation de la distribution laitière. Ces marchés offrent des opportunités à long terme à mesure que les ventes de produits laitiers en vrac se transforment en produits emballés. L'Uruguay se distingue d'une grande partie de ce groupe car son secteur laitier est formalisé et orienté vers l'exportation. Ses exportations de fromage et de lait UHT nécessitent des emballages avec traçabilité et certification. L'Argentine fait également face à des coûts de matériaux volatils, mais les fournisseurs de produits laitiers continuent de développer des solutions d'emballage circulaires. Dow et Mastellone Hnos. ont développé un film rétractable pour bouteilles de lait incorporant 20 % de résine recyclée REVOLOOP post-consommation en décembre 2025.
Paysage concurrentiel
Le marché des emballages laitiers en Amérique du Sud est modérément concentré dans les cartons aseptiques, tandis que les bouteilles, les films et les formats spéciaux restent fragmentés. Tetra Laval et SIG Group fournissent une grande partie du volume de produits laitiers liquides ambiants grâce à des équipements propriétaires et des relations de service. Ces systèmes installés peuvent sécuriser la demande de matériaux de carton compatibles tout au long de leur durée de vie opérationnelle. Amcor, Sealed Air, Coveris, Goglio, Winpak, Elopak et Mondi sont en concurrence dans des catégories d'emballages plus larges. Videplast, Zaraplast, Santa Rosa Embalagens Flexíveis et Canguru Embalagens répondent aux besoins régionaux. Greatview Aseptic Packaging et Ecolean proposent des alternatives pour les transformateurs sensibles aux coûts en dehors des deux principaux systèmes propriétaires.
SIG a annoncé un investissement de modernisation pour ses installations brésiliennes en mai 2026. L'investissement se concentre sur la capacité des cartons longue conservation et renforce la concurrence pour les transformateurs laitiers brésiliens. SIG a également travaillé avec Cooperoeste sur des sachets aseptiques pour le yaourt protéiné et le dulce de leche. Amcor a installé la technologie de scellage sous vide rotatif Moda avec Barra Mansa Alimentos au Brésil en juin 2026.[4]Amcor, "Amcor Introduces Moda Vacuum Sealing in Brazil," Amcor, amcor.com Ces initiatives montrent que les fournisseurs se font concurrence à travers les systèmes de remplissage, les formats flexibles et la technologie d'emballage intégrée.
L'innovation en matière de matériaux peut élargir les options pour les transformateurs laitiers qui ont besoin de meilleures références en matière de durabilité. Les recherches sur les revêtements biosourcés soutiennent l'utilisation de couches barrières alternatives dans les cartons laitiers. Le carton mono-matériau présente également des avantages potentiels pour l'optimisation de la masse et la réduction des dommages. Les coopératives de taille moyenne au Brésil, en Colombie et dans d'autres marchés d'Amérique du Sud restent une opportunité importante pour les équipements aseptiques compacts. Ces transformateurs peuvent ne pas satisfaire aux exigences en capital ou en volume des grands systèmes mondiaux. Les lignes de sachets à bec verseur modulaires peuvent offrir une voie plus accessible vers les formats laitiers fonctionnels. L'activité concurrentielle restera donc la plus forte là où l'accès aux équipements et les performances des matériaux se recoupent. Ce contexte concurrentiel rend la capacité de service aussi importante que le matériau d'emballage lui-même. Un transformateur qui adopte une plateforme aseptique a également besoin d'un support technique fiable, de matériaux compatibles et d'un accès aux équipements de remplissage.
Leaders du secteur des emballages laitiers en Amérique du Sud
-
Tetra Laval Holdings & Finance S.A.
-
Amcor plc
-
SIG Group AG
-
Huhtamäki Oyj
-
Sonoco Products Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Amcor a installé la première technologie de scellage sous vide rotatif Moda au Brésil avec le transformateur alimentaire Barra Mansa Alimentos, les 3 lignes de production devant être opérationnelles d'ici la fin 2026. Le déploiement a étendu la capacité des systèmes d'emballage intégrés d'Amcor sur les marchés laitiers et protéinés d'Amérique du Sud, établissant une référence régionale en matière d'efficacité du scellage sous vide.
- Mai 2026 : SIG Group a annoncé un investissement de 170 millions BRL (29 millions USD) dans la modernisation de ses installations de fabrication de Campo Largo et Vinhedo, visant à accroître la production de cartons longue conservation pour concurrencer directement la part dominante de Tetra Pak dans le segment des emballages laitiers liquides aseptiques au Brésil.
- Mars 2026 : Le Brésil a finalisé des droits antidumping définitifs de 199,04 USD par tonne sur le polyéthylène américain et de 238,49 USD par tonne sur le polyéthylène canadien pour une durée de 5 ans, à compter du 26 mars 2026. La décision a restructuré les matrices de coûts d'importation pour le secteur des transformateurs d'emballages laitiers en Amérique du Sud, qui dépend fortement des résines d'origine étrangère, et devrait accélérer les investissements dans des formats allégés et à base de fibres.
- Décembre 2025 : Dow et Mastellone Hnos. ont développé un film rétractable circulaire incorporant 20 % de résine recyclée post-consommation REVOLOOP pour l'emballage de bouteilles de lait en Argentine, l'une des premières innovations d'emballage laitier à contenu recyclé à l'échelle commerciale dans le marché d'emballage volatile du pays.


Périmètre du rapport sur le marché des emballages laitiers en Amérique du Sud
Le marché des emballages laitiers en Amérique du Sud désigne le marché des matériaux d'emballage, des formats d'emballage et des solutions d'emballage utilisés pour contenir, protéger, conserver, transporter, stocker, distribuer et commercialiser des produits laitiers en Amérique du Sud. Le marché englobe les revenus générés par la fabrication et la vente de composants et de contenants d'emballage primaire spécifiquement conçus pour les applications laitières, notamment les produits laitiers liquides, fermentés, surgelés et fromagers. Le marché comprend des solutions d'emballage rigides et flexibles qui assurent une protection barrière contre l'humidité, l'oxygène, la lumière, la contamination microbienne et les dommages physiques, tout en maintenant la fraîcheur, la qualité, la durée de conservation, la sécurité et la conformité réglementaire du produit tout au long de la chaîne de valeur laitière. Les solutions d'emballage sont fournies aux transformateurs laitiers, aux producteurs de lait, aux fabricants de fromage, aux producteurs de yaourt, aux fabricants de produits laitiers surgelés, aux co-fabricants et aux marques de distributeurs laitiers opérant dans la région.
Le rapport sur le marché des emballages laitiers en Amérique du Sud est segmenté par matériau (plastique, papier et carton, verre et métal), par produit (lait, fromage, produits surgelés, yaourt et produits fermentés), par type d'emballage (bouteilles, sachets, cartons et boîtes, sacs et enveloppes, et autres types d'emballages) et par géographie (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Plastique |
| Papier et carton |
| Verre |
| Métal |
| Lait |
| Fromage |
| Produits surgelés |
| Yaourt |
| Produits fermentés |
| Bouteilles |
| Sachets |
| Cartons et boîtes |
| Sacs et enveloppes |
| Autres types d'emballages |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par matériau | Plastique |
| Papier et carton | |
| Verre | |
| Métal | |
| Par produit | Lait |
| Fromage | |
| Produits surgelés | |
| Yaourt | |
| Produits fermentés | |
| Par type d'emballage | Bouteilles |
| Sachets | |
| Cartons et boîtes | |
| Sacs et enveloppes | |
| Autres types d'emballages | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des emballages laitiers en Amérique du Sud ?
Le marché des emballages laitiers en Amérique du Sud est estimé à 4,59 milliards USD en 2026 et devrait atteindre 6,27 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'emballages laitiers en Amérique du Sud ?
La distribution aseptique UHT, la croissance de la distribution formelle, la réduction de la taille des ménages et les produits laitiers fonctionnels soutiennent la demande.
Quel matériau domine la demande d'emballages laitiers en Amérique du Sud ?
Le plastique était en tête avec 58,41 % du chiffre d'affaires 2025, soutenu par les applications de bouteilles, de sachets et de contenants de yaourt.
Quel format d'emballage laitier connaît la croissance la plus rapide en Amérique du Sud ?
Les sachets devraient croître à un CAGR de 7,43 % jusqu'en 2031, soutenus par les applications aseptiques pour le yaourt et le dulce de leche.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La Colombie devrait croître à un CAGR de 7,58 %, soutenue par la distribution formelle, la consommation croissante de lait UHT et de yaourt, et les investissements aseptiques.
Comment les règles de durabilité affectent-elles les choix d'emballages laitiers ?
Les exigences de logistique inverse et de REP suscitent un intérêt croissant pour les structures d'emballage recyclables, à base de fibres et à contenu recyclé.
Dernière mise à jour de la page le:



