
Tamanho e Participação do Mercado de Residências para Aluguel na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.47 % |
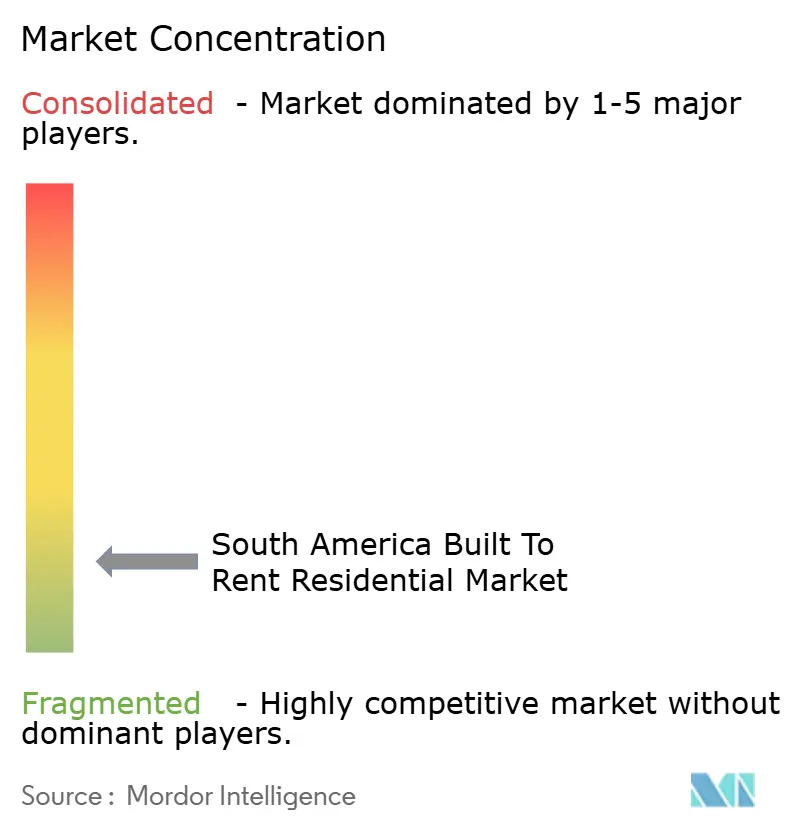
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Residências para Aluguel na América do Sul por Mordor Intelligence
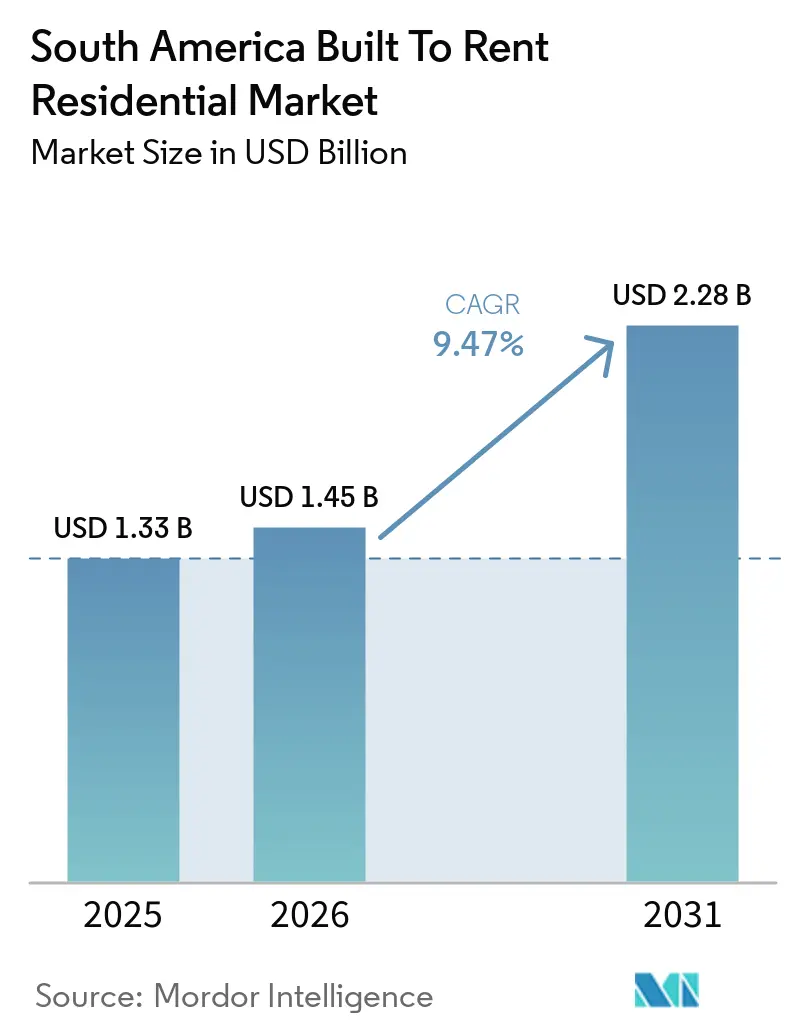
O tamanho do Mercado de Residências para Aluguel na América do Sul tem projeção de expansão de 1,33 bilhões de USD em 2025 e 1,45 bilhões de USD em 2026 para 2,28 bilhões de USD até 2031, registrando um CAGR de 9,47% entre 2026 e 2031.
O mercado de residências para aluguel na América do Sul está em expansão à medida que o aluguel se torna uma opção habitacional de longo prazo para famílias que não conseguem financiar facilmente a compra de um imóvel. O Brasil continua sendo o centro da atividade institucional existente, enquanto a Colômbia oferece a perspectiva de crescimento por país mais forte, pois o aluguel superou a ocupação pelo proprietário. Os altos custos de financiamento criam um ambiente de desenvolvimento difícil, mas também ampliam o conjunto de famílias que permanecem em habitações alugadas. Os investidores estão se concentrando em ativos operados profissionalmente, pois a padronização de contratos de locação, o atendimento ao inquilino e os relatórios de desempenho apoiam a propriedade de portfólio. O mercado de residências para aluguel na América do Sul também tem espaço para se expandir além das cidades centrais da região à medida que a capacidade operacional, as equipes locais e os canais de financiamento se desenvolvem.
Principais Conclusões do Relatório
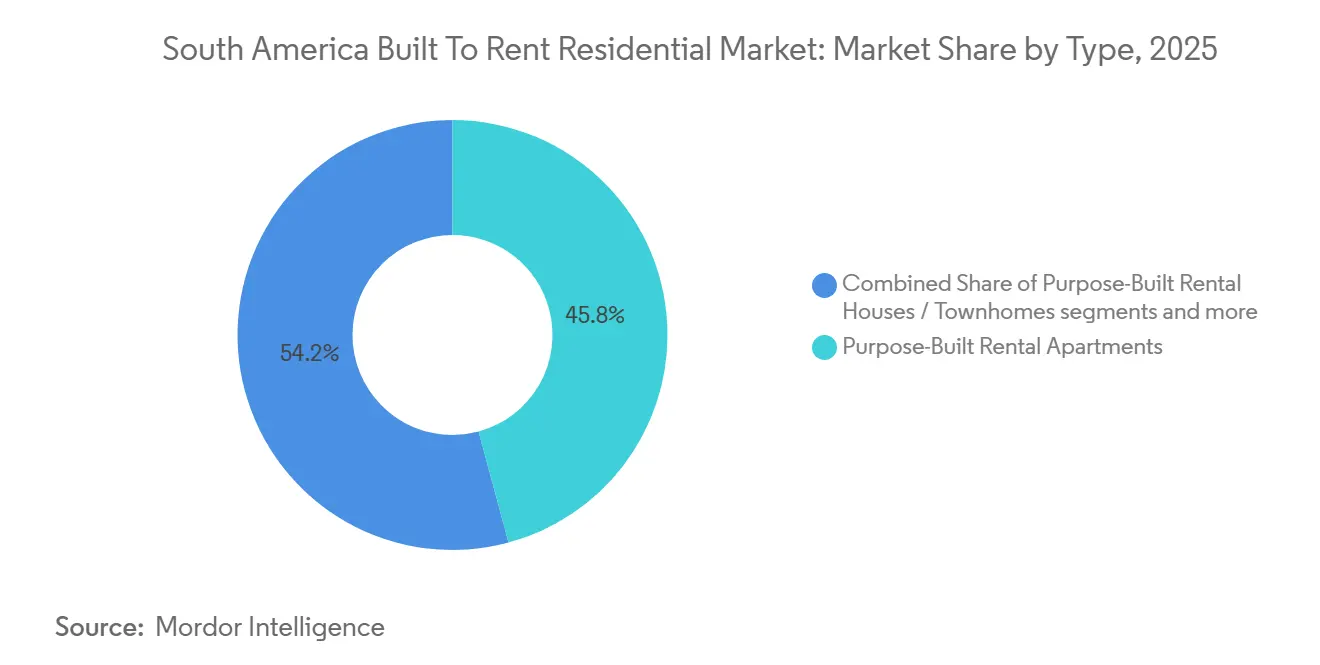
- Por tipo, os apartamentos para aluguel construídos especificamente para esse fim detinham 45,8% do mercado de residências para aluguel na América do Sul em 2025, enquanto as residências unifamiliares para aluguel / comunidades para aluguel têm previsão de crescer a um CAGR de 11,2% até 2031.
- Por modelo de gestão, os operadores terceirizados responderam por 54,6% da participação do mercado de residências para aluguel na América do Sul em 2025, enquanto a gestão híbrida tem projeção de expansão a um CAGR de 10,7% até 2031.
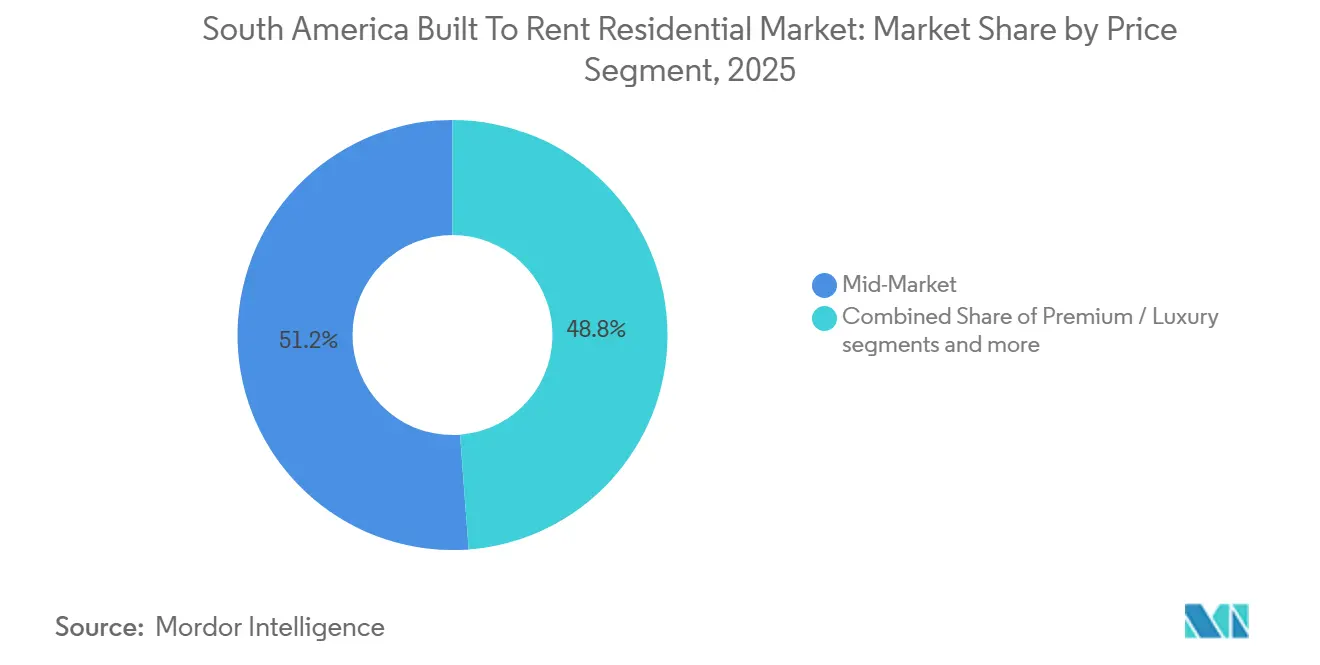
- Por segmento de preço, os produtos de mercado intermediário responderam por 51,2% do tamanho do mercado de residências para aluguel na América do Sul em 2025, enquanto as habitações acessíveis e para trabalhadores têm previsão de crescer a um CAGR de 11,0% até 2031.
- Por país, o Brasil respondeu por 67,5% do tamanho do mercado de residências para aluguel na América do Sul em 2025, enquanto a Colômbia tem previsão de crescer a um CAGR de 11,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Residências para Aluguel na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Adiamento da Aquisição de Imóvel Devido à Pressão sobre a Acessibilidade de Hipotecas Amplia a Demanda por Aluguel | +3.2% | Brasil, Colômbia, Chile | Curto prazo (≤ 2 anos) |
| A Demanda Institucional por Renda Residencial Recorrente Apoia o Investimento em Residências para Aluguel | +2.1% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| A Predominância do Aluguel como Regime de Posse Habitacional Fortalece a Adoção de Residências para Aluguel | +1.4% | Colômbia, Brasil, Argentina | Médio prazo (2-4 anos) |
| A Profissionalização das Operações de Aluguel Apoia o Crescimento Institucional de Residências para Aluguel | +0.9% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Modelos de Locação Digital e de Estadia Flexível Melhoram a Acessibilidade ao Aluguel | +0.7% | Brasil, Colômbia, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| A Reutilização Adaptativa de Edifícios Urbanos Subutilizados Expande a Oferta de Residências para Aluguel | +0.5% | Brasil, Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Adiamento da Aquisição de Imóvel Devido à Pressão sobre a Acessibilidade de Hipotecas Amplia a Demanda por Aluguel
O acesso à aquisição de imóvel próprio enfraqueceu no Brasil, conferindo ao mercado de residências para aluguel na América do Sul uma base mais ampla de locatários de longo prazo. A propriedade totalmente quitada caiu de 66,8% dos domicílios brasileiros em 2016 para 60,2% em 2025, enquanto as habitações alugadas subiram de 18,4% para 23,8% no mesmo período[1]Instituto Brasileiro de Geografia e Estatística, "Unidades Habitacionais Alugadas Cresceram Mais de 50% Desde 2016," IBGE Agência de Notícias, nada.ibge.gov.br. O Brasil tinha 18,9 milhões de domicílios alugados em 2025, e as unidades alugadas haviam aumentado 54,1% desde 2016. Os pagamentos mais altos de hipotecas tornaram o aluguel mais prático para muitos domicílios urbanos, especialmente aqueles que buscam imóveis de preço intermediário próximos a centros de emprego. Uma pesquisa da QuintoAndar de 2025 constatou que 41% dos entrevistados identificaram a falta de recursos para entrada como principal barreira à compra, enquanto 21% apontaram as taxas de juros[2]QuintoAndar, "A Geração Z Lidera o Sonho da Casa Própria no Brasil," QuintoAndar Newsroom, quintoandar.com.br. Esse grupo de inquilinos pode sustentar a demanda por imóveis geridos profissionalmente, pois inclui domicílios com renda e capacidade de crédito, mas com acesso limitado à propriedade.
A Demanda Institucional por Renda Residencial Recorrente Apoia o Investimento em Residências para Aluguel
O capital institucional está se tornando mais importante para o mercado de residências para aluguel na América do Sul porque os imóveis para aluguel podem proporcionar renda recorrente ao longo dos ciclos econômicos. O regulador de valores mobiliários do Brasil fornece regras de governança para fundos de investimento imobiliário por meio da Resolução 175, que apoia estruturas mais claras para o investimento institucional em imóveis[3]Comissão de Valores Mobiliários, "Resolução 175," Comissão de Valores Mobiliários, conteudo.cvm.gov.br. Esses fundos podem oferecer aos incorporadores uma rota de saída após um portfólio de aluguel atingir escala operacional. As altas taxas de juros limitam a viabilidade do desenvolvimento, mas também sustentam a demanda por aluguel ao manter o custo da aquisição de imóvel elevado para um conjunto maior de domicílios. Essa relação torna a ocupação estável e a retenção de inquilinos importantes para os investidores que avaliam longos períodos de manutenção. A oportunidade permanece mais forte onde os operadores conseguem combinar capital de investimento com capacidades confiáveis de locação, manutenção e atendimento ao residente.
A Predominância do Aluguel como Regime de Posse Habitacional Fortalece a Adoção de Residências para Aluguel
A Colômbia tornou-se uma área central de crescimento para o mercado de residências para aluguel na América do Sul porque o aluguel agora supera a propriedade no país. A Colômbia contabilizou 7,3 milhões de domicílios locatários e 7,1 milhões de imóveis ocupados pelo proprietário em 2025. A participação do aluguel no país atingiu 40,8% dos domicílios em 2025, estendendo um aumento plurianual na dependência do aluguel. Bogotá e Medellín são os principais locais para os portfólios institucionais de aluguel porque combinam grandes populações com serviços urbanos estabelecidos. O tamanho menor dos domicílios e as limitações no acesso a hipotecas também sustentam a necessidade de estoque de aluguel gerido profissionalmente. Os incorporadores que entram nesse cenário devem adequar o design das unidades e os aluguéis aos orçamentos dos domicílios, em vez de depender apenas de apartamentos premium.
A Profissionalização das Operações de Aluguel Apoia o Crescimento Institucional de Residências para Aluguel
A gestão profissional apoia o mercado de residências para aluguel na América do Sul ao oferecer aos investidores um modelo operacional mais consistente do que a propriedade fragmentada por senhorios. Contratos de locação padronizados, cobrança de aluguel, programas de manutenção e serviços ao residente podem reduzir a variação operacional entre os edifícios. A Grande Santiago encerrou 2025 com 183 edifícios multifamiliares em operação, 44.020 unidades e uma taxa de ocupação de 95,2% no quarto trimestre. A base operacional do Chile demonstra como um modelo de gestão maduro pode sustentar a ocupação em um grande portfólio de aluguel. Os operadores ainda precisam de relatórios mais consistentes sobre custos, receita operacional líquida e vacâncias para facilitar as comparações para novos investidores. A próxima etapa do desenvolvimento do mercado depende da extensão desses padrões operacionais além de um pequeno número de cidades líderes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| As Altas Taxas de Juros Locais e os Custos de Desenvolvimento Reduzem a Viabilidade dos Projetos | -2.8% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| A Capacidade Operacional Institucional Limitada Restringe a Expansão Além das Cidades Centrais | -1.6% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| A Inflação dos Custos de Construção e a Escassez de Terrenos Urbanos Restringem a Nova Oferta | -1.3% | Brasil, Colômbia, Chile | Longo prazo (≥ 4 anos) |
| A Acessibilidade dos Inquilinos e a Volatilidade do Crédito Limitam o Potencial de Precificação do Aluguel | -1% | Brasil, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
As Altas Taxas de Juros Locais e os Custos de Desenvolvimento Reduzem a Viabilidade dos Projetos
As altas taxas de juros continuam sendo uma restrição direta ao mercado de residências para aluguel na América do Sul porque elevam os custos de desenvolvimento e financiamento. A taxa Selic do Brasil foi reduzida de 15% para 14,3% em junho de 2026, mas permanece elevada para os incorporadores que utilizam crédito a taxas de mercado. Os custos de financiamento mais altos reduzem a diferença entre a renda esperada com aluguel e os retornos exigidos pelos investidores. Os projetos com longos períodos de construção estão mais expostos porque as despesas de financiamento continuam antes que os imóveis gerem renda de aluguel. Os operadores maiores geralmente conseguem lidar com essa pressão de forma mais eficaz porque têm relacionamentos de capital mais sólidos e portfólios estabelecidos. Os programas acessíveis podem reduzir alguma exposição, embora os projetos de residências para aluguel a preços de mercado não recebam o mesmo suporte.
A Capacidade Operacional Institucional Limitada Restringe a Expansão Além das Cidades Centrais
A profundidade limitada das equipes operacionais locais desacelera o mercado de residências para aluguel na América do Sul fora de suas principais cidades. O estoque multifamiliar gerido profissionalmente do Brasil está concentrado em São Paulo, o que deixa muitas cidades regionais em um estágio anterior de desenvolvimento. Os novos entrantes em localizações secundárias devem recrutar equipes de locação e gestão de imóveis, estabelecer redes de manutenção e construir reconhecimento entre os locatários locais. Essas etapas podem aumentar o risco inicial de vacância e atrasar a plena escala operacional. A Grande Santiago também tem uma base multifamiliar fortemente concentrada, apesar do modelo de aluguel mais maduro do Chile. A expansão dependerá da construção de capacidade institucional antes que o capital seja comprometido com novos portfólios em nível de cidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Apartamentos para Aluguel Construídos Especificamente para Esse Fim Lideram a Participação de Mercado, Enquanto as Residências Unifamiliares para Aluguel / Comunidades para Aluguel Crescem Mais Rapidamente
Os apartamentos para aluguel construídos especificamente para esse fim detinham 45,8% da participação do mercado de residências para aluguel na América do Sul em 2025. Sua posição de liderança reflete a necessidade de formatos habitacionais densos nos principais centros urbanos, particularmente onde os terrenos são limitados e o emprego está concentrado. São Paulo é bem adequada ao desenvolvimento vertical de aluguel porque sua forma urbana suporta projetos de maior densidade. O Chile também oferece um ambiente multifamiliar estabelecido, com 183 edifícios em operação na Grande Santiago ao final de 2025. Os apartamentos construídos especificamente para aluguel podem ser geridos com sistemas comuns de locação, manutenção e serviços em muitas unidades. Essa estrutura oferece aos proprietários institucionais uma forma prática de padronizar as operações diárias.
As residências unifamiliares para aluguel / comunidades para aluguel têm previsão de crescer a um CAGR de 11,2% até 2031. Esses formatos podem atender a locatários familiares que precisam de mais espaço de vida ou áreas externas privativas do que muitos projetos de apartamentos urbanos oferecem. Podem ser mais viáveis em corredores suburbanos e cidades secundárias onde os custos de terreno são menores. O formato oferece aos investidores acesso a uma demanda que não é totalmente atendida por portfólios focados em apartamentos. O investimento em transporte pode melhorar a atratividade das localizações suburbanas ao manter as ligações com empregos e serviços. O crescimento dependerá de se a infraestrutura local, a oferta de terrenos e os sistemas de gestão de imóveis se desenvolverem juntos.


Por Modelo de Gestão: Operadores Terceirizados Lideram a Participação de Mercado, Enquanto a Gestão Híbrida Cresce Mais Rapidamente
Os operadores terceirizados detinham 54,6% do modelo de gestão em 2025. O modelo separa a propriedade de um imóvel de sua operação diária, o que pode ajudar os investidores a avaliar o desempenho por meio de um parceiro operacional dedicado. Também apoia a padronização de contratos de locação e serviços ao residente em um portfólio. Um gestor especializado pode fornecer sistemas e experiência que um novo proprietário de ativo ainda não possui. Esse arranjo é especialmente relevante enquanto muitos portfólios regionais ainda são pequenos e os benchmarks operacionais estão em desenvolvimento. Uma divulgação melhor e relatórios consistentes continuarão sendo necessários para que esse modelo ganhe maior aceitação institucional.
A gestão híbrida tem previsão de crescer a um CAGR de 10,7% até 2031. Ela combina locação interna e relacionamentos com inquilinos com manutenção, tecnologia ou serviços comunitários terceirizados. Essa abordagem pode ajudar os proprietários a manter o controle sobre a precificação e os dados dos residentes enquanto utilizam especialistas externos para funções selecionadas. A Housi opera com parceiros em 17 estados brasileiros, mantendo a tecnologia e os padrões operacionais dentro de sua plataforma. A estrutura pode ajudar uma plataforma a entrar em mais localizações sem replicar cada função de suporte local. Seu sucesso depende de uma responsabilidade clara entre o proprietário, a equipe de locação e os fornecedores terceirizados.
Por Segmento de Preço: O Mercado Intermediário Lidera a Participação de Mercado, Enquanto as Habitações Acessíveis e para Trabalhadores Crescem Mais Rapidamente
Os produtos de aluguel de mercado intermediário responderam por 51,2% da participação do mercado de residências para aluguel na América do Sul em 2025. Essa posição reflete o grande grupo de domicílios urbanos que não se qualificam para habitação social, mas enfrentam barreiras à aquisição de imóvel próprio. Esses locatários precisam de imóveis que permaneçam acessíveis enquanto oferecem serviço e manutenção previsíveis. A Brookfield concentrou grande parte de seu portfólio multifamiliar brasileiro em locatários das classes B e C, com aluguéis mensais entre 350 e 525 USD em 2026. A demanda do mercado intermediário oferece aos operadores um amplo conjunto de inquilinos, embora a precificação do aluguel deva permanecer alinhada com as rendas locais. Os produtos premium têm uma base endereçável menor, mas podem apoiar a locação corporativa e uma receita mais alta por unidade.
As habitações acessíveis e para trabalhadores têm previsão de crescer a um CAGR de 11% até 2031. As parcerias público-privadas podem melhorar a viabilidade dos projetos quando os órgãos públicos contribuem com terrenos, suporte ao aluguel ou estruturas de financiamento. O Escritório das Nações Unidas para Serviços de Projetos está trabalhando com o governo federal do Brasil e a Caixa Econômica Federal em 5 modelos de parceria público-privada para habitação de aluguel acessível. O programa Tô em Casa de São Paulo fornece às famílias elegíveis vouchers de aluguel que cobrem até 75% do aluguel. Essas ferramentas podem reduzir a pressão de pagamento dos inquilinos e tornar os projetos de aluguel mais baixo mais viáveis para operadores privados. O segmento exigirá estreita coordenação entre incorporadores, municípios e instituições de financiamento habitacional.
Análise Geográfica
O Brasil detinha 67,5% da participação do mercado de residências para aluguel na América do Sul em 2025. O país possui a maior base de domicílios locatários da região, com 18,9 milhões de domicílios alugados em 2025. Sua posição forte reflete a profundidade do capital institucional e a concentração do estoque multifamiliar construído especificamente para aluguel em São Paulo. A Brookfield planejava operar mais de 4.000 unidades para aluguel em 33 projetos em 8 cidades brasileiras até o final de 2026. São Paulo continua sendo o mercado central, enquanto Belo Horizonte, Curitiba e Rio de Janeiro oferecem as próximas localizações para a expansão do portfólio.
A Colômbia tem previsão de registrar um CAGR de 11,8% até 2031, a taxa de crescimento por país mais rápida da região. A mudança no regime de posse habitacional do país é central para essa perspectiva, com 7,3 milhões de domicílios locatários superando os 7,1 milhões de imóveis ocupados pelo proprietário registrados em 2025. Bogotá e Medellín são as cidades líderes para a atividade de residências para aluguel devido às suas grandes populações locatárias e à demanda urbana estabelecida. Barranquilla pode oferecer um ponto de entrada de menor custo à medida que o mercado de residências para aluguel na América do Sul se amplia além das principais áreas metropolitanas. As condições de política local e financiamento influenciarão a rapidez com que o portfólio se torna operacional.
O Chile possui a base operacional mais desenvolvida da região, com 183 edifícios multifamiliares e 44.020 unidades na Grande Santiago ao final de 2025. O mercado de residências para aluguel na América do Sul registrou 95,2% de ocupação no Chile durante o quarto trimestre de 2025, apoiando o argumento em favor da habitação de aluguel gerida. A Argentina permanece menor porque as condições cambiais e de financiamento limitam o investimento institucional. Peru, Equador, Uruguai e outros países ainda são mercados em estágio inicial porque a infraestrutura institucional e a profundidade do mercado de capitais são menos desenvolvidas.
Cenário Competitivo
O mercado de residências para aluguel na América do Sul permanece fragmentado, embora um grupo limitado de operadores institucionais esteja construindo escala em habitações geridas profissionalmente. Brookfield Properties e Greystar Real Estate Partners, LLC estão entre as plataformas internacionais mais visíveis no Brasil. O setor informal de aluguel continua dominado por senhorios individuais. As plataformas maiores buscam escala por meio de desenvolvimento, aquisições, reformas e sistemas operacionais profissionais. A concentração de mercado permanece limitada porque o estoque de aluguel institucional ainda é pequeno em comparação com o estoque total de habitações para aluguel da região.
A Brookfield expandiu seu modelo operacional ao adquirir a Tabas, uma empresa de tecnologia de aluguel que apoia estadias flexíveis e gestão de inquilinos. Em junho de 2026, Brookfield Properties e Kinea Investimentos fecharam o fundo Kinea Plataforma Residencial, com meta de 328 milhões de USD para 22 projetos e mais de 4.500 unidades no Brasil. Greystar, Cyrela Brazil Realty S.A. Empreendimentos e Participações e o Canada Pension Plan Investment Board comprometeram 862 milhões de USD para desenvolver 40 edifícios multifamiliares até 2029. Esses movimentos mostram que os operadores maiores estão usando joint ventures e veículos de investimento dedicados para financiar a expansão. O mercado de residências para aluguel na América do Sul tende a favorecer plataformas que combinam acesso a capital com equipes operacionais locais estabelecidas.
As plataformas domésticas utilizam abordagens distintas para atender a diferentes grupos de locatários. A Vila 11 foca em locatários de renda média, enquanto a JFL Living atende a inquilinos premium e à demanda de locação corporativa. A Yuca está migrando das operações de marketplace para o desenvolvimento construído especificamente para aluguel, a fim de capturar retornos na fase de desenvolvimento. A QuintoAndar anunciou um investimento em tecnologia de 345 milhões de USD em junho de 2026, focado em inteligência artificial e sistemas de aluguel relacionados.
Líderes do Setor de Residências para Aluguel na América do Sul
-
Greystar Real Estate Partners, LLC
-
Brookfield Properties
-
Cyrela Brazil Realty S.A. Empreendimentos e Participações
-
MRV&CO
-
Vila 11
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: MRV&CO assinou um memorando de entendimento com a JiveMauá Real Estate para estruturar a venda de 3 ativos multifamiliares Luggo, Luggo Pampulha, Luggo Mauá e Luggo Samambaia, com valor potencial combinado de 29 milhões de USD.
- Junho de 2026: Brookfield Properties e Kinea Investimentos fecharam uma estrutura de fundo conjunto, Kinea Plataforma Residencial, com meta de 328 milhões de USD para adquirir 22 projetos multifamiliares da Brookfield, abrangendo mais de 4.500 unidades residenciais no Brasil.
- Junho de 2026: QuintoAndar anunciou um investimento de 345 milhões de USD em infraestrutura tecnológica focada em inteligência artificial ao longo de 2 anos, juntamente com a inauguração de sua nova sede em São Paulo.


Escopo do Relatório do Mercado de Residências para Aluguel na América do Sul
| Residências Multifamiliares para Aluguel |
| Residências Unifamiliares para Aluguel / Comunidades para Aluguel |
| Apartamentos para Aluguel Construídos Especificamente para Esse Fim |
| Casas / Sobrados para Aluguel Construídos Especificamente para Esse Fim |
| Operador Interno |
| Operador Terceirizado |
| Gestão Híbrida |
| Premium / Luxo |
| Mercado Intermediário |
| Habitações Acessíveis e para Trabalhadores |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Restante da América do Sul |
| Por Tipo | Residências Multifamiliares para Aluguel |
| Residências Unifamiliares para Aluguel / Comunidades para Aluguel | |
| Apartamentos para Aluguel Construídos Especificamente para Esse Fim | |
| Casas / Sobrados para Aluguel Construídos Especificamente para Esse Fim | |
| Por Modelo de Gestão | Operador Interno |
| Operador Terceirizado | |
| Gestão Híbrida | |
| Por Segmento de Preço | Premium / Luxo |
| Mercado Intermediário | |
| Habitações Acessíveis e para Trabalhadores | |
| Por País | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por residências para aluguel na América do Sul?
As maiores barreiras à aquisição de imóvel próprio e uma população crescente de locatários sustentam a demanda. O Brasil tinha 18,9 milhões de domicílios alugados em 2025, enquanto a Colômbia tinha mais locatários do que proprietários.
Qual é o tamanho do mercado de residências para aluguel na América do Sul?
O setor foi avaliado em 1,33 bilhões de USD em 2025 e está estimado em 1,45 bilhões de USD em 2026. Tem previsão de atingir 2,28 bilhões de USD até 2031.
Qual país sul-americano tem a perspectiva de crescimento de residências para aluguel mais forte?
A Colômbia tem a previsão de crescimento por país mais forte, com um CAGR de 11,8% até 2031. O número de domicílios locatários superou o número de domicílios ocupados pelo proprietário em 2025.
Qual tipo de imóvel para aluguel é o maior na América do Sul?
Os apartamentos para aluguel construídos especificamente para esse fim são o maior tipo, com 45,8% de participação em 2025. Eles se adequam à forma urbana densa das principais cidades de aluguel.
Qual modelo de gestão lidera o setor?
Os operadores terceirizados lideraram com 54,6% de participação em 2025. A gestão híbrida é o modelo de crescimento mais rápido, com um CAGR projetado de 10,7% até 2031.
O que está freando o desenvolvimento de residências para aluguel na América do Sul?
As altas taxas de juros, os custos de desenvolvimento, a capacidade operacional limitada fora das cidades centrais, a escassez de terrenos e a acessibilidade dos inquilinos continuam sendo as principais restrições.
Página atualizada pela última vez em:



