
Marktgröße und Marktanteil des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.33 Milliarden US-Dollar |
| Marktgröße (2026) | 1.45 Milliarden US-Dollar |
| Marktgröße (2031) | 2.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.47 % |
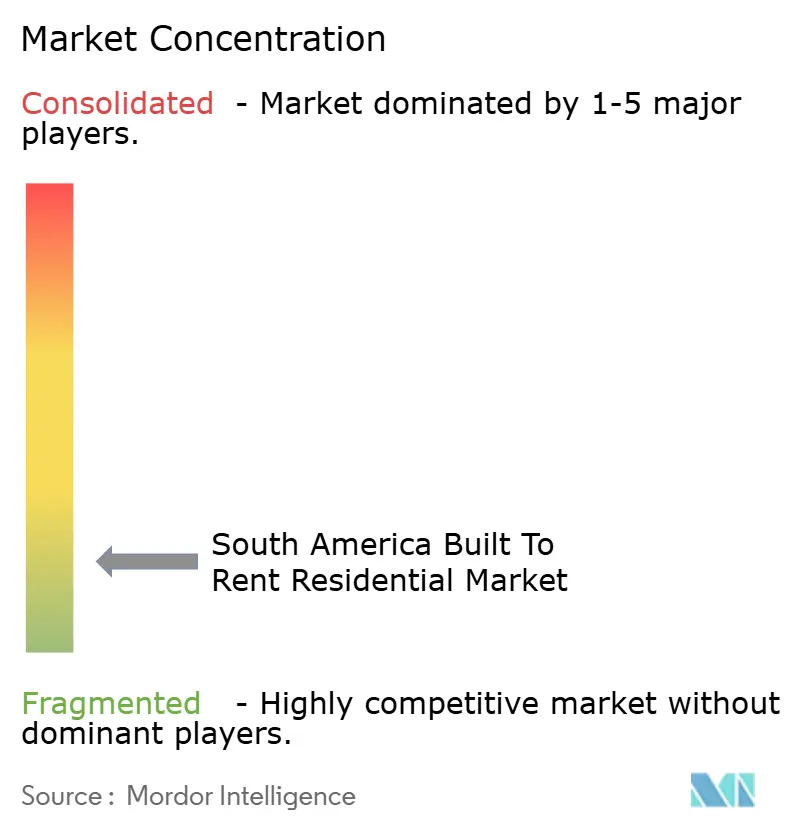
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts von Mordor Intelligence
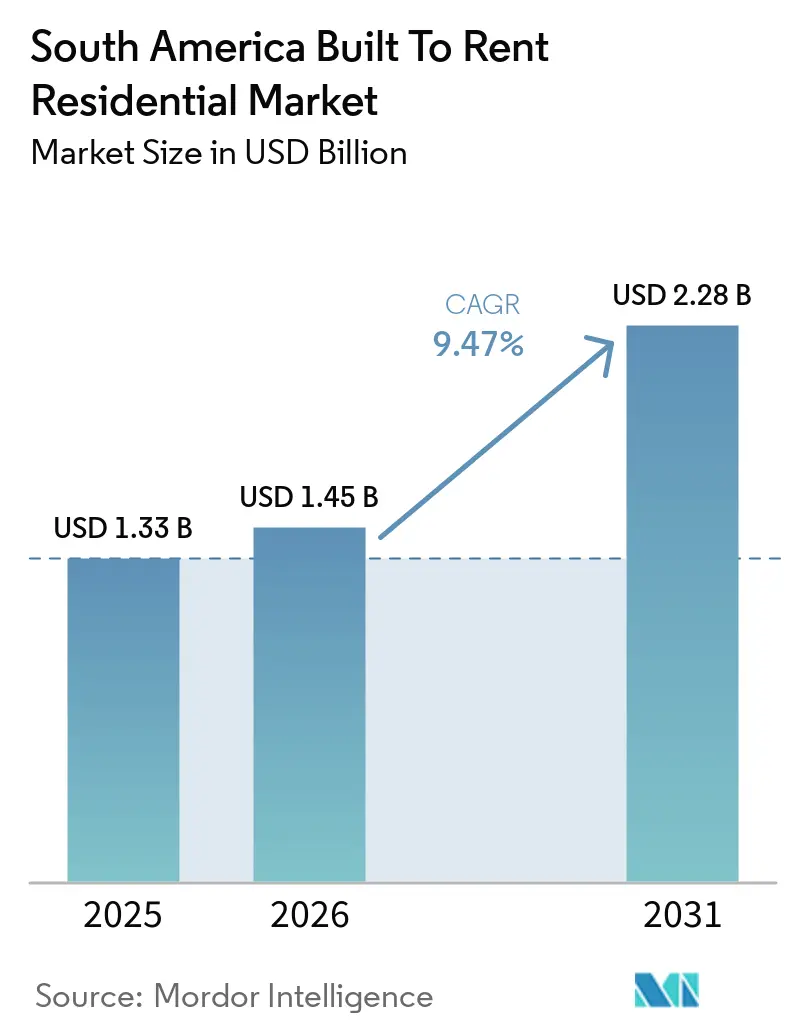
Die Marktgröße des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts wird voraussichtlich von 1,33 Milliarden USD im Jahr 2025 und 1,45 Milliarden USD im Jahr 2026 auf 2,28 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 einen CAGR von 9,47 % verzeichnen.
Der südamerikanische Built-to-Rent-Wohnimmobilienmarkt expandiert, da das Mieten für Haushalte, die einen Hauskauf nicht ohne Weiteres finanzieren können, zu einer langfristigen Wohnentscheidung wird. Brasilien bleibt das Zentrum der bestehenden institutionellen Aktivitäten, während Kolumbien die stärksten Wachstumsaussichten auf Länderebene bietet, da das Mieten die Eigentumsquote übertroffen hat. Hohe Kreditkosten schaffen ein schwieriges Entwicklungsumfeld, verlängern aber auch den Pool der Haushalte, die im Mietwohnungsbereich verbleiben. Investoren konzentrieren sich auf professionell betriebene Objekte, da standardisierte Mietverträge, Mieterservice und Leistungsberichterstattung das Portfolioeigentum unterstützen. Der südamerikanische Built-to-Rent-Wohnimmobilienmarkt hat auch Potenzial zur Expansion über die Kernstädte der Region hinaus, wenn Betriebskapazitäten, lokale Teams und Finanzierungskanäle ausgebaut werden.
Wichtigste Erkenntnisse des Berichts
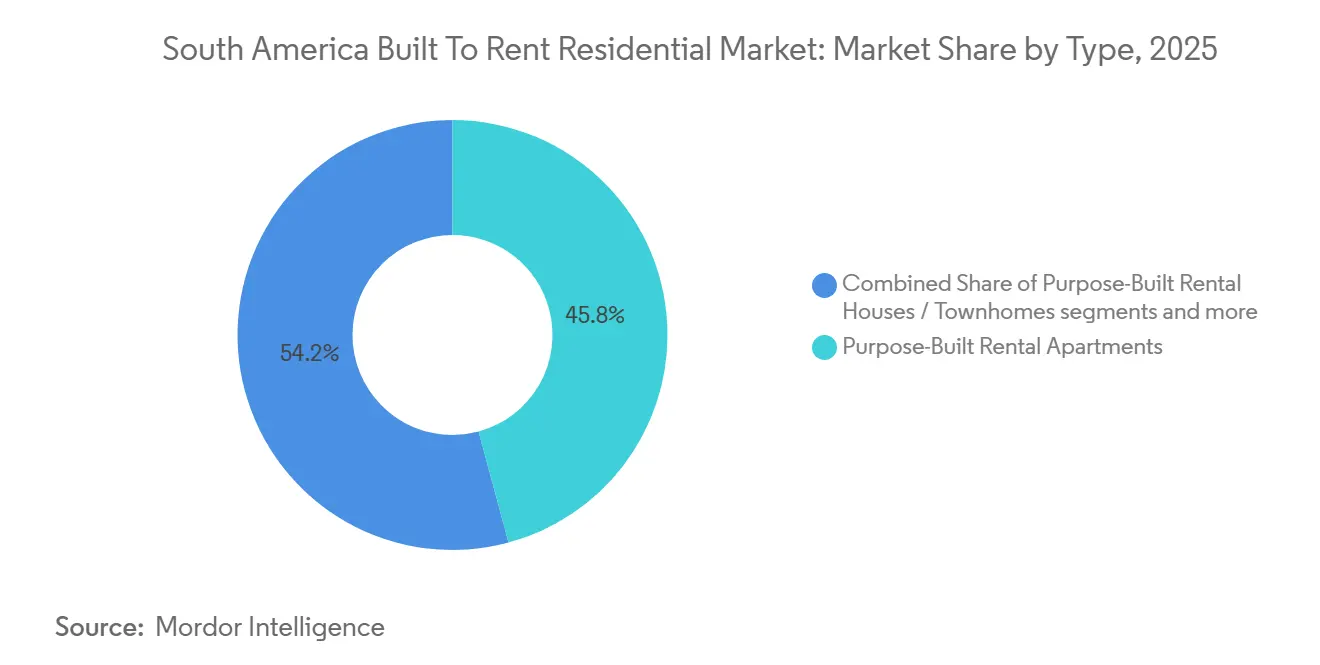
- Nach Typ hielten zweckgebaute Mietwohnungen im Jahr 2025 einen Anteil von 45,8 % am südamerikanischen Built-to-Rent-Wohnimmobilienmarkt, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften bis 2031 voraussichtlich mit einem CAGR von 11,2 % wachsen werden.
- Nach Verwaltungsmodell entfielen im Jahr 2025 54,6 % des Marktanteils des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts auf Drittanbieter-Betreiber, während das hybride Management bis 2031 voraussichtlich mit einem CAGR von 10,7 % expandieren wird.
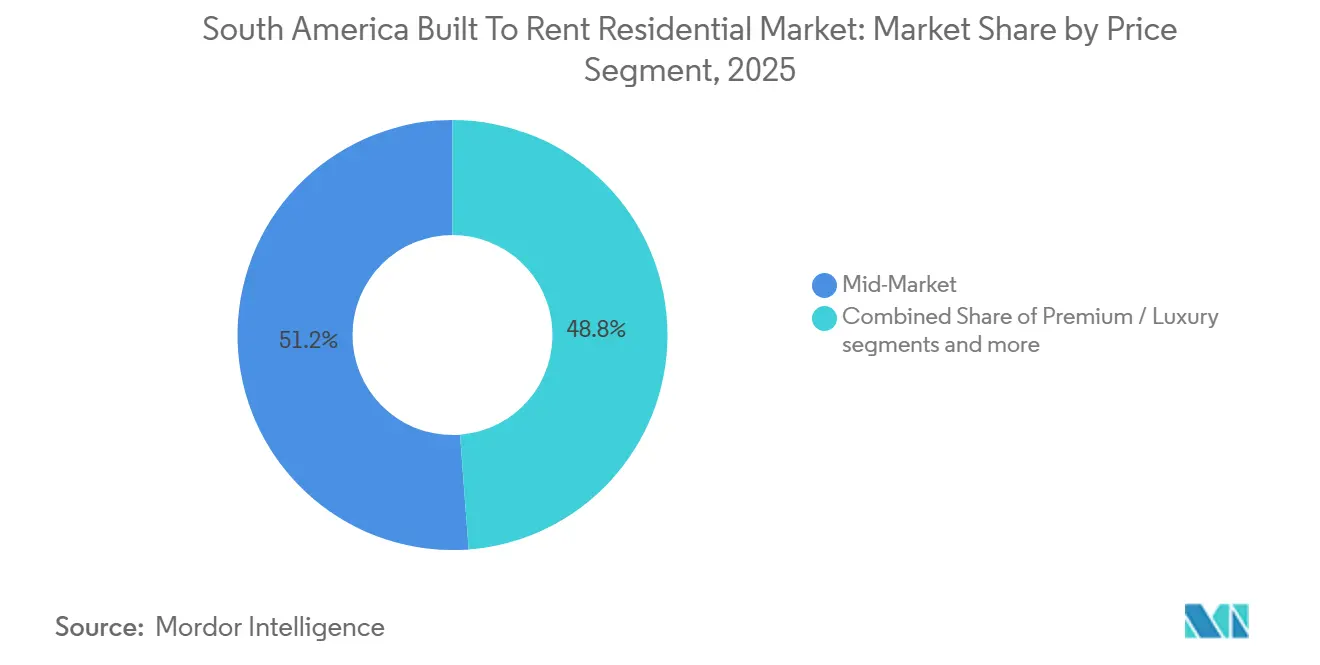
- Nach Preissegment entfielen im Jahr 2025 51,2 % der Marktgröße des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts auf Produkte im mittleren Marktsegment, während erschwinglicher Wohnraum und Arbeitnehmerwohnraum bis 2031 voraussichtlich mit einem CAGR von 11,0 % wachsen werden.
- Nach Land entfiel im Jahr 2025 ein Anteil von 67,5 % der Marktgröße des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts auf Brasilien, während für Kolumbien bis 2031 ein CAGR von 11,8 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerter Wohneigentumserwerb durch Erschwinglichkeitsdruck bei Hypotheken verlängert die Mietnachfrage | +3.2% | Brasilien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Nachfrage nach wiederkehrenden Wohnimmobilienerträgen unterstützt Built-to-Rent-Investitionen | +2.1% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Mehrheitlich mietbasierte Wohnverhältnisse stärken die Akzeptanz von Built-to-Rent | +1.4% | Kolumbien, Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Professionalisierung des Mietbetriebs unterstützt institutionelles Built-to-Rent-Wachstum | +0.9% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Digitale Mietvermittlung und flexible Aufenthaltsmodelle verbessern die Zugänglichkeit von Mietwohnungen | +0.7% | Brasilien, Kolumbien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Adaptive Umnutzung ungenutzter städtischer Gebäude erweitert das Built-to-Rent-Angebot | +0.5% | Brasilien, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerter Wohneigentumserwerb durch Erschwinglichkeitsdruck bei Hypotheken verlängert die Mietnachfrage
Der Zugang zu Wohneigentum hat sich in Brasilien verschlechtert, was dem südamerikanischen Built-to-Rent-Wohnimmobilienmarkt eine breitere Basis langfristiger Mieter verschafft. Der vollständig abbezahlte Wohneigentumsanteil sank von 66,8 % der brasilianischen Haushalte im Jahr 2016 auf 60,2 % im Jahr 2025, während der Anteil der Mietwohnungen im gleichen Zeitraum von 18,4 % auf 23,8 % anstieg[1]Instituto Brasileiro de Geografia e Estatística, "Die Zahl der Mietwohnungen ist seit 2016 um mehr als 50 % gestiegen", IBGE Agência de Notícias, nada.ibge.gov.br. Brasilien verzeichnete im Jahr 2025 18,9 Millionen Mieterhaushalte, und die Zahl der Mietwohnungen war seit 2016 um 54,1 % gestiegen. Höhere Hypothekenzahlungen haben das Mieten für viele städtische Haushalte praktischer gemacht, insbesondere für jene, die Wohnungen im mittleren Preissegment in der Nähe von Beschäftigungszentren suchen. Eine QuintoAndar-Umfrage aus dem Jahr 2025 ergab, dass 41 % der Befragten den Mangel an Eigenkapital als ihr Haupthindernis für den Kauf nannten, während 21 % auf die Zinssätze verwiesen[2]QuintoAndar, "Generation Z führt den Traum vom Wohneigentum in Brasilien an", QuintoAndar Newsroom, quintoandar.com.br. Diese Mietergruppe kann die Nachfrage nach professionell verwalteten Wohnungen unterstützen, da sie Haushalte mit Einkommen und Kreditkapazität, aber eingeschränktem Zugang zu Wohneigentum umfasst.
Institutionelle Nachfrage nach wiederkehrenden Wohnimmobilienerträgen unterstützt Built-to-Rent-Investitionen
Institutionelles Kapital gewinnt für den südamerikanischen Built-to-Rent-Wohnimmobilienmarkt an Bedeutung, da Mietwohnungen über Konjunkturzyklen hinweg wiederkehrende Erträge erwirtschaften können. Die brasilianische Wertpapieraufsichtsbehörde stellt durch die Resolution 175 Governance-Regeln für Immobilieninvestmentfonds bereit, die klarere Strukturen für institutionelle Immobilieninvestitionen unterstützen[3]Comissão de Valores Mobiliários, "Resolution 175", Comissão de Valores Mobiliários, conteudo.cvm.gov.br. Diese Fonds können Entwicklern einen Ausstiegsweg bieten, sobald ein Mietportfolio die Betriebsgröße erreicht hat. Hohe Zinssätze schränken die Entwicklungsmachbarkeit ein, halten aber auch die Mietnachfrage aufrecht, indem sie Wohneigentum für einen größeren Pool von Haushalten kostspielig halten. Dieses Verhältnis macht eine stabile Auslastung und Mieterbindung für Investoren wichtig, die lange Haltedauern bewerten. Die Chance bleibt dort am stärksten, wo Betreiber Investitionskapital mit zuverlässigen Vermietungs-, Instandhaltungs- und Mieterserviceleistungen verbinden können.
Mehrheitlich mietbasierte Wohnverhältnisse stärken die Akzeptanz von Built-to-Rent
Kolumbien ist zu einem zentralen Wachstumsbereich für den südamerikanischen Built-to-Rent-Wohnimmobilienmarkt geworden, da das Mieten inzwischen das Wohneigentum im Land übersteigt. Kolumbien zählte im Jahr 2025 7,3 Millionen Mieterhaushalte und 7,1 Millionen selbst genutzte Eigenheime. Der Mietanteil des Landes erreichte im Jahr 2025 40,8 % der Haushalte und setzte damit einen mehrjährigen Anstieg der Mietabhängigkeit fort. Bogotá und Medellín sind die wichtigsten Standorte für institutionelle Mietpipelines, da sie große Bevölkerungen mit etablierten städtischen Dienstleistungen verbinden. Kleinere Haushaltsgrößen und eingeschränkter Hypothekenzugang unterstützen ebenfalls den Bedarf an professionell verwaltetem Mietwohnungsbestand. Entwickler, die in dieses Umfeld eintreten, müssen Wohnungsdesign und Mieten an die Haushaltsbudgets anpassen, anstatt sich ausschließlich auf Premiumwohnungen zu verlassen.
Professionalisierung des Mietbetriebs unterstützt institutionelles Built-to-Rent-Wachstum
Professionelles Management unterstützt den südamerikanischen Built-to-Rent-Wohnimmobilienmarkt, indem es Investoren ein konsistenteres Betriebsmodell bietet als fragmentiertes Vermietermodell. Standardisierte Mietverträge, Mieteinkassierung, Instandhaltungsprogramme und Mieterservices können betriebliche Schwankungen zwischen Gebäuden reduzieren. Groß-Santiago schloss das Jahr 2025 mit 183 in Betrieb befindlichen Mehrfamilienhäusern, 44.020 Einheiten und einer Auslastungsrate von 95,2 % im vierten Quartal ab. Die Betriebsbasis Chiles zeigt, wie ein ausgereiftes Verwaltungsmodell die Auslastung über ein großes Mietportfolio hinweg unterstützen kann. Betreiber benötigen noch konsistentere Berichte über Kosten, Nettobetriebseinkommen und Leerstand, um Vergleiche für neue Investoren zu erleichtern. Die nächste Phase der Marktentwicklung hängt davon ab, diese Betriebsstandards über eine kleine Anzahl führender Städte hinaus auszuweiten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe lokale Zinssätze und Entwicklungskosten verringern die Projektmachbarkeit | -2.8% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte institutionelle Betriebskapazität schränkt die Expansion über Kernstädte hinaus ein | -1.6% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Baukosteninflation und städtische Landknappheit begrenzen das neue Angebot | -1.3% | Brasilien, Kolumbien, Chile | Langfristig (≥ 4 Jahre) |
| Erschwinglichkeit für Mieter und Kreditvolatilität begrenzen das Mietpreispotenzial | -1% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe lokale Zinssätze und Entwicklungskosten verringern die Projektmachbarkeit
Hohe Zinssätze bleiben eine direkte Einschränkung für den südamerikanischen Built-to-Rent-Wohnimmobilienmarkt, da sie Entwicklungs- und Finanzierungskosten erhöhen. Brasiliens Selic-Zinssatz wurde im Juni 2026 von 15 % auf 14,3 % gesenkt, bleibt aber für Entwickler, die marktübliche Kredite nutzen, erhöht. Höhere Finanzierungskosten verringern den Unterschied zwischen den erwarteten Mieteinnahmen und den von Investoren geforderten Renditen. Projekte mit langen Bauzeiten sind stärker exponiert, da Finanzierungskosten anfallen, bevor Wohnungen Mieteinnahmen generieren. Größere Betreiber können diesen Druck oft effektiver bewältigen, da sie über tiefere Kapitalbeziehungen und etablierte Portfolios verfügen. Erschwingliche Programme können einige Risiken reduzieren, obwohl marktübliche Built-to-Rent-Projekte nicht dieselbe Unterstützung erhalten.
Begrenzte institutionelle Betriebskapazität schränkt die Expansion über Kernstädte hinaus ein
Die begrenzte Tiefe lokaler Betriebsteams verlangsamt den südamerikanischen Built-to-Rent-Wohnimmobilienmarkt außerhalb seiner Hauptstädte. Brasiliens professionell verwalteter Mehrfamilienwohnungsbestand konzentriert sich auf São Paulo, was viele Regionalstädte in einem früheren Entwicklungsstadium belässt. Neue Marktteilnehmer an Sekundärstandorten müssen Vermietungs- und Immobilienverwaltungsteams rekrutieren, Instandhaltungsnetzwerke aufbauen und das Bewusstsein bei lokalen Mietern schärfen. Diese Schritte können das anfängliche Leerstandsrisiko erhöhen und die vollständige Betriebsgröße verzögern. Groß-Santiago verfügt trotz des reiferen Mietmodells Chiles ebenfalls über eine stark konzentrierte Mehrfamilienbasis. Die Expansion wird davon abhängen, institutionelle Kapazitäten aufzubauen, bevor Kapital in neue stadtweite Pipelines investiert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Zweckgebaute Mietwohnungen führen den Marktanteil an, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften schneller wachsen
Zweckgebaute Mietwohnungen hielten im Jahr 2025 einen Anteil von 45,8 % am südamerikanischen Built-to-Rent-Wohnimmobilienmarkt. Ihre führende Position spiegelt den Bedarf an dichten Wohnformen in großen städtischen Zentren wider, insbesondere dort, wo Grundstücke begrenzt und Beschäftigung konzentriert ist. São Paulo eignet sich gut für vertikale Mietentwicklung, da seine städtische Form Projekte mit höherer Dichte unterstützt. Chile bietet ebenfalls ein etabliertes Mehrfamilienumfeld mit 183 in Betrieb befindlichen Gebäuden in Groß-Santiago Ende 2025. Zweckgebaute Wohnungen können mit gemeinsamen Vermietungs-, Instandhaltungs- und Servicesystemen über viele Einheiten hinweg verwaltet werden. Diese Struktur gibt institutionellen Eigentümern eine praktische Möglichkeit, den täglichen Betrieb zu standardisieren.
Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften werden bis 2031 voraussichtlich mit einem CAGR von 11,2 % wachsen. Diese Formate können Familienmieter bedienen, die mehr Wohnraum oder private Außenbereiche benötigen, als viele städtische Wohnprojekte bieten. Sie können in Vorortkorridoren und Sekundärstädten machbarer sein, wo die Grundstückskosten niedriger sind. Das Format gibt Investoren Zugang zu einer Nachfrage, die von wohnungsfokussierten Portfolios nicht vollständig abgedeckt wird. Verkehrsinvestitionen können die Attraktivität von Vorortlagen verbessern, indem sie Verbindungen zu Arbeitsplätzen und Dienstleistungen aufrechterhalten. Das Wachstum wird davon abhängen, ob lokale Infrastruktur, Landangebot und Immobilienverwaltungssysteme gemeinsam entwickelt werden.


Nach Verwaltungsmodell: Drittanbieter-Betreiber führen den Marktanteil an, während hybrides Management schneller wächst
Drittanbieter-Betreiber hielten im Jahr 2025 einen Anteil von 54,6 % am Verwaltungsmodell. Das Modell trennt das Eigentum an einer Immobilie von ihrem täglichen Betrieb, was Investoren helfen kann, die Leistung durch einen dedizierten Betriebspartner zu bewerten. Es unterstützt auch standardisierte Vermietung und Mieterservices über ein Portfolio hinweg. Ein spezialisierter Manager kann Systeme und Erfahrungen bereitstellen, die ein neuer Vermögenseigentümer noch nicht besitzt. Diese Regelung ist besonders relevant, solange viele regionale Portfolios noch klein sind und betriebliche Benchmarks sich entwickeln. Bessere Offenlegung und konsistente Berichterstattung werden für dieses Modell notwendig bleiben, um eine breitere institutionelle Akzeptanz zu gewinnen.
Hybrides Management wird bis 2031 voraussichtlich mit einem CAGR von 10,7 % wachsen. Es kombiniert interne Vermietung und Mieterbeziehungen mit ausgelagerter Instandhaltung, Technologie oder Gemeinschaftsdienstleistungen. Dieser Ansatz kann Eigentümern helfen, die Kontrolle über Preisgestaltung und Mieterdaten zu behalten, während externe Spezialisten für ausgewählte Funktionen eingesetzt werden. Housi arbeitet mit Partnern in 17 brasilianischen Bundesstaaten zusammen und hält dabei Technologie und Betriebsstandards innerhalb seiner Plattform. Die Struktur kann einer Plattform helfen, mehr Standorte zu erschließen, ohne jede lokale Supportfunktion zu replizieren. Ihr Erfolg hängt von einer klaren Verantwortungsverteilung zwischen Eigentümer, Vermietungsteam und ausgelagerten Anbietern ab.
Nach Preissegment: Mittleres Marktsegment führt den Marktanteil an, während erschwinglicher Wohnraum und Arbeitnehmerwohnraum schneller wachsen
Mietprodukte im mittleren Marktsegment entfielen im Jahr 2025 auf 51,2 % des Marktanteils des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts. Diese Position spiegelt die große Gruppe städtischer Haushalte wider, die nicht für Sozialwohnungen qualifiziert sind, aber Hindernisse beim Erwerb von Wohneigentum haben. Diese Mieter benötigen Wohnungen, die erschwinglich bleiben und gleichzeitig zuverlässigen Service und Instandhaltung bieten. Brookfield hat einen Großteil seines brasilianischen Mehrfamilienportfolios auf Mieter der Klassen B und C ausgerichtet, mit monatlichen Mieten zwischen 350 USD und 525 USD im Jahr 2026. Die Nachfrage im mittleren Marktsegment gibt Betreibern einen breiten Mieter-Pool, obwohl die Mietpreise mit den lokalen Einkommen in Einklang bleiben müssen. Premiumprodukte haben eine kleinere adressierbare Basis, können aber Unternehmensmieten und höhere Einnahmen pro Einheit unterstützen.
Erschwinglicher Wohnraum und Arbeitnehmerwohnraum werden bis 2031 voraussichtlich mit einem CAGR von 11 % wachsen. Öffentlich-private Partnerschaften können die Projektmachbarkeit verbessern, wenn öffentliche Stellen Grundstücke, Mietunterstützung oder Finanzierungsstrukturen beisteuern. Das Büro der Vereinten Nationen für Projektdienste arbeitet mit der brasilianischen Bundesregierung und der Caixa Econômica Federal an 5 öffentlich-privaten Partnerschaftsmodellen für erschwinglichen Mietwohnungsbau. Das Programm Tô em Casa der Stadt São Paulo stellt berechtigten Familien Mietgutscheine zur Verfügung, die bis zu 75 % der Miete abdecken. Diese Instrumente können den Zahlungsdruck für Mieter verringern und Projekte mit niedrigeren Mieten für private Betreiber rentabler machen. Das Segment erfordert eine enge Koordination zwischen Entwicklern, Kommunen und Wohnungsfinanzierungsinstitutionen.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 67,5 % am südamerikanischen Built-to-Rent-Wohnimmobilienmarkt. Das Land verfügt über die größte Mieterhausbasis der Region mit 18,9 Millionen Mieterhaushalten im Jahr 2025. Seine starke Position spiegelt die Tiefe des institutionellen Kapitals und die Konzentration des zweckgebauten Mehrfamilienwohnungsbestands in São Paulo wider. Brookfield plante, bis Ende 2026 mehr als 4.000 Built-to-Rent-Einheiten in 33 Projekten in 8 brasilianischen Städten zu betreiben. São Paulo bleibt der Kernmarkt, während Belo Horizonte, Curitiba und Rio de Janeiro die nächsten Standorte für die Portfolioerweiterung bieten.
Für Kolumbien wird bis 2031 ein CAGR von 11,8 % prognostiziert, die schnellste Wachstumsrate auf Länderebene in der Region. Der Wandel der Wohnverhältnisse ist zentral für diese Aussicht, wobei 7,3 Millionen Mieterhaushalte die im Jahr 2025 verzeichneten 7,1 Millionen selbst genutzten Eigenheime übersteigen. Bogotá und Medellín sind die führenden Städte für Built-to-Rent-Aktivitäten aufgrund ihrer großen Mieterbevölkerungen und der etablierten städtischen Nachfrage. Barranquilla könnte einen kostengünstigeren Einstiegspunkt bieten, wenn sich der südamerikanische Built-to-Rent-Wohnimmobilienmarkt über die wichtigsten Metropolregionen hinaus ausweitet. Lokale Politik und Finanzierungsbedingungen werden beeinflussen, wie schnell die Pipeline operativ wird.
Chile verfügt über die am weitesten entwickelte Betriebsbasis der Region mit 183 Mehrfamilienhäusern und 44.020 Einheiten in Groß-Santiago Ende 2025. Der südamerikanische Built-to-Rent-Wohnimmobilienmarkt verzeichnete im vierten Quartal 2025 in Chile eine Auslastung von 95,2 %, was den Fall für verwalteten Mietwohnungsbau unterstützt. Argentinien bleibt kleiner, da Währungs- und Finanzierungsbedingungen institutionelle Investitionen einschränken. Peru, Ecuador, Uruguay und andere Länder sind noch Frühphasenmärkte, da institutionelle Infrastruktur und Kapitalmarkttiefe weniger entwickelt sind.
Wettbewerbslandschaft
Der südamerikanische Built-to-Rent-Wohnimmobilienmarkt bleibt fragmentiert, obwohl eine begrenzte Gruppe institutioneller Betreiber im professionell verwalteten Wohnungsbau Größe aufbaut. Brookfield Properties und Greystar Real Estate Partners, LLC gehören zu den sichtbarsten internationalen Plattformen in Brasilien. Der informelle Mietsektor wird weiterhin von Einzelvermietern dominiert. Größere Plattformen streben Größe durch Entwicklung, Akquisitionen, Umbauten und professionelle Betriebssysteme an. Die Marktkonzentration bleibt begrenzt, da der institutionelle Mietwohnungsbestand im Vergleich zum gesamten Mietwohnungsbestand der Region noch gering ist.
Brookfield hat sein Betriebsmodell durch die Übernahme von Tabas, einem Mietechnologieunternehmen, das flexible Aufenthalte und Mieterverwaltung unterstützt, erweitert. Im Juni 2026 schlossen Brookfield Properties und Kinea Investimentos den Fonds Kinea Plataforma Residencial ab, der auf 328 Millionen USD für 22 Projekte und mehr als 4.500 Einheiten in Brasilien abzielt. Greystar, Cyrela Brazil Realty S.A. Empreendimentos e Participações und der Canada Pension Plan Investment Board verpflichteten sich zu 862 Millionen USD für die Entwicklung von 40 Mehrfamilienhäusern bis 2029. Diese Schritte zeigen, dass größere Betreiber Joint Ventures und dedizierte Investitionsvehikel nutzen, um die Expansion zu finanzieren. Der südamerikanische Built-to-Rent-Wohnimmobilienmarkt wird voraussichtlich Plattformen bevorzugen, die Kapitalzugang mit etablierten lokalen Betriebsteams verbinden.
Inländische Plattformen verfolgen unterschiedliche Ansätze, um verschiedene Mietergruppen anzusprechen. Vila 11 konzentriert sich auf Mieter mit mittlerem Einkommen, während JFL Living Premiummieter und Unternehmensmietnachfrage bedient. Yuca wechselt vom Marktplatzbetrieb zur zweckgebauten Entwicklung, um Erträge in der Entwicklungsphase zu erzielen. QuintoAndar kündigte im Juni 2026 eine Technologieinvestition von 345 Millionen USD an, die sich auf künstliche Intelligenz und verwandte Mietsysteme konzentriert.
Marktführer im südamerikanischen Built-to-Rent-Wohnimmobilienbereich
-
Greystar Real Estate Partners, LLC
-
Brookfield Properties
-
Cyrela Brazil Realty S.A. Empreendimentos e Participações
-
MRV&CO
-
Vila 11
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: MRV&CO unterzeichnete ein Memorandum of Understanding mit JiveMauá Real Estate zur Strukturierung des Verkaufs von 3 Luggo-Mehrfamilienobjekten – Luggo Pampulha, Luggo Mauá und Luggo Samambaia – mit einem kombinierten potenziellen Wert von 29 Millionen USD.
- Juni 2026: Brookfield Properties und Kinea Investimentos schlossen eine gemeinsame Fondsstruktur, Kinea Plataforma Residencial, ab, die auf 328 Millionen USD abzielt, um 22 Brookfield-Mehrfamilienprojekte mit mehr als 4.500 Wohneinheiten in ganz Brasilien zu erwerben.
- Juni 2026: QuintoAndar kündigte eine Investition von 345 Millionen USD in die Technologieinfrastruktur mit Schwerpunkt auf künstlicher Intelligenz über 2 Jahre an, begleitet von der Eröffnung seines neuen Hauptsitzes in São Paulo.


Berichtsumfang des südamerikanischen Built-to-Rent-Wohnimmobilienmarkts
| Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften |
| Zweckgebaute Mietwohnungen |
| Zweckgebaute Mieteinzelhäuser / Reihenhäuser |
| Eigenbetrieb |
| Drittanbieter-Betreiber |
| Hybrides Management |
| Premium / Luxus |
| Mittleres Marktsegment |
| Erschwinglicher Wohnraum und Arbeitnehmerwohnraum |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Übriges Südamerika |
| Nach Typ | Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften | |
| Zweckgebaute Mietwohnungen | |
| Zweckgebaute Mieteinzelhäuser / Reihenhäuser | |
| Nach Verwaltungsmodell | Eigenbetrieb |
| Drittanbieter-Betreiber | |
| Hybrides Management | |
| Nach Preissegment | Premium / Luxus |
| Mittleres Marktsegment | |
| Erschwinglicher Wohnraum und Arbeitnehmerwohnraum | |
| Nach Land | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Built-to-Rent-Wohnungen in Südamerika an?
Höhere Hürden beim Erwerb von Wohneigentum und eine wachsende Mieterbevölkerung unterstützen die Nachfrage. Brasilien verzeichnete im Jahr 2025 18,9 Millionen Mieterhaushalte, während Kolumbien mehr Mieter als Wohneigentümer hatte.
Wie groß ist der südamerikanische Built-to-Rent-Wohnimmobilienmarkt?
Der Sektor wurde im Jahr 2025 auf 1,33 Milliarden USD geschätzt und wird im Jahr 2026 auf 1,45 Milliarden USD beziffert. Es wird prognostiziert, dass er bis 2031 einen Wert von 2,28 Milliarden USD erreichen wird.
Welches südamerikanische Land hat die stärksten Wachstumsaussichten im Built-to-Rent-Bereich?
Kolumbien weist die stärkste prognostizierte Wachstumsrate auf Länderebene auf, mit einem CAGR von 11,8 % bis 2031. Die Zahl der Mieterhaushalte überstieg im Jahr 2025 die Zahl der selbst genutzten Eigenheime.
Welcher Built-to-Rent-Immobilientyp ist der größte in Südamerika?
Zweckgebaute Mietwohnungen sind der größte Typ mit einem Anteil von 45,8 % im Jahr 2025. Sie passen zur dichten städtischen Form der führenden Mietstädte.
Welches Verwaltungsmodell führt den Sektor an?
Drittanbieter-Betreiber führten im Jahr 2025 mit einem Anteil von 54,6 %. Hybrides Management ist das am schnellsten wachsende Modell mit einem prognostizierten CAGR von 10,7 % bis 2031.
Was hemmt die Built-to-Rent-Entwicklung in Südamerika?
Hohe Zinssätze, Entwicklungskosten, begrenzte Betriebskapazität außerhalb der Kernstädte, Landknappheit und die Erschwinglichkeit für Mieter bleiben die wichtigsten Einschränkungen.
Seite zuletzt aktualisiert am:



