
Taille et part du marché résidentiel Built To Rent en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
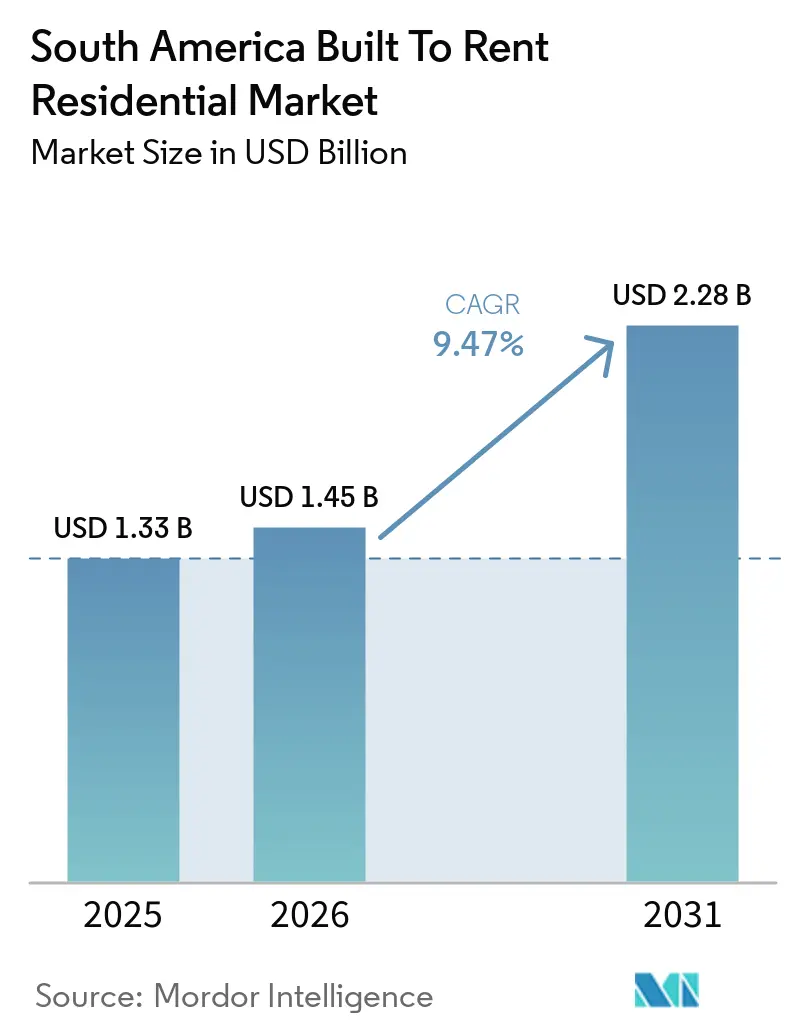
| Taille du marché de l'année de base (2025) | 1.33 Milliards de dollars |
| Taille du Marché (2026) | 1.45 Milliards de dollars |
| Taille du Marché (2031) | 2.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.47 % |
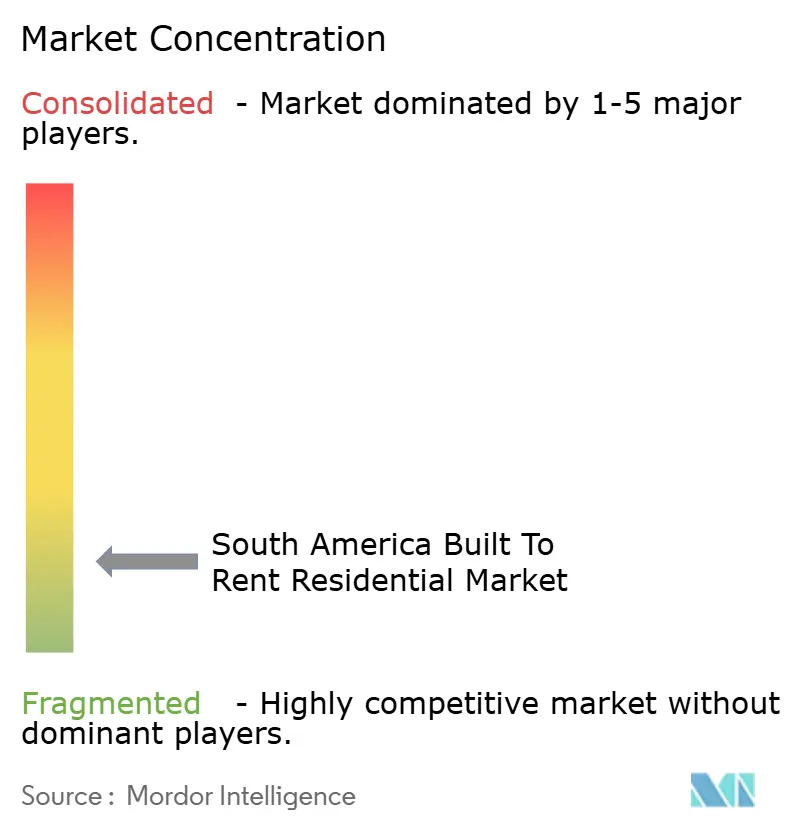
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché résidentiel Built To Rent en Amérique du Sud par Mordor Intelligence
La taille du marché résidentiel Built To Rent en Amérique du Sud devrait passer de 1,33 milliard USD en 2025 et 1,45 milliard USD en 2026 à 2,28 milliards USD d'ici 2031, enregistrant un CAGR de 9,47 % entre 2026 et 2031.
Le marché résidentiel Built To Rent en Amérique du Sud est en expansion, la location devenant un choix de logement à long terme pour les ménages qui ne peuvent pas facilement financer l'achat d'un bien immobilier. Le Brésil reste le centre de l'activité institutionnelle existante, tandis que la Colombie offre les meilleures perspectives de croissance nationale, car la location a dépassé l'accession à la propriété. Les coûts d'emprunt élevés créent un environnement de développement difficile, mais ils élargissent également le bassin de ménages qui restent dans le parc locatif. Les investisseurs se concentrent sur des actifs gérés de manière professionnelle, car la standardisation des baux, les services aux locataires et le reporting de performance soutiennent la détention de portefeuilles. Le marché résidentiel Built To Rent en Amérique du Sud dispose également d'une marge d'expansion au-delà des grandes villes de la région, à mesure que les capacités opérationnelles, les équipes locales et les canaux de financement se développent.
Points clés du rapport
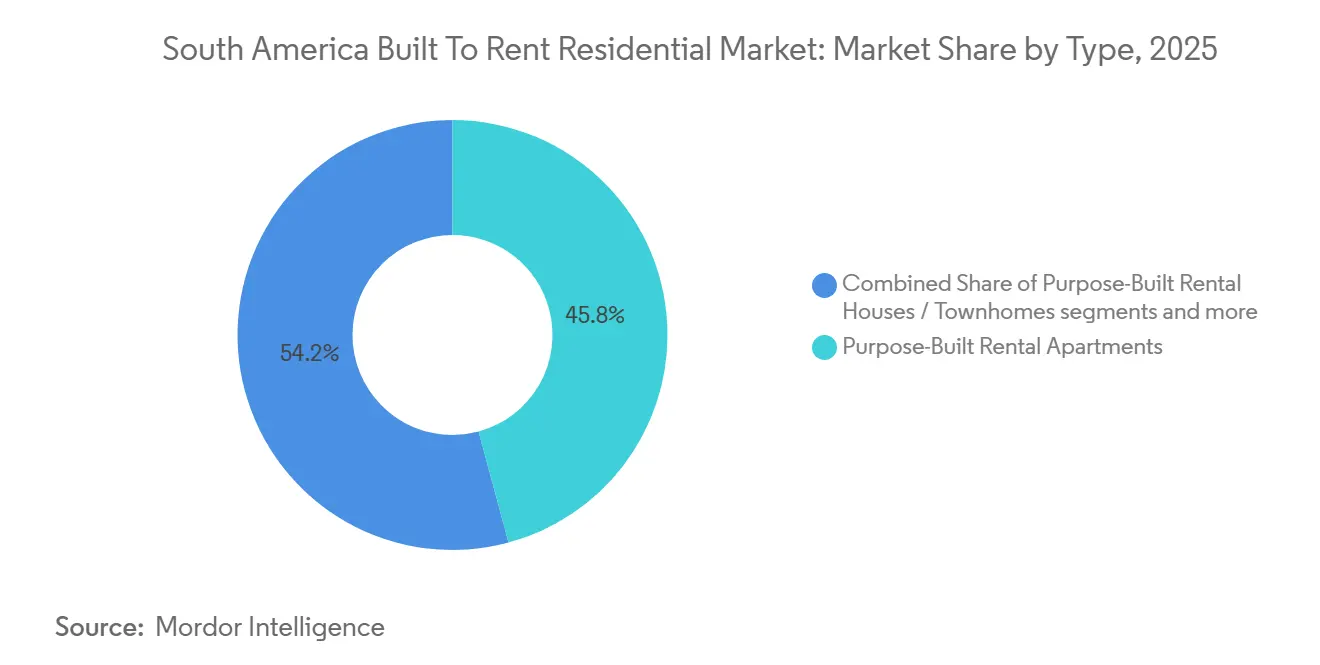
- Par type, les appartements locatifs construits à cet effet détenaient 45,8 % du marché résidentiel Built To Rent en Amérique du Sud en 2025, tandis que le Built To Rent unifamilial / les communautés Built To Rent devraient croître à un CAGR de 11,2 % jusqu'en 2031.
- Par modèle de gestion, les opérateurs tiers représentaient 54,6 % de la part du marché résidentiel Built To Rent en Amérique du Sud en 2025, tandis que la gestion hybride devrait se développer à un CAGR de 10,7 % jusqu'en 2031.
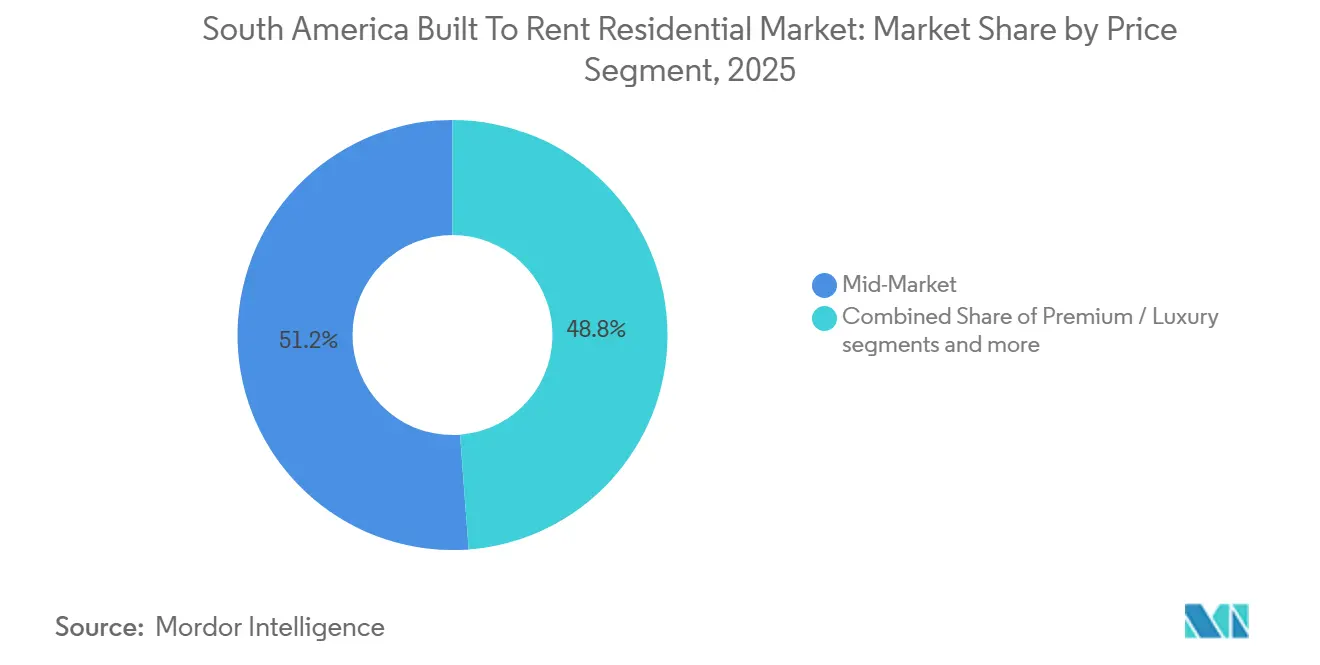
- Par segment de prix, les produits de marché intermédiaire représentaient 51,2 % de la taille du marché résidentiel Built To Rent en Amérique du Sud en 2025, tandis que le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 11,0 % jusqu'en 2031.
- Par pays, le Brésil représentait 67,5 % de la taille du marché résidentiel Built To Rent en Amérique du Sud en 2025, tandis que la Colombie devrait croître à un CAGR de 11,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché résidentiel Built To Rent en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le retard dans l'accession à la propriété dû à la pression sur l'accessibilité des prêts hypothécaires prolonge la demande locative | +3.2% | Brésil, Colombie, Chili | Court terme (≤ 2 ans) |
| La demande institutionnelle de revenus résidentiels récurrents soutient l'investissement BTR | +2.1% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| La prédominance de la location dans le régime d'occupation du logement renforce l'adoption du BTR | +1.4% | Colombie, Brésil, Argentine | Moyen terme (2-4 ans) |
| La professionnalisation des opérations locatives soutient la croissance institutionnelle du BTR | +0.9% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Les modèles de location numérique et de séjour flexible améliorent l'accessibilité à la location | +0.7% | Brésil, Colombie, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| La réutilisation adaptative des bâtiments urbains sous-utilisés élargit l'offre BTR | +0.5% | Brésil, Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le retard dans l'accession à la propriété dû à la pression sur l'accessibilité des prêts hypothécaires prolonge la demande locative
L'accès à la propriété s'est affaibli au Brésil, offrant au marché résidentiel Built To Rent en Amérique du Sud une base plus large de locataires à long terme. La propriété entièrement payée est passée de 66,8 % des ménages brésiliens en 2016 à 60,2 % en 2025, tandis que le logement locatif a augmenté de 18,4 % à 23,8 % sur la même période[1]Instituto Brasileiro de Geografia e Estatística, "Les logements locatifs ont augmenté de plus de 50 % depuis 2016," IBGE Agência de Notícias, nada.ibge.gov.br. Le Brésil comptait 18,9 millions de ménages locataires en 2025, et les logements locatifs avaient augmenté de 54,1 % depuis 2016. Des mensualités hypothécaires plus élevées ont rendu la location plus pratique pour de nombreux ménages urbains, en particulier ceux qui recherchent des logements à prix intermédiaire à proximité des centres d'emploi. Une enquête QuintoAndar de 2025 a révélé que 41 % des répondants identifiaient le manque d'apport personnel comme leur principal obstacle à l'achat, tandis que 21 % pointaient les taux d'intérêt[2]QuintoAndar, "La génération Z mène le rêve de l'accession à la propriété au Brésil," QuintoAndar Newsroom, quintoandar.com.br. Ce groupe de locataires peut soutenir la demande de logements gérés de manière professionnelle, car il comprend des ménages disposant de revenus et d'une capacité de crédit, mais d'un accès limité à la propriété.
La demande institutionnelle de revenus résidentiels récurrents soutient l'investissement BTR
Le capital institutionnel devient de plus en plus important pour le marché résidentiel Built To Rent en Amérique du Sud, car les logements locatifs peuvent générer des revenus récurrents à travers les cycles économiques. Le régulateur des valeurs mobilières du Brésil fournit des règles de gouvernance pour les fonds d'investissement immobilier par le biais de la Résolution 175, qui soutient des structures plus claires pour l'investissement institutionnel dans l'immobilier[3]Comissão de Valores Mobiliários, "Résolution 175," Comissão de Valores Mobiliários, conteudo.cvm.gov.br. Ces fonds peuvent offrir aux promoteurs une voie de sortie une fois qu'un portefeuille locatif atteint une échelle opérationnelle. Les taux d'intérêt élevés limitent la faisabilité du développement, mais ils soutiennent également la demande locative en maintenant le coût de l'accession à la propriété élevé pour un plus grand bassin de ménages. Cette relation rend l'occupation stable et la fidélisation des locataires importantes pour les investisseurs évaluant de longues périodes de détention. L'opportunité reste la plus forte là où les opérateurs peuvent associer le capital d'investissement à des capacités fiables de location, de maintenance et de services aux résidents.
La prédominance de la location dans le régime d'occupation du logement renforce l'adoption du BTR
La Colombie est devenue une zone de croissance centrale pour le marché résidentiel Built To Rent en Amérique du Sud, car la location dépasse désormais l'accession à la propriété dans le pays. La Colombie comptait 7,3 millions de ménages locataires et 7,1 millions de logements occupés par leurs propriétaires en 2025. La part locative du pays a atteint 40,8 % des ménages en 2025, prolongeant une augmentation pluriannuelle de la dépendance à la location. Bogotá et Medellín sont les principaux sites pour les pipelines locatifs institutionnels, car ils combinent de grandes populations avec des services urbains établis. La réduction de la taille des ménages et les limites d'accès aux prêts hypothécaires soutiennent également le besoin d'un parc locatif géré de manière professionnelle. Les promoteurs entrant dans ce contexte doivent adapter la conception des unités et les loyers aux budgets des ménages plutôt que de s'appuyer uniquement sur des appartements haut de gamme.
La professionnalisation des opérations locatives soutient la croissance institutionnelle du BTR
La gestion professionnelle soutient le marché résidentiel Built To Rent en Amérique du Sud en offrant aux investisseurs un modèle opérationnel plus cohérent que la propriété fragmentée entre bailleurs individuels. Des baux standardisés, la collecte des loyers, les programmes de maintenance et les services aux résidents peuvent réduire la variabilité opérationnelle entre les immeubles. Le Grand Santiago a terminé 2025 avec 183 immeubles multifamiliaux en exploitation, 44 020 unités et un taux d'occupation de 95,2 % au quatrième trimestre. La base opérationnelle du Chili montre comment un modèle de gestion mature peut soutenir l'occupation sur un grand portefeuille locatif. Les opérateurs ont encore besoin de rapports plus cohérents sur les coûts, le revenu net d'exploitation et les vacances pour faciliter les comparaisons pour les nouveaux investisseurs. La prochaine étape du développement du marché dépend de l'extension de ces normes opérationnelles au-delà d'un petit nombre de villes leaders.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les taux d'intérêt locaux élevés et les coûts de développement réduisent la faisabilité des projets | -2.8% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| La capacité opérationnelle institutionnelle limitée restreint l'expansion au-delà des grandes villes | -1.6% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| L'inflation des coûts de construction et la rareté des terrains urbains contraignent la nouvelle offre | -1.3% | Brésil, Colombie, Chili | Long terme (≥ 4 ans) |
| L'accessibilité financière des locataires et la volatilité du crédit limitent le potentiel de fixation des loyers | -1% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les taux d'intérêt locaux élevés et les coûts de développement réduisent la faisabilité des projets
Les taux d'intérêt élevés restent une contrainte directe sur le marché résidentiel Built To Rent en Amérique du Sud, car ils augmentent les coûts de développement et de financement. Le taux Selic du Brésil a été réduit de 15 % à 14,3 % en juin 2026, mais il reste élevé pour les promoteurs utilisant le crédit aux taux du marché. Des coûts de financement plus élevés réduisent l'écart entre les revenus locatifs attendus et les rendements exigés par les investisseurs. Les projets avec de longues périodes de construction sont plus exposés, car les frais de financement continuent avant que les logements ne génèrent des loyers. Les opérateurs plus importants peuvent souvent gérer cette pression plus efficacement, car ils disposent de relations en capital plus profondes et de portefeuilles établis. Les programmes abordables peuvent réduire une partie de l'exposition, bien que les projets Built To Rent aux prix du marché ne bénéficient pas du même soutien.
La capacité opérationnelle institutionnelle limitée restreint l'expansion au-delà des grandes villes
La profondeur limitée des équipes opérationnelles locales ralentit le marché résidentiel Built To Rent en Amérique du Sud en dehors de ses principales villes. Le parc multifamilial géré de manière professionnelle au Brésil est concentré à São Paulo, ce qui laisse de nombreuses villes régionales à un stade de développement antérieur. Les nouveaux entrants dans les sites secondaires doivent recruter des équipes de location et de gestion immobilière, établir des réseaux de maintenance et sensibiliser les locataires locaux. Ces étapes peuvent augmenter le risque initial de vacance et retarder l'atteinte de l'échelle opérationnelle complète. Le Grand Santiago dispose également d'une base multifamiliale fortement concentrée, malgré le modèle locatif plus mature du Chili. L'expansion dépendra de la constitution de capacités institutionnelles avant que le capital ne soit engagé dans de nouveaux pipelines à l'échelle des villes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les appartements locatifs construits à cet effet dominent la part de marché, tandis que le Built To Rent unifamilial / les communautés Built To Rent croissent plus rapidement
Les appartements locatifs construits à cet effet détenaient 45,8 % de la part du marché résidentiel Built To Rent en Amérique du Sud en 2025. Leur position dominante reflète le besoin de formats de logement denses dans les grands centres urbains, notamment là où les parcelles foncières sont limitées et l'emploi est concentré. São Paulo est bien adaptée au développement locatif vertical, car sa forme urbaine soutient des projets à plus haute densité. Le Chili offre également un cadre multifamilial établi, avec 183 immeubles en exploitation dans le Grand Santiago à la fin de 2025. Les appartements construits à cet effet peuvent être gérés avec des systèmes communs de location, de maintenance et de services sur de nombreuses unités. Cette structure offre aux propriétaires institutionnels un moyen pratique de standardiser les opérations quotidiennes.
Le Built To Rent unifamilial / les communautés Built To Rent devraient croître à un CAGR de 11,2 % jusqu'en 2031. Ces formats peuvent servir les locataires familiaux qui ont besoin de plus d'espace de vie ou d'espaces extérieurs privés que de nombreux projets d'appartements urbains ne peuvent en offrir. Ils peuvent être plus réalisables dans les couloirs de banlieue et les villes secondaires où les coûts fonciers sont plus bas. Le format donne aux investisseurs accès à une demande qui n'est pas pleinement satisfaite par les portefeuilles axés sur les appartements. Les investissements dans les transports peuvent améliorer l'attractivité des sites de banlieue en maintenant les liens avec les emplois et les services. La croissance dépendra de la question de savoir si les infrastructures locales, l'offre foncière et les systèmes de gestion immobilière se développent conjointement.


Par modèle de gestion : les opérateurs tiers dominent la part de marché, tandis que la gestion hybride croît plus rapidement
Les opérateurs tiers détenaient 54,6 % du modèle de gestion en 2025. Le modèle sépare la propriété d'un bien immobilier de son exploitation quotidienne, ce qui peut aider les investisseurs à évaluer la performance grâce à un partenaire opérateur dédié. Il soutient également la standardisation des baux et des services aux résidents sur l'ensemble d'un portefeuille. Un gestionnaire spécialisé peut fournir des systèmes et une expérience qu'un nouveau propriétaire d'actif ne possède pas encore. Cet arrangement est particulièrement pertinent tant que de nombreux portefeuilles régionaux sont encore de petite taille et que les références opérationnelles se développent. Une meilleure divulgation et un reporting cohérent resteront nécessaires pour que ce modèle gagne une acceptation institutionnelle plus large.
La gestion hybride devrait croître à un CAGR de 10,7 % jusqu'en 2031. Elle combine la location en interne et les relations avec les locataires avec la maintenance externalisée, la technologie ou les services communautaires. Cette approche peut aider les propriétaires à conserver le contrôle sur la tarification et les données des résidents tout en faisant appel à des spécialistes externes pour des fonctions sélectionnées. Housi opère avec des partenaires dans 17 États brésiliens tout en maintenant la technologie et les normes opérationnelles au sein de sa plateforme. La structure peut aider une plateforme à entrer dans davantage de sites sans reproduire chaque fonction de soutien local. Son succès dépend d'une répartition claire des responsabilités entre le propriétaire, l'équipe de location et les prestataires externalisés.
Par segment de prix : le marché intermédiaire domine la part de marché, tandis que le logement abordable et pour la main-d'œuvre croît plus rapidement
Les produits locatifs de marché intermédiaire représentaient 51,2 % de la part du marché résidentiel Built To Rent en Amérique du Sud en 2025. Cette position reflète le grand groupe de ménages urbains qui ne sont pas éligibles au logement social mais font face à des obstacles à l'accession à la propriété. Ces locataires ont besoin de logements qui restent accessibles tout en offrant un service et une maintenance prévisibles. Brookfield a concentré une grande partie de son portefeuille multifamilial brésilien sur les locataires de classe B et de classe C, avec des loyers mensuels compris entre 350 USD et 525 USD en 2026. La demande de marché intermédiaire offre aux opérateurs un large bassin de locataires, bien que la tarification des loyers doive rester alignée sur les revenus locaux. Les produits premium ont une base adressable plus petite, mais ils peuvent soutenir la location d'entreprise et des revenus plus élevés par unité.
Le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 11 % jusqu'en 2031. Les partenariats public-privé peuvent améliorer la faisabilité des projets lorsque les organismes publics contribuent des terrains, un soutien locatif ou des structures de financement. Le Bureau des Nations Unies pour les services d'appui aux projets travaille avec le gouvernement fédéral brésilien et la Caixa Econômica Federal sur 5 modèles de partenariat public-privé pour le logement locatif abordable. Le programme Tô em Casa de São Paulo fournit aux familles éligibles des bons de location couvrant jusqu'à 75 % du loyer. Ces outils peuvent réduire la pression de paiement des locataires et rendre les projets à loyer plus bas plus viables pour les opérateurs privés. Le segment nécessitera une coordination étroite entre les promoteurs, les municipalités et les institutions de financement du logement.
Analyse géographique
Le Brésil détenait 67,5 % de la part du marché résidentiel Built To Rent en Amérique du Sud en 2025. Le pays dispose de la plus grande base de ménages locataires de la région, avec 18,9 millions de ménages locataires en 2025. Sa position forte reflète la profondeur du capital institutionnel et la concentration du parc multifamilial construit à cet effet à São Paulo. Brookfield prévoyait d'exploiter plus de 4 000 unités Built To Rent dans 33 projets dans 8 villes brésiliennes d'ici la fin de 2026. São Paulo reste le marché central, tandis que Belo Horizonte, Curitiba et Rio de Janeiro offrent les prochains sites pour l'expansion du portefeuille.
La Colombie devrait enregistrer un CAGR de 11,8 % jusqu'en 2031, le taux de croissance national le plus rapide de la région. Son évolution du régime d'occupation du logement est au cœur de ces perspectives, avec 7,3 millions de ménages locataires dépassant les 7,1 millions de logements occupés par leurs propriétaires enregistrés en 2025. Bogotá et Medellín sont les villes leaders pour l'activité Built To Rent en raison de leurs grandes populations locataires et de leur demande urbaine établie. Barranquilla peut offrir un point d'entrée à moindre coût à mesure que le marché résidentiel Built To Rent en Amérique du Sud s'étend au-delà des principales zones métropolitaines. Les conditions politiques et de financement locales influenceront la rapidité avec laquelle le pipeline deviendra opérationnel.
Le Chili dispose de la base opérationnelle la plus développée de la région, avec 183 immeubles multifamiliaux et 44 020 unités dans le Grand Santiago à la fin de 2025. Le marché résidentiel Built To Rent en Amérique du Sud a enregistré un taux d'occupation de 95,2 % au Chili au cours du quatrième trimestre de 2025, soutenant le cas du logement locatif géré. L'Argentine reste plus petite, car les conditions monétaires et de financement limitent l'investissement institutionnel. Le Pérou, l'Équateur, l'Uruguay et d'autres pays sont encore des marchés en phase précoce, car les infrastructures institutionnelles et la profondeur des marchés de capitaux sont moins développées.
Paysage concurrentiel
Le marché résidentiel Built To Rent en Amérique du Sud reste fragmenté, bien qu'un groupe limité d'opérateurs institutionnels soit en train de développer une échelle dans le logement géré de manière professionnelle. Brookfield Properties et Greystar Real Estate Partners, LLC comptent parmi les plateformes internationales les plus visibles au Brésil. Le secteur locatif informel reste dominé par les bailleurs individuels. Les grandes plateformes cherchent à développer leur échelle par le biais du développement, des acquisitions, des rénovations et des systèmes opérationnels professionnels. La concentration du marché reste limitée, car l'inventaire locatif institutionnel est encore faible par rapport au parc total de logements locatifs de la région.
Brookfield a élargi son modèle opérationnel en acquérant Tabas, une société de technologie locative qui soutient les séjours flexibles et la gestion des locataires. En juin 2026, Brookfield Properties et Kinea Investimentos ont clôturé le fonds Kinea Plataforma Residencial, ciblant 328 millions USD pour 22 projets et plus de 4 500 unités au Brésil. Greystar, Cyrela Brazil Realty S.A. Empreendimentos e Participações et le Conseil d'administration du régime de retraite du Canada ont engagé 862 millions USD pour développer 40 immeubles multifamiliaux d'ici 2029. Ces mouvements montrent que les opérateurs plus importants utilisent des coentreprises et des véhicules d'investissement dédiés pour financer leur expansion. Le marché résidentiel Built To Rent en Amérique du Sud devrait favoriser les plateformes qui combinent l'accès au capital avec des équipes opérationnelles locales établies.
Les plateformes nationales utilisent des approches distinctes pour répondre aux différents groupes de locataires. Vila 11 se concentre sur les locataires à revenus intermédiaires, tandis que JFL Living sert les locataires premium et la demande de location d'entreprise. Yuca passe des opérations de place de marché au développement construit à cet effet pour capter les rendements au stade du développement. QuintoAndar a annoncé un investissement technologique de 345 millions USD en juin 2026, axé sur l'intelligence artificielle et les systèmes locatifs associés.
Leaders du secteur résidentiel Built To Rent en Amérique du Sud
Greystar Real Estate Partners, LLC
Brookfield Properties
Cyrela Brazil Realty S.A. Empreendimentos e Participações
MRV&CO
Vila 11
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : MRV&CO a signé un protocole d'accord avec JiveMauá Real Estate pour structurer la vente de 3 actifs multifamiliaux Luggo, Luggo Pampulha, Luggo Mauá et Luggo Samambaia, avec une valeur potentielle combinée de 29 millions USD.
- Juin 2026 : Brookfield Properties et Kinea Investimentos ont clôturé une structure de fonds commun, Kinea Plataforma Residencial, ciblant 328 millions USD pour acquérir 22 projets multifamiliaux Brookfield comprenant plus de 4 500 unités résidentielles au Brésil.
- Juin 2026 : QuintoAndar a annoncé un investissement de 345 millions USD dans l'infrastructure technologique axée sur l'intelligence artificielle sur 2 ans, parallèlement à l'ouverture de son nouveau siège social à São Paulo.


Périmètre du rapport sur le marché résidentiel Built To Rent en Amérique du Sud
| Built To Rent multifamilial |
| Built To Rent unifamilial / communautés Built To Rent |
| Appartements locatifs construits à cet effet |
| Maisons / maisons de ville locatives construites à cet effet |
| Opérateur en interne |
| Opérateur tiers |
| Gestion hybride |
| Premium / luxe |
| Marché intermédiaire |
| Logement abordable et pour la main-d'œuvre |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Reste de l'Amérique du Sud |
| Par type | Built To Rent multifamilial |
| Built To Rent unifamilial / communautés Built To Rent | |
| Appartements locatifs construits à cet effet | |
| Maisons / maisons de ville locatives construites à cet effet | |
| Par modèle de gestion | Opérateur en interne |
| Opérateur tiers | |
| Gestion hybride | |
| Par segment de prix | Premium / luxe |
| Marché intermédiaire | |
| Logement abordable et pour la main-d'œuvre | |
| Par pays | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de logements Built To Rent en Amérique du Sud ?
Des obstacles plus élevés à l'accession à la propriété et une population locataire croissante soutiennent la demande. Le Brésil comptait 18,9 millions de ménages locataires en 2025, tandis que la Colombie comptait plus de locataires que de propriétaires occupants.
Quelle est la taille du marché résidentiel Built To Rent en Amérique du Sud ?
Le secteur était évalué à 1,33 milliard USD en 2025 et est estimé à 1,45 milliard USD en 2026. Il devrait atteindre 2,28 milliards USD d'ici 2031.
Quel pays d'Amérique du Sud présente les meilleures perspectives de croissance Built To Rent ?
La Colombie présente les meilleures prévisions de croissance nationale, avec un CAGR de 11,8 % jusqu'en 2031. Son nombre de ménages locataires a dépassé son nombre de ménages propriétaires occupants en 2025.
Quel type de propriété Built To Rent est le plus important en Amérique du Sud ?
Les appartements locatifs construits à cet effet sont le type le plus important, avec une part de 45,8 % en 2025. Ils s'adaptent à la forme urbaine dense des principales villes locatives.
Quel modèle de gestion domine le secteur ?
Les opérateurs tiers étaient en tête avec une part de 54,6 % en 2025. La gestion hybride est le modèle à la croissance la plus rapide, avec un CAGR projeté de 10,7 % jusqu'en 2031.
Qu'est-ce qui freine le développement Built To Rent en Amérique du Sud ?
Les taux d'intérêt élevés, les coûts de développement, la capacité opérationnelle limitée en dehors des grandes villes, la rareté des terrains et l'accessibilité financière des locataires restent les principales contraintes.
Dernière mise à jour de la page le:



