
Tamaño y Participación del Mercado Residencial de Alquiler con Fines de Arrendamiento en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
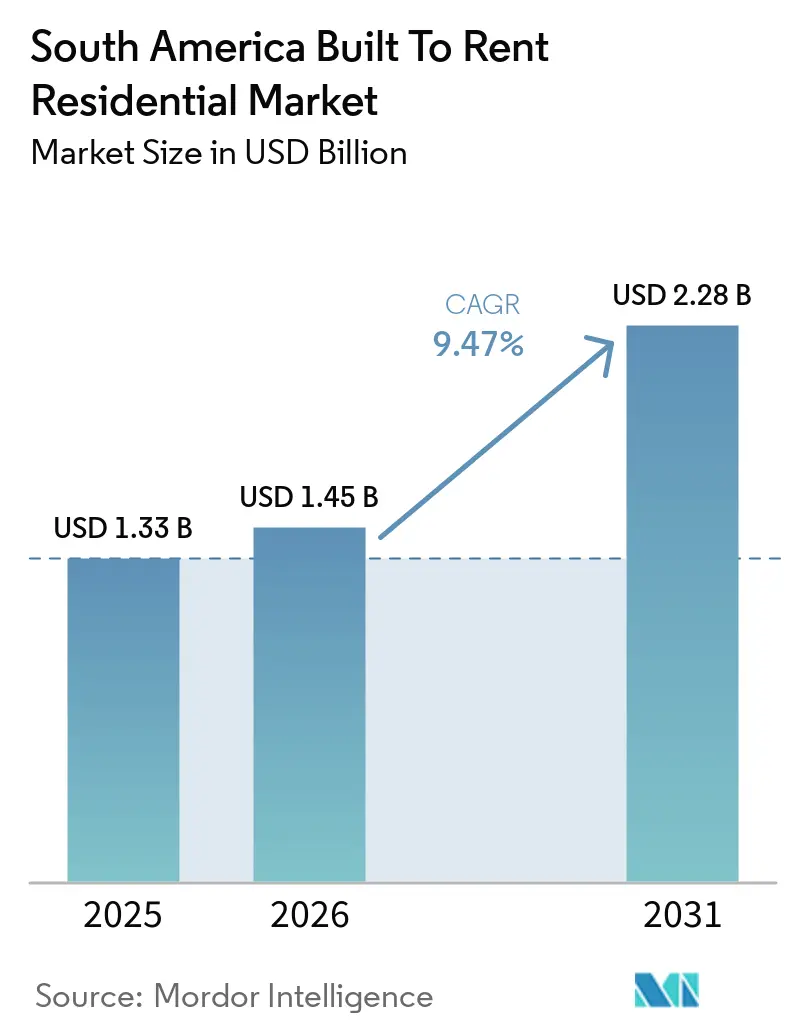
| Tamaño del mercado en el año base (2025) | 1.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.47 % |
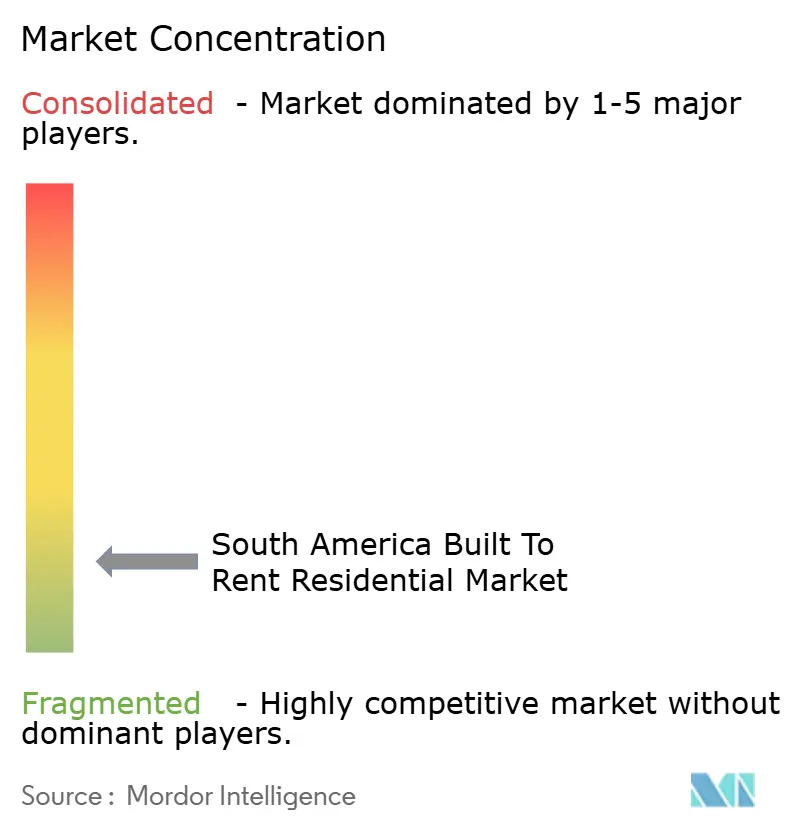
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Residencial de Alquiler con Fines de Arrendamiento en América del Sur por Mordor Intelligence
Se proyecta que el tamaño del Mercado Residencial de Alquiler con Fines de Arrendamiento en América del Sur se expanda desde 1,33 mil millones de USD en 2025 y 1,45 mil millones de USD en 2026 hasta 2,28 mil millones de USD en 2031, registrando una CAGR del 9,47% entre 2026 y 2031.
El mercado residencial de alquiler con fines de arrendamiento en América del Sur se está expandiendo a medida que el arrendamiento se convierte en una opción de vivienda a largo plazo para los hogares que no pueden financiar fácilmente la compra de una vivienda. Brasil sigue siendo el centro de la actividad institucional existente, mientras que Colombia ofrece las perspectivas de crecimiento por país más sólidas porque el arrendamiento ha superado a la ocupación en propiedad. Los altos costos de endeudamiento crean un entorno de desarrollo difícil, pero también amplían el grupo de hogares que permanecen en viviendas de alquiler. Los inversores se concentran en activos gestionados profesionalmente porque el arrendamiento estandarizado, el servicio al inquilino y los informes de desempeño respaldan la propiedad de carteras. El mercado residencial de alquiler con fines de arrendamiento en América del Sur también tiene margen para expandirse más allá de las ciudades principales de la región a medida que se desarrollen la capacidad operativa, los equipos locales y los canales de financiamiento.
Conclusiones Clave del Informe
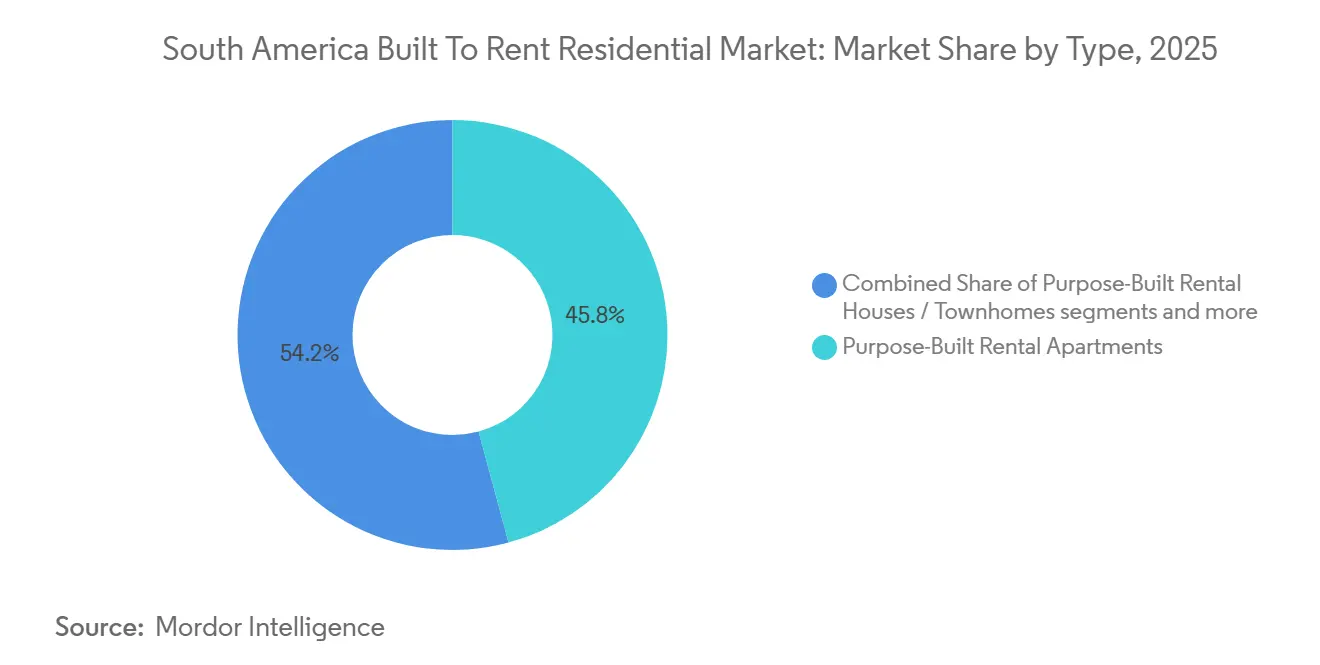
- Por tipo, los apartamentos de alquiler de construcción específica representaron el 45,8% del mercado residencial de alquiler con fines de arrendamiento en América del Sur en 2025, mientras que se prevé que el alquiler con fines de arrendamiento unifamiliar / comunidades de alquiler con fines de arrendamiento crezca a una CAGR del 11,2% hasta 2031.
- Por modelo de gestión, los operadores externos representaron el 54,6% de la participación del mercado residencial de alquiler con fines de arrendamiento en América del Sur en 2025, mientras que se proyecta que la gestión híbrida se expanda a una CAGR del 10,7% hasta 2031.
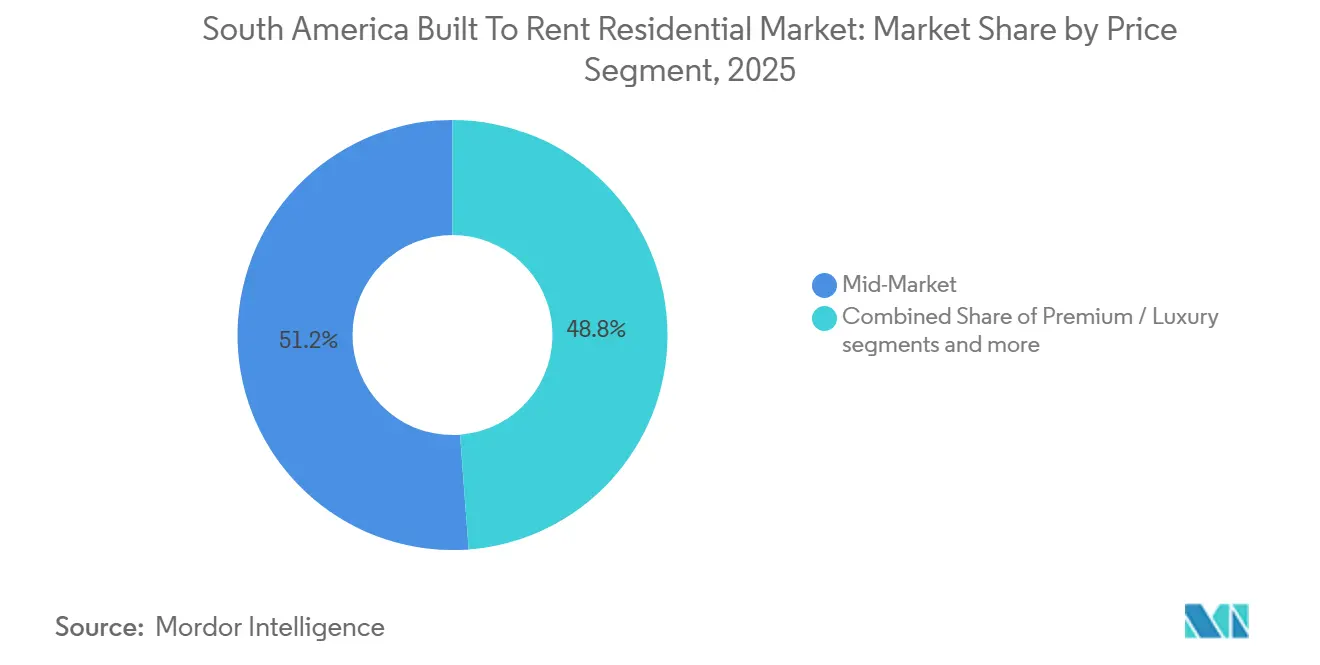
- Por segmento de precio, los productos de mercado medio representaron el 51,2% del tamaño del mercado residencial de alquiler con fines de arrendamiento en América del Sur en 2025, mientras que se prevé que la vivienda asequible y para la fuerza laboral crezca a una CAGR del 11,0% hasta 2031.
- Por país, Brasil representó el 67,5% del tamaño del mercado residencial de alquiler con fines de arrendamiento en América del Sur en 2025, mientras que se prevé que Colombia crezca a una CAGR del 11,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Residencial de Alquiler con Fines de Arrendamiento en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Retraso en la Adquisición de Vivienda por la Presión sobre la Asequibilidad Hipotecaria Amplía la Demanda de Alquiler | +3.2% | Brasil, Colombia, Chile | Corto plazo (≤ 2 años) |
| La Demanda Institucional de Ingresos Residenciales Recurrentes Respalda la Inversión en Alquiler con Fines de Arrendamiento | +2.1% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| La Tenencia de Vivienda con Mayoría de Arrendatarios Fortalece la Adopción del Alquiler con Fines de Arrendamiento | +1.4% | Colombia, Brasil, Argentina | Mediano plazo (2-4 años) |
| La Profesionalización de las Operaciones de Alquiler Respalda el Crecimiento Institucional del Alquiler con Fines de Arrendamiento | +0.9% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| El Arrendamiento Digital y los Modelos de Estadía Flexible Mejoran la Accesibilidad al Alquiler | +0.7% | Brasil, Colombia, Resto de América del Sur | Corto plazo (≤ 2 años) |
| La Reutilización Adaptativa de Edificios Urbanos Infrautilizados Amplía la Oferta de Alquiler con Fines de Arrendamiento | +0.5% | Brasil, Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Retraso en la Adquisición de Vivienda por la Presión sobre la Asequibilidad Hipotecaria Amplía la Demanda de Alquiler
El acceso a la propiedad de vivienda se ha debilitado en Brasil, lo que otorga al mercado residencial de alquiler con fines de arrendamiento en América del Sur una base más amplia de arrendatarios a largo plazo. La propiedad de vivienda totalmente pagada cayó del 66,8% de los hogares brasileños en 2016 al 60,2% en 2025, mientras que la vivienda en alquiler aumentó del 18,4% al 23,8% en el mismo período[1]Instituto Brasileiro de Geografia e Estatística, "Las Unidades de Vivienda en Alquiler Crecieron Más del 50% Desde 2016," IBGE Agência de Notícias, nada.ibge.gov.br. Brasil contaba con 18,9 millones de hogares en alquiler en 2025, y las unidades en alquiler habían aumentado un 54,1% desde 2016. Los pagos hipotecarios más altos han hecho que el alquiler sea más práctico para muchos hogares urbanos, especialmente aquellos que buscan viviendas de precio medio cerca de los centros de empleo. Una encuesta de QuintoAndar de 2025 encontró que el 41% de los encuestados identificó la falta de fondos para el pago inicial como su principal barrera de compra, mientras que el 21% señaló las tasas de interés[2]QuintoAndar, "La Generación Z Lidera el Sueño de la Propiedad de Vivienda en Brasil," QuintoAndar Newsroom, quintoandar.com.br. Este grupo de inquilinos puede respaldar la demanda de viviendas gestionadas profesionalmente porque incluye hogares con ingresos y capacidad crediticia pero con acceso limitado a la propiedad.
La Demanda Institucional de Ingresos Residenciales Recurrentes Respalda la Inversión en Alquiler con Fines de Arrendamiento
El capital institucional se está volviendo más importante para el mercado residencial de alquiler con fines de arrendamiento en América del Sur porque las viviendas en alquiler pueden proporcionar ingresos recurrentes a lo largo de los ciclos económicos. El regulador de valores de Brasil proporciona normas de gobernanza para los fondos de inversión inmobiliaria a través de la Resolución 175, que respalda estructuras más claras para la inversión institucional en propiedades[3]Comissão de Valores Mobiliários, "Resolución 175," Comissão de Valores Mobiliários, conteudo.cvm.gov.br. Estos fondos pueden ofrecer a los promotores una vía de salida una vez que una cartera de alquiler alcanza la escala operativa. Las altas tasas de interés limitan la viabilidad del desarrollo, pero también sostienen la demanda de alquiler al mantener costosa la propiedad de vivienda para un mayor grupo de hogares. Esta relación hace que la ocupación estable y la retención de inquilinos sean importantes para los inversores que evalúan períodos de tenencia prolongados. La oportunidad sigue siendo más sólida donde los operadores pueden combinar capital de inversión con capacidades confiables de arrendamiento, mantenimiento y servicio al residente.
La Tenencia de Vivienda con Mayoría de Arrendatarios Fortalece la Adopción del Alquiler con Fines de Arrendamiento
Colombia se ha convertido en un área de crecimiento central para el mercado residencial de alquiler con fines de arrendamiento en América del Sur porque el arrendamiento ahora supera a la propiedad de vivienda en el país. Colombia contabilizó 7,3 millones de hogares en alquiler y 7,1 millones de viviendas ocupadas por sus propietarios en 2025. La participación de alquiler del país alcanzó el 40,8% de los hogares en 2025, extendiendo un aumento plurianual en la dependencia del alquiler. Bogotá y Medellín son las principales ubicaciones para las carteras institucionales de alquiler porque combinan grandes poblaciones con servicios urbanos establecidos. Los tamaños de hogar más pequeños y los límites en el acceso a hipotecas también respaldan la necesidad de viviendas en alquiler gestionadas profesionalmente. Los promotores que ingresan a este entorno deben adaptar el diseño de las unidades y los alquileres a los presupuestos de los hogares en lugar de depender únicamente de apartamentos premium.
La Profesionalización de las Operaciones de Alquiler Respalda el Crecimiento Institucional del Alquiler con Fines de Arrendamiento
La gestión profesional respalda el mercado residencial de alquiler con fines de arrendamiento en América del Sur al ofrecer a los inversores un modelo operativo más consistente que la propiedad fragmentada de arrendadores. Los contratos de arrendamiento estandarizados, la recaudación de alquileres, los programas de mantenimiento y los servicios al residente pueden reducir la variación operativa entre edificios. El Gran Santiago terminó 2025 con 183 edificios multifamiliares en operación, 44.020 unidades y una tasa de ocupación del 95,2% en el cuarto trimestre. La base operativa de Chile muestra cómo un modelo de gestión maduro puede sostener la ocupación en una gran cartera de alquiler. Los operadores aún necesitan informes más consistentes sobre costos, ingresos operativos netos y vacantes para facilitar las comparaciones a los nuevos inversores. La siguiente etapa del desarrollo del mercado depende de extender estos estándares operativos más allá de un pequeño número de ciudades líderes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Altas Tasas de Interés Locales y los Costos de Desarrollo Reducen la Viabilidad de los Proyectos | -2.8% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| La Capacidad Operativa Institucional Limitada Restringe la Expansión Más Allá de las Ciudades Principales | -1.6% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| La Inflación en los Costos de Construcción y la Escasez de Suelo Urbano Limitan la Nueva Oferta | -1.3% | Brasil, Colombia, Chile | Largo plazo (≥ 4 años) |
| La Asequibilidad del Inquilino y la Volatilidad Crediticia Limitan el Potencial de Fijación de Precios de Alquiler | -1% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Altas Tasas de Interés Locales y los Costos de Desarrollo Reducen la Viabilidad de los Proyectos
Las altas tasas de interés siguen siendo una restricción directa sobre el mercado residencial de alquiler con fines de arrendamiento en América del Sur porque elevan los costos de desarrollo y financiamiento. La tasa Selic de Brasil se redujo del 15% al 14,3% en junio de 2026, pero sigue siendo elevada para los promotores que utilizan crédito a tasas de mercado. Los mayores costos de financiamiento reducen la diferencia entre los ingresos de alquiler esperados y los rendimientos que requieren los inversores. Los proyectos con largos períodos de construcción están más expuestos porque los gastos de financiamiento continúan antes de que las viviendas generen alquiler. Los operadores más grandes generalmente pueden manejar esta presión de manera más efectiva porque tienen relaciones de capital más profundas y carteras establecidas. Los programas asequibles pueden reducir cierta exposición, aunque los proyectos de alquiler con fines de arrendamiento a tasas de mercado no reciben el mismo apoyo.
La Capacidad Operativa Institucional Limitada Restringe la Expansión Más Allá de las Ciudades Principales
La profundidad limitada de los equipos operativos locales ralentiza el mercado residencial de alquiler con fines de arrendamiento en América del Sur fuera de sus principales ciudades. El parque multifamiliar gestionado profesionalmente de Brasil está concentrado en So Paulo, lo que deja a muchas ciudades regionales en una etapa más temprana de desarrollo. Los nuevos participantes en ubicaciones secundarias deben reclutar equipos de arrendamiento y gestión de propiedades, establecer redes de mantenimiento y generar conciencia entre los arrendatarios locales. Estos pasos pueden aumentar el riesgo inicial de vacantes y retrasar la escala operativa plena. El Gran Santiago también tiene una base multifamiliar muy concentrada, a pesar del modelo de alquiler más maduro de Chile. La expansión dependerá de desarrollar capacidad institucional antes de comprometer capital en nuevas carteras a nivel de ciudad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Apartamentos de Alquiler de Construcción Específica Lideran la Participación de Mercado, Mientras que el Alquiler con Fines de Arrendamiento Unifamiliar / Comunidades de Alquiler con Fines de Arrendamiento Crecen Más Rápido
Los apartamentos de alquiler de construcción específica representaron el 45,8% de la participación del mercado residencial de alquiler con fines de arrendamiento en América del Sur en 2025. Su posición de liderazgo refleja la necesidad de formatos de vivienda densa en los principales centros urbanos, particularmente donde las parcelas de terreno son limitadas y el empleo está concentrado. São Paulo es muy adecuada para el desarrollo de alquiler vertical porque su forma urbana respalda proyectos de mayor densidad. Chile también ofrece un entorno multifamiliar establecido, con 183 edificios en operación en el Gran Santiago a finales de 2025. Los apartamentos de construcción específica pueden gestionarse con sistemas comunes de arrendamiento, mantenimiento y servicio en muchas unidades. Esta estructura ofrece a los propietarios institucionales una forma práctica de estandarizar las operaciones diarias.
Se prevé que el alquiler con fines de arrendamiento unifamiliar / comunidades de alquiler con fines de arrendamiento crezca a una CAGR del 11,2% hasta 2031. Estos formatos pueden atender a arrendatarios familiares que necesitan más espacio habitable o áreas exteriores privadas de las que ofrecen muchos proyectos de apartamentos urbanos. Pueden ser más viables en corredores suburbanos y ciudades secundarias donde los costos del suelo son más bajos. El formato ofrece a los inversores acceso a una demanda que no está completamente atendida por las carteras centradas en apartamentos. La inversión en transporte puede mejorar el atractivo de las ubicaciones suburbanas al mantener los vínculos con el empleo y los servicios. El crecimiento dependerá de si la infraestructura local, la oferta de suelo y los sistemas de gestión de propiedades se desarrollan conjuntamente.


Por Modelo de Gestión: Los Operadores Externos Lideran la Participación de Mercado, Mientras que la Gestión Híbrida Crece Más Rápido
Los operadores externos representaron el 54,6% del modelo de gestión en 2025. El modelo separa la propiedad de un inmueble de su operación diaria, lo que puede ayudar a los inversores a evaluar el desempeño a través de un socio operativo dedicado. También respalda el arrendamiento estandarizado y los servicios al residente en toda una cartera. Un gestor especializado puede proporcionar sistemas y experiencia que un nuevo propietario de activos aún no posee. Este acuerdo es especialmente relevante mientras muchas carteras regionales siguen siendo pequeñas y los parámetros operativos están en desarrollo. Una mejor divulgación y una presentación de informes consistente seguirán siendo necesarias para que este modelo gane una aceptación institucional más amplia.
Se prevé que la gestión híbrida crezca a una CAGR del 10,7% hasta 2031. Combina el arrendamiento interno y las relaciones con los inquilinos con el mantenimiento, la tecnología o los servicios comunitarios externalizados. Este enfoque puede ayudar a los propietarios a mantener el control sobre los precios y los datos de los residentes mientras utilizan especialistas externos para funciones seleccionadas. Housi opera con socios en 17 estados brasileños manteniendo la tecnología y los estándares operativos dentro de su plataforma. La estructura puede ayudar a una plataforma a ingresar a más ubicaciones sin replicar cada función de soporte local. Su éxito depende de una responsabilidad clara entre el propietario, el equipo de arrendamiento y los proveedores externos.
Por Segmento de Precio: El Mercado Medio Lidera la Participación de Mercado, Mientras que la Vivienda Asequible y para la Fuerza Laboral Crece Más Rápido
Los productos de alquiler de mercado medio representaron el 51,2% de la participación del mercado residencial de alquiler con fines de arrendamiento en América del Sur en 2025. Esta posición refleja el gran grupo de hogares urbanos que no califican para vivienda social pero enfrentan barreras para la propiedad de vivienda. Estos arrendatarios necesitan viviendas que sigan siendo accesibles mientras ofrecen servicio y mantenimiento predecibles. Brookfield ha concentrado gran parte de su cartera multifamiliar brasileña en arrendatarios de clase B y clase C, con alquileres mensuales de entre 350 y 525 USD en 2026. La demanda del mercado medio ofrece a los operadores un amplio grupo de inquilinos, aunque los precios de alquiler deben mantenerse alineados con los ingresos locales. Los productos premium tienen una base direccionable más pequeña, pero pueden respaldar el arrendamiento corporativo y mayores ingresos por unidad.
Se prevé que la vivienda asequible y para la fuerza laboral crezca a una CAGR del 11% hasta 2031. Las asociaciones público-privadas pueden mejorar la viabilidad de los proyectos cuando los organismos públicos aportan suelo, apoyo al alquiler o estructuras de financiamiento. La Oficina de las Naciones Unidas de Servicios para Proyectos está trabajando con el gobierno federal de Brasil y Caixa Econômica Federal en 5 modelos de asociación público-privada para vivienda de alquiler asequible. El programa Tô em Casa de São Paulo proporciona a las familias elegibles vales de alquiler que cubren hasta el 75% del alquiler. Estas herramientas pueden reducir la presión de pago de los inquilinos y hacer que los proyectos de alquiler más bajo sean más viables para los operadores privados. El segmento requerirá una estrecha coordinación entre promotores, municipios e instituciones de financiamiento de vivienda.
Análisis Geográfico
Brasil representó el 67,5% de la participación del mercado residencial de alquiler con fines de arrendamiento en América del Sur en 2025. El país tiene la base de hogares en alquiler más grande de la región, con 18,9 millones de hogares en alquiler en 2025. Su sólida posición refleja la profundidad del capital institucional y la concentración del parque multifamiliar de construcción específica en São Paulo. Brookfield planeaba operar más de 4.000 unidades de alquiler con fines de arrendamiento en 33 proyectos en 8 ciudades brasileñas para finales de 2026. São Paulo sigue siendo el mercado principal, mientras que Belo Horizonte, Curitiba y Río de Janeiro ofrecen las siguientes ubicaciones para la expansión de la cartera.
Se prevé que Colombia registre una CAGR del 11,8% hasta 2031, la tasa de crecimiento por país más rápida de la región. Su cambio en la tenencia de vivienda es central para esa perspectiva, con 7,3 millones de hogares en alquiler que superan los 7,1 millones de viviendas ocupadas por sus propietarios registradas en 2025. Bogotá y Medellín son las ciudades líderes para la actividad de alquiler con fines de arrendamiento debido a sus grandes poblaciones en alquiler y la demanda urbana establecida. Barranquilla puede ofrecer un punto de entrada de menor costo a medida que el mercado residencial de alquiler con fines de arrendamiento en América del Sur se amplía más allá de las principales áreas metropolitanas. Las condiciones de política local y financiamiento influirán en la rapidez con que la cartera se vuelva operativa.
Chile tiene la base operativa más desarrollada de la región, con 183 edificios multifamiliares y 44.020 unidades en el Gran Santiago a finales de 2025. El mercado residencial de alquiler con fines de arrendamiento en América del Sur registró una ocupación del 95,2% en Chile durante el cuarto trimestre de 2025, respaldando el caso de la vivienda de alquiler gestionada. Argentina sigue siendo más pequeña porque las condiciones cambiarias y de financiamiento limitan la inversión institucional. Perú, Ecuador, Uruguay y otros países siguen siendo mercados en etapa temprana porque la infraestructura institucional y la profundidad del mercado de capitales están menos desarrolladas.
Panorama Competitivo
El mercado residencial de alquiler con fines de arrendamiento en América del Sur sigue siendo fragmentado, aunque un grupo limitado de operadores institucionales está construyendo escala en viviendas gestionadas profesionalmente. Brookfield Properties y Greystar Real Estate Partners, LLC se encuentran entre las plataformas internacionales más visibles en Brasil. El sector de alquiler informal sigue dominado por propietarios individuales. Las plataformas más grandes buscan escala a través del desarrollo, adquisiciones, reformas y sistemas operativos profesionales. La concentración del mercado sigue siendo limitada porque el inventario de alquiler institucional sigue siendo pequeño en comparación con el parque total de viviendas en alquiler de la región.
Brookfield ha expandido su modelo operativo adquiriendo Tabas, una empresa de tecnología de alquiler que respalda estadías flexibles y la gestión de inquilinos. En junio de 2026, Brookfield Properties y Kinea Investimentos cerraron el fondo Kinea Plataforma Residencial, con un objetivo de 328 millones de USD para 22 proyectos y más de 4.500 unidades en Brasil. Greystar, Cyrela Brazil Realty S.A. Empreendimentos e Participações y Canada Pension Plan Investment Board comprometieron 862 millones de USD para desarrollar 40 edificios multifamiliares para 2029. Estos movimientos muestran que los operadores más grandes están utilizando empresas conjuntas y vehículos de inversión dedicados para financiar la expansión. El mercado residencial de alquiler con fines de arrendamiento en América del Sur probablemente favorecerá a las plataformas que combinen acceso al capital con equipos operativos locales establecidos.
Las plataformas nacionales utilizan enfoques distintos para atender a diferentes grupos de arrendatarios. Vila 11 se enfoca en arrendatarios de ingresos medios, mientras que JFL Living atiende a inquilinos premium y la demanda de arrendamiento corporativo. Yuca está pasando de las operaciones de mercado al desarrollo de construcción específica para capturar los rendimientos de la etapa de desarrollo. QuintoAndar anunció una inversión tecnológica de 345 millones de USD en junio de 2026, centrada en la inteligencia artificial y los sistemas de alquiler relacionados.
Líderes de la Industria Residencial de Alquiler con Fines de Arrendamiento en América del Sur
Greystar Real Estate Partners, LLC
Brookfield Properties
Cyrela Brazil Realty S.A. Empreendimentos e Participações
MRV&CO
Vila 11
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: MRV&CO firmó un memorando de entendimiento con JiveMauá Real Estate para estructurar la venta de 3 activos multifamiliares Luggo, Luggo Pampulha, Luggo Mauá y Luggo Samambaia, con un valor potencial combinado de 29 millones de USD.
- Junio de 2026: Brookfield Properties y Kinea Investimentos cerraron una estructura de fondo conjunto, Kinea Plataforma Residencial, con un objetivo de 328 millones de USD para adquirir 22 proyectos multifamiliares de Brookfield que abarcan más de 4.500 unidades residenciales en Brasil.
- Junio de 2026: QuintoAndar anunció una inversión de 345 millones de USD en infraestructura tecnológica centrada en la inteligencia artificial durante 2 años, junto con la apertura de su nueva sede en São Paulo.


Alcance del Informe del Mercado Residencial de Alquiler con Fines de Arrendamiento en América del Sur
| Alquiler con Fines de Arrendamiento Multifamiliar |
| Alquiler con Fines de Arrendamiento Unifamiliar / Comunidades de Alquiler con Fines de Arrendamiento |
| Apartamentos de Alquiler de Construcción Específica |
| Casas / Viviendas Adosadas de Alquiler de Construcción Específica |
| Operador Interno |
| Operador Externo |
| Gestión Híbrida |
| Premium / Lujo |
| Mercado Medio |
| Vivienda Asequible y para la Fuerza Laboral |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Resto de América del Sur |
| Por Tipo | Alquiler con Fines de Arrendamiento Multifamiliar |
| Alquiler con Fines de Arrendamiento Unifamiliar / Comunidades de Alquiler con Fines de Arrendamiento | |
| Apartamentos de Alquiler de Construcción Específica | |
| Casas / Viviendas Adosadas de Alquiler de Construcción Específica | |
| Por Modelo de Gestión | Operador Interno |
| Operador Externo | |
| Gestión Híbrida | |
| Por Segmento de Precio | Premium / Lujo |
| Mercado Medio | |
| Vivienda Asequible y para la Fuerza Laboral | |
| Por País | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de viviendas de alquiler con fines de arrendamiento en América del Sur?
Las mayores barreras para la propiedad de vivienda y una creciente población de arrendatarios respaldan la demanda. Brasil contaba con 18,9 millones de hogares en alquiler en 2025, mientras que Colombia tenía más arrendatarios que propietarios.
¿Cuál es el tamaño del mercado residencial de alquiler con fines de arrendamiento en América del Sur?
El sector fue valorado en 1,33 mil millones de USD en 2025 y se estima en 1,45 mil millones de USD en 2026. Se prevé que alcance 2,28 mil millones de USD en 2031.
¿Qué país sudamericano tiene las perspectivas de crecimiento de alquiler con fines de arrendamiento más sólidas?
Colombia tiene el pronóstico de crecimiento por país más sólido, con una CAGR del 11,8% hasta 2031. Su número de hogares en alquiler superó al de hogares ocupados por sus propietarios en 2025.
¿Cuál es el tipo de propiedad de alquiler con fines de arrendamiento más grande en América del Sur?
Los apartamentos de alquiler de construcción específica son el tipo más grande, con una participación del 45,8% en 2025. Se adaptan a la forma urbana densa de las principales ciudades de alquiler.
¿Qué modelo de gestión lidera el sector?
Los operadores externos lideraron con una participación del 54,6% en 2025. La gestión híbrida es el modelo de más rápido crecimiento, con una CAGR proyectada del 10,7% hasta 2031.
¿Qué está frenando el desarrollo del alquiler con fines de arrendamiento en América del Sur?
Las altas tasas de interés, los costos de desarrollo, la capacidad operativa limitada fuera de las ciudades principales, la escasez de suelo y la asequibilidad de los inquilinos siguen siendo las principales restricciones.
Última actualización de la página el:



