
南米ビルト・トゥ・レント住宅市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.33 十億米ドル |
| 市場規模 (2026) | 1.45 十億米ドル |
| 市場規模 (2031) | 2.28 十億米ドル |
| 成長率 (2026 - 2031) | 9.47 % |
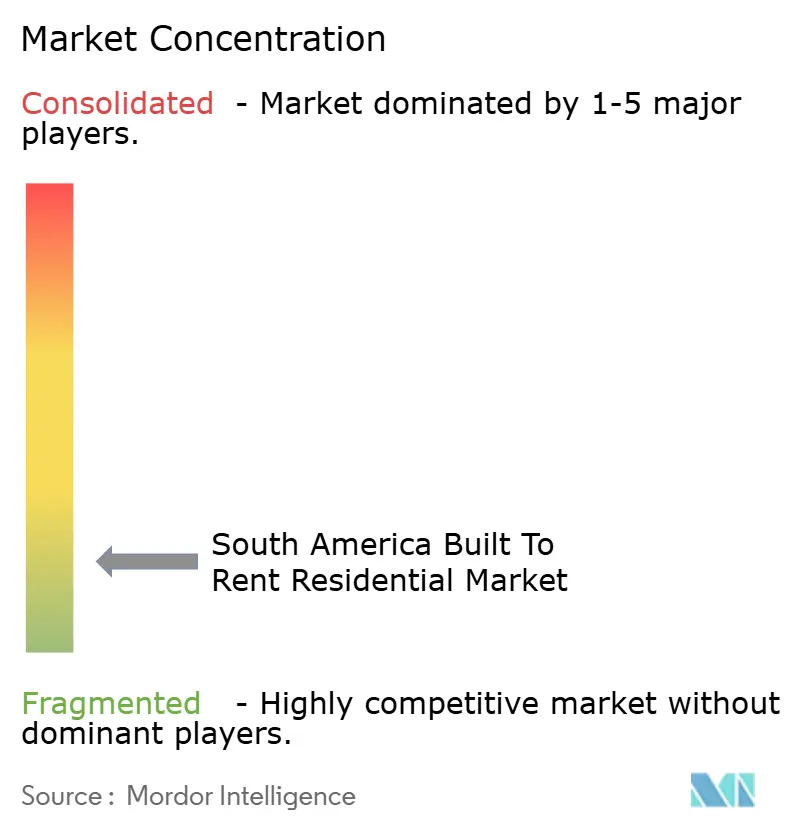
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ビルト・トゥ・レント住宅市場分析
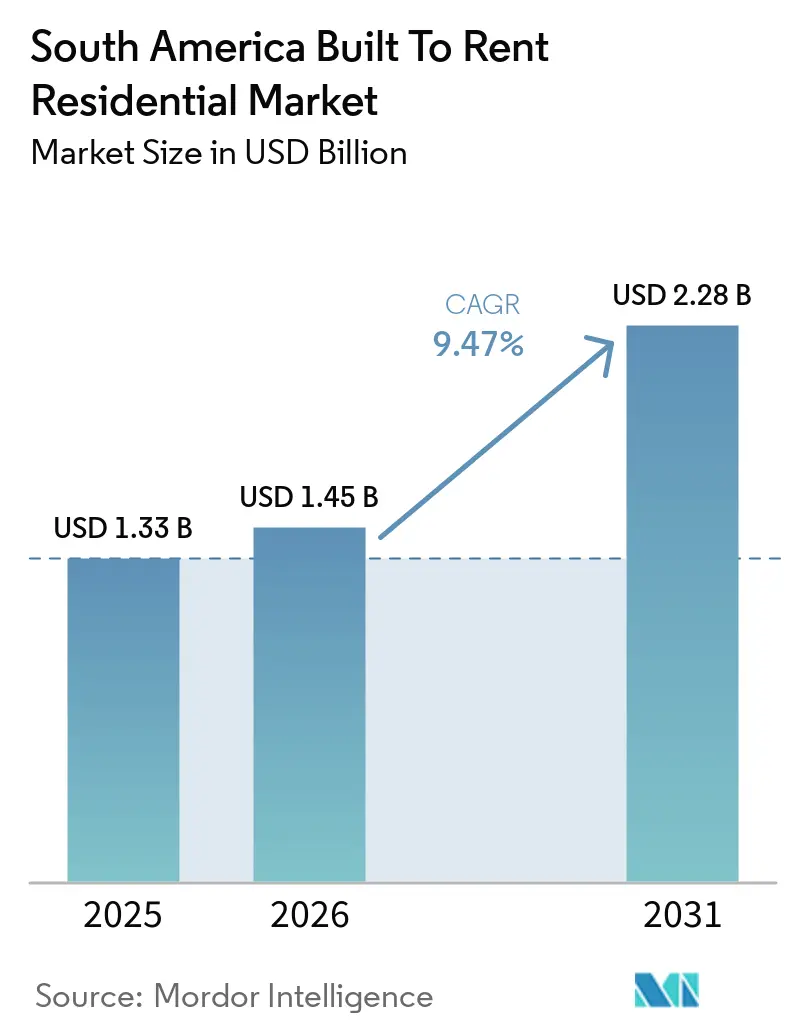
南米ビルト・トゥ・レント宅市場規模は、2025年の1.33 ビリオン 米ドル、2026年の1.45 ビリオン 米ドルから、2031年までに2.28 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 9.47%を記録する見込みです。
南米ビルト・トゥ・レント住宅市場は、住宅購入の資金調達が容易でない世帯にとって賃貸が長期的な住宅選択肢となるにつれ、拡大しています。ブラジルは既存の機関投資家活動の中心地であり、コロンビアは賃貸が持ち家を上回っているため、国別成長見通しが最も強い国です。高い借入コストは開発環境を困難にしていますが、同時に賃貸住宅に留まる世帯のプールを拡大させています。投資家は、標準化されたリース、テナントサービス、パフォーマンス報告がポートフォリオ保有を支えるため、プロフェッショナルが運営する資産に集中しています。南米ビルト・トゥ・レント住宅市場は、運営能力、地域チーム資金調達チャネルが発展するにつれ、地域の主要都市以外にも拡大する余地があります。
レポートの主要ポイント
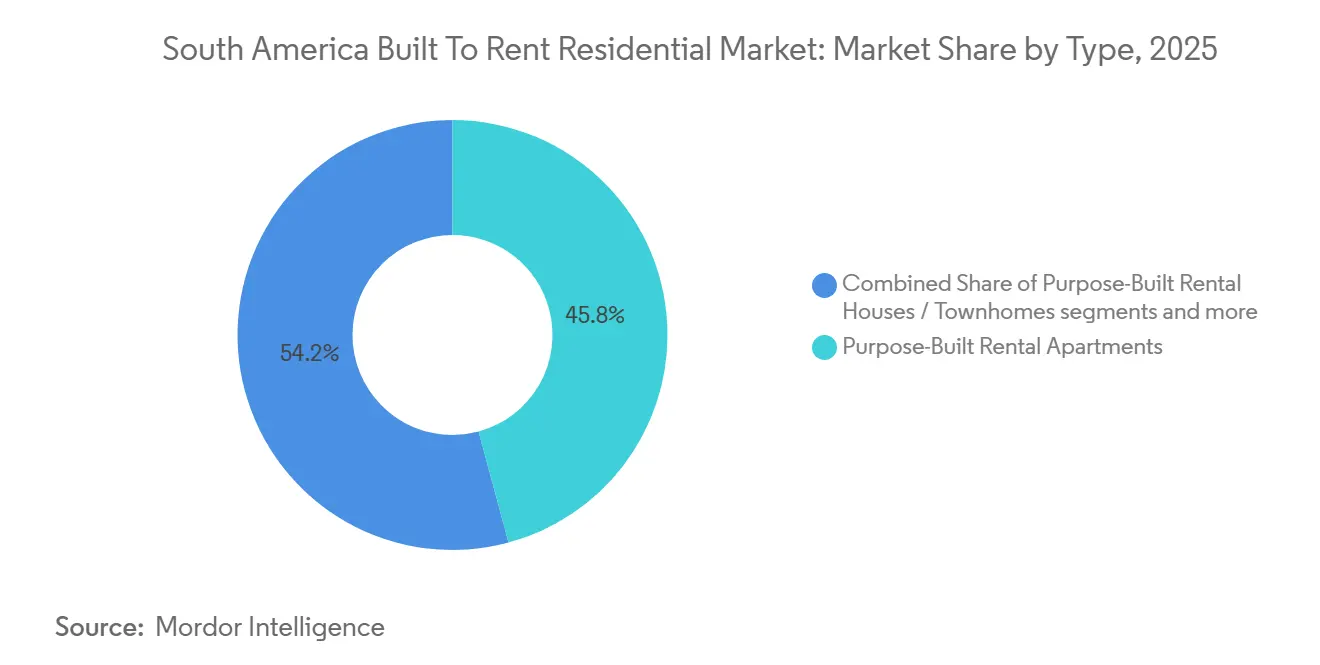
- タイプ別では、目的建設型賃貸アパートが2025年の南米ビルト・トゥ・レント住宅市場において45.8%のシェアを占め、シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティは2031年までにCAGR 11.2%で成長すると予測されています。
- 管理モデル別では、サードパーティ・オペレーターが2025年の南米ビルト・トゥ・レント住宅市場シェアの54.6%を占め、ハイブリッド管理は2031年までにCAGR 10.7%で拡大すると予測されています。
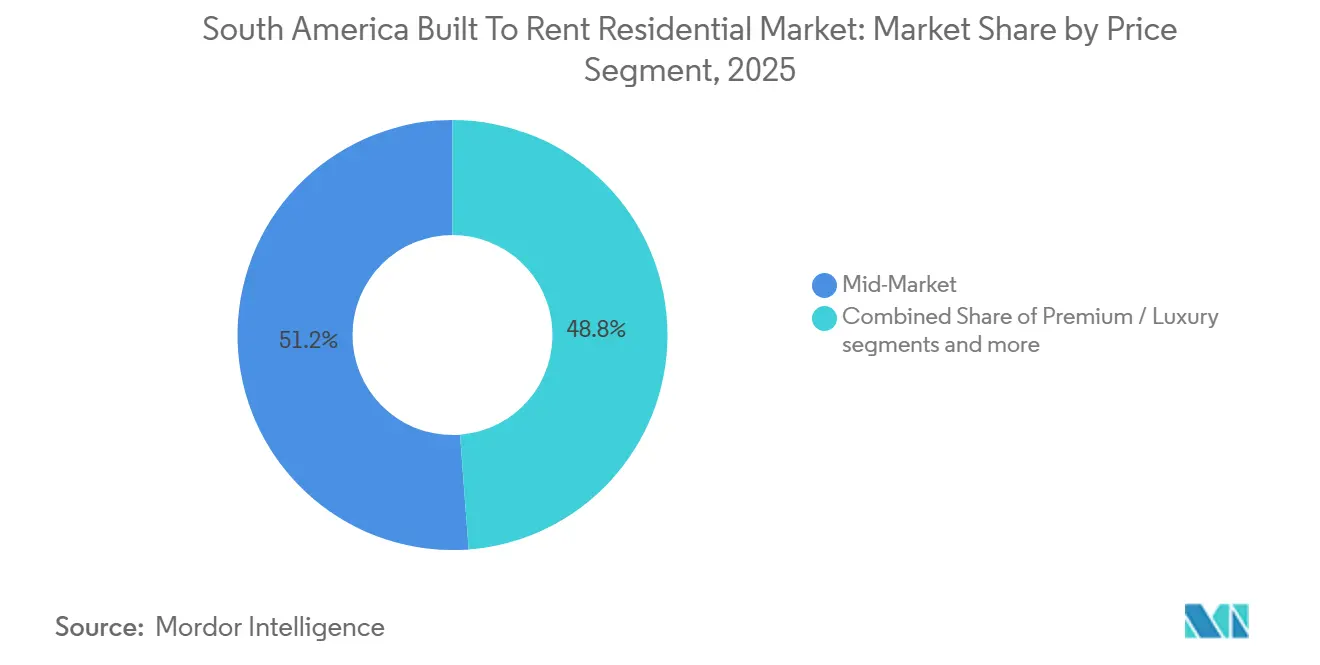
- 価格セグメント別では、ミッドマーケット製品が2025年の南米ビルト・トゥ・レント住宅市場規模の51.2%を占め、アフォーダブル&ワークフォース住宅は2031年までにCAGR 11.0%で成長すると予測されています。
- 国別では、ブラジルが2025年の南米ビルト・トゥ・レント住宅市場規模の67.5%を占め、コロンビアは2031年までにCAGR 11.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米ビルト・トゥ・レント住宅市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅ローンの購入可能性への圧力による住宅取得の遅延が賃貸需要を拡大 | +3.2% | ブラジル、コロンビア、チリ | 短期(2年以内) |
| 定期的な住宅収入に対する機関投資家需要がビルト・トゥ・レント投資を支援 | +2.1% | ブラジル、コロンビア、チリ | 中期(2〜4年) |
| 賃貸が主流の住宅保有形態がビルト・トゥ・レントの普及を強化 | +1.4% | コロンビア、ブラジル、アルゼンチン | 中期(2〜4年) |
| 賃貸運営のプロフェッショナル化が機関投資家向けビルト・トゥ・レントの成長を支援 | +0.9% | ブラジル、チリ、コロンビア | 中期(2〜4年) |
| デジタルリースとフレキシブル滞在モデルが賃貸アクセシビリティを向上 | +0.7% | ブラジル、コロンビア、南米その他 | 短期(2年以) |
| 未活用都市建物のアダプティブ・リユースがビルト・トゥ・レント供給を拡大 | +0.5% | ブラジル、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅ローンの購入可能性への圧力による住宅取得の遅延が賃貸需要を拡大
ブラジルでは持ち家取得へのアクセスが弱まっており、南米ビルト・トゥ・レント住宅市場に長期賃借人のより広い基盤をもたらしています。完全に支払い済みの持ち家は、2016年のブラジル世帯の66.8%から2025年には60.2%に低下し、一方で賃貸住宅は同期間に18.4%から23.8%に上昇しました[1]ブラジル地理統計院、「賃貸住宅ユニットは2016年以降50%以上増加」、IBGE Agência de Notícias、nada.ibge.gov.br。ブラジルは2025年に1,890万の賃貸世帯を有し、賃貸ユニットは2016年以降54.1%増加しました。住宅ローンの支払い増加により、特に雇用センター近くの中価格帯の住宅を求める多くの都市世帯にとって賃貸がより現実な選択肢となっています。2025年のQuintoAndarの調査では、回答者の41%が頭金不足を主な購入障壁として挙げ、21%が金利を指摘しました[2]QuintoAndar、「Z世代がブラジルで持ち家の夢をリード」、QuintoAndar Newsroom、quintoandar.com.br。このテナント層は、収入と信用能力を持ちながら所有権へのアクセスが限られた世帯を含むため、プロフェッショナルが管理する住宅への需要を支えることができます。
定期的な住宅収入に対する機関投資家需要がビルト・トゥ・レント投資を支援
機関投資家資本は、賃貸住宅が経済サイクルを通じて定期的な収入を提供できるため、南米ビルト・トゥ・レント住宅市場においてより重要な役割を果たしています。ブラジルの証券規制当局は、決議175を通じて不動産投資ファンドのガバナンス規則を提供しており、機関投資家による不動産投資のより明確な構造を支援しています[3]証券取引委員会、「決議175」、証券取引委員会、conteudo.cvm.gov.br。これらのファンドは、賃貸ポートフォリオが運営規模に達した後、開発業者に出口ルートを提供できます。高金利は開発の実現可能性を制限しますが、同時により多くの世帯にとって持ち家を高コストに保つことで賃貸需要を持続させます。この関係により、長期保有期間を評価する投資家にとって安定した稼働率とテナント維持が重要となります。機会は、オペレーターが投資資本と信頼性の高いリース、メンテナンス、居住者サービス能力を組み合わせられる場所で最も強くなります。
賃貸が主流の住宅保有形態がビルト・トゥ・レントの普及を強化
コロンビアは、賃貸が現在同国の持ち家を上回っているため、南米ビルト・トゥ・レント住宅市場の中心的な成長エリアとなっています。コロンビアは2025年に730万の賃貸世帯と710万の持ち家世帯を数えました。同国の賃貸シェアは2025年に世帯の40.8%に達し、賃貸依存の多年にわたる増加を継続しています。ボゴタとメデジンは、大規模な人口と確立された都市サービスを組み合わせているため、機関投資家向け賃貸パイプラインの主要拠点です。世帯規模の縮小と住宅ローンへのアクセス制限も、プロフェッショナルが管理する賃貸住宅ストックの必要性を支えています。この環境に参入する開発業者は、プレミアムアパートのみに依存するのではなく、ユニットデザインと賃料を世帯予算に合わせる必要があります。
賃貸運営のプロフェッショナル化が機関投資家向けビルト・トゥ・レントの成長を支援
プロフェッショナルな管理は、分散した家主所有よりも一貫した運営モデルを投資家に提供することで、南米ビルト・トゥ・レント住宅市場を支援します。標準化されたリース、賃料回収、メンテナンスプログラム、居住者サービスにより、建物全体の運営上のばらつきを低減できます。グレーター・サンティアゴは2025年末に183棟の稼働中マルチファミリー建物、44,020ユニット、第4四半期に95.2%の稼働率を記録しました。チリの運営基盤は、成熟た管理モデルが大規模な賃貸ポートフォリオ全体で稼働率を支えられることを示しています。オペレーターは、新規投資家の比較を容易にするため、コスト、純営業収益、空室率に関するより一貫した報告が依然として必要です。市場発展の次の段階は、少数の主要都市を超えてこれらの運営基準を拡大することにかかっています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い国内金利と開発コストがプロジェクトの実現可能性を低下 | -2.8% | ブラジル、アルゼンチン、コロンビア | 短期(2年以内) |
| 機関投資家の運営能力の限界が主要都市以外への拡大を制限 | -1.6% | ブラジル、コロンビア、チリ | 中期(2〜4年) |
| 建設コストのインフレと都市用地の希少性が新規供給を制約 | -1.3% | ブラジル、コロンビア、チリ | 長期(4年以上) |
| テナントの支払い能力と信用の変動が賃料設定の可能性を制限 | -1% | ブラジル、コロンビア、アルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い国内金利と開発コストがプロジェクトの実現可能性を低下
高金利は、開発おび資金調達コストを引き上げるため、南米ビルト・トゥ・レント住宅市場に対する直接的な制約として残っています。ブラジルのSelic金利は2026年6月に15%から14.3%に引き下げられましたが、市場金利の信用を利用する開発業者にとっては依然として高水準です。資金調達コストの上昇は、期待される賃料収入と投資家が求めるリターンの差を縮小させます。建設期間が長いプロジェクトは、住宅が賃料を生み出す前に資金調達費用が継続するため、より大きなリスクにさらされます。大規模なオペレーターは、より深い資本関係と確立されたポートフォリオを持つため、このプレッシャーをより効果的に処理できることが多いです。アフォーダブルプログラムは一部のリスクを軽減できますが、市場金利のビルト・トゥ・レントプロジェクトは同様の支援を受けられません。
機関投資家の運営能力の限界が主要都市以外への拡大を制限
地域の運営チームの深みの限界が、主要都市以外での南米ビルト・トゥ・レント住宅市場の成長を遅らせています。ブラジルのプロフェッショナルが管理するマルチファリーストックはサンパウロに集中しており、多くの地方都市は開発の初期段階にあります。二次的な場所への新規参入者は、リースおよびプロパティマネジメントチームを採用し、メンテナンスネットワークを確立し、地域の賃借人の間での認知度を高める必要があります。これらのステップは、初期の空室リスクを高め、完全な運営規模への到達を遅らせる可能性があります。グレーター・サンティアゴも、チリのより成熟した賃貸モデルにもかかわらず、マルチファミリー基盤が高度に集中しています。拡大は、資本が新しい都市レベルのパイプラインにコミットされる前に機関投資家の能力を構築することにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:目的建設型賃貸アパートが市場シェアをリード、シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティはより速く成長
目的建設型賃貸アパートは2025年の南米ビルト・トゥ・レント住宅市場シェアの45.8%を占めました。その主導的な地位は、特に土地区画が限られ雇用が集中している主要都市中心部における高度住宅フォーマットの必要性を反映しています。サンパウロは、その都市形態が高密度プロジェクトを支えるため、垂直型賃貸開発に適しています。チリも確立されたマルチファミリー環境を提供しており、2025年末にグレーター・サンティアゴで183棟の稼働中建物があります。目的建設型アパートは、多くのユニットにわたって共通のリース、メンテナンス、サービスシステムで管理できます。この構造は、機関投資家の所有者に日常業務を標準化する実用的な方法を提供します。
シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティは2031年までにCAGR 11.2%で成長すると予測されています。これらのフォーマットは、多くの都市アパートプロジェクトが提供するよりも広い居住スペースやプライベートな屋外エリアを必要とするファミリー賃借人にサービスを提供できます。土地コストが低い郊外回廊や二次都市でより実現可能かもしれません。このフォーマットは、アパート中心のポートフォリオでは十分に対応されていない需要への投資家のアクセスを提供します。交通資は、雇用やサービスへのリンクを維持することで郊外立地の魅力を向上させることができます。成長は、地域インフラ、土地供給、プロパティマネジメントシステムが一体的に発展するかどうかにかかっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


管理モデル別:サードパーティ・オペレーターが市場シェアをリード、ハイブリッド管理はより速く成長
サードパーティ・オペレーターは2025年の管理モデルの54.6%を占めました。このモデルは不動産の所有権を日常業務から分離しており、投資家が専任の運営パートナーを通じてパフォーマンス評価するのに役立ちます。また、ポートフォリオ全体で標準化されたリースと居住者サービスを支援します。専門マネージャーは、新規資産所有者がまだ持っていないシステムと経験を提供できます。この取り決めは、多くの地域ポートフォリオがまだ小規模で運営ベンチマークが発展中である間は特に関連性があります。このモデルがより広い機関投資家の受け入れを得るためには、より良い開示と一貫した報告が引き続き必要です。
ハイブリッド管理は2031年までにCAGR 10.7%で成長すると予測されています。インハウスのリースとテナント関係を、アウトソーシングされたメンテナンス、テクノロジー、またはコミュニティサービスと組み合わせます。このアプローチは、選択された機能に外部の専門家を活用しながら、所有者が価格設定と居住者データの管理を維持するのに役立ちます。Housiは、テクノロジーと運営基準をプラットフォーム内に保ちながら、ブラジルの17州でパートナーと運営しています。この構造は、すべての地域サポート機能を複製することなく、プラットフォームがより多くの場に参入するのに役立ちます。その成功は、所有者、リースチーム、アウトソーシングプロバイダー間の明確な責任分担にかかっています。
価格セグメント別:ミッドマーケットが市場シェアをリード、アフォーダブル&ワークフォース住宅はより速く成長
ミッドマーケット賃貸製品は2025年の南米ビルト・トゥ・レント住宅市場シェアの51.2%を占めました。この地位は、社会住宅の資格はないが持ち家取得に障壁を抱える大規模な都市世帯グループを反映しています。これらの賃借人は、予測可能なサービスとメンテナンスを提供しながらアクセス可能な住宅を必要としています。Brookfieldは、2026年に月額350米ドルから525米ドルの賃料で、ブラジルのマルチファミリーポートフォリオの多くをクラスBおよびクラスCの賃借人に集中させています。ミッドマーケット需要はオペレーターに広いテナントプールを提供しますが、賃料設定は地域の収入と一致し続ける必要があります。プレミアム製品はより小さなアドレス可能な基盤を持ちますが、コーポレートリースとユニットあたりの高い収益を支えることができます。
アフォーダブル&ワークフォース住宅は2031年までにCAGR 11%で成長すると予測されています。公共機関が土地、賃料支援、または資金調達構造を提供する場合、官民パートナーシップはプロジェクトの実現可能性を向上させることができます。国連プロジェクトサービス局は、アフォーダブル賃貸住宅のための5つの官民パートナーシップモデルについて、ブラジル連邦政府およびCaixa Econômica Federalと協力しています。サンパウロのTô em Casaプログラムは、対象家族に賃料の最大75%をカバーする賃料バウチャーを提供します。これらのツールはテナントの支払い負担を軽減し、低賃料プロジェクトを民間オペレーターにとってより実行可能にすることができます。このセグメントは、開発業者、地方自治体、住宅金融機関間の緊密な連携を必要とします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ブラジルは2025年の南米ビルト・トゥ・レント住宅市場シェアの67.5%を占めました。同国は地域最大の賃貸世帯基盤を有し、2025年に1,890万の賃貸世帯を数えます。その強固な地位は、機関投資家資本の深みとサンパウロにおける目的建設型マルチファミリーストックの集中を反映しています。Brookfieldは2026年末までにブラジルの8都市の33プロジェクトにわたって4,000以上のビルト・トゥ・レントユニットを運営する計画でした。サンパウロが中核市場であり、ベロオリゾンテ、クリチバ、リオデジャネイロがポートフォリオ拡大の次の拠点を提供します。
コロンビアは2031年までにCAGR 11.8%を記録すると予測されており、地域で最も速い国別成長率です。その住宅保有形態の変化がその見通しの中心であり、730万の賃貸世帯が2025年に記録された710万の持ち家世帯を上回っています。ボゴタとメデジンは、大規模な賃貸人口と確立された都市需要のため、ビルト・トゥ・レント活動の主要都市です。バランキジャは、南米ビルト・トゥ・レント住宅市場が主要都市圏を超えて広がるにつれ、より低コストの参入ポイントを提供する可能性があります。地域の政策と資金調達条件が、パイプラインがどれだけ早く稼働するかに影響します。
チリは地域で最も発展した運営基盤を有し、2025年末にグレーター・サンティアゴに183棟のマルチファミリー建物と44,020ユニットがあります。南米ビルト・トゥ・レント住宅市場は2025年第4四半期にチリで95.2%の稼働率を記録し、管理された賃貸住宅のケースを支持しています。アルゼンチンは通貨と資金調達条件が機関投資家の投資を制限するため、規模が小さいままです。ペルー、エクアドル、ウルグアイ、その他の国々は、機関投資家インフラと資本市場の深みが十分に発展していないため、依然として初期段階の市場です。
競合環境
南米ビルト・トゥ・レント住宅市場は依然とし分散していますが、限られた機関投資家オペレーターグループがプロフェッショナルが管理する住宅で規模を構築しています。Brookfield PropertiesとGreystar Real Estate Partners, LLCはブラジルで最も目立つ国際プラットフォームの一つです。非公式賃貸セクターは依然として個人家主が支配しています。大規模プラットフォームは開発、買収、改修、プロフェッショナルな運営システムを通じて規模を追求しています。機関投資家向け賃貸在庫が地域の総賃貸住宅ストックと比較してまだ小さいため、市場集中は限られたままです。
Brookfieldは、フレキシブル滞在とテナント管理をサポートする賃貸テクノロジー企業であるTabasを買収することで運営モデルを拡大しました。2026年6月、Brookfield PropertiesとKinea Investimentosは、ブラジルの22プロジェクトと4,500以上のユニットを対象に3.28 ビリオン 米ドルを目標とするKinea Plataforma Residencialファンドをクローズしました。Greystar、Cyrela Brazil Realty S.A. Empreendimentos e Participações、カナダ年金計画投資委員会は、2029年までに40棟のマルチファミリー建物を開発するために8.62 ビリオン 米ドルをコミットしました。これらの動きは、大規模オペレーターが拡大資金調達のためにジョイントベンチャーと専用投資ビークルを活用していることを示しています。南米ビルト・トゥ・レント住宅市場は、資本アクセスと確立された地域運営チームを組み合わせたプラットフォームを優遇する可能性が高いです。
国内プラットフォームは、異なる賃借人グループに対応するために独自のアプローチを使用しています。Vila 11は中所得賃借人に焦点を当て、JFL Livingはプレミアムテナントとコーポレートリース需要にサービスを提供しています。Yucaは開発段階のリターンを獲得するために、マーケットプレイス運営から目的建設型開発へと移行しています。QuintoAndarは2026年6月に人工知能と関連賃貸システムに焦点を当てた3.45 ビリオン 米ドルのテクノロジー投資を発表しました。
南米ビルト・トゥ・レント住宅産業リーダー
Greystar Real Estate Partners, LLC
Brookfield Properties
Cyrela Brazil Realty S.A. Empreendimentos e Participações
MRV&CO
Vila 11
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:MRV&COはJiveMauá Real Estateと覚書を締結し、Luggo Pampulha、Luggo Mauá、Luggo Samanbaiaの3つのLuggoマルチファミリー資産の売却を構造化しました。合計潜在価値は2,900万米ドルです。
- 2026年6月:Brookfield PropertiesとKinea Investimentosは、ブラジル全土の4,500以上の住宅ユニットを含む22のBrookfieldマルチファミリープロジェクトを取得するために3.28 ビリオン 米ドルを目標とするジョイントファンド構造Kinea Plataforma Residencialをクローズしました。
- 2026年6月:QuintoAndarは、新しいサンパウロ本社の開設とともに、2年間にわたって人工知能に焦点を当てたテクノロジーインフラへの3.45 ビリオン 米ドルの投資を発表しました。


南米ビルト・トゥ・レント住宅市場レポートの範囲
| マルチファミリー・ビルト・トゥ・レント |
| シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティ |
| 目的建設型賃貸アパート |
| 目的建設型賃貸住宅/タウンホーム |
| インハウス・オペレーター |
| サードパーティ・オペレーター |
| ハイブリッド管理 |
| プレミアム/ラグジュアリー |
| ミッドマーケット |
| アフォーダブル&ワークフォース住宅 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| 南米その他 |
| タイプ別 | マルチファミリー・ビルト・トゥ・レント |
| シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティ | |
| 目的建設型賃貸アパート | |
| 目的建設型賃貸住宅/タウンホーム | |
| 管理モデル別 | インハウス・オペレーター |
| サードパーティ・オペレーター | |
| ハイブリッド管理 | |
| 価格セグメント別 | プレミアム/ラグジュアリー |
| ミッドマーケット | |
| アフォーダブル&ワークフォース住宅 | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 |


レポートで回答される主要な質問
南米でビルト・トゥ・レント住宅への需要を牽引しているものは何ですか?
持ち家取得への高い障壁と増加する賃借人人口が需要を支えています。ブラジルは2025年に1,890万の賃貸世帯を有し、コロンビアは持ち家世帯よりも多くの賃借人を有していました。
南米ビルト・トゥ・レント住宅市場の規模はどのくらいですか?
このセクターは2025年に1.33 ビリオン 米ドルと評価され、2026年には1.45 ビリオン 米ドルと推定されています。2031年までに2.28 ビリオン 米ドルに達すると予測されています。
南米のどの国がビルト・トゥ・レントの成長見通しが最も強いですか?
コロンビアは最も強い国別成長予測を持ち、2031年までにCAGR 11.8%です。2025年に賃貸世帯数が持ち家世帯数を上回りました。
南米で最大のビルト・トゥ・レント物件タイプはどれですか?
目的建設型賃貸アパートが最大のタイプであり、2025年に45.8%のシェアを占めています。主要賃貸都市の高密度都市形態に適しています
どの管理モデルがセクターをリードしていますか?
サードパーティ・オペレーターが2025年に54.6%のシェアでリードしました。ハイブリッド管理は最も速く成長しているモデルであり、2031年までにCAGR 10.7%が予測されています。
南米でビルト・トゥ・レント開発を妨げているものは何ですか?
高金利、開発コスト、主要都市以外での限られた運営能力、用地の希少性、テナントの支払い能力が主要な制約として残っています。
最終更新日:



