
Tamanho e Participação do Mercado de Serviços Bancários como Serviço na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
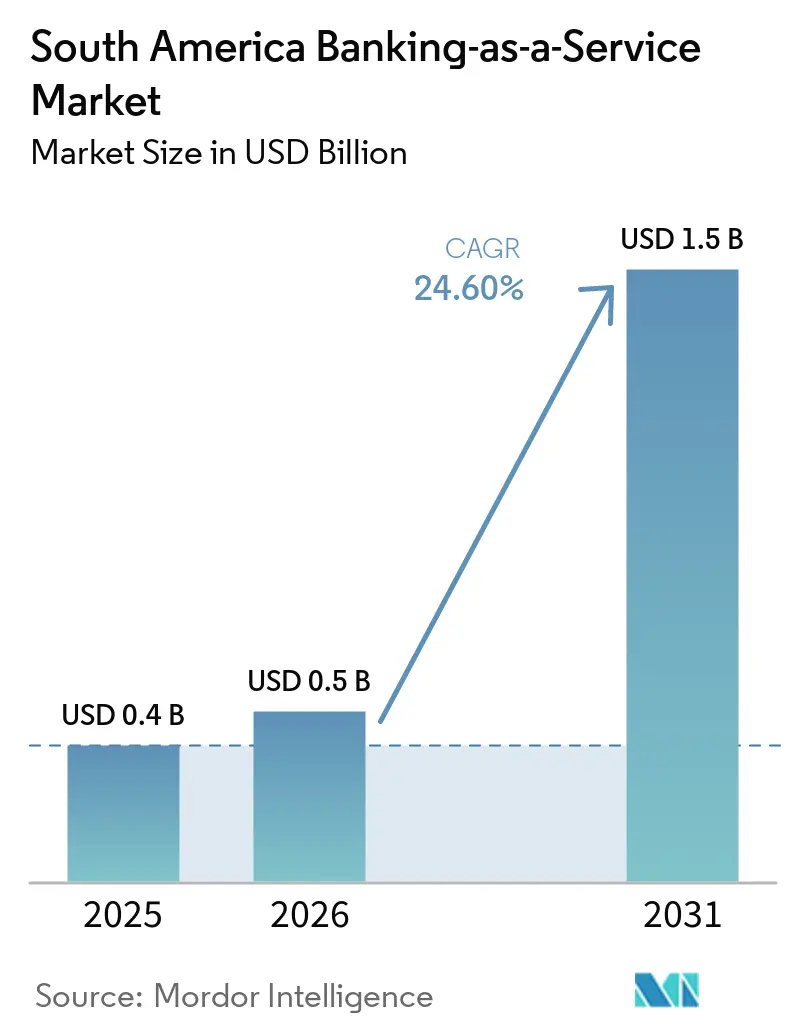
| Tamanho do mercado no ano base (2025) | 0.4 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.60 % |
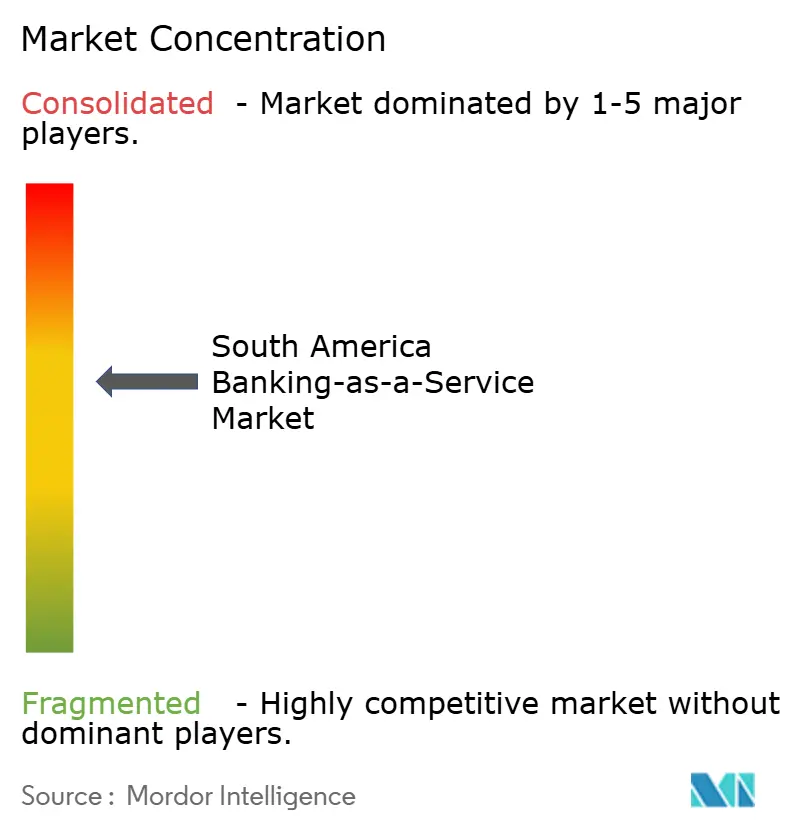
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Bancários como Serviço na América do Sul pela Mordor Intelligence
O tamanho do Mercado de Serviços Bancários como Serviço na América do Sul deve crescer de 0,4 bilhões de USD em 2025 para 0,5 bilhões de USD em 2026 e está previsto para atingir 1,5 bilhões de USD até 2031, a um CAGR de 24,60% no período de 2026 a 2031.
A expansão é sustentada pela liderança do Brasil em pagamentos instantâneos via Pix, pela maturação dos mandatos de Open Finance e pela migração de não-bancos para modelos de finanças incorporadas com arquitetura API-first, que inserem crédito, tesouraria e seguros em jornadas digitais no checkout ou em painéis de controle de comerciantes. O ambiente regulatório continua a formalizar a governança de Serviços Bancários como Serviço e os controles de risco de terceiros, o que apoia a escala para plataformas bem capitalizadas e intensifica as expectativas de due diligence para as entidades que utilizam esses serviços[1]. A intensidade competitiva está aumentando à medida que as empresas de fintech utilizam os trilhos de Serviços Bancários como Serviço para comprimir os spreads de crédito e acelerar os ciclos de lançamento de produtos, deslocando os incumbentes de serviços de valor agregado, processamento de emissores e casos de uso de tesouraria transfronteiriça. Os pilotos de tokenização, liderados pelo programa Drex do Brasil e pelas integrações de stablecoins com o banco central, estão preparando o ecossistema para dinheiro programável e liquidação em tempo real em fluxos locais e transfronteiriços na próxima fase do mercado de serviços bancários como serviço na América do Sul.
Principais Conclusões do Relatório
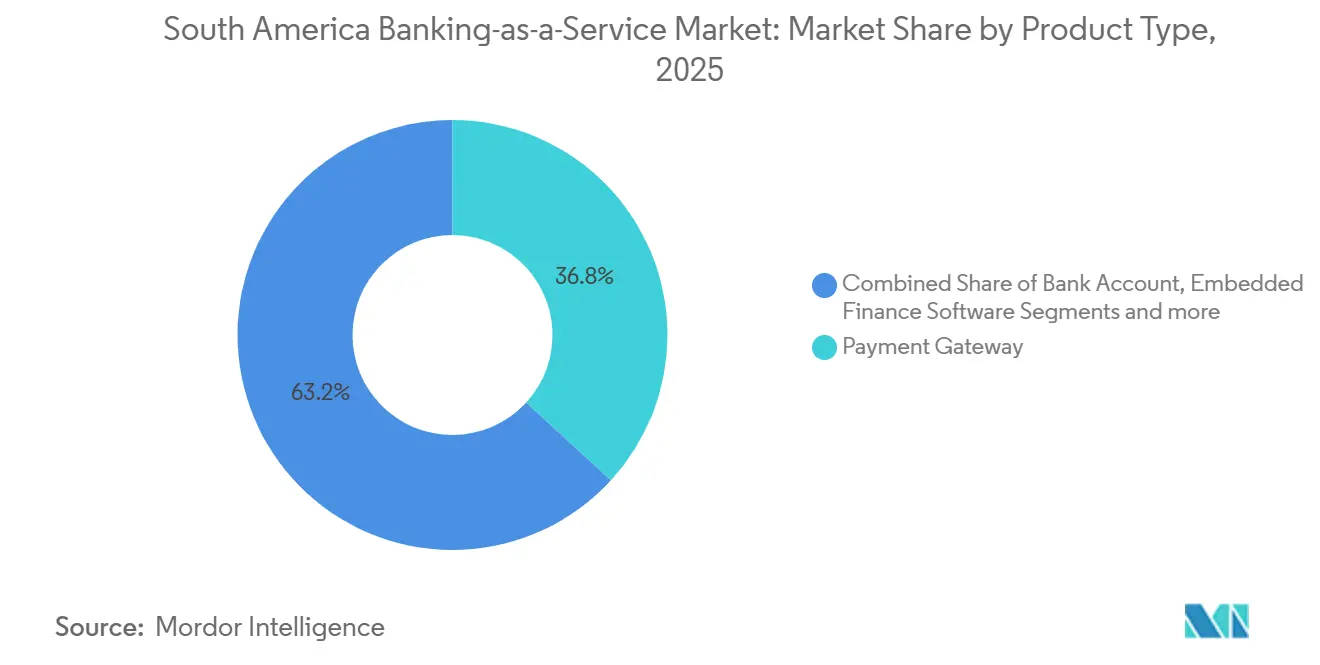
- Por tipo de produto, os gateways de pagamento lideraram com 36,8% de participação na receita do mercado de serviços bancários como serviço na América do Sul em 2025, enquanto o software de finanças incorporadas deve expandir a um CAGR de 26,3% até 2031.
- Por porte de empresa, as grandes empresas detinham uma participação de 64,4% no mercado de serviços bancários como serviço na América do Sul em 2025, enquanto as PMEs registraram a trajetória mais acelerada, com CAGR de 25,1% até 2031.
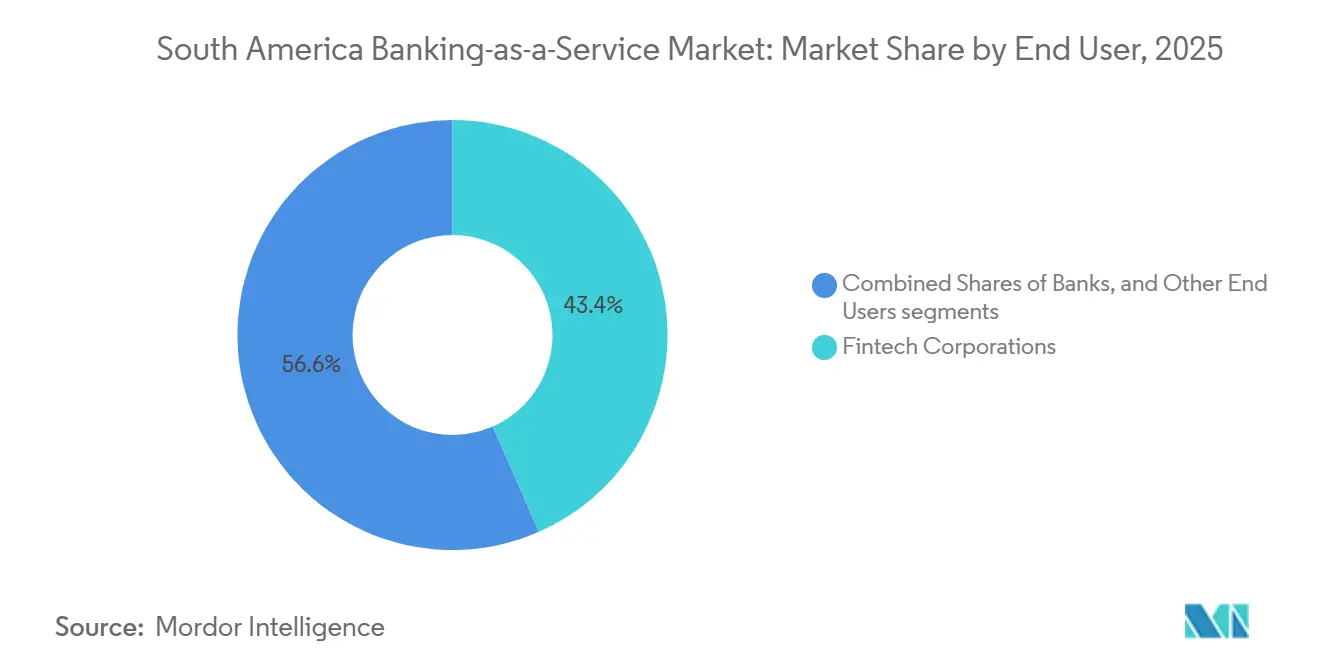
- Por usuário final, as empresas de fintech capturaram uma participação de 43,4% no mercado de serviços bancários como serviço na América do Sul em 2025 e registraram a trajetória mais acelerada, com CAGR de 24,9% até 2031.
- Por componente, plataforma e infraestrutura responderam por uma participação de 52,8% no mercado de serviços bancários como serviço na América do Sul em 2025, enquanto os serviços devem expandir a um CAGR de 24,8% até 2031.
- Por geografia, o Brasil contribuiu com 68,9% do mercado de serviços bancários como serviço na América do Sul em 2025, enquanto o Peru é previsto como o país de crescimento mais acelerado, com CAGR de 24,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços Bancários como Serviço na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Trilhos de pagamento em tempo real viabilizam finanças incorporadas | +3.2% | Brasil (líder), Colômbia, Peru, Chile (em expansão) | Médio prazo (2 a 4 anos) |
| Mandatos de Open Finance aceleram parcerias via API | +2.8% | Brasil (maduro), Chile (lançamento em abril de 2026), Colômbia (decreto de 2025) | Curto prazo (≤ 2 anos) |
| Bancos monetizam infraestrutura por meio de modelos de Serviços Bancários como Serviço | +2.1% | Brasil (participação de 68,87%), Peru, Argentina | Médio prazo (2 a 4 anos) |
| Modernização de cartões impulsiona a demanda por processamento de emissores | +1.6% | Brasil, Chile, Argentina, Peru | Longo prazo (≥ 4 anos) |
| Pilotos de dinheiro tokenizado viabilizam programabilidade | +0.9% | Brasil (Drex), expansão regional | Longo prazo (≥ 4 anos) |
| Funcionalidades do Pix intensificam a orquestração de KYC/prevenção a fraudes | +1.4% | Brasil (Pix MED 4,1, registro de dispositivos via IN 491/2024), influência regulatória (BCB) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Trilhos de Pagamento em Tempo Real Viabilizam Finanças Incorporadas
O sistema Pix do Brasil atingiu 174 milhões de usuários no início de 2025 e processou cerca de 7,9 bilhões de transações por mês em dezembro de 2025, o que deslocou os fluxos de pessoa para empresa à frente dos fluxos entre pessoas físicas, à medida que os pagamentos instantâneos de conta a conta se tornaram padrão no checkout do varejo e no pagamento de contas. O lançamento do Pix Automático pelo Banco Central em junho de 2025 adicionou funcionalidade de débito recorrente sob um único consentimento, viabilizando a cobrança de assinaturas para usuários sem cartão de crédito e aprofundando as experiências de pagamento incorporado em aplicativos para consumidores e PMEs. Ao mesmo tempo, o compartilhamento de dados do Open Finance no Brasil possibilitou o escalonamento de consentimentos e chamadas de API, permitindo que provedores incorporem linhas de crédito, capital de giro e seguros em painéis de controle de comerciantes que operam sobre o Pix e outros trilhos. O momentum regional apoia trajetórias semelhantes, com as iniciativas de tempo real da Colômbia avançando e os mandatos de interoperabilidade do Peru impulsionando a adoção de carteiras digitais, fortalecendo os pontos de entrada para finanças incorporadas no varejo e nos serviços[2]. O mercado de serviços bancários como serviço na América do Sul continua a depender de trilhos instantâneos para comprimir a latência de pagamentos, reduzir os custos de aceitação e desbloquear a subscrição orientada por dados no ponto de necessidade em casos de uso de grandes empresas e PMEs.
Modernização de Cartões Impulsiona a Demanda por Processamento de Emissores
Os pagamentos recorrentes por meio do Pix Automático intensificam a concorrência com credenciais de cartão armazenadas, o que acelerou o investimento das redes em tokenização, aceitação por NFC e provisionamento de cartões virtuais para cenários de assinatura e mobilidade no Brasil e no Chile. A aquisição da Pismo pela Visa em 2024 trouxe o processamento de emissores nativo em nuvem e capacidades de núcleo de próxima geração para a distribuição da Visa, permitindo que bancos e fintechs modernizem os ciclos de vida dos cartões e a lógica de autorização com APIs modulares em escala regional. A demanda por patrocínio de BIN aumentou entre os não-bancos que buscam emissão de marca compartilhada e marca branca sem infraestrutura bancária totalmente licenciada, reforçando as plataformas de processamento de emissores que agrupam controles de risco, decisão em tempo real e ferramentas de prevenção a fraudes em stacks completos para o mercado de serviços bancários como serviço na América do Sul. Como a modernização sem contato permanece desigual, os terminais de pagamento por software e os números de cartão virtual gerados pelo emissor ajudam a preencher lacunas de aceitação, ao mesmo tempo em que apoiam casos de uso de comércio eletrônico e despesas corporativas que mantêm a economia dos cartões viável onde a substituição por pagamentos de conta a conta se intensifica. Ao longo de 2026, o momentum do processamento de emissores é sustentado por atualizações de códigos de produto, upgrades empresariais e jornadas híbridas que combinam cartões com pagamentos instantâneos para otimizar aceitação, risco e experiência do cliente no mercado de serviços bancários como serviço na América do Sul[3].
Pilotos de Dinheiro Tokenizado Viabilizam Programabilidade
O programa Drex do Brasil executa pilotos atacadistas e varejistas que dependem de infraestrutura compatível com Ethereum e ferramentas de preservação de privacidade para testar liquidação programável, gestão de garantias e fluxos de títulos públicos tokenizados, com um plano de lançamento público em duas fases em 2026, sujeito a validação técnica e de política. O fluxo de trabalho de programabilidade tem como alvo o escrow com liberação condicional, folha de pagamento e contas a pagar com gatilhos automatizados, e cobrança dinâmica de serviços públicos que utiliza oráculos de dados confiáveis, todos conectados ao Pix e aos identificadores de conta existentes para garantir compatibilidade retroativa em escala. Em paralelo, bancos e plataformas de banco central estão integrando stablecoins em ledgers em tempo real e sistemas centrais, como demonstrado pela integração da Matera dos trilhos locais do Pix com liquidez em USDC, que permite às instituições manter BRL, USD e USDC em um ambiente unificado para liquidação transfronteiriça e operações de tesouraria. Essas iniciativas de tokenização preparam o mercado de serviços bancários como serviço na América do Sul para liquidez institucional que pode se mover on-chain com controles programáveis, alinhando-se aos requisitos de proteção de dados e combate a crimes financeiros em diferentes jurisdições. Com o tempo, os corredores transfronteiriços pilotados por consórcios público-privados visam reduzir os atrasos de correspondentes bancários e os spreads cambiais, embora estruturas multilaterais vinculantes dependam de consenso político e salvaguardas de soberania monetária.
Funcionalidades do Pix Intensificam a Orquestração de KYC/Prevenção a Fraudes
Os requisitos de registro de dispositivos introduzidos pelo Banco Central do Brasil criam um identificador único de dispositivo para a iniciação do Pix e aplicam limites rígidos de transação e diários para dispositivos não registrados, o que desloca os controles de fraude para a autenticação pré-transação e a pontuação contínua de risco de dispositivos em 2026. O Mecanismo Especial de Devolução, com aprimoramento previsto para fevereiro de 2026, amplia o rastreamento de fundos e permite que as instituições bloqueiem e recuperem ativos em múltiplas transferências subsequentes, o que exige troca padronizada de dados e manuais de procedimentos entre as instituições participantes para reduzir a severidade das perdas em tempo real. Os mandatos de rejeição de fraudes sob suspeição e as obrigações de resolução conjunta para a governança de Serviços Bancários como Serviço colocam nova ênfase na inteligência comportamental, na detecção de anomalias na camada de API e no compartilhamento coordenado de informações interbancárias para combater identidades sintéticas e redes de laranjas. Os provedores em todo o mercado de serviços bancários como serviço na América do Sul estão respondendo com impressão digital de dispositivos, detecção de vivacidade e compartilhamento automatizado de listas negativas que se alinham às circulares de AML e às regras de privacidade, minimizando falsos positivos que perturbam pagamentos urgentes. O resultado é uma mudança significativa na orquestração de KYC, passando do onboarding estático para uma autenticação contínua e baseada em risco que se adapta à velocidade das transações, às contrapartes e aos sinais de localização à medida que os canais em tempo real escalam.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Heterogeneidade regulatória aumenta a complexidade de escalonamento | -2.4% | Pan-regional, aguda na Argentina, Peru e Chile | Médio prazo (2 a 4 anos) |
| Passivos de pagamento instantâneo elevam o risco operacional | -1.8% | Brasil, Peru, influência regulatória (mandatos de fraude do BCB) | Curto prazo (≤ 2 anos) |
| Padrões divergentes sobrecarregam a interoperabilidade regional | -1.3% | Colômbia, México, Argentina, Chile | Longo prazo (≥ 4 anos) |
| Trilhos de pagamento de conta a conta comprimem a economia dos cartões | -0.7% | Brasil, Chile, Peru | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Heterogeneidade Regulatória Aumenta a Complexidade de Escalonamento
Os limites de licenciamento, os pisos de capital, os mandatos de residência de dados e as definições de participantes diferem por jurisdição, o que obriga os provedores de Serviços Bancários como Serviço a manter entidades paralelas e stacks de conformidade em vez de passaportar uma única autorização por toda a América do Sul[4]. No Brasil, todas as instituições de pagamento devem obter autorização prévia e cumprir a supervisão reforçada sob as prioridades regulatórias de 2025–2026, que também formalizam as expectativas de governança para as operações de Serviços Bancários como Serviço. O Chile concluiu a regulamentação de open finance sob sua Lei de Fintechs, com implementação faseada a partir de abril de 2026 e prazos subsequentes até 2029 que exigem programas de conformidade escalonados para iniciadores de pagamento, bancos, emissores de cartões e outros atores. As autoridades supervisoras do Peru iniciaram trabalhos sobre open finance, mas ainda não publicaram padrões técnicos definitivos, deixando os participantes do mercado a construir conectores contra endpoints de API incertos e prolongando o tempo de entrada no mercado. O mercado de serviços bancários como serviço na América do Sul também deve conciliar as regras de transferência transfronteiriça de dados da LGPD e as obrigações setoriais de AML no Brasil ao arquitetar footprints em nuvem e fluxos de dados que devem permanecer em conformidade em múltiplas jurisdições.
Passivos de Pagamento Instantâneo Elevam o Risco Operacional
A liquidação instantânea estreita a janela de risco para detecção de fraudes e estornos, deslocando a mitigação dos fluxos de trabalho pós-autorização para a decisão em tempo real que avalia sinais de usuário, dispositivo e contraparte antes da movimentação dos fundos. Incidentes de alto perfil e golpes de engenharia social levaram o Banco Central do Brasil a endurecer a governança de fraudes, tornando obrigatório o registro de dispositivos e aprimorando os mecanismos de devolução que aumentam a complexidade de orquestração para todos os participantes do Pix em 2026. Além disso, os requisitos de rejeição de transações sob suspeita bem fundamentada de fraude elevam o padrão para decisões baseadas em evidências, o que, por sua vez, pode aumentar os falsos positivos se as instituições não calibrarem os modelos comportamentais e as listas negativas com precisão. Os ecossistemas de carteiras interoperáveis em países como o Peru melhoraram a inclusão e o volume, mas difundiram a responsabilidade por eventos de fraude entre os provedores, o que pode atrasar a atribuição e a reparação quando as redes de laranjas abrangem múltiplas plataformas. Como resultado, o mercado de serviços bancários como serviço na América do Sul está investindo em autenticação adaptativa, detecção de vivacidade e colaboração entre bancos para manter as taxas de fraude em tempo real baixas, preservando a experiência do usuário no checkout e nos fluxos recorrentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Finanças incorporadas superam os gateways em ubiquidade de plataforma
Os gateways de pagamento comandaram 36,8% do valor de 2025 como o trilho padrão para aceitação de Pix, cartão e boleto em comércio eletrônico, marketplaces e mobilidade, enquanto o software de finanças incorporadas deve registrar um CAGR de 26,3% até 2031, o mais elevado entre os segmentos de produtos no mercado de serviços bancários como serviço na América do Sul. O framework de Open Finance do Brasil, com consentimentos de compartilhamento de dados e uso de APIs em expansão, permite que não bancos incorporem crédito, seguros e tesouraria diretamente em painéis operacionais, encurtando ciclos de decisão e permitindo que usuários comerciantes contornem interfaces legadas. Provedores de plataforma como Dock e QI Tech escalaram o processamento de transações Pix e a emissão de crédito, demonstrando como pilhas de APIs horizontais impulsionam jornadas incorporadas para marcas financeiras e não financeiras no mercado de serviços bancários como serviço na América do Sul. As APIs de core banking e de conta bancária continuam a ancorar lançamentos de carteiras digitais e o onboarding de neobancos, enquanto as APIs de crédito utilizam dados de Open Finance para aprimorar a subscrição alternativa a um custo inferior ao das abordagens tradicionais dependentes de bureaus. À medida que os modelos incorporados comprimem os custos de pagamento e combinam dados transacionais e comportamentais, as margens se expandem de formas que os gateways puros não conseguem replicar, o que reforça uma transição do roteamento de commodities para fluxos de trabalho financeiros ricos em dados.
O arco regulatório apoia essa transição, com o Brasil estabelecendo prioridades para 2025–2026 que formalizam as obrigações de BaaS e fortalecem os controles de risco de terceiros, o que favorece plataformas licenciadas capazes de investimento sustentado em conformidade e cibersegurança. Os provedores de finanças incorporadas também estão integrando dinheiro programável por meio de parcerias com Matera e Circle para unificar saldos em BRL, USD e USDC em ledgers em tempo real que conectam os trilhos locais do Pix à liquidez global para pagamentos transfronteiriços no mercado de serviços bancários como serviço na América do Sul. Do lado da demanda, os comerciantes buscam soluções de ponta a ponta que agrupem checkout, conciliação, liquidação e adiantamentos de capital de giro, o que inclina a captura de participação para o software incorporado em detrimento dos gateways independentes ao longo do período de previsão. O resultado é um desempenho superior duradouro do software de finanças incorporadas, à medida que os efeitos de rede de dados aprimoram os modelos de subscrição e fraude em mais pontos de contato, elevando a economia unitária e a retenção. A liderança do software incorporado deve se consolidar à medida que os pagamentos recorrentes e os ativos tokenizados são implantados em escala, criando novos fluxos de trabalho programáveis que se posicionam a montante da autorização e liquidação de pagamentos.


Por Porte Empresarial: PMEs adotam stacks digitais nativos a uma CAGR de 23,4%
As grandes empresas retiveram 64,4% do valor de 2025 devido a relacionamentos bancários estabelecidos, orçamentos de integração e à necessidade de alta disponibilidade e auditabilidade, enquanto as PMEs devem crescer a um CAGR de 25,1% impulsionadas pelo onboarding de baixo código, precificação baseada em consumo e crédito incorporado que reduz a fricção de garantias no mercado de serviços bancários como serviço na América do Sul. A modernização regulatória no Brasil e a adoção ativa do Open Finance permitem que provedores focados em PMEs obtenham históricos verificados de renda e transações, acelerando aprovações e reduzindo custos operacionais, fortalecendo assim a demanda das PMEs por ofertas de BaaS prontas para uso. A política pública no Brasil tem enfatizado a inclusão e a expansão do crédito, e análises multilaterais ressaltam como os pagamentos instantâneos contribuem para a digitalização das PMEs e o acesso ao capital de giro. No Peru, a modernização das PMEs é apoiada pela adoção de SaaS de core banking, como a migração do Mibanco para o Temenos, que visa alcançar um tempo de lançamento no mercado mais rápido e experiências aprimoradas em escala. Esses elementos reforçam o momentum liderado pelas PMEs no mercado de serviços bancários como serviço na América do Sul, onde aplicativos incorporados agrupam faturamento, cobranças e financiamento em uma única interface, reduzindo a rotatividade.
As empresas continuam a valorizar plataformas verticalmente integradas capazes de atender às demandas de segurança e conformidade, coexistindo com ERPs e núcleos legados, o que favorece provedores com SLAs comprovados e credenciamento em múltiplos países. As PMEs, por outro lado, adotam pilhas prontas para uso que integram KYC, AML, iniciação de pagamentos e conciliação com sobrecarga mínima de desenvolvimento no mercado de serviços bancários como serviço na América do Sul. A portabilidade de dados e de crédito do Open Finance, que deve se expandir em 2026, aguçará a concorrência pelo refinanciamento de PMEs e pela propriedade de fluxos de trabalho em pagamentos e tesouraria. Ao longo do horizonte de previsão, os caminhos de adoção de empresas e PMEs divergem em necessidades de ferramentas e governança, mas convergem na orquestração híbrida de pagamentos instantâneos, cartões e saldos programáveis, impulsionando ganhos de participação para plataformas com catálogos de APIs abrangentes.
Por Usuário Final: Fintechs sustentam CAGR de 21,4% enquanto incumbentes se digitalizam
As empresas de fintech responderam por 43,4% da demanda dos usuários finais em 2025 e devem crescer a um CAGR de 24,9%, refletindo a escala dos desafiantes nativos digitais construídos sobre arquiteturas nativas de API e onboarding simplificado que encurtam o tempo de lançamento no mercado de serviços bancários como serviço na América do Sul. As principais fintechs no Brasil, como o Nubank, expandiram suas bases de clientes em taxas de dois dígitos, apoiadas por profundo engajamento móvel e expansão de produtos em pagamentos, poupança, crédito e investimentos. Os ecossistemas focados em comerciantes também aumentaram os recursos incorporados de capital de giro e tesouraria em carteiras digitais, reforçando a retenção de usuários de fintech e o ARPU sem adicionar sobrecarga de agências ou centrais de atendimento. Para os bancos, as parcerias de BaaS e a conectividade com o Open Finance tornaram-se centrais para sua transformação digital, com iniciativas transfronteiriças como a aceitação baseada em Pix no exterior ampliando o alcance e a marca em toda a região. À medida que os frameworks regulatórios se tornam mais rigorosos em relação à governança de BaaS, bancos e fintechs estão evoluindo para controles robustos de risco de terceiros e defesas compartilhadas contra fraudes, o que sustenta o crescimento geral da categoria no mercado de serviços bancários como serviço na América do Sul.
Usuários não financeiros, como varejistas, plataformas e concessionárias de serviços públicos, incorporam cada vez mais BaaS para onboarding, pagamentos e crédito no ponto de interação, como exemplificado por integrações que habilitam débito direto e pagamentos recorrentes em serviços ao consumidor. Essas experiências incorporadas borram as fronteiras entre bancos e fintechs, deslocando a vantagem para provedores com orquestração abrangendo cartões, pagamentos instantâneos e ativos tokenizados no mercado de serviços bancários como serviço na América do Sul. Os bancos incumbentes aproveitam as APIs de BaaS para acelerar o desenvolvimento de produtos, mantendo o controle do balanço patrimonial e a gestão de capital regulatório. Com o tempo, a convergência para arquiteturas financeiras híbridas apoia estratégias multi-trilho e novas alavancas de monetização em segmentos de clientes. O mercado de serviços bancários como serviço na América do Sul, portanto, cresce tanto em vetores liderados por desafiantes quanto em vetores liderados por incumbentes, que priorizam velocidade, resiliência e alinhamento com os requisitos de conformidade.
Por Componente: Plataforma domina com 52,8%, enquanto serviços se expandem 18,9% em conformidade
Plataforma e infraestrutura detiveram 52,8% do valor de 2025, sublinhando a natureza intensiva em capital dos ledgers centrais, do processamento de emissores e da conectividade de pagamentos de alta disponibilidade no mercado de serviços bancários como serviço na América do Sul. Os serviços, incluindo KYC, AML, prevenção a fraudes e relatórios regulatórios, devem crescer a um CAGR de 24,8% até 2031, à medida que a governança de BaaS, a acreditação PSTI e as regras de risco de terceiros elevam o padrão para automação de conformidade e garantia independente. A orquestração de prevenção a fraudes tornou-se uma camada estratégica, pois as instituições adotam registro de dispositivos, prova de vida e análise comportamental para manter baixas as taxas de fraude em tempo real e melhorar os resultados de recuperação sob mecanismos de devolução. Os provedores se diferenciam por meio de portais de conformidade empacotados, governança de APIs e conectores prontos para uso que se alinham com os padrões de Open Finance e aceleram a entrega para bancos, fintechs e cooperativas de crédito no mercado de serviços bancários como serviço na América do Sul. As integrações de stablecoins no core banking juntamente com a conectividade Pix também criam novas linhas de serviço para tesouraria e liquidação transfronteiriças que se monetizam independentemente do volume de pagamentos domésticos.
A receita da camada de serviços é ainda apoiada pela precificação por assinatura para monitoramento, geração de trilhas de auditoria e alertas de mudanças regulatórias, o que suaviza a volatilidade da receita em comparação com a economia de pagamentos baseada em volume. Os fornecedores de plataforma com forte pacote de conformidade conquistam cada vez mais contratos empresariais que exigem SLAs robustos e auditorias de terceiros, enquanto os serviços escalam tanto para clientes empresariais quanto para PMEs no mercado de serviços bancários como serviço na América do Sul. À medida que os cronogramas regulatórios se desdobram até 2026 e além, o investimento duplo em resiliência de plataforma e conformidade orientada a serviços definirá o posicionamento competitivo, com provedores licenciados e certificados em segurança consolidando participação. Com o tempo, o dinheiro programável e os ativos tokenizados estimularão linhas de serviço adicionais focadas em monitoramento de contratos inteligentes, gestão de chaves e análise de AML on-chain. O mercado de serviços bancários como serviço na América do Sul, portanto, equilibrará a escala de plataforma com serviços recorrentes à medida que as instituições se adaptam a ambientes multi-trilho e multi-ativo.
Análise Geográfica
O Brasil respondeu por 68,9% do valor de 2025, apoiado pelo alcance universal do Pix e pela escala dos consentimentos de Open Finance e chamadas de API que sustentam os modelos de finanças incorporadas e a tesouraria em tempo real no mercado de serviços bancários como serviço na América do Sul. O Pix tinha 174 milhões de usuários no início de 2025 e processou cerca de 7,9 bilhões de transações por mês em dezembro de 2025, enquanto o programa de Open Finance continuou a expandir a adoção do compartilhamento de dados entre consumidores e PMEs. Os marcos regulatórios para 2025–2026 incluem a formalização da governança de BaaS, o aprimoramento dos controles de fraude e o fortalecimento da supervisão do PSTI, elevando coletivamente as obrigações de base e favorecendo plataformas licenciadas e bem capitalizadas. Ao longo do período de previsão, recursos como os pagamentos recorrentes do Pix Automático e os pilotos de dinheiro programável no âmbito do Drex devem abrir novos casos de uso em assinaturas, custódia e liquidações transfronteiriças no mercado de serviços bancários como serviço na América do Sul. A liderança do Brasil deve persistir à medida que os provedores integram defesas contra fraudes, automação de conformidade e capacidades de tokenização em linha com as prioridades do banco central.
O Peru deve ser a geografia de crescimento mais acelerado, com um CAGR de 24,7% até 2031, impulsionado pela interoperabilidade obrigatória de carteiras digitais que aumenta o volume diário de transações e amplia a aceitação no varejo e nos serviços. O Banco Central de Reserva do Peru anunciou um piloto de CBDC em julho de 2024 focado em pagamentos de varejo com capacidade offline e inclusão para usuários em áreas de baixa cobertura, o que sinaliza uma direção política favorável ao dinheiro programável e ao acesso ampliado. A modernização das PMEs está se acelerando à medida que instituições como o Mibanco migram sistemas centrais para SaaS em nuvem para melhorar o tempo de lançamento no mercado e a eficiência operacional para micro e pequenas empresas, que representam a maioria das empresas do Peru. Esses desenvolvimentos fortalecem as condições para a adoção de BaaS no Peru, particularmente para finanças incorporadas centradas em PMEs e pagamentos liderados por carteiras interoperáveis no mercado de serviços bancários como serviço na América do Sul. À medida que os padrões técnicos amadurecem, os provedores estão posicionados para escalar a orquestração multi-trilho e os serviços de conformidade em linha com as expectativas dos supervisores.
O Chile finalizou a regulamentação de open finance em julho de 2024 sob sua Lei de Fintech e estabeleceu cronogramas de conformidade em fases com início em abril de 2026, o que expandirá o compartilhamento de dados baseado em API e a iniciação de pagamentos nos próximos anos. A infraestrutura TEF de longa data do Chile apoia uma alta participação de gastos instantâneos A2A e complementa uma alta penetração de smartphones e serviços bancários, o que é favorável para a aceleração dos pagamentos digitais no mercado de serviços bancários como serviço na América do Sul. A conectividade transfronteiriça está crescendo à medida que provedores privados implantam redes de aceitação e caixa, e os bancos fazem parcerias para habilitar pagamentos baseados em Pix para brasileiros que viajam em mercados vizinhos. Em outros países da América do Sul, a Colômbia está avançando com um framework obrigatório de open finance juntamente com a consolidação de trilhos em tempo real, enquanto outros países progridem com pilotos de QR interoperável ou pagamentos instantâneos em ritmos variados. Em toda a região, a diversidade de padrões e cronogramas continua sendo a principal variável que as plataformas de BaaS devem gerenciar ao planejar expansões em múltiplos países no mercado de serviços bancários como serviço na América do Sul.
Cenário Competitivo
O mercado de serviços bancários como serviço na América do Sul é moderadamente concentrado, com os cinco principais provedores estimados em deter uma participação de mercado combinada significativa, enquanto os players de médio porte competem por contas empresariais e específicas de verticais ao lado de grandes incumbentes. A Dock reporta escala substancial em transações Pix e contas ativas à medida que se expande por países, refletindo alcance horizontal e fortes capacidades de processamento de emissores e pagamentos. A Celcoin expandiu os Serviços Bancários como Serviço e as finanças incorporadas por meio de investimento sustentado e fusões e aquisições, apoiando clientes financeiros e não financeiros com alto throughput de Pix para fluxos de trabalho de cobranças e pagamento de contas. A QI Tech, a primeira entidade licenciada sob o regime SCD do Brasil, emitiu grandes volumes de crédito e processou tráfego significativo de Pix, posicionando-se como referência para crédito incorporado e orquestração de pagamentos no mercado de serviços bancários como serviço na América do Sul. FitBank e Pomelo expandem o processamento de emissores e o patrocínio de BIN no Brasil e no México para apoiar a emissão de marca compartilhada e programas de cartão modulares em escala regional.
Os movimentos estratégicos se enquadram em três vetores. Primeiro, a expansão geográfica, à medida que as plataformas abrem novos mercados e ampliam as redes de aceitação, exemplificada por parcerias de aceitação transfronteiriça de Pix que permitem aos usuários brasileiros pagar no exterior enquanto liquidam os fundos localmente para os comerciantes. Segundo, a integração vertical, à medida que redes e processadores combinam sistemas centrais e capacidades de emissores, como visto na aquisição da Pismo pela Visa para entregar processamento de próxima geração com núcleos nativos em nuvem para bancos em múltiplas regiões. Terceiro, a orquestração incorporada permite que os provedores escalem catálogos de API, unificando onboarding, pagamentos, crédito e prevenção a fraudes em fluxos de trabalho configuráveis para fintechs, bancos e empresas não financeiras no mercado de serviços bancários como serviço na América do Sul. A atividade de financiamento permanece ativa, com plataformas captando capital de crescimento para construir capacidade de processamento de emissores e funcionalidades de tokenização que sustentam cartões programáveis e liquidação transfronteiriça. Essas estratégias refletem uma aposta para capturar participação empresarial, reduzir o tempo de geração de valor para PMEs e endurecer os controles à luz das expectativas regulatórias de 2026.
Líderes do Setor de Serviços Bancários como Serviço na América do Sul
-
Dock (Brazil)
-
Celcoin
-
QI Tech
-
Pomelo
-
FitBank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A Pomelo fechou uma rodada Série C de USD 55 milhões co-liderada pela Kaszek e pela Insight Partners para acelerar a expansão do processamento de emissores no Brasil e no México, desenvolver um cartão global nativo em stablecoin e aprimorar a tokenização de pagamentos e a gestão de estornos com inteligência artificial.
- Novembro de 2025: O Banco Central do Brasil e o Conselho Monetário Nacional promulgaram a Resolução Conjunta nº 16 para definir a governança, a gestão de riscos e as obrigações de conformidade de Serviços Bancários como Serviço para os provedores, com prazo de conformidade até 31 de dezembro de 2026.
- Setembro de 2025: O Banco Nacional de Desenvolvimento Econômico e Social aprovou USD 9,3 milhões para o PD Bank 3.0 para apoiar uma plataforma bancária habilitada por inteligência artificial e iniciativas de integração de Serviços Bancários como Serviço.
- Agosto de 2025: A QI Tech obteve uma extensão de USD 63 milhões em sua rodada Série B para expandir os serviços financeiros orientados por API e as ofertas de banco incorporado para fintechs e parceiros empresariais.


Escopo do Relatório do Mercado de Serviços Bancários como Serviço na América do Sul
| Gateway de Pagamento |
| Conta Bancária/Banco Central |
| Serviços de Crédito e Empréstimo |
| Software de Finanças Incorporadas |
| Outros Tipos de Produto |
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| Bancos |
| Empresas de Fintech |
| Outros Usuários Finais |
| Plataforma / Infraestrutura |
| Serviços (Conformidade, KYC, Prevenção a Fraudes, etc.) |
| Brasil |
| Peru |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Produto | Gateway de Pagamento |
| Conta Bancária/Banco Central | |
| Serviços de Crédito e Empréstimo | |
| Software de Finanças Incorporadas | |
| Outros Tipos de Produto | |
| Por Porte Empresarial | Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) | |
| Por Usuário Final | Bancos |
| Empresas de Fintech | |
| Outros Usuários Finais | |
| Por Componente | Plataforma / Infraestrutura |
| Serviços (Conformidade, KYC, Prevenção a Fraudes, etc.) | |
| Por Geografia | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de Serviços Bancários como Serviço na América do Sul?
O tamanho do Mercado de Serviços Bancários como Serviço na América do Sul é de 0,5 bilhões de USD em 2026 e está projetado para atingir 1,5 bilhões de USD até 2031, a um CAGR de 24,6%.
Quais segmentos lideram em valor e crescimento no mercado de Serviços Bancários como Serviço na América do Sul?
Em 2025, os gateways de pagamento lideraram em valor com participação de 36,8%, enquanto o software de finanças incorporadas é o de crescimento mais acelerado, com CAGR de 26,3% até 2031.
Quais países são mais importantes para o crescimento no mercado de Serviços Bancários como Serviço na América do Sul?
O Brasil deteve 68,9% do valor de 2025 devido à escala do Pix e do Open Finance, enquanto o Peru é previsto como o de crescimento mais acelerado, com CAGR de 24,7% até 2031.
Como os pagamentos instantâneos influenciam a dinâmica competitiva no mercado de Serviços Bancários como Serviço na América do Sul?
O Pix e outros trilhos em tempo real reduzem os custos de aceitação e viabilizam finanças incorporadas no checkout, o que comprime a economia dos cartões e desloca o valor para serviços de crédito e tesouraria orientados por dados.
Quais mudanças regulatórias são mais importantes para o mercado de Serviços Bancários como Serviço na América do Sul em 2026?
A Resolução Conjunta nº 16 formaliza a governança de Serviços Bancários como Serviço, enquanto o registro de dispositivos e os aprimoramentos do mecanismo de devolução endurecem os controles de fraude do Pix, elevando os requisitos de base para risco de terceiros e conformidade.
Como a tokenização e as CBDCs afetarão o mercado de Serviços Bancários como Serviço na América do Sul?
Os pilotos do Drex e as integrações de stablecoins com o banco central viabilizam a liquidação programável e a tesouraria transfronteiriça, preparando o ecossistema para liquidez on-chain e casos de uso de contratos inteligentes à medida que os padrões amadurecem.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
