
Tamanho e Participação do Mercado de Sistemas de Airbag da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
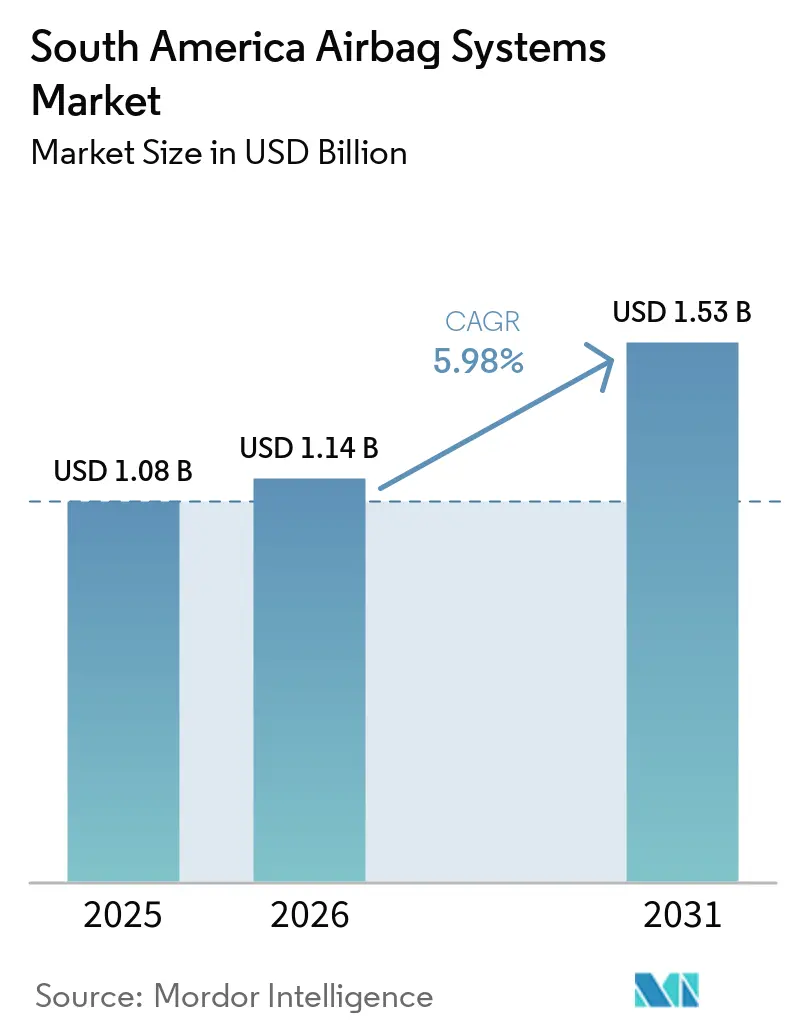
| Tamanho do mercado no ano base (2025) | 1.08 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.98 % |
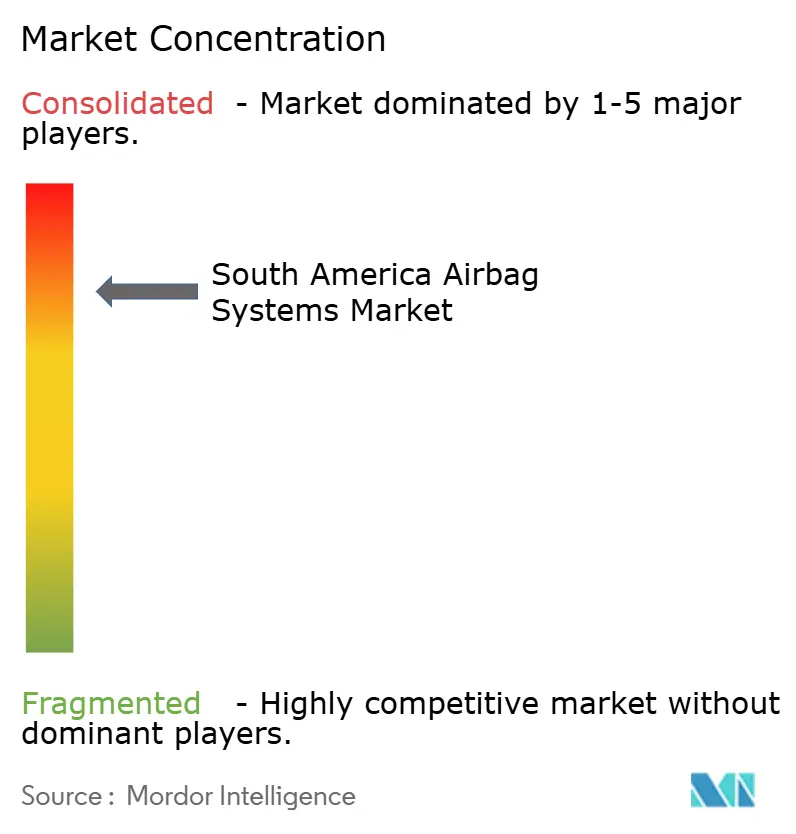
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Airbag da América do Sul por Mordor Intelligence
O tamanho do mercado de sistemas de airbag da América do Sul foi avaliado em 1,08 bilhões de USD em 2025, estimado em 1,14 bilhões de USD em 2026, e projetado para atingir 1,53 bilhões de USD até 2031, crescendo a um CAGR de 5,98% de 2026 a 2031. O mercado regional está sendo moldado por regras mais rígidas de segurança em colisões, novos programas de veículos e um mix de veículos que exige mais sistemas de retenção por unidade. O Brasil permanece central porque sua base de produção de veículos, requisitos de certificação e presença de fornecedores sustentam a aquisição contínua. A atualização dos testes do Latin NCAP aumenta a importância da proteção contra impactos laterais e torna os pacotes de airbag mais abrangentes mais relevantes para o posicionamento dos veículos. Novos programas de produção local também oferecem aos fornecedores oportunidades de conquistar contratos de plataforma no início de um ciclo de desenvolvimento de veículos. Ao mesmo tempo, peças falsificadas, exposição a recalls de modelos antigos e pressão de custos em veículos de entrada limitam o ritmo de adoção em algumas aplicações.
Principais Conclusões do Relatório
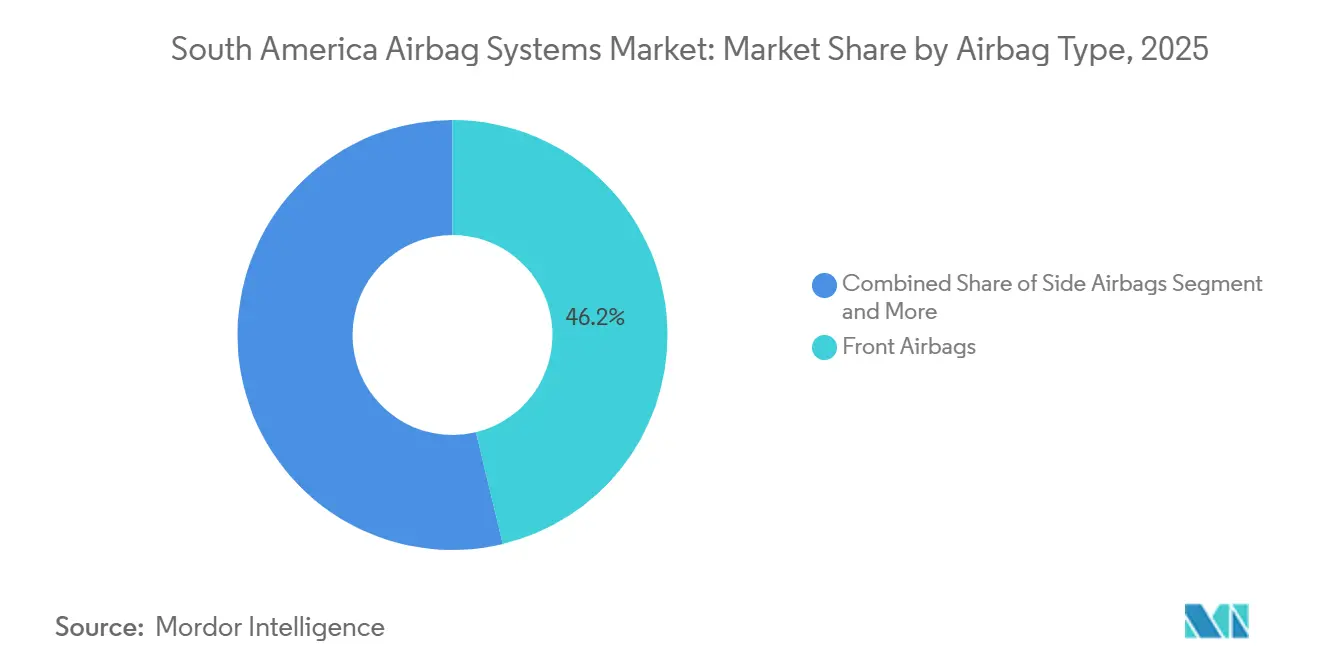
- Por tipo de airbag, os airbags frontais detinham 46,24% da participação do mercado de sistemas de airbag da América do Sul em 2025, enquanto os airbags de cortina têm previsão de crescer a um CAGR de 6,19% até 2031.
- Por tipo de veículo, os automóveis de passeio representavam 73,16% da participação do mercado de sistemas de airbag da América do Sul em 2025, enquanto os veículos comerciais leves têm previsão de crescer a um CAGR de 6,23% até 2031.
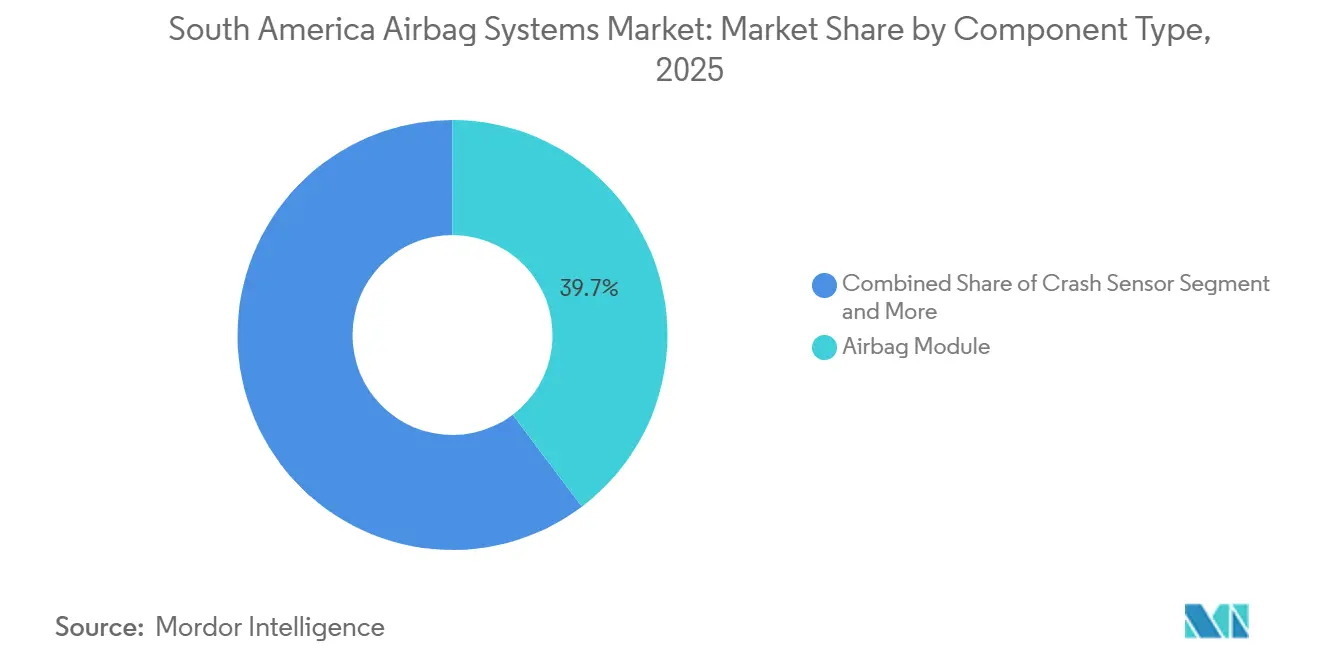
- Por componente, os módulos de airbag detinham 39,72% da participação do mercado de sistemas de airbag da América do Sul em 2025, enquanto os infladores têm previsão de crescer a um CAGR de 6,73% até 2031.
- Por canal de vendas, as vendas para fabricantes de equipamento original (OEM) representavam 88,13% da participação do mercado de sistemas de airbag da América do Sul em 2025, enquanto o mercado de pós-venda tem previsão de crescer a um CAGR de 7,12% até 2031.
- Por país, o Brasil detinha 52,38% da participação de valor regional em 2025 e tem previsão de crescer a um CAGR de 6,59% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sistemas de Airbag da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de Airbag Mais Rígidas em Toda a Região | +1.5% | Brasil, bloco do Mercosul incluindo Argentina, Uruguai e Paraguai | Médio prazo (2 a 4 anos) |
| Expansão da Produção OEM no Brasil | +1.2% | Brasil, com transbordamento de produção do Mercosul | Curto prazo (≤ 2 anos) |
| Aumento da Penetração de SUVs e Picapes Impulsionando a Contagem de Múltiplos Airbags | +0.9% | Brasil e Argentina | Médio prazo (2 a 4 anos) |
| Crescente Foco do Consumidor nas Classificações de Segurança do NCAP | +0.7% | Brasil, Chile e Colômbia | Médio prazo (2 a 4 anos) |
| Incentivos de Seguro de Frota para Airbags de Cortina Lateral | +0.5% | Brasil, com adoção antecipada na Colômbia e no Chile | Médio prazo (2 a 4 anos) |
| Localização da Fabricação de Infladores Reduzindo Barreiras de Custo | +0.4% | Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Airbag Mais Rígidas em Toda a Região
As regras de segurança em toda a América do Sul estão avançando além dos requisitos mínimos de equipamentos em direção a expectativas de desempenho em colisões. A Resolução CONTRAN 964/2022 do Brasil exige airbags frontais em veículos M1 e N1, estabelecendo uma base clara tanto para modelos produzidos localmente quanto para importados. A Resolução 949/2022 também estabeleceu requisitos de testes de proteção lateral de ocupantes para sedãs, SUVs e picapes. O protocolo 2026-2029 do Latin NCAP introduziu um teste de barreira lateral a 60 km/h e um teste de poste lateral a 32 km/h, aumentando o valor da proteção lateral e de cortina no design dos veículos[1]Latin NCAP, "Latin NCAP Anuncia Atualização de Seu Protocolo de Avaliação," Latin NCAP, latinncap.com.. O protocolo também considera a disponibilidade de ISOFIX e a capacidade de desativar o airbag do passageiro, conectando assim os recursos de segurança infantil às decisões sobre sistemas de retenção. Esses requisitos incentivam as montadoras a padronizar pacotes de airbag mais abrangentes antes de uma atualização ou lançamento de um novo modelo.
Expansão da Produção OEM no Brasil
Os novos programas de veículos do Brasil criam demanda recorrente por sistemas de airbag fornecidos localmente. A General Motors aumentou seu compromisso de investimento no Brasil para veículos híbridos, modernização da fabricação e capacidades de engenharia. A Changan e a CAOA iniciaram a produção local do SUV Uni-T em Anápolis em março de 2026, como parte de um ciclo de investimento de 950 milhões de USD para 2026-2028 [2]Changan Automobile e CAOA, "Changan e CAOA Fortalecem Compromisso de Longo Prazo com o Brasil," CHANGAN, globalchangan.com . As novas plataformas exigem homologação dedicada e oferecem aos fornecedores a oportunidade de garantir contratos pela duração de cada ciclo de produção. As montadoras chinesas que entram no Brasil geralmente introduzem veículos com equipamentos de segurança abrangentes, o que pode elevar o número médio de airbags por veículo produzido localmente. O mercado de sistemas de airbag da América do Sul se beneficia quando os programas de montagem local combinam crescimento de volume com maior conteúdo de segurança, em vez de depender apenas da produção unitária.
Aumento da Penetração de SUVs e Picapes Impulsionando a Contagem de Múltiplos Airbags
SUVs e picapes requerem mais airbags do que carros de entrada, aumentando a demanda por sistemas mesmo quando a produção total de veículos muda pouco. Os registros de picapes no Brasil apresentaram crescimento notável ano a ano em períodos recentes. Esses tipos de veículos normalmente utilizam mais airbags do que muitos carros de passeio de entrada, que frequentemente são equipados com um número mínimo de unidades. O conteúdo adicional inclui sistemas laterais e de cortina que fornecem proteção em impactos laterais e eventos de capotamento. Para os fornecedores, isso se traduz em um pacote de airbag de maior valor instalado em cada veículo e sustenta um crescimento mais rápido em infladores e airbags de cortina em relação ao mercado de sistemas de airbag da América do Sul como um todo.
Crescente Foco do Consumidor nas Classificações de Segurança do NCAP
As classificações do Latin NCAP agora influenciam como os fabricantes posicionam os equipamentos de segurança nos veículos regionais. A Kia padronizou 6 airbags e controle eletrônico de estabilidade no Sportage, que obteve resultado de 5 estrelas nos resultados finais de 2025 do programa. O Kardian produzido no Brasil pela Renault recebeu 5 estrelas com 6 airbags de série e controle eletrônico de estabilidade após o modelo adicionar suporte de frenagem para usuários vulneráveis da via em 2025. O Tucson da Hyundai também alcançou 5 estrelas após a padronização dos airbags laterais e de cortina. Esses exemplos mostram que o conteúdo de airbag apoia cada vez mais tanto a competitividade do produto quanto a conformidade regulatória. As montadoras que planejam modelos para o período do protocolo atual têm razão para incluir pacotes de múltiplos airbags desde a fase inicial de design.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Segmento de Entrada Sensível ao Preço Limita a Adoção | -0.7% | Brasil e Argentina | Médio prazo (2 a 4 anos) |
| Prevalência de Importações de Airbags Falsificados | -0.5% | Brasil, Argentina e Colômbia | Curto prazo (≤ 2 anos) |
| Interrupções na Cadeia de Suprimentos para Produtos Químicos Propelentes Especializados | -0.4% | Cadeia de suprimentos global, todos os mercados | Curto prazo (≤ 2 anos) |
| Desafios de Integração de Airbags Centrais com Plataformas Legadas | -0.3% | Todos os mercados, especialmente frotas de veículos mais antigos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Segmento de Entrada Sensível ao Preço Limita a Adoção
Os veículos de entrada continuam difíceis de equipar com airbags adicionais quando as regras não os exigem. Os fabricantes de veículos nessa categoria precisam equilibrar as atualizações de equipamentos com a acessibilidade esperada pelos compradores. Essa restrição é mais evidente no Brasil e na Argentina, onde componentes importados e incerteza macroeconômica podem elevar os custos de aquisição. Os fabricantes podem adicionar mais facilmente 4 ou 6 airbags a SUVs e picapes de preço mais elevado, onde o pacote de segurança é mais fácil de suportar dentro do preço do veículo. O resultado é uma divisão dentro do mercado de sistemas de airbag da América do Sul, com crescimento de conteúdo mais forte em veículos de médio e alto padrão. O segmento de entrada continua a desacelerar a adoção de sistemas de retenção opcionais.
Prevalência de Importações de Airbags Falsificados
Componentes de airbag falsificados representam riscos de segurança e reduzem a receita dos fornecedores legítimos do mercado de pós-venda. A revisão recente da OCDE identificou os airbags automotivos como uma categoria de alto risco para falsificação, com a China identificada como uma importante fonte desses produtos. O Brasil tinha milhões de veículos de inúmeras marcas e modelos sujeitos a recalls de infladores Takata, criando uma demanda significativa por peças de reposição verificadas. Os canais de reparo independentes podem permitir que peças falsificadas cheguem aos proprietários de veículos sem verificação adequada de sua origem. Os fornecedores, portanto, precisam de redes de distribuição rastreáveis e certificação vinculada ao número de identificação do veículo (VIN) para módulos de reposição. Controles de canal mais rigorosos protegeriam tanto os usuários das vias quanto os fornecedores autorizados que operam no mercado de sistemas de airbag da América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Airbag: Módulos de Cortina Crescem com as Regras de Mitigação de Ejeção
Os módulos frontais já penetram próximo a 100% das novas construções, mas ainda geraram 46,24% da receita de 2025 devido ao volume expressivo. Os airbags de cortina têm previsão de crescer a um CAGR de 6,19% entre 2026 e 2031, à medida que a Colômbia e o Chile legislam sobre o desempenho de mitigação de ejeção, aproximando sua participação de um quarto do mercado de sistemas de airbag da América do Sul até o final da década. As unidades de tórax lateral, beneficiadas pelos critérios de impacto em poste do NCAP, representam uma parcela significativa do valor de mercado. Os airbags de joelho servem como um recurso premium, diferenciando as versões do Volkswagen Taos e do Toyota Corolla Cross. Embora os airbags centrais e de cinto de segurança detenham uma participação mínima do mercado, eles são encontrados principalmente em crossovers de alto padrão e importações de luxo da Alemanha. Os fornecedores veem a maior promessa de expansão de margem em inovações como trilhos de teto em cascata ou cortinas montadas nas portas.
Embora os módulos frontais dominem, oferecendo eficiências de escala, seu crescimento está começando a se estabilizar. Por outro lado, à medida que os prazos regulatórios entram em vigor em vários mercados andinos, as cortinas e as unidades de tórax estão prontas para introduzir novas camadas de conteúdo nos veículos. As tendências tecnológicas futuras destacam uma mudança em direção a tecidos mais leves, costuras seladas que reduzem os volumes de gás de enchimento e lógica de inflador orientada por inteligência artificial que se adapta à postura do ocupante. Espera-se que as receitas de airbags de cortina impulsionem uma parcela significativa do crescimento no mercado de sistemas de airbag da América do Sul.


Por Tipo de Veículo: Automóveis de Passeio Mantêm Escala, Enquanto os VCLs Aumentam o Conteúdo de Airbag por Veículo
Os automóveis de passeio representavam 73,16% do mercado de sistemas de airbag da América do Sul em 2025, refletindo o alto volume dessa categoria de veículos na região. Os automóveis de passeio fornecem a demanda base para módulos de airbag frontais e controles eletrônicos relacionados. Os veículos comerciais leves têm projeção de crescer a um CAGR de 6,23% até 2031. As picapes constituem uma parte importante dessa expansão porque são utilizadas tanto para transporte pessoal quanto comercial. Esses veículos normalmente incluem de 4 a 6 airbags como equipamento de segurança de série. A maior contagem de sistemas torna sua contribuição para a receita de airbags maior do que os registros de veículos isoladamente sugerem. A contínua migração para picapes e SUVs, portanto, sustenta a demanda por airbags além da base de automóveis de passeio.
Os veículos comerciais médios e pesados, juntamente com ônibus e micro-ônibus, detêm participações absolutas menores. Seus requisitos de segurança historicamente se desenvolveram mais lentamente do que os requisitos para veículos de passeio na região. Os operadores de frotas estão, no entanto, dando mais importância à proteção dos ocupantes e às considerações de seguro. A Volvo Trucks tornou os airbags de cortina lateral integrados padrão em seus novos modelos VNL e VNR para a América do Norte em fevereiro de 2026 [3]Volvo Trucks, "Airbag de Cortina Lateral Integrado Padrão da Volvo Trucks, Pioneiro no Setor, é Nomeado Produto Top da HDT," Volvo Trucks, volvotrucks.us.. A iniciativa fornece um exemplo relevante à medida que as especificações de segurança de veículos convergem entre as plataformas globais. A adoção em veículos comerciais sul-americanos pode surgir antes dos cronogramas regulatórios formais quando os compradores de frotas buscam equipamentos de segurança mais abrangentes. Os fornecedores estabelecidos que já atendem às frotas regionais estão posicionados para atender a essa demanda.
Por Componente: Módulos de Airbag Lideram o Valor do Sistema, Enquanto os Infladores Ganham com a Localização
Os módulos de airbag detinham 39,72% da participação do mercado de sistemas de airbag da América do Sul em 2025 porque combinam o almofada, o inflador, a cobertura e o alojamento em uma única unidade implantável. Esse módulo montado é uma peça de alto valor na lista de materiais do sistema de retenção geral. Os infladores têm previsão de crescer a um CAGR de 6,73% até 2031. Seu crescimento acompanha o número crescente de airbags instalados em cada veículo. Também reflete os esforços para construir capacidade de produção local no Brasil. A Autoliv opera uma instalação de infladores em Taubaté, São Paulo, construída em resposta ao requisito de airbag frontal do Brasil. A fabricação local suporta o fornecimento just-in-sequence para as fábricas de veículos. Também pode reduzir a exposição a custos de importação e atrasos no transporte.
Sensores de colisão, sensores de diagnóstico e unidades de controle fornecem a espinha dorsal eletrônica da implantação de airbags. A ZF localizou sua Unidade de Controle de Airbag Geração 7.5 em Limeira, São Paulo. A empresa declarou que o local é a única instalação sul-americana que produz eletrônicos de segurança automotiva na mesma geração tecnológica que a produção global da ZF. O conteúdo eletrônico local fortalece a conexão entre os módulos de airbag e os sistemas de segurança mais amplos do veículo. Também reduz a oportunidade de importações de menor preço deslocarem os fornecedores estabelecidos. O mix de componentes está se tornando mais localizado tanto nas áreas mecânicas quanto eletrônicas. Isso beneficia os fornecedores que conseguem atender aos requisitos de qualidade e entrega das fábricas de veículos brasileiras. O fornecimento de infladores permanece importante porque cada airbag adicional requer um mecanismo de implantação.
Por Canal de Vendas: O Fornecimento OEM Permanece Central, Enquanto as Necessidades de Recall e Reparo Sustentam o Mercado de Pós-Venda
As vendas para fabricantes de equipamento original (OEM) representavam 88,13% do tamanho do mercado de sistemas de airbag da América do Sul em 2025. Essa posição reflete a integração técnica exigida para sistemas de airbag nas plataformas de veículos. Os fornecedores devem atender aos requisitos de design, teste, certificação e entrega antes que um veículo entre em produção. Os contratos geralmente se estendem por toda a vida útil de uma plataforma. Essas condições criam custos de mudança para as montadoras e sustentam relacionamentos de longa data com fornecedores de primeiro nível. O canal OEM também se beneficia diretamente dos novos investimentos em montagem no Brasil. Continuará sendo a principal rota para sistemas instalados em novos veículos.
O mercado de pós-venda tem previsão de crescer a um CAGR de 7,12% até 2031, a maior taxa entre os segmentos reportados. A demanda vem da remediação de recalls, reparos de colisão e substituição após a implantação de airbags. A grande frota de veículos de passeio do Brasil fornece a base instalada para esse trabalho. A população de recalls da Takata também cria a necessidade de infladores e módulos de reposição verificados. Os produtos falsificados continuam sendo um grande obstáculo porque podem ter preços muito abaixo das peças genuínas. Os distribuidores autorizados precisam de maior rastreabilidade e prova clara da origem dos componentes. O setor de sistemas de airbag da América do Sul pode melhorar a qualidade da demanda do mercado de pós-venda tornando os produtos verificados mais fáceis de identificar e adquirir.
Análise Geográfica
O Brasil detinha 52,38% da participação do mercado de sistemas de airbag da América do Sul em 2025 e tem previsão de crescer a um CAGR de 6,59% até 2031. A posição do Brasil no mercado regional reflete uma grande base de produção de veículos, regulamentação ativa de segurança e a presença de grandes fornecedores de primeiro nível. Os requisitos do CONTRAN estabelecem uma base clara para o conteúdo de airbag frontal em veículos M1 e N1. O protocolo do Latin NCAP oferece aos fabricantes de veículos uma razão adicional para melhorar a proteção contra impactos laterais. O substancial compromisso de investimento da General Motors e os novos programas de outras montadoras reforçam a demanda por fornecimento localizado de componentes. O Brasil, portanto, combina escala, aplicação regulatória e demanda por novas plataformas em um único país.
A Argentina é o segundo mercado nacional mais importante da região. A produção de veículos da Argentina está intimamente ligada ao seu ciclo de recuperação econômica e à sua relação comercial com o Brasil. Utilitários e picapes representam uma grande parcela da produção de veículos argentina, o que aumenta a relevância dos veículos comerciais leves com maior conteúdo de airbag. As importações argentinas de airbags e cintos de segurança cresceram de forma constante antes de se consolidarem nos últimos anos. As condições macroeconômicas e os controles de importação continuarão a moldar o ritmo da demanda.
A Colômbia e o Chile são mercados menores, mas relevantes para importações de veículos equipados com segurança. A Colômbia se beneficia de estruturas comerciais que apoiam a importação de veículos com pacotes de segurança mais abrangentes. O Chile tem alta propriedade de veículos e compradores que respondem às classificações do Latin NCAP, o que pode apoiar a adoção antecipada de atualizações de segurança opcionais. Peru, Equador, Uruguai, Paraguai e outros países no Restante da América do Sul adicionam demanda por meio dos canais de distribuição baseados no Mercosul. As regulamentações de segurança nesses mercados permanecem menos rigorosas do que no Brasil, embora a defesa da segurança viária esteja aumentando em toda a sub-região. O mercado de sistemas de airbag da América do Sul continuará a depender do Brasil para a maior parte da produção regional, enquanto outros países contribuem com demanda impulsionada por importações.
Cenário Competitivo
O mercado de sistemas de airbag da América do Sul é moderadamente consolidado entre os fornecedores de primeiro nível com capacidade de fabricação estabelecida no Brasil. Autoliv, ZF Friedrichshafen e Joyson Safety Systems detêm posições fortes por meio de instalações locais e relacionamentos estabelecidos com OEMs. A Autoliv gera a maior parte de suas vendas globais a partir de produtos de airbag e volante de direção. A empresa opera uma instalação de infladores em Taubaté e uma fábrica em Goiana, Pernambuco. A ZF produz unidades de controle de airbag em Limeira e localizou eletrônicos de segurança avançados no Brasil. A Joyson Safety Systems opera em Jundiaí e Piçarras, apoiando seus relacionamentos com clientes locais. Essas operações localizadas tornam difícil para novos fornecedores deslocarem os titulares em programas de veículos estabelecidos.
Jogadores notáveis, porém menores, como Toyoda Gosei, Hyundai Mobis e Daicel, estão deixando sua marca. A receita da Toyoda Gosei nas Américas cresceu significativamente, impulsionada por contratos de volante de direção para modelos de picape proeminentes. A Hyundai Mobis está sendo pioneira em airbags específicos para veículos de propósito definido (PBV) e pretende integrá-los a uma futura fábrica de vans elétricas no Brasil. A Daicel possui uma carteira de pedidos de infladores híbridos que se estende para o futuro, atendendo aos programas da Autoliv e da ZF voltados para altas classificações de segurança.
As iniciativas estratégicas estão se inclinando para a localização, integração vertical e controles algorítmicos sofisticados. Os fornecedores estão correndo para certificar unidades de controle orientadas por inteligência artificial que ajustam a força de implantação com base no tamanho do ocupante. Esse recurso, introduzido anteriormente pela Bosch, está sendo desenvolvido em colaboração com a Stellantis para produções regionais. Uma vantagem competitiva está surgindo no fornecimento de tecido de nylon 6.6, com novos entrantes chineses oferecendo preços mais baixos do que os players estabelecidos, embora persistam preocupações sobre sua resistência ao rasgo. Apesar da concorrência crescente, os players estabelecidos se beneficiam de vantagens de escala e contratos de longo prazo, garantindo uma posição robusta, embora não monopolística, no mercado de sistemas de airbag da América do Sul.
Líderes do Setor de Sistemas de Airbag da América do Sul
-
ZF Friedrichshafen AG
-
Autoliv Inc
-
Hyundai Mobis
-
Toyoda Gosei Co., Ltd.
-
Joyson Safety Systems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: OMODA & JAECOO apresentou o novo Jaecoo 8 PHV e exibiu o Omoda 7 PHV no Festival de Interlagos 2026, expandindo sua linha de produtos no Brasil. O Jaecoo tem capacidade para 8 passageiros e conta com sistema de áudio Sony de 14 alto-falantes, painel de instrumentos digital, tela de infoentretenimento de alta resolução e sistema de câmera de 540 graus. No quesito segurança, o veículo está equipado com 10 airbags, um conjunto ADAS 2.5 e um head-up display, refletindo a crescente demanda por sistemas de airbag avançados no mercado automotivo.
- Julho de 2026: A Leapmotor Argentina divulgou detalhes adicionais do novo modelo B10 ultra-híbrido, marcando seu primeiro lançamento de veículo no mercado. O B10 conta com seis câmeras, seis radares, 15 funções de sistema avançado de assistência ao condutor (ADAS), sete airbags e uma estrutura de carroceria de alta resistência.


Escopo do Relatório do Mercado de Sistemas de Airbag da América do Sul
O relatório do mercado de sistemas de airbag da América do Sul é segmentado por tipo de airbag (airbag frontal, airbag lateral, airbag de cortina, airbag de joelho, airbag central e airbag de cinto de segurança), tipo de veículo (automóveis de passeio, Veículos Comerciais Leves (VCLs), Veículos Comerciais Médios e Pesados (VCMPs) e ônibus e micro-ônibus), componente (módulo, sensor de colisão, inflador, sensor de diagnóstico, unidade de controle e outros), canal de vendas (Fabricante de Equipamento Original (OEM) e pós-venda). A análise também abrange a segmentação por país, incluindo Brasil, Argentina, Colômbia, Chile e o restante da América do Sul. O tamanho do mercado e as previsões de crescimento são fornecidos em termos de valor (USD).
| Airbags Frontais |
| Airbags Laterais |
| Airbags de Cortina |
| Airbags de Joelho |
| Airbags Centrais |
| Airbags de Cinto de Segurança |
| Automóveis de Passeio |
| Veículos Comerciais Leves (VCLs) |
| Veículos Comerciais Médios e Pesados (VCMPs) |
| Ônibus e Micro-ônibus |
| Módulo de Airbag |
| Sensor de Colisão |
| Inflador |
| Sensor de Diagnóstico |
| Unidade de Controle |
| Outros |
| Fabricante de Equipamento Original |
| Pós-Venda |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Restante da América do Sul |
| Por Tipo de Airbag | Airbags Frontais |
| Airbags Laterais | |
| Airbags de Cortina | |
| Airbags de Joelho | |
| Airbags Centrais | |
| Airbags de Cinto de Segurança | |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais Leves (VCLs) | |
| Veículos Comerciais Médios e Pesados (VCMPs) | |
| Ônibus e Micro-ônibus | |
| Por Componente | Módulo de Airbag |
| Sensor de Colisão | |
| Inflador | |
| Sensor de Diagnóstico | |
| Unidade de Controle | |
| Outros | |
| Por Canal de Vendas | Fabricante de Equipamento Original |
| Pós-Venda | |
| Por País | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é a previsão para os sistemas de airbag da América do Sul até 2031?
O valor tem previsão de atingir 1,53 bilhões de USD até 2031, a partir de 1,14 bilhões de USD em 2026, expandindo-se a um CAGR de 5,98%.
Qual tipo de airbag lidera a demanda na América do Sul?
Os airbags frontais lideraram com uma participação de valor de 46,24% em 2025 porque os sistemas frontais são exigidos para os veículos M1 e N1 do Brasil.
Por que os airbags de cortina estão ganhando importância na América do Sul?
Os testes atuais de impacto lateral do Latin NCAP aumentam a relevância dos sistemas de cortina para veículos que buscam classificações de segurança mais elevadas.
Por que o Brasil é importante para os fornecedores de airbag?
O Brasil representou 52,38% do valor regional em 2025 e combina produção de veículos, regulamentações e fornecimento localizado de primeiro nível.
O que limita a demanda por airbags de reposição na região?
Os produtos falsificados podem subestimar os componentes autorizados, enquanto a grande população de recalls da Takata aumenta a necessidade de peças de reposição verificadas.
Página atualizada pela última vez em:



