
Marktgröße und Marktanteile der Airbag-Systeme in Südamerika
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.08 Milliarden US-Dollar |
| Marktgröße (2026) | 1.14 Milliarden US-Dollar |
| Marktgröße (2031) | 1.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.98 % |
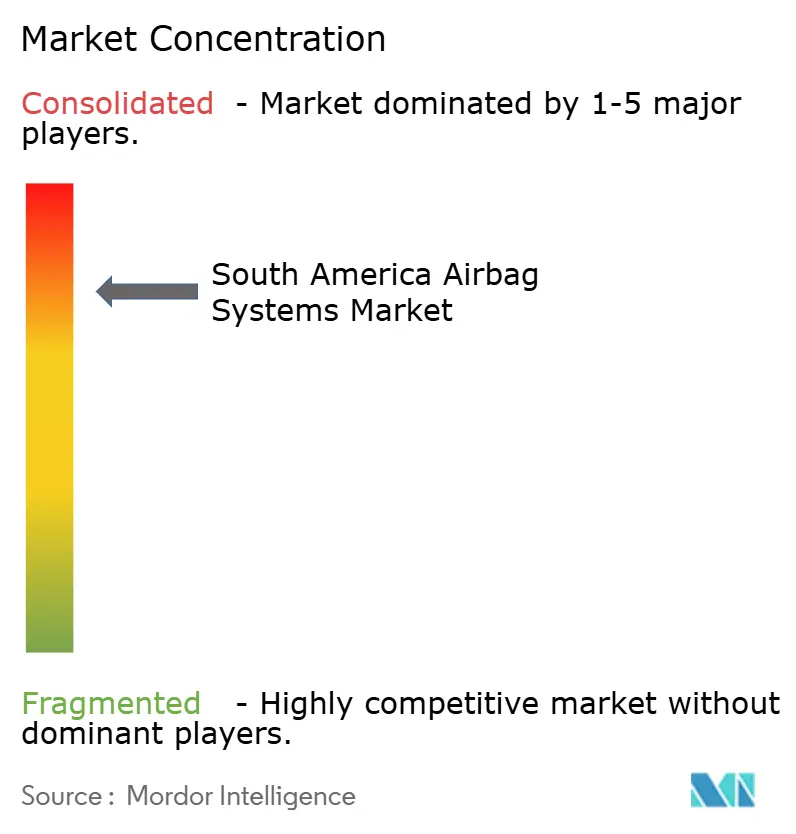
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Airbag-Systeme in Südamerika von Mordor Intelligence
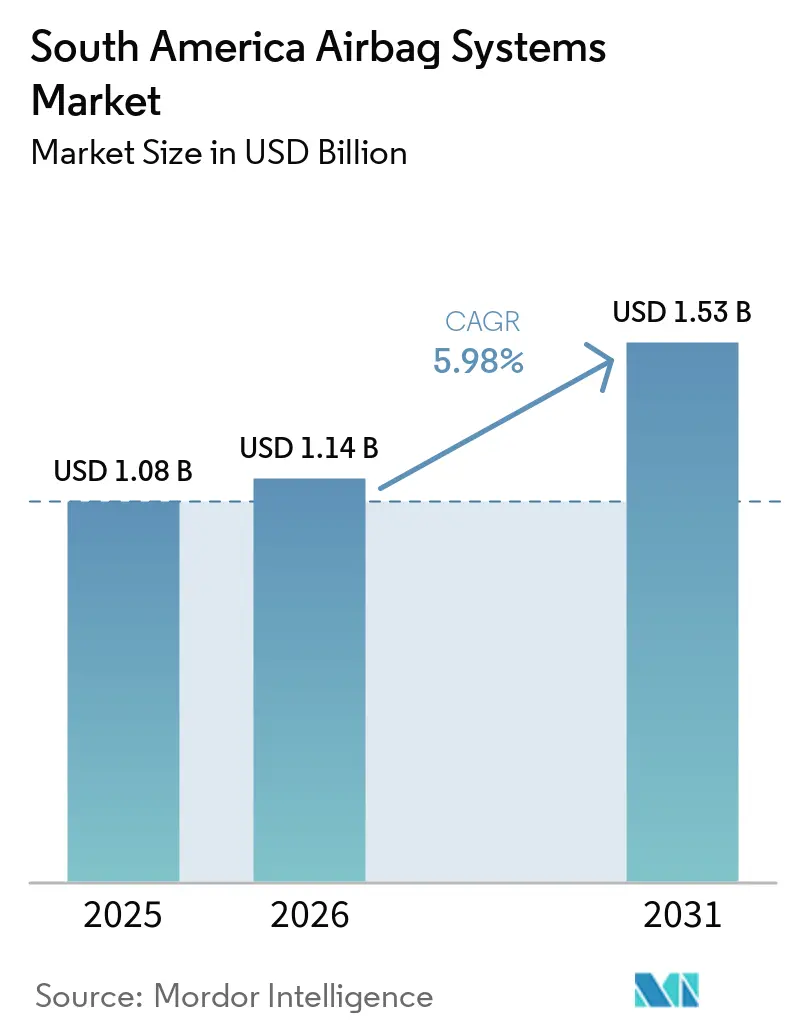
Der Markt für Airbag-Systeme in Südamerika wurde im Jahr 2025 auf 1,08 Milliarden USD geschätzt, wird für 2026 auf 1,14 Milliarden USD veranschlagt und soll bis 2031 auf 1,53 Milliarden USD anwachsen, was einer CAGR von 5,98 % von 2026 bis 2031 entspricht. Der regionale Markt wird durch strengere Crashtests-Sicherheitsvorschriften, neue Fahrzeugprogramme und einen Fahrzeugmix geprägt, der mehr Rückhaltesysteme pro Einheit erfordert. Brasilien bleibt zentral, da seine Fahrzeugproduktionsbasis, Zertifizierungsanforderungen und die Lieferantenpräsenz eine nachhaltige Beschaffung unterstützen. Die aktualisierten Latin-NCAP-Tests erhöhen die Bedeutung des Seitenaufprallschutzes und machen umfangreichere Airbag-Pakete für die Fahrzeugpositionierung relevanter. Neue lokale Produktionsprogramme bieten Lieferanten zudem die Möglichkeit, Plattformverträge frühzeitig im Fahrzeugentwicklungszyklus zu gewinnen. Gleichzeitig begrenzen gefälschte Teile, Rückrufrisiken aus der Vergangenheit und Kostendruck im Einstiegssegment das Adoptionsniveau in einigen Anwendungsbereichen.
Wichtigste Erkenntnisse des Berichts
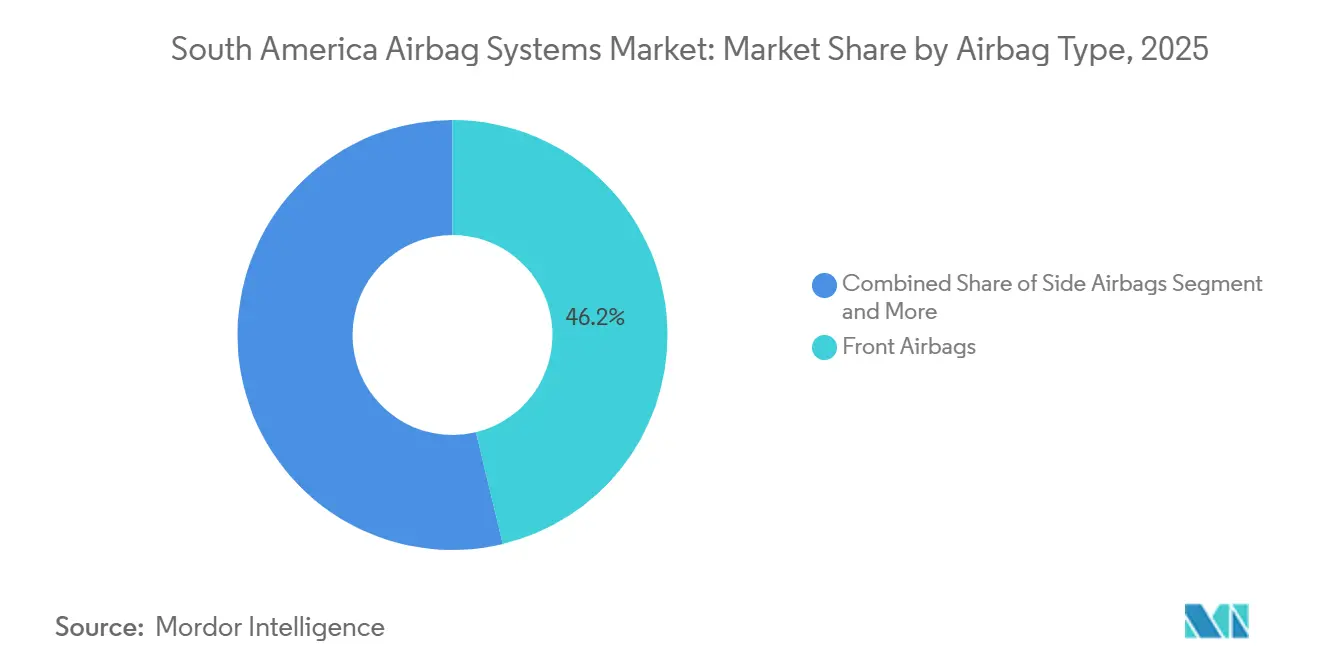
- Nach Airbag-Typ hielten Frontairbags im Jahr 2025 einen Anteil von 46,24 % am südamerikanischen Markt für Airbag-Systeme, während Vorhangairbags bis 2031 voraussichtlich mit einer CAGR von 6,19 % wachsen werden.
- Nach Fahrzeugtyp entfielen im Jahr 2025 73,16 % des südamerikanischen Marktes für Airbag-Systeme auf Personenkraftwagen, während leichte Nutzfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 6,23 % wachsen werden.
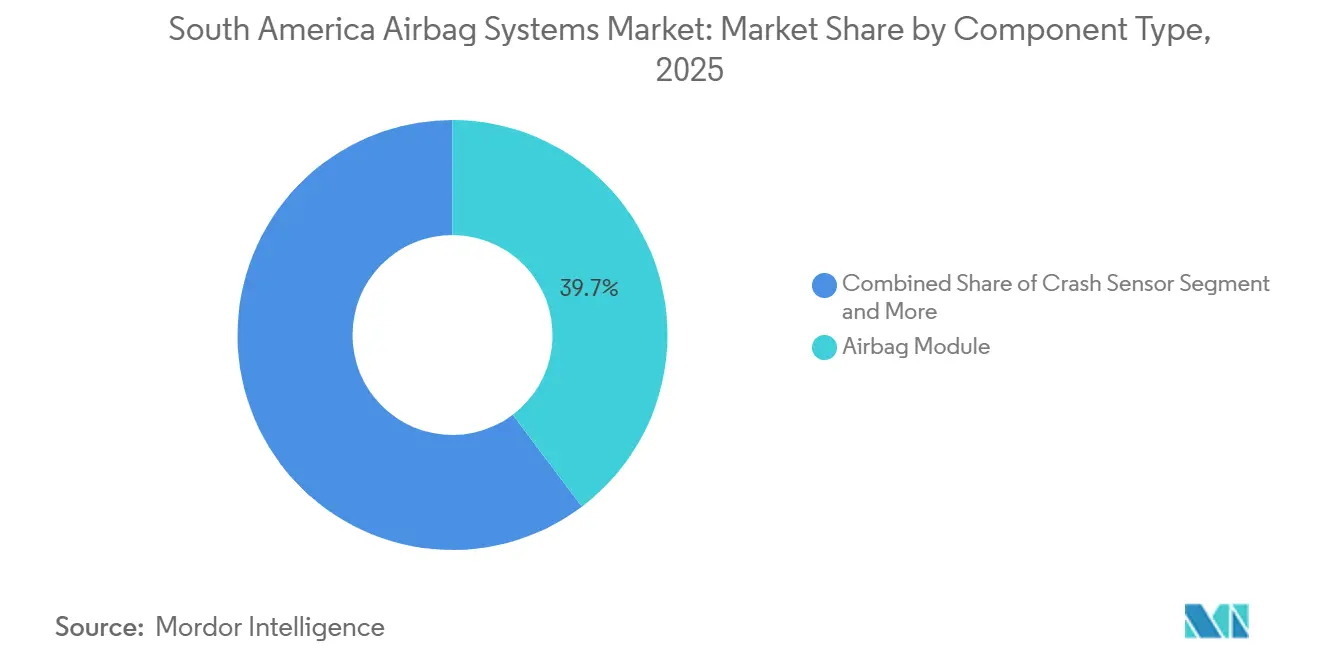
- Nach Komponente hielten Airbag-Module im Jahr 2025 einen Anteil von 39,72 % am südamerikanischen Markt für Airbag-Systeme, während Gasgeneratoren bis 2031 voraussichtlich mit einer CAGR von 6,73 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 88,13 % des südamerikanischen Marktes für Airbag-Systeme auf den OEM-Vertrieb, während der Aftermarket bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen wird.
- Nach Land hielt Brasilien im Jahr 2025 einen regionalen Wertanteil von 52,38 % und soll bis 2031 mit einer CAGR von 6,59 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Airbag-Systeme in Südamerika
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere regionsweite Airbag-Vorschriften | +1.5% | Brasilien, Mercosur-Block einschließlich Argentinien, Uruguay und Paraguay | Mittelfristig (2–4 Jahre) |
| Ausweitung der OEM-Produktion in Brasilien | +1.2% | Brasilien, mit Produktionsübertragungseffekten auf den Mercosur | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von SUVs und Pickups steigert die Anzahl der Airbags pro Fahrzeug | +0.9% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherinteresse an NCAP-Sicherheitsbewertungen | +0.7% | Brasilien, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Flottenversicherungsanreize für Seiten-Vorhangairbags | +0.5% | Brasilien, mit früher Einführung in Kolumbien und Chile | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Gasgeneratorenfertigung zur Senkung von Kostenhürden | +0.4% | Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere regionsweite Airbag-Vorschriften
Die Sicherheitsvorschriften in ganz Südamerika gehen über Mindestausstattungsanforderungen hinaus und entwickeln sich hin zu Crashleistungserwartungen. Die brasilianische CONTRAN-Resolution 964/2022 schreibt Frontairbags in M1- und N1-Fahrzeugen vor und legt damit eine klare Grundlage sowohl für lokal produzierte als auch für importierte Modelle fest. Die Resolution 949/2022 legte zudem Anforderungen an Seitenaufprallschutztests für Limousinen, SUVs und Pickups fest. Das Latin-NCAP-Protokoll 2026–2029 führte einen Seitenbarrierentest bei 60 km/h und einen Seitenpfahltest bei 32 km/h ein, was den Wert von Seiten- und Vorhangschutz im Fahrzeugdesign erhöht[1]Latin NCAP, "Latin NCAP kündigt Aktualisierung seines Bewertungsprotokolls an," Latin NCAP, latinncap.com.. Das Protokoll berücksichtigt auch die Verfügbarkeit von ISOFIX und die Möglichkeit, den Beifahrerairbag zu deaktivieren, wodurch Kindersicherheitsmerkmale mit Rückhaltesystementscheidungen verknüpft werden. Diese Anforderungen ermutigen Automobilhersteller, umfangreichere Airbag-Pakete vor einem Facelift oder einem neuen Modellstart zu standardisieren.
Ausweitung der OEM-Produktion in Brasilien
Brasiliens neue Fahrzeugprogramme schaffen wiederkehrende Nachfrage nach lokal gelieferten Airbag-Systemen. General Motors erhöhte sein Investitionsengagement in Brasilien für Hybridfahrzeuge, Fertigungsmodernisierung und Ingenieurskapazitäten. Changan und CAOA begannen im März 2026 mit der Lokalproduktion des Uni-T SUV in Anápolis als Teil eines Investitionszyklus von 950 Millionen USD für 2026–2028 [2]Changan Automobile und CAOA, "Changan und CAOA stärken langfristiges Engagement in Brasilien," CHANGAN, globalchangan.com . Die neuen Plattformen erfordern eine dedizierte Homologation und bieten Lieferanten die Möglichkeit, Verträge für die gesamte Dauer jedes Produktionslaufs zu sichern. Chinesische Automobilhersteller, die in Brasilien eintreten, führen häufig Fahrzeuge mit umfassender Sicherheitsausstattung ein, was die durchschnittliche Anzahl der Airbags pro lokal produziertem Fahrzeug erhöhen kann. Der südamerikanische Markt für Airbag-Systeme profitiert, wenn lokale Montageprogramme Volumenwachstum mit höherem Sicherheitsinhalt verbinden, anstatt sich nur auf die Stückzahlproduktion zu verlassen.
Zunehmende Verbreitung von SUVs und Pickups steigert die Anzahl der Airbags pro Fahrzeug
SUVs und Pickups benötigen mehr Airbags als Einstiegsfahrzeuge, was die Systemnachfrage erhöht, selbst wenn sich die Gesamtfahrzeugproduktion kaum verändert. Pickup-Zulassungen in Brasilien verzeichneten in jüngster Zeit ein bemerkenswertes Wachstum im Jahresvergleich. Diese Fahrzeugtypen verwenden typischerweise mehr Airbags als viele Einstiegs-Personenkraftwagen, die häufig nur mit einer minimalen Anzahl von Einheiten ausgestattet sind. Der zusätzliche Inhalt umfasst Seiten- und Vorhangairbags, die Schutz bei Seitenaufprällen und Überschlagunfällen bieten. Für Lieferanten bedeutet dies ein höherwertiges Airbag-Paket pro Fahrzeug und unterstützt ein schnelleres Wachstum bei Gasgeneratoren und Vorhangairbags im Vergleich zum südamerikanischen Markt für Airbag-Systeme insgesamt.
Wachsendes Verbraucherinteresse an NCAP-Sicherheitsbewertungen
Latin-NCAP-Bewertungen beeinflussen nun, wie Hersteller Sicherheitsausstattungen in regionalen Fahrzeugen positionieren. Kia standardisierte 6 Airbags und das elektronische Stabilitätsprogramm beim Sportage, der in den abschließenden 2025er Ergebnissen des Programms ein 5-Sterne-Ergebnis erzielte. Renaults in Brasilien produzierter Kardian erhielt 5 Sterne mit 6 serienmäßigen Airbags und elektronischem Stabilitätsprogramm, nachdem das Modell 2025 eine Notbremsunterstützung für ungeschützte Verkehrsteilnehmer hinzugefügt hatte. Hyundais Tucson erzielte ebenfalls 5 Sterne, nachdem Seiten- und Vorhangairbags standardisiert wurden. Diese Beispiele zeigen, dass Airbag-Inhalte zunehmend sowohl die Produktwettbewerbsfähigkeit als auch die Einhaltung gesetzlicher Vorschriften unterstützen. Automobilhersteller, die Modelle für den aktuellen Protokollzeitraum planen, haben einen Grund, Mehrfach-Airbag-Pakete bereits in der ersten Designphase einzubeziehen.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensibles Einstiegssegment begrenzt die Einführung | -0.7% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Verbreitung gefälschter Airbag-Importe | -0.5% | Brasilien, Argentinien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen bei spezialisierten Treibstoffchemikalien | -0.4% | Globale Lieferkette, alle Märkte | Kurzfristig (≤ 2 Jahre) |
| Integrationsprobleme von Mittelairbags mit älteren Plattformen | -0.3% | Alle Märkte, insbesondere ältere Fahrzeugflotten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibles Einstiegssegment begrenzt die Einführung
Einstiegsfahrzeuge sind schwer mit zusätzlichen Airbags auszustatten, wenn dies nicht vorgeschrieben ist. Fahrzeughersteller in dieser Kategorie müssen Ausstattungsverbesserungen mit der von Käufern erwarteten Erschwinglichkeit in Einklang bringen. Diese Einschränkung ist in Brasilien und Argentinien deutlicher, wo importierte Komponenten und makroökonomische Unsicherheit die Beschaffungskosten erhöhen können. Hersteller können bei höherpreisigen SUVs und Pickups leichter 4 oder 6 Airbags hinzufügen, wo das Sicherheitspaket innerhalb des Fahrzeugpreises leichter zu rechtfertigen ist. Das Ergebnis ist eine Spaltung innerhalb des südamerikanischen Marktes für Airbag-Systeme, mit stärkerem Inhaltwachstum bei mittelpreisigen und Premium-Fahrzeugen. Das Einstiegssegment verlangsamt weiterhin die Einführung optionaler Rückhaltesysteme.
Verbreitung gefälschter Airbag-Importe
Gefälschte Airbag-Komponenten stellen Sicherheitsrisiken dar und mindern die Einnahmen legitimer Aftermarket-Lieferanten. Die jüngste Überprüfung der OECD identifizierte Kraftfahrzeug-Airbags als eine Hochrisikokategorie für Fälschungen, wobei China als Hauptquelle solcher Waren identifiziert wurde. In Brasilien waren Millionen von Fahrzeugen zahlreicher Marken und Modelle von Takata-Gasgeneratorrückrufen betroffen, was eine erhebliche Nachfrage nach verifizierten Ersatzteilen schafft. Unabhängige Reparaturkanäle können es gefälschten Teilen ermöglichen, Fahrzeughalter ohne ausreichende Überprüfung ihrer Herkunft zu erreichen. Lieferanten benötigen daher rückverfolgbare Vertriebsnetze und VIN-verknüpfte Zertifizierungen für Ersatzmodule. Stärkere Kanalkontrollen würden sowohl Straßennutzer als auch autorisierte Lieferanten schützen, die im südamerikanischen Markt für Airbag-Systeme tätig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Airbag-Typ: Vorhangmodule skalieren mit Vorschriften zur Schleuderminderung
Frontmodule haben bereits eine Durchdringung von nahezu 100 % bei Neubauten erreicht, generierten jedoch aufgrund des schieren Volumens noch immer 46,24 % des Umsatzes im Jahr 2025. Vorhangairbags sollen zwischen 2026 und 2031 mit einer CAGR von 6,19 % wachsen, da Kolumbien und Chile Vorschriften zur Schleuderminderungsleistung einführen, wodurch ihr Anteil bis Ende des Jahrzehnts auf etwa ein Viertel des südamerikanischen Marktes für Airbag-Systeme ansteigen wird. Seiten-Thorax-Einheiten, die von den Pfahlaufprallkriterien des NCAP profitieren, machen einen erheblichen Teil des Marktwerts aus. Knieairbags dienen als Premium-Merkmal und unterscheiden die Ausstattungsvarianten des Volkswagen Taos und des Toyota Corolla Cross. Während Mittelairbags und Sicherheitsgurt-Airbags einen minimalen Marktanteil halten, sind sie hauptsächlich in hochwertigen Crossovern und Luxusimporten aus Deutschland zu finden. Lieferanten sehen das größte Potenzial für Margenausweitung bei Innovationen wie kaskadierten Dachschienen oder türmontierten Vorhängen.
Während Frontmodule dominieren und Skaleneffizienzen bieten, beginnt ihr Wachstum zu stagnieren. Andererseits werden Vorhang- und Thorax-Einheiten, wenn regulatorische Zeitpläne in verschiedenen Andenländern in Kraft treten, neue Inhaltsebenen in Fahrzeugen einführen. Zukünftige Technologietrends zeigen eine Verschiebung hin zu leichteren Geweben, versiegelten Nähten, die das Füllgasvolumen reduzieren, und KI-gesteuerter Gasgeneratorlogik, die sich an die Körperhaltung der Insassen anpasst. Die Einnahmen aus Vorhangairbags werden voraussichtlich einen erheblichen Teil des Wachstums im südamerikanischen Markt für Airbag-Systeme ausmachen.


Nach Fahrzeugtyp: Personenkraftwagen behalten die Skalierung, während leichte Nutzfahrzeuge den Airbag-Inhalt pro Fahrzeug erhöhen
Personenkraftwagen machten im Jahr 2025 73,16 % des südamerikanischen Marktes für Airbag-Systeme aus, was das hohe Volumen dieser Fahrzeugkategorie in der Region widerspiegelt. Personenkraftwagen bilden die Grundnachfrage für Frontairbag-Module und zugehörige elektronische Steuerungen. Leichte Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 6,23 % wachsen. Pickups machen einen großen Teil dieser Expansion aus, da sie sowohl für den privaten als auch für den gewerblichen Transport genutzt werden. Diese Fahrzeuge umfassen typischerweise 4 bis 6 Airbags als serienmäßige Sicherheitsausstattung. Die höhere Systemanzahl macht ihren Beitrag zu den Airbag-Einnahmen größer, als die Fahrzeugzulassungen allein vermuten lassen. Die anhaltende Verschiebung hin zu Pickups und SUVs unterstützt daher die Airbag-Nachfrage über die Personenkraftwagen-Basis hinaus.
Mittelgroße und schwere Nutzfahrzeuge sowie Busse und Reisebusse halten kleinere absolute Anteile. Ihre Sicherheitsanforderungen haben sich in der Region historisch gesehen langsamer entwickelt als die Anforderungen für Personenfahrzeuge. Flottenoperatoren legen jedoch zunehmend mehr Wert auf Insassenschutz und Versicherungsaspekte. Volvo Trucks machte integrierte Seiten-Vorhangairbags im Februar 2026 zur Serienausstattung seiner neuen VNL- und VNR-Modelle für Nordamerika [3]Volvo Trucks, "Volvos branchenweit erster serienmäßiger integrierter Seiten-Vorhangairbag als HDT Top-Produkt ausgezeichnet," Volvo Trucks, volvotrucks.us.. Dieser Schritt liefert ein relevantes Beispiel, da sich Fahrzeugsicherheitsspezifikationen auf globalen Plattformen angleichen. Die Einführung bei südamerikanischen Nutzfahrzeugen kann vor formellen regulatorischen Zeitplänen erfolgen, wenn Flottenkäufer eine umfangreichere Sicherheitsausstattung anstreben. Etablierte Lieferanten, die bereits regionale Flotten bedienen, sind gut positioniert, um diese Nachfrage zu bedienen.
Nach Komponente: Airbag-Module führen den Systemwert an, während Gasgeneratoren von der Lokalisierung profitieren
Airbag-Module hielten im Jahr 2025 einen Anteil von 39,72 % am südamerikanischen Markt für Airbag-Systeme, da sie Kissen, Gasgenerator, Abdeckung und Gehäuse in einer einzigen entfaltbaren Einheit kombinieren. Dieses montierte Modul ist ein hochwertiger Teil der Gesamtstückliste des Rückhaltesystems. Gasgeneratoren sollen bis 2031 mit einer CAGR von 6,73 % wachsen. Ihr Wachstum folgt der steigenden Anzahl von Airbags, die in jedem Fahrzeug verbaut werden. Es spiegelt auch die Bemühungen wider, lokale Produktionskapazitäten in Brasilien aufzubauen. Autoliv betreibt eine Gasgeneratorenanlage in Taubaté, São Paulo, die als Reaktion auf Brasiliens Frontairbag-Anforderung errichtet wurde. Die lokale Fertigung unterstützt die Just-in-Sequence-Versorgung für Fahrzeugwerke. Sie kann auch die Abhängigkeit von Importkosten und Transportverzögerungen reduzieren.
Aufprallsensoren, Diagnosesensoren und Steuergeräte bilden das elektronische Rückgrat der Airbag-Auslösung. ZF lokalisierte sein Airbag-Steuergerät der Generation 7.5 in Limeira, São Paulo. Das Unternehmen erklärte, dass der Standort der einzige südamerikanische Standort ist, der Kraftfahrzeugsicherheitselektronik auf demselben Technologiestand wie ZFs globale Produktion herstellt. Lokaler elektronischer Inhalt stärkt die Verbindung zwischen Airbag-Modulen und umfassenderen Fahrzeugsicherheitssystemen. Er reduziert auch die Möglichkeit, dass günstigere Importe etablierte Lieferanten verdrängen. Der Komponentenmix wird sowohl im mechanischen als auch im elektronischen Bereich zunehmend lokalisiert. Dies kommt Lieferanten zugute, die die Qualitäts- und Lieferanforderungen brasilianischer Fahrzeugwerke erfüllen können. Die Gasgeneratorenversorgung bleibt wichtig, da jeder zusätzliche Airbag einen Auslösemechanismus benötigt.
Nach Vertriebskanal: OEM-Versorgung bleibt zentral, während Rückruf- und Reparaturbedarf den Aftermarket unterstützt
Der Erstausrüster (OEM)-Vertrieb machte im Jahr 2025 88,13 % der Marktgröße der Airbag-Systeme in Südamerika aus. Diese Position spiegelt die technische Integration wider, die für Airbag-Systeme in Fahrzeugplattformen erforderlich ist. Lieferanten müssen Design-, Test-, Zertifizierungs- und Lieferanforderungen erfüllen, bevor ein Fahrzeug in die Produktion geht. Verträge erstrecken sich häufig über die gesamte Lebensdauer einer Plattform. Diese Bedingungen schaffen Wechselkosten für Automobilhersteller und unterstützen langjährige Beziehungen mit Tier-1-Lieferanten. Der OEM-Kanal profitiert auch direkt von neuen Montageinvestitionen in Brasilien. Er wird der Hauptweg für in neuen Fahrzeugen eingebaute Systeme bleiben.
Der Aftermarket soll bis 2031 mit einer CAGR von 7,12 % wachsen, der höchsten Rate unter den berichteten Segmenten. Die Nachfrage kommt aus der Rückrufbehebung, Kollisionsreparaturen und dem Ersatz nach Airbag-Auslösung. Brasiliens große Personenfahrzeugflotte bildet die installierte Basis für diese Arbeiten. Die Takata-Rückrufpopulation schafft auch einen Bedarf an verifizierten Ersatzgasgeneratoren und -modulen. Gefälschte Produkte bleiben ein großes Hindernis, da sie weit unter dem Preis echter Teile angeboten werden können. Autorisierte Händler benötigen stärkere Rückverfolgbarkeit und klare Nachweise über die Komponentenherkunft. Die südamerikanische Airbag-Systembranche kann die Qualität der Aftermarket-Nachfrage verbessern, indem sie verifizierte Produkte leichter identifizierbar und beschaffbar macht.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 52,38 % am südamerikanischen Markt für Airbag-Systeme und soll bis 2031 mit einer CAGR von 6,59 % wachsen. Brasiliens Position im regionalen Markt spiegelt eine große Fahrzeugproduktionsbasis, aktive Sicherheitsregulierung und die Präsenz wichtiger Tier-1-Lieferanten wider. CONTRAN-Anforderungen legen eine klare Grundlage für den Frontairbag-Inhalt in M1- und N1-Fahrzeugen fest. Das Latin-NCAP-Protokoll gibt Fahrzeugherstellern einen zusätzlichen Grund, den Seitenaufprallschutz zu verbessern. Das erhebliche Investitionsengagement von General Motors und neue Programme anderer Automobilhersteller stärken die Nachfrage nach lokalisierter Komponentenversorgung. Brasilien kombiniert daher Skalierung, regulatorische Durchsetzung und neue Plattformnachfrage innerhalb eines einzigen Landes.
Argentinien ist der zweitwichtigste Ländermarkt in der Region. Argentiniens Fahrzeugproduktion ist eng mit seinem Wirtschaftserholungszyklus und seiner Handelsbeziehung mit Brasilien verknüpft. Nutzfahrzeuge und Pickups machen einen großen Teil der argentinischen Fahrzeugproduktion aus, was die Relevanz von leichten Nutzfahrzeugen mit höherem Airbag-Inhalt erhöht. Argentiniens Importe von Airbags und Sicherheitsgurten wuchsen stetig, bevor sie sich in den letzten Jahren konsolidierten. Makroökonomische Bedingungen und Importkontrollen werden weiterhin das Nachfragetempo beeinflussen.
Kolumbien und Chile sind kleinere, aber relevante Märkte für sicherheitsausgestattete Fahrzeugimporte. Kolumbien profitiert von Handelsrahmen, die den Import von Fahrzeugen mit umfangreicheren Sicherheitspaketen unterstützen. Chile verfügt über eine hohe Fahrzeugdichte und Käufer, die auf Latin-NCAP-Bewertungen reagieren, was eine frühere Einführung optionaler Sicherheitsverbesserungen unterstützen kann. Peru, Ecuador, Uruguay, Paraguay und andere Länder im restlichen Südamerika tragen durch Mercosur-basierte Vertriebskanäle zur Nachfrage bei. Die Sicherheitsvorschriften in diesen Märkten sind weniger streng als in Brasilien, obwohl die Verkehrssicherheitsförderung in der gesamten Subregion zunimmt. Der südamerikanische Markt für Airbag-Systeme wird weiterhin auf Brasilien für den Großteil der regionalen Produktion angewiesen sein, während andere Länder importgetriebene Nachfrage beisteuern.
Wettbewerbslandschaft
Der südamerikanische Markt für Airbag-Systeme ist mäßig unter Tier-1-Lieferanten mit etablierten Fertigungskapazitäten in Brasilien konsolidiert. Autoliv, ZF Friedrichshafen und Joyson Safety Systems halten starke Positionen durch lokale Einrichtungen und etablierte OEM-Beziehungen. Autoliv erzielt den Großteil seines globalen Umsatzes mit Airbag- und Lenkradprodukten. Das Unternehmen betreibt eine Gasgeneratorenanlage in Taubaté und ein Werk in Goiana, Pernambuco. ZF produziert Airbag-Steuergeräte in Limeira und hat fortschrittliche Sicherheitselektronik in Brasilien lokalisiert. Joyson Safety Systems ist in Jundiaí und Piçarras tätig und unterstützt seine lokalen Kundenbeziehungen. Diese lokalisierten Betriebe machen es für neue Lieferanten schwierig, etablierte Anbieter bei bestehenden Fahrzeugprogrammen zu verdrängen.
Bemerkenswerte, aber kleinere Akteure wie Toyoda Gosei, Hyundai Mobis und Daicel machen sich bemerkbar. Toyoda Goseis Umsatz in Amerika stieg stark an, angetrieben durch Lenkradverträge für prominente Pickup-Modelle. Hyundai Mobis entwickelt PBV-spezifische Airbags und plant deren Integration in ein kommendes Elektrofahrzeug-Werk in Brasilien. Daicel verfügt über einen Auftragsbestand für Hybrid-Gasgeneratoren, der weit in die Zukunft reicht und auf Autoliv- und ZF-Programme abzielt, die auf hohe Sicherheitsbewertungen ausgerichtet sind.
Strategische Initiativen tendieren zur Lokalisierung, vertikalen Integration und ausgefeilten algorithmischen Steuerungen. Lieferanten wetteifern darum, KI-gesteuerte Steuergeräte zu zertifizieren, die die Auslösekraft basierend auf der Insassengröße anpassen. Diese Funktion, die zuvor von Bosch eingeführt wurde, wird in Zusammenarbeit mit Stellantis für regionale Bauten entwickelt. Ein Wettbewerbsvorteil entsteht bei der Beschaffung von Nylon-6.6-Gewebe, wobei neue chinesische Marktteilnehmer niedrigere Preise als etablierte Anbieter anbieten, obwohl Bedenken hinsichtlich ihrer Reißfestigkeit bestehen. Trotz des zunehmenden Wettbewerbs profitieren etablierte Akteure von Skalenvorteilen und langfristigen Verträgen, was eine robuste, wenn auch nicht monopolistische Stellung im südamerikanischen Markt für Airbag-Systeme sichert.
Marktführer der Airbag-Systeme in Südamerika
ZF Friedrichshafen AG
Autoliv Inc.
Hyundai Mobis
Toyoda Gosei Co., Ltd.
Joyson Safety Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: OMODA & JAECOO präsentierte eine Vorschau des neuen Jaecoo 8 PHV und zeigte den Omoda 7 PHV auf dem Interlagos Festival 2026 und erweiterte damit sein Produktangebot in Brasilien. Der Jaecoo bietet 8 Sitzplätze und verfügt über ein Sony-14-Lautsprecher-Audiosystem, ein digitales Kombiinstrument, ein hochauflösendes Infotainment-Display und ein 540-Grad-Kamerasystem. In Bezug auf die Sicherheit ist das Fahrzeug mit 10 Airbags, einem ADAS-2.5-Paket und einem Head-up-Display ausgestattet, was die wachsende Nachfrage nach fortschrittlichen Airbag-Systemen im Automobilmarkt widerspiegelt.
- Juli 2026: Leapmotor Argentinien veröffentlichte weitere Details zum neuen B10-Ultra-Hybrid-Modell und markierte damit seinen ersten Fahrzeugstart auf dem Markt. Der B10 verfügt über sechs Kameras, sechs Radare, 15 Fahrerassistenzfunktionen (ADAS), sieben Airbags und eine hochfeste Karosseriestruktur.


Berichtsumfang des Marktes für Airbag-Systeme in Südamerika
Der Bericht über den Markt für Airbag-Systeme in Südamerika ist segmentiert nach Airbag-Typ (Frontairbag, Seitenairbag, Vorhangairbag, Knieairbag, Mittelairbag und Sicherheitsgurt-Airbag), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge (LNF), mittelschwere und schwere Nutzfahrzeuge (MSNF) sowie Busse und Reisebusse), Komponente (Modul, Aufprallsensor, Gasgenerator, Diagnosesensor, Steuergerät und sonstige), Vertriebskanal (Erstausrüster (OEM) und Aftermarket). Die Analyse umfasst auch eine länderspezifische Segmentierung, einschließlich Brasilien, Argentinien, Kolumbien, Chile und dem restlichen Südamerika. Die Marktgröße und Wachstumsprognosen werden in Wertangaben (USD) bereitgestellt.
| Frontairbags |
| Seitenairbags |
| Vorhangairbags |
| Knieairbags |
| Mittelairbags |
| Sicherheitsgurt-Airbags |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge (LNF) |
| Mittelschwere und schwere Nutzfahrzeuge (MSNF) |
| Busse und Reisebusse |
| Airbag-Modul |
| Aufprallsensor |
| Gasgenerator |
| Diagnosesensor |
| Steuergerät |
| Sonstige |
| Erstausrüster |
| Aftermarket |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Restliches Südamerika |
| Nach Airbag-Typ | Frontairbags |
| Seitenairbags | |
| Vorhangairbags | |
| Knieairbags | |
| Mittelairbags | |
| Sicherheitsgurt-Airbags | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge (LNF) | |
| Mittelschwere und schwere Nutzfahrzeuge (MSNF) | |
| Busse und Reisebusse | |
| Nach Komponente | Airbag-Modul |
| Aufprallsensor | |
| Gasgenerator | |
| Diagnosesensor | |
| Steuergerät | |
| Sonstige | |
| Nach Vertriebskanal | Erstausrüster |
| Aftermarket | |
| Nach Land | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Restliches Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Airbag-Systeme in Südamerika bis 2031?
Der Wert soll bis 2031 von 1,14 Milliarden USD im Jahr 2026 auf 1,53 Milliarden USD ansteigen, was einer Expansion mit einer CAGR von 5,98 % entspricht.
Welcher Airbag-Typ führt die Nachfrage in Südamerika an?
Frontairbags führten im Jahr 2025 mit einem Wertanteil von 46,24 %, da Frontsysteme für Brasiliens M1- und N1-Fahrzeuge vorgeschrieben sind.
Warum gewinnen Vorhangairbags in Südamerika an Bedeutung?
Die aktuellen Seitenaufpralltests des Latin NCAP erhöhen die Relevanz von Vorhangairbags für Fahrzeuge, die auf bessere Sicherheitsbewertungen abzielen.
Warum ist Brasilien für Airbag-Lieferanten wichtig?
Brasilien machte im Jahr 2025 52,38 % des regionalen Werts aus und vereint Fahrzeugproduktion, Regulierung und lokalisierte Tier-1-Versorgung.
Was begrenzt die Nachfrage nach Ersatz-Airbags in der Region?
Gefälschte Produkte können autorisierte Komponenten unterbieten, während die große Takata-Rückrufpopulation den Bedarf an verifizierten Ersatzteilen erhöht.
Seite zuletzt aktualisiert am:



