
Taille et part du marché des systèmes d'airbags en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.08 Milliards de dollars |
| Taille du Marché (2026) | 1.14 Milliards de dollars |
| Taille du Marché (2031) | 1.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.98 % |
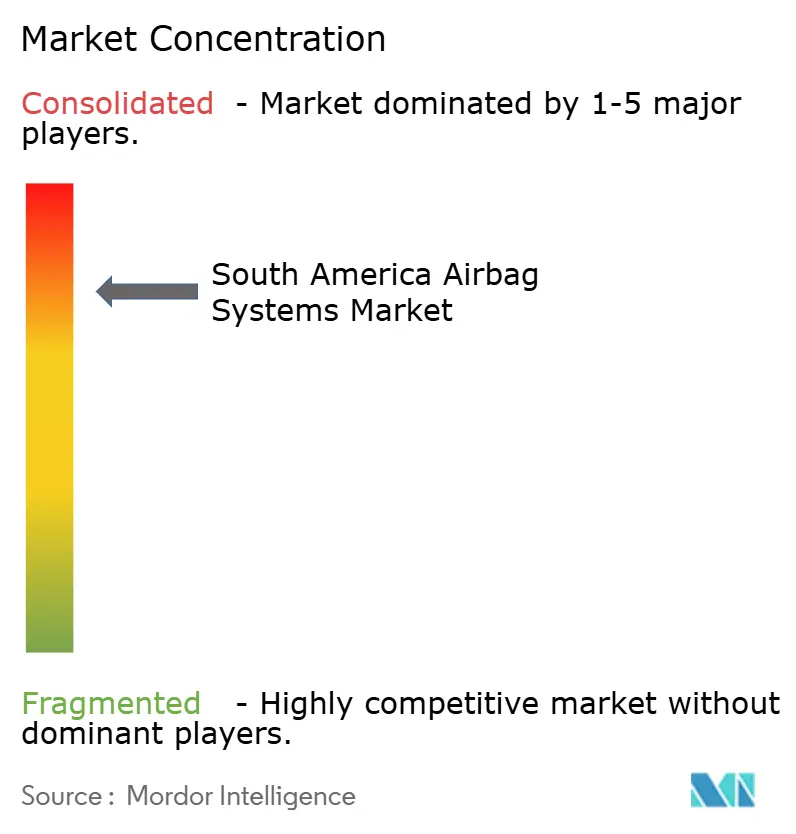
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'airbags en Amérique du Sud par Mordor Intelligence
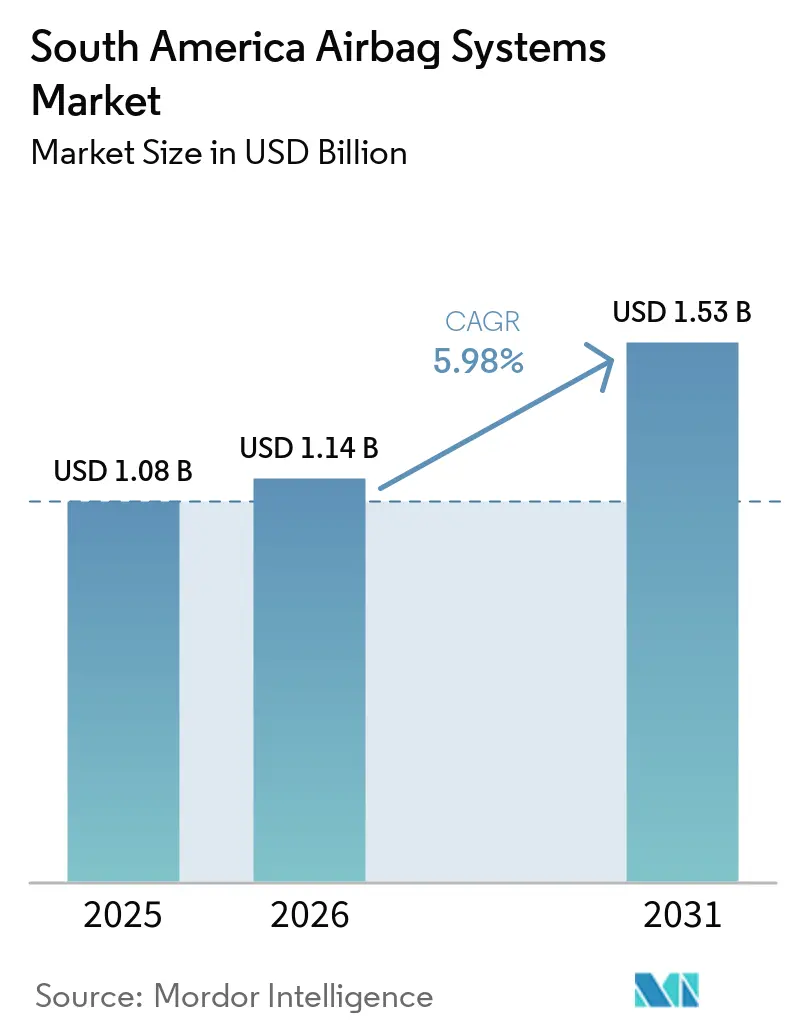
La taille du marché des systèmes d'airbags en Amérique du Sud était évaluée à 1,08 milliard USD en 2025, est estimée à 1,14 milliard USD en 2026 et devrait atteindre 1,53 milliard USD d'ici 2031, avec un CAGR de 5,98 % de 2026 à 2031. Le marché régional est façonné par des réglementations plus strictes en matière de sécurité en cas de collision, de nouveaux programmes de véhicules et une composition du parc automobile qui nécessite davantage de systèmes de retenue par unité. Le Brésil reste central en raison de sa base de production automobile, de ses exigences de certification et de l'implantation de ses fournisseurs, qui soutiennent des achats durables. La mise à jour des tests Latin NCAP renforce l'importance de la protection contre les chocs latéraux et rend les ensembles d'airbags plus complets plus pertinents pour le positionnement des véhicules. Les nouveaux programmes de production locale offrent également aux fournisseurs des opportunités de remporter des contrats de plateforme dès le début d'un cycle de développement de véhicule. Dans le même temps, les pièces contrefaites, l'exposition aux rappels hérités et la pression sur les coûts dans les véhicules d'entrée de gamme limitent le rythme d'adoption dans certaines applications.
Principaux enseignements du rapport
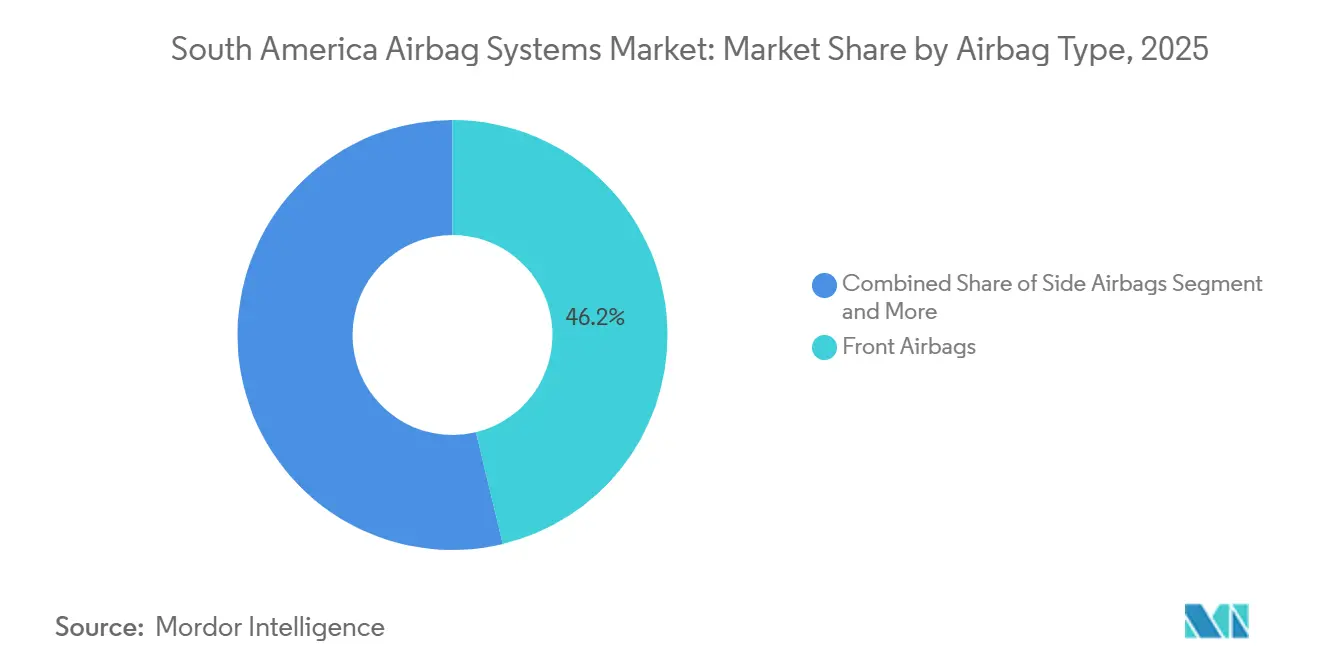
- Par type d'airbag, les airbags frontaux détenaient 46,24 % de la part du marché des systèmes d'airbags en Amérique du Sud en 2025, tandis que les airbags rideaux devraient croître à un CAGR de 6,19 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 73,16 % de la part du marché des systèmes d'airbags en Amérique du Sud en 2025, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 6,23 % jusqu'en 2031.
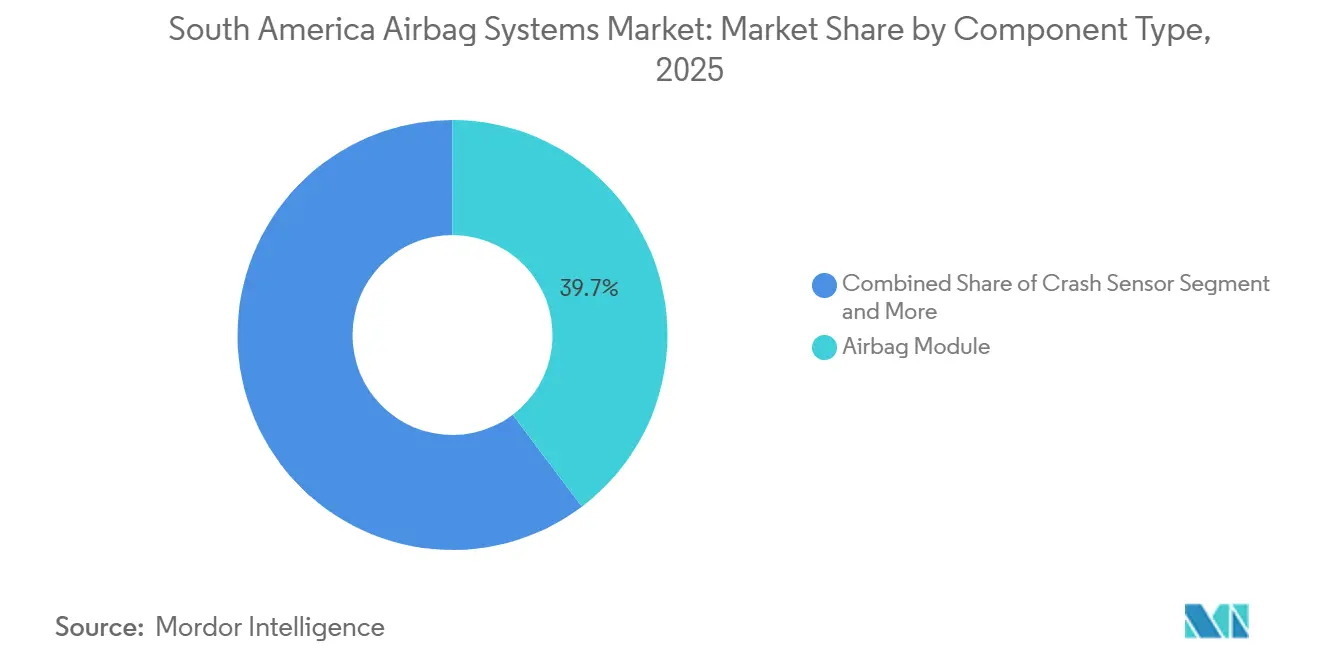
- Par composant, les modules d'airbags détenaient 39,72 % de la part du marché des systèmes d'airbags en Amérique du Sud en 2025, tandis que les gonfleurs devraient croître à un CAGR de 6,73 % jusqu'en 2031.
- Par canal de vente, les ventes aux équipementiers d'origine représentaient 88,13 % de la part du marché des systèmes d'airbags en Amérique du Sud en 2025, tandis que le marché secondaire devrait croître à un CAGR de 7,12 % jusqu'en 2031.
- Par pays, le Brésil détenait 52,38 % de la part de valeur régionale en 2025 et devrait croître à un CAGR de 6,59 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des systèmes d'airbags en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations plus strictes sur les airbags à l'échelle régionale | +1.5% | Brésil, bloc Mercosur incluant l'Argentine, l'Uruguay et le Paraguay | Moyen terme (2 à 4 ans) |
| Expansion de la production des équipementiers d'origine au Brésil | +1.2% | Brésil, avec des retombées de production dans le Mercosur | Court terme (≤ 2 ans) |
| Pénétration croissante des SUV et des pickups stimulant le nombre d'airbags multiples | +0.9% | Brésil et Argentine | Moyen terme (2 à 4 ans) |
| Intérêt croissant des consommateurs pour les notes de sécurité NCAP | +0.7% | Brésil, Chili et Colombie | Moyen terme (2 à 4 ans) |
| Incitations des assurances flotte pour les airbags rideaux latéraux | +0.5% | Brésil, avec adoption précoce en Colombie et au Chili | Moyen terme (2 à 4 ans) |
| Localisation de la fabrication des gonfleurs réduisant les barrières de coûts | +0.4% | Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations plus strictes sur les airbags à l'échelle régionale
Les règles de sécurité en Amérique du Sud évoluent au-delà des exigences minimales en matière d'équipement vers des attentes de performance en cas de collision. La résolution CONTRAN 964/2022 du Brésil exige des airbags frontaux dans les véhicules M1 et N1, établissant une base claire pour les modèles produits localement et importés. La résolution 949/2022 a également établi des exigences de test de protection latérale des occupants pour les berlines, les SUV et les pickups. Le protocole Latin NCAP 2026-2029 a introduit un test de barrière latérale à 60 km/h et un test de poteau latéral à 32 km/h, augmentant la valeur de la protection latérale et par rideau dans la conception des véhicules[1]Latin NCAP, "Latin NCAP annonce une mise à jour de son protocole d'évaluation," Latin NCAP, latinncap.com.. Le protocole prend également en compte la disponibilité de l'ISOFIX et la possibilité de désactiver l'airbag passager, reliant ainsi les dispositifs de sécurité pour enfants aux décisions relatives aux systèmes de retenue. Ces exigences encouragent les constructeurs automobiles à standardiser des ensembles d'airbags plus complets avant un restylage ou le lancement d'un nouveau modèle.
Expansion de la production des équipementiers d'origine au Brésil
Les nouveaux programmes de véhicules au Brésil créent une demande récurrente pour des systèmes d'airbags approvisionnés localement. General Motors a augmenté son engagement d'investissement au Brésil pour les véhicules hybrides, la modernisation de la fabrication et les capacités d'ingénierie. Changan et CAOA ont débuté la production locale du SUV Uni-T à Anápolis en mars 2026 dans le cadre d'un cycle d'investissement de 950 millions USD pour 2026-2028 [2]Changan Automobile et CAOA, "Changan et CAOA renforcent leur engagement à long terme envers le Brésil," CHANGAN, globalchangan.com . Les nouvelles plateformes nécessitent une homologation dédiée et offrent aux fournisseurs l'opportunité de sécuriser des contrats pour la durée de chaque cycle de production. Les constructeurs automobiles chinois qui entrent au Brésil introduisent généralement des véhicules dotés d'équipements de sécurité complets, ce qui peut augmenter le nombre moyen d'airbags par véhicule produit localement. Le marché des systèmes d'airbags en Amérique du Sud bénéficie lorsque les programmes d'assemblage local combinent la croissance des volumes avec un contenu de sécurité plus élevé plutôt que de s'appuyer uniquement sur la production unitaire.
Pénétration croissante des SUV et des pickups stimulant le nombre d'airbags multiples
Les SUV et les pickups nécessitent plus d'airbags que les voitures d'entrée de gamme, ce qui augmente la demande en systèmes même lorsque la production globale de véhicules évolue peu. Les immatriculations de pickups au Brésil ont affiché une croissance notable d'une année sur l'autre au cours des périodes récentes. Ces types de véhicules utilisent généralement plus d'airbags que de nombreuses voitures particulières d'entrée de gamme, qui sont souvent équipées d'un nombre minimal d'unités. Le contenu supplémentaire comprend des systèmes latéraux et à rideau qui offrent une protection lors des chocs latéraux et des événements de retournement. Pour les fournisseurs, cela se traduit par un ensemble d'airbags de plus grande valeur monté sur chaque véhicule et soutient une croissance plus rapide des gonfleurs et des airbags rideaux par rapport au marché des systèmes d'airbags en Amérique du Sud dans son ensemble.
Intérêt croissant des consommateurs pour les notes de sécurité NCAP
Les notes Latin NCAP influencent désormais la façon dont les constructeurs positionnent les équipements de sécurité dans les véhicules régionaux. Kia a standardisé 6 airbags et le contrôle électronique de stabilité sur le Sportage, qui a obtenu un résultat 5 étoiles dans les résultats finaux 2025 du programme. Le Kardian produit au Brésil par Renault a reçu 5 étoiles avec 6 airbags de série et le contrôle électronique de stabilité après que le modèle a ajouté le freinage d'urgence pour les usagers vulnérables de la route en 2025. Le Tucson de Hyundai a également obtenu 5 étoiles après la standardisation des airbags latéraux et rideaux. Ces exemples montrent que le contenu en airbags soutient de plus en plus à la fois la compétitivité des produits et la conformité réglementaire. Les constructeurs automobiles qui planifient des modèles pour la période de protocole actuelle ont une raison d'inclure des ensembles d'airbags multiples dès la phase de conception initiale.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le segment d'entrée de gamme sensible aux prix limite l'adoption | -0.7% | Brésil et Argentine | Moyen terme (2 à 4 ans) |
| Prévalence des importations d'airbags contrefaits | -0.5% | Brésil, Argentine et Colombie | Court terme (≤ 2 ans) |
| Perturbations de la chaîne d'approvisionnement pour les produits chimiques propulseurs spécialisés | -0.4% | Chaîne d'approvisionnement mondiale, tous les marchés | Court terme (≤ 2 ans) |
| Défis d'intégration des airbags centraux avec les plateformes héritées | -0.3% | Tous les marchés, en particulier les parcs de véhicules plus anciens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le segment d'entrée de gamme sensible aux prix limite l'adoption
Les véhicules d'entrée de gamme restent difficiles à équiper d'airbags supplémentaires lorsque les règles ne l'exigent pas. Les constructeurs automobiles dans cette catégorie doivent équilibrer les améliorations d'équipement avec l'accessibilité attendue par les acheteurs. Cette contrainte est plus évidente au Brésil et en Argentine, où les composants importés et l'incertitude macroéconomique peuvent augmenter les coûts d'approvisionnement. Les constructeurs peuvent plus facilement ajouter 4 ou 6 airbags aux SUV et pickups de prix plus élevés, où l'ensemble de sécurité est plus facile à intégrer dans le prix du véhicule. Il en résulte une division au sein du marché des systèmes d'airbags en Amérique du Sud, avec une croissance du contenu plus forte dans les véhicules de milieu de gamme et haut de gamme. Le segment d'entrée de gamme continue de ralentir l'adoption des systèmes de retenue optionnels.
Prévalence des importations d'airbags contrefaits
Les composants d'airbags contrefaits présentent des risques pour la sécurité et réduisent les revenus des fournisseurs légitimes du marché secondaire. La récente revue de l'OCDE a identifié les airbags automobiles comme une catégorie à haut risque de contrefaçon, la Chine étant identifiée comme une source majeure de tels produits. Le Brésil comptait des millions de véhicules de nombreuses marques et modèles soumis aux rappels de gonfleurs Takata, créant une demande importante de pièces de remplacement vérifiées. Les circuits de réparation indépendants peuvent permettre à des pièces contrefaites d'atteindre les propriétaires de véhicules sans vérification adéquate de leur origine. Les fournisseurs ont donc besoin de réseaux de distribution traçables et d'une certification liée au numéro d'identification du véhicule pour les modules de remplacement. Des contrôles de circuit plus stricts protégeraient à la fois les usagers de la route et les fournisseurs agréés opérant sur le marché des systèmes d'airbags en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'airbag : les modules rideaux progressent avec les règles d'atténuation des éjections
Les modules frontaux pénètrent déjà près de 100 % des nouvelles constructions, mais ils ont tout de même généré 46,24 % des revenus de 2025 en raison du volume pur. Les airbags rideaux devraient croître à un CAGR de 6,19 % entre 2026 et 2031, la Colombie et le Chili légiférant sur les performances d'atténuation des éjections, faisant progresser leur part vers un quart du marché des systèmes d'airbags en Amérique du Sud d'ici la fin de la décennie. Les unités thorax latérales, bénéficiant des critères d'impact contre un poteau du NCAP, représentent une part significative de la valeur du marché. Les airbags genoux servent de fonctionnalité haut de gamme, distinguant les versions du Volkswagen Taos et du Toyota Corolla Cross. Bien que les airbags centraux et les airbags de ceinture de sécurité détiennent une part minimale du marché, ils se trouvent principalement dans les crossovers haut de gamme et les importations de luxe en provenance d'Allemagne. Les fournisseurs voient le plus grand potentiel d'expansion des marges dans des innovations telles que les rails de toit en cascade ou les rideaux montés sur les portes.
Bien que les modules frontaux dominent en offrant des économies d'échelle, leur croissance commence à plafonner. D'un autre côté, à mesure que les calendriers réglementaires entrent en jeu dans divers marchés andins, les rideaux et les unités thorax sont appelés à introduire de nouvelles couches de contenu dans les véhicules. Les tendances technologiques futures mettent en évidence un passage vers des tissus plus légers, des coutures scellées réduisant les volumes de gaz de remplissage et une logique de gonfleur pilotée par l'IA qui s'adapte à la posture de l'occupant. Les revenus des airbags rideaux devraient représenter une part significative de la croissance du marché des systèmes d'airbags en Amérique du Sud.


Par type de véhicule : les voitures particulières maintiennent leur volume, tandis que les VUL augmentent le nombre d'airbags par véhicule
Les voitures particulières représentaient 73,16 % du marché des systèmes d'airbags en Amérique du Sud en 2025, reflétant le volume élevé de cette catégorie de véhicules dans la région. Les voitures particulières constituent la demande de base pour les modules d'airbags frontaux et les commandes électroniques associées. Les véhicules utilitaires légers devraient croître à un CAGR de 6,23 % jusqu'en 2031. Les pickups constituent une part importante de cette expansion car ils sont utilisés pour le transport personnel et commercial. Ces véhicules comprennent généralement 4 à 6 airbags comme équipement de sécurité standard. Le nombre de systèmes plus élevé rend leur contribution aux revenus des airbags plus importante que les seules immatriculations de véhicules ne le suggèrent. Le passage continu aux pickups et aux SUV soutient donc la demande d'airbags au-delà de la base des voitures particulières.
Les véhicules utilitaires moyens et lourds, ainsi que les bus et les autocars, détiennent des parts absolues plus faibles. Leurs exigences de sécurité ont historiquement évolué plus lentement que les exigences pour les véhicules particuliers dans la région. Les opérateurs de flottes accordent néanmoins de plus en plus d'importance à la protection des occupants et aux considérations d'assurance. Volvo Trucks a rendu les airbags rideaux latéraux intégrés standard sur ses nouveaux modèles VNL et VNR pour l'Amérique du Nord en février 2026 [3]Volvo Trucks, "L'airbag rideau latéral intégré standard de Volvo Trucks, une première dans l'industrie, nommé meilleur produit HDT," Volvo Trucks, volvotrucks.us.. Cette initiative constitue un exemple pertinent alors que les spécifications de sécurité des véhicules convergent entre les plateformes mondiales. L'adoption par les véhicules commerciaux sud-américains pourrait émerger avant les calendriers réglementaires formels lorsque les acheteurs de flottes recherchent des équipements de sécurité plus complets. Les fournisseurs établis desservant déjà les flottes régionales sont bien positionnés pour répondre à cette demande.
Par composant : les modules d'airbags dominent la valeur du système, tandis que les gonfleurs bénéficient de la localisation
Les modules d'airbags détenaient 39,72 % de la part du marché des systèmes d'airbags en Amérique du Sud en 2025 car ils combinent le coussin, le gonfleur, le couvercle et le boîtier en une seule unité déployable. Ce module assemblé est une pièce de haute valeur dans la nomenclature globale du système de retenue. Les gonfleurs devraient croître à un CAGR de 6,73 % jusqu'en 2031. Leur croissance suit le nombre croissant d'airbags installés sur chaque véhicule. Elle reflète également les efforts pour développer une capacité de production locale au Brésil. Autoliv exploite une installation de gonfleurs à Taubaté, São Paulo, construite en réponse à l'exigence d'airbag frontal du Brésil. La fabrication locale soutient l'approvisionnement en séquence pour les usines de véhicules. Elle peut également réduire l'exposition aux coûts d'importation et aux retards de transport.
Les capteurs de collision, les capteurs de diagnostic et les unités de contrôle constituent l'épine dorsale électronique du déploiement des airbags. ZF a localisé son unité de contrôle d'airbag de génération 7.5 à Limeira, São Paulo. L'entreprise a déclaré que ce site est le seul emplacement en Amérique du Sud produisant des composants électroniques de sécurité automobile à la même génération technologique que la production mondiale de ZF. Le contenu électronique local renforce la connexion entre les modules d'airbags et les systèmes de sécurité des véhicules plus larges. Il réduit également la possibilité pour les importations à prix plus bas de déplacer les fournisseurs établis. La composition des composants devient de plus en plus localisée dans les domaines mécaniques et électroniques. Cela bénéficie aux fournisseurs capables de répondre aux exigences de qualité et de livraison des usines de véhicules brésiliennes. L'approvisionnement en gonfleurs reste important car chaque airbag supplémentaire nécessite un mécanisme de déploiement.
Par canal de vente : l'approvisionnement auprès des équipementiers d'origine reste central, tandis que les rappels et les besoins de réparation soutiennent le marché secondaire
Les ventes aux équipementiers d'origine représentaient 88,13 % de la taille du marché des systèmes d'airbags en Amérique du Sud en 2025. Cette position reflète l'intégration technique requise pour les systèmes d'airbags dans les plateformes de véhicules. Les fournisseurs doivent satisfaire aux exigences de conception, de test, de certification et de livraison avant qu'un véhicule entre en production. Les contrats s'étendent généralement sur toute la durée de vie d'une plateforme. Ces conditions créent des coûts de changement pour les constructeurs automobiles et soutiennent des relations durables avec les fournisseurs de rang 1. Le canal des équipementiers d'origine bénéficie également directement des nouveaux investissements d'assemblage au Brésil. Il restera la principale voie pour les systèmes installés dans les nouveaux véhicules.
Le marché secondaire devrait croître à un CAGR de 7,12 % jusqu'en 2031, le taux le plus élevé parmi les segments rapportés. La demande provient de la remédiation des rappels, des réparations après collision et du remplacement après déploiement des airbags. Le grand parc de véhicules particuliers du Brésil constitue la base installée pour ces travaux. La population de rappels Takata crée également un besoin de gonfleurs et de modules de remplacement vérifiés. Les produits contrefaits restent un obstacle majeur car ils peuvent être proposés à des prix bien inférieurs à ceux des pièces authentiques. Les distributeurs agréés ont besoin d'une meilleure traçabilité et d'une preuve claire de l'origine des composants. Le secteur des systèmes d'airbags en Amérique du Sud peut améliorer la qualité de la demande du marché secondaire en rendant les produits vérifiés plus faciles à identifier et à se procurer.
Analyse géographique
Le Brésil détenait 52,38 % de la part du marché des systèmes d'airbags en Amérique du Sud en 2025 et devrait croître à un CAGR de 6,59 % jusqu'en 2031. La position du Brésil sur le marché régional reflète une grande base de production automobile, une réglementation active en matière de sécurité et la présence de grands fournisseurs de rang 1. Les exigences CONTRAN établissent une base claire pour le contenu en airbags frontaux dans les véhicules M1 et N1. Le protocole Latin NCAP donne aux constructeurs automobiles une raison supplémentaire d'améliorer la protection contre les chocs latéraux. L'engagement d'investissement substantiel de General Motors et les nouveaux programmes d'autres constructeurs automobiles renforcent la demande d'approvisionnement localisé en composants. Le Brésil combine donc volume, application réglementaire et demande de nouvelles plateformes au sein d'un seul pays.
L'Argentine est le deuxième marché national le plus important de la région. La production automobile de l'Argentine est étroitement liée à son cycle de reprise économique et à sa relation commerciale avec le Brésil. Les utilitaires et les pickups représentent une grande part de la production automobile argentine, ce qui augmente la pertinence des véhicules utilitaires légers à contenu d'airbags plus élevé. Les importations argentines d'airbags et de ceintures de sécurité ont augmenté régulièrement avant de se consolider ces dernières années. Les conditions macroéconomiques et les contrôles des importations continueront de façonner le rythme de la demande.
La Colombie et le Chili sont des marchés plus petits mais pertinents pour les importations de véhicules équipés de systèmes de sécurité. La Colombie bénéficie de cadres commerciaux qui soutiennent l'importation de véhicules avec des ensembles de sécurité plus complets. Le Chili a un taux élevé de possession de véhicules et des acheteurs qui répondent aux notes Latin NCAP, ce qui peut soutenir une adoption plus précoce des améliorations de sécurité optionnelles. Le Pérou, l'Équateur, l'Uruguay, le Paraguay et d'autres pays du reste de l'Amérique du Sud ajoutent de la demande via les canaux de distribution basés sur le Mercosur. Les réglementations de sécurité dans ces marchés restent moins strictes qu'au Brésil, bien que la promotion de la sécurité routière augmente dans toute la sous-région. Le marché des systèmes d'airbags en Amérique du Sud continuera de s'appuyer sur le Brésil pour la majeure partie de la production régionale, tandis que les autres pays contribuent à la demande tirée par les importations.
Paysage concurrentiel
Le marché des systèmes d'airbags en Amérique du Sud est modérément consolidé parmi les fournisseurs de rang 1 disposant d'une capacité de fabrication établie au Brésil. Autoliv, ZF Friedrichshafen et Joyson Safety Systems occupent des positions solides grâce à leurs installations locales et leurs relations établies avec les équipementiers d'origine. Autoliv génère la majorité de ses ventes mondiales à partir de produits d'airbags et de volants de direction. L'entreprise exploite une installation de gonfleurs à Taubaté et une usine à Goiana, Pernambuco. ZF produit des unités de contrôle d'airbags à Limeira et a localisé des composants électroniques de sécurité avancés au Brésil. Joyson Safety Systems opère à Jundiaí et Piçarras, soutenant ses relations avec les clients locaux. Ces opérations localisées rendent difficile pour les nouveaux fournisseurs de déplacer les acteurs établis sur les programmes de véhicules existants.
Des acteurs notables mais plus petits, tels que Toyoda Gosei, Hyundai Mobis et Daicel, font leur marque. Les revenus de Toyoda Gosei dans les Amériques ont fortement augmenté, portés par des contrats de volants de direction pour des modèles de pickups de premier plan. Hyundai Mobis est pionnier dans les airbags spécifiques aux véhicules à usage polyvalent et vise à les intégrer dans une prochaine usine de véhicules électriques au Brésil. Daicel dispose d'un carnet de commandes de gonfleurs hybrides s'étendant dans le futur, répondant aux programmes d'Autoliv et de ZF ciblant des notes de sécurité élevées.
Les initiatives stratégiques s'orientent vers la localisation, l'intégration verticale et des commandes algorithmiques sophistiquées. Les fournisseurs s'empressent de certifier des unités de contrôle pilotées par l'IA qui ajustent la force de déploiement en fonction de la taille de l'occupant. Cette fonctionnalité, introduite plus tôt par Bosch, est développée en collaboration avec Stellantis pour les productions régionales. Un avantage concurrentiel émerge dans l'approvisionnement en tissu nylon 6.6, avec de nouveaux entrants chinois offrant des prix inférieurs à ceux des acteurs établis, bien que des préoccupations persistent quant à leur résistance à la déchirure. Malgré l'intensification de la concurrence, les acteurs établis bénéficient d'avantages d'échelle et de contrats à long terme, assurant une position solide, bien que non monopolistique, sur le marché des systèmes d'airbags en Amérique du Sud.
Leaders du secteur des systèmes d'airbags en Amérique du Sud
ZF Friedrichshafen AG
Autoliv Inc
Hyundai Mobis
Toyoda Gosei Co., Ltd.
Joyson Safety Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : OMODA & JAECOO a présenté en avant-première le tout nouveau Jaecoo 8 PHV et exposé l'Omoda 7 PHV au Festival Interlagos 2026, élargissant sa gamme de produits au Brésil. Le Jaecoo accueille 8 passagers et dispose d'un système audio Sony à 14 haut-parleurs, d'un tableau de bord numérique, d'un écran d'infodivertissement haute résolution et d'un système de caméra à 540 degrés. Sur le plan de la sécurité, le véhicule est équipé de 10 airbags, d'une suite ADAS 2.5 et d'un affichage tête haute, reflétant la demande croissante de systèmes d'airbags avancés sur le marché automobile.
- Juillet 2026 : Leapmotor Argentine a publié des détails supplémentaires sur le nouveau modèle B10 ultra-hybride, marquant son premier lancement de véhicule sur le marché. Le B10 dispose de six caméras, six radars, 15 fonctions de système d'aide à la conduite avancé (ADAS), sept airbags et une structure de carrosserie haute résistance.


Périmètre du rapport sur le marché des systèmes d'airbags en Amérique du Sud
Le rapport sur le marché des systèmes d'airbags en Amérique du Sud est segmenté par type d'airbag (airbag frontal, airbag latéral, airbag rideau, airbag genoux, airbag central et airbag de ceinture de sécurité), type de véhicule (voitures particulières, véhicules utilitaires légers (VUL), véhicules utilitaires moyens et lourds (VUML) et bus et autocars), composant (module, capteur de collision, gonfleur, capteur de diagnostic, unité de contrôle et autres), canal de vente (équipementier d'origine (OEM) et marché secondaire). L'analyse couvre également la segmentation au niveau des pays, notamment le Brésil, l'Argentine, la Colombie, le Chili et le reste de l'Amérique du Sud. La taille du marché et les prévisions de croissance sont fournies en termes de valeur (USD).
| Airbags frontaux |
| Airbags latéraux |
| Airbags rideaux |
| Airbags genoux |
| Airbags centraux |
| Airbags de ceinture de sécurité |
| Voitures particulières |
| Véhicules utilitaires légers (VUL) |
| Véhicules utilitaires moyens et lourds (VUML) |
| Bus et autocars |
| Module d'airbag |
| Capteur de collision |
| Gonfleur |
| Capteur de diagnostic |
| Unité de contrôle |
| Autres |
| Équipementier d'origine |
| Marché secondaire |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Reste de l'Amérique du Sud |
| Par type d'airbag | Airbags frontaux |
| Airbags latéraux | |
| Airbags rideaux | |
| Airbags genoux | |
| Airbags centraux | |
| Airbags de ceinture de sécurité | |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers (VUL) | |
| Véhicules utilitaires moyens et lourds (VUML) | |
| Bus et autocars | |
| Par composant | Module d'airbag |
| Capteur de collision | |
| Gonfleur | |
| Capteur de diagnostic | |
| Unité de contrôle | |
| Autres | |
| Par canal de vente | Équipementier d'origine |
| Marché secondaire | |
| Par pays | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les systèmes d'airbags en Amérique du Sud jusqu'en 2031 ?
La valeur devrait atteindre 1,53 milliard USD d'ici 2031 contre 1,14 milliard USD en 2026, avec une expansion à un CAGR de 5,98 %.
Quel type d'airbag domine la demande en Amérique du Sud ?
Les airbags frontaux étaient en tête avec une part de valeur de 46,24 % en 2025 car les systèmes frontaux sont requis pour les véhicules M1 et N1 au Brésil.
Pourquoi les airbags rideaux gagnent-ils en importance en Amérique du Sud ?
Les tests d'impact latéral actuels du Latin NCAP augmentent la pertinence des systèmes à rideau pour les véhicules ciblant des notes de sécurité plus élevées.
Pourquoi le Brésil est-il important pour les fournisseurs d'airbags ?
Le Brésil représentait 52,38 % de la valeur régionale en 2025 et combine production automobile, réglementations et approvisionnement localisé de rang 1.
Qu'est-ce qui limite la demande d'airbags de remplacement dans la région ?
Les produits contrefaits peuvent supplanter les composants agréés, tandis que la grande population de rappels Takata augmente le besoin de pièces de remplacement vérifiées.
Dernière mise à jour de la page le:



