
Tamaño y Participación del Mercado de Sistemas de Airbag de América del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
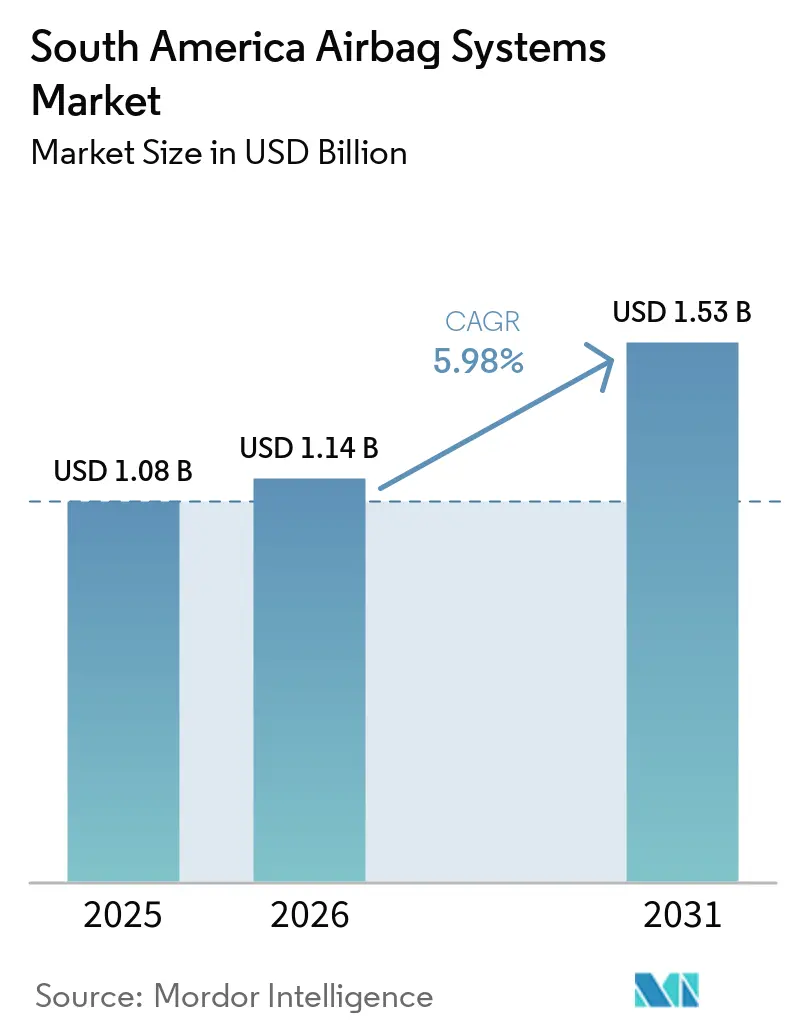
| Tamaño del mercado en el año base (2025) | 1.08 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.98 % |
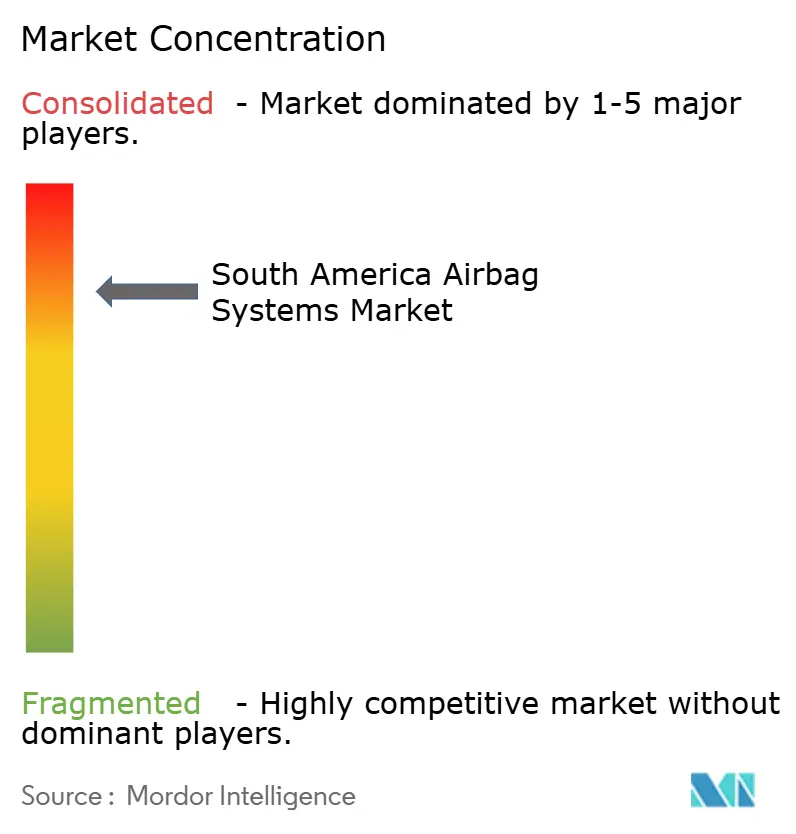
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Airbag de América del Sur por Mordor Intelligence
El tamaño del mercado de sistemas de airbag de América del Sur fue valorado en 1,08 mil millones de USD en 2025, se estima en 1,14 mil millones de USD en 2026 y se proyecta que alcance 1,53 mil millones de USD para 2031, creciendo a una CAGR del 5,98% de 2026 a 2031. El mercado regional está siendo moldeado por normas de seguridad en caso de colisión más estrictas, nuevos programas de vehículos y una combinación de vehículos que requiere más sistemas de retención por unidad. Brasil sigue siendo central debido a que su base de producción de vehículos, los requisitos de certificación y la presencia de proveedores respaldan una adquisición sostenida. Las pruebas actualizadas de Latin NCAP aumentan la importancia de la protección contra impactos laterales y hacen que los paquetes de airbag más amplios sean más relevantes para el posicionamiento de los vehículos. Los nuevos programas de producción local también brindan a los proveedores oportunidades para ganar contratos de plataforma en una etapa temprana del ciclo de desarrollo de un vehículo. Al mismo tiempo, las piezas falsificadas, la exposición a retiros del mercado heredados y la presión de costos en los vehículos de gama de entrada limitan el ritmo de adopción en algunas aplicaciones.
Conclusiones Clave del Informe
- Por tipo de airbag, los airbags frontales representaron el 46,24% de la participación del mercado de sistemas de airbag de América del Sur en 2025, mientras que se prevé que los airbags de cortina crezcan a una CAGR del 6,19% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 73,16% de la participación del mercado de sistemas de airbag de América del Sur en 2025, mientras que se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 6,23% hasta 2031.
- Por componente, los módulos de airbag representaron el 39,72% de la participación del mercado de sistemas de airbag de América del Sur en 2025, mientras que se prevé que los infladores crezcan a una CAGR del 6,73% hasta 2031.
- Por canal de ventas, las ventas a fabricantes de equipos originales (OEM) representaron el 88,13% de la participación del mercado de sistemas de airbag de América del Sur en 2025, mientras que se prevé que el mercado de posventa crezca a una CAGR del 7,12% hasta 2031.
- Por país, Brasil representó el 52,38% de la participación de valor regional en 2025 y se prevé que crezca a una CAGR del 6,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas de Airbag de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de Airbag más Estrictas en Toda la Región | +1.5% | Brasil, bloque Mercosur incluyendo Argentina, Uruguay y Paraguay | Mediano plazo (2-4 años) |
| Expansión de la Producción OEM en Brasil | +1.2% | Brasil, con derrame de producción del Mercosur | Corto plazo (≤ 2 años) |
| Aumento de la Penetración de SUV y Camionetas que Impulsa el Recuento de Múltiples Airbags | +0.9% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Creciente Enfoque del Consumidor en las Calificaciones de Seguridad NCAP | +0.7% | Brasil, Chile y Colombia | Mediano plazo (2-4 años) |
| Incentivos de Seguros de Flota para Airbags de Cortina Lateral | +0.5% | Brasil, con adopción temprana en Colombia y Chile | Mediano plazo (2-4 años) |
| Localización de la Fabricación de Infladores para Reducir las Barreras de Costos | +0.4% | Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Airbag más Estrictas en Toda la Región
Las normas de seguridad en toda América del Sur están avanzando más allá de los requisitos mínimos de equipamiento hacia expectativas de rendimiento en caso de colisión. La Resolución 964/2022 del CONTRAN de Brasil exige airbags frontales en vehículos M1 y N1, estableciendo una línea de base clara tanto para los modelos producidos localmente como para los importados. La Resolución 949/2022 también estableció requisitos de pruebas de protección lateral de ocupantes para sedanes, SUV y camionetas. El protocolo 2026-2029 de Latin NCAP introdujo una prueba de barrera lateral a 60 km/h y una prueba de poste lateral a 32 km/h, aumentando el valor de la protección lateral y de cortina en el diseño de vehículos[1]Latin NCAP, "Latin NCAP anuncia una actualización de su protocolo de evaluación," Latin NCAP, latinncap.com.. El protocolo también considera la disponibilidad de ISOFIX y la capacidad de desactivar el airbag del pasajero, conectando así las características de seguridad infantil con las decisiones sobre el sistema de retención. Estos requisitos alientan a los fabricantes de automóviles a estandarizar paquetes de airbag más amplios antes de un rediseño o el lanzamiento de un nuevo modelo.
Expansión de la Producción OEM en Brasil
Los nuevos programas de vehículos de Brasil generan una demanda recurrente de sistemas de airbag suministrados localmente. General Motors aumentó su compromiso de inversión en Brasil para vehículos híbridos, modernización de la fabricación y capacidades de ingeniería. Changan y CAOA iniciaron la producción local del SUV Uni-T en Anápolis en marzo de 2026 como parte de un ciclo de inversión de 950 millones de USD para 2026-2028 [2]Changan Automobile y CAOA, "Changan y CAOA refuerzan el compromiso a largo plazo con Brasil," CHANGAN, globalchangan.com . Las nuevas plataformas requieren una homologación dedicada y brindan a los proveedores la oportunidad de asegurar contratos durante toda la duración de cada ciclo de producción. Los fabricantes de automóviles chinos que ingresan a Brasil comúnmente introducen vehículos con equipamiento de seguridad integral, lo que puede elevar el número promedio de airbags por vehículo producido localmente. El mercado de sistemas de airbag de América del Sur se beneficia cuando los programas de ensamblaje local combinan el crecimiento del volumen con un mayor contenido de seguridad en lugar de depender únicamente de la producción unitaria.
Aumento de la Penetración de SUV y Camionetas que Impulsa el Recuento de Múltiples Airbags
Los SUV y las camionetas requieren más airbags que los automóviles de gama de entrada, lo que aumenta la demanda del sistema incluso cuando la producción total de vehículos cambia poco. Los registros de camionetas en Brasil han mostrado un notable crecimiento interanual en períodos recientes. Estos tipos de vehículos típicamente utilizan más airbags que muchos automóviles de pasajeros de gama de entrada, que a menudo se equipan con un número mínimo de unidades. El contenido adicional incluye sistemas laterales y de cortina que brindan protección en impactos laterales y eventos de vuelco. Para los proveedores, esto se traduce en un paquete de airbag de mayor valor instalado en cada vehículo y respalda un crecimiento más rápido en infladores y airbags de cortina en relación con el mercado de sistemas de airbag de América del Sur en su conjunto.
Creciente Enfoque del Consumidor en las Calificaciones de Seguridad NCAP
Las calificaciones de Latin NCAP ahora influyen en cómo los fabricantes posicionan el equipamiento de seguridad en los vehículos regionales. Kia estandarizó 6 airbags y control electrónico de estabilidad en el Sportage, que obtuvo un resultado de 5 estrellas en los resultados finales del programa para 2025. El Kardian de Renault, producido en Brasil, recibió 5 estrellas con 6 airbags estándar y control electrónico de estabilidad después de que el modelo añadiera soporte de frenado para usuarios vulnerables de la vía en 2025. El Tucson de Hyundai también alcanzó 5 estrellas después de que los airbags laterales y de cortina fueran estandarizados. Estos ejemplos muestran que el contenido de airbag apoya cada vez más tanto la competitividad del producto como el cumplimiento normativo. Los fabricantes de automóviles que planifican modelos para el período del protocolo actual tienen razones para incluir paquetes de múltiples airbags desde la etapa de diseño inicial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Segmento de Gama de Entrada Sensible al Precio Limita la Adopción | -0.7% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Prevalencia de Importaciones de Airbags Falsificados | -0.5% | Brasil, Argentina y Colombia | Corto plazo (≤ 2 años) |
| Interrupciones en la Cadena de Suministro de Productos Químicos Propelentes Especializados | -0.4% | Cadena de suministro global, todos los mercados | Corto plazo (≤ 2 años) |
| Desafíos de Integración de Airbags Centrales con Plataformas Heredadas | -0.3% | Todos los mercados, especialmente flotas de vehículos más antiguos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Segmento de Gama de Entrada Sensible al Precio Limita la Adopción
Los vehículos de gama de entrada siguen siendo difíciles de equipar con airbags adicionales cuando las normas no los exigen. Los fabricantes de vehículos en esta categoría deben equilibrar las mejoras de equipamiento con la asequibilidad que esperan los compradores. Esta restricción es más evidente en Brasil y Argentina, donde los componentes importados y la incertidumbre macroeconómica pueden elevar los costos de abastecimiento. Los fabricantes pueden añadir más fácilmente 4 o 6 airbags a SUV y camionetas de mayor precio, donde el paquete de seguridad es más fácil de justificar dentro del precio del vehículo. El resultado es una división dentro del mercado de sistemas de airbag de América del Sur, con un mayor crecimiento de contenido en vehículos de gama media y premium. El segmento de gama de entrada continúa ralentizando la adopción de sistemas de retención opcionales.
Prevalencia de Importaciones de Airbags Falsificados
Los componentes de airbag falsificados representan riesgos de seguridad y reducen los ingresos de los proveedores legítimos del mercado de posventa. La revisión reciente de la OCDE identificó los airbags automotrices como una categoría de alto riesgo de falsificación, con China identificada como una fuente importante de dichos bienes. Brasil tenía millones de vehículos de numerosas marcas y modelos sujetos a retiros del mercado por infladores Takata, lo que generó una demanda significativa de piezas de repuesto verificadas. Los canales de reparación independientes pueden permitir que piezas falsificadas lleguen a los propietarios de vehículos sin una verificación adecuada de su origen. Por lo tanto, los proveedores necesitan redes de distribución trazables y certificación vinculada al VIN para los módulos de repuesto. Controles de canal más estrictos protegerían tanto a los usuarios de la vía como a los proveedores autorizados que operan en el mercado de sistemas de airbag de América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Airbag: Los Módulos de Cortina Escalan con las Normas de Mitigación de Eyección
Los módulos frontales ya penetran cerca del 100% de las nuevas construcciones, pero aun así generaron el 46,24% de los ingresos de 2025 debido al volumen puro. Se prevé que los airbags de cortina crezcan a una CAGR del 6,19% entre 2026 y 2031 a medida que Colombia y Chile legislen el rendimiento de mitigación de eyección, acercando su participación a una cuarta parte del mercado de sistemas de airbag de América del Sur para finales de la década. Las unidades de tórax lateral, que se benefician de los criterios de impacto de poste de NCAP, representan una porción significativa del valor del mercado. Los airbags de rodilla sirven como característica premium, diferenciando las versiones del Volkswagen Taos y el Toyota Corolla Cross. Si bien los airbags centrales y de cinturón de seguridad tienen una participación mínima en el mercado, se encuentran principalmente en crossovers de alta gama e importaciones de lujo de Alemania. Los proveedores ven el mayor potencial de expansión de márgenes en innovaciones como rieles de techo en cascada o cortinas montadas en puertas.
Si bien los módulos frontales dominan, ofreciendo eficiencias de escala, su crecimiento está comenzando a estabilizarse. Por otro lado, a medida que los plazos regulatorios entran en juego en varios mercados andinos, las cortinas y las unidades de tórax están destinadas a introducir nuevas capas de contenido en los vehículos. Las tendencias tecnológicas futuras destacan un cambio hacia telas más ligeras, costuras selladas que reducen los volúmenes de gas de llenado y lógica de inflador impulsada por inteligencia artificial que se adapta a la postura del ocupante. Se espera que los ingresos de airbags de cortina impulsen una porción significativa del crecimiento en el mercado de sistemas de airbag de América del Sur.
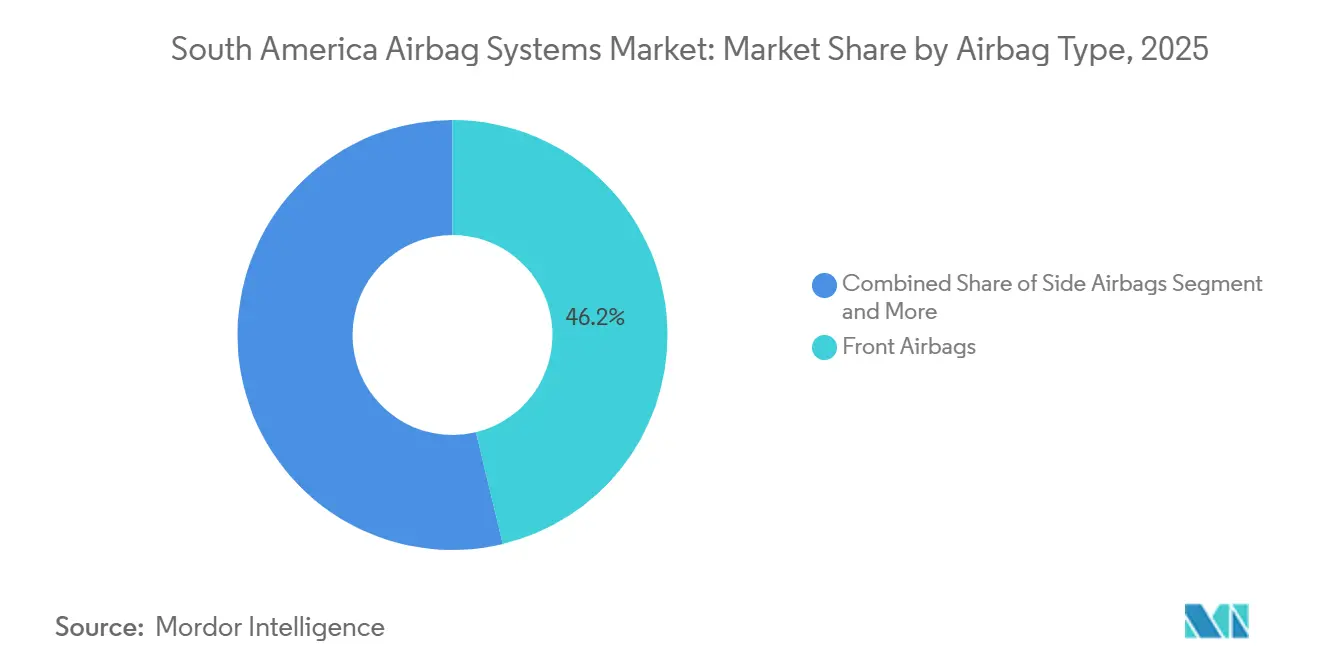
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Vehículo: Los Automóviles de Pasajeros Mantienen la Escala, Mientras que los Vehículos Comerciales Ligeros Aumentan el Contenido de Airbag por Vehículo
Los automóviles de pasajeros representaron el 73,16% del mercado de sistemas de airbag de América del Sur en 2025, lo que refleja el alto volumen de esta categoría de vehículos en la región. Los automóviles de pasajeros proporcionan la demanda base de módulos de airbag frontal y controles electrónicos relacionados. Se proyecta que los vehículos comerciales ligeros crezcan a una CAGR del 6,23% hasta 2031. Las camionetas constituyen una parte importante de esta expansión porque se utilizan tanto para transporte personal como comercial. Estos vehículos típicamente incluyen de 4 a 6 airbags como equipamiento de seguridad estándar. El mayor recuento de sistemas hace que su contribución a los ingresos por airbag sea mayor de lo que sugieren los registros de vehículos por sí solos. El continuo cambio hacia camionetas y SUV, por lo tanto, respalda la demanda de airbags más allá de la base de automóviles de pasajeros.
Los vehículos comerciales medianos y pesados, junto con los autobuses y autocares, tienen participaciones absolutas menores. Sus requisitos de seguridad han evolucionado históricamente más lentamente que los requisitos para los vehículos de pasajeros en la región. Sin embargo, los operadores de flotas están dando cada vez más importancia a la protección de los ocupantes y a las consideraciones de seguros. Volvo Trucks hizo estándar los airbags de cortina lateral integrados en sus nuevos modelos VNL y VNR para América del Norte en febrero de 2026 [3]Volvo Trucks, "El airbag de cortina lateral integrado estándar de Volvo Trucks, el primero en la industria, fue nombrado Mejor Producto HDT," Volvo Trucks, volvotrucks.us.. El movimiento proporciona un ejemplo relevante a medida que las especificaciones de seguridad de los vehículos convergen en las plataformas globales. La adopción en vehículos comerciales de América del Sur puede surgir antes de los calendarios regulatorios formales cuando los compradores de flotas buscan equipamiento de seguridad más amplio. Los proveedores establecidos que ya atienden a las flotas regionales están posicionados para atender esta demanda.
Por Componente: Los Módulos de Airbag Lideran el Valor del Sistema, Mientras que los Infladores se Benefician de la Localización
Los módulos de airbag representaron el 39,72% de la participación del mercado de sistemas de airbag de América del Sur en 2025 porque combinan el cojín, el inflador, la cubierta y la carcasa en una sola unidad desplegable. Este módulo ensamblado es una parte de alto valor del costo total de materiales del sistema de retención. Se prevé que los infladores crezcan a una CAGR del 6,73% hasta 2031. Su crecimiento sigue el aumento del número de airbags instalados en cada vehículo. También refleja los esfuerzos por desarrollar capacidad de producción local en Brasil. Autoliv opera una instalación de infladores en Taubaté, São Paulo, construida en respuesta al requisito de airbag frontal de Brasil. La fabricación local respalda el suministro en secuencia para las plantas de vehículos. También puede reducir la exposición a los costos de importación y los retrasos en el transporte.
Los sensores de impacto, los sensores de diagnóstico y las unidades de control proporcionan la columna vertebral electrónica del despliegue de airbags. ZF localizó su Unidad de Control de Airbag de Generación 7.5 en Limeira, São Paulo. La empresa declaró que el sitio es la única ubicación en América del Sur que produce electrónica de seguridad automotriz a la misma generación tecnológica que la producción global de ZF. El contenido electrónico local fortalece la conexión entre los módulos de airbag y los sistemas de seguridad vehicular más amplios. También reduce la oportunidad de que las importaciones de menor precio desplacen a los proveedores establecidos. La combinación de componentes se está volviendo más localizada tanto en las áreas mecánicas como electrónicas. Esto beneficia a los proveedores que pueden cumplir con los requisitos de calidad y entrega de las plantas de vehículos brasileñas. El suministro de infladores sigue siendo importante porque cada airbag adicional requiere un mecanismo de despliegue.
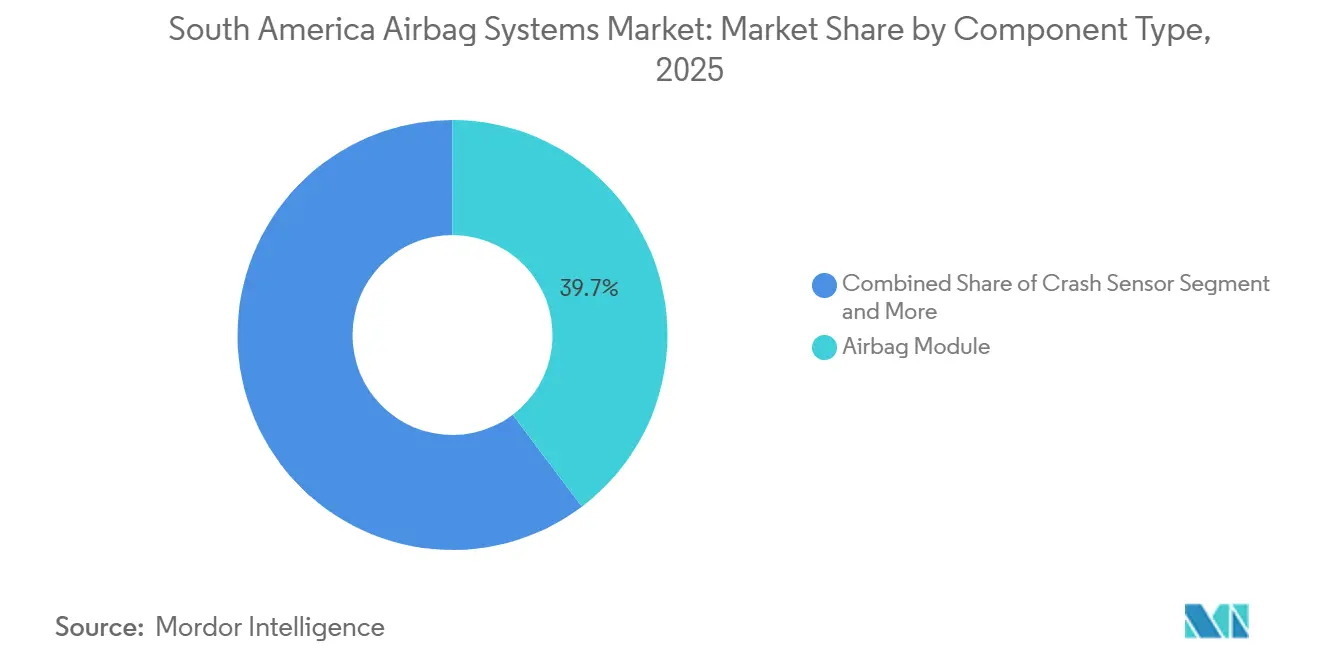
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: El Suministro OEM Sigue Siendo Central, Mientras que las Necesidades de Retiro del Mercado y Reparación Respaldan el Mercado de Posventa
Las ventas a fabricantes de equipos originales (OEM) representaron el 88,13% del tamaño del mercado de sistemas de airbag de América del Sur en 2025. Esta posición refleja la integración técnica requerida para los sistemas de airbag en las plataformas de vehículos. Los proveedores deben cumplir con los requisitos de diseño, pruebas, certificación y entrega antes de que un vehículo entre en producción. Los contratos comúnmente se extienden durante toda la vida útil de una plataforma. Estas condiciones crean costos de cambio para los fabricantes de automóviles y respaldan relaciones de larga data con los proveedores de Nivel 1. El canal OEM también se beneficia directamente de las nuevas inversiones en ensamblaje en Brasil. Seguirá siendo la ruta principal para los sistemas instalados en vehículos nuevos.
Se prevé que el mercado de posventa crezca a una CAGR del 7,12% hasta 2031, la tasa más alta entre los segmentos reportados. La demanda proviene de la remediación de retiros del mercado, reparaciones por colisión y reemplazo tras el despliegue de airbags. La gran flota de vehículos de pasajeros de Brasil proporciona la base instalada para este trabajo. La población de vehículos afectados por el retiro de Takata también crea la necesidad de infladores y módulos de repuesto verificados. Los productos falsificados siguen siendo un obstáculo importante porque pueden tener precios muy por debajo de las piezas genuinas. Los distribuidores autorizados necesitan una mayor trazabilidad y una prueba clara del origen de los componentes. La industria de sistemas de airbag de América del Sur puede mejorar la calidad de la demanda del mercado de posventa haciendo que los productos verificados sean más fáciles de identificar y obtener.
Análisis Geográfico
Brasil representó el 52,38% de la participación del mercado de sistemas de airbag de América del Sur en 2025 y se prevé que crezca a una CAGR del 6,59% hasta 2031. La posición de Brasil en el mercado regional refleja una gran base de producción de vehículos, una regulación de seguridad activa y la presencia de importantes proveedores de Nivel 1. Los requisitos del CONTRAN establecen una línea de base clara para el contenido de airbag frontal en vehículos M1 y N1. El protocolo de Latin NCAP brinda a los fabricantes de vehículos una razón adicional para mejorar la protección contra impactos laterales. El sustancial compromiso de inversión de General Motors y los nuevos programas de otros fabricantes de automóviles refuerzan la demanda de suministro de componentes localizado. Brasil, por lo tanto, combina escala, cumplimiento normativo y demanda de nuevas plataformas dentro de un solo país.
Argentina es el siguiente mercado nacional más importante en la región. La producción de vehículos de Argentina está estrechamente vinculada a su ciclo de recuperación económica y su relación comercial con Brasil. Las utilitarias y las camionetas representan una gran parte de la producción de vehículos argentina, lo que aumenta la relevancia de los vehículos comerciales ligeros con mayor contenido de airbag. Las importaciones argentinas de airbags y cinturones de seguridad crecieron de manera constante antes de consolidarse en los últimos años. Las condiciones macroeconómicas y los controles de importación seguirán dando forma al ritmo de la demanda.
Colombia y Chile son mercados más pequeños pero relevantes para las importaciones de vehículos equipados con sistemas de seguridad. Colombia se beneficia de marcos comerciales que respaldan la importación de vehículos con paquetes de seguridad más amplios. Chile tiene una alta propiedad de vehículos y compradores que responden a las calificaciones de Latin NCAP, lo que puede respaldar una adopción más temprana de mejoras de seguridad opcionales. Perú, Ecuador, Uruguay, Paraguay y otros países del Resto de América del Sur añaden demanda a través de los canales de distribución basados en el Mercosur. Las regulaciones de seguridad en estos mercados siguen siendo menos estrictas que en Brasil, aunque la defensa de la seguridad vial está aumentando en toda la subregión. El mercado de sistemas de airbag de América del Sur seguirá dependiendo de Brasil para la mayor parte de la producción regional, mientras que otros países contribuyen con demanda impulsada por importaciones.
Panorama Competitivo
El mercado de sistemas de airbag de América del Sur está moderadamente consolidado entre los proveedores de Nivel 1 con capacidad de fabricación establecida en Brasil. Autoliv, ZF Friedrichshafen y Joyson Safety Systems mantienen posiciones sólidas a través de instalaciones locales y relaciones OEM establecidas. Autoliv genera la mayoría de sus ventas globales a partir de productos de airbag y volante de dirección. La empresa opera una instalación de infladores en Taubaté y una planta en Goiana, Pernambuco. ZF produce unidades de control de airbag en Limeira y ha localizado electrónica de seguridad avanzada en Brasil. Joyson Safety Systems opera en Jundiaí y Piçarras, respaldando sus relaciones con clientes locales. Estas operaciones localizadas dificultan que nuevos proveedores desplacen a los titulares en los programas de vehículos establecidos.
Actores notables aunque más pequeños, como Toyoda Gosei, Hyundai Mobis y Daicel, están dejando su huella. Los ingresos de Toyoda Gosei en las Américas se dispararon, impulsados por contratos de volante de dirección para modelos de camionetas prominentes. Hyundai Mobis está siendo pionera en airbags específicos para vehículos de propósito definido (PBV) y tiene como objetivo integrarlos en una próxima planta de furgonetas eléctricas en Brasil. Daicel cuenta con una cartera de pedidos de infladores híbridos que se extiende hacia el futuro, atendiendo los programas de Autoliv y ZF orientados a altas calificaciones de seguridad.
Las iniciativas estratégicas se están orientando hacia la localización, la integración vertical y los controles algorítmicos sofisticados. Los proveedores están compitiendo por certificar unidades de control impulsadas por inteligencia artificial que ajustan la fuerza de despliegue según el tamaño del ocupante. Esta característica, introducida anteriormente por Bosch, está siendo desarrollada en colaboración con Stellantis para las producciones regionales. Está surgiendo una ventaja competitiva en el abastecimiento de tela de nailon 6.6, con nuevos participantes chinos que ofrecen precios más bajos que los actores establecidos, aunque persisten preocupaciones sobre su resistencia al desgarro. A pesar de la creciente competencia, los actores establecidos se benefician de las ventajas de escala y los contratos a largo plazo, lo que garantiza una posición sólida, aunque no monopolística, en el mercado de sistemas de airbag de América del Sur.
Líderes de la Industria de Sistemas de Airbag de América del Sur
ZF Friedrichshafen AG
Autoliv Inc
Hyundai Mobis
Toyoda Gosei Co., Ltd.
Joyson Safety Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: OMODA & JAECOO presentó el nuevo Jaecoo 8 PHV y exhibió el Omoda 7 PHV en el Festival de Interlagos 2026, ampliando su línea de productos en Brasil. El Jaecoo tiene capacidad para 8 pasajeros y cuenta con un sistema de audio Sony de 14 altavoces, un panel de instrumentos digital, una pantalla de infoentretenimiento de alta resolución y un sistema de cámara de 540 grados. En materia de seguridad, el vehículo está equipado con 10 airbags, un conjunto ADAS 2.5 y una pantalla de visualización frontal, lo que refleja la creciente demanda de sistemas de airbag avanzados en el mercado automotriz.
- Julio de 2026: Leapmotor Argentina publicó detalles adicionales del nuevo modelo B10 ultra-híbrido, marcando su primer lanzamiento de vehículo en el mercado. El B10 cuenta con seis cámaras, seis radares, 15 funciones avanzadas de asistencia al conductor (ADAS), siete airbags y una estructura de carrocería de alta resistencia.


Alcance del Informe del Mercado de Sistemas de Airbag de América del Sur
El informe del mercado de sistemas de airbag de América del Sur está segmentado por tipo de airbag (airbag frontal, airbag lateral, airbag de cortina, airbag de rodilla, airbag central y airbag de cinturón de seguridad), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros (VCL), vehículos comerciales medianos y pesados (VCMP) y autobuses y autocares), componente (módulo, sensor de impacto, inflador, sensor de diagnóstico, unidad de control y otros), canal de ventas (fabricante de equipos originales (OEM) y posventa). El análisis también cubre la segmentación a nivel de país, incluyendo Brasil, Argentina, Colombia, Chile y el resto de América del Sur. El tamaño del mercado y los pronósticos de crecimiento se proporcionan en términos de valor (USD).
| Airbags Frontales |
| Airbags Laterales |
| Airbags de Cortina |
| Airbags de Rodilla |
| Airbags Centrales |
| Airbags de Cinturón de Seguridad |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) |
| Vehículos Comerciales Medianos y Pesados (VCMP) |
| Autobuses y Autocares |
| Módulo de Airbag |
| Sensor de Impacto |
| Inflador |
| Sensor de Diagnóstico |
| Unidad de Control |
| Otros |
| Fabricante de Equipos Originales |
| Posventa |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Resto de América del Sur |
| Por Tipo de Airbag | Airbags Frontales |
| Airbags Laterales | |
| Airbags de Cortina | |
| Airbags de Rodilla | |
| Airbags Centrales | |
| Airbags de Cinturón de Seguridad | |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) | |
| Vehículos Comerciales Medianos y Pesados (VCMP) | |
| Autobuses y Autocares | |
| Por Componente | Módulo de Airbag |
| Sensor de Impacto | |
| Inflador | |
| Sensor de Diagnóstico | |
| Unidad de Control | |
| Otros | |
| Por Canal de Ventas | Fabricante de Equipos Originales |
| Posventa | |
| Por País | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los sistemas de airbag de América del Sur hasta 2031?
Se prevé que el valor alcance 1,53 mil millones de USD para 2031 desde 1,14 mil millones de USD en 2026, expandiéndose a una CAGR del 5,98%.
¿Qué tipo de airbag lidera la demanda en América del Sur?
Los airbags frontales lideraron con una participación de valor del 46,24% en 2025 porque los sistemas frontales son obligatorios para los vehículos M1 y N1 de Brasil.
¿Por qué los airbags de cortina están ganando importancia en América del Sur?
Las pruebas de impacto lateral actuales de Latin NCAP aumentan la relevancia de los sistemas de cortina para los vehículos que apuntan a calificaciones de seguridad más sólidas.
¿Por qué Brasil es importante para los proveedores de airbags?
Brasil representó el 52,38% del valor regional en 2025 y combina producción de vehículos, regulaciones y suministro localizado de Nivel 1.
¿Qué limita la demanda de airbags de repuesto en la región?
Los productos falsificados pueden socavar los componentes autorizados, mientras que la gran población de vehículos afectados por el retiro de Takata aumenta la necesidad de piezas de repuesto verificadas.
Última actualización de la página el:



