
南米エアバッグシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.08 十億米ドル |
| 市場規模 (2026) | 1.14 十億米ドル |
| 市場規模 (2031) | 1.53 十億米ドル |
| Growth Rate (2026 - 2031) | 5.98 % |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米エアバッグシステム市場分析
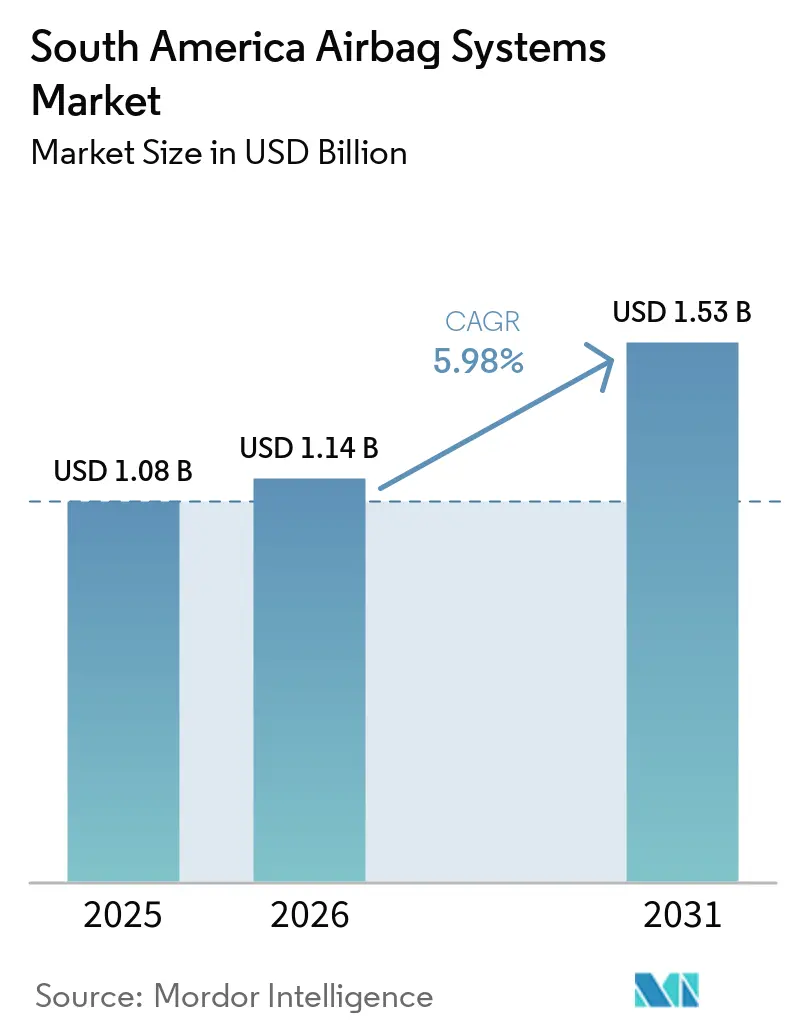
南米エアバッグシステム市場規模は2025年に1.08 ビリオン 米ドルと評価され、2026年には1.14 ビリオン 米ドルと推定され、2026年から2031年にかけてCAGR 5.98%で成長し、2031年までに1.53 ビリオン 米ドルに達すると予測されています。地域市場は、より厳格な衝突安全規制、新たな車両プログラム、およびユニットあたりより多くの拘束システムを必要とする車両ミックスによって形成されています。ブラジルは、その車両生産基盤、認証要件、およびサプライヤーの存在感が持続的な調達を支えているため、引き続き中心的な役割を担っています。ラテンNCAP試験の更新により、側面衝突保護の重要性が高まり、より広範なエアバッグパッケージが車両ポジショニングにとってより重要になっています。新たな現地生産プログラムは、サプライヤーが車両開発サイクルの早い段階でプラットフォーム契約を獲得する機会も提供しています。一方で、模倣品部品、過去のリコール対応、およびエントリーレベル車両におけるコスト圧力が、一部の用途での普及ペースを制限しています。
主要レポートのポイント
- エアバッグタイプ別では、フロントエアバッグが2025年の南米エアバッグシステム市場シェアの46.24%を占め、カーテンエアバッグは2031年にかけてCAGR 6.19%で成長すると予測されています。
- 車両タイプ別では、乗用車が2025年の南米エアバッグシステム市場シェアの73.16%を占め、小型商用車は2031年にかけてCAGR 6.23%で成長すると予測されています。
- コンポーネント別では、エアバッグモジュールが2025年の南米エアバッグシステム市場シェアの39.72%を占め、インフレーターは2031年にかけてCAGR 6.73%で成長すると予測されています。
- 販売チャネル別では、OEM販売が2025年の南米エアバッグシステム市場シェの88.13%を占め、アフターマーケットは2031年にかけてCAGR 7.12%で成長すると予測されています。
- 国別では、ブラジルが2025年の地域価値シェアの52.38%を占め、2031年にかけてCAGR 6.59%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米エアバッグシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域全体にわたるエアバッグ規制の強化 | +1.5% | ブラジル、アルゼンチン・ウルグアイ・パラグアイを含むメルコスール圏 | 中期(2〜4年) |
| ブラジルにおけるOEM生産の拡大 | +1.2% | ブラジル、メルコスール生産への波及効果を含む | 短期(2年以内) |
| SUVおよびピックアップの普及拡大によるマルチエアバッグ搭載数の増加 | +0.9% | ブラジルおよびアルゼンチン | 中期(2〜4年) |
| NCAP安全評価に対する消費者意識の高まり | +0.7% | ブラジル、チリ、コロンビア | 中期(2〜4年) |
| サイドカーテンエアバッグに対するフリート保険インセンティブ | +0.5% | ブラジル、コロンビアおよびチリでの早期導入を含む | 中期(2〜4年) |
| インフレーター製の現地化によるコスト障壁の低減 | +0.4% | ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地域全体にわたるエアバッグ規制の強化
南米全域の安全規制は、最低装備要件を超え、衝突性能への期待へと移行しています。ブラジルのCONTRAN決議964/2022は、M1およびN1車両にフロントエアバッグを義務付け、国内生産車および輸入車の双方に明確な基準を設けています。決議949/2022は、セダン、SUV、ピックアップを対象とした側面乗員保護試験要件も定めています。ラテンNCAP の2026〜2029年プロトコルでは、時速60kmの側面バリア試験および時速32kmの側面ポール試験が導入され、車両設計におけるサイドおよびカーテン保護の価値が高まっています[1]ラテンNCAP、「ラテンNCAPが評価プロトコルの更新を発表」、ラテンNCAP、latinncap.com。。同プロトコルはISOFIXの利用可能性および助手席エアバッグの無効化機能も考慮しており、チャイルドセーフティ機能を拘束システの決定と結びつけています。これらの要件により、自動車メーカーはフェイスリフトや新モデル発売前に、より広範なエアバッグパッケージを標準化するよう促されています。
ブラジルにおけるOEM生産の拡大
ブラジルの新車プログラムは、現地供給されるエアバッグシステムへの継続的な需要を生み出しています。ゼネラルモーターズはブラジルにおけるハイブリッド車、製造近代化、およびエンジニアリング能力への投資コミットメントを拡大しました。チャンガンとCAOAは、2026〜2028年の9.5億米ドルの投資サイクルの一環として、2026年3月にアナポリスでUni-T SUVの現地生産を開始しました[2]Changan AutomobileおよびCAOA、「チャンガンとCAOAがブラジルへの長期コミットメントを強化」、CHANGAN、globalchangan.com 。新プラットフォームは専用の型式認証を必要とし、サプライヤーに各生産期間を通じた契約確保の機会を提供します。ブラジルに参入する中国系自動車メーカーは、包括的な安全装備を備えた車両を導入することが多く、現地生産車1台あたりの平均エアバッグ数を引き上げる可能性があります。南米エアバッグシステム市場は、現地組立プログラムが単なる生産台数の増加だけでなく、より高い安全装備内容と組み合わさることで恩恵を受けます。
SUVおよびピックアップの普及拡大によるマルチエアバッグ搭載数の増加
SUVおよびピックアップはエントリーレベルの乗用車よりも多くのエアバッグを必要とするため、車両全体の生産台数がほとんど変わらない場合でもシステム需要が増加します。ブラジルにおけるピックアップの新規登録台数は、近年顕著な前年比成長を示しています。これらの車両タイプは、最小限のユニット数しか搭載されないことが多いエントリーレベルの乗用車よりも、通常多くのエアバッグを使用します。追加コンテンツには、側面衝突やロールオーバー時に保護を提供するサイドおよびカーテンシステムが含まれます。サプライヤーにとって、これは各車両に搭載れるエアバッグパッケージの価値向上を意味し、南米エアバッグシステム市場全体と比較してインフレーターおよびカーテンエアバッグのより速い成長を支えます。
NCAP安全評価に対する消費者意識の高まり
ラテンNCAPの評価は、メーカーが地域車両における安全装備をどのように位置づけるかに影響を与えるようになっています。起亜自動車はスポーテージに6エアバッグと電子安定制御を標準装備し、プログラムの2025年最終結果で5つ星を獲得しました。ルノーのブラジル生産カルディアンは、2025年に脆弱な道路利用者向けの緊急ブレーキ支援を追加した後、6つの標準エアバッグと電子安定制御で5つ星を獲得しました。現代自動車のツーソンも、サイドおよびカーテンエアバッグが標準化された後に5つ星を達成しました。これらの事例は、エアバッグの装備内容が製品競争力と規制遵守の双方をますます支えていることを示しています。現行プロトコル期間のモデルを計画している自動車メーカーは、初期設計段階からマルチエアバッグパッケージを採用する理由を持っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格感応度の高いエントリーレベルセグメントが普及を制限 | -0.7% | ブラジルおよびアルゼンチン | 中期(2〜4年) |
| 模倣エアバッグ輸入品の蔓延 | -0.5% | ブラジル、アルゼンチン、コロンビア | 短期(2年以内) |
| 特殊推進剤化学品のサプライチェーン混乱 | -0.4% | グローバルサプライチェーン、全市場 | 短期(2年以内) |
| レガシープラットフォームへのセンターエアバッグ統合の課題 | -0.3% | 全市場、特に旧型車両フリート | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価格感応度の高いエントリーレベルセグメントが普及を制限
エントリーレベルの車両は、規制で義務付けられていない場合、追加エアバッグの搭載が依然として困難です。このカテゴリーの自動車メーカーは、装備のアップグレードと購入者が期待する手頃な価格のバランスを取る必要があります。この制約は、輸入部品やマクロ経済の不確実性が調達コストを引き上げる可能性があるブラジルとアルゼンチンでより顕著です。メーカーは、安全パッケージを車両価格内で支えやすい、より高価格帯のSUVやピックアップには4〜6個のエアバッグをより容易に追加できます。その結果、南米エアバッグシステム市場内では分断が生じており、中価格帯およびプレミアム車両でのコンテンツ成長がより強くなっています。エントリーレベルセグメントは、オプションの拘束システムの普及を引き続き遅らせています。
模倣エアバッグ輸入品の蔓延
模倣エアバッグ部品は安全上のリスクをもたらし、正規アフターマーケットサプライヤーの収益を減少させます。OECDの最近のレビューでは、自動車用エアバッグが高リスクの模倣品カテゴリーとして特定され、中国が主要な供給源として挙げられています。ブラジルでは、多数のブランドおよびモデルにわたる数百万台の車両がタカタ製インフレーターのリコール対象となっており、検証済みの交換部品への大きな需要が生じています。独立した修理チャネルでは、部品の出所を十分に確認することなく模倣品が車両オーナーに届く可能性があります。そのため、サプライヤーは追跡可能な流通ネットワークと交換モジュールのVINリンク認証を必要としています。より強固なチャネル管理は、南米エアバッグシステム市場で事業を展開する道路利用者と正規サプライヤーの双方を保護することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エアバッグタイプ別:カーテンモジュールが乗員飛び出し防止規制とともに拡大
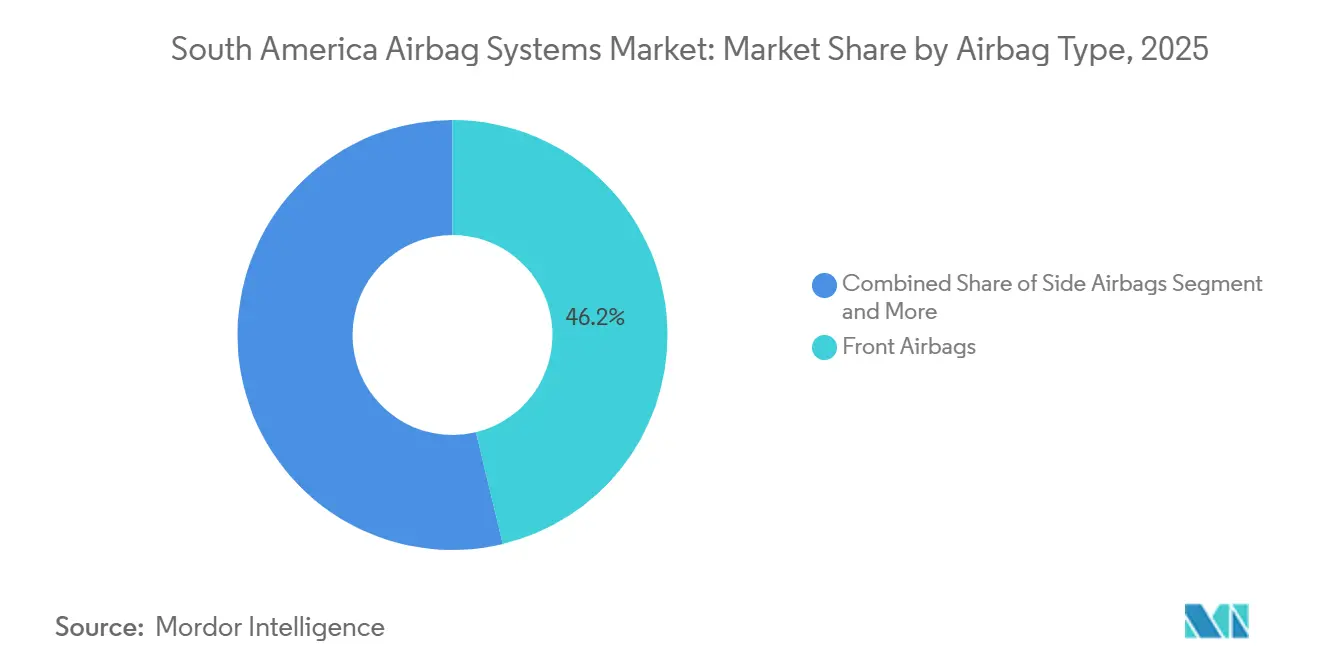
フロントモジュールはすでに新車の100%近くに普及していますが、純粋な数量の多さから2025年の収益の46.24%を依然として生み出しています。コロンビアとチリが乗員飛び出し防止性能を法制化するにつれ、カーテンエアバッグは2026年から2031年にかけてCAGR 6.19%で成長すると予測されており、10年末までに南米エアバッグシステム市場のシェアの約4分の1に近づく見込みです。サイドソラックスユニットは、NCAPのポール衝突基準の恩恵を受け、市場価値の相当部分を占めています。ニーエアバッグはプレミアム機能として、フォルクスワーゲン・タオスやトヨタ・カローラクロスのトリムを差別化しています。センターエアバッグおよびシートベルトエアバッグは市場シェアが最小限にとどまっており、主にドイツからの高級クロスオーバーや高級輸入車に搭載されています。サプライヤーは、カスケード式ルーフレールやドアマウント式カーテンなどのイノベーションにマージン拡大の最大の可能性を見出しています。
フロントモジュールが規模の効率性を提供しながら市場を支配している一方で、その成長は頭打ちになり始めています。他方、アンデス地域の各市場で規制のタイムラインが適用されるにつれ、カーテンおよびソラックスユニットが車両に新たなコンテンツ層をもたらす見込みです。将来の技術トレンドとして、より軽量なファブリック、充填ガス量を削減する密封シーム、および乗員の姿勢に適応するAI駆動のインフレーターロジックへのシフトが注目されています。カーテンエアバッグの収益は、南米エアバッグシステム市場の成長の相当部分を牽引すると予想されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


車両タイプ別:乗用車が規模を維持し、小型商用車が車両あたりのエアバッグ搭載数を引き上げ
乗用車は2025年の南米エアバッグシステム市場の73.16%を占め、地域におけるこの車両カテゴリーの高い生産台数を反映しています。乗用車はフロントエアバッグモジュールおよび関連電子制御の基本需要を提供しています。小型商用車は2031年にかけてCAGR 6.23%で成長すると予測されています。ピックアップはこの拡大の主要部分を占めており、個人および商業輸送の双方に使用されています。これらの車両は通常、標準安全装備として4〜6個のエアバッグを搭載しています。システム搭載数が多いため、エアバッグ収益への貢献は車両登録台数だけが示す以上に大きくなっています。ピックアップおよびSUVへのシフトが継続することで、乗用車ベースを超えたエアバッグ需要が支えられています。
中型・大型商用車、バスおよびコーチは絶対的なシェアが小さくなっています。これらの安全要件は、地域における乗用車向け要件よりも歴史的に発展が遅れていました。しかし、フリートオペレーターは乗員保護と保険上の考慮事項をより重視するようになっています。ボルボトラックスは2026年2月に北米向けの新型VNLおよびVNRモデルに統合型サイドカーテンエアバッグを標準装備としました[3]ボルボトラックス、「ボルボトラックスの業界初の標準統合型サイドカーテンエアバッグがHDTトップ製品に選出」、ボルボトラックス、volvotrucks.us。。この動きは、車両安全仕様がグローバルプラットフォーム間で収束するにつれ、関連する事例を提供しています。フリートバイヤーがより広範な安全装備を求める場合、南米の商用車での採用は正式な規制スケジュールより早く進む可能性があります。地域フリートをすでに担当している既存サプライヤーは、この需要に対応できる立場にあります。
コンポーネント別:エアバッグモジュールがシステム価値をリードし、インフレーターが現地化から恩恵を受ける
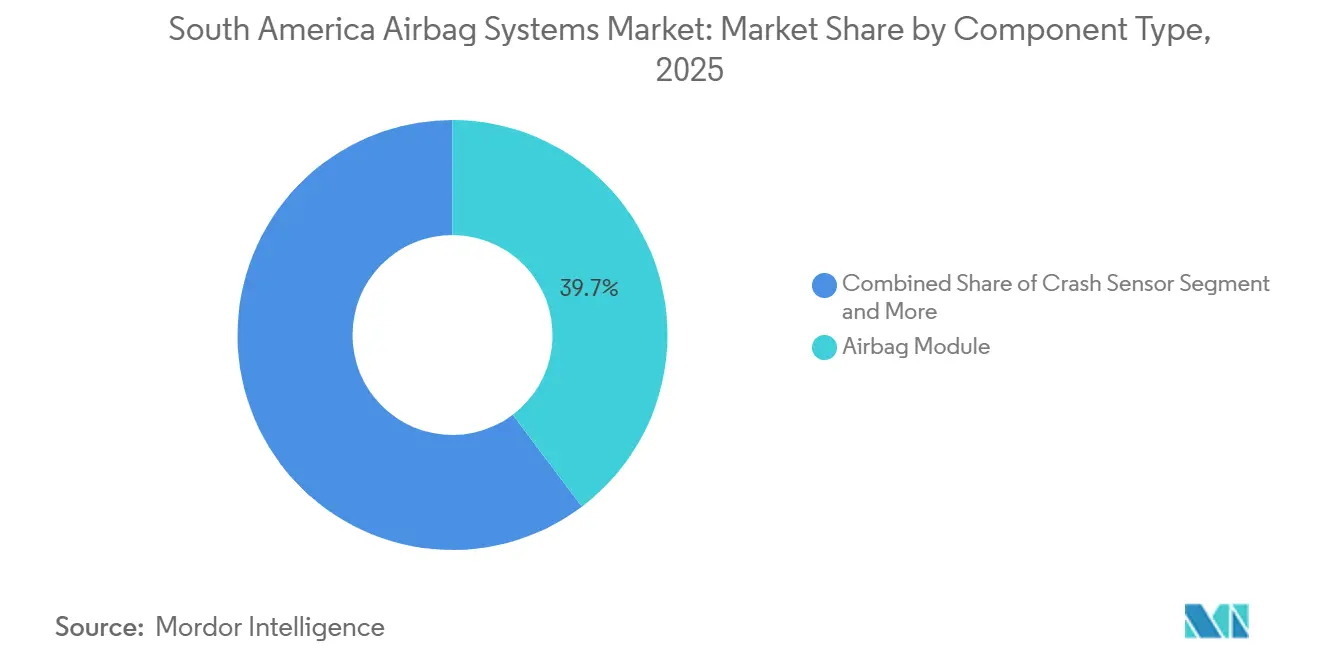
エアバッグモジュールは2025年の南米エアバッグシステム市場シェアの39.72%を占めました。これは、クッション、インフレーター、カバー、ハウジングを単一の展開可能なユニットに統合しているためです。この組み立て済みモジュールは、拘束システム全体の部品表において高付加価値な部品です。インフレーターは2031年にかけてCAGR 6.73%で成長すると予測されています。その成長は、各車両に搭載されるエアバッグ数の増加に伴うものです。また、ブラジルでの現地生産能力構築への取り組みも反映しています。Autolivはブラジルのフロントエアバッグ義務化に対応して、サンパウロ州タウバテにインフレーター製造施設を運営しています。現地製造は車両工場への順序供給を支援します。また、輸入コストや輸送遅延へのリスクを軽減することもできます。
クラッシュセンサー、診断センサー、コントロールユニットはエアバッグ展開の電子的基盤を提供しています。ZFはサンパウロ州リメイラで第7.5世代エアバッグコントロールユニットを現地化しました。同社は、このサイトがZFのグローバル生産と同じ技術世代で自動車安全電子機器を生産する南米唯一の拠点であると述べています。現地電子コンテンツは、エアバッグモジュールとより広範な車両安全システムとの連携を強化します。また、低価格輸入品が既存サプライヤーを置き換える機会を減少させます。コンポーネントミックスは機械的および電子的な両分野でより現地化が進んでいます。これは、ブラジルの車両工場の品質および納期要件を満たすことができるサプライヤーに恩恵をもたらします。各追加エアバッグには展開機構が必要なため、インフレーターの供給は引き続き重要です。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
販売チャネル別:OEM供給が中心的役割を維持し、リコールおよび修理需要がアフターマーケットを支援
OEM販売は2025年の南米エアバッグシステム市場規模の88.13%を占めました。この地位は、車両プラットフォームにおけるエアバッグシステムに必要な技術的統合を反映しています。サプライヤーは、車両が生産に入る前に設計、試験、認証、および納期要件を満たす必要があります。契約はプラットフォームの全ライフサイクルにわたって延長されることが一般的です。これらの条件は自動車メーカーにとってのスイッチングコストを生み出し、ティア1サプライヤーとの長期的な関係を支えています。OEMチャネルはブラジルの新たな組立投資からも直接恩恵を受けています。新車に搭載されるシステムの主要ルートであり続けるでしょう。
アフターマーケットは2031年にかけてCAGR 7.12%で成長すると予測されており、報告されたセグメントの中で最も高い成長率です。需要はリコール対応、衝突修理、およびエアバッグ展開後の交換から生じています。ブラジルの大規模な乗用車フリートがこの作業の設置基盤を提供しています。タカタリコール対象車両も、検証済みの交換インフレーターおよびモジュールへの需要を生み出しています。模倣品は正規部品よりもはるかに低い価格で提供される可能性があるため、依然として大きな障害となっています。正規販売代理店は、より強固なトレーサビリティと部品出所の明確な証明を必要としています。南米エアバッグシステム産業は、検証済み製品の識別と調達を容易にすることで、アフターマーケット需要の質を向上させることができます。
地域分析
ブラジルは2025年の南米エアバッグシステム市場シェアの52.38%を占め、2031年にかけてCAGR 6.59%で成長すると予測されています。地域市場におけるブラジルの地位は、大規模な車両生産基盤、積極的な安全規制、および主要ティア1サプライヤーの存在を反映しています。CONTRAN要件は、M1およびN1車両のフロントエアバッグ内容に明確な基準を設けています。ラテンNCAPのプロトコは、車両メーカーに側面衝突保護を改善する追加の理由を与えています。ゼネラルモーターズの大規模な投資コミットメントおよび他の自動車メーカーの新プログラムは、現地化されたコンポーネント供給への需要を強化しています。ブラジルは、単一の国内で規模、規制執行、および新プラットフォーム需要を組み合わせています。
アルゼンチンは地域で次に重要な国市場です。アルゼンチンの車両生産は、その経済回復サイクルおよびブラジルとの貿易関係と密接に結びついています。ユーティリティおよびピックアップはアルゼンチンの車両生産の大きなシェアを占めており、より高いエアバッグ搭載数を持つ小型商用車の重要性を高めています。アルゼンチンのエアバッグおよびシートベルトの輸入は、近年統合される前まで着実に増加していました。マクロ経済状況と輸入規制が引き続き需要ペースを左右するでしょう。
コロンビアとチリは、安全装備を備えた輸入車にとって小規模ながら重要な市場です。コロンビアは、より広範な安全パッケージを備えた車両の輸入を支援する貿易枠組みから恩恵を受けています。チリは車両保有率が高く、ラテンNCAPの評価に反応する購買者が多く、オプションの安全アップグレードの早期採用を支援する可能性があります。ペルー、エクアドル、ウルグアイ、パラグアイ、およびその他の南米諸国は、メルコスールベースの流通チャネルを通じて需要を加えています。これらの市場の安全規制はブラジルほど厳格ではありませんが、道路安全の提唱は地域全体で高まっています。南米エアバッグシステム市場は、地域生産の大部分をブラジルに依存し続ける一方、他の国々は輸入主導の需要で貢献しています。
競合環境
南米エアバッグシステム市場は、ブラジルに確立された製造能力を持つティア1サプライヤーの間で適度に集約されています。Autoliv、ZF Friedrichshafen、およびJoyson Safety Systemsは、現地施設と確立されたOEM関係を通じて強固な地位を占めています。Autolivはエアバッグおよびステアリングホイール製品からグローバル売上の大部分を生み出しています。同社はタウバテにインフレーター製造施設、ペルナンブコ州ゴイアナに工場を運営しています。ZFはリメイラでエアバッグコントロールユニットを生産し、ブラジルで先進安全電子機器を現地化しています。Joyson Safety Systemsはジュンジャイおよびピサラスで事業を展開し、現地顧客との関係を支えています。これらの現地化された事業により、新規サプライヤーが既存の車両プログラムで既存企業を置き換えることは困難になっています。
Toyoda Gosei、Hyundai Mobis、Daicelなど、注目すべき中規模プレーヤーも存在感を示しています。Toyoda Goseiのアメリカ大陸における収益は、著名なピックアップモデルのステアリングホイール契約に牽引されて急増しました。Hyundai MobisはPBV専用エアバッグの先駆けとなっており、ブラジルの次期EV工場への統合を目指しています。Daicelは将来にわたるハイブリッドインフレーターの受注残を誇り、高い安全評価を目指すAutolivおよびZFのプログラムに対応しています。
戦略的取り組みは現地化、垂直統合、および高度なアルゴリズム制御に向かっています。サプライヤーは、乗員の体格に基づいて展開力を調整するAI駆動のコントロールユニットの認証を競っています。この機能は以前にBoschが導入し、地域生産向けにステランティスとの協力で開発進められています。ナイロン6.6ファブリックの調達において競争上の優位性が生まれており、新規中国系参入企業が既存プレーヤーよりも低価格を提供していますが、引裂強度への懸念が残っています。競争が激化する中でも、既存プレーヤーは規模の優位性と長期契約から恩恵を受けており、南米エアバッグシステム市場において独占的ではないものの、強固な地位を確保しています。
南米エアバッグシステム産業リーダー
ZF Friedrichshafen AG
Autoliv Inc
Hyundai Mobis
Toyoda Gosei Co., Ltd.
Joyson Safety Systems
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:OMODA&JAECOOは2026年インテルラゴスフェスティバルで新型Jaecoo 8 PHVをプレビューし、Omoda 7 PHVを展示し、ブラジルでの製品ラインナップを拡大しました。Jaecooは8人乗りで、ソニー製14スピーカーオーディオシステム、デジタルインストルメントクラスター、高解像度インフォテインメントディスプレイ、540度カメラシステムを搭載しています。安全面では、10個のエアバッグ、ADAS 2.5スイート、ヘッドアップディスプレイを装備しており、自動車市場における先進エアバッグシステムへの需要の高まりを反映しています。
- 2026年7月:Leapmotor アルゼンチンは新型B10ウルトラハイブリッドモデルの詳細を追加発表し、同市場での初の車両発売を記念しました。B10は6台のカメラ、6台のレーダー、15の先進運転支援システム(ADAS)機能、7個のエアバッグ、および高強度ボディ構造を搭載しています。


南米エアバッグシステム市場レポートの調査範囲
南米エアバッグシステム市場レポートは、エアバッグタイプ(フロントエアバッグ、サイドエアバッグ、カーテンエアバッグ、ニーエアバッグ、センターエアバッグ、シートベルトエアバッグ)、車両タイプ(乗用車、小型商用車(LCV)、中型・大型商用車(MHCV)、バスおよびコーチ)、コンポーネント(モジュール、クラッシュセンサー、インフレーター、診断センサー、コントロールユニット、その他)、販売チャネル(OEM、アフターマーケット)別にセグメント化されています。分析はブラジル、アルゼンチン、コロンビア、チリ、およびその他の南米諸国を含む国別セグメンテーションもカバーしています。市場規模と成長予測は金額(米ドル)ベースで提供されます。
| フロントエアバッグ |
| サイドエアバッグ |
| カーテンエアバッグ |
| ニーエアバッグ |
| センターエアバッグ |
| シートベルトエアバッグ |
| 乗用車 |
| 小型商用車(LCV) |
| 中型・大型商用車(MHCV) |
| バスおよびコーチ |
| エアバッグモジュール |
| クラッシュセンサー |
| インフレーター |
| 診断センサー |
| コントロールユニット |
| その他 |
| OEM |
| アフターマーケット |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| その他の南米諸国 |
| エアバッグタイプ別 | フロントエアバッグ |
| サイドエアバッグ | |
| カーテンエアバッグ | |
| ニーエアバッグ | |
| センターエアバッグ | |
| シートベルトエアバッグ | |
| 車両タイプ別 | 乗用車 |
| 小型商用車(LCV) | |
| 中型・大型商用車(MHCV) | |
| バスおよびコーチ | |
| コンポーネント別 | エアバッグモジュール |
| クラッシュセンサー | |
| インフレーター | |
| 診断センサー | |
| コントロールユニット | |
| その他 | |
| 販売チャネル別 | OEM |
| アフターマーケット | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米諸国 |


レポートで回答される主要な質問
2031年までの南米エアバッグシステムの予測は?
2026年の1.14 ビリオン 米ドルから2031年までに1.53 ビリオン 米ドルに達し、CAGR 5.98%で拡大する見込みです。
南米でエアバッグの需要をリードしているタイプは?
フロントエアバッグは2025年に46.24%の価値シェアをリードしました。これはブラジルのM1およびN1車両にフロントシステムが義務付けられているためです。
南米でカーテンエアバッグの重要性が高まっている理由は?
ラテンNCAPの現行側面衝突試験により、より高い安全評価を目指す車両にとってカーテンシステムの重要性が高まっています。
エアバッグサプライヤーにとってブラジルが重要な理由は?
ブラジルは2025年の地域価値の52.38%を占め、車両生産、規制、および現地化されたティア1供給を組み合わせています。
地域における交換用エアバッグ需要を制限しているものは?
模倣品が正規部品を下回る価格で提供される可能性がある一方、タカタリコール対象車両の多さが検証済み交換部品への需要を高めています。
最終更新日:



