
Tamanho e Participação do Mercado de Serviços 5G na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 4.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.19 % |
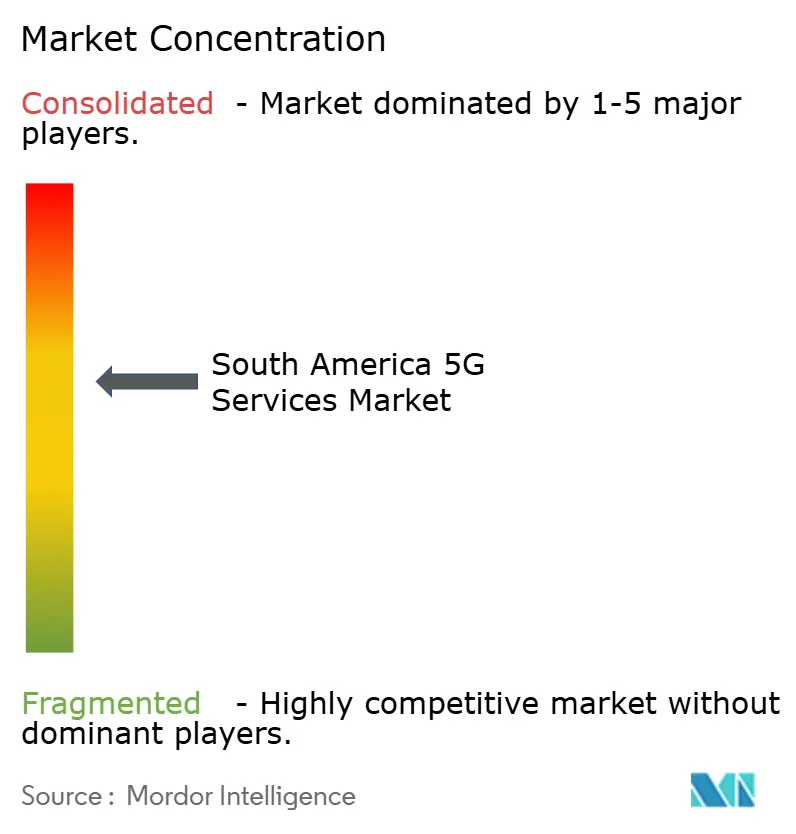
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Serviços 5G na América do Sul por Mordor Intelligence
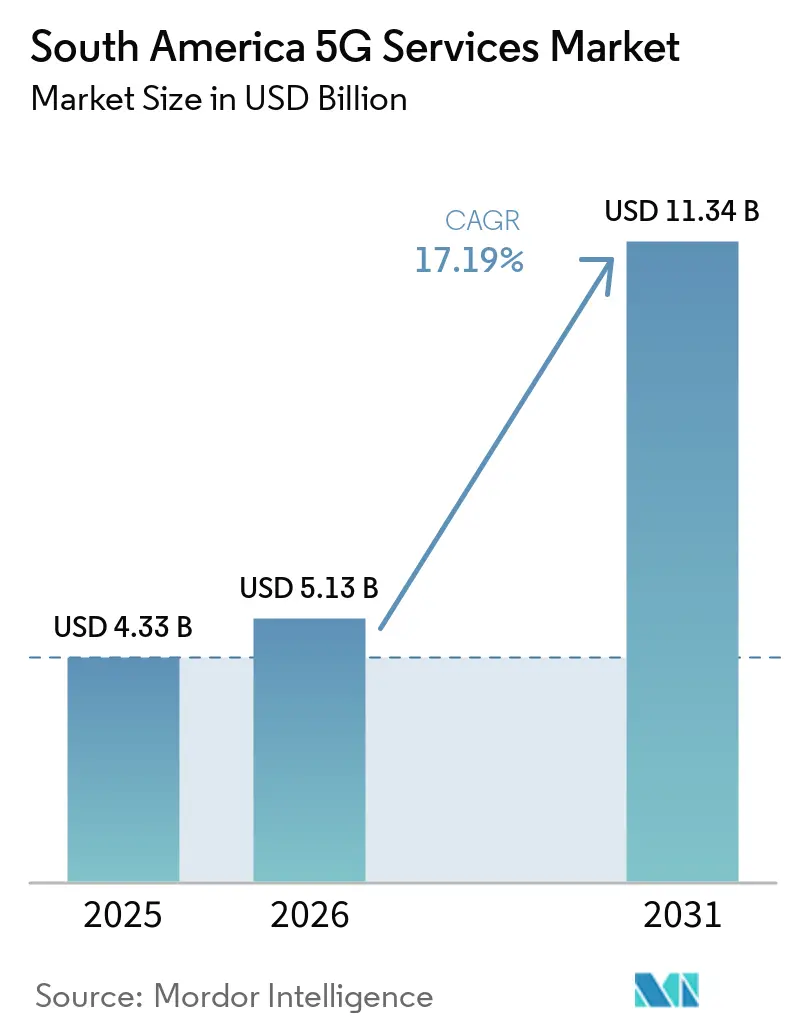
O tamanho do Mercado de Serviços 5G na América do Sul foi avaliado em 4,33 bilhões de USD em 2025 e estima-se que cresça de 5,13 bilhões de USD em 2026 para atingir 11,34 bilhões de USD até 2031, a um CAGR de 17,19% durante o período de previsão (2026-2031).
O Brasil iniciou este período com a maior cobertura 5G da região, após seu processo de espectro de 2021 ter viabilizado o uso simultâneo de faixas de frequência baixa, média e alta. O crescente uso de dados por smartphones torna a nova capacidade de rede essencial, e não uma atualização premium opcional. Os compradores corporativos também estão criando contratos de serviço mais longos para redes privadas, automação industrial e operações seguras. Os operadores estão concentrando capital em locais e serviços onde os retornos são mais claros, incluindo acesso sem fio fixo, capacidades autônomas e conectividade empresarial. O mercado de serviços 5G na América do Sul tem, portanto, espaço para se expandir, embora a economia rural, a política de espectro desigual e os limites na monetização de serviços premium continuem a moldar as escolhas de implantação.
Principais Conclusões do Relatório
- Por tipo de serviço, a banda larga móvel aprimorada deteve 43,76% da receita do mercado de serviços 5G na América do Sul em 2025, enquanto o acesso sem fio fixo deve se expandir a um CAGR de 17,93% até 2031.
- Por arquitetura de rede, o 5G não autônomo respondeu por 55,72% da receita do mercado de serviços 5G na América do Sul em 2025, enquanto o 5G autônomo deve se expandir a um CAGR de 18,16% até 2031.
- Por faixa de frequência, a banda média deteve 59,71% da receita de 2025, enquanto a onda milimétrica deve se expandir a um CAGR de 18,43% até 2031.
- Por indústria do usuário final, TI e telecomunicações responderam por 28,23% da receita de 2025, enquanto manufatura, energia e serviços públicos deve se expandir a um CAGR de 19,04% até 2031.
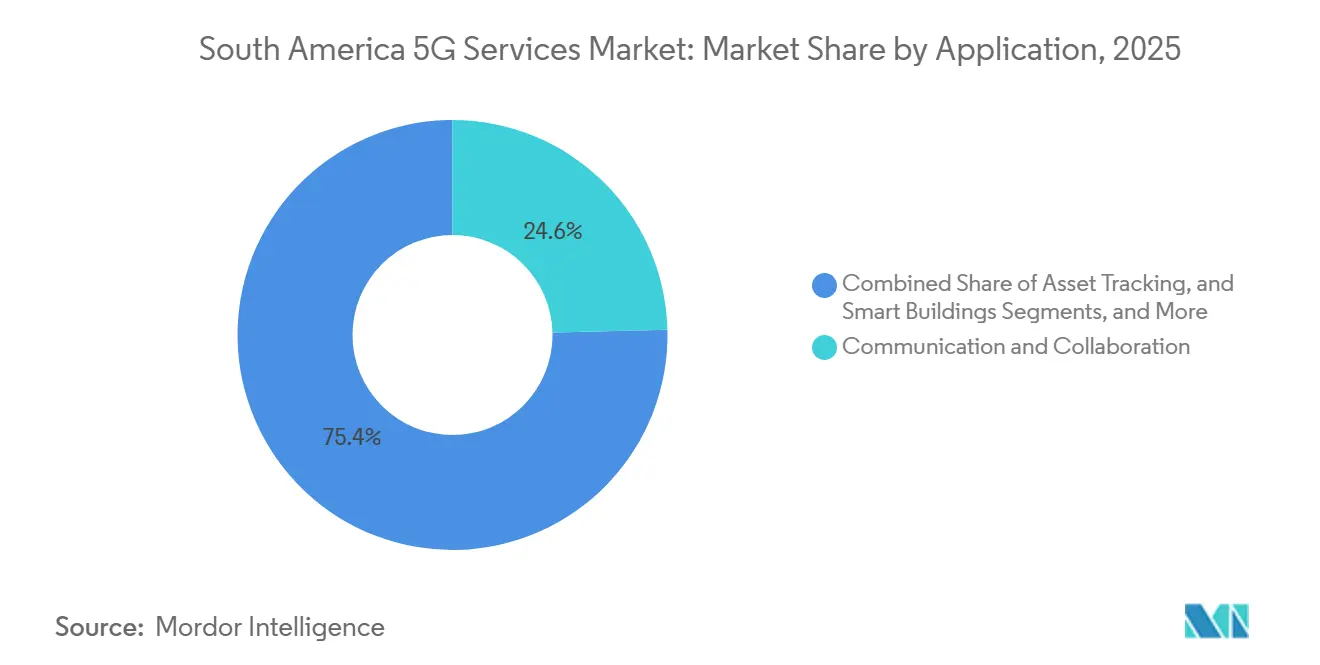
- Por aplicação, comunicação e colaboração deteve 24,61% da receita de 2025, enquanto a Indústria 4.0 deve se expandir a um CAGR de 17,69% até 2031.
- Por geografia, o Brasil deteve 59,97% da participação do mercado de serviços 5G na América do Sul em 2025, enquanto o Chile deve se expandir a um CAGR de 18,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços 5G na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão do Tráfego de Dados Móveis | +4.8% | Brasil, Chile, Colômbia, Argentina, Peru | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Serviços de Banda Larga Móvel Aprimorada | +3.2% | Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Casos de Uso de Transformação Digital Empresarial | +2.9% | Brasil, Chile, Colômbia, Peru | Médio prazo (2-4 anos) |
| Liberação de Espectro pelo Governo e Iniciativas de Cobertura | +2.4% | Brasil, Chile, Peru, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Adoção de 5G Privado em Bandas Industriais e de Licença Local | +2.0% | Brasil, Chile | Médio prazo (2-4 anos) |
| Fatiamento de Rede e Monetização de Acordos de Nível de Serviço | +1.4% | Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão do Tráfego de Dados Móveis
O ciclo de investimento em 5G na América do Sul está sendo impulsionado pelo uso de dados que supera a capacidade disponível nas redes mais antigas. A Ericsson projetou que o tráfego médio mensal por smartphone ativo na América Latina aumentaria de 15 GB em 2025 para 32 GB até 2031, a um CAGR de 14%, impulsionado por vídeo, jogos em nuvem e conteúdo de formato curto.[1]Ericsson, "Previsão de Tráfego Móvel," Ericsson, ericsson.com O Brasil demonstrou a pressão imediata, pois todos os estados registraram expansão de dois dígitos nos assinantes 5G em 2025. Mesmo assim, o 5G representou apenas 21,5% das linhas móveis brasileiras no final do ano, enquanto a cobertura populacional atingiu 64,94%, deixando tráfego substancial nas redes 4G. Essa diferença entre cobertura e adoção significa que os gastos com capacidade podem preceder a monetização total dos assinantes. O mercado de serviços 5G na América do Sul se beneficia quando os operadores vendem capacidade confiável de baixa latência a clientes empresariais cujas operações são sensíveis ao desempenho da rede.
Demanda Crescente por Serviços de Banda Larga Móvel Aprimorada
A banda larga móvel aprimorada manteve a posição de liderança por atender à maior base instalada de dispositivos compatíveis. Sua participação de 43,76% na receita de serviços de 2025 reflete uma transição contínua do 4G, em vez de uma base de consumidores 5G totalmente madura. A Telefónica Brasil reportou 21,4 milhões de assinantes 5G no terceiro trimestre de 2025, enquanto a receita média por usuário móvel cresceu 3,9% para BRL 31,5, ou USD 5,5. Esse desempenho apoiou uma abordagem focada em valor, em vez de uma estratégia baseada apenas na adição de conexões. O teste de 5G Avançado com onda milimétrica de 10,4 Gbps da Claro no Brasil demonstrou como camadas de serviço mais rápidas poderiam suportar futuras ofertas premium. Chile, Colômbia e Peru ainda estão em estágios iniciais do ciclo de adoção pelo consumidor, o que dá aos operadores um incentivo para garantir espectro e preparar ofertas comerciais antes que a demanda aumente.
Casos de Uso de Transformação Digital Empresarial
A implantação empresarial está criando acordos de serviço com durações mais longas do que os planos móveis convencionais. A planta siderúrgica Ouro Branco da Gerdau abrigou a maior rede 5G industrial privada dedicada da América do Sul, cobrindo mais de 8,3 milhões de m² com capacidade de 4,8 Gbps. A rede suporta veículos autônomos, gêmeos digitais, equipamentos conectados e aplicações de inteligência artificial vinculadas às operações da planta. Esses usos tornam a latência, a confiabilidade e a segurança requisitos comerciais, e não apenas características técnicas. O programa MetaIndústria do Brasil tem como meta a transformação digital de 90% das empresas industriais digitalizadas, fornecendo suporte público para esse pipeline de demanda. O mercado de serviços 5G na América do Sul pode capturar receitas mais duradouras onde as operadoras desenvolvem canais de vendas especializados para fabricantes, mineradoras e provedores de logística.
Liberação de Espectro pelo Governo e Iniciativas de Cobertura
As decisões regulatórias têm um efeito direto sobre o ritmo e a localização dos investimentos em redes 5G. A Resolução 785, assinada em dezembro de 2025, estabeleceu o roteiro de leilão de espectro do Brasil para as faixas de 850 MHz, 2,3 GHz, 2,5 GHz e 3,5 GHz. No Peru, Bitel, Claro, Entel e Integratel assinaram contratos de concessão de 3,5 GHz em dezembro de 2024 com compromissos de infraestrutura para escolas, universidades e hospitais. O Chile também consultou sobre um terceiro leilão de 3,5 GHz no final de 2025 e propôs um limite de 105 MHz por operadora. As obrigações do leilão anterior do Brasil ajudaram a estender o 5G a 2.019 municípios até o final de 2025. Esse histórico mostra que obrigações claras de cobertura podem apoiar o mercado de serviços 5G na América do Sul em grandes áreas onde a demanda comercial por si só pode não justificar a implantação antecipada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Implantação e Longos Horizontes de Retorno sobre o Investimento | -1.8% | Brasil, Chile, Colômbia, Argentina | Curto prazo (≤ 2 anos) |
| Política de Espectro Fragmentada e Atrasada | -1.2% | Argentina, Colômbia, Peru, Restante da América do Sul | Médio prazo (2-4 anos) |
| Economia de Sites Rurais e Disponibilidade Não Confiável de Energia | -0.9% | Brasil, Peru, Colômbia, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Monetização Limitada do 5G Autônomo Além da Conectividade Premium | -0.7% | Em toda a região, mais aguda no Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implantação e Longos Horizontes de Retorno sobre o Investimento
A implantação do 5G continua sendo intensiva em capital, de modo que os operadores estão selecionando projetos com mais cuidado. A TIM Brasil planejou entre BRL 4,4 bilhões e BRL 4,6 bilhões, ou USD 835 milhões a USD 875 milhões, em despesas de capital para 2026 destinadas à modernização 5G e a serviços de empresa para empresa e Internet das Coisas. A Claro Brasil declarou em fevereiro de 2026 que não instalaria antenas 5G em todas as cidades apenas para reivindicar cobertura nacional. Essa posição reflete um foco nos retornos de cada local de implantação. A devolução da concessão de espectro pela Winity Telecom também eliminou um mecanismo de hospedagem neutra que poderia ter apoiado o compartilhamento de custos em áreas rurais. A decisão de sanção da ANATEL em agosto de 2026 reforçou o risco de conformidade que os futuros arranjos de compartilhamento de infraestrutura enfrentam.[2]Agência Nacional de Telecomunicações, "Notícias," Agência Nacional de Telecomunicações, anatel.gov.br
Política de Espectro Fragmentada e Atrasada
Argentina e Colômbia mostram como a demora na atribuição de espectro pode retardar a disponibilidade de serviços. No terceiro trimestre de 2025, a disponibilidade de 5G atingiu 3,0% entre os usuários ativos na Argentina e 1,6% na Colômbia, em comparação com 38,5% no Brasil. O regulador argentino ainda estava considerando métodos de alocação de espectro mais dinâmicos no final de 2025, sem confirmar uma data de leilão. Essa incerteza limita a capacidade dos operadores de planejar investimentos em rede e marketing de dispositivos. A Millicom concluiu a consolidação da Coltel em abril de 2026 após identificar que operadoras independentes não conseguiam financiar de forma autônoma a implantação do 5G. A consolidação pode melhorar o caso de investimento, mas a política atrasada e a capacidade financeira limitada ainda podem desacelerar o mercado de serviços 5G na América do Sul em países com demanda reprimida significativa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Acesso Sem Fio Fixo Amplia o Papel do 5G
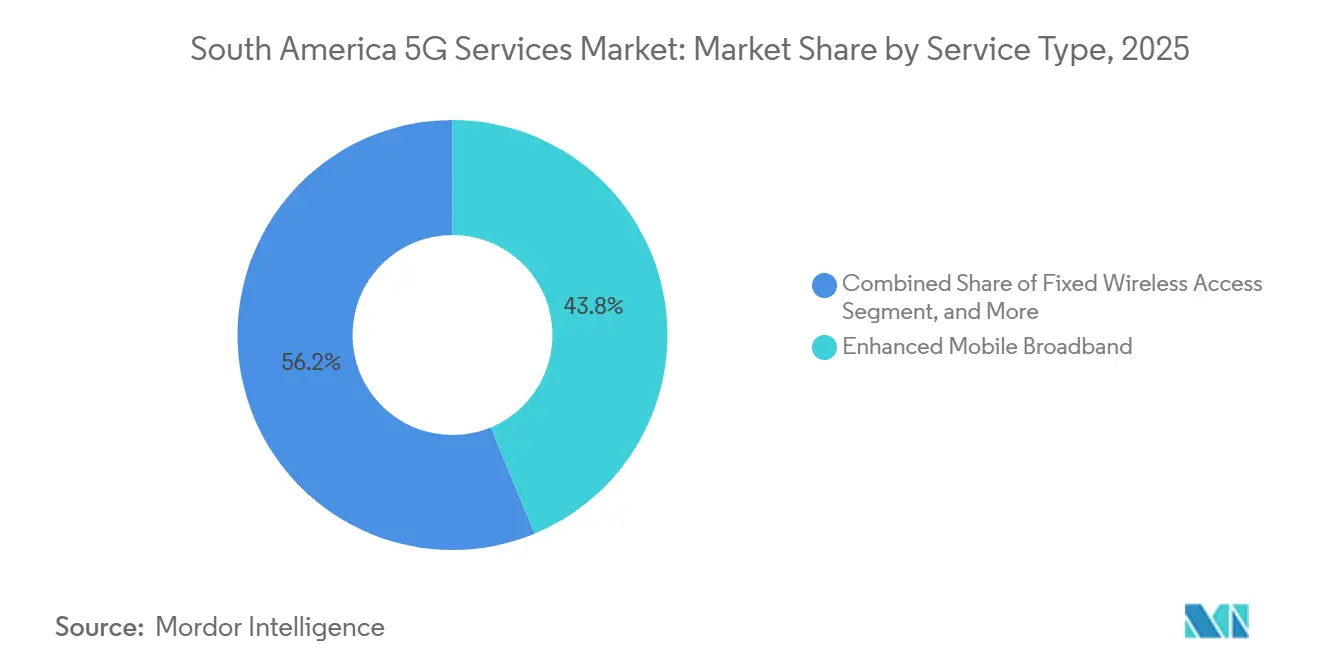
A banda larga móvel aprimorada respondeu por 43,76% da receita de serviços de 2025 no mercado de serviços 5G na América do Sul, apoiada por sua ampla base de dispositivos e maior histórico comercial. Continua sendo o principal serviço por meio do qual os usuários móveis migram da conectividade 4G para os planos 5G. As comunicações de baixa latência ultra-confiáveis e as comunicações massivas do tipo máquina permanecem em estágios mais iniciais de desenvolvimento. Sua demanda está mais estreitamente ligada a redes privadas e sensores conectados em mineração, agricultura, manufatura e logística. O acesso sem fio fixo deve se expandir a um CAGR de 17,93% de 2026 a 2031. Seu crescimento é apoiado por uma prova de conceito do governo brasileiro de julho de 2025 que constatou que o acesso sem fio fixo 5G poderia fornecer velocidades equivalentes à fibra para escolas rurais.[3]Fundação CPQD, "Tecnologia 5G FWA Leva Conectividade de Alta Velocidade a Escolas em Áreas Rurais do Rio Grande do Norte," CPQD, cpqd.com.br A Claro Argentina também ativou o acesso sem fio fixo 5G comercial em Buenos Aires, Córdoba e capitais provinciais em novembro de 2025.
As obrigações de cobertura incorporadas nas licenças de espectro criam um nível base de demanda por serviços de acesso sem fio fixo. Isso torna a oferta menos dependente de atualizações de curto prazo pelo consumidor do que a banda larga móvel aprimorada. Também pode conectar locais onde a implantação de fibra permanece difícil ou onerosa. Escolas e comunidades rurais são casos de uso iniciais importantes porque alinham as metas públicas de conectividade com os planos de implantação dos operadores. O tamanho do mercado de serviços 5G na América do Sul para banda larga móvel aprimorada permaneceu o maior em 2025, mas o acesso sem fio fixo tem um caminho mais claro para novas receitas de conectividade fixa. Os provedores precisarão de distribuição local, capacidade de instalação e equipamentos adequados para os clientes para escalar esses serviços. A distinção é importante porque o 5G pode atender tanto às necessidades de capacidade móvel quanto às lacunas de banda larga fixa. Esse papel mais amplo pode melhorar o valor das redes construídas além das áreas urbanas densas.


Por Arquitetura de Rede: Redes Autônomas Suportam Serviços Diferenciados
O 5G não autônomo deteve 55,72% da receita de arquitetura de rede em 2025 porque os operadores puderam usar os núcleos 4G existentes durante o lançamento inicial da rede. Essa abordagem reduziu os custos de curto prazo e permitiu lançamentos comerciais mais rápidos. O 5G autônomo deve se expandir a um CAGR de 18,16% de 2026 a 2031. Ele viabiliza o fatiamento de rede, menor latência e compromissos de nível de serviço que a arquitetura não autônoma não consegue suportar no mesmo nível. O leilão de 2021 do Brasil incluiu marcos de cobertura autônoma que impulsionaram a implantação nos municípios originalmente visados pelo programa. A Claro ativou o fatiamento de rede com qualidade sob demanda para um grande banco brasileiro em 2026. Esse exemplo mostra como a funcionalidade autônoma pode ser vendida como um serviço empresarial definido.
A TIM e a Nokia expandiram seu programa de Rede de Acesso por Rádio com Inteligência Artificial para 14 estados brasileiros em março de 2026. O projeto cobriu 42% da população nacional e visou melhorias de 40% na cobertura e capacidade da rede, ao mesmo tempo em que se preparava para o 5G Avançado. Esses investimentos combinam a modernização da rede com a preparação para ofertas empresariais. A participação do mercado de serviços 5G na América do Sul para sistemas não autônomos permaneceu maior em 2025, refletindo seu papel prático durante a primeira fase de implantação. A implantação autônoma se torna mais valiosa quando os clientes pagam por confiabilidade, segurança e desempenho de rede específico para aplicações. Bancos, fábricas e serviços públicos provavelmente serão os primeiros compradores importantes dessas capacidades. Os operadores precisarão vincular as atualizações técnicas aos resultados dos clientes para converter redes autônomas em receita sustentada. A escolha da arquitetura permanecerá, portanto, uma decisão comercial além de uma decisão de infraestrutura.
Por Faixa de Frequência: A Banda Média Fornece a Base da Rede Regional
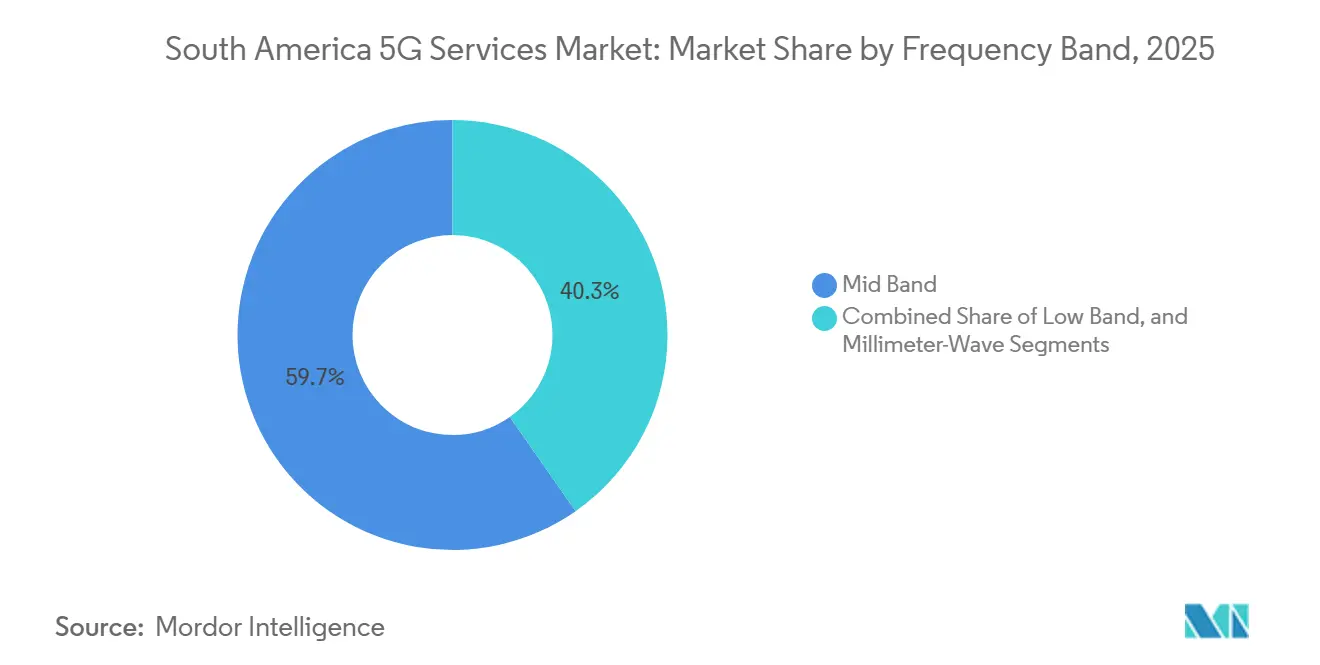
A banda média deteve 59,71% da receita de faixa de frequência em 2025, conferindo-lhe a maior participação no mercado de serviços 5G na América do Sul entre as faixas de espectro disponíveis. Ela oferece um equilíbrio prático entre alcance de cobertura e capacidade de rede. Esse equilíbrio tornou a faixa de 3,5 GHz a banda central para muitas implantações regionais. A banda baixa estende a cobertura para áreas rurais e melhora a conectividade interna. Seu menor rendimento limita sua adequação para algumas aplicações 5G de alto desempenho. A onda milimétrica deve se expandir a um CAGR de 18,43% de 2026 a 2031. A Claro demonstrou um enlace de descida de 10,4 Gbps usando agregação de onda milimétrica e banda média no Brasil durante um teste em 2024.
O Chile alocou quatro blocos de 400 MHz na faixa de 26 GHz durante seu leilão de 2021. Essas posições podem suportar redes industriais à medida que as implantações privadas se desenvolvem em mineração e logística portuária. A onda milimétrica permanece concentrada em áreas densas como São Paulo, Santiago e Bogotá. Seu curto alcance requer um espaçamento mais próximo da rede, o que limita a implantação em áreas amplas. No entanto, sua alta capacidade suporta serviços premium em locais com necessidades intensivas de dados. O tamanho do mercado de serviços 5G na América do Sul para banda média permanece maior porque a faixa pode suportar cobertura nacional e capacidade móvel convencional. A onda milimétrica tem um papel mais restrito, mas pode ser comercialmente importante para operadoras com canais empresariais dedicados. A oportunidade de longo prazo reside na identificação de locais onde a capacidade extrema tem um valor operacional mensurável.
Por Indústria do Usuário Final: A Manufatura Adiciona Demanda por Contratos de Longo Prazo
TI e telecomunicações responderam por 28,23% da receita da indústria do usuário final em 2025, apoiados por compras de infraestrutura no atacado e atualizações de conectividade empresarial. Esse grupo de clientes fornece uma rota direta para serviços de rede e equipamentos de suporte. Manufatura, energia e serviços públicos deve se expandir a um CAGR de 19,04% de 2026 a 2031. Contratos de rede privada em aço, processamento de alimentos, petróleo e gás e mineração suportam relacionamentos de serviço mais longos. A implantação de 5G privado da Gerdau mostra como os usuários industriais podem aplicar a tecnologia a sistemas de produção e operações de veículos. A área da saúde também está se desenvolvendo como um caso de uso relevante. A prova de conceito da Nokia na Bio-Manguinhos indicou que o 5G privado poderia evitar o desperdício de mais de 2 milhões de doses de imunizantes em um ciclo de produção.
Serviços bancários, financeiros, seguros e tecnologia regulatória já adotaram serviços de conectividade mais avançados. O serviço de qualidade sob demanda com fatiamento de rede da Claro para uma instituição financeira brasileira ilustra essa demanda. Governo, defesa, educação e outros usuários públicos têm uma base de demanda diferente, vinculada a requisitos de segurança e cobertura. A rede federal privada de segurança 5G do Brasil apoia esse papel do setor público. Usuários automotivos e do varejo estão em estágios mais iniciais de seu ciclo de adoção. A gestão de armazéns e a logística provavelmente serão pontos de entrada para esses setores. O mercado de serviços 5G na América do Sul pode se beneficiar à medida que os usuários industriais avançam além dos projetos piloto e vinculam os gastos com rede a resultados operacionais mensuráveis. Isso torna o mix de usuários finais mais diversificado do que um modelo móvel voltado apenas ao consumidor.
Por Aplicação: A Indústria 4.0 Transforma a Conectividade em uma Ferramenta Operacional
Comunicação e colaboração detiveram 24,61% da receita de aplicações de 2025, apoiadas por comunicações unificadas, videoconferência e serviços de push-to-talk de missão crítica. Esses usos atendem às necessidades imediatas de comunicação empresarial e dependem de uma base de dispositivos relativamente estabelecida. A Indústria 4.0 deve se expandir a um CAGR de 17,69% de 2026 a 2031. Sua demanda vem da conexão de robótica, gêmeos digitais e veículos guiados autônomos a redes 5G privadas. O SENAI-SP instalou uma rede privada da Ericsson em 2 unidades industriais em agosto de 2025 para validar aplicações de gêmeos digitais.[4]Serviço Nacional de Aprendizagem Industrial de São Paulo, "SENAI-SP," SENAI-SP, senai.br Esse trabalho apoiou o uso do 5G em ambientes de treinamento industrial e produção. Aplicações de cidades inteligentes e segurança pública também estão avançando de projetos piloto para implantações mais amplas.
Claro, Vivo e TIM instalaram uma torre 5G compartilhada na Ilha do Combu em outubro de 2025, antes da COP30. O projeto estendeu a conectividade a uma comunidade ribeirinha amazônica e demonstrou uma opção de compartilhamento de infraestrutura para cobertura remota. O rastreamento de ativos e a saúde inteligente estão ganhando uso em agricultura, mineração e logística transfronteiriça. Mídia imersiva, jogos, veículos autônomos e serviços de veículo para tudo têm um caminho mais longo para a escala comercial. Sua contribuição depende de uma disponibilidade mais ampla de dispositivos e de uma infraestrutura viária mais robusta após 2028 na maioria dos países fora do Brasil e do Chile. As aplicações de comunicação ainda fornecem o maior tamanho do mercado de serviços 5G na América do Sul neste grupo. As aplicações industriais podem gradualmente oferecer receitas mais especializadas onde os clientes conseguem justificar o investimento em rede privada.
Análise Geográfica
O Brasil deteve 59,97% da participação do mercado de serviços 5G na América do Sul em 2025, apoiado por uma vantagem substancial em implantação e execução de espectro. O país encerrou 2025 com 64,94% de cobertura populacional 5G em 2.019 municípios. A Vivo tinha 21,4 milhões de assinantes 5G, enquanto a TIM cobria 1.089 cidades e se tornou a primeira operadora no Brasil a superar 1.000 cidades.[5]TIM S.A., "Relações com Investidores," TIM, tim.com.br A estrutura de três operadoras do Brasil apoiou uma alocação de espectro mais equilibrada e o investimento contínuo em rede. O desempenho da rede permaneceu forte, com velocidades de download 5G variando de 201,9 Mbps a 306,8 Mbps em um benchmark de janeiro de 2026. A Resolução 785 também proporcionou maior visibilidade para o planejamento futuro de espectro. Esse cenário de política oferece às operadoras uma base mais sólida para decisões de modernização plurianuais.
O Chile deve se expandir a um CAGR de 18,83% até 2031, o ritmo mais rápido entre os países cobertos. A WOM concluiu sua reestruturação em março de 2025 com USD 500 milhões em novos investimentos e uma redução de dívida de mais de USD 650 milhões. A Millicom e a NJJ concluíram a aquisição da Telefónica Chile em fevereiro de 2026. A Entel comprometeu USD 640 milhões no Chile e no Peru em 2025, incluindo USD 280,2 milhões para fortalecimento da rede móvel e expansão do 5G. Essas mudanças trouxeram novo capital e propriedade a um país com uma base significativa de sites 5G. A Colômbia também ganhou uma plataforma de investimento mais robusta após a Millicom consolidar integralmente a Coltel em abril de 2026. A empresa previu 1.000 novos sites ao longo de 12 a 18 meses, embora sua disponibilidade de 5G de 1,6% no terceiro trimestre de 2025 tenha mostrado a distância ainda restante para uma cobertura comercial ampla.
Peru, Argentina e o restante da América do Sul formam a próxima fronteira de implantação. Os 4 detentores de concessões de 3,5 GHz no Peru têm compromissos de conectar escolas, universidades e hospitais. A Entel investiu USD 208,4 milhões no Peru durante 2025, incluindo USD 173,1 milhões para expansão de 4G e 5G em 9 regiões. A disponibilidade de 5G de 3,0% da Argentina no terceiro trimestre de 2025 refletiu a demora na atribuição de espectro. A desativação das redes 2G e 3G pode liberar espectro sub-GHz para reutilização futura. O Equador iniciou o 5G comercial em dezembro de 2024, o Paraguai seguiu em dezembro de 2025 com um investimento inicial de USD 35 milhões, e a Bolívia iniciou seu processo de atribuição de espectro em 2026. Esses desenvolvimentos ampliam o mercado de serviços 5G endereçável na América do Sul e criam oportunidades de entrada antecipada para provedores de infraestrutura e serviços gerenciados.
Cenário Competitivo
O mercado de serviços 5G na América do Sul é moderadamente concentrado entre Telefónica, América Móvil, TIM, Millicom e Entel, que detêm muitas das posições de espectro e assinantes da região. Suas estratégias diferem porque cada operadora enfrenta estruturas de mercado, necessidades de cobertura e restrições de capital distintas. A TIM Brasil expandiu sua parceria de Rede de Acesso por Rádio com Inteligência Artificial com a Nokia para 14 estados em março de 2026, a fim de melhorar a cobertura e a capacidade enquanto se preparava para o 5G Avançado. A Claro Brasil adotou uma abordagem mais seletiva, priorizando os retornos sobre o investimento em detrimento da cobertura nacional abrangente. A América Móvil manteve USD 7 bilhões em despesas de capital globais em 2025 e indicou que esse nível continuaria em 2026. Brasil, Colômbia e Argentina foram destinos importantes para seus planos de investimento em 5G. Essas escolhas mostram que a competição regional é impulsionada pela qualidade da rede, disciplina financeira e capacidade de desenvolver serviços empresariais.
As aquisições da Telefónica Colômbia e da Telefónica Chile pela Millicom durante 2026 representaram uma mudança competitiva importante. As transações fortaleceram a presença da empresa em 2 mercados onde a capacidade de investimento mais limitada havia atrasado a expansão da rede.[6]Millicom International Cellular S.A., "Comunicados à Imprensa," Millicom, millicom.com Os relacionamentos com fornecedores também importam porque moldam a velocidade da implantação de tecnologia em vários países. A Nokia tem posições com TIM e Vivo no Brasil, Entel no Chile, Claro na Colômbia e Claro no Paraguai. Esses relacionamentos podem apoiar métodos de implantação consistentes à medida que os operadores expandem ou integram redes adquiridas. No entanto, os operadores ainda precisam adaptar cada plano de rede às condições locais de espectro e às obrigações de cobertura. O ambiente competitivo está se tornando mais concentrado em países selecionados, mas retém vários provedores regionais estabelecidos.
O trabalho com redes privadas está criando uma camada competitiva separada além do investimento em rede pública. As implantações da Ericsson no SENAI-SP e na planta da Nestlé em Caçapava demonstram oportunidades em conectividade industrial. A saída da Winity Telecom do modelo de hospedagem neutra de 700 MHz reduziu uma possível rota de compartilhamento de custos para cobertura rural. Futuros entrantes no atacado precisarão cumprir rigorosamente as obrigações de espectro após a ação de fiscalização da ANATEL em 2026. O espectro industrial de onda milimétrica do Chile, as áreas de obrigação de cobertura do Peru e os programas de acesso sem fio fixo rural do Brasil permanecem áreas com menor intensidade competitiva. A Brisanet e outros provedores regionais podem competir no nordeste do Brasil por meio de distribuição local e operações de menor custo. O setor de serviços 5G na América do Sul continuará a recompensar os operadores que alinham o investimento em rede às necessidades específicas de clientes e geografias.
Líderes do Setor de Serviços 5G na América do Sul
-
Telefónica, S.A.
-
América Móvil, S.A.B. de C.V.
-
TIM S.A.
-
Millicom International Cellular S.A.
-
Entel S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Anatel continuou a atividade de fiscalização regulatória no Brasil; a afirmação específica de uma sanção finalizada contra a Winity Telecom por suas obrigações de 700 MHz não pôde ser verificada de forma independente e deve ser removida até que uma decisão primária da Anatel seja emitida.
- Maio de 2026: A Millicom delineou seu plano de expansão de rede na Colômbia, visando um aumento quádruplo na cobertura 5G durante 2026 e a implantação de mais de 1.000 novos sites ao longo dos 18 a 24 meses seguintes.
- Abril de 2026: A Millicom adquiriu a participação restante de 32,5% na Colombia Telecomunicaciones (Coltel), anteriormente detida pela La Nación, concluindo sua aquisição e consolidação da Coltel.
- Março de 2026: A Nokia expandiu sua parceria 5G com capacidade de inteligência artificial com a TIM Brasil para 14 estados brasileiros adicionais, cobrindo aproximadamente 42% da população do país.


Escopo do Relatório do Mercado de Serviços 5G na América do Sul
O Relatório do Mercado de Serviços 5G na América do Sul é Segmentado por Tipo de Serviço (Banda Larga Móvel Aprimorada, Comunicações de Baixa Latência Ultra-Confiáveis, Comunicações Massivas do Tipo Máquina, Acesso Sem Fio Fixo), Arquitetura de Rede (5G Não Autônomo, 5G Autônomo), Faixa de Frequência (Banda Baixa, Banda Média, Onda Milimétrica), Indústria do Usuário Final (TI e Telecomunicações, Automotivo, Mobilidade e Transporte, Manufatura, Energia e Serviços Públicos, Saúde e Ciências da Vida, Serviços Bancários, Financeiros, Seguros e Tecnologia Regulatória, Varejo, Mídia e Comércio Eletrônico, Governo, Defesa, Educação e Setor Público, Outras Indústrias), Aplicação (Comunicação e Colaboração, Rastreamento de Ativos, Cidades Inteligentes, Edifícios Inteligentes, Veículos Autônomos e Veículo para Tudo, Saúde Inteligente, Indústria 4.0, Serviços Públicos Inteligentes, Mídia Imersiva e Jogos, Segurança Pública e Comunicações de Missão Crítica) e Geografia (Brasil, Argentina, Chile, Colômbia, Peru e Restante da América do Sul). As Previsões de Mercado são fornecidas em Termos de Valor (USD).
| Banda Larga Móvel Aprimorada |
| Comunicações de Baixa Latência Ultra-Confiáveis |
| Comunicações Massivas do Tipo Máquina |
| Acesso Sem Fio Fixo |
| 5G Não Autônomo |
| 5G Autônomo |
| Banda Baixa |
| Banda Média |
| Onda Milimétrica |
| TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte |
| Manufatura, Energia e Serviços Públicos |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros, Seguros e Tecnologia Regulatória |
| Varejo, Mídia e Comércio Eletrônico |
| Governo, Defesa, Educação e Setor Público |
| Outras Indústrias do Usuário Final |
| Comunicação e Colaboração |
| Rastreamento de Ativos |
| Cidades Inteligentes |
| Edifícios Inteligentes |
| Veículos Autônomos e Veículo para Tudo |
| Saúde Inteligente |
| Indústria 4.0 |
| Serviços Públicos Inteligentes |
| Mídia Imersiva e Jogos |
| Segurança Pública e Comunicações de Missão Crítica |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Serviço | Banda Larga Móvel Aprimorada |
| Comunicações de Baixa Latência Ultra-Confiáveis | |
| Comunicações Massivas do Tipo Máquina | |
| Acesso Sem Fio Fixo | |
| Por Arquitetura de Rede | 5G Não Autônomo |
| 5G Autônomo | |
| Por Faixa de Frequência | Banda Baixa |
| Banda Média | |
| Onda Milimétrica | |
| Por Indústria do Usuário Final | TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte | |
| Manufatura, Energia e Serviços Públicos | |
| Saúde e Ciências da Vida | |
| Serviços Bancários, Financeiros, Seguros e Tecnologia Regulatória | |
| Varejo, Mídia e Comércio Eletrônico | |
| Governo, Defesa, Educação e Setor Público | |
| Outras Indústrias do Usuário Final | |
| Por Aplicação | Comunicação e Colaboração |
| Rastreamento de Ativos | |
| Cidades Inteligentes | |
| Edifícios Inteligentes | |
| Veículos Autônomos e Veículo para Tudo | |
| Saúde Inteligente | |
| Indústria 4.0 | |
| Serviços Públicos Inteligentes | |
| Mídia Imersiva e Jogos | |
| Segurança Pública e Comunicações de Missão Crítica | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços 5G na América do Sul?
O mercado de serviços 5G na América do Sul é estimado em 5,13 bilhões de USD em 2026 e deve atingir 11,34 bilhões de USD até 2031, a um CAGR de 17,19%. As perspectivas refletem a crescente demanda por dados móveis e a adoção mais ampla de serviços de rede privada por empresas em toda a região.
Qual país sul-americano lidera os serviços 5G?
O Brasil liderou a região com 59,97% de participação na receita em 2025, apoiado por seus leilões de espectro anteriores e ampla implantação de rede. Atingiu 64,94% de cobertura populacional em 2.019 municípios até o final daquele ano.
Qual serviço 5G está se expandindo mais rapidamente na América do Sul?
O acesso sem fio fixo deve se expandir a um CAGR de 17,93% até 2031, apoiado pelas necessidades de conectividade rural e pelas obrigações de licença. Oferece aos operadores uma opção prática onde a construção de fibra é difícil, lenta ou antieconômica.
Por que as empresas estão adotando redes 5G privadas?
Fabricantes, mineradoras e provedores de logística usam o 5G privado para automação, gêmeos digitais, equipamentos conectados e comunicações confiáveis de baixa latência. Essas aplicações são mais valiosas quando a conectividade suporta um requisito definido de produção, segurança ou operação.
O que está desacelerando a implantação do 5G na América do Sul?
Altos requisitos de capital, alocação de espectro atrasada, economia de sites rurais e monetização limitada do 5G autônomo podem desacelerar o investimento em rede. Os operadores estão respondendo priorizando locais de maior retorno e casos de negócios com demanda mais clara dos clientes.
Quais usuários empresariais devem adotar o 5G mais rapidamente?
Manufatura, energia e serviços públicos deve se expandir a um CAGR de 19,04% até 2031, impulsionado por contratos de rede privada industrial. Operações de aço, processamento de alimentos, mineração e energia estão entre os setores que vinculam os serviços 5G à automação e a equipamentos conectados.
Página atualizada pela última vez em:



