
Tamaño y Participación del Mercado de Servicios 5G en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.34 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.19 % |
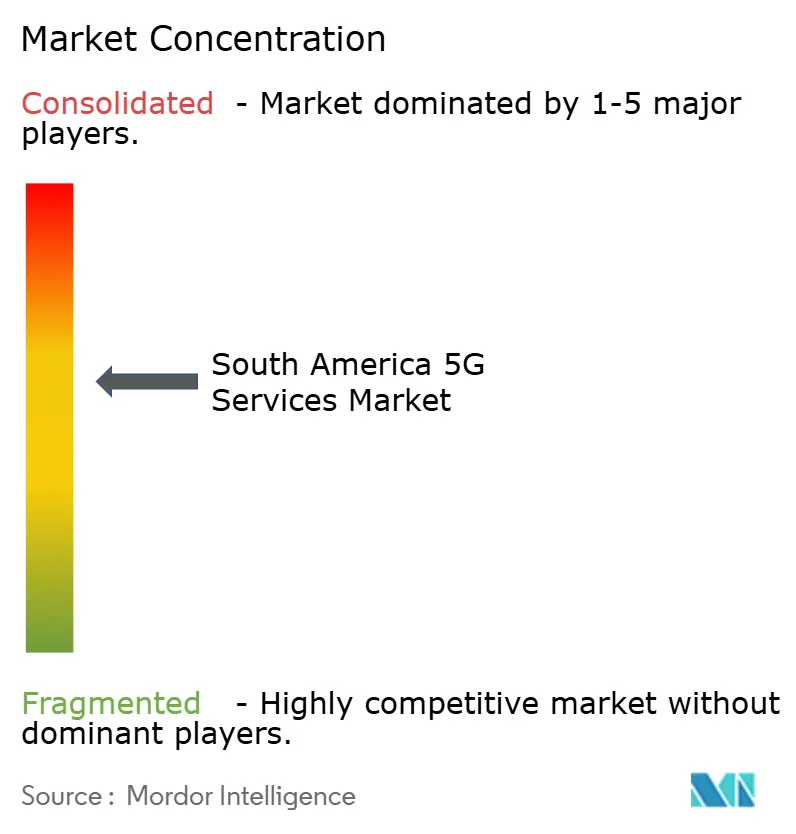
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Servicios 5G en América del Sur por Mordor Intelligence
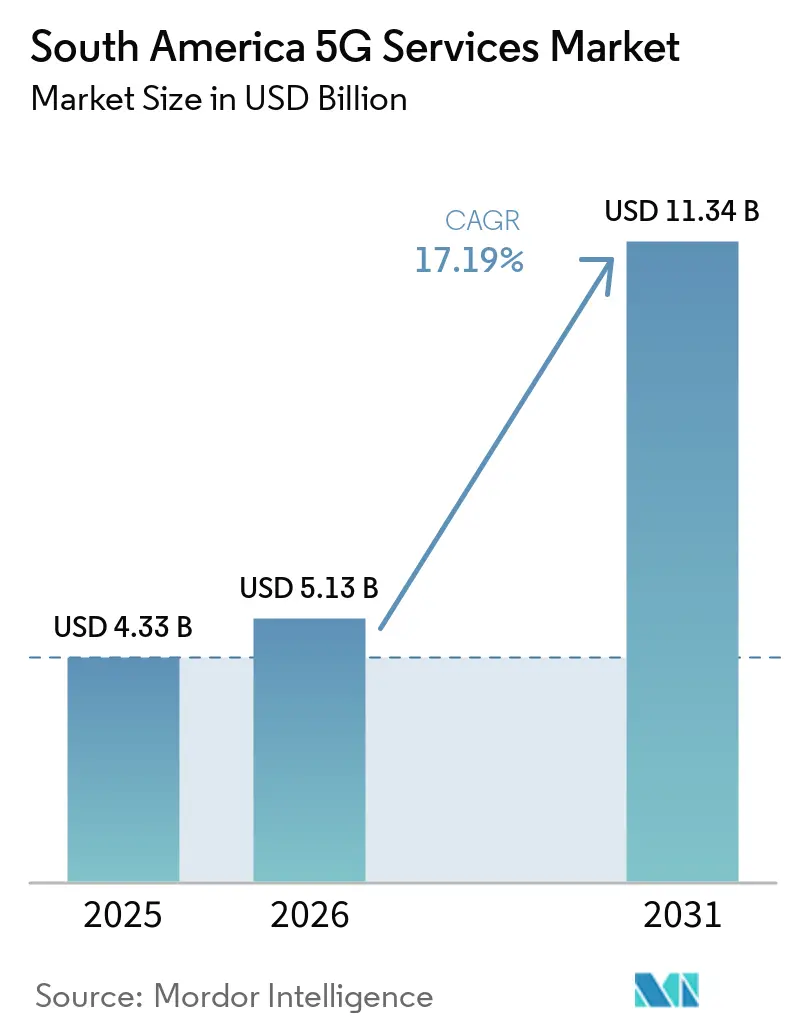
El tamaño del Mercado de Servicios 5G en América del Sur fue valorado en 4,33 mil millones de USD en 2025 y se estima que crecerá desde 5,13 mil millones de USD en 2026 hasta alcanzar los 11,34 mil millones de USD en 2031, a una CAGR del 17,19% durante el período de pronóstico (2026-2031).
Brasil inició este período con la mayor cobertura 5G de la región tras su proceso de espectro de 2021, que respaldó el uso simultáneo de bandas de frecuencia baja, media y alta. El creciente uso de datos en teléfonos inteligentes hace que la nueva capacidad de red sea esencial, en lugar de una mejora premium opcional. Los compradores empresariales también están creando contratos de servicio más largos para redes privadas, automatización industrial y operaciones seguras. Los operadores están concentrando el capital en ubicaciones y servicios donde los retornos son más claros, incluido el acceso inalámbrico fijo, las capacidades independientes y la conectividad empresarial. El mercado de servicios 5G en América del Sur tiene, por tanto, margen para expandirse, aunque la economía rural, la política de espectro desigual y los límites en la monetización de servicios premium seguirán condicionando las decisiones de despliegue.
Conclusiones Clave del Informe
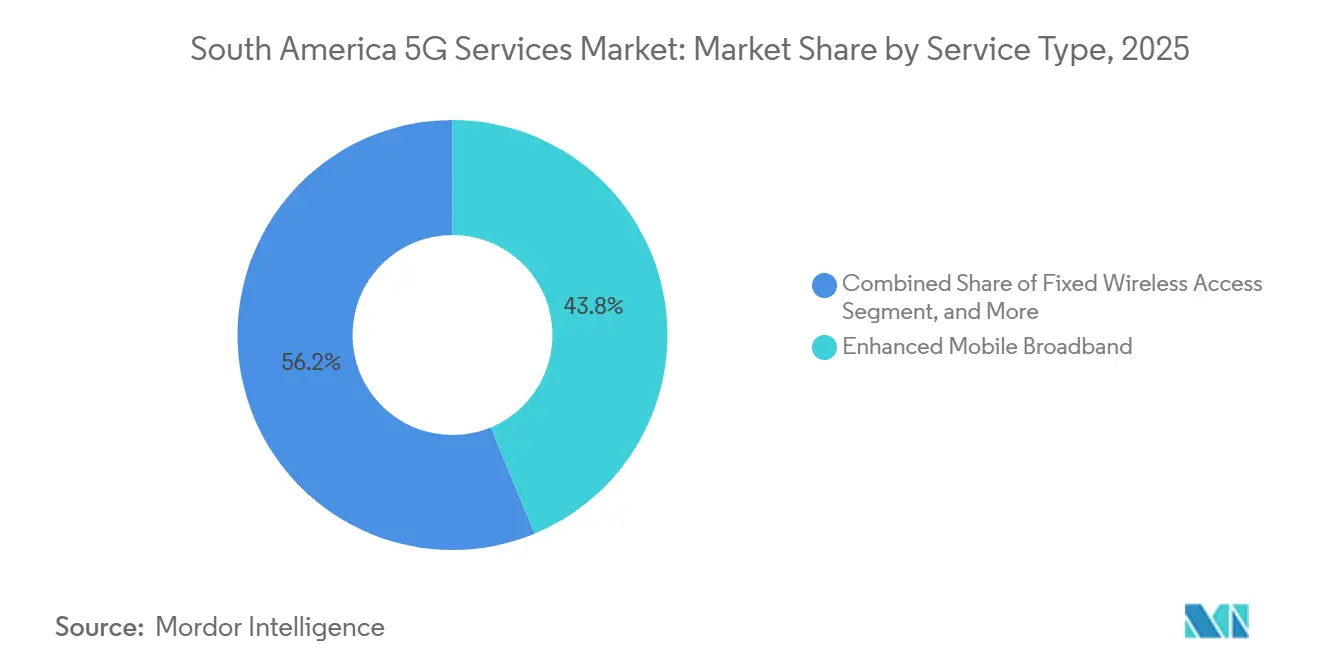
- Por tipo de servicio, la banda ancha móvil mejorada representó el 43,76% de los ingresos del mercado de servicios 5G en América del Sur en 2025, mientras que se proyecta que el acceso inalámbrico fijo se expanda a una CAGR del 17,93% hasta 2031.
- Por arquitectura de red, el 5G no independiente representó el 55,72% de los ingresos del mercado de servicios 5G en América del Sur en 2025, mientras que se proyecta que el 5G independiente se expanda a una CAGR del 18,16% hasta 2031.
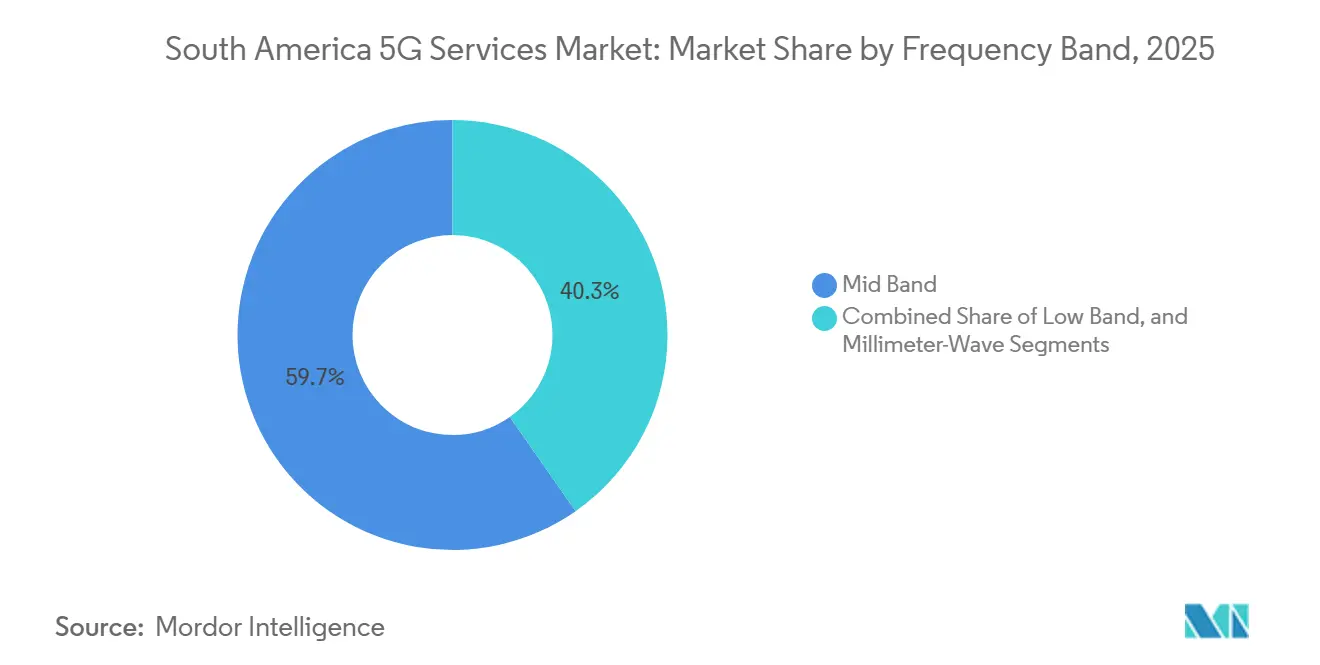
- Por banda de frecuencia, la banda media representó el 59,71% de los ingresos de 2025, mientras que se proyecta que las ondas milimétricas se expandan a una CAGR del 18,43% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones representaron el 28,23% de los ingresos de 2025, mientras que se proyecta que manufactura, energía y servicios públicos se expanda a una CAGR del 19,04% hasta 2031.
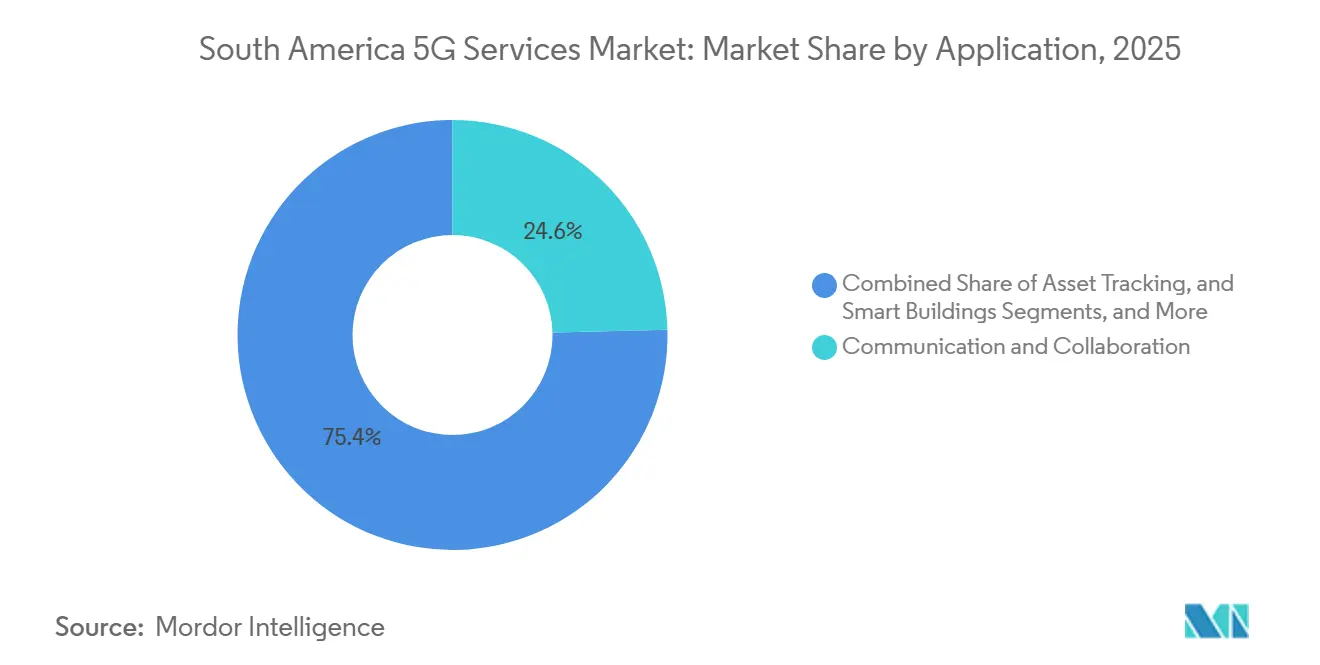
- Por aplicación, comunicación y colaboración representó el 24,61% de los ingresos de 2025, mientras que se proyecta que la Industria 4.0 se expanda a una CAGR del 17,69% hasta 2031.
- Por geografía, Brasil representó el 59,97% de la participación del mercado de servicios 5G en América del Sur en 2025, mientras que se proyecta que Chile se expanda a una CAGR del 18,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios 5G en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Explosión del Tráfico de Datos Móviles | +4.8% | Brasil, Chile, Colombia, Argentina, Perú | Corto plazo (≤ 2 años) |
| Creciente Demanda de Servicios de Banda Ancha Móvil Mejorada | +3.2% | Brasil, Chile, Colombia | Corto plazo (≤ 2 años) |
| Casos de Uso de Transformación Digital Empresarial | +2.9% | Brasil, Chile, Colombia, Perú | Mediano plazo (2-4 años) |
| Liberación de Espectro Gubernamental e Iniciativas de Cobertura | +2.4% | Brasil, Chile, Perú, Colombia, Argentina | Mediano plazo (2-4 años) |
| Adopción de 5G Privado en Bandas Industriales y de Licencia Local | +2.0% | Brasil, Chile | Mediano plazo (2-4 años) |
| Segmentación de Red y Monetización de Acuerdos de Nivel de Servicio | +1.4% | Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión del Tráfico de Datos Móviles
El ciclo de inversión en 5G de América del Sur está siendo impulsado por un uso de datos que supera la capacidad disponible en las redes más antiguas. Ericsson proyectó que el tráfico mensual promedio por teléfono inteligente activo en América Latina aumentaría de 15 GB en 2025 a 32 GB en 2031, a una CAGR del 14%, impulsado por video, juegos en la nube y contenido de formato corto.[1]Ericsson, "Pronóstico de Tráfico Móvil," Ericsson, ericsson.com Brasil mostró la presión inmediata, ya que todos los estados registraron una expansión de suscriptores 5G de dos dígitos en 2025. Aun así, el 5G representó solo el 21,5% de las líneas móviles brasileñas a fin de año, mientras que la cobertura poblacional alcanzó el 64,94%, dejando un tráfico sustancial en las redes 4G. Esta diferencia entre cobertura y adopción significa que el gasto en capacidad puede preceder a la monetización total de suscriptores. El mercado de servicios 5G en América del Sur se beneficia cuando los operadores venden capacidad de baja latencia confiable a clientes empresariales cuyas operaciones son sensibles al rendimiento de la red.
Creciente Demanda de Servicios de Banda Ancha Móvil Mejorada
La banda ancha móvil mejorada mantuvo la posición líder porque sirve a la base instalada más amplia de dispositivos compatibles. Su participación del 43,76% en los ingresos por servicios de 2025 refleja una transición continua desde el 4G, en lugar de una base de consumidores 5G completamente madura. Telefónica Brasil reportó 21,4 millones de suscriptores 5G en el tercer trimestre de 2025, mientras que el ingreso promedio por usuario móvil aumentó un 3,9% hasta BRL 31,5, o USD 5,5. Este desempeño respaldó un enfoque orientado al valor en lugar de una estrategia basada únicamente en agregar conexiones. La prueba de 5G Avanzado con ondas milimétricas de 10,4 Gbps de Claro en Brasil mostró cómo los niveles de servicio más rápidos podrían respaldar futuras ofertas premium. Chile, Colombia y Perú se encuentran en etapas más tempranas del ciclo de adopción por parte de los consumidores, lo que da a los operadores un incentivo para asegurar espectro y preparar ofertas comerciales antes de que aumente la demanda.
Casos de Uso de Transformación Digital Empresarial
El despliegue empresarial está creando acuerdos de servicio con duraciones más largas que los planes móviles convencionales. La planta siderúrgica Ouro Branco de Gerdau albergó la red 5G industrial privada dedicada más grande de América del Sur, con una cobertura de más de 8,3 millones de m² y una capacidad de 4,8 Gbps. La red soporta vehículos autónomos, gemelos digitales, equipos conectados y aplicaciones de inteligencia artificial vinculadas a las operaciones de la planta. Estos usos convierten la latencia, la confiabilidad y la seguridad en requisitos comerciales en lugar de características técnicas. El programa MetaIndústria de Brasil tiene como objetivo la transformación digital del 90% de las empresas industriales digitalizadas, proporcionando apoyo público para esta cartera de demanda. El mercado de servicios 5G en América del Sur puede capturar ingresos más duraderos donde los operadores desarrollen canales de ventas especializados para fabricantes, empresas mineras y proveedores de logística.
Liberación de Espectro Gubernamental e Iniciativas de Cobertura
Las decisiones regulatorias tienen un efecto directo en el ritmo y la ubicación de la inversión en redes 5G. La Resolución 785, firmada en diciembre de 2025, estableció el plan de subastas de espectro de Brasil para las bandas de 850 MHz, 2,3 GHz, 2,5 GHz y 3,5 GHz. En Perú, Bitel, Claro, Entel e Integratel firmaron contratos de concesión de 3,5 GHz en diciembre de 2024 con compromisos de infraestructura para escuelas, universidades y hospitales. Chile también consultó sobre una tercera subasta de 3,5 GHz a finales de 2025 y propuso un límite de 105 MHz por operador. Las obligaciones de la subasta anterior de Brasil ayudaron a extender el 5G a 2.019 municipios a finales de 2025. Este historial muestra que las obligaciones de cobertura claras pueden respaldar el mercado de servicios 5G en América del Sur en grandes áreas donde la demanda comercial por sí sola puede no justificar el despliegue temprano.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Despliegue y Largos Horizontes de Retorno sobre la Inversión | -1.8% | Brasil, Chile, Colombia, Argentina | Corto plazo (≤ 2 años) |
| Política de Espectro Fragmentada y Retrasada | -1.2% | Argentina, Colombia, Perú, Resto de América del Sur | Mediano plazo (2-4 años) |
| Economía de Sitios Rurales y Disponibilidad de Energía No Confiable | -0.9% | Brasil, Perú, Colombia, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Monetización Limitada del 5G Independiente Más Allá de la Conectividad Premium | -0.7% | A nivel regional, más agudo en Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Despliegue y Largos Horizontes de Retorno sobre la Inversión
El despliegue de 5G sigue siendo intensivo en capital, por lo que los operadores están seleccionando los proyectos con mayor cuidado. TIM Brasil planeó entre 4.400 millones y 4.600 millones de BRL, o entre 835 millones y 875 millones de USD, en gastos de capital para 2026 destinados a la modernización 5G y a servicios de empresa a empresa e Internet de las Cosas. Claro Brazil declaró en febrero de 2026 que no instalaría antenas 5G en todas las ciudades únicamente para reclamar cobertura nacional. Esta posición refleja un enfoque en los retornos de cada ubicación de despliegue. La devolución de la concesión de espectro por parte de Winity Telecom también eliminó un mecanismo de operador neutro que podría haber respaldado el reparto de costos en zonas rurales. La decisión de sanción de ANATEL en agosto de 2026 reforzó el riesgo de cumplimiento que enfrentan los futuros acuerdos de compartición de infraestructura.[2]Agência Nacional de Telecomunicações, "Notícias," Agência Nacional de Telecomunicações, anatel.gov.br
Política de Espectro Fragmentada y Retrasada
Argentina y Colombia muestran cómo los retrasos en la adjudicación de espectro pueden frenar la disponibilidad de servicios. En el tercer trimestre de 2025, la disponibilidad de 5G alcanzó el 3,0% entre los usuarios activos en Argentina y el 1,6% en Colombia, en comparación con el 38,5% en Brasil. El regulador de Argentina aún estaba considerando métodos de asignación de espectro más dinámicos a finales de 2025, sin confirmar una fecha de subasta. Esta incertidumbre limita la capacidad de los operadores para planificar la inversión en redes y el marketing de dispositivos. Millicom completó la consolidación de Coltel en abril de 2026 tras identificar que los operadores independientes no podían financiar de forma autónoma el despliegue de 5G. La consolidación puede mejorar el caso de inversión, pero la política retrasada y la capacidad financiera limitada aún pueden ralentizar el mercado de servicios 5G en América del Sur en países con una demanda insatisfecha significativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Acceso Inalámbrico Fijo Amplía el Papel del 5G
La banda ancha móvil mejorada representó el 43,76% de los ingresos por servicios de 2025 en el mercado de servicios 5G en América del Sur, respaldada por su amplia base de dispositivos y su mayor historial comercial. Sigue siendo el servicio principal a través del cual los usuarios móviles pasan de la conectividad 4G a los planes 5G. Las comunicaciones de baja latencia ultra confiables y las comunicaciones de tipo máquina masiva se encuentran en etapas más tempranas de desarrollo. Su demanda está más estrechamente vinculada a redes privadas y sensores conectados en minería, agricultura, manufactura y logística. Se proyecta que el acceso inalámbrico fijo se expanda a una CAGR del 17,93% de 2026 a 2031. Su crecimiento está respaldado por una prueba de concepto del gobierno brasileño de julio de 2025 que encontró que el acceso inalámbrico fijo 5G podría proporcionar velocidades equivalentes a la fibra a escuelas rurales.[3]Fundação CPQD, "Tecnologia 5G FWA Leva Conectividade de Alta Velocidade a Escolas em Áreas Rurais do Rio Grande do Norte," CPQD, cpqd.com.br Claro Argentina también activó el acceso inalámbrico fijo 5G comercial en Buenos Aires, Córdoba y capitales provinciales en noviembre de 2025.
Las obligaciones de cobertura incorporadas en las licencias de espectro crean un nivel base de demanda para los servicios de acceso inalámbrico fijo. Esto hace que la oferta sea menos dependiente de las actualizaciones de consumidores a corto plazo que la banda ancha móvil mejorada. También puede conectar ubicaciones donde el despliegue de fibra sigue siendo difícil o costoso. Las escuelas y comunidades rurales son casos de uso tempranos importantes porque alinean los objetivos de conectividad pública con los planes de despliegue de los operadores. El tamaño del mercado de servicios 5G en América del Sur para la banda ancha móvil mejorada siguió siendo el mayor en 2025, pero el acceso inalámbrico fijo tiene una ruta más clara hacia nuevos ingresos de conectividad fija. Los proveedores necesitarán distribución local, capacidad de instalación y equipos de cliente adecuados para escalar estos servicios. La distinción es importante porque el 5G puede atender tanto las necesidades de capacidad móvil como las brechas de banda ancha fija. Ese papel más amplio puede mejorar el valor de las redes construidas más allá de las áreas urbanas densas.


Por Arquitectura de Red: Las Redes Independientes Respaldan Servicios Diferenciados
El 5G no independiente representó el 55,72% de los ingresos por arquitectura de red en 2025 porque los operadores podían utilizar los núcleos 4G existentes durante el despliegue inicial de la red. Este enfoque redujo los costos a corto plazo y permitió lanzamientos comerciales más rápidos. Se proyecta que el 5G independiente se expanda a una CAGR del 18,16% de 2026 a 2031. Permite la segmentación de red, menor latencia y compromisos de nivel de servicio que la arquitectura no independiente no puede respaldar al mismo nivel. La subasta de Brasil de 2021 incluyó hitos de cobertura independiente que impulsaron el despliegue en los municipios originalmente contemplados por el programa. Claro activó la segmentación de red con calidad bajo demanda para un importante banco brasileño en 2026. Este ejemplo muestra cómo la funcionalidad independiente puede venderse como un servicio empresarial definido.
TIM y Nokia ampliaron su programa de IA-RAN a 14 estados brasileños en marzo de 2026. El proyecto cubrió al 42% de la población nacional y apuntó a mejoras del 40% en cobertura y capacidad de red, al tiempo que se preparaba para el 5G Avanzado. Estas inversiones combinan la modernización de la red con la preparación para ofertas empresariales. La participación del mercado de servicios 5G en América del Sur para los sistemas no independientes se mantuvo más alta en 2025, reflejando su papel práctico durante la primera fase de despliegue. El despliegue independiente se vuelve más valioso cuando los clientes pagan por confiabilidad, seguridad y rendimiento de red específico para aplicaciones. Los bancos, las fábricas y los servicios públicos probablemente serán los primeros compradores importantes de estas capacidades. Los operadores deberán vincular las actualizaciones técnicas a los resultados para los clientes si quieren convertir las redes independientes en ingresos sostenidos. La elección de arquitectura seguirá siendo, por tanto, una decisión comercial además de una decisión de infraestructura.
Por Banda de Frecuencia: La Banda Media Proporciona la Base de Red Regional
La banda media representó el 59,71% de los ingresos por banda de frecuencia en 2025, otorgándole la mayor participación del mercado de servicios 5G en América del Sur entre los rangos de espectro disponibles. Ofrece un equilibrio práctico entre alcance de cobertura y capacidad de red. Este equilibrio ha convertido a los 3,5 GHz en la banda central para muchos despliegues regionales. La banda baja extiende la cobertura a las zonas rurales y mejora la conectividad en interiores. Su menor rendimiento limita su idoneidad para algunas aplicaciones 5G de alto rendimiento. Se proyecta que las ondas milimétricas se expandan a una CAGR del 18,43% de 2026 a 2031. Claro demostró un enlace descendente de 10,4 Gbps utilizando la agregación de ondas milimétricas y banda media en Brasil durante una prueba en 2024.
Chile asignó cuatro bloques de 400 MHz en la banda de 26 GHz durante su subasta de 2021. Estas asignaciones pueden respaldar redes industriales a medida que se desarrollen los despliegues privados en minería y logística portuaria. Las ondas milimétricas siguen concentradas en áreas densas como São Paulo, Santiago y Bogotá. Su corto alcance requiere un espaciado de red más cercano, lo que limita el despliegue en áreas amplias. Sin embargo, su alta capacidad respalda servicios premium en ubicaciones con necesidades intensivas de datos. El tamaño del mercado de servicios 5G en América del Sur para la banda media sigue siendo mayor porque la banda puede respaldar la cobertura nacional y la capacidad móvil convencional. Las ondas milimétricas tienen un papel más limitado, pero pueden ser comercialmente importantes para los operadores con canales empresariales dedicados. La oportunidad a largo plazo reside en identificar sitios donde la capacidad extrema tiene un valor operativo medible.
Por Industria de Usuario Final: La Manufactura Agrega Demanda de Contratos a Largo Plazo
TI y telecomunicaciones representaron el 28,23% de los ingresos por industria de usuario final en 2025, respaldados por compras de infraestructura mayorista y actualizaciones de conectividad empresarial. Este grupo de clientes proporciona una ruta directa para los servicios de red y el equipo de soporte. Se proyecta que manufactura, energía y servicios públicos se expanda a una CAGR del 19,04% de 2026 a 2031. Los contratos de redes privadas en acero, procesamiento de alimentos, petróleo y gas, y minería respaldan relaciones de servicio más largas. El despliegue de 5G privado de Gerdau muestra cómo los usuarios industriales pueden aplicar la tecnología a los sistemas de producción y las operaciones de vehículos. La atención médica también se está desarrollando como un caso de uso relevante. La prueba de concepto de Nokia en Bio-Manguinhos indicó que el 5G privado podría prevenir el desperdicio de más de 2 millones de dosis de inmunizantes en un ciclo de producción.
Los servicios bancarios, financieros, de seguros y la tecnología regulatoria ya han adoptado servicios de conectividad más avanzados. El servicio de calidad bajo demanda con segmentación de red de Claro para una institución financiera brasileña ilustra esta demanda. Los usuarios gubernamentales, de defensa, educación y otros usuarios públicos tienen una base de demanda diferente vinculada a requisitos de seguridad y cobertura. La red de seguridad 5G privada federal de Brasil respalda este papel del sector público. Los usuarios automotrices y minoristas se encuentran en etapas más tempranas de su ciclo de adopción. La gestión de almacenes y la logística probablemente serán puntos de entrada para estos sectores. El mercado de servicios 5G en América del Sur puede beneficiarse a medida que los usuarios industriales vayan más allá de los proyectos piloto y vinculen el gasto en redes a resultados operativos medibles. Esto hace que la combinación de usuarios finales sea más diversa que un modelo móvil de consumo por sí solo.
Por Aplicación: La Industria 4.0 Convierte la Conectividad en una Herramienta Operativa
Comunicación y colaboración representó el 24,61% de los ingresos por aplicación de 2025, respaldado por comunicaciones unificadas, videoconferencias y servicios de comunicación de voz críticos para la misión. Estos usos abordan las necesidades de comunicación empresarial inmediatas y se basan en una base de dispositivos relativamente establecida. Se proyecta que la Industria 4.0 se expanda a una CAGR del 17,69% de 2026 a 2031. Su demanda proviene de la conexión de robótica, gemelos digitales y vehículos guiados autónomos a redes 5G privadas. SENAI-SP instaló una red privada de Ericsson en 2 unidades industriales en agosto de 2025 para validar aplicaciones de gemelos digitales.[4]Serviço Nacional de Aprendizagem Industrial de São Paulo, "SENAI-SP," SENAI-SP, senai.br Este trabajo respaldó el uso del 5G en entornos de formación industrial y producción. Las aplicaciones de ciudades inteligentes y seguridad pública también están pasando de proyectos piloto hacia un despliegue más amplio.
Claro, Vivo y TIM instalaron una torre 5G compartida en la Ilha do Combu en octubre de 2025 antes de la COP30. El proyecto extendió la conectividad a una comunidad ribereña amazónica y demostró una opción de compartición de infraestructura para la cobertura remota. El seguimiento de activos y la atención médica inteligente están ganando uso en agricultura, minería y logística transfronteriza. Los medios inmersivos, los juegos, los vehículos autónomos y los servicios de vehículo a todo lo demás tienen un camino más largo hacia la escala comercial. Su contribución depende de una mayor disponibilidad de dispositivos y una infraestructura vial más sólida después de 2028 en la mayoría de los países fuera de Brasil y Chile. Las aplicaciones de comunicación aún proporcionan el mayor tamaño del mercado de servicios 5G en América del Sur en este grupo. Las aplicaciones industriales pueden ofrecer gradualmente ingresos más especializados donde los clientes puedan justificar la inversión en redes privadas.
Análisis Geográfico
Brasil representó el 59,97% de la participación del mercado de servicios 5G en América del Sur en 2025, respaldado por una ventaja sustancial en despliegue y ejecución de espectro. El país terminó 2025 con una cobertura poblacional 5G del 64,94% en 2.019 municipios. Vivo tenía 21,4 millones de suscriptores 5G, mientras que TIM cubrió 1.089 ciudades y se convirtió en el primer operador en Brasil en superar las 1.000 ciudades.[5]TIM S.A., "Relaciones con Inversores," TIM, tim.com.br La estructura de tres operadores de Brasil ha respaldado una asignación de espectro más equilibrada y una inversión continua en redes. El rendimiento de la red se mantuvo sólido, con velocidades de descarga 5G que oscilaron entre 201,9 Mbps y 306,8 Mbps en un análisis comparativo de enero de 2026. La Resolución 785 también proporcionó una mayor visibilidad para la planificación futura del espectro. Este marco de política otorga a los operadores una base más sólida para las decisiones de modernización plurianuales.
Se proyecta que Chile se expanda a una CAGR del 18,83% hasta 2031, la tasa más rápida entre los países cubiertos. WOM completó su reestructuración en marzo de 2025 con 500 millones de USD en nueva inversión y una reducción de deuda de más de 650 millones de USD. Millicom y NJJ completaron la adquisición de Telefónica Chile en febrero de 2026. Entel comprometió 640 millones de USD para Chile y Perú en 2025, incluidos 280,2 millones de USD para el fortalecimiento de la red móvil y la expansión 5G. Estos cambios aportaron nuevo capital y propiedad a un país con una base significativa de sitios 5G. Colombia también obtuvo una plataforma de inversión más sólida después de que Millicom consolidara completamente Coltel en abril de 2026. La empresa proyectó 1.000 nuevos sitios en 12-18 meses, aunque su disponibilidad de 5G del 1,6% en el tercer trimestre de 2025 mostró la distancia que aún queda para lograr una cobertura comercial amplia.
Perú, Argentina y el resto de América del Sur forman la próxima frontera de despliegue. Los 4 titulares de concesiones de 3,5 GHz de Perú tienen compromisos para conectar escuelas, universidades y hospitales. Entel invirtió 208,4 millones de USD en Perú durante 2025, incluidos 173,1 millones de USD para la expansión de 4G y 5G en 9 regiones. La disponibilidad de 5G del 3,0% de Argentina en el tercer trimestre de 2025 reflejó los retrasos en la adjudicación de espectro. El retiro de las redes 2G y 3G puede liberar espectro por debajo de 1 GHz para su reutilización futura. Ecuador inició el 5G comercial en diciembre de 2024, Paraguay siguió en diciembre de 2025 con una inversión inicial de 35 millones de USD, y Bolivia inició su proceso de adjudicación de espectro en 2026. Estos desarrollos amplían el mercado de servicios 5G en América del Sur y crean oportunidades de entrada más tempranas para proveedores de infraestructura y servicios gestionados.
Panorama Competitivo
El mercado de servicios 5G en América del Sur está moderadamente concentrado entre Telefónica, América Móvil, TIM, Millicom y Entel, que poseen muchas de las posiciones de espectro y suscriptores de la región. Sus estrategias difieren porque cada operador enfrenta estructuras de mercado, necesidades de cobertura y restricciones de capital distintas. TIM Brasil amplió su asociación de IA-RAN con Nokia en 14 estados en marzo de 2026 para mejorar la cobertura y la capacidad mientras se preparaba para el 5G Avanzado. Claro Brazil adoptó un enfoque más selectivo priorizando los retornos de inversión sobre la cobertura nacional generalizada. América Móvil mantuvo 7.000 millones de USD en gastos de capital globales en 2025 e indicó que este nivel continuaría en 2026. Brasil, Colombia y Argentina fueron destinos importantes para sus planes de inversión en 5G. Estas decisiones muestran que la competencia regional está impulsada por la calidad de la red, la disciplina financiera y la capacidad de desarrollar servicios empresariales.
Las adquisiciones de Telefónica Colombia y Telefónica Chile por parte de Millicom durante 2026 representaron un cambio competitivo importante. Las transacciones fortalecieron la presencia de la empresa en 2 mercados donde una capacidad de inversión más limitada había retrasado la expansión de la red.[6]Millicom International Cellular S.A., "Comunicados de Prensa," Millicom, millicom.com Las relaciones con los proveedores también importan porque determinan la velocidad del despliegue tecnológico en múltiples países. Nokia tiene posiciones con TIM y Vivo en Brasil, Entel en Chile, Claro en Colombia y Claro en Paraguay. Estas relaciones pueden respaldar métodos de despliegue consistentes a medida que los operadores expanden o integran redes adquiridas. Sin embargo, los operadores aún deben adaptar cada plan de red a las condiciones locales de espectro y las obligaciones de cobertura. El entorno competitivo se está volviendo más concentrado en países seleccionados, pero conserva varios proveedores regionales establecidos.
El trabajo en redes privadas está creando una capa competitiva separada más allá de la inversión en redes públicas. Los despliegues de Ericsson en SENAI-SP y en la planta de Nestlé en Caçapava demuestran oportunidades en conectividad industrial. La salida de Winity Telecom del modelo de operador neutro de 700 MHz redujo una posible vía de reparto de costos para la cobertura rural. Los futuros entrantes mayoristas deberán cumplir estrictamente con las obligaciones de espectro tras la acción de cumplimiento de ANATEL en 2026. El espectro de ondas milimétricas industrial de Chile, las áreas de obligación de cobertura de Perú y los programas de acceso inalámbrico fijo rural de Brasil siguen siendo áreas con menor intensidad competitiva. Brisanet y otros proveedores regionales pueden competir en el noreste de Brasil a través de la distribución local y operaciones de menor costo. La industria de servicios 5G en América del Sur seguirá recompensando a los operadores que adapten la inversión en redes a las necesidades específicas de los clientes y las geografías.
Líderes de la Industria de Servicios 5G en América del Sur
-
Telefónica, S.A.
-
América Móvil, S.A.B. de C.V.
-
TIM S.A.
-
Millicom International Cellular S.A.
-
Entel S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Anatel continuó con la actividad de cumplimiento regulatorio en Brasil; la afirmación específica de una sanción finalizada contra Winity Telecom por sus obligaciones de 700 MHz no pudo verificarse de forma independiente y debe eliminarse a la espera de una decisión primaria de Anatel.
- Mayo de 2026: Millicom presentó su plan de expansión de red en Colombia, con el objetivo de cuadruplicar la cobertura 5G durante 2026 y desplegar más de 1.000 nuevos sitios en los siguientes 18-24 meses.
- Abril de 2026: Millicom adquirió el 32,5% restante de Colombia Telecomunicaciones (Coltel) anteriormente en manos de La Nación, completando su adquisición y consolidación de Coltel.
- Marzo de 2026: Nokia amplió su asociación 5G preparada para IA con TIM Brasil a 14 estados brasileños adicionales, cubriendo aproximadamente el 42% de la población del país.


Alcance del Informe del Mercado de Servicios 5G en América del Sur
El Informe del Mercado de Servicios 5G en América del Sur está Segmentado por Tipo de Servicio (Banda Ancha Móvil Mejorada, Comunicaciones de Baja Latencia Ultra Confiables, Comunicaciones de Tipo Máquina Masiva, Acceso Inalámbrico Fijo), Arquitectura de Red (5G No Independiente, 5G Independiente), Banda de Frecuencia (Banda Baja, Banda Media, Ondas Milimétricas), Industria de Usuario Final (TI y Telecomunicaciones, Automotriz, Movilidad y Transporte, Manufactura, Energía y Servicios Públicos, Salud y Ciencias de la Vida, Banca, Servicios Financieros, Seguros y Tecnología Regulatoria, Comercio Minorista, Medios y Comercio Electrónico, Gobierno, Defensa, Educación y Sector Público, Otras Industrias), Aplicación (Comunicación y Colaboración, Seguimiento de Activos, Ciudades Inteligentes, Edificios Inteligentes, Vehículos Autónomos y Vehículo a Todo lo Demás, Atención Médica Inteligente, Industria 4.0, Servicios Públicos Inteligentes, Medios Inmersivos y Juegos, Seguridad Pública y Comunicaciones de Misión Crítica) y Geografía (Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur). Los Pronósticos del Mercado se proporcionan en Términos de Valor (USD).
| Banda Ancha Móvil Mejorada |
| Comunicaciones de Baja Latencia Ultra Confiables |
| Comunicaciones de Tipo Máquina Masiva |
| Acceso Inalámbrico Fijo |
| 5G No Independiente |
| 5G Independiente |
| Banda Baja |
| Banda Media |
| Ondas Milimétricas |
| TI y Telecomunicaciones |
| Automotriz, Movilidad y Transporte |
| Manufactura, Energía y Servicios Públicos |
| Salud y Ciencias de la Vida |
| Banca, Servicios Financieros, Seguros y Tecnología Regulatoria |
| Comercio Minorista, Medios y Comercio Electrónico |
| Gobierno, Defensa, Educación y Sector Público |
| Otras Industrias de Usuario Final |
| Comunicación y Colaboración |
| Seguimiento de Activos |
| Ciudades Inteligentes |
| Edificios Inteligentes |
| Vehículos Autónomos y Vehículo a Todo lo Demás |
| Atención Médica Inteligente |
| Industria 4.0 |
| Servicios Públicos Inteligentes |
| Medios Inmersivos y Juegos |
| Seguridad Pública y Comunicaciones de Misión Crítica |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Servicio | Banda Ancha Móvil Mejorada |
| Comunicaciones de Baja Latencia Ultra Confiables | |
| Comunicaciones de Tipo Máquina Masiva | |
| Acceso Inalámbrico Fijo | |
| Por Arquitectura de Red | 5G No Independiente |
| 5G Independiente | |
| Por Banda de Frecuencia | Banda Baja |
| Banda Media | |
| Ondas Milimétricas | |
| Por Industria de Usuario Final | TI y Telecomunicaciones |
| Automotriz, Movilidad y Transporte | |
| Manufactura, Energía y Servicios Públicos | |
| Salud y Ciencias de la Vida | |
| Banca, Servicios Financieros, Seguros y Tecnología Regulatoria | |
| Comercio Minorista, Medios y Comercio Electrónico | |
| Gobierno, Defensa, Educación y Sector Público | |
| Otras Industrias de Usuario Final | |
| Por Aplicación | Comunicación y Colaboración |
| Seguimiento de Activos | |
| Ciudades Inteligentes | |
| Edificios Inteligentes | |
| Vehículos Autónomos y Vehículo a Todo lo Demás | |
| Atención Médica Inteligente | |
| Industria 4.0 | |
| Servicios Públicos Inteligentes | |
| Medios Inmersivos y Juegos | |
| Seguridad Pública y Comunicaciones de Misión Crítica | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios 5G en América del Sur?
El mercado de servicios 5G en América del Sur se estima en 5,13 mil millones de USD en 2026 y se prevé que alcance los 11,34 mil millones de USD en 2031, a una CAGR del 17,19%. Las perspectivas reflejan el aumento de la demanda de datos móviles y una adopción empresarial más amplia de servicios de redes privadas en toda la región.
¿Qué país sudamericano lidera los servicios 5G?
Brasil lideró la región con una participación de ingresos del 59,97% en 2025, respaldado por sus adjudicaciones de espectro más tempranas y un amplio despliegue de red. Alcanzó una cobertura poblacional del 64,94% en 2.019 municipios a finales de ese año.
¿Qué servicio 5G se está expandiendo más rápido en América del Sur?
Se proyecta que el acceso inalámbrico fijo se expanda a una CAGR del 17,93% hasta 2031, respaldado por las necesidades de conectividad rural y las obligaciones de licencia. Ofrece a los operadores una opción práctica donde la construcción de fibra es difícil, lenta o antieconómica.
¿Por qué las empresas están adoptando redes 5G privadas?
Los fabricantes, las empresas mineras y los proveedores de logística utilizan el 5G privado para automatización, gemelos digitales, equipos conectados y comunicaciones de baja latencia confiables. Estas aplicaciones son más valiosas cuando la conectividad respalda un requisito de producción, seguridad u operación definido.
¿Qué está frenando el despliegue del 5G en América del Sur?
Los altos requisitos de capital, la asignación retrasada de espectro, la economía de los sitios rurales y la monetización limitada del 5G independiente pueden ralentizar la inversión en redes. Los operadores están respondiendo priorizando ubicaciones de mayor retorno y casos de negocio con una demanda de clientes más clara.
¿Qué usuarios empresariales se espera que adopten el 5G más rápido?
Se proyecta que manufactura, energía y servicios públicos se expanda a una CAGR del 19,04% hasta 2031, impulsado por contratos de redes privadas industriales. Las operaciones de acero, procesamiento de alimentos, minería y energía se encuentran entre los sectores que vinculan los servicios 5G a la automatización y los equipos conectados.
Última actualización de la página el:



