
Marktgröße und Marktanteile der 5G-Dienste in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.33 Milliarden US-Dollar |
| Marktgröße (2026) | 5.13 Milliarden US-Dollar |
| Marktgröße (2031) | 11.34 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.19 % |
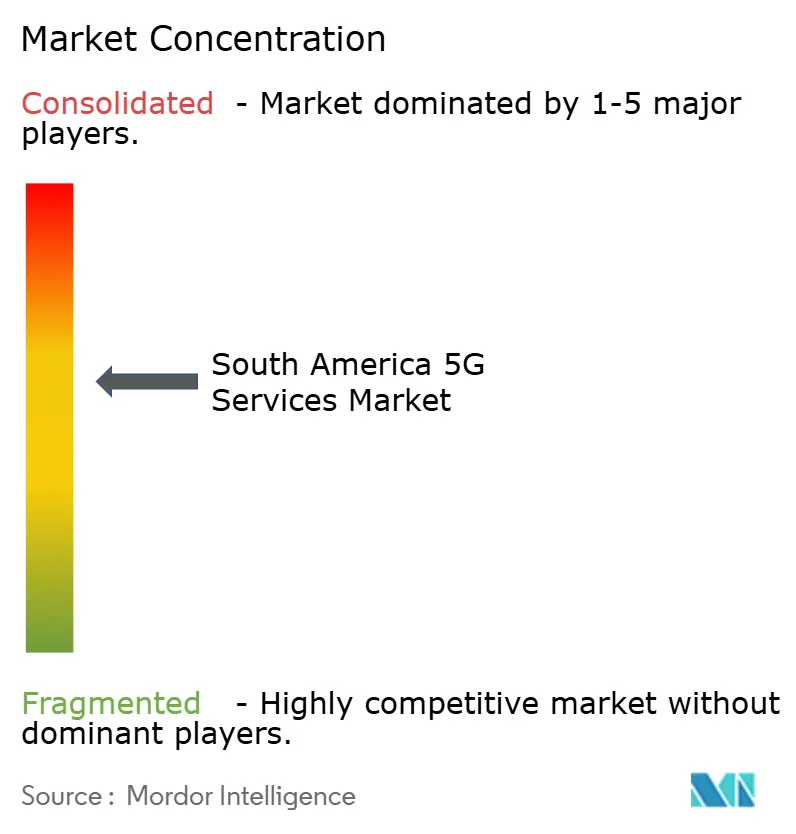
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 5G-Dienste in Südamerika von Mordor Intelligence
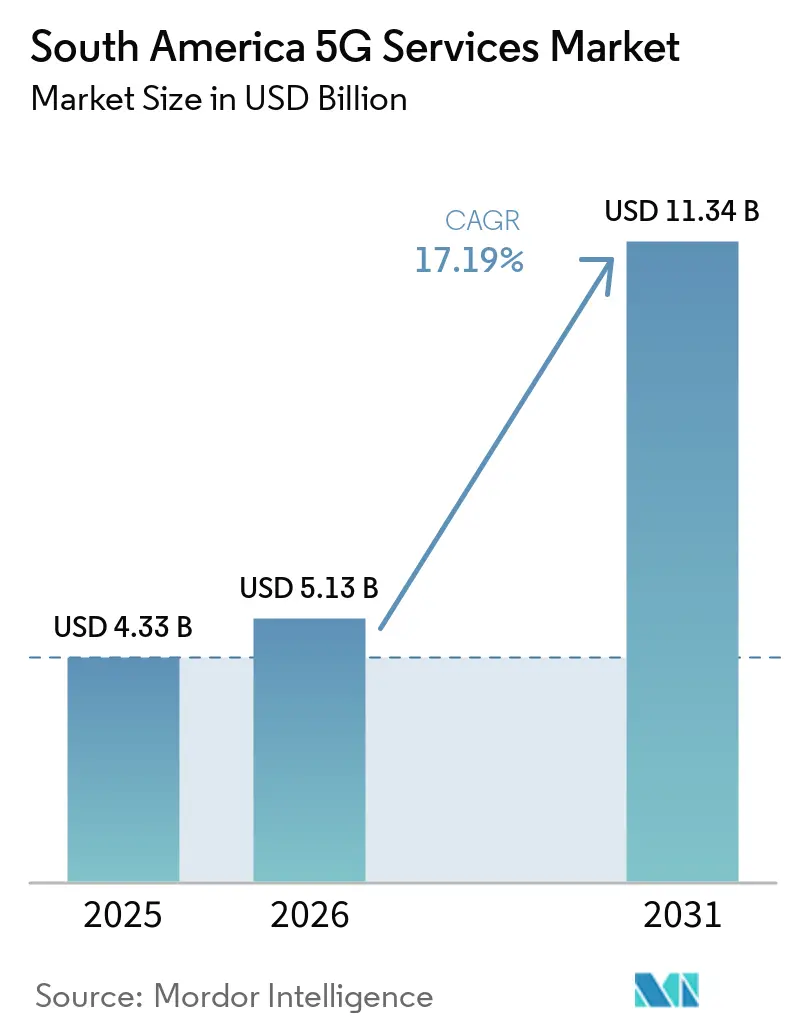
Die Marktgröße des Marktes für 5G-Dienste in Südamerika wurde im Jahr 2025 auf 4,33 Milliarden USD geschätzt und soll von 5,13 Milliarden USD im Jahr 2026 auf 11,34 Milliarden USD bis 2031 wachsen, bei einem CAGR von 17,19 % während des Prognosezeitraums (2026–2031).
Brasilien trat in diesen Zeitraum mit dem breitesten 5G-Netzwerk der Region ein, nachdem sein Spektrumverfahren von 2021 die gleichzeitige Nutzung von Niedrig-, Mittel- und Hochfrequenzbändern unterstützte. Der steigende Datenverbrauch über Smartphones macht neue Netzwerkkapazitäten zu einer Notwendigkeit und nicht zu einem optionalen Premium-Upgrade. Unternehmenskunden schließen zudem längere Serviceverträge für private Netzwerke, industrielle Automatisierung und sichere Betriebsabläufe ab. Netzbetreiber konzentrieren ihr Kapital auf Standorte und Dienste, bei denen die Renditen klarer erkennbar sind, darunter Festnetz-Wireless-Access, Standalone-Fähigkeiten und Unternehmenskonnektivität. Der Markt für 5G-Dienste in Südamerika hat daher Wachstumspotenzial, obwohl die Wirtschaftlichkeit im ländlichen Raum, eine uneinheitliche Spektrumpolitik und Einschränkungen bei der Monetarisierung von Premium-Diensten die Ausbauentscheidungen weiterhin prägen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt Enhanced Mobile Broadband im Jahr 2025 einen Anteil von 43,76 % am Umsatz des Marktes für 5G-Dienste in Südamerika, während Fixed Wireless Access bis 2031 voraussichtlich mit einem CAGR von 17,93 % wachsen wird.
- Nach Netzwerkarchitektur entfiel auf Nicht-Standalone-5G im Jahr 2025 ein Anteil von 55,72 % am Umsatz des Marktes für 5G-Dienste in Südamerika, während Standalone-5G bis 2031 voraussichtlich mit einem CAGR von 18,16 % wachsen wird.
- Nach Frequenzband hielt das Mittelband im Jahr 2025 einen Anteil von 59,71 % am Umsatz, während Millimeterwellen bis 2031 voraussichtlich mit einem CAGR von 18,43 % wachsen werden.
- Nach Endnutzerbranche entfiel auf IT und Telekommunikation im Jahr 2025 ein Anteil von 28,23 % am Umsatz, während Fertigung, Energie und Versorgungsunternehmen bis 2031 voraussichtlich mit einem CAGR von 19,04 % wachsen werden.
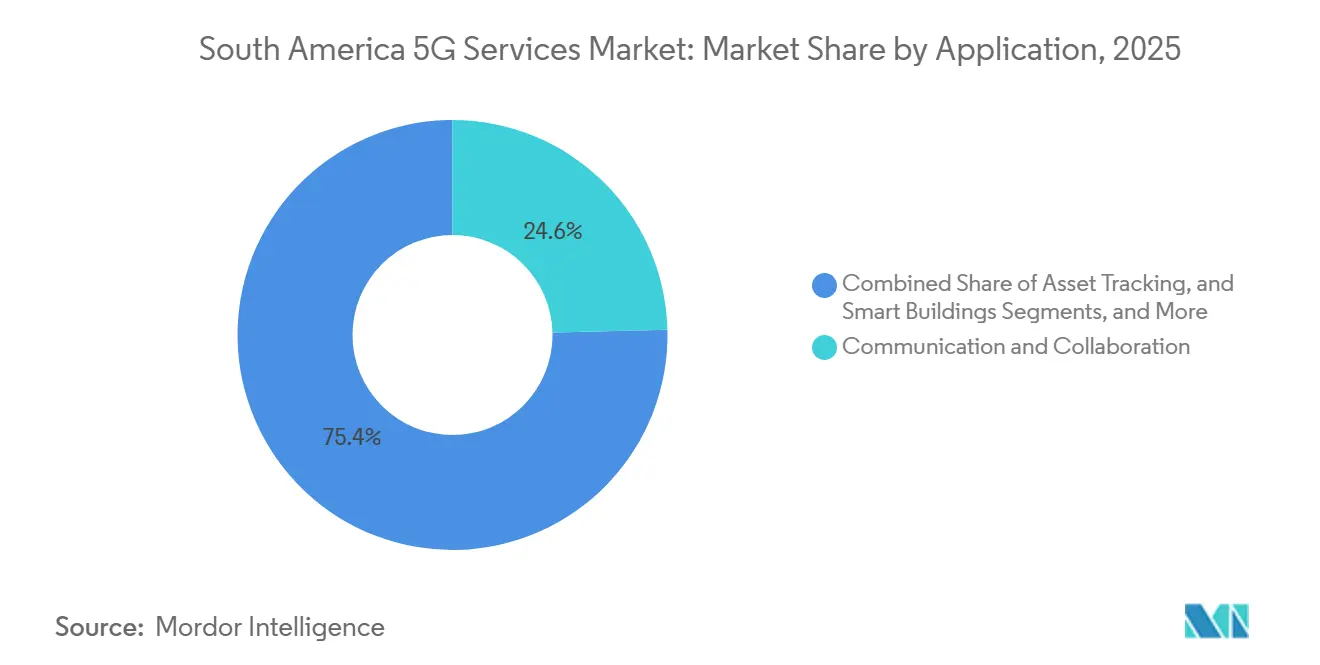
- Nach Anwendung hielt Kommunikation und Zusammenarbeit im Jahr 2025 einen Anteil von 24,61 % am Umsatz, während Industrie 4.0 bis 2031 voraussichtlich mit einem CAGR von 17,69 % wachsen wird.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 59,97 % am Markt für 5G-Dienste in Südamerika, während Chile bis 2031 voraussichtlich mit einem CAGR von 18,83 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für 5G-Dienste in Südamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosionsartiger Anstieg des mobilen Datenverkehrs | +4.8% | Brasilien, Chile, Kolumbien, Argentinien, Peru | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Enhanced Mobile Broadband-Diensten | +3.2% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Anwendungsfälle der digitalen Transformation von Unternehmen | +2.9% | Brasilien, Chile, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Staatliche Spektrumfreigabe und Versorgungsinitiativen | +2.4% | Brasilien, Chile, Peru, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Einführung von privatem 5G in industriellen und lokalen Lizenzbändern | +2.0% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Network Slicing und Monetarisierung von Service-Level-Agreements | +1.4% | Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartiger Anstieg des mobilen Datenverkehrs
Der 5G-Investitionszyklus in Südamerika wird durch einen Datenverbrauch angetrieben, der die auf älteren Netzwerken verfügbare Kapazität übersteigt. Ericsson prognostizierte, dass der durchschnittliche monatliche Datenverkehr pro aktivem Smartphone in Lateinamerika von 15 GB im Jahr 2025 auf 32 GB bis 2031 steigen würde, bei einem CAGR von 14 %, angetrieben durch Video, Cloud-Gaming und Kurzform-Inhalte.[1]Ericsson, „Mobile Traffic Forecast,” Ericsson, ericsson.com Brasilien zeigte den unmittelbaren Druck, da jeder Bundesstaat im Jahr 2025 ein zweistelliges Wachstum bei den 5G-Abonnenten verzeichnete. Dennoch machte 5G am Jahresende nur 21,5 % der brasilianischen Mobilfunkleitungen aus, während die Bevölkerungsabdeckung 64,94 % erreichte, was erheblichen Datenverkehr in 4G-Netzwerken belässt. Diese Diskrepanz zwischen Abdeckung und Nutzung bedeutet, dass Kapazitätsausgaben der vollständigen Abonnentenmonetarisierung vorausgehen können. Der Markt für 5G-Dienste in Südamerika profitiert, wenn Netzbetreiber zuverlässige Kapazität mit geringer Latenz an Geschäftskunden verkaufen, deren Betrieb empfindlich auf die Netzwerkleistung reagiert.
Steigende Nachfrage nach Enhanced Mobile Broadband-Diensten
Enhanced Mobile Broadband hielt die führende Position, da es die breiteste installierte Basis kompatibler Geräte bedient. Sein Anteil von 43,76 % am Dienstleistungsumsatz 2025 spiegelt einen anhaltenden Übergang von 4G wider, anstatt einer vollständig ausgereiften 5G-Verbraucherbasis. Telefónica Brasil meldete 21,4 Millionen 5G-Abonnenten im dritten Quartal 2025, während der durchschnittliche mobile Umsatz pro Nutzer um 3,9 % auf 31,5 BRL bzw. 5,5 USD stieg. Diese Leistung unterstützte einen wertorientierten Ansatz anstelle einer Strategie, die nur auf das Hinzufügen von Verbindungen ausgerichtet ist. Claros 10,4-Gbps-5G-Advanced-Millimeterwellen-Test in Brasilien zeigte, wie schnellere Dienstleistungsstufen zukünftige Premium-Angebote unterstützen könnten. Chile, Kolumbien und Peru befinden sich noch in einem früheren Stadium des Verbraucherübergangs, was Netzbetreibern einen Anreiz gibt, Spektrum zu sichern und kommerzielle Angebote vorzubereiten, bevor die Nachfrage steigt.
Anwendungsfälle der digitalen Transformation von Unternehmen
Der Unternehmenseinsatz schafft Servicevereinbarungen mit längeren Laufzeiten als herkömmliche Mobilfunkverträge. Gerdaus Stahlwerk Ouro Branco beherbergte Südamerikas größtes dediziertes privates industrielles 5G-Netzwerk, das mehr als 8,3 Millionen m² mit einer Kapazität von 4,8 Gbps abdeckt. Das Netzwerk unterstützt autonome Fahrzeuge, digitale Zwillinge, vernetzte Geräte und Anwendungen der künstlichen Intelligenz, die mit dem Werksbetrieb verknüpft sind. Diese Anwendungen machen Latenz, Zuverlässigkeit und Sicherheit zu kommerziellen Anforderungen und nicht zu technischen Merkmalen. Brasiliens MetaIndústria-Programm zielt auf die digitale Transformation von 90 % der digitalisierten Industrieunternehmen ab und bietet öffentliche Unterstützung für diese Nachfragepipeline. Der Markt für 5G-Dienste in Südamerika kann dauerhaftere Einnahmen erzielen, wenn Netzbetreiber spezialisierte Vertriebskanäle für Hersteller, Bergbauunternehmen und Logistikdienstleister entwickeln.
Staatliche Spektrumfreigabe und Versorgungsinitiativen
Regulatorische Entscheidungen haben einen direkten Einfluss auf das Tempo und den Standort von 5G-Netzwerkinvestitionen. Die im Dezember 2025 unterzeichnete Resolution 785 legte Brasiliens Spektrum-Auktionsfahrplan für die Bänder 850 MHz, 2,3 GHz, 2,5 GHz und 3,5 GHz fest. In Peru unterzeichneten Bitel, Claro, Entel und Integratel im Dezember 2024 Konzessionsverträge für das 3,5-GHz-Band mit Infrastrukturverpflichtungen für Schulen, Universitäten und Krankenhäuser. Chile konsultierte Ende 2025 auch eine dritte 3,5-GHz-Auktion und schlug ein Limit von 105 MHz pro Betreiber vor. Brasiliens frühere Auktionsverpflichtungen halfen dabei, 5G bis Ende 2025 auf 2.019 Gemeinden auszuweiten. Diese Bilanz zeigt, dass klare Versorgungsverpflichtungen den Markt für 5G-Dienste in Südamerika in großen Gebieten unterstützen können, in denen die kommerzielle Nachfrage allein einen frühen Ausbau möglicherweise nicht rechtfertigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Ausbaukosten und lange Amortisationszeiträume | -1.8% | Brasilien, Chile, Kolumbien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte und verzögerte Spektrumpolitik | -1.2% | Argentinien, Kolumbien, Peru, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit ländlicher Standorte und unzuverlässige Stromversorgung | -0.9% | Brasilien, Peru, Kolumbien, übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Monetarisierung von Standalone-5G jenseits von Premium-Konnektivität | -0.7% | Regionsweit, am stärksten in Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ausbaukosten und lange Amortisationszeiträume
Der 5G-Ausbau bleibt kapitalintensiv, sodass Netzbetreiber Projekte sorgfältiger auswählen. TIM Brasil plante für 2026 Investitionsausgaben von 4,4 Milliarden BRL bis 4,6 Milliarden BRL bzw. 835 Millionen USD bis 875 Millionen USD für die 5G-Modernisierung sowie für Business-to-Business- und Internet-of-Things-Dienste. Claro Brazil erklärte im Februar 2026, dass es nicht in jeder Stadt 5G-Antennen installieren werde, nur um eine nationale Abdeckung beanspruchen zu können. Diese Position spiegelt einen Fokus auf die Rendite jedes Ausbaustandorts wider. Die Rückgabe der Spektrumkonzession durch Winity Telecom beseitigte auch einen neutralen Hostmechanismus, der die gemeinsame Nutzung von Kosten im ländlichen Raum hätte unterstützen können. ANATELs Sanktionsentscheidung vom August 2026 verstärkte das Compliance-Risiko für künftige Infrastruktur-Sharing-Vereinbarungen.[2]Agência Nacional de Telecomunicações, „Notícias,” Agência Nacional de Telecomunicações, anatel.gov.br
Fragmentierte und verzögerte Spektrumpolitik
Argentinien und Kolumbien zeigen, wie verzögerte Spektrumvergaben die Dienstverfügbarkeit zurückhalten können. Im dritten Quartal 2025 erreichte die 5G-Verfügbarkeit unter aktiven Nutzern in Argentinien 3,0 % und in Kolumbien 1,6 %, verglichen mit 38,5 % in Brasilien. Die argentinische Regulierungsbehörde erwog Ende 2025 noch dynamischere Methoden der Spektrumzuweisung, ohne ein Auktionsdatum zu bestätigen. Diese Unsicherheit schränkt die Fähigkeit der Netzbetreiber ein, Netzwerkinvestitionen und Gerätevermarktung zu planen. Millicom schloss die Konsolidierung von Coltel im April 2026 ab, nachdem festgestellt worden war, dass eigenständige Betreiber die 5G-Bereitstellung nicht unabhängig finanzieren konnten. Konsolidierung kann den Investitionsfall verbessern, aber verzögerte Politik und begrenzte Finanzkapazität können den Markt für 5G-Dienste in Südamerika in Ländern mit erheblicher ungedeckter Nachfrage weiterhin verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Fixed Wireless Access erweitert die Rolle von 5G
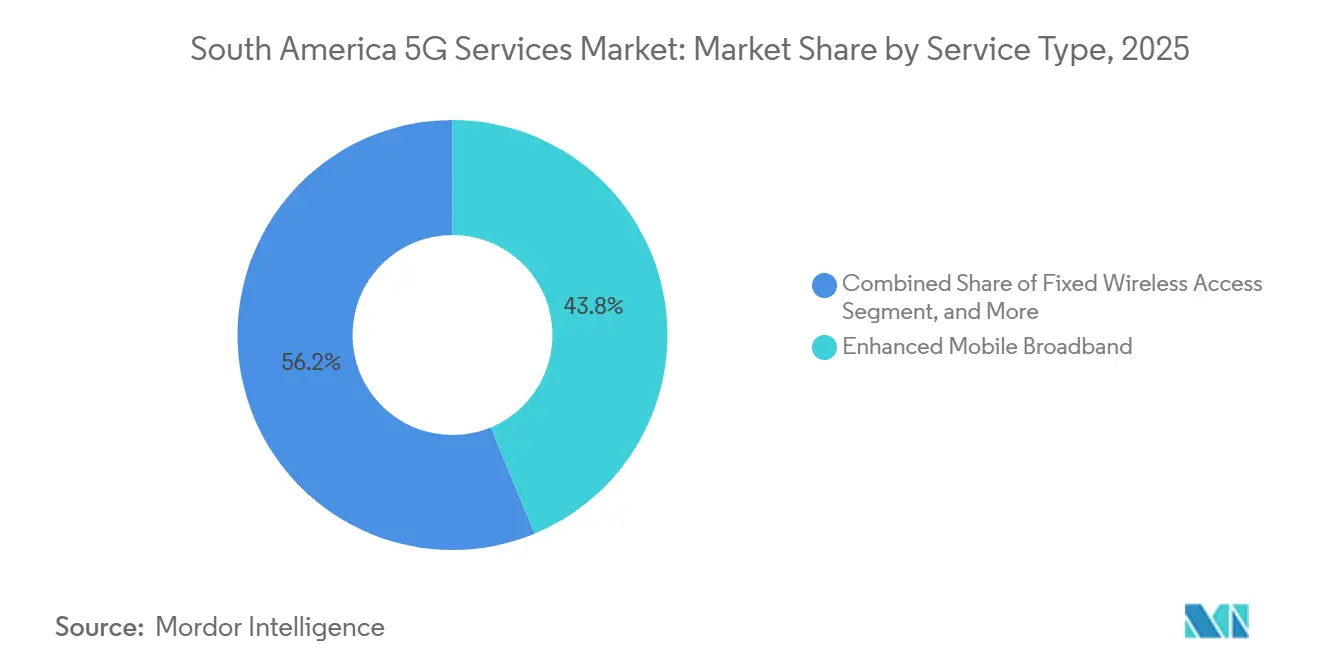
Enhanced Mobile Broadband machte im Jahr 2025 43,76 % des Dienstleistungsumsatzes im Markt für 5G-Dienste in Südamerika aus, unterstützt durch seine breite Gerätebasis und längere kommerzielle Geschichte. Es bleibt der Hauptdienst, über den mobile Nutzer von 4G-Konnektivität zu 5G-Tarifen wechseln. Ultra-zuverlässige Kommunikation mit geringer Latenz und massive maschinentypische Kommunikation befinden sich noch in früheren Entwicklungsstadien. Ihre Nachfrage ist enger mit privaten Netzwerken und vernetzten Sensoren in Bergbau, Landwirtschaft, Fertigung und Logistik verknüpft. Fixed Wireless Access wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 17,93 % wachsen. Sein Wachstum wird durch einen Machbarkeitsnachweis der brasilianischen Regierung vom Juli 2025 unterstützt, der ergab, dass 5G Fixed Wireless Access ländlichen Schulen glasfaseräquivalente Geschwindigkeiten bieten könnte.[3]Fundação CPQD, „Tecnologia 5G FWA Leva Conectividade de Alta Velocidade a Escolas em Áreas Rurais do Rio Grande do Norte,” CPQD, cpqd.com.br Claro Argentina aktivierte im November 2025 auch kommerziellen 5G Fixed Wireless Access in Buenos Aires, Córdoba und Provinzhauptstädten.
In Spektrumlizenzen eingebettete Versorgungsverpflichtungen schaffen ein Grundnachfrageniveau für Fixed-Wireless-Access-Dienste. Dies macht das Angebot weniger abhängig von kurzfristigen Verbraucher-Upgrades als Enhanced Mobile Broadband. Es kann auch Standorte verbinden, an denen der Glasfaserausbau schwierig oder kostspielig bleibt. Ländliche Schulen und Gemeinden sind wichtige frühe Anwendungsfälle, da sie öffentliche Konnektivitätsziele mit den Ausbauplänen der Betreiber in Einklang bringen. Die Marktgröße des Marktes für 5G-Dienste in Südamerika für Enhanced Mobile Broadband blieb 2025 die größte, aber Fixed Wireless Access hat einen klareren Weg zu neuen Festkonnektivitätseinnahmen. Anbieter benötigen lokale Distribution, Installationskapazität und geeignete Kundengeräte, um diese Dienste zu skalieren. Die Unterscheidung ist wichtig, da 5G sowohl mobile Kapazitätsbedürfnisse als auch Festbreitbandlücken bedienen kann. Diese breitere Rolle kann den Wert von Netzwerken verbessern, die über dicht besiedelte städtische Gebiete hinaus aufgebaut werden.


Nach Netzwerkarchitektur: Standalone-Netzwerke unterstützen differenzierte Dienste
Nicht-Standalone-5G hielt im Jahr 2025 55,72 % des Umsatzes im Bereich Netzwerkarchitektur, da Betreiber während des frühen Netzwerkausbaus bestehende 4G-Kerne nutzen konnten. Dieser Ansatz reduzierte die kurzfristigen Kosten und ermöglichte schnellere kommerzielle Markteinführungen. Standalone-5G wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 18,16 % wachsen. Es ermöglicht Network Slicing, geringere Latenz und Service-Level-Verpflichtungen, die die Nicht-Standalone-Architektur nicht auf demselben Niveau unterstützen kann. Brasiliens Auktion von 2021 enthielt Standalone-Versorgungsmeilensteine, die den Ausbau in den ursprünglich vom Programm angestrebten Gemeinden vorantrieben. Claro aktivierte 2026 Quality-on-Demand-Network-Slicing für eine große brasilianische Bank. Dieses Beispiel zeigt, wie Standalone-Funktionalität als definierter Geschäftsdienst verkauft werden kann.
TIM und Nokia erweiterten ihr KI-RAN-Programm im März 2026 auf 14 brasilianische Bundesstaaten. Das Projekt deckte 42 % der nationalen Bevölkerung ab und zielte auf 40-prozentige Verbesserungen bei Netzwerkabdeckung und -kapazität ab, während es sich auf 5G Advanced vorbereitete. Diese Investitionen verbinden Netzwerkmodernisierung mit der Vorbereitung auf Unternehmensangebote. Der Marktanteil des Marktes für 5G-Dienste in Südamerika für Nicht-Standalone-Systeme blieb 2025 höher, was ihre praktische Rolle während der ersten Ausbauphasewiederspiegelt. Standalone-Bereitstellung wird wertvoller, wenn Kunden für Zuverlässigkeit, Sicherheit und anwendungsspezifische Netzwerkleistung zahlen. Banken, Fabriken und öffentliche Dienste werden wahrscheinlich wichtige frühe Käufer dieser Fähigkeiten sein. Betreiber müssen technische Upgrades mit Kundenergebnissen verknüpfen, wenn sie Standalone-Netzwerke in nachhaltige Einnahmen umwandeln wollen. Die Architekturentscheidung wird daher eine kommerzielle und eine Infrastrukturentscheidung bleiben.
Nach Frequenzband: Mittelband bildet die regionale Netzwerkbasis
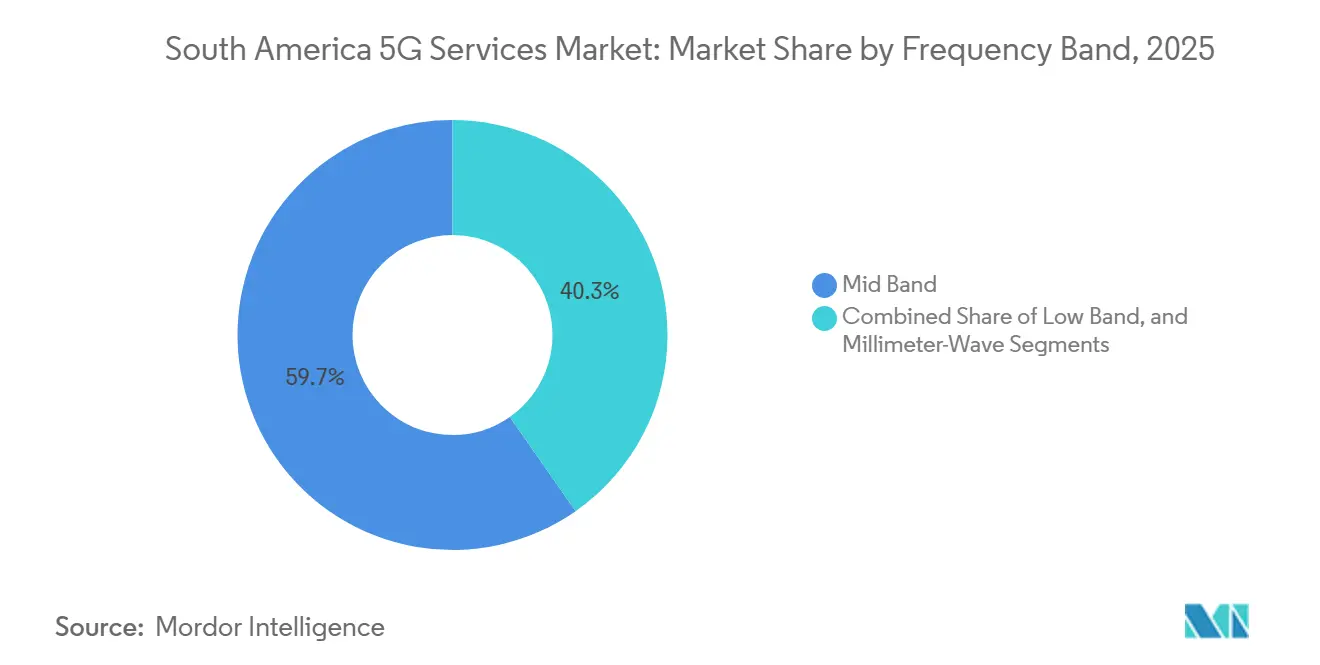
Das Mittelband hielt im Jahr 2025 59,71 % des Umsatzes im Frequenzbandbereich und hatte damit den führenden Marktanteil im Markt für 5G-Dienste in Südamerika unter den verfügbaren Spektrumbereichen. Es bietet eine praktische Balance zwischen Abdeckungsreichweite und Netzwerkkapazität. Diese Balance hat 3,5 GHz zum zentralen Band für viele regionale Bereitstellungen gemacht. Das Niedrigband erweitert die Abdeckung in ländliche Gebiete und verbessert die Indoor-Konnektivität. Sein geringerer Durchsatz begrenzt seine Eignung für einige Hochleistungs-5G-Anwendungen. Millimeterwellen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 18,43 % wachsen. Claro demonstrierte während eines Tests im Jahr 2024 in Brasilien einen 10,4-Gbps-Downlink unter Verwendung von Millimeterwellen- und Mittelband-Aggregation.
Chile vergab bei seiner Auktion 2021 vier 400-MHz-Blöcke im 26-GHz-Band. Diese Bestände können industrielle Netzwerke unterstützen, wenn sich private Bereitstellungen im Bergbau und in der Hafenlogistik entwickeln. Millimeterwellen bleiben auf dicht besiedelte Gebiete wie São Paulo, Santiago und Bogotá konzentriert. Ihre kurze Reichweite erfordert eine engere Netzwerkdichte, was eine flächendeckende Bereitstellung einschränkt. Ihre hohe Kapazität unterstützt jedoch Premium-Dienste an Standorten mit intensivem Datenbedarf. Die Marktgröße des Marktes für 5G-Dienste in Südamerika für das Mittelband bleibt größer, da das Band nationale Abdeckung und reguläre mobile Kapazität unterstützen kann. Millimeterwellen haben eine engere Rolle, können aber für Betreiber mit dedizierten Geschäftskanälen kommerziell wichtig sein. Die langfristige Chance beruht auf der Identifizierung von Standorten, an denen extreme Kapazität einen messbaren betrieblichen Wert hat.
Nach Endnutzerbranche: Fertigung schafft langfristige Vertragsnachfrage
IT und Telekommunikation machten im Jahr 2025 28,23 % des Umsatzes in der Endnutzerbranche aus, unterstützt durch Großhandelskäufe von Infrastruktur und Upgrades der Unternehmenskonnektivität. Diese Kundengruppe bietet einen direkten Weg für Netzwerkdienste und unterstützende Ausrüstung. Fertigung, Energie und Versorgungsunternehmen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 19,04 % wachsen. Private Netzwerkverträge in Stahl, Lebensmittelverarbeitung, Öl und Gas sowie Bergbau unterstützen längere Servicebeziehungen. Gerdaus private 5G-Bereitstellung zeigt, wie industrielle Nutzer die Technologie auf Produktionssysteme und Fahrzeugbetrieb anwenden können. Das Gesundheitswesen entwickelt sich ebenfalls zu einem relevanten Anwendungsfall. Nokias Machbarkeitsnachweis bei Bio-Manguinhos zeigte, dass privates 5G die Verschwendung von mehr als 2 Millionen Impfstoffdosen in einem Produktionszyklus verhindern könnte.
Banken, Finanzdienstleistungen, Versicherungen und regulatorische Technologie haben bereits fortschrittlichere Konnektivitätsdienste übernommen. Claros netzwerkgeschnittener Quality-on-Demand-Dienst für ein brasilianisches Finanzinstitut veranschaulicht diese Nachfrage. Regierung, Verteidigung, Bildung und andere öffentliche Nutzer haben eine andere Nachfragebasis, die mit Sicherheits- und Versorgungsanforderungen verknüpft ist. Brasiliens föderales privates 5G-Sicherheitsnetzwerk unterstützt diese Rolle des öffentlichen Sektors. Automobil- und Einzelhandelsnutzer befinden sich noch in einem früheren Stadium ihres Übernahmezyklus. Lagerverwaltung und Logistik werden wahrscheinlich Einstiegspunkte für diese Sektoren sein. Der Markt für 5G-Dienste in Südamerika kann profitieren, wenn industrielle Nutzer über Pilotprojekte hinausgehen und Netzwerkausgaben mit messbaren betrieblichen Ergebnissen verknüpfen. Dies macht den Endnutzermix vielfältiger als ein reines Verbraucher-Mobilfunkmodell.
Nach Anwendung: Industrie 4.0 macht Konnektivität zu einem Betriebswerkzeug
Kommunikation und Zusammenarbeit hielten im Jahr 2025 24,61 % des Anwendungsumsatzes, unterstützt durch Unified Communications, Videokonferenzen und missionskritische Push-to-Talk-Dienste. Diese Anwendungen adressieren unmittelbare Unternehmenskommunikationsbedürfnisse und stützen sich auf eine relativ etablierte Gerätebasis. Industrie 4.0 wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 17,69 % wachsen. Seine Nachfrage kommt von der Verbindung von Robotik, digitalen Zwillingen und autonom geführten Fahrzeugen mit privaten 5G-Netzwerken. SENAI-SP installierte im August 2025 ein privates Ericsson-Netzwerk in 2 Industrieeinheiten, um Anwendungen für digitale Zwillinge zu validieren.[4]Serviço Nacional de Aprendizagem Industrial de São Paulo, „SENAI-SP,” SENAI-SP, senai.br Diese Arbeit unterstützte den Einsatz von 5G in industriellen Schulungs- und Produktionsumgebungen. Anwendungen für Smart Cities und öffentliche Sicherheit entwickeln sich ebenfalls von Pilotprojekten hin zu einer breiteren Bereitstellung.
Claro, Vivo und TIM installierten im Oktober 2025 vor der COP30 einen gemeinsamen 5G-Turm auf der Ilha do Combu. Das Projekt erweiterte die Konnektivität auf eine Flussgemeinschaft im Amazonasgebiet und demonstrierte eine Infrastruktur-Sharing-Option für die Abdeckung abgelegener Gebiete. Asset-Tracking und intelligentes Gesundheitswesen gewinnen in der Landwirtschaft, im Bergbau und in der grenzüberschreitenden Logistik an Bedeutung. Immersive Medien, Gaming, autonome Fahrzeuge und Fahrzeug-zu-allem-Dienste haben einen längeren Weg zur kommerziellen Skalierung. Ihr Beitrag hängt von einer breiteren Geräteverfügbarkeit und einer stärkeren Straßeninfrastruktur nach 2028 in den meisten Ländern außerhalb Brasiliens und Chiles ab. Kommunikationsanwendungen bieten nach wie vor die größte Marktgröße im Markt für 5G-Dienste in Südamerika in dieser Gruppe. Industrielle Anwendungen können schrittweise speziellere Einnahmen bieten, wo Kunden private Netzwerkinvestitionen rechtfertigen können.
Geografische Analyse
Brasilien hielt im Jahr 2025 59,97 % des Marktanteils im Markt für 5G-Dienste in Südamerika, unterstützt durch einen erheblichen Vorsprung bei Ausbau und Spektrumausführung. Das Land beendete 2025 mit einer 5G-Bevölkerungsabdeckung von 64,94 % in 2.019 Gemeinden. Vivo hatte 21,4 Millionen 5G-Abonnenten, während TIM 1.089 Städte abdeckte und der erste Betreiber in Brasilien wurde, der die Marke von 1.000 Städten überschritt.[5]TIM S.A., „Investor Relations,” TIM, tim.com.br Brasiliens Drei-Betreiber-Struktur hat eine ausgewogenere Spektrumzuweisung und kontinuierliche Netzwerkinvestitionen unterstützt. Die Netzwerkleistung blieb stark, mit 5G-Download-Geschwindigkeiten zwischen 201,9 Mbps und 306,8 Mbps in einem Benchmark vom Januar 2026. Resolution 785 bot auch eine klarere Sichtbarkeit für die zukünftige Spektrumplanung. Dieses politische Umfeld gibt Netzbetreibern eine stärkere Grundlage für mehrjährige Modernisierungsentscheidungen.
Chile wird voraussichtlich bis 2031 mit einem CAGR von 18,83 % wachsen, der schnellsten Rate unter den abgedeckten Ländern. WOM schloss seine Restrukturierung im März 2025 mit 500 Millionen USD an neuen Investitionen und einer Schuldenreduzierung von mehr als 650 Millionen USD ab. Millicom und NJJ schlossen die Übernahme von Telefónica Chile im Februar 2026 ab. Entel verpflichtete sich 2025 zu 640 Millionen USD für Chile und Peru, darunter 280,2 Millionen USD für die Stärkung des Mobilfunknetzes und die 5G-Expansion. Diese Veränderungen brachten neues Kapital und neue Eigentümerschaft in ein Land mit einer bedeutenden 5G-Standortbasis. Kolumbien gewann nach der vollständigen Konsolidierung von Coltel durch Millicom im April 2026 ebenfalls eine stärkere Investitionsplattform. Das Unternehmen plante 1.000 neue Standorte über 12–18 Monate, obwohl seine 5G-Verfügbarkeit von 1,6 % im dritten Quartal 2025 die noch verbleibende Distanz zur breiten kommerziellen Abdeckung zeigte.
Peru, Argentinien und der Rest Südamerikas bilden die nächste Ausbaugrenze. Perus 4 Inhaber von 3,5-GHz-Konzessionen haben Verpflichtungen zur Anbindung von Schulen, Universitäten und Krankenhäusern. Entel investierte 2025 208,4 Millionen USD in Peru, darunter 173,1 Millionen USD für die 4G- und 5G-Expansion in 9 Regionen. Argentiniens 5G-Verfügbarkeit von 3,0 % im dritten Quartal 2025 spiegelte verzögerte Spektrumvergaben wider. Die Abschaltung von 2G- und 3G-Netzwerken kann Sub-GHz-Spektrum für die zukünftige Wiederverwendung freigeben. Ecuador begann im Dezember 2024 mit dem kommerziellen 5G-Betrieb, Paraguay folgte im Dezember 2025 mit einer anfänglichen Investition von 35 Millionen USD, und Bolivien startete seinen Spektrumvergabeprozess im Jahr 2026. Diese Entwicklungen erweitern den adressierbaren Markt für 5G-Dienste in Südamerika und schaffen frühere Einstiegsmöglichkeiten für Infrastruktur- und Managed-Service-Anbieter.
Wettbewerbslandschaft
Der Markt für 5G-Dienste in Südamerika ist mäßig konzentriert auf Telefónica, América Móvil, TIM, Millicom und Entel, die viele der Spektrum- und Abonnentenpositionen der Region halten. Ihre Strategien unterscheiden sich, da jeder Betreiber mit unterschiedlichen Marktstrukturen, Versorgungsbedürfnissen und Kapitalbeschränkungen konfrontiert ist. TIM Brasil erweiterte seine KI-RAN-Partnerschaft mit Nokia im März 2026 auf 14 Bundesstaaten, um Abdeckung und Kapazität zu verbessern und sich auf 5G Advanced vorzubereiten. Claro Brazil verfolgte einen selektiveren Ansatz, indem es Investitionsrenditen gegenüber einer flächendeckenden nationalen Abdeckung priorisierte. América Móvil hielt 2025 globale Investitionsausgaben von 7 Milliarden USD aufrecht und deutete an, dass dieses Niveau 2026 fortgesetzt werden würde. Brasilien, Kolumbien und Argentinien waren wichtige Ziele für seine 5G-Investitionspläne. Diese Entscheidungen zeigen, dass der regionale Wettbewerb durch Netzwerkqualität, finanzielle Disziplin und die Fähigkeit zur Entwicklung von Geschäftsdiensten angetrieben wird.
Millicoms Übernahmen von Telefónica Colombia und Telefónica Chile im Jahr 2026 waren eine bedeutende Wettbewerbsveränderung. Die Transaktionen stärkten die Präsenz des Unternehmens in 2 Märkten, in denen eine begrenztere Investitionskapazität den Netzwerkausbau verzögert hatte.[6]Millicom International Cellular S.A., „Press Releases,” Millicom, millicom.com Lieferantenbeziehungen sind ebenfalls wichtig, da sie die Geschwindigkeit des Technologieeinsatzes in mehreren Ländern beeinflussen. Nokia hat Positionen bei TIM und Vivo in Brasilien, Entel in Chile, Claro in Kolumbien und Claro in Paraguay. Diese Beziehungen können konsistente Ausbaummethoden unterstützen, wenn Betreiber erweitern oder erworbene Netzwerke integrieren. Betreiber müssen jedoch jeden Netzwerkplan an lokale Spektrumbedingungen und Versorgungsverpflichtungen anpassen. Das Wettbewerbsumfeld wird in ausgewählten Ländern konzentrierter, behält aber mehrere etablierte regionale Anbieter bei.
Private Netzwerkarbeit schafft eine separate Wettbewerbsebene jenseits öffentlicher Netzwerkinvestitionen. Ericsson-Bereitstellungen bei SENAI-SP und Nestlés Werk in Caçapava demonstrieren Möglichkeiten in der industriellen Konnektivität. Winity Telecoms Ausstieg aus dem 700-MHz-Neutral-Host-Modell reduzierte eine mögliche Kostenteilungsroute für die ländliche Abdeckung. Zukünftige Großhandelseinsteiger müssen Spektrumverpflichtungen nach ANATELs Durchsetzungsmaßnahme von 2026 genau einhalten. Chiles industrielles Millimeterwellen-Spektrum, Perus Gebiete mit Versorgungsverpflichtungen und Brasiliens ländliche Fixed-Wireless-Access-Programme bleiben Bereiche mit geringerer Wettbewerbsintensität. Brisanet und andere regionale Anbieter können im Nordosten Brasiliens durch lokale Distribution und kostengünstigere Betriebsabläufe konkurrieren. Die Branche der 5G-Dienste in Südamerika wird weiterhin Betreiber belohnen, die Netzwerkinvestitionen auf spezifische Kunden- und geografische Bedürfnisse abstimmen.
Marktführer der 5G-Dienste in Südamerika
Telefónica, S.A.
América Móvil, S.A.B. de C.V.
TIM S.A.
Millicom International Cellular S.A.
Entel S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Anatel setzte seine regulatorischen Durchsetzungsaktivitäten in Brasilien fort; die spezifische Behauptung einer abgeschlossenen Sanktion gegen Winity Telecom für seine 700-MHz-Verpflichtungen konnte nicht unabhängig verifiziert werden und sollte bis zu einer primären Anatel-Entscheidung entfernt werden.
- Mai 2026: Millicom skizzierte seinen Netzwerkausbauplan für Kolumbien mit dem Ziel einer vierfachen Steigerung der 5G-Abdeckung im Jahr 2026 und der Bereitstellung von mehr als 1.000 neuen Standorten in den folgenden 18–24 Monaten.
- April 2026: Millicom erwarb den verbleibenden 32,5-%-Anteil an Colombia Telecomunicaciones (Coltel), der zuvor von La Nación gehalten wurde, und schloss damit seine Übernahme und Konsolidierung von Coltel ab.
- März 2026: Nokia erweiterte seine KI-fähige 5G-Partnerschaft mit TIM Brasil auf 14 weitere brasilianische Bundesstaaten und deckte damit etwa 42 % der Bevölkerung des Landes ab.


Berichtsumfang des Marktes für 5G-Dienste in Südamerika
Der Bericht über den Markt für 5G-Dienste in Südamerika ist segmentiert nach Dienstleistungstyp (Enhanced Mobile Broadband, Ultra-zuverlässige Kommunikation mit geringer Latenz, massive maschinentypische Kommunikation, Fixed Wireless Access), Netzwerkarchitektur (Nicht-Standalone-5G, Standalone-5G), Frequenzband (Niedrigband, Mittelband, Millimeterwellen), Endnutzerbranche (IT und Telekommunikation, Automobil, Mobilität und Transport, Fertigung, Energie und Versorgungsunternehmen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen, Versicherungen und regulatorische Technologie, Einzelhandel, Medien und E-Commerce, Regierung, Verteidigung, Bildung und öffentlicher Sektor, sonstige Branchen), Anwendung (Kommunikation und Zusammenarbeit, Asset-Tracking, Smart Cities, Smart Buildings, autonome Fahrzeuge und Fahrzeug-zu-allem, intelligentes Gesundheitswesen, Industrie 4.0, intelligente Versorgungsunternehmen, immersive Medien und Gaming, öffentliche Sicherheit und missionskritische Kommunikation) sowie Geografie (Brasilien, Argentinien, Chile, Kolumbien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Enhanced Mobile Broadband |
| Ultra-zuverlässige Kommunikation mit geringer Latenz |
| Massive maschinentypische Kommunikation |
| Fixed Wireless Access |
| Nicht-Standalone-5G |
| Standalone-5G |
| Niedrigband |
| Mittelband |
| Millimeterwellen |
| IT und Telekommunikation |
| Automobil, Mobilität und Transport |
| Fertigung, Energie und Versorgungsunternehmen |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen, Versicherungen und regulatorische Technologie |
| Einzelhandel, Medien und E-Commerce |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Kommunikation und Zusammenarbeit |
| Asset-Tracking |
| Smart Cities |
| Smart Buildings |
| Autonome Fahrzeuge und Fahrzeug-zu-allem |
| Intelligentes Gesundheitswesen |
| Industrie 4.0 |
| Intelligente Versorgungsunternehmen |
| Immersive Medien und Gaming |
| Öffentliche Sicherheit und missionskritische Kommunikation |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Dienstleistungstyp | Enhanced Mobile Broadband |
| Ultra-zuverlässige Kommunikation mit geringer Latenz | |
| Massive maschinentypische Kommunikation | |
| Fixed Wireless Access | |
| Nach Netzwerkarchitektur | Nicht-Standalone-5G |
| Standalone-5G | |
| Nach Frequenzband | Niedrigband |
| Mittelband | |
| Millimeterwellen | |
| Nach Endnutzerbranche | IT und Telekommunikation |
| Automobil, Mobilität und Transport | |
| Fertigung, Energie und Versorgungsunternehmen | |
| Gesundheitswesen und Biowissenschaften | |
| Banken, Finanzdienstleistungen, Versicherungen und regulatorische Technologie | |
| Einzelhandel, Medien und E-Commerce | |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor | |
| Sonstige Endnutzerbranchen | |
| Nach Anwendung | Kommunikation und Zusammenarbeit |
| Asset-Tracking | |
| Smart Cities | |
| Smart Buildings | |
| Autonome Fahrzeuge und Fahrzeug-zu-allem | |
| Intelligentes Gesundheitswesen | |
| Industrie 4.0 | |
| Intelligente Versorgungsunternehmen | |
| Immersive Medien und Gaming | |
| Öffentliche Sicherheit und missionskritische Kommunikation | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 5G-Dienste in Südamerika?
Der Markt für 5G-Dienste in Südamerika wird im Jahr 2026 auf 5,13 Milliarden USD geschätzt und soll bis 2031 einen Wert von 11,34 Milliarden USD erreichen, bei einem CAGR von 17,19 %. Der Ausblick spiegelt eine steigende Nachfrage nach mobilen Daten und eine breitere Unternehmensübernahme privater Netzwerkdienste in der gesamten Region wider.
Welches südamerikanische Land führt bei 5G-Diensten?
Brasilien führte die Region im Jahr 2025 mit einem Umsatzanteil von 59,97 % an, unterstützt durch frühere Spektrumvergaben und einen breiten Netzwerkausbau. Es erreichte bis Ende dieses Jahres eine Bevölkerungsabdeckung von 64,94 % in 2.019 Gemeinden.
Welcher 5G-Dienst expandiert in Südamerika am schnellsten?
Fixed Wireless Access wird voraussichtlich bis 2031 mit einem CAGR von 17,93 % wachsen, unterstützt durch den Bedarf an ländlicher Konnektivität und Lizenzverpflichtungen. Es bietet Betreibern eine praktische Option, wo der Glasfaserausbau schwierig, langsam oder unwirtschaftlich ist.
Warum setzen Unternehmen auf private 5G-Netzwerke?
Hersteller, Bergbauunternehmen und Logistikdienstleister nutzen privates 5G für Automatisierung, digitale Zwillinge, vernetzte Geräte und zuverlässige Kommunikation mit geringer Latenz. Diese Anwendungen sind am wertvollsten, wenn Konnektivität eine definierte Produktions-, Sicherheits- oder Betriebsanforderung unterstützt.
Was verlangsamt den 5G-Ausbau in Südamerika?
Hohe Kapitalanforderungen, verzögerte Spektrumzuweisung, Wirtschaftlichkeit ländlicher Standorte und begrenzte Standalone-5G-Monetarisierung können Netzwerkinvestitionen verlangsamen. Betreiber reagieren darauf, indem sie Standorte mit höherer Rendite und Geschäftsfälle mit klarerer Kundennachfrage priorisieren.
Welche Unternehmensnutzer werden 5G voraussichtlich am schnellsten übernehmen?
Fertigung, Energie und Versorgungsunternehmen werden voraussichtlich bis 2031 mit einem CAGR von 19,04 % wachsen, angetrieben durch industrielle private Netzwerkverträge. Stahl, Lebensmittelverarbeitung, Bergbau und Energiebetriebe gehören zu den Sektoren, die 5G-Dienste mit Automatisierung und vernetzten Geräten verknüpfen.
Seite zuletzt aktualisiert am:



