
南米5Gサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.33 十億米ドル |
| 市場規模 (2026) | 5.13 十億米ドル |
| 市場規模 (2031) | 11.34 十億米ドル |
| Growth Rate (2026 - 2031) | 17.19 % |
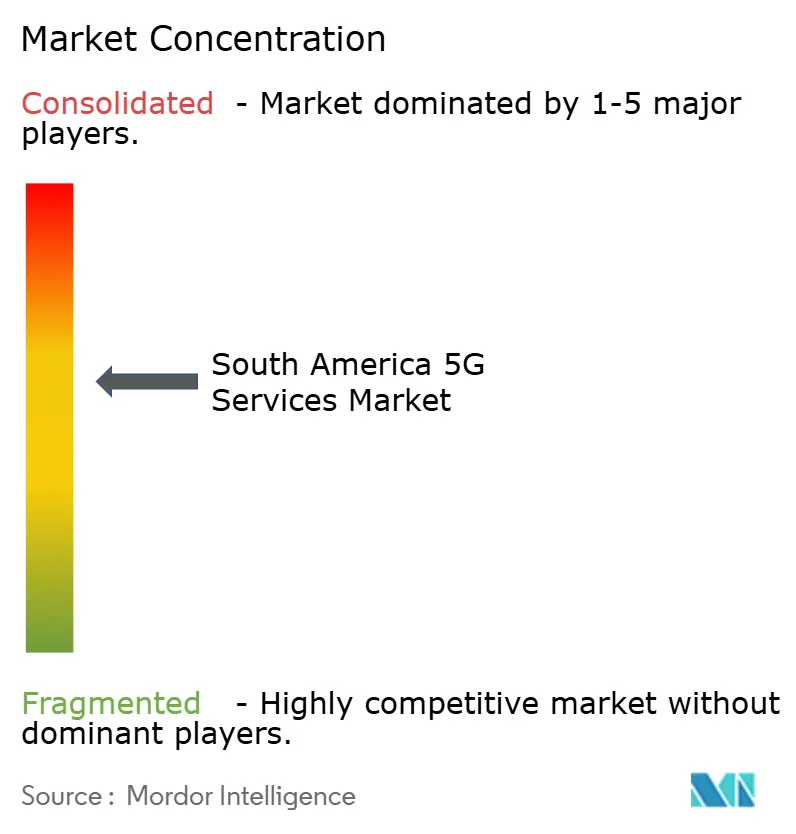
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米5Gサービス市場分析
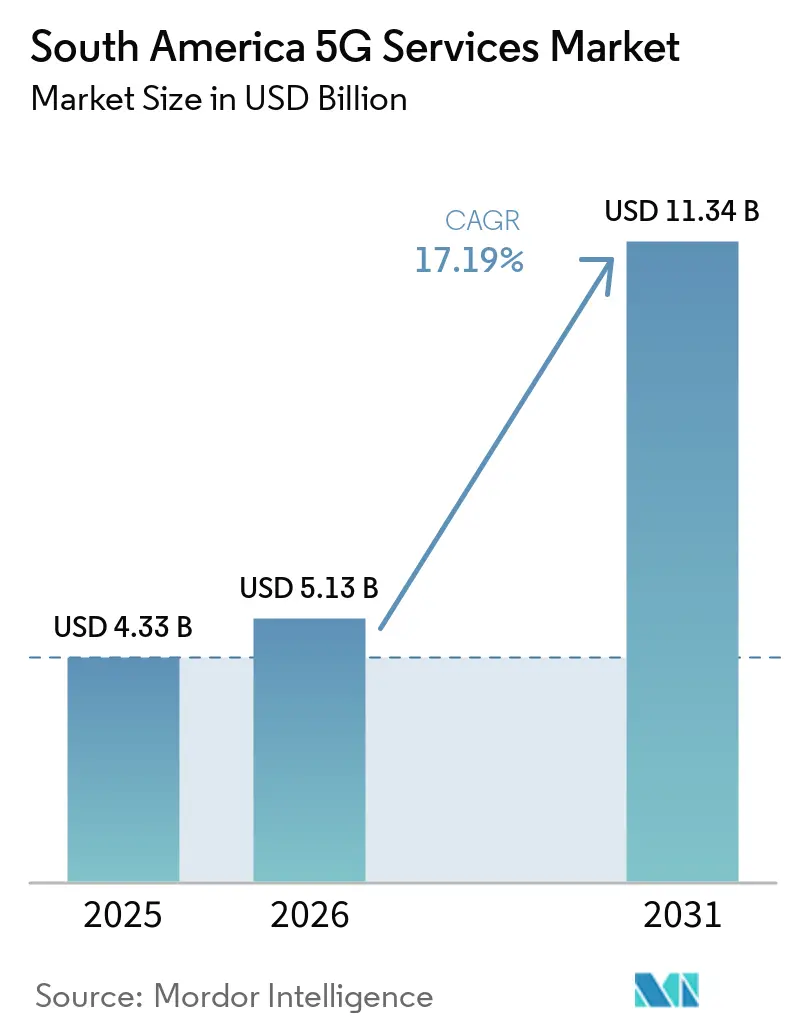
南米5Gサービス市場規模は2025年に43.3億米ドル(4.33 ビリオン 米ドル)と評価され、2026年の51.3億米ドル(5.13 ビリオン 米ドル)から2031年には113.4億米ドル(11.34 ビリオン 米ドル)に達すると推定され、予測期間(2026年~2031年)のCAGRは17.19%です。
ブラジルは、2021年のスペクトラム手続きがローバンド、ミッドバンド、高周波数帯域の同時利用を支援したとにより、この期間において地域内で最も広範な5Gフットプリントを持って参入しました。スマートフォンのデータ利用の増加により、新たなネットワーク容量はオプションのプレミアムアップグレードではなく不可欠なものとなっています。企業の購買担当者も、プライベートネットワーク、産業オートメーション、セキュアな業務向けに長期サービス契約を締結しています。通信事業者は、固定無線アクセス、スタンドアロン機能、ビジネス接続性など、収益がより明確な場所やサービスに資本を集中させています。したがって、南米5Gサービス市場には拡大の余地がありますが、農村部の経済性、不均一なスペクトラム政策、プレミアムサービスの収益化に関する制約が引き続き展開の選択に影響を与えるでしょう。
主要レポートのポイント
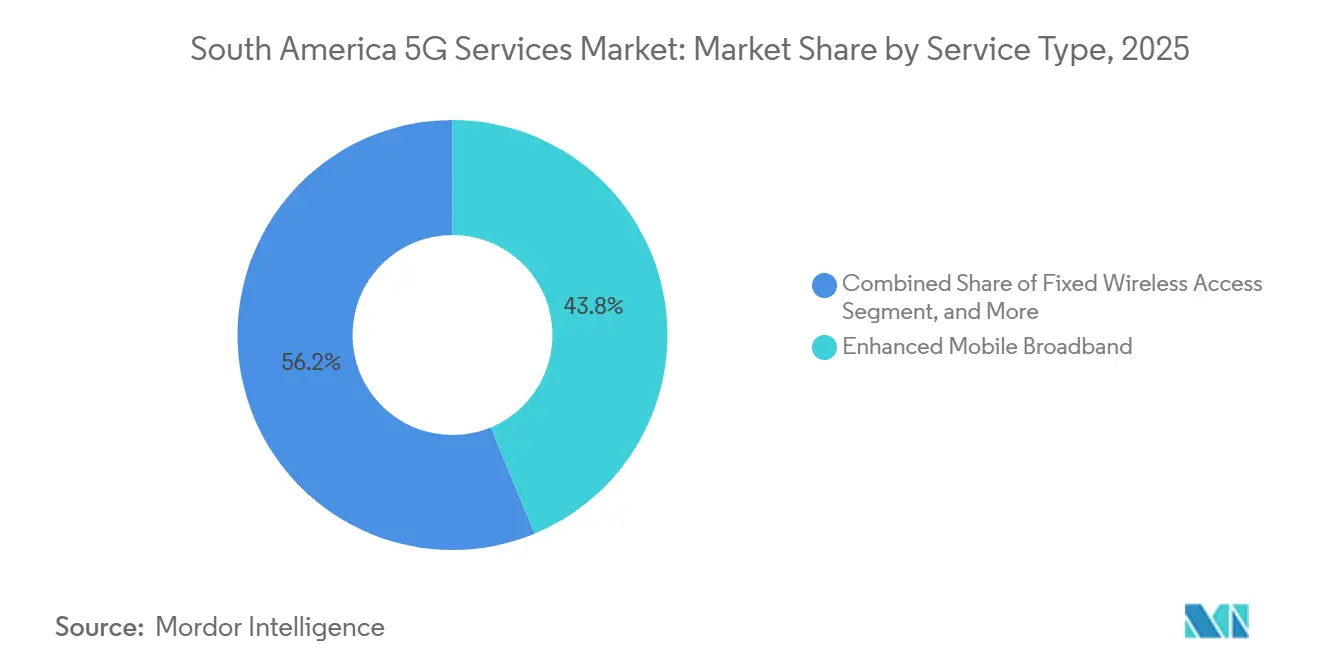
- サービスタイプ別では、拡張モバイルブロードバンドが2025年の南米5Gサービス市場収益の43.76%を占め、固定無線アクセスは2031年にかけてCAGR 17.93%で拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアロン5Gが2025年の南米5Gサービス市場収益の55.72%を占め、スタンドアロン5Gは2031年にかけてCAGR 18.16%で拡大する見込みです。
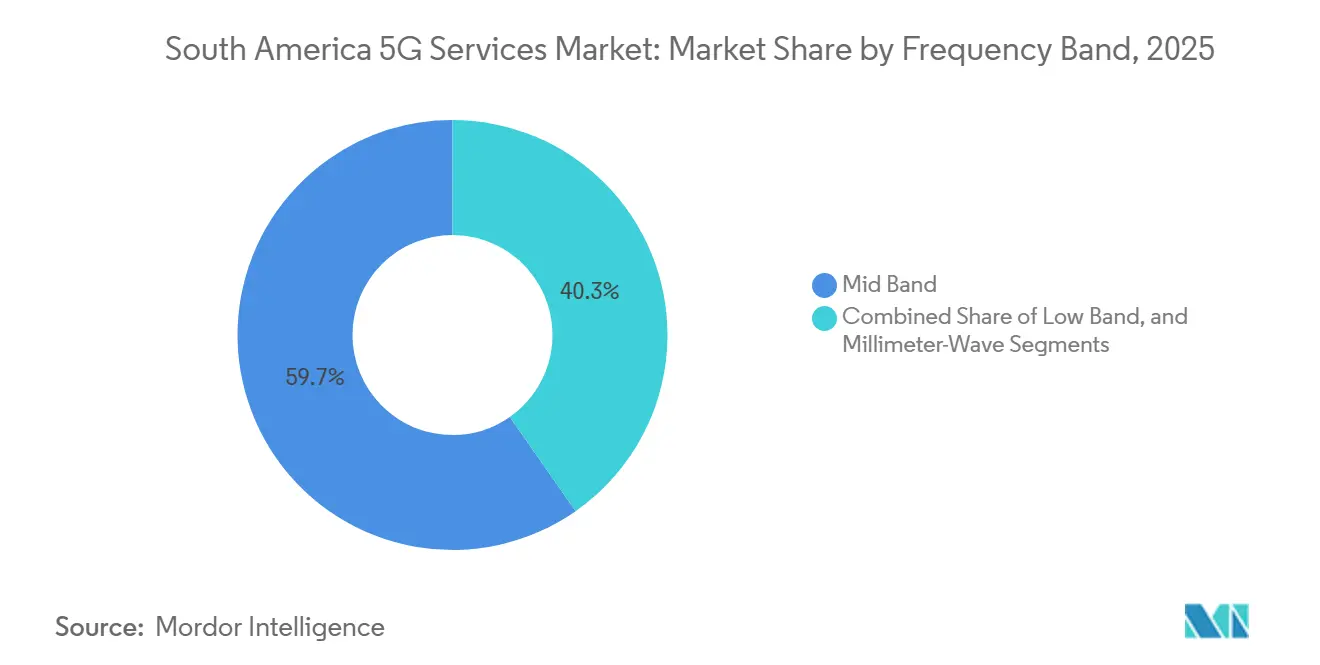
- 周波数帯域別では、ミッドバンドが2025年収益の59.71%を占め、ミリ波は2031年にかけてCAGR 18.43%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年収益の28.23%を占め、製造業、エネルギー、公益事業は2031年にかけてCAGR 19.04%で拡大する見込みです。
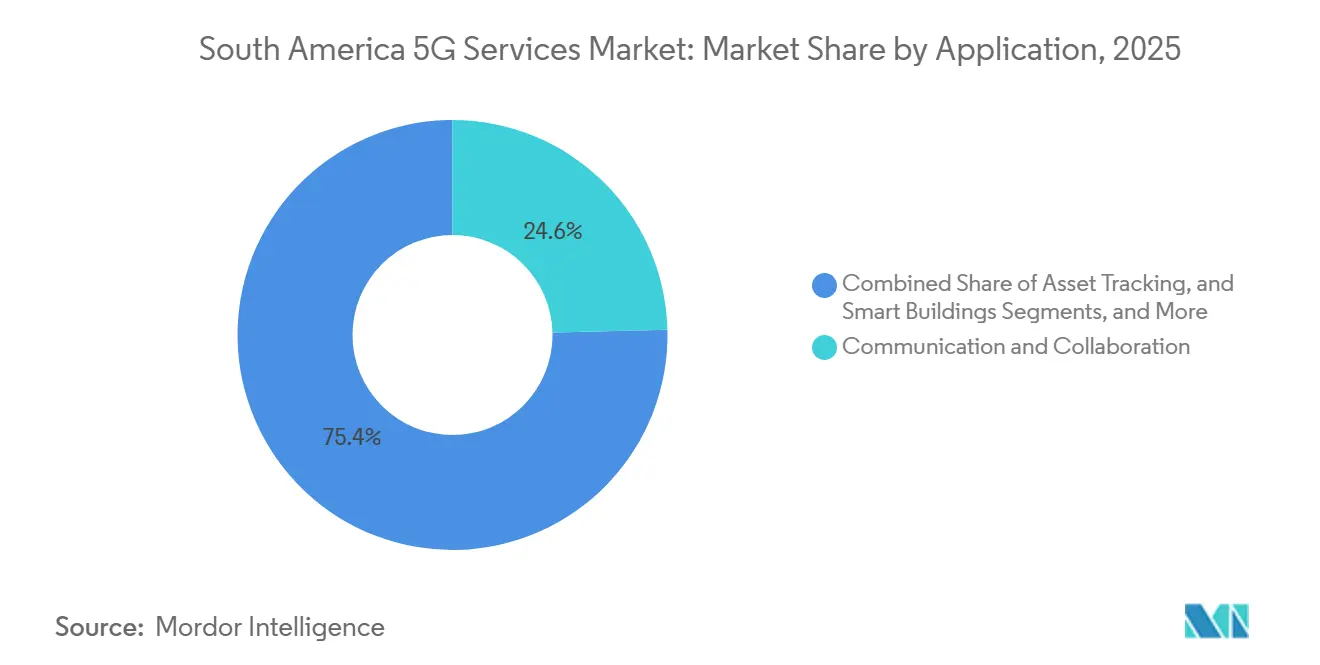
- アプリケーション別では、コミュニケーションおよびコラボレーションが2025年収益の24.61%を占め、インダストリー4.0は2031年にかけてCAGR 17.69%で拡大する見込みです。
- 地域別では、ブラジルが2025年の南米5Gサービス市場シェアの59.97%を占め、チリは2031年にかけてCAGR 18.83%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米5Gサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| モバイルデータトラフィックの爆発的増加 | +4.8% | ブラジル、チリ、コロンビア、アルゼンチン、ペルー | 短期(2年以内) |
| 拡張モバイルブロードバンドサービスへの需要増加 | +3.2% | ブラジル、チリ、コロンビア | 短期(2年以内) |
| 企業のデジタルトランスフォーメーションユースケース | +2.9% | ブラジル、チリ、コロンビア、ペルー | 中期(2〜4年) |
| 政府によるスペクトラム解放とカバレッジ推進施策 | +2.4% | ブラジル、チリ、ペルー、コロンビア、アルゼンチン | 中期(2〜4年) |
| 産業用およびローカルライセンス帯域におけるプライベート5G導入 | +2.0% | ブラジル、チリ | 中期(2〜4年) |
| ネットワークスライシングとサービスレベルアグリーメントの収益化 | +1.4% | ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルデータトラフィックの爆発的増加
南米の5G投資サイクルは、旧来のネットワークの容量を超えるデータ利用によって牽引されています。エリクソンは、ラテンアメリカにおけるアクティブスマートフォン1台あたりの月間平均トラフィックが、動画、クラウドゲーミング、ショートフォームコンテンに牽引され、2025年の15GBから2031年には32GBへとCAGR 14%で増加すると予測しました。[1]エリクソン、「モバイルトラフィック予測」、エリクソン、ericsson.com ブラジルでは即時の圧力が顕在化しており、2025年にはすべての州で5G加入者が二桁成長を記録しました。それでも、5Gはブラジルのモバイル回線の21.5%にとどまり、人口カバレッジは64.94%に達しており、4Gネットワーク上に相当量のトラフィックが残っています。カバレッジと普及率のこの差は、容量への支出が加入者の完全な収益化に先行し得ることを意味します。南米5Gサービス市場は、ネットワーク性能に敏感な業務を持つ企業顧客に対して信頼性の高い低遅延容量を販売する通信事業者から恩恵を受けます。
拡張モバイルブロードバンドサービスへの需要増加
拡張モバイルブロードバンドは、対応デバイスの最も広いインストールベースにサービスを提供するため、主導的な地位を維持しました。2025年のサービス収益の43.76%というシェアは、完全に成熟した5G消費者基盤ではなく、4Gからの継続的な移行を反映しています。Telefónica Brasilは2025年第3四半期に2,140万人の5G加入者を報告し、モバイルの1ユーザーあたり平均収益は3.9%増加してBRL 31.5(米ドル5.5)となりました。この実績は、接続数の追加のみに基づく戦略ではなく、価値重視のアプローチを支持するものでした。ClaroのブラジルにおけるCAGR 10.4 Gbpsの5G Advancedミリ波トライアルは、より高速なサービス層が将来のプレミアムオファーをどのように支援できるかを示しました。チリ、コロンビア、ペルーは消費者普及サイクルの初期段階にあり、需要が増加する前にスペクトラムを確保し商業的なオファーを準備する動機を通信事業者に与えています。
企業のデジタルトランスフォーメーションユースケース
企業向け展開は、従来のモバイルプランよりも長期のサービス契約を生み出しています。GerdauのOuro Branco製鉄所は、南米最大の専用産業用プライベート5Gネットワークを設置し、830万m²以上を4.8 Gbpsの容量でカバーしました。このネットワークは、工場運営に連携した自律走行車、デジタルツイン、接続機器、人工知能アプリケーションをサポートしています。これらの用途により、遅延、信頼性、セキュリティは技術的な特徴ではなく商業的な要件となっています。ブラジルのMetaIndústriaプログラムは、デジタル化された工業企業の90%のデジタルトランスフォーメーションを目標とし、この需要パイプラインに対する公的支援を提供しています。南米5Gサービス市場は、通信事業者が製造業者、鉱山会社、物流プロバイダー向けに専門的な販売チャネルを開発する場合、より持続的な収益を獲得できます。
政府によるスペクトラム解放とカバレッジ推進施策
規制上の決定は、5Gネットワーク投資のペースと場所に直接影響を与えます。2025年12月に署名された決議785は、850 MHz、2.3 GHz、2.5 GHz、3.5 GHz帯域に関するブラジルのスペクトラムオークションロードマップを設定しました。ペルーでは、Bitel、Claro、Entel、Integrateleが2024年12月に学校、大学、病院向けのインフラコミットメントを伴う3.5 GHz譲渡契約に署名しました。チリも2025年末に3回目の3.5 GHzオークションについて協議し、事業者あたり105 MHzの上限を提案しまし。ブラジルの以前のオークション義務は、2025年末までに2,019の自治体への5G展開を支援しました。この実績は、明確なカバレッジ義務が、商業的需要だけでは早期展開を正当化できない可能性がある広大な地域にわたって南米5Gサービス市場を支援できることを示しています。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い展開コストと長い投資回収期間 | -1.8% | ブラジル、チリ、コロンビア、アルゼンチン | 短期(2年以内) |
| 断片的かつ遅延したスペクトラム政策 | -1.2% | アルゼンチン、コロンビア、ペルー、南米その他 | 中期(2〜4年) |
| 農村部のサイト経済性と不安定な電力供給 | -0.9% | ブラジル、ペルー、コロンビア、南米その他 | 長期(4年以上) |
| プレミアム接続を超えたスタンドアロン5Gの収益化の限界 | -0.7% | 地域全体、特にブラジルで顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い展開コストと長い投資回収期間
5Gの展開は依然として資本集約的であるため、通信事業者はプロジェクトをより慎重に選択しています。TIM Brasilは、5Gの近代化とB2BおよびIoTサービスのために2026年の設備投資として44億BRLから46億BRL(8億3,500万米ドルから8億7,500万米ドル)を計画しました。Claro Brazilは2026年2月、全国カバレッジを主張するためだけにすべての都市に5Gアンテナを設置しないと表明しました。この立場は、各展開場所からの収益に焦点を当てたものです。Winity Telecomのスペクトラム譲渡の返還は、農村部のコスト共有を支援できた可能性のある中立ホストメカニズムを排除しました。ANATELの2026年8月の制裁決定は、将来のインフラ共有取り決めが直面するコンプライアンスリスクを強化しました。[2]国家電気通信庁、「ニュース」、国家電気通信庁、anatel.gov.br
断片的かつ遅延したスペクトラム政策
アルゼンチンとコロンビアは、スペクトラム割り当ての遅延がサービス提供をどのように妨げるかを示しています。2025年第3四半期において、アルゼンチンのアクティブユーザーにおける5G利用可能率は3.0%、コロンビアでは1.6%であったのに対し、ブラジルでは38.5%でした。アルゼンチンの規制当局は2025年末においても、オークション日程を確認することなく、より動的なスペクトラム割り当て方法を検討していました。この不確実性は、通信事業者がネットワーク投資とデバイスマーケティングを計画する能力を制限します。Millicomは、スタンドアロン事業者が独自に5G展開に資金を調達できないと判断した後、2026年4月にColtelの統合を完了しました。統合により投資ケースが改善される可能性がありますが、遅延した政策と限られた財務能力は、相当な未充足需要を抱える国々において南米5Gサービス市場を依然として減速させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:固定無線アクセスが5Gの役割を拡大
拡張モバイルブロードバンドは、広範なデバイスベースと長い商業的歴史に支えられ、南米5Gサービス市場における2025年のサービス収益の43.76%を占めました。これは、モバイルユーザーが4G接続から5Gプランへと移行する主要なサービスであり続けています。超高信頼低遅延通信と大規模マシンタイプ通信は、開発の初期段階にとどまっています。これらの需要は、鉱業、農業、製造業、物におけるプライベートネットワークと接続センサーにより密接に結びついています。固定無線アクセスは2026年から2031年にかけてCAGR 17.93%で拡大する見込みです。その成長は、2025年7月のブラジル政府の概念実証によって支援されており、5G固定無線アクセスが農村部の学校に光ファイバー同等の速度を提供できることが確認されました。[3]Fundação CPQD、「5G FWA技術がリオグランデドノルテ州の農村地域の学校に高速接続をもたらす」、CPQD、cpqd.com.br Claro Argentinaも2025年11月にブエノスアイレス、コルドバ、および地方の州都で商業用5G固定無線アクセスを開始しました。
スペクトラムライセンスに組み込まれたカバレッジ義務は、固定無線アクセスサービスの基本的な需要水準を生み出します。これにより、このサービスは拡張モバイルブロードバンドよりも短期的な消費者アップグレードへの依存度が低くなります。また、光ファイバーの展開が困難またはコスト高な場所にも接続できます。農村部の学校やコミュニティは、公共の接続目標と通信事業者の展開計画を一致させるため、重要な初期ユースケースです。南米5Gサービス市場規模において拡張モバイルブロードバンドは2025年も最大でしたが、固定無線アクセスは新たな固定接続収益へのより明確な経路を持っています。プロバイダーは、これらのサービスを拡大するために、ローカル流通、設置能力、および適切な顧客機器が必要になります。5Gがモバイル容量ニーズと固定ブロードバンドのギャップの両方に対応できるため、この区別は重要です。この広範な役割は、密集した都市部を超えて構築されたネットワークの価値を向上させることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


ネットワークアーキテクチャ別:スタンドアロンネットワークが差別化されたサービスを支援
ノンスタンドアロン5Gは、通信事業者が初期のネットワーク展開時に既存の4Gコアを使用できたため、2025年のネットワークアーキテクチャ収益の55.72%を占めました。このアプローチにより、短期コストが削減され、より迅速な商業ローンチが可能になりました。スタンドアロン5Gは2026年から2031年にかけてCAGR 18.16%で拡大する見込みです。スタンドアロン5Gは、ノンスタンドアロンアーキテクチャが同レベルでは対応できないネットワークスライシング、低遅延、サービスレベルコミットメントを可能にします。ブラジルの2021年オークションには、プログラムが当初対象とした自治体全体への展開を促進したスタンドアロンカバレッジのマイルストーンが含まれていました。Claroは2026年にブラジルの大手銀行向けにオンデマンド品質のネットワークスライシングを開始しました。この例は、スタンドアロン機能が定義されたビジネスサービスとして販売できることを示しています。
TIMとNokiaは2026年3月にAI-RANプログラムをブラジルの14州に拡大しました。このプロジェクトは国内人口の42%をカバーし、ネットワークカバレッジと容量の40%改善を目標とし、5G Advancedへの準備を進めました。これらの投資は、ネットワーク近代化と企業向けオファーの準備を組み合わせています。ノンスタンドアロンシステムの南米5Gサービス市場シェアは2025年も高く、最初の展開フェーズにおける実際の役割を反映しています。スタンドアロン展開は、顧客が信頼性、セキュリティ、アプリケーション固有のネットワーク性能に対して料金を支払う場合により価値が高まります。銀行、工場、公共サービスは、これらの機能の重要な初期購入者となる可能性があります。通信事業者は、スタンドアロンネットワークを持続的な収益に転換するために、技術的なアップグレードを顧客の成果に結びつける必要があります。したがって、アーキテクチャの選択はインフラだけでなく商業的な決定でもあり続けるでしょう。
周波数帯域別:ミッドバンドが地域ネットワークの基盤を提供
ミッドバンドは2025年の周波数帯域収益の59.71%を占め、利用可能なスペクトラム範囲の中で南米5Gサービス市場シェアをリードしました。カバレッジ範囲とネットワーク容量の間で実用的なバランスを提供します。このバランスにより、3.5 GHzは多くの地域展開の中心的な帯域となっています。ローバンドはカバレッジを農村部に拡大し、屋内接続性を向上させます。スループットが低いため、一部の高性能5Gアプリケーションへの適合性が制限されます。ミリ波は2026年から2031年にかけてCAGR 18.43%で拡大する見込みです。Claroは2024年のトライアルでブラジルにおいてミリ波とミッドバンドの集約を使用して10.4 Gbpsのダウンリンクを実証しました。
チリは2021年のオークションで26 GHz帯域に4つの400 MHzブロックを割り当てました。これらの保有は、鉱業や港湾物流でプライベート展開が発展するにつれて産業ネットワークを支援できます。ミリ波はサンパウロ、サンティアゴ、ボゴタなどの密集した地域に集中しています。その短い到達距離はより密なネットワーク間隔を必要とし、広域展開を制限します。しかし、その高い容量は集中的なデータニーズを持つ場所でのプレミアムサービスをサポートします。ミッドバンドの南米5Gサービス市場規模は、この帯域が全国カバレッジと主流のモバイル容量をサポートできるため、依然として大きいです。ミリ波はより限定的な役割を持ちますが、専用のビジネスチャネルを持つ通信事業者にとって商業的に重要になり得ます。長期的な機会は、極端な容量が測定可能な運用価値を持つサイトを特定することにかかっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:製造業が長期契約需要を追加
ITおよび通信は、卸売インフラ購入と企業接続アップグレードに支えられ、2025年のエンドユーザー産業収益の28.23%を占めました。この顧客グループはネットワークサービスと支援機器への直接的な経路を提供します。製造業、エネルギー、公益事業は2026年から2031年にかけてCAGR 19.04%で拡大する見込みです。鉄鋼、食品加工、石油・ガス、鉱業におけるプライベートネットワーク契約は、より長いサービス関係を支援します。Gerdauのプライベート5G展開は、産業ユーザーが生産システムと車両運用にこの技術をどのように適用できるかを示しています。ヘルスケアも関連するユースケースとして発展しています。Bio-ManguinhosにおけるNokiaの概念実証は、プライベート5Gが生産サイクルで200万回分以上の免疫剤の廃棄を防ぐことができることを示しました。
銀行、金融サービス、保険、規制技術はすでにより高度な接続サービスを採用しています。ブラジルの金融機関向けのClaroのネットワークスライシングによるオンデマンド品質サービスはこの需要を示しています。政府、防衛、教育、その他の公共ユーザーは、セキュリティとカバレッジ要件に結びついた異なる需要基盤を持っています。ブラジルの連邦プライベート5Gセキュリティネットワークはこの公共部門の役割を支援しています。自動車および小売ユーザーは普及サイクルの初期段階にあります。倉庫管理と物流はこれらのセクターの参入ポイントとなる可能性があります。産業ユーザーがパイロットを超えてネットワーク支出を測定可能な運用結果に結びつけるにつれて、南米5Gサービス市場は恩恵を受けることができます。これにより、エンドユーザーの組み合わせは消費者モバイルモデルだけよりも多様になります。
アプリケーション別:インダストリー4.0が接続性を運用ツールに転換
コミュニケーションおよびコラボレーションは、統合コミュニケーション、ビデオ会議、ミッションクリティカルなプッシュトゥトークサービスに支えられ、2025年のアプリケーション収益の24.61%を占めました。これらの用途は即時の企業コミュニケーションニーズに対応し、比較的確立されたデバイスベースに依存しています。インダストリー4.0は2026年から2031年にかけてCAGR 17.69%で拡大する見込みです。その需要は、ロボティクス、デジタルツイン、自律走行搬送車のプライベート5Gネットワークへの接続から生まれます。SENAI-SPは2025年8月に2つの産業ユニットにエリクソンのプライベートネットワークを設置し、デジタルツインアプリケーションを検証しました。[4]サンパウロ州全国産業訓練サービス、「SENAI-SP」、SENAI-SP、senai.br この取り組みは、産業訓練および生産環境における5Gの活用を支援しました。スマートシティおよび公共安全アプリケーションもパイロットからより広範な展開へと移行しています。
Claro、Vivo、TIMは2025年10月のCOP30前にコンブ島に共有5Gタワーを設置しました。このプロジェクトはアマゾンの河川コミュニティへの接続性を拡大し、遠隔地カバレッジのためのインフラ共有オプションを実証しました。資産追跡とスマートヘルスケアは農業、鉱業、国境を越えた物流での利用が増えています。没入型メディア、ゲーミング、自律走行車、車両間通信サービスは商業規模への道のりが長いです。これらの貢献は、ブラジルとチリ以外のほとんどの国で2028年以降のより広範なデバイス普及と強固な道路インフラに依存しています。コミュニケーションアプリケーションはこのグループで依然として最大の南米5Gサービス市場規模を提供しています。産業アプリケーションは、顧客がプライベートネットワーク投資を正当化できる場合に、より専門的な収益を徐々に提供する可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ブラジルは2025年の南米5Gサービス市場シェアの59.97%を占め、展開とスペクトラム実行において大きなリードに支えられました。同国は2025年末に2,019の自治体にわたって64.94%の5G人口カバレッジを達成しました。Vivoは2,140万人の5G加入者を有し、TIMは1,089都市をカバーし、ブラジルで1,000都市を超えた最初の通信事業者となりました。[5]TIM S.A.、「投資家向け情報」、TIM、tim.com.br ブラジルの3事業者体制は、より均衡のとれたスペクトラム割り当てと継続的なネットワーク投資を支援しました。ネットワーク性能は堅調を維持し、2026年1月のベンチマークでは5Gダウンロード速度が201.9 Mbpsから306.8 Mbpsの範囲でした。決議785も将来のスペクトラム計画に対してより明確な見通しを提供しました。この政策設定は、通信事業者に複数年にわたる近代化決定のより強固な基盤を与えます。
チリは2031年にかけてCAGR 18.83%で拡大する見込みであり、対象国の中で最も速い成長率です。WOMは2025年3月に5億米ドルの新規投資と6億5,000万米ドル以上の債務削減により再建を完了しました。MillicomとNJJは2026年2月にTelefónica Chileの買収を完了しました。Entelは2025年にチリとペルーに6億4,000万米ドルをコミットし、そのうち2億8,020万米ドルをモバイルネットワーク強化と5G拡大に充てました。これらの変化は、意味のある5Gサイトベースを持つ国に新たな資本と所有権をもたらしました。コロンビアも2026年4月にMillicomがColtelを完全統合した後、より強固な投資プラットフォームを獲得しました。同社は12〜18ヶ月で1,000の新サイトを目標としましたが、2025年第3四半期の5G利用可能率1.6%は、広範な商業カバレッジまでの残りの距離を示しています。
ペルー、アルゼンチン、南米その他は次の展開フロンティアを形成しています。ペルーの3.5 GHz譲渡の4保有者は学校、大学、病院を接続するコミットメントを持っています。Entelは2025年にペルーに2億840万米ドルを投資し、そのうち1億7,310万米ドルを9地域にわたる4Gおよび5G拡大に充てました。アルゼンチンの2025年第3四半期の5G利用可能率3.0%は、スペクトラム割り当ての遅延を反映しています。2Gおよび3Gネットワークの廃止により、将来の再利用のためのサブGHzスペクトラムが解放される可能性があります。エクアドルは2024年12月に商業5Gを開始し、パラグアイは2025年12月に初期投資3,500万米ドルで続き、ボリビアは2026年にスペクトラム割り当てプロセスを開始しました。これらの動向は、南米5Gサービス市場の対象可能な範囲を拡大し、インフラおよびマネージドサービスプロバイダーに早期参入の機会を生み出しています。
競合環境
南米5Gサービス市場は、Telefónica、América Móvil、TIM、Millicom、Entelを中心に適度に集中しており、これらは地域のスペクトラムと加入者ポジションの多くを保有しています。各通信事業者は異なる市場構造、カバレッジニーズ、資本制約に直面しているため、戦略は異なります。TIM Brasilは2026年3月にNokiaとのAI-RANパートナーシップを14州に拡大し、5G Advancedへの準備をしながらカバレッジと容量を改善しました。Claro Brazilは全国カバレッジよりも投資収益を優先するより選択的なアプローチをとりました。América Móvilは2025年に世界の設備投資として70億米ドルを維持し、このレベルが2026年も継続することを示しました。ブラジル、コロンビア、アルゼンチンは5G投資計画の重要な目的地でした。これらの選択は、地域競争がネットワーク品質、財務規律、ビジネスサービスを開発する能力によって推進されていることを示しています。
2026年のMillicomによるTelefónica ColombiaおよびTelefónica Chileの買収は、主要な競合変化でした。これらの取引は、より限られた投資能力がネットワーク拡大を遅らせていた2つの市場における同社のプレンスを強化しました。[6]Millicom International Cellular S.A.、「プレスリリース」、Millicom、millicom.com ベンダー関係も、複数の国にわたる技術展開の速度を形成するため重要です。Nokiaはブラジルのティムとビボ、チリのEntel、コロンビアのClaro、パラグアイのClaroとのポジションを持っています。これらの関係は、通信事業者が買収したネットワークを拡大または統合する際に一貫した展開方法を支援できます。しかし、通信事業者は依然として各ネットワーク計画をローカルのスペクトラム条件とカバレッジ義務に適応させる必要があります。競合環境は特定の国でより集中しつつありますが、いくつかの確立された地域プロバイダーを維持しています。
プライベートネットワーク事業は、公共ネットワーク投資を超えた別の競合層を生み出しています。SENAI-SPおよびNestléのカサパバ工場でのエリクソンの展開は、産業接続における機会を示しています。Winity Telecomの700 MHz中立ホストモデルからの撤退は、農村部カバレッジのための可能なコスト共有経路を削減しました。将来の卸売参入者は、ANATELの2026年の執行措置後、スペクトラム義務を厳密に満たす必要があります。チリの産業用ミリ波スペクトラム、ペルーのカバレッジ義務エリア、ブラジルの農村部固定無線アクセスプログラムは、競合強度が低い地域として残っています。Brisanetおよびその他の地域プロバイダーは、ローカル流通と低コスト運営を通じてブラジル北東部で競争できます。南米5Gサービス産業は、ネットワーク投資を特定の顧客および地理的ニーズに合わせる通信事業者に引き続き報いるでしょう。
南米5Gサービス産業リーダー
Telefónica, S.A.
América Móvil, S.A.B. de C.V.
TIM S.A.
Millicom International Cellular S.A.
Entel S.A.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:ANATELはブラジルで規制執行活動を継続しました。Winity Telecomに対する700 MHz義務に関する最終制裁の具体的な主張は独立して確認できず、ANATELの一次決定が出るまで削除する必要があります。
- 2026年5月:Millicomはコロンビアのネットワーク拡大計画を概説し、2026年中に5Gカバレッジを4倍に増加させ、その後18〜24ヶ月で1,000以上の新サイトを展開することを目標としました。
- 2026年4月:MillicomはLa Naciónが保有していたColombia Telecomunicaciones(Coltel)の残り32.5%の株式を取得し、Coltelの買収と統合を完了しました。
- 2026年3月:NokiaはTIM Brasilとのアドバンスト5G対応パートナーシップをブラジルの14の追加州に拡大し、国内人口の約42%をカバーしました。


南米5Gサービス市場レポートの範囲
南米5Gサービス市場レポートは、サービスタイプ(拡張モバイルブロードバンド、超高信頼低遅延通信、大規模マシンタイプ通信、固定無線アクセス)、ネットワークアーキテクチャ(ノンスタンドアロン5G、スタンドアロン5G)、周波数帯域(ローバンド、ミッドバンド、ミリ波)、エンドユーザー産業(ITおよび通信、自動車・モビリティおよび輸送、製造業・エネルギーおよび公益事業、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険および規制技術、小売・メディアおよびeコマース、政府・防衛・教育および公共部門、その他産業)、アプリケーション(コミュニケーションおよびコラボレーション、資産追跡、スマートシティ、スマートビルディング、自律走行車および車両間通信、スマートヘルスケア、インダストリー4.0、スマートユーティリティ、没入型メディアおよびゲーミング、公共安全およびミッョンクリティカルコミュニケーション)、地域(ブラジル、アルゼンチン、チリ、コロンビア、ペルー、南米その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 拡張モバイルブロードバンド |
| 超高信頼低遅延通信 |
| 大規模マシンタイプ通信 |
| 固定無線アクセス |
| ノンスタンドアロン5G |
| スタンドアロン5G |
| ローバンド |
| ミッドバンド |
| ミリ波 |
| ITおよび通信 |
| 自動車・モビリティおよび輸送 |
| 製造業・エネルギーおよび公益事業 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険および規制技術 |
| 小売・メディアおよびeコマース |
| 政府・防衛・教育および公共部門 |
| その他のエンドユーザー産業 |
| コミュニケーションおよびコラボレーション |
| 資産追跡 |
| スマートシティ |
| スマートビルディング |
| 自律走行車および車両間通信 |
| スマートヘルスケア |
| インダストリー4.0 |
| スマートユーティリティ |
| 没入型メディアおよびゲーミング |
| 公共安全およびミッションクリティカルコミュニケーション |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| ペルー |
| 南米その他 |
| サービスタイプ別 | 拡張モバイルブロードバンド |
| 超高信頼低遅延通信 | |
| 大規模マシンタイプ通信 | |
| 固定無線アクセス | |
| ネットワークアーキテクチャ別 | ノンスタンドアロン5G |
| スタンドアロン5G | |
| 周波数帯域別 | ローバンド |
| ミッドバンド | |
| ミリ波 | |
| エンドユーザー産業別 | ITおよび通信 |
| 自動車・モビリティおよび輸送 | |
| 製造業・エネルギーおよび公益事業 | |
| ヘルスケアおよびライフサイエンス | |
| 銀行・金融サービス・保険および規制技術 | |
| 小売・メディアおよびeコマース | |
| 政府・防衛・教育および公共部門 | |
| その他のエンドユーザー産業 | |
| アプリケーション別 | コミュニケーションおよびコラボレーション |
| 資産追跡 | |
| スマートシティ | |
| スマートビルディング | |
| 自律走行車および車両間通信 | |
| スマートヘルスケア | |
| インダストリー4.0 | |
| スマートユーティリティ | |
| 没入型メディアおよびゲーミング | |
| 公共安全およびミッションクリティカルコミュニケーション | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| 南米その他 |


レポートで回答される主要な質問
南米5Gサービス市場の規模はどのくらいですか?
南米5Gサービス市場は2026年に51.3億米ドル(5.13 ビリオン 米ドル)と推定され、2031年までに113.4億米ドル(11.34 ビリオン 米ドル)に達すると予測されており、CAGRは17.19%です。この見通しは、地域全体でのモバイルデータ需要の増加とプライベートネットワークサービスの企業採用の拡大を反映しています。
どの南米諸国が5Gサービスをリードしていますか?
ブラジルは2025年に59.97%の収益シェアで地域をリードし、早期のスペクトラム割り当てと広範なネットワーク展開に支えられました。同年末までに2,019の自治体にわたって64.94%の人口カバレッジに達しました。
南米で最も急速に拡大している5Gサービスはどれですか?
固定無線アクセスは農村部の接続ニーズとライセンス義務に支えられ、2031年にかけてCAGR 17.93%で拡大する見込みです。光ファイバー建設が困難、遅い、または不経済な場所で通信事業者に実用的な選択肢を提供します。
なぜ企業はプライベート5Gネットワークを採用しているのですか?
製造業者、鉱山会社、物流プロバイダーは、オートメーション、デジタルツイン、接続機器、信頼性の高い低遅延通信のためにプライベート5Gを使用しています。これらのアプリケーションは、接続性が定義された生産、安全、または運用要件をサポートする場合に最も価値があります。
南米での5G展開を遅らせているものは何ですか?
高い資本要件、スペクトラム割り当ての遅延、農村部のサイト経済性、スタンドアロン5Gの収益化の限界がネットワーク投資を遅らせる可能性があります。通信事業者は、より高い収益が見込める場所と顧客需要がより明確なビジネスケースを優先することで対応しています。
どのビジネスユーザーが最も速く5Gを採用すると予想されますか?
製造業、エネルギー、公益事業は産業用プライベートネットワーク契約に牽引され、2031年にかけてCAGR 19.04%で拡大する見込みです。鉄鋼、食品加工、鉱業、エネルギー事業は5Gサービスをオートメーションと接続機器に結びつけるセクターの一つです。
最終更新日:



