
Taille et part du marché des services 5G en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 4.33 Milliards de dollars |
| Taille du Marché (2026) | 5.13 Milliards de dollars |
| Taille du Marché (2031) | 11.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.19 % |
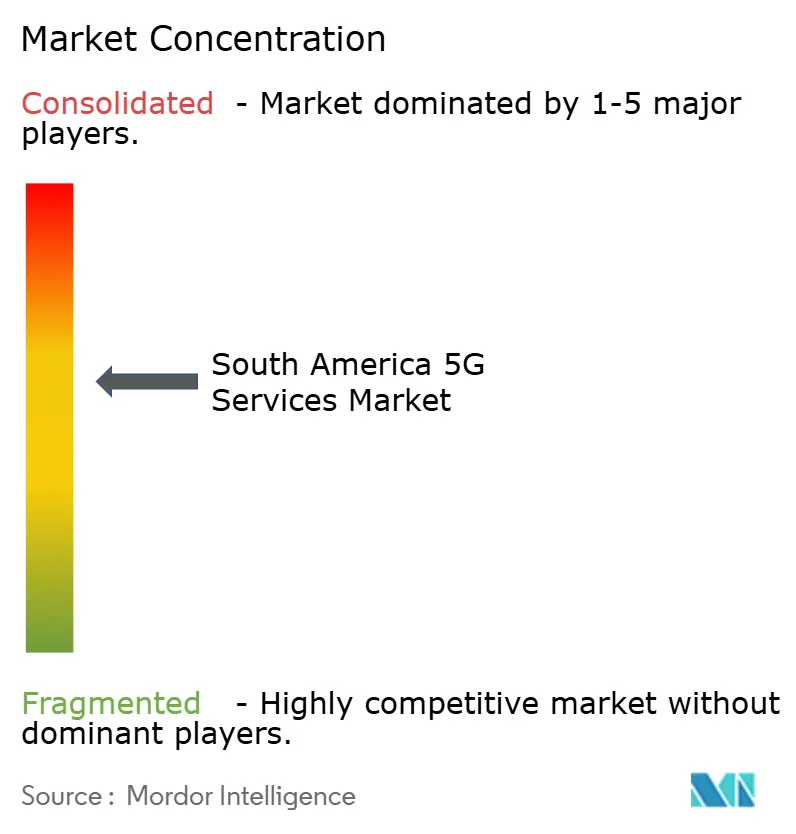
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services 5G en Amérique du Sud par Mordor Intelligence
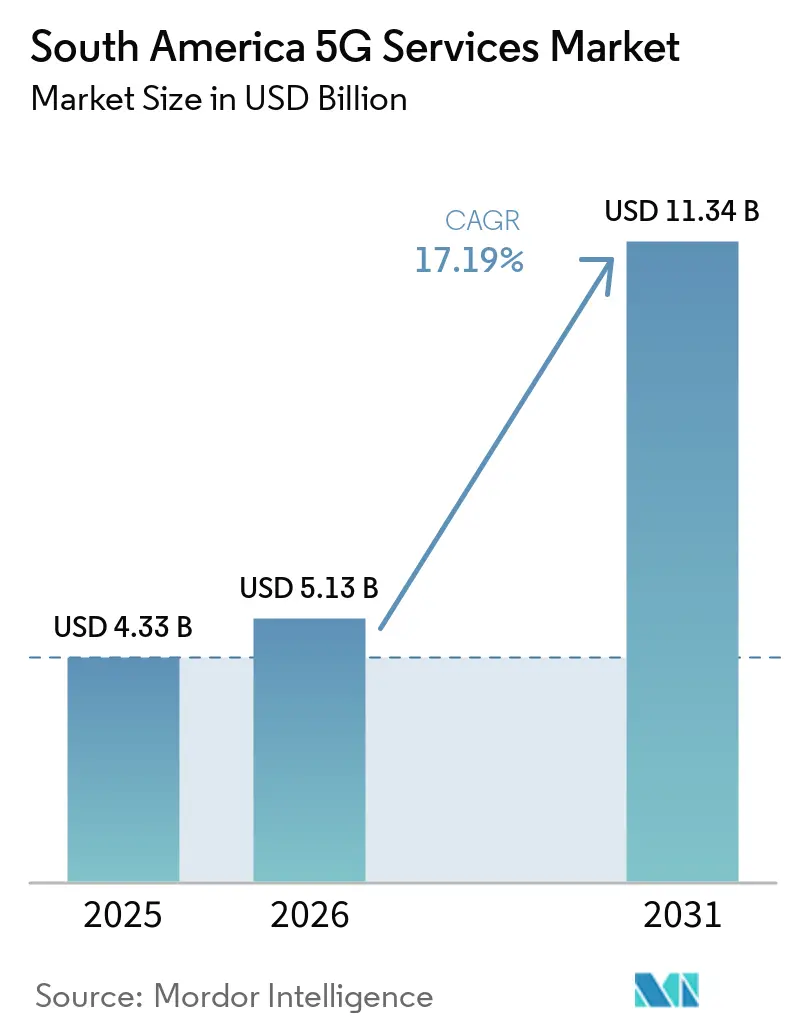
La taille du marché des services 5G en Amérique du Sud était évaluée à 4,33 milliards USD en 2025 et devrait croître de 5,13 milliards USD en 2026 pour atteindre 11,34 milliards USD d'ici 2031, à un CAGR de 17,19 % durant la période de prévision (2026-2031).
Le Brésil a abordé cette période avec la plus large empreinte 5G de la région, après que son processus d'attribution de spectre de 2021 a permis l'utilisation simultanée de bandes de fréquences basses, moyennes et hautes. La hausse de la consommation de données mobiles sur smartphone rend la nouvelle capacité réseau indispensable, plutôt qu'une mise à niveau premium optionnelle. Les acheteurs en entreprise créent également des contrats de service plus longs pour les réseaux privés, l'automatisation industrielle et les opérations sécurisées. Les opérateurs concentrent leurs capitaux sur les sites et services où les rendements sont plus clairs, notamment l'accès sans fil fixe, les capacités autonomes et la connectivité professionnelle. Le marché des services 5G en Amérique du Sud dispose donc d'une marge de croissance, bien que l'économie rurale, les politiques spectrales inégales et les limites de la monétisation des services premium continuent de façonner les choix de déploiement.
Points clés du rapport
- Par type de service, le haut débit mobile amélioré a représenté 43,76 % du chiffre d'affaires du marché des services 5G en Amérique du Sud en 2025, tandis que l'accès sans fil fixe devrait se développer à un CAGR de 17,93 % jusqu'en 2031.
- Par architecture réseau, la 5G non autonome a représenté 55,72 % du chiffre d'affaires du marché des services 5G en Amérique du Sud en 2025, tandis que la 5G autonome devrait se développer à un CAGR de 18,16 % jusqu'en 2031.
- Par bande de fréquence, la bande moyenne a représenté 59,71 % du chiffre d'affaires 2025, tandis que les ondes millimétriques devraient se développer à un CAGR de 18,43 % jusqu'en 2031.
- Par secteur d'utilisation final, l'IT et les télécommunications ont représenté 28,23 % du chiffre d'affaires 2025, tandis que la fabrication, l'énergie et les services publics devraient se développer à un CAGR de 19,04 % jusqu'en 2031.
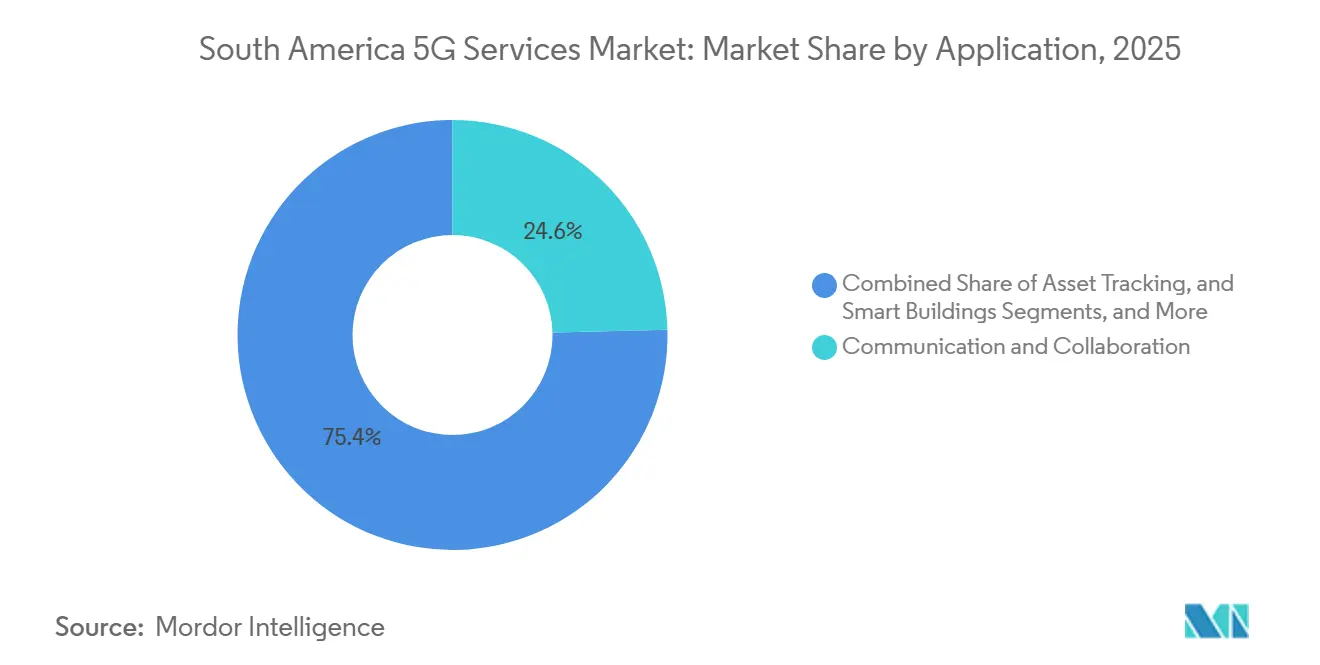
- Par application, la communication et la collaboration ont représenté 24,61 % du chiffre d'affaires 2025, tandis que l'Industrie 4.0 devrait se développer à un CAGR de 17,69 % jusqu'en 2031.
- Par géographie, le Brésil a détenu 59,97 % de la part du marché des services 5G en Amérique du Sud en 2025, tandis que le Chili devrait se développer à un CAGR de 18,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services 5G en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Explosion du trafic de données mobiles | +4.8% | Brésil, Chili, Colombie, Argentine, Pérou | Court terme (≤ 2 ans) |
| Demande croissante de services de haut débit mobile amélioré | +3.2% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Cas d'usage de transformation numérique des entreprises | +2.9% | Brésil, Chili, Colombie, Pérou | Moyen terme (2-4 ans) |
| Initiatives gouvernementales de libération du spectre et de couverture | +2.4% | Brésil, Chili, Pérou, Colombie, Argentine | Moyen terme (2-4 ans) |
| Adoption de la 5G privée dans les bandes industrielles et de licences locales | +2.0% | Brésil, Chili | Moyen terme (2-4 ans) |
| Découpage réseau et monétisation des accords de niveau de service | +1.4% | Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion du trafic de données mobiles
Le cycle d'investissement 5G en Amérique du Sud est tiré par une consommation de données qui dépasse la capacité disponible sur les réseaux plus anciens. Ericsson a prévu que le trafic mensuel moyen par smartphone actif en Amérique latine passerait de 15 Go en 2025 à 32 Go d'ici 2031, à un CAGR de 14 %, porté par la vidéo, le jeu en nuage et les contenus courts.[1]Ericsson, "Prévisions de trafic mobile," Ericsson, ericsson.com Le Brésil a montré la pression immédiate, chaque État ayant enregistré une expansion à deux chiffres des abonnés 5G en 2025. Même ainsi, la 5G ne représentait que 21,5 % des lignes mobiles brésiliennes en fin d'année, tandis que la couverture de la population atteignait 64,94 %, laissant un trafic substantiel sur les réseaux 4G. Cette différence entre couverture et adoption signifie que les dépenses de capacité peuvent précéder la pleine monétisation des abonnés. Le marché des services 5G en Amérique du Sud bénéficie lorsque les opérateurs vendent une capacité fiable à faible latence aux clients professionnels dont les opérations sont sensibles aux performances du réseau.
Demande croissante de services de haut débit mobile amélioré
Le haut débit mobile amélioré a occupé la position dominante car il dessert la plus large base d'appareils compatibles installés. Sa part de 43,76 % du chiffre d'affaires des services 2025 reflète une transition continue depuis la 4G, plutôt qu'une base de consommateurs 5G pleinement mature. Telefónica Brasil a déclaré 21,4 millions d'abonnés 5G au troisième trimestre 2025, tandis que le revenu moyen par utilisateur mobile a augmenté de 3,9 % pour atteindre 31,5 BRL, soit 5,5 USD. Cette performance a soutenu une approche axée sur la valeur plutôt qu'une stratégie basée uniquement sur l'ajout de connexions. L'essai 5G Advanced millimétrique à 10,4 Gbps de Claro au Brésil a montré comment des niveaux de service plus rapides pourraient soutenir de futures offres premium. Le Chili, la Colombie et le Pérou restent à un stade plus précoce du cycle d'adoption par les consommateurs, ce qui incite les opérateurs à sécuriser le spectre et à préparer des offres commerciales avant que la demande n'augmente.
Cas d'usage de transformation numérique des entreprises
Le déploiement en entreprise crée des accords de service de plus longue durée que les forfaits mobiles conventionnels. L'usine sidérurgique Ouro Branco de Gerdau a accueilli le plus grand réseau industriel 5G privé dédié d'Amérique du Sud, couvrant plus de 8,3 millions de m² avec une capacité de 4,8 Gbps. Le réseau prend en charge les véhicules autonomes, les jumeaux numériques, les équipements connectés et les applications d'intelligence artificielle liées aux opérations de l'usine. Ces usages font de la latence, de la fiabilité et de la sécurité des exigences commerciales plutôt que des caractéristiques techniques. Le programme MetaIndústria du Brésil vise la transformation numérique de 90 % des entreprises industrielles numérisées, fournissant un soutien public à ce pipeline de demande. Le marché des services 5G en Amérique du Sud peut capter des revenus plus durables là où les opérateurs développent des canaux de vente spécialisés pour les fabricants, les sociétés minières et les prestataires logistiques.
Initiatives gouvernementales de libération du spectre et de couverture
Les décisions réglementaires ont un effet direct sur le rythme et la localisation des investissements dans les réseaux 5G. La résolution 785, signée en décembre 2025, a établi la feuille de route des enchères spectrales du Brésil pour les bandes 850 MHz, 2,3 GHz, 2,5 GHz et 3,5 GHz. Au Pérou, Bitel, Claro, Entel et Integratel ont signé des contrats de concession 3,5 GHz en décembre 2024 avec des engagements d'infrastructure pour les écoles, les universités et les hôpitaux. Le Chili a également consulté sur une troisième enchère 3,5 GHz fin 2025 et proposé une limite de 105 MHz par opérateur. Les obligations d'enchères antérieures du Brésil ont contribué à étendre la 5G à 2 019 municipalités d'ici fin 2025. Ce bilan montre que des obligations de couverture claires peuvent soutenir le marché des services 5G en Amérique du Sud dans de vastes zones où la demande commerciale seule ne justifierait pas un déploiement précoce.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût de déploiement élevé et horizons de retour sur investissement longs | -1.8% | Brésil, Chili, Colombie, Argentine | Court terme (≤ 2 ans) |
| Politique spectrale fragmentée et retardée | -1.2% | Argentine, Colombie, Pérou, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Économie des sites ruraux et disponibilité énergétique peu fiable | -0.9% | Brésil, Pérou, Colombie, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Monétisation limitée de la 5G autonome au-delà de la connectivité premium | -0.7% | À l'échelle régionale, plus aiguë au Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût de déploiement élevé et horizons de retour sur investissement longs
Le déploiement de la 5G reste capitalistique, de sorte que les opérateurs sélectionnent les projets avec plus de soin. TIM Brasil a prévu entre 4,4 milliards BRL et 4,6 milliards BRL, soit entre 835 millions USD et 875 millions USD, de dépenses d'investissement en 2026 pour la modernisation 5G et les services interentreprises et d'Internet des objets. Claro Brazil a déclaré en février 2026 qu'il n'installerait pas d'antennes 5G dans chaque ville uniquement pour revendiquer une couverture nationale. Cette position reflète une concentration sur les rendements de chaque site de déploiement. Le retour de sa concession spectrale par Winity Telecom a également supprimé un mécanisme d'hébergement neutre qui aurait pu soutenir le partage des coûts en zone rurale. La décision de sanction d'ANATEL en août 2026 a renforcé le risque de conformité pesant sur les futurs arrangements de partage d'infrastructure.[2]Agência Nacional de Telecomunicações, "Notícias," Agência Nacional de Telecomunicações, anatel.gov.br
Politique spectrale fragmentée et retardée
L'Argentine et la Colombie illustrent comment des attributions de spectre retardées peuvent freiner la disponibilité des services. Au troisième trimestre 2025, la disponibilité de la 5G atteignait 3,0 % parmi les utilisateurs actifs en Argentine et 1,6 % en Colombie, contre 38,5 % au Brésil. Le régulateur argentin étudiait encore des méthodes d'allocation spectrale plus dynamiques fin 2025, sans confirmer de date d'enchère. Cette incertitude limite la capacité des opérateurs à planifier les investissements réseau et le marketing des appareils. Millicom a achevé la consolidation de Coltel en avril 2026 après avoir constaté que les opérateurs indépendants ne pouvaient pas financer seuls le déploiement de la 5G. La consolidation peut améliorer le dossier d'investissement, mais une politique retardée et une capacité financière limitée peuvent encore ralentir le marché des services 5G en Amérique du Sud dans les pays présentant une demande non satisfaite significative.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'accès sans fil fixe élargit le rôle de la 5G
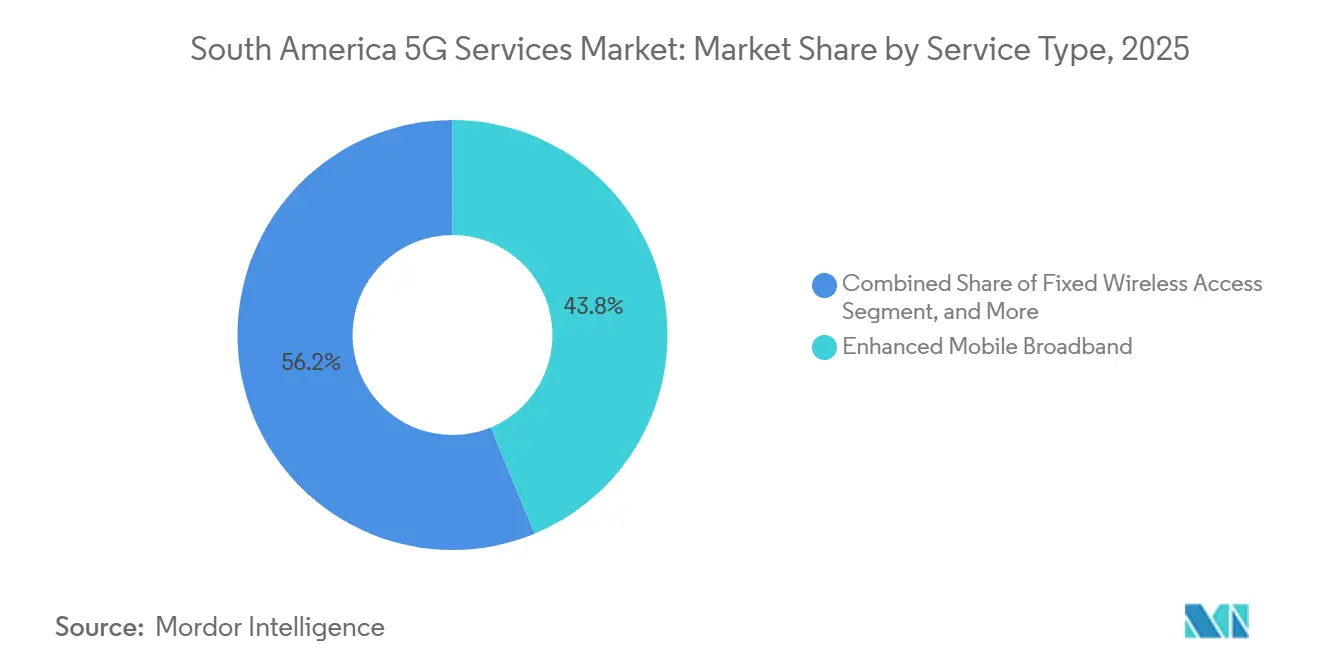
Le haut débit mobile amélioré a représenté 43,76 % du chiffre d'affaires des services 2025 sur le marché des services 5G en Amérique du Sud, soutenu par sa large base d'appareils et son historique commercial plus long. Il reste le principal service par lequel les utilisateurs mobiles passent de la connectivité 4G aux forfaits 5G. Les communications ultra-fiables à faible latence et les communications massives de type machine restent à des stades de développement plus précoces. Leur demande est plus étroitement liée aux réseaux privés et aux capteurs connectés dans les secteurs minier, agricole, manufacturier et logistique. L'accès sans fil fixe devrait se développer à un CAGR de 17,93 % de 2026 à 2031. Sa croissance est soutenue par une preuve de concept du gouvernement brésilien de juillet 2025 qui a établi que l'accès sans fil fixe 5G pouvait fournir des vitesses équivalentes à la fibre aux écoles rurales.[3]Fundação CPQD, "Tecnologia 5G FWA Leva Conectividade de Alta Velocidade a Escolas em Áreas Rurais do Rio Grande do Norte," CPQD, cpqd.com.br Claro Argentina a également activé l'accès sans fil fixe 5G commercial à Buenos Aires, Córdoba et dans les capitales provinciales en novembre 2025.
Les obligations de couverture intégrées dans les licences spectrales créent un niveau de base de demande pour les services d'accès sans fil fixe. Cela rend l'offre moins dépendante des mises à niveau à court terme des consommateurs que le haut débit mobile amélioré. Elle peut également connecter des sites où le déploiement de la fibre reste difficile ou coûteux. Les écoles et communautés rurales constituent des cas d'usage précoces importants car ils alignent les objectifs publics de connectivité avec les plans de déploiement des opérateurs. La taille du marché des services 5G en Amérique du Sud pour le haut débit mobile amélioré est restée la plus grande en 2025, mais l'accès sans fil fixe dispose d'une voie plus claire vers de nouveaux revenus de connectivité fixe. Les fournisseurs auront besoin d'une distribution locale, d'une capacité d'installation et d'équipements clients adaptés pour développer ces services. La distinction est importante car la 5G peut répondre à la fois aux besoins de capacité mobile et aux lacunes du haut débit fixe. Ce rôle plus large peut améliorer la valeur des réseaux construits au-delà des zones urbaines denses.


Par architecture réseau : les réseaux autonomes soutiennent des services différenciés
La 5G non autonome a représenté 55,72 % du chiffre d'affaires de l'architecture réseau en 2025, car les opérateurs pouvaient utiliser les cœurs 4G existants lors du déploiement initial du réseau. Cette approche a réduit les coûts à court terme et permis des lancements commerciaux plus rapides. La 5G autonome devrait se développer à un CAGR de 18,16 % de 2026 à 2031. Elle permet le découpage réseau, une latence plus faible et des engagements de niveau de service que l'architecture non autonome ne peut pas soutenir au même niveau. L'enchère brésilienne de 2021 comprenait des jalons de couverture autonome qui ont conduit au déploiement dans les municipalités initialement ciblées par le programme. Claro a activé le découpage réseau à la demande de qualité pour une grande banque brésilienne en 2026. Cet exemple montre comment la fonctionnalité autonome peut être vendue comme un service professionnel défini.
TIM et Nokia ont étendu leur programme AI-RAN à 14 États brésiliens en mars 2026. Le projet couvrait 42 % de la population nationale et visait des améliorations de 40 % de la couverture et de la capacité du réseau, tout en se préparant à la 5G Advanced. Ces investissements combinent la modernisation du réseau avec la préparation des offres aux entreprises. La part du marché des services 5G en Amérique du Sud pour les systèmes non autonomes est restée plus élevée en 2025, reflétant leur rôle pratique lors de la première phase de déploiement. Le déploiement autonome devient plus précieux lorsque les clients paient pour la fiabilité, la sécurité et les performances réseau spécifiques aux applications. Les banques, les usines et les services publics sont susceptibles d'être des acheteurs précoces importants de ces capacités. Les opérateurs devront lier les mises à niveau techniques aux résultats clients s'ils veulent convertir les réseaux autonomes en revenus durables. Le choix de l'architecture restera donc une décision commerciale autant qu'une décision d'infrastructure.
Par bande de fréquence : la bande moyenne constitue la base du réseau régional
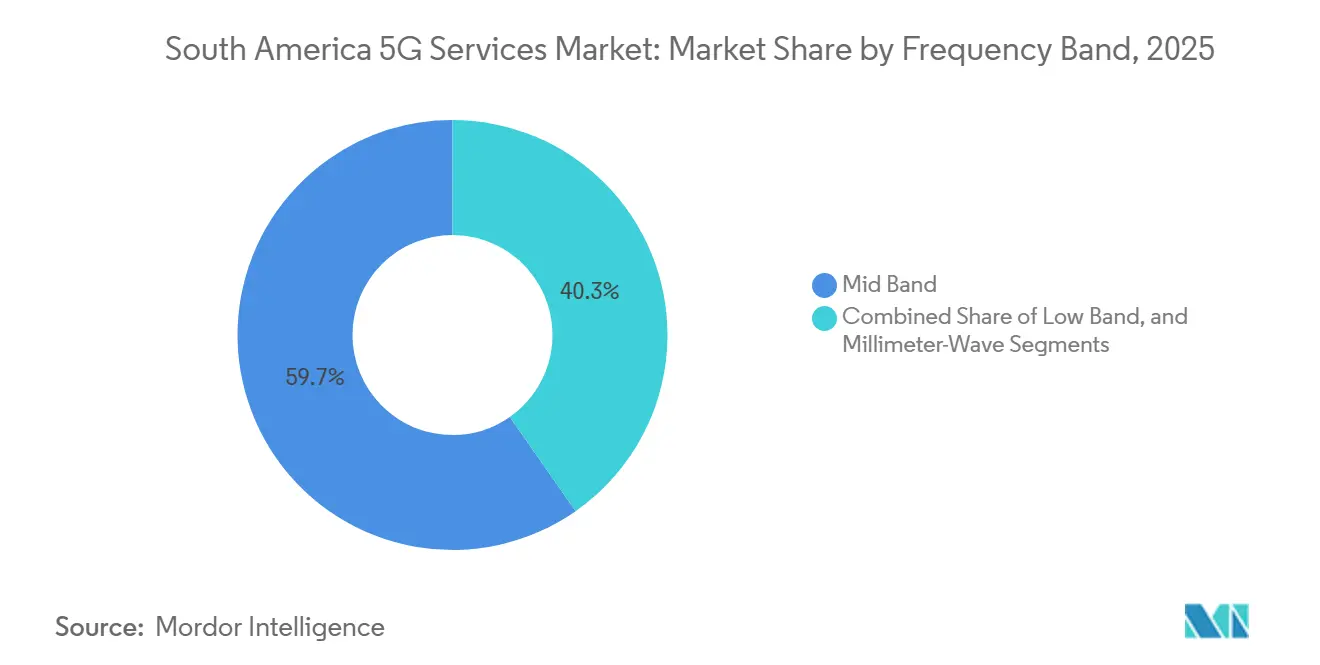
La bande moyenne a représenté 59,71 % du chiffre d'affaires de la bande de fréquence en 2025, lui conférant la part de marché dominante des services 5G en Amérique du Sud parmi les plages spectrales disponibles. Elle offre un équilibre pratique entre portée de couverture et capacité réseau. Cet équilibre a fait du 3,5 GHz la bande centrale pour de nombreux déploiements régionaux. La bande basse étend la couverture dans les zones rurales et améliore la connectivité intérieure. Son débit plus faible limite son adéquation à certaines applications 5G haute performance. Les ondes millimétriques devraient se développer à un CAGR de 18,43 % de 2026 à 2031. Claro a démontré un débit descendant de 10,4 Gbps en utilisant l'agrégation d'ondes millimétriques et de bande moyenne au Brésil lors d'un essai en 2024.
Le Chili a alloué quatre blocs de 400 MHz dans la bande 26 GHz lors de son enchère de 2021. Ces attributions peuvent soutenir les réseaux industriels à mesure que les déploiements privés se développent dans les secteurs minier et logistique portuaire. Les ondes millimétriques restent concentrées dans les zones denses telles que São Paulo, Santiago et Bogotá. Leur courte portée nécessite un espacement réseau plus serré, ce qui limite le déploiement sur de grandes zones. Cependant, leur haute capacité soutient des services premium dans les sites à besoins intensifs en données. La taille du marché des services 5G en Amérique du Sud pour la bande moyenne reste plus grande car la bande peut soutenir une couverture nationale et une capacité mobile grand public. Les ondes millimétriques ont un rôle plus restreint, mais peuvent être commercialement importantes pour les opérateurs disposant de canaux professionnels dédiés. L'opportunité à long terme repose sur l'identification de sites où une capacité extrême a une valeur opérationnelle mesurable.
Par secteur d'utilisation final : la fabrication ajoute une demande contractuelle à long terme
L'IT et les télécommunications ont représenté 28,23 % du chiffre d'affaires du secteur d'utilisation final en 2025, soutenu par les achats d'infrastructure en gros et les mises à niveau de connectivité des entreprises. Ce groupe de clients offre une voie directe pour les services réseau et les équipements de support. La fabrication, l'énergie et les services publics devraient se développer à un CAGR de 19,04 % de 2026 à 2031. Les contrats de réseau privé dans l'acier, la transformation alimentaire, le pétrole et le gaz, et les mines soutiennent des relations de service plus longues. Le déploiement 5G privé de Gerdau montre comment les utilisateurs industriels peuvent appliquer la technologie aux systèmes de production et aux opérations de véhicules. La santé se développe également comme un cas d'usage pertinent. La preuve de concept de Nokia chez Bio-Manguinhos a indiqué que la 5G privée pourrait prévenir le gaspillage de plus de 2 millions de doses d'immunisants dans un cycle de production.
Les services bancaires, financiers, d'assurance et la technologie réglementaire ont déjà adopté des services de connectivité plus avancés. Le service de qualité à la demande avec découpage réseau de Claro pour une institution financière brésilienne illustre cette demande. Les utilisateurs gouvernementaux, de la défense, de l'éducation et autres utilisateurs publics ont une base de demande différente liée aux exigences de sécurité et de couverture. Le réseau 5G privé sécurisé fédéral du Brésil soutient ce rôle dans le secteur public. Les utilisateurs automobiles et de la distribution sont à un stade plus précoce de leur cycle d'adoption. La gestion des entrepôts et la logistique sont susceptibles d'être des points d'entrée pour ces secteurs. Le marché des services 5G en Amérique du Sud peut bénéficier à mesure que les utilisateurs industriels dépassent les phases pilotes et lient les dépenses réseau à des résultats opérationnels mesurables. Cela rend le mix d'utilisateurs finaux plus diversifié qu'un modèle mobile grand public seul.
Par application : l'Industrie 4.0 transforme la connectivité en outil opérationnel
La communication et la collaboration ont représenté 24,61 % du chiffre d'affaires des applications 2025, soutenues par les communications unifiées, la vidéoconférence et les services de communication prioritaire pour les missions critiques. Ces usages répondent aux besoins immédiats de communication des entreprises et s'appuient sur une base d'appareils relativement établie. L'Industrie 4.0 devrait se développer à un CAGR de 17,69 % de 2026 à 2031. Sa demande provient de la connexion de la robotique, des jumeaux numériques et des véhicules guidés autonomes aux réseaux 5G privés. SENAI-SP a installé un réseau privé Ericsson dans 2 unités industrielles en août 2025 pour valider les applications de jumeaux numériques.[4]Serviço Nacional de Aprendizagem Industrial de São Paulo, "SENAI-SP," SENAI-SP, senai.br Ces travaux ont soutenu l'utilisation de la 5G dans les environnements de formation industrielle et de production. Les applications de villes intelligentes et de sécurité publique passent également des phases pilotes à un déploiement plus large.
Claro, Vivo et TIM ont installé une tour 5G partagée sur l'Ilha do Combu en octobre 2025 avant la COP30. Le projet a étendu la connectivité à une communauté amazonienne riveraine et a démontré une option de partage d'infrastructure pour la couverture à distance. Le suivi d'actifs et la santé intelligente gagnent en utilisation dans l'agriculture, les mines et la logistique transfrontalière. Les médias immersifs, les jeux, les véhicules autonomes et les services de communication véhicule-à-tout ont un chemin plus long vers l'échelle commerciale. Leur contribution dépend d'une disponibilité plus large des appareils et d'une infrastructure routière plus solide après 2028 dans la plupart des pays en dehors du Brésil et du Chili. Les applications de communication fournissent toujours la plus grande taille du marché des services 5G en Amérique du Sud dans ce groupe. Les applications industrielles pourraient progressivement offrir des revenus plus spécialisés là où les clients peuvent justifier un investissement dans un réseau privé.
Analyse géographique
Le Brésil a détenu 59,97 % de la part du marché des services 5G en Amérique du Sud en 2025, soutenu par une avance substantielle en matière de déploiement et d'exécution spectrale. Le pays a terminé 2025 avec une couverture 5G de 64,94 % de la population dans 2 019 municipalités. Vivo comptait 21,4 millions d'abonnés 5G, tandis que TIM couvrait 1 089 villes et est devenu le premier opérateur au Brésil à dépasser 1 000 villes.[5]TIM S.A., "Relations investisseurs," TIM, tim.com.br La structure à trois opérateurs du Brésil a soutenu une allocation spectrale plus équilibrée et un investissement réseau continu. Les performances du réseau sont restées solides, avec des vitesses de téléchargement 5G allant de 201,9 Mbps à 306,8 Mbps lors d'un benchmark de janvier 2026. La résolution 785 a également fourni une meilleure visibilité pour la planification spectrale future. Ce cadre politique donne aux opérateurs une base plus solide pour les décisions de modernisation pluriannuelles.
Le Chili devrait se développer à un CAGR de 18,83 % jusqu'en 2031, le taux le plus rapide parmi les pays couverts. WOM a achevé sa restructuration en mars 2025 avec 500 millions USD de nouveaux investissements et une réduction de dette de plus de 650 millions USD. Millicom et NJJ ont finalisé l'acquisition de Telefónica Chile en février 2026. Entel s'est engagé à investir 640 millions USD au Chili et au Pérou en 2025, dont 280,2 millions USD pour le renforcement du réseau mobile et l'expansion de la 5G. Ces changements ont apporté de nouveaux capitaux et une nouvelle propriété à un pays disposant d'une base de sites 5G significative. La Colombie a également obtenu une plateforme d'investissement plus solide après que Millicom a pleinement consolidé Coltel en avril 2026. La société a prévu 1 000 nouveaux sites sur 12 à 18 mois, bien que sa disponibilité 5G de 1,6 % au troisième trimestre 2025 ait montré la distance restant à parcourir pour une couverture commerciale large.
Le Pérou, l'Argentine et le reste de l'Amérique du Sud constituent la prochaine frontière de déploiement. Les 4 détenteurs de concessions 3,5 GHz au Pérou ont des engagements pour connecter les écoles, les universités et les hôpitaux. Entel a investi 208,4 millions USD au Pérou en 2025, dont 173,1 millions USD pour l'expansion 4G et 5G dans 9 régions. La disponibilité 5G de 3,0 % en Argentine au troisième trimestre 2025 reflétait des attributions spectrales retardées. Le retrait des réseaux 2G et 3G peut libérer du spectre sub-GHz pour une réutilisation future. L'Équateur a lancé la 5G commerciale en décembre 2024, le Paraguay a suivi en décembre 2025 avec un investissement initial de 35 millions USD, et la Bolivie a lancé son processus d'attribution spectrale en 2026. Ces développements élargissent le marché des services 5G adressable en Amérique du Sud et créent des opportunités d'entrée précoce pour les fournisseurs d'infrastructure et de services gérés.
Paysage concurrentiel
Le marché des services 5G en Amérique du Sud est modérément concentré autour de Telefónica, América Móvil, TIM, Millicom et Entel, qui détiennent de nombreuses positions spectrales et d'abonnés dans la région. Leurs stratégies diffèrent car chaque opérateur fait face à des structures de marché, des besoins de couverture et des contraintes de capital distincts. TIM Brasil a étendu son partenariat AI-RAN avec Nokia à 14 États en mars 2026 pour améliorer la couverture et la capacité tout en se préparant à la 5G Advanced. Claro Brazil a adopté une approche plus sélective en privilégiant les rendements sur investissement plutôt qu'une couverture nationale exhaustive. América Móvil a maintenu 7 milliards USD de dépenses d'investissement mondiales en 2025 et a indiqué que ce niveau se poursuivrait en 2026. Le Brésil, la Colombie et l'Argentine étaient des destinations importantes pour ses plans d'investissement 5G. Ces choix montrent que la concurrence régionale est portée par la qualité du réseau, la discipline financière et la capacité à développer des services aux entreprises.
Les acquisitions par Millicom de Telefónica Colombia et Telefónica Chile en 2026 ont constitué un changement concurrentiel majeur. Ces transactions ont renforcé la présence de la société dans 2 marchés où une capacité d'investissement plus limitée avait retardé l'expansion du réseau.[6]Millicom International Cellular S.A., "Communiqués de presse," Millicom, millicom.com Les relations avec les fournisseurs comptent également car elles déterminent la vitesse du déploiement technologique dans plusieurs pays. Nokia est présent avec TIM et Vivo au Brésil, Entel au Chili, Claro en Colombie et Claro au Paraguay. Ces relations peuvent soutenir des méthodes de déploiement cohérentes à mesure que les opérateurs développent ou intègrent les réseaux acquis. Cependant, les opérateurs doivent encore adapter chaque plan réseau aux conditions spectrales locales et aux obligations de couverture. L'environnement concurrentiel devient plus concentré dans certains pays, mais conserve plusieurs fournisseurs régionaux établis.
Les travaux sur les réseaux privés créent une couche concurrentielle distincte au-delà de l'investissement dans les réseaux publics. Les déploiements d'Ericsson chez SENAI-SP et à l'usine Nestlé de Caçapava démontrent des opportunités dans la connectivité industrielle. La sortie de Winity Telecom du modèle d'hébergement neutre 700 MHz a réduit une voie possible de partage des coûts pour la couverture rurale. Les futurs entrants en gros devront respecter étroitement les obligations spectrales après l'action d'exécution d'ANATEL en 2026. Le spectre millimétrique industriel du Chili, les zones d'obligation de couverture du Pérou et les programmes d'accès sans fil fixe rural du Brésil restent des zones à moindre intensité concurrentielle. Brisanet et d'autres fournisseurs régionaux peuvent concurrencer dans le nord-est du Brésil grâce à la distribution locale et à des opérations à moindre coût. Le secteur des services 5G en Amérique du Sud continuera de récompenser les opérateurs qui alignent les investissements réseau sur les besoins spécifiques des clients et des zones géographiques.
Leaders du secteur des services 5G en Amérique du Sud
Telefónica, S.A.
América Móvil, S.A.B. de C.V.
TIM S.A.
Millicom International Cellular S.A.
Entel S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Anatel a poursuivi ses activités d'application réglementaire au Brésil ; l'affirmation spécifique d'une sanction finalisée contre Winity Telecom pour ses obligations 700 MHz n'a pas pu être vérifiée de manière indépendante et devrait être supprimée dans l'attente d'une décision primaire d'Anatel.
- Mai 2026 : Millicom a présenté son plan d'expansion du réseau en Colombie, visant un quadruplement de la couverture 5G en 2026 et le déploiement de plus de 1 000 nouveaux sites au cours des 18 à 24 mois suivants.
- Avril 2026 : Millicom a acquis la participation restante de 32,5 % dans Colombia Telecomunicaciones (Coltel) précédemment détenue par La Nación, finalisant son acquisition et sa consolidation de Coltel.
- Mars 2026 : Nokia a étendu son partenariat 5G prêt pour l'IA avec TIM Brasil à 14 États brésiliens supplémentaires, couvrant environ 42 % de la population du pays.


Périmètre du rapport sur le marché des services 5G en Amérique du Sud
Le rapport sur le marché des services 5G en Amérique du Sud est segmenté par type de service (haut débit mobile amélioré, communications ultra-fiables à faible latence, communications massives de type machine, accès sans fil fixe), architecture réseau (5G non autonome, 5G autonome), bande de fréquence (bande basse, bande moyenne, ondes millimétriques), secteur d'utilisation final (IT et télécommunications, automobile, mobilité et transport, fabrication, énergie et services publics, santé et sciences de la vie, services bancaires, financiers, d'assurance et technologie réglementaire, distribution, médias et commerce électronique, gouvernement, défense, éducation et secteur public, autres secteurs), application (communication et collaboration, suivi d'actifs, villes intelligentes, bâtiments intelligents, véhicules autonomes et communication véhicule-à-tout, santé intelligente, Industrie 4.0, services publics intelligents, médias immersifs et jeux, sécurité publique et communications pour missions critiques), et géographie (Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Haut débit mobile amélioré |
| Communications ultra-fiables à faible latence |
| Communications massives de type machine |
| Accès sans fil fixe |
| 5G non autonome |
| 5G autonome |
| Bande basse |
| Bande moyenne |
| Ondes millimétriques |
| IT et télécommunications |
| Automobile, mobilité et transport |
| Fabrication, énergie et services publics |
| Santé et sciences de la vie |
| Services bancaires, financiers, d'assurance et technologie réglementaire |
| Distribution, médias et commerce électronique |
| Gouvernement, défense, éducation et secteur public |
| Autres secteurs d'utilisation final |
| Communication et collaboration |
| Suivi d'actifs |
| Villes intelligentes |
| Bâtiments intelligents |
| Véhicules autonomes et communication véhicule-à-tout |
| Santé intelligente |
| Industrie 4.0 |
| Services publics intelligents |
| Médias immersifs et jeux |
| Sécurité publique et communications pour missions critiques |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de service | Haut débit mobile amélioré |
| Communications ultra-fiables à faible latence | |
| Communications massives de type machine | |
| Accès sans fil fixe | |
| Par architecture réseau | 5G non autonome |
| 5G autonome | |
| Par bande de fréquence | Bande basse |
| Bande moyenne | |
| Ondes millimétriques | |
| Par secteur d'utilisation final | IT et télécommunications |
| Automobile, mobilité et transport | |
| Fabrication, énergie et services publics | |
| Santé et sciences de la vie | |
| Services bancaires, financiers, d'assurance et technologie réglementaire | |
| Distribution, médias et commerce électronique | |
| Gouvernement, défense, éducation et secteur public | |
| Autres secteurs d'utilisation final | |
| Par application | Communication et collaboration |
| Suivi d'actifs | |
| Villes intelligentes | |
| Bâtiments intelligents | |
| Véhicules autonomes et communication véhicule-à-tout | |
| Santé intelligente | |
| Industrie 4.0 | |
| Services publics intelligents | |
| Médias immersifs et jeux | |
| Sécurité publique et communications pour missions critiques | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services 5G en Amérique du Sud ?
Le marché des services 5G en Amérique du Sud est estimé à 5,13 milliards USD en 2026 et devrait atteindre 11,34 milliards USD d'ici 2031, à un CAGR de 17,19 %. Les perspectives reflètent une demande croissante de données mobiles et une adoption plus large des services de réseau privé par les entreprises dans toute la région.
Quel pays d'Amérique du Sud est en tête des services 5G ?
Le Brésil a dominé la région avec une part de chiffre d'affaires de 59,97 % en 2025, soutenu par ses attributions spectrales antérieures et son large déploiement réseau. Il a atteint une couverture de 64,94 % de la population dans 2 019 municipalités d'ici la fin de cette année.
Quel service 5G se développe le plus rapidement en Amérique du Sud ?
L'accès sans fil fixe devrait se développer à un CAGR de 17,93 % jusqu'en 2031, soutenu par les besoins de connectivité rurale et les obligations de licence. Il offre aux opérateurs une option pratique là où la construction de fibre est difficile, lente ou non rentable.
Pourquoi les entreprises adoptent-elles des réseaux 5G privés ?
Les fabricants, les sociétés minières et les prestataires logistiques utilisent la 5G privée pour l'automatisation, les jumeaux numériques, les équipements connectés et les communications fiables à faible latence. Ces applications sont les plus précieuses lorsque la connectivité soutient une exigence de production, de sécurité ou d'exploitation définie.
Qu'est-ce qui ralentit le déploiement de la 5G en Amérique du Sud ?
Des exigences en capital élevées, des attributions spectrales retardées, l'économie des sites ruraux et une monétisation limitée de la 5G autonome peuvent ralentir les investissements réseau. Les opérateurs répondent en priorisant les sites à rendement plus élevé et les cas d'affaires avec une demande client plus claire.
Quels utilisateurs professionnels devraient adopter la 5G le plus rapidement ?
La fabrication, l'énergie et les services publics devraient se développer à un CAGR de 19,04 % jusqu'en 2031, portés par les contrats de réseau privé industriel. L'acier, la transformation alimentaire, les mines et les opérations énergétiques font partie des secteurs qui lient les services 5G à l'automatisation et aux équipements connectés.
Dernière mise à jour de la page le:



