
Tamanho e Participação do Mercado de Direção Elétrica da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 102.13 Milhões de dólares |
| Tamanho do Mercado (2026) | 109.78 Milhões de dólares |
| Tamanho do Mercado (2031) | 157.53 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.49 % |
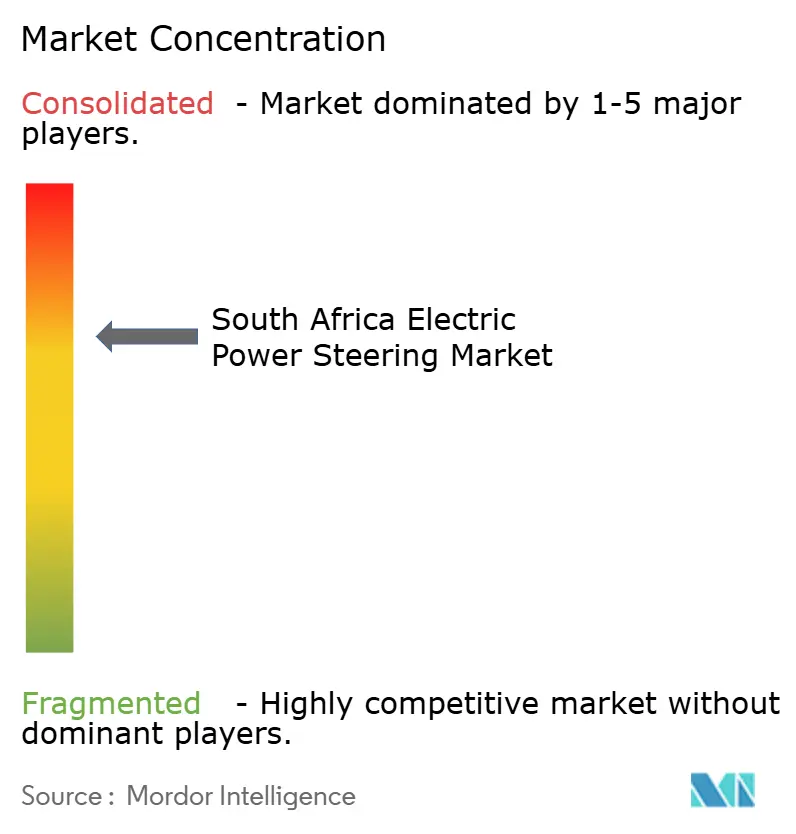
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Direção Elétrica da África do Sul pela Mordor Intelligence
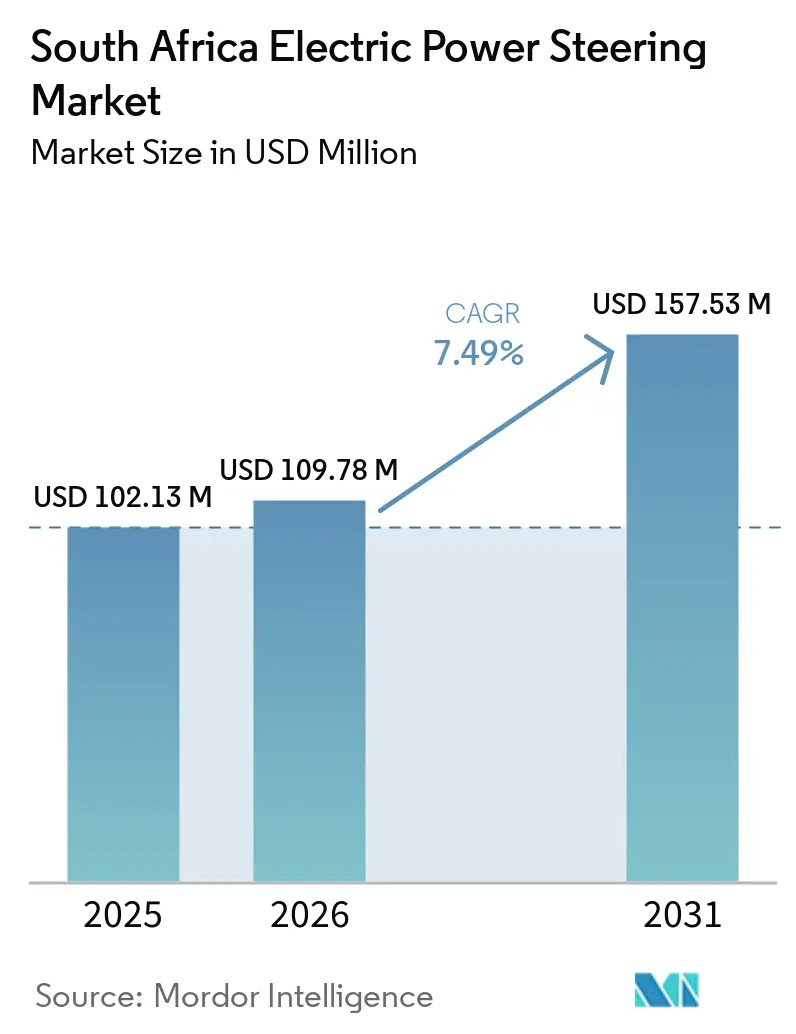
O tamanho do mercado de direção elétrica da África do Sul foi avaliado em 102,13 milhões de USD em 2025, com estimativa de crescimento para 109,78 milhões de USD em 2026, e projeção de atingir 157,53 milhões de USD até 2031, avançando a um CAGR de 7,49% (2026-2031). Incentivos favoráveis à substituição de importações no âmbito do Plano Diretor Automotivo da África do Sul 2035, uma ampla transição para arquiteturas elétricas de 48 volts e a instalação obrigatória de controle eletrônico de estabilidade (ESC) estão ampliando a base endereçável para módulos de direção elétrica. Fornecedores de Nível 1 estão redirecionando o foco para a submontagem localizada a fim de capturar os rebates do Incentivo à Produção (PI), enquanto as montadoras reduzem os custos da lista de materiais padronizando projetos de pinhão duplo com motor único que reduzem peso e complexidade de fiação. O mercado de Direção Elétrica da África do Sul também se beneficia da rápida expansão da demanda por veículos comerciais ligada à modernização de frotas de mineração e logística. No entanto, o corte de energia (load-shedding), as oscilações cambiais e os elevados preços do cobre e do neodímio continuam a comprimir as margens, forçando os fornecedores a proteger a exposição a matérias-primas e a manter estoques de segurança mais elevados de semicondutores.
Principais Conclusões do Relatório
- Por tipo, as configurações de coluna capturaram 60,28% da participação do mercado de direção elétrica da África do Sul em 2025, enquanto as arquiteturas de pinhão duplo têm previsão de expansão a um CAGR de 9,87% até 2031.
- Por componente, cremalheiras e colunas de direção responderam por 44,83% do mercado de direção elétrica da África do Sul em 2025, enquanto os módulos de sensores estão posicionados para o CAGR mais rápido de 10,24% até 2031.
- Por segmento de veículo, os automóveis de passeio responderam por 74,34% do tamanho do mercado de direção elétrica da África do Sul em 2025, mas os veículos comerciais têm projeção de aceleração a um CAGR de 8,78% no período 2026-2031.
- Por propulsão, as plataformas de combustão interna retiveram 79,72% da participação do mercado de direção elétrica da África do Sul em 2025, enquanto os veículos elétricos a bateria lideraram o crescimento a um CAGR de 13,12% em direção a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Direção Elétrica da África do Sul
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte Venda de SUVs e Picapes Impulsiona a Demanda por Retrofit de Direção Elétrica | +1.8% | Nacional, com concentração nos centros urbanos de Gauteng e Cabo Ocidental | Médio prazo (2-4 anos) |
| Plano Diretor Automotivo da África do Sul 2035: Incentivos à Localização | +1.2% | Nacional, com foco nos polos automotivos de Gauteng e Cabo Oriental | Longo prazo (≥ 4 anos) |
| Novos Modelos de Motor de Combustão Interna Migram para Arquiteturas Elétricas de 48 V | +0.9% | Nacional, liderado pelos segmentos de automóveis de passeio premium e de médio porte | Curto prazo (≤ 2 anos) |
| Regras Obrigatórias de ESC e ABS Impulsionam as Taxas de Adoção de Direção Elétrica | +0.7% | Nacional, aplicado por meio dos requisitos de homologação do NRCS | Curto prazo (≤ 2 anos) |
| Setores de Mineração e Logística Demandam Veículos Comerciais Leves com Direção por Fio | +0.6% | Regional, concentrado nos corredores de mineração de Limpopo, Noroeste e Cabo do Norte | Médio prazo (2-4 anos) |
| Montadoras Pressionam por Projetos de Pinhão Duplo com Motor Único | +0.4% | Nacional, impulsionado por plataformas de automóveis de passeio competitivas em custo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Forte Venda de SUVs/Picapes Sustentando a Demanda por Retrofit de Direção Elétrica
Os registros de veículos comerciais leves da África do Sul recuperaram 20,5% em base anual em novembro de 2025, após a desaceleração da mineração em 2024, elevando SUVs e picapes para 38% das vendas unitárias[1]"Relatório Mensal de Vendas de Veículos de Novembro de 2025,", Associação Nacional de Fabricantes de Automóveis da África do Sul, naamsa.co.za. Os retrofits de direção elétrica do tipo coluna atendem aos mandatos de ESC sem a necessidade de reformular colunas de direção inteiras, uma preferência que mantém o mercado de direção elétrica da África do Sul ancorado em plataformas de combustão interna sensíveis ao custo. Muitos veículos em operação ainda carecem de controle eletrônico de estabilidade, criando oportunidades para oficinas que fazem parceria com fornecedores de Nível 1 para instalar sistemas de direção elétrica em retrofit e gerar receita adicional. O Toyota Hilux e o Ford Ranger agora vêm equipados com direção elétrica instalada de fábrica, em conformidade com os regulamentos de freios UNECE R13H, impulsionando a demanda por módulos de reposição. A esperada expansão da produção no âmbito do SAAM 2035 deve aumentar os volumes de retrofit, mesmo que as taxas de adesão por veículo se estabilizem.
Incentivos à Localização das Montadoras no Âmbito do Plano Diretor Automotivo da África do Sul 2035
Os fornecedores de sistemas de direção estão aproveitando os rebates de PI sobre capital qualificado para compensar os custos de ferramental. Esse incentivo os está levando a estabelecer linhas localizadas de bobinagem, calibração e programação de ECU próximas às plantas das montadoras em Gauteng e no Cabo Oriental. As subvenções do Esquema de Investimento Automotivo reforçaram a capacidade de componentes. No entanto, é importante notar que a fabricação de sensores de precisão continua sendo realizada no exterior. A tendência em direção a cadeias de suprimentos mais curtas, com ênfase na entrega just-in-time, levou a Bosch e a Continental a colaborar com distribuidores locais, afastando-se da importação de módulos completos. Além disso, a localização atua como um amortecedor contra a volatilidade cambial. Com uma parcela significativa do valor agregado em rand, ela garante uma precificação mais previsível. Isso é particularmente vantajoso em um mercado onde as montadoras relutam em celebrar contratos precificados em USD. Em conjunto, esses fatores estão melhorando as perspectivas de médio prazo para o mercado de direção elétrica da África do Sul, tornando-o mais competitivo em custo em comparação com as alternativas hidráulicas.
Migração para Arquiteturas Elétricas de 48 V em Novos Modelos de Motor de Combustão Interna
Um barramento de 48 volts quadruplica a margem de potência em comparação com os sistemas legados de 12 volts, permitindo que os motores de direção elétrica forneçam até 8 Nm de assistência enquanto reduzem o peso do cobre [2]"Artigo Técnico sobre Sistemas Elétricos de 48 Volts,", Robert Bosch GmbH, bosch.com. As berlinas e os crossovers de médio porte da África do Sul que adotam configurações mild-hybrid atendem aos iminentes limites de emissões previstos no projeto de Lei sobre Mudanças Climáticas sem o custo total dos trens de força elétricos a bateria. Sensores magneto-resistivos de maior resolução são simultaneamente introduzidos para gerenciar os ciclos rápidos de atuadores necessários para as funções de manutenção de faixa e estacionamento automatizado. Embora os módulos de direção elétrica de 48 volts custem 18-22% a mais, a precificação escalonada dos fornecedores e os incentivos de PI atenuam a pressão de margem no curto prazo. À medida que os volumes amadurecem, espera-se que as economias de escala neutralizem o diferencial de custo, consolidando o papel da via de 48 volts na sustentação do mercado de Direção Elétrica da África do Sul.
Regras Obrigatórias de ESC e ABS Elevando a Taxa de Adoção de Direção Elétrica
O Regulador Nacional de Especificações Compulsórias exige ESC e ABS em todos os novos modelos M1 e N1 lançados após 2024, transformando a direção elétrica de uma opção desejável em uma obrigação legal. O feedback contínuo do ângulo de direção inerente à direção elétrica alimenta os controladores de ESC, eliminando o recurso hidráulico que antes prevalecia nas picapes de entrada. A regulamentação converte instantaneamente uma estimativa de 15 a 20% da produção anual de assistência hidráulica para elétrica, adicionando margem de volume mesmo sem crescimento subjacente da demanda. As importações paralelas de veículos não conformes continuam sendo uma brecha, mas as fábricas das montadoras na África do Sul agora certificam cada nova linha de produtos com direção elétrica. Essa certeza regulatória sustenta a estabilidade das previsões para o mercado de direção elétrica da África do Sul nos próximos quatro anos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Plantas de Direção Elétrica Enfrentam Escassez de Semicondutores | -0.8% | Nacional, afetando todas as cadeias de suprimentos das montadoras com dependências globais de Nível 1 | Curto prazo (≤ 2 anos) |
| Baixa Adoção de Veículos Elétricos Desacelera as Atualizações de Direção Elétrica | -0.6% | Nacional, com adoção marginal de veículos elétricos em Gauteng e Cabo Ocidental | Longo prazo (≥ 4 anos) |
| Produção Doméstica de Sensores de Torque Fica Aquém da Demanda | -0.5% | Nacional, exigindo importações da Ásia e da Europa | Médio prazo (2-4 anos) |
| Preços do Cobre e de Ímãs Escalam | -0.4% | Nacional, impulsionado pelos ciclos globais de commodities | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fornecimento Intermitente de Semicondutores para Plantas de Direção Elétrica de Nível 1
Os prazos de entrega para microcontroladores automotivos com certificação ASIL-D permanecem em 16 a 20 semanas, deixando as linhas de montagem locais vulneráveis quando a demanda por eletrônicos de consumo aumenta. Um incêndio em 2024 em uma instalação da Renesas paralisou a planta da Ford em Silverton por seis semanas, custando uma estimativa de ZAR 120 milhões em produção perdida do Ranger [3]"Atualização de Produção da Planta de Silverton 2024,", Ford Motor Company of Southern Africa, ford.co.za. Como a África do Sul gera volumes globais menores do que a China ou os Estados Unidos, os fabricantes de sistemas de direção ficam em posições baixas nas listas de alocação de fundições de chips, forçando-os a acumular estoques de segurança que imobilizam capital de giro. As expansões de estoque de segurança atenuam parcialmente as interrupções, mas inflacionam os custos de carregamento, corroendo a lucratividade em todo o mercado de direção elétrica da África do Sul. As fundições estão adicionando linhas de wafer de 300 mm, mas a participação da indústria automotiva na capacidade permanece abaixo de 10%, mantendo o risco de alocação elevado até 2027.
Baixa Penetração de Veículos Elétricos Desacelera a Atualização do Mix de Direção Elétrica de Alto Valor
Os veículos elétricos a bateria atualmente respondem por uma parcela insignificante do total de vendas de veículos. Essa lenta adoção amortece a demanda por módulos avançados de direção elétrica, que vêm com gerenciamento térmico integrado e um prêmio de preço significativo. Além disso, a confiabilidade esporádica do carregamento devido ao corte de energia (load-shedding), aliada aos custos mais elevados dos veículos decorrentes de tarifas de importação sobre baterias, sufoca ainda mais a demanda. Embora se espere que um rebate fiscal sobre investimentos em veículos elétricos impulsione a adoção, os analistas projetam que a penetração não atingirá níveis significativos até mais tarde. Esse atraso posterga a realização de economias de escala para sistemas de direção orientados a veículos elétricos a bateria. Consequentemente, os fornecedores estão se concentrando predominantemente em direção elétrica de coluna de baixa margem, adaptada para modelos de combustão interna. Essa mudança gradual de foco deve impactar negativamente as perspectivas para o mercado de direção elétrica da África do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Dominância da Coluna Reflete o Legado de Combustão Interna
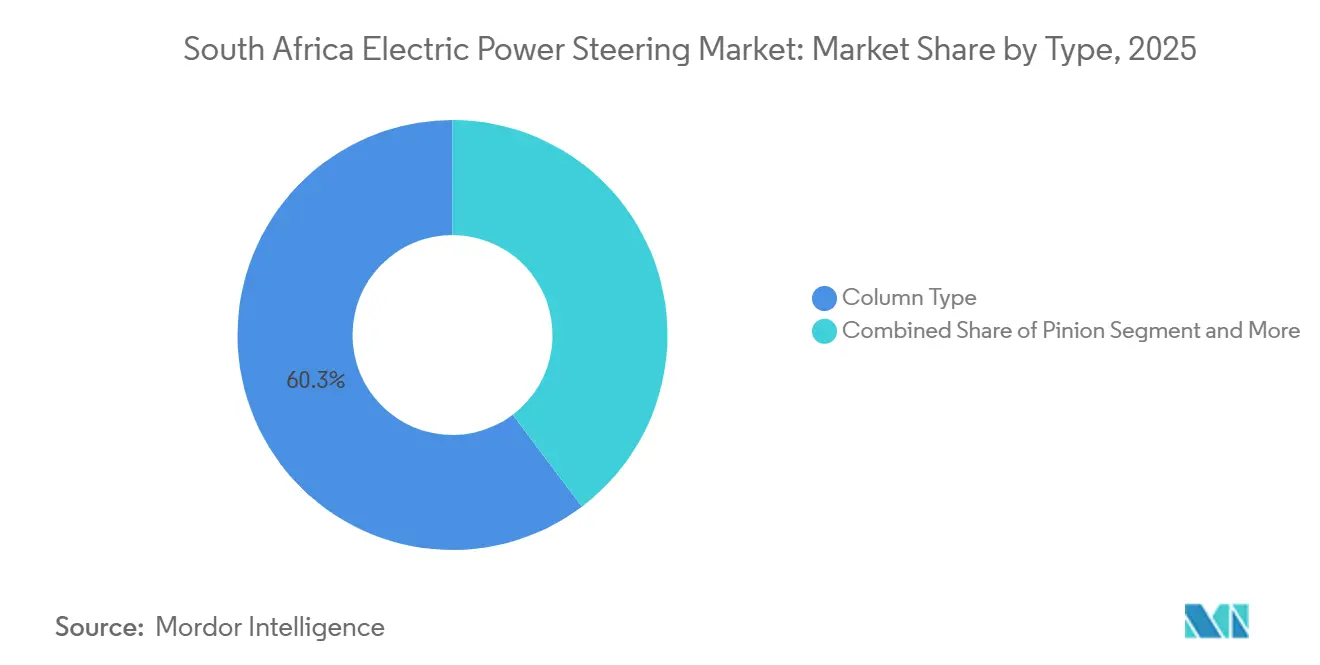
As configurações de coluna responderam por 60,28% do mercado de direção elétrica da África do Sul em 2025, à medida que as montadoras realizavam retrofit nas colunas de direção existentes ao menor custo possível. Os sistemas de pinhão duplo têm previsão de capturar participação incremental a um CAGR de 9,87% até 2031, pois mantêm redundância de segurança enquanto utilizam um único motor sem escovas, o que reduz peso e contagem de peças. Os projetos de montagem em pinhão são preferidos em berlinas premium orientadas à exportação produzidas no Cabo Oriental, onde os padrões europeus de conforto e manuseio influenciam as escolhas arquitetônicas. Enquanto isso, as plantas de montagem de Gauteng, com foco em modelos domésticos compactos, optam por sistemas de coluna para melhorar a acessibilidade e aderir aos padrões de homologação do NRCS. No entanto, para picapes de maior valor destinadas à Europa, há uma mudança notável em direção a configurações de pinhão e pinhão duplo, impulsionada por rigorosos padrões de colisão e ADAS. Essa dinâmica força os fornecedores a gerenciar uma gama diversificada de SKUs que, embora diminua as economias de escala, garante uma ampla cobertura em vários programas de veículos no mercado de direção elétrica da África do Sul.
As iniciativas de engenharia de custos estão aumentando o apelo da direção elétrica de pinhão duplo com motor único. A lógica é clara: à medida que a contagem de peças unitárias diminui, localizar o bobinamento do motor e a programação do ECU torna-se significativamente mais fácil. No entanto, um desafio se aproxima: as capacidades de usinagem da África do Sul devem atender às tolerâncias exigidas para a folga das engrenagens. Essa precisão exige máquinas CNC importadas e fluidos de ferramental especializados. Até que os fornecedores locais superem essa lacuna de precisão, as empresas globais de Nível 1 não têm outra escolha senão conduzir os processos críticos de usinagem no exterior. Em seguida, transportam esses conjuntos parcialmente acabados de volta à África do Sul para calibração final. Essa estratégia não apenas garante os rebates de PI sobre o valor agregado localmente, mas também se alinha às demandas de custo e cronograma das montadoras. Dadas as suas vantagens, essa abordagem está posicionada para moldar a estratégia de fornecimento no futuro previsível.


Por Componente: Sensores Lideram o Crescimento
Cremalheiras e colunas de direção juntas responderam por 44,83% da participação do mercado de direção elétrica da África do Sul em 2025, por serem elementos estruturais insubstituíveis. Os módulos de sensores, no entanto, registrarão o CAGR mais rápido de 10,24% até 2031, impulsionados pela adoção de sistemas de 48 volts e ADAS que exigem precisão angular inferior a 0,1 grau. Circuitos integrados magneto-resistivos da Tailândia e da Alemanha estão agora substituindo componentes de efeito Hall mais antigos em berlinas mild-hybrid. A resolução aprimorada dos sensores aperfeiçoa os algoritmos de manutenção de faixa e estacionamento automatizado, cruciais para veículos destinados aos mercados europeus. Bancadas de calibração estão sendo instaladas por fornecedores nas instalações do Centro de Desenvolvimento Industrial de Gauteng, permitindo-lhes cobrar taxas de serviço de calibração e, assim, aumentar as margens sem depender das vendas de hardware.
Os conjuntos de motores enfrentam custos crescentes de cobre e terras raras. No entanto, estão migrando lentamente para sensores de temperatura integrados, uma medida que visa reduzir as reclamações de garantia, especialmente no clima árido de Limpopo. Embora as placas de ECU mantenham uma demanda estável, elas exigem atualizações contínuas de microcontroladores para lidar com transientes de 48 volts, vinculando seus custos de material ao mercado global de semicondutores. Chicotes elétricos e suportes, embora crescendo com o volume geral de produção, destacam-se como candidatos potenciais à localização devido aos seus requisitos mínimos de ferramental de precisão. Esse diversificado cenário de componentes destaca o valor econômico premium derivado de sensores e da propriedade intelectual de software de controle no setor de direção elétrica da África do Sul.
Por Tipo de Veículo: Segmento Comercial Acelera
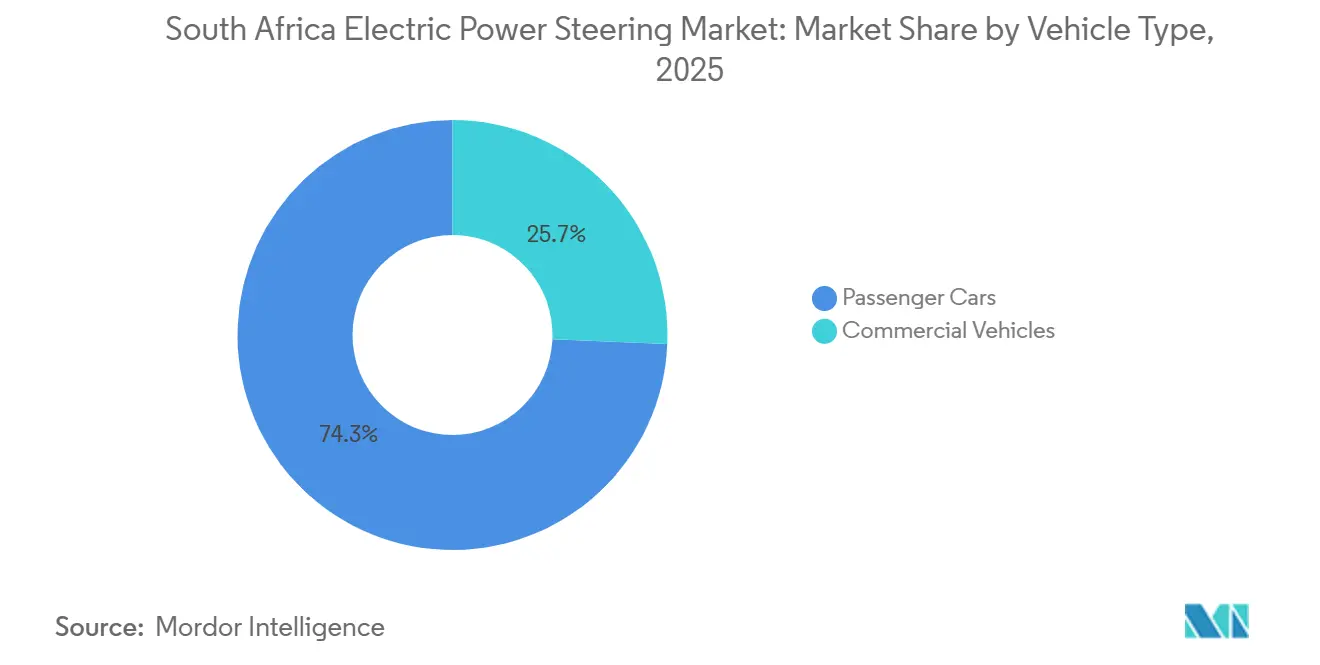
Os automóveis de passeio responderam por 74,34% do mercado de direção elétrica da África do Sul em 2025, refletindo altos volumes unitários e novos mandatos de ESC nas categorias M1. Os veículos comerciais, liderados por picapes e vans de logística, superarão os automóveis a um CAGR de 8,78% até 2031, à medida que os operadores de mineração e comércio eletrônico priorizam o tempo de atividade e planejam frotas piloto de direção por fio. Picapes comerciais leves, como Hilux e Ranger, fazem a transição de direção hidráulica para elétrica para atender às regras de segurança N1, enquanto os caminhões médios permanecem essencialmente hidráulicos devido às maiores demandas de torque de assistência. A direção elétrica com recursos de manutenção preditiva alerta os gestores de frota sobre condições de desgaste, reduzindo o tempo de inatividade não programado em até 18% e justificando preços premium nos corredores de mineração.
Startups urbanas de compartilhamento de viagens e entrega em Joanesburgo e Cidade do Cabo expandem ainda mais a base de veículos comerciais leves, estimulando a demanda por direção elétrica de baixa manutenção. O crescimento dos automóveis de passeio, em contraste, inclina-se para sistemas de coluna otimizados em custo em hatchbacks de entrada, limitando o potencial de margem. SUVs premium fazem upgrade para projetos de pinhão duplo de relação variável, mas os volumes absolutos permanecem modestos. Os fornecedores, portanto, adotam uma estratégia de dupla via: buscar escala na arquitetura de coluna para automóveis de passeio enquanto oferecem soluções de direção por fio de alto valor e baixo volume para os primeiros adotantes de frotas comerciais.
Por Tipo de Propulsão: Dominância do Motor de Combustão Interna Persiste
Os veículos de combustão interna responderam por 79,72% do tamanho do mercado de direção elétrica da África do Sul em 2025 e, apesar de uma queda gradual, permanecerão como a principal fonte de receita até 2031. As unidades elétricas a bateria crescem mais rapidamente a um CAGR de 13,12%. A base pequena limita o volume absoluto de sistemas de direção. Embora os híbridos detenham uma participação de mercado modesta, eles se beneficiam da mesma demanda por sensores de aumento de 48 volts. Isso resulta em um aumento moderado nos requisitos de torque de assistência do motor. Os módulos de direção elétrica específicos para veículos elétricos a bateria, equipados com camisas de resfriamento e lógica de frenagem regenerativa, comandam um preço médio de venda premium. Esse prêmio poderia levar à expansão das margens uma vez que a penetração de veículos elétricos a bateria aumente.
Os rebates fiscais do governo estão definidos para incentivar a adoção de veículos elétricos. Caso a confiabilidade da rede elétrica melhore, as vendas de veículos elétricos a bateria poderão superar as expectativas. Os fornecedores já estão importando cremalheiras de direção adaptadas para veículos elétricos a bateria de instalações asiáticas, atendendo aos primeiros adotantes como o BMW iX3 e o Volvo EX30. No entanto, a maior parte do capital ainda é direcionada para o desenvolvimento de direção para motores de combustão interna, alinhando-se tanto às demandas de volume quanto aos incentivos de localização. No mercado de direção elétrica da África do Sul, o desafio reside em equilibrar investimentos entre diferentes tipos de propulsão enquanto se mantém ágil, um fator determinante do posicionamento competitivo.
Análise Geográfica
A província de Gauteng, impulsionada pelas fábricas da Ford em Silverton e da Nissan em Rosslyn e pelo papel de Joanesburgo como polo logístico nacional, responde por uma parcela significativa da demanda da África do Sul por Direção Elétrica (EPS). Essas fábricas, que produzem principalmente berlinas compactas e picapes para o mercado doméstico, dependem fortemente de projetos de direção elétrica de coluna de alto volume. No entanto, com o corte de energia (load-shedding) da Eskom atingindo mais duramente as linhas de montagem de Gauteng, os fornecedores de sistemas de direção recorreram à instalação de geradores a diesel e baterias de íons de lítio de backup, uma medida que infla seus custos operacionais. Após Gauteng, a província do Cabo Oriental contribui substancialmente para a demanda, impulsionada pelas linhas de produção orientadas à exportação da Volkswagen em Kariega e da Mercedes-Benz em East London. Aqui, a ênfase é em direção elétrica de pinhão duplo e pinhão, pois os padrões europeus de colisão para programas de exportação elevam o conteúdo médio de direção por veículo.
Em KwaZulu-Natal, a instalação da Toyota em Durban concentra-se em crossovers compactos e em testes pioneiros de módulos de pinhão duplo com motor único no Corolla Cross. O acesso portuário da província agiliza a importação de sensores de torque e motores sem escovas, reduzindo significativamente os prazos de entrega em comparação com as plantas do interior. Enquanto isso, as províncias de mineração do norte, embora contribuindo minimamente para o volume de automóveis de passeio, criam nichos lucrativos com caminhões leves de direção por fio, essenciais para o transporte de minério e equipamentos em ambientes perigosos. Os fornecedores frequentemente enviam engenheiros de campo de Pretória para supervisionar testes de mineração no local, agrupando esses serviços em contratos que garantem um fluxo de receita constante.
Essa dinâmica gerou uma cadeia de suprimentos em formato hub-and-spoke: as operações de calibração e armazenagem estão concentradas em parques industriais de Gauteng e do Cabo Oriental, com ramificações que alcançam oficinas credenciadas em províncias distantes. Os pacotes de incentivos diferem por província — o AIDC de Gauteng oferece terrenos subsidiados, enquanto a Zona Econômica Especial de Coega no Cabo Oriental oferece isenções de imposto corporativo — levando os fornecedores a equilibrar eficiências de despesas de capital com sua proximidade às montadoras. Esse intrincado cenário regional influencia os custos logísticos, os riscos de prazo de entrega e a dinâmica competitiva mais ampla do mercado de direção elétrica da África do Sul.
Cenário Competitivo
Por meio de acordos de fornecimento de vários anos com gigantes automotivos como Toyota, Volkswagen, Ford e Nissan, quatro fornecedores globais de Nível 1 — Bosch, JTEKT, ZF e Nexteer — detêm uma participação de mercado dominante. Esses líderes do setor aproveitam suas vantagens de escala para distribuir os custos de P&D de software de manutenção preditiva e eletrônicos classificados pela ISO 26262 por continentes, permitindo-lhes oferecer preços mais baixos do que os concorrentes regionais. No entanto, o tamanho limitado do mercado na África do Sul desencoraja essas empresas de estabelecer fábricas greenfield de propriedade integral. Em vez disso, optam por laboratórios de calibração, centros de estoque e formam joint ventures com distribuidores como a Imperial Logistics, que fornecem capacidades essenciais de armazenagem de última milha e serviços de campo.
Players chineses e coreanos, como Zhejiang Shibao e Mando, estão focando estrategicamente nos subsegmentos de retrofit e veículos comerciais, onde a fidelidade à marca é menos consolidada e a sensibilidade ao preço é pronunciada. Enquanto isso, montadoras locais, incluindo a afiliada de peças Smiths Manufacturing, estão se aprofundando em parcerias de submontagem para aproveitar os rebates de PI, mesmo continuando a terceirizar a usinagem de engrenagens de alta precisão para o exterior. A fronteira tecnológica está em ebulição com avanços como atualizações de firmware over-the-air, comunicação veículo-a-infraestrutura e redundância de direção por fio. Fornecedores com robustas capacidades de software estão agora conquistando contratos premium, deslocando o foco competitivo dos meros custos de hardware para a proposta de valor mais ampla do custo total de propriedade.
Fatores como flutuações nos preços de commodities e riscos de alocação de semicondutores estão influenciando cada vez mais a resiliência do balanço patrimonial. Grupos verticalmente integrados que obtêm seus motores e microcontroladores internamente estão melhor posicionados para resistir a choques de oscilações nos preços do cobre e de chips do que os calibradores de módulos dependentes de fornecedores externos. Embora a conformidade com os padrões NRCS e ISO 9001 ainda seja fundamental, os novos parâmetros de diferenciação residem na prontidão para ADAS e na compatibilidade com sistemas de 48 volts. O cenário geral sugere uma tendência de consolidação gradual, com players menores de Nível 2 ou criando nichos no mercado de reposição ou enfrentando pressões de saída devido ao aumento dos custos.
Líderes do Setor de Direção Elétrica da África do Sul
-
Robert Bosch GmbH
-
JTEKT Corporation
-
ZF Friedrichshafen AG
-
Nexteer Automotive
-
NSK Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Outubro de 2025: A Leapmotor International fez sua estreia na África do Sul, apresentando o Leapmotor C10 REEV. Este SUV familiar premium, equipado com tecnologia avançada de direção elétrica, combina perfeitamente as vantagens da mobilidade elétrica com a praticidade das viagens de longa distância, posicionando-se entre os carros totalmente elétricos e os híbridos convencionais. A inclusão da direção elétrica destaca a crescente adoção de tais sistemas no mercado de direção elétrica da África do Sul.
- Setembro de 2025: A Eskom, liderada por sua Divisão de Distribuição, apresentou sua primeira frota de veículos elétricos (VEs), marcando um avanço no mercado de direção elétrica da África do Sul. A concessionária introduziu 20 VEs, incluindo veículos de entrega leves e caminhões, com planos de adicionar mais 100. Implantados nas Divisões de Distribuição e Geração, esses veículos apoiam as operações e destacam o potencial da mobilidade elétrica para impulsionar a demanda por sistemas de direção elétrica na África do Sul.


Escopo do Relatório do Mercado de Direção Elétrica da África do Sul
O relatório do mercado de direção elétrica da África do Sul é segmentado por tipo (tipo de coluna, tipo de pinhão e tipo de pinhão duplo), tipo de componente (cremalheira/coluna de direção, sensor, motor de direção e outros tipos de componentes), tipo de veículo (automóveis de passeio e veículos comerciais) e tipo de propulsão (veículos com motor de combustão interna, veículos híbridos e veículos elétricos a bateria). As previsões de mercado são fornecidas em termos de valor (USD).
| Tipo de Coluna |
| Tipo de Pinhão |
| Tipo de Pinhão Duplo |
| Cremalheira/Coluna de Direção |
| Sensor |
| Motor de Direção |
| Outros Tipos de Componentes |
| Automóveis de Passeio |
| Veículos Comerciais |
| Veículos com Motor de Combustão Interna |
| Veículos Híbridos |
| Veículos Elétricos a Bateria |
| Por Tipo | Tipo de Coluna |
| Tipo de Pinhão | |
| Tipo de Pinhão Duplo | |
| Por Tipo de Componente | Cremalheira/Coluna de Direção |
| Sensor | |
| Motor de Direção | |
| Outros Tipos de Componentes | |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais | |
| Por Tipo de Propulsão | Veículos com Motor de Combustão Interna |
| Veículos Híbridos | |
| Veículos Elétricos a Bateria |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de direção elétrica da África do Sul em 2031?
Espera-se que o mercado atinja 157,53 milhões de USD até 2031.
Qual tipo de sistema de direção atualmente domina a montagem de veículos?
As configurações do tipo coluna detêm 60,28% de participação de mercado devido à acessibilidade do retrofit.
Qual segmento de veículo crescerá mais rapidamente para a direção elétrica?
Os veículos comerciais estão definidos para expandir a um CAGR de 8,78% entre 2026 e 2031.
Como os incentivos à localização afetam os fornecedores?
Os rebates do Incentivo à Produção de até 62,5% incentivam a submontagem local, reduzindo os custos de desembarque e encurtando as cadeias de suprimentos.
Página atualizada pela última vez em:



