
Südafrika Markt für elektrische Servolenkung – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 102.13 Millionen US-Dollar |
| Marktgröße (2026) | 109.78 Millionen US-Dollar |
| Marktgröße (2031) | 157.53 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.49 % |
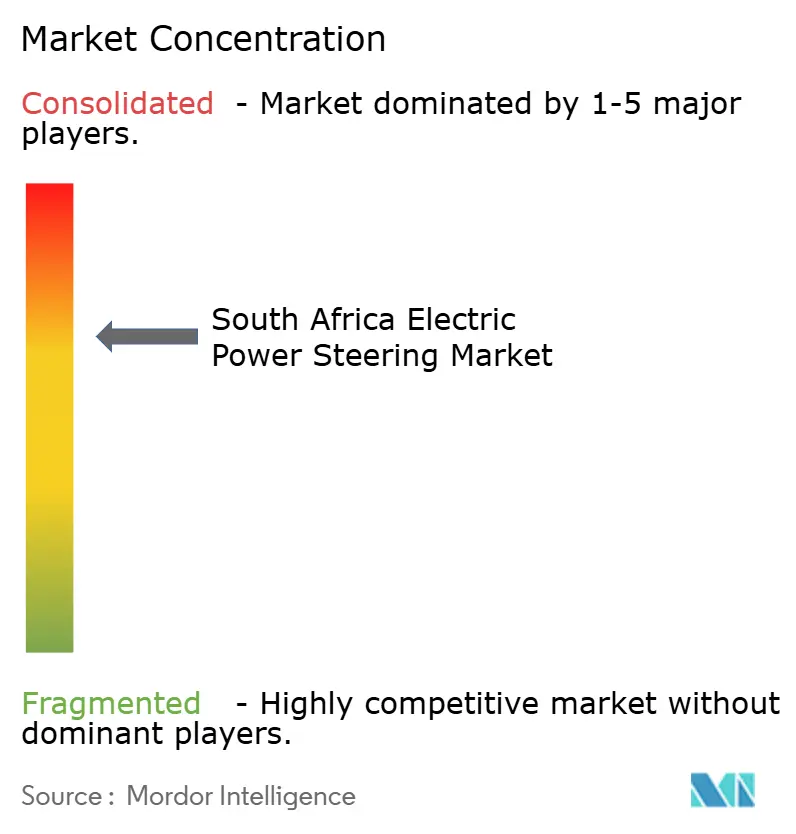
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südafrika Markt für elektrische Servolenkung – Analyse von Mordor Intelligence
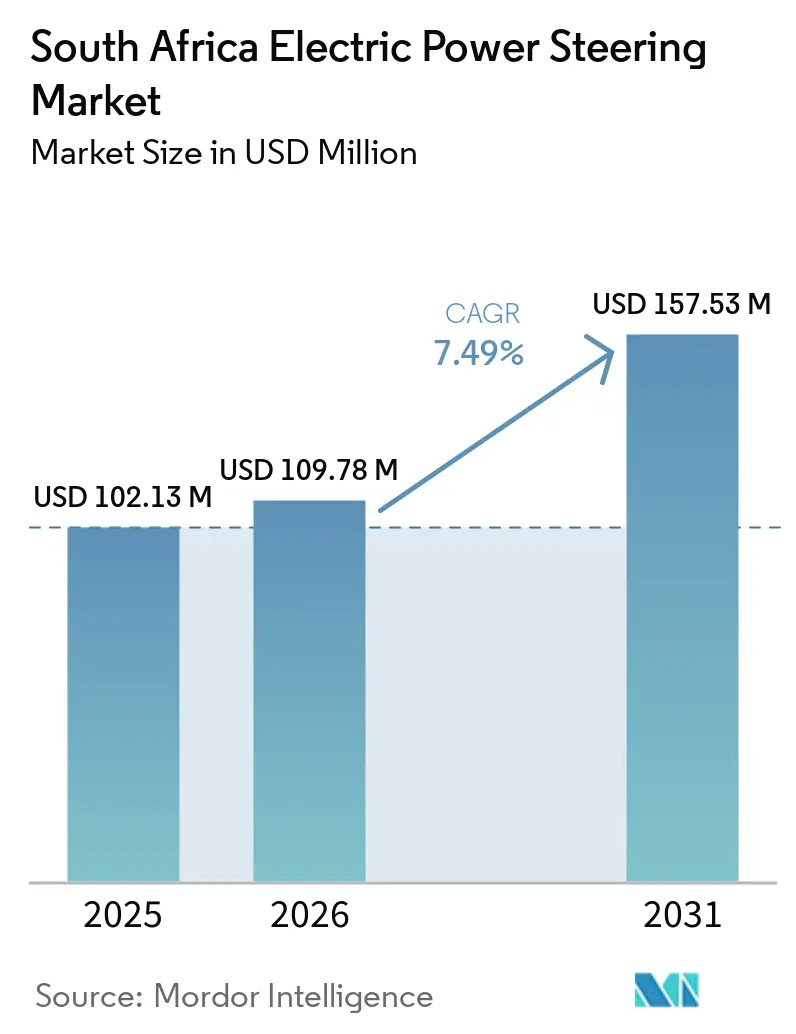
Der Südafrika Markt für elektrische Servolenkung wurde im Jahr 2025 auf 102,13 Millionen USD geschätzt, wird für 2026 auf 109,78 Millionen USD prognostiziert und soll bis 2031 157,53 Millionen USD erreichen, mit einer CAGR von 7,49 % (2026–2031). Günstige Importsubstitutionsanreize im Rahmen des South African Automotive Masterplan 2035, eine breite Umstellung auf 48-Volt-Elektroarchitekturen und die verpflichtende Ausstattung mit elektronischer Stabilitätskontrolle (ESC) erweitern die adressierbare Basis für elektrische Servolenkungsmodule. Tier-1-Zulieferer konzentrieren sich neu auf lokalisierte Teilmontage, um Production Incentive (PI)-Rückvergütungen zu erzielen, während Erstausrüster die Stücklistenkosten durch Standardisierung von Einmotor-Doppelritzel-Designs senken, die Gewicht und Verkabelungskomplexität reduzieren. Der Südafrika Markt für elektrische Servolenkung profitiert zudem von der stark steigenden Nachfrage nach Nutzfahrzeugen im Zusammenhang mit Modernisierungen von Bergbau- und Logistikflotten. Lastabwurf, Devisenschwankungen und erhöhte Kupfer- und Neodympreise drücken jedoch weiterhin die Margen und zwingen Zulieferer dazu, das Rohstoffrisiko abzusichern und höhere Halbleiter-Sicherheitsbestände zu halten.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfielen im Jahr 2025 60,28 % des Marktanteils der elektrischen Servolenkung in Südafrika auf Säulenkonfigurationen, während Doppelritzel-Architekturen bis 2031 voraussichtlich mit einer CAGR von 9,87 % wachsen werden.
- Nach Komponente entfielen im Jahr 2025 44,83 % des Marktanteils der elektrischen Servolenkung in Südafrika auf Lenkgetriebe und Lenksäulen, während Sensormodule bis 2031 mit der schnellsten CAGR von 10,24 % wachsen dürften.
- Nach Fahrzeugsegment entfielen im Jahr 2025 74,34 % der Marktgröße der elektrischen Servolenkung in Südafrika auf Personenkraftwagen, während Nutzfahrzeuge im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,78 % wachsen werden.
- Nach Antriebstyp hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 79,72 % des Marktanteils der elektrischen Servolenkung in Südafrika, während batteriebetriebene Elektrofahrzeuge mit einer CAGR von 13,12 % bis 2031 das stärkste Wachstum verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Südafrika Markt für elektrische Servolenkung
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Starke SUV- und Pickup-Verkäufe treiben die Nachrüstungsnachfrage für elektrische Servolenkung an | +1.8% | National, mit Schwerpunkt in den städtischen Zentren von Gauteng und Westkap | Mittelfristig (2–4 Jahre) |
| South African Automotive Masterplan 2035: Lokalisierungsanreize | +1.2% | National, mit Fokus auf die Automobilzentren in Gauteng und Ostkap | Langfristig (≥ 4 Jahre) |
| Neue Fahrzeuge mit Verbrennungsmotor wechseln zu 48-Volt-Elektroarchitekturen | +0.9% | National, angeführt von Premium- und Mittelklasse-Personenwagensegmenten | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende ESC- und ABS-Vorschriften steigern die Verbreitung elektrischer Servolenkung | +0.7% | National, durchgesetzt durch NRCS-Homologationsanforderungen | Kurzfristig (≤ 2 Jahre) |
| Bergbau- und Logistiksektoren fordern Steer-by-Wire-Leichtnutzfahrzeuge | +0.6% | Regional, konzentriert in den Bergbaukorridoren von Limpopo, Nordwest und Nordkap | Mittelfristig (2–4 Jahre) |
| Erstausrüster drängen auf Einmotor-Doppelritzel-Designs | +0.4% | National, getrieben durch kostenkonkurrenzfähige Personenwagen-Plattformen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuste SUV/Pickup-Verkäufe stützen die Nachrüstungsnachfrage für elektrische Servolenkung
Die Zulassungen von leichten Nutzfahrzeugen in Südafrika erholten sich im November 2025 um 20,5 % im Jahresvergleich nach dem Bergbauabschwung 2024, wobei SUVs und Pickups auf 38 % der Stückverkäufe kamen[1]„Monatlicher Fahrzeugverkaufsbericht November 2025,”, National Association of Automobile Manufacturers of South Africa, naamsa.co.za. Nachrüstungen mit elektrischer Servolenkung vom Säulentyp erfüllen ESC-Anforderungen, ohne dass gesamte Lenksäulen umgerüstet werden müssen – eine Präferenz, die den Südafrika Markt für elektrische Servolenkung in kostenempfindlichen Fahrzeugen mit Verbrennungsmotor verankert. Viele im Betrieb befindliche Fahrzeuge verfügen noch nicht über elektronische Stabilitätskontrolle, was Werkstätten, die mit Tier-1-Zulieferern zusammenarbeiten, Möglichkeiten zur Nachrüstung von elektrischen Servolenksystemen und zur Erzielung zusätzlicher Einnahmen bietet. Toyotas Hilux und Fords Ranger sind nun mit werkseitig installierter elektrischer Servolenkung ausgestattet, in Übereinstimmung mit den UNECE-R13H-Bremsvorschriften, was die Nachfrage nach Ersatzmodulen ankurbelt. Der erwartete Produktionshochlauf im Rahmen von SAAM 2035 dürfte die Nachrüstungsvolumina erhöhen, auch wenn sich die Ausstattungsraten pro Fahrzeug stabilisieren.
Lokalisierungsanreize für Automobilhersteller im Rahmen des South African Automotive Masterplan 2035
Lenkungssystemanbieter nutzen PI-Rückvergütungen auf qualifiziertes Kapital, um Werkzeugkosten auszugleichen. Dieser Anreiz treibt sie dazu an, lokalisierte Wicklungs-, Kalibrierungs- und ECU-Programmierlinien in der Nähe von Erstausrüsterwerken in Gauteng und im Ostkap einzurichten. Zuschüsse aus dem Automotive Investment Scheme haben die Komponentenkapazität gestärkt. Es ist jedoch bemerkenswert, dass die Präzisionssensorfertigung weiterhin im Ausland durchgeführt wird. Der Trend zu kürzeren Lieferketten mit Schwerpunkt auf Just-in-time-Lieferung hat dazu geführt, dass Bosch und Continental mit lokalen Distributoren zusammenarbeiten und vom Import kompletter Module abrücken. Darüber hinaus wirkt die Lokalisierung als Puffer gegen Devisenschwankungen. Da ein erheblicher Teil der Wertschöpfung in Rand erfolgt, wird eine besser planbare Preisgestaltung gewährleistet. Dies ist besonders vorteilhaft in einem Markt, in dem Erstausrüster zögern, Verträge in USD abzuschließen. Insgesamt verbessern diese Faktoren die mittelfristigen Aussichten für den Südafrika Markt für elektrische Servolenkung und machen ihn im Vergleich zu hydraulischen Alternativen wettbewerbsfähiger.
Umstellung auf 48-Volt-Elektroarchitekturen in neuen Fahrzeugen mit Verbrennungsmotor
Ein 48-Volt-Bordnetz vervierfacht den Leistungsspielraum im Vergleich zu herkömmlichen 12-Volt-Systemen und ermöglicht es Motoren für elektrische Servolenkung, bis zu 8 Nm Unterstützung zu liefern und dabei das Kupfergewicht zu reduzieren[2]„48-Volt-Elektrische-Systeme Technisches Dokument,”, Robert Bosch GmbH, bosch.com. Südafrikanische Mittelklasse-Limousinen und Crossover, die Mild-Hybrid-Konfigurationen übernehmen, erfüllen bevorstehende Emissionsgrenzwerte gemäß dem Entwurf des Klimaschutzgesetzes, ohne die vollen Kosten batterieelektrischer Antriebsstränge zu tragen. Hochauflösende magnetoresistive Sensoren werden gleichzeitig eingeführt, um schnelle Aktuatorzyklen zu bewältigen, die für Spurhalte- und automatische Einparkfunktionen erforderlich sind. Obwohl 48-Volt-Module für elektrische Servolenkung 18–22 % mehr kosten, mildern gestaffelte Zuliefererpreise und PI-Anreize den kurzfristigen Margendruck. Mit zunehmenden Volumina werden Skaleneffekte voraussichtlich das Kostengefälle neutralisieren und die Rolle des 48-Volt-Weges bei der Stützung des Südafrika Marktes für elektrische Servolenkung festigen.
Verpflichtende ESC- und ABS-Vorschriften erhöhen die Ausstattungsrate mit elektrischer Servolenkung
Der Nationale Regulierer für Pflichtspezifikationen schreibt ESC und ABS für jedes neue M1- und N1-Modell vor, das nach 2024 auf den Markt kommt, und macht elektrische Servolenkung von einer wünschenswerten Option zu einer gesetzlichen Pflicht. Das kontinuierliche Lenkwinkel-Feedback, das in elektrischen Servolenksystemen inhärent ist, speist ESC-Steuergeräte und eliminiert den hydraulischen Rückfall, der früher bei Einstiegs-Pickups vorherrschte. Die Vorschrift wandelt schätzungsweise 15–20 % der Jahresproduktion sofort von hydraulischer auf elektrische Unterstützung um und schafft Volumenspielraum auch ohne zugrunde liegendes Nachfragewachstum. Parallelimporte nicht konformer Fahrzeuge bleiben eine Lücke, aber OEM-Werke in Südafrika zertifizieren nun jede neue Produktlinie mit elektrischer Servolenkung. Diese regulatorische Gewissheit untermauert die Prognosestabilität für den Südafrika Markt für elektrische Servolenkung in den nächsten vier Jahren.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Elektrische Servolenkungswerke sind mit Halbleiterengpässen konfrontiert | -0.8% | National, betrifft alle OEM-Lieferketten mit globalen Tier-1-Abhängigkeiten | Kurzfristig (≤ 2 Jahre) |
| Geringe Elektrofahrzeugdurchdringung verlangsamt Upgrades der elektrischen Servolenkung | -0.6% | National, mit marginaler Elektrofahrzeugdurchdringung in Gauteng und Westkap | Langfristig (≥ 4 Jahre) |
| Drehmomentsensorproduktion hinkt im Inland hinterher | -0.5% | National, erfordert Importe aus Asien und Europa | Mittelfristig (2–4 Jahre) |
| Kupfer- und Magnetpreise steigen | -0.4% | National, getrieben durch globale Rohstoffzyklen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterbrochene Halbleiterversorgung für Tier-1-Werke für elektrische Servolenkung
Die Vorlaufzeiten für Automobil-Mikrocontroller mit ASIL-D-Zertifizierung liegen weiterhin bei 16–20 Wochen, was lokale Montagelinien anfällig macht, wenn die Nachfrage aus der Unterhaltungselektronik steigt. Ein Brand in einem Renesas-Werk im Jahr 2024 legte Fords Silverton-Werk sechs Wochen lang still und verursachte geschätzte Verluste von 120 Millionen ZAR bei der Ranger-Produktion[3]„Produktionsupdate Silverton-Werk 2024,”, Ford Motor Company of Southern Africa, ford.co.za. Da Südafrika geringere globale Volumina als China oder die Vereinigten Staaten erzeugt, stehen Lenkungssystemhersteller auf den Zuteilungslisten der Chip-Gießereien weit unten und sind gezwungen, Pufferbestände anzulegen, die Betriebskapital binden. Erweiterungen der Sicherheitsbestände dämpfen Störungen teilweise, erhöhen aber die Lagerkosten und schmälern die Rentabilität im gesamten Südafrika Markt für elektrische Servolenkung. Gießereien fügen 300-mm-Wafer-Linien hinzu, doch der Anteil der Automobilindustrie an der Kapazität bleibt unter 10 %, was das Zuteilungsrisiko bis 2027 erhöht hält.
Geringe Elektrofahrzeugdurchdringung verlangsamt das hochwertige Mix-Upgrade der elektrischen Servolenkung
Batterieelektrische Fahrzeuge machen derzeit einen vernachlässigbaren Anteil der gesamten Fahrzeugverkäufe aus. Diese schleppende Akzeptanz dämpft die Nachfrage nach fortschrittlichen Modulen für elektrische Servolenkung, die mit integriertem Wärmemanagement und einem erheblichen Preisaufschlag einhergehen. Darüber hinaus hemmt die sporadische Ladeuverlässigkeit aufgrund von Lastabwurf in Verbindung mit höheren Fahrzeugkosten durch Importzölle auf Batterien die Nachfrage weiter. Obwohl eine Steuervergünstigung auf Elektrofahrzeuginvestitionen die Akzeptanz ankurbeln soll, prognostizieren Analysten, dass die Durchdringung erst später ein bedeutsames Niveau erreichen wird. Diese Verzögerung schiebt die Realisierung von Skaleneffekten für auf batterieelektrische Fahrzeuge ausgerichtete Lenksysteme hinaus. Infolgedessen konzentrieren sich Zulieferer überwiegend auf margenarme Säulen-EPS, die für Fahrzeuge mit Verbrennungsmotor zugeschnitten sind. Diese schrittweise Verlagerung des Fokus dürfte sich negativ auf die Aussichten für den Südafrika Markt für elektrische Servolenkung auswirken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dominanz der Säulenbauweise spiegelt das Erbe des Verbrennungsmotors wider
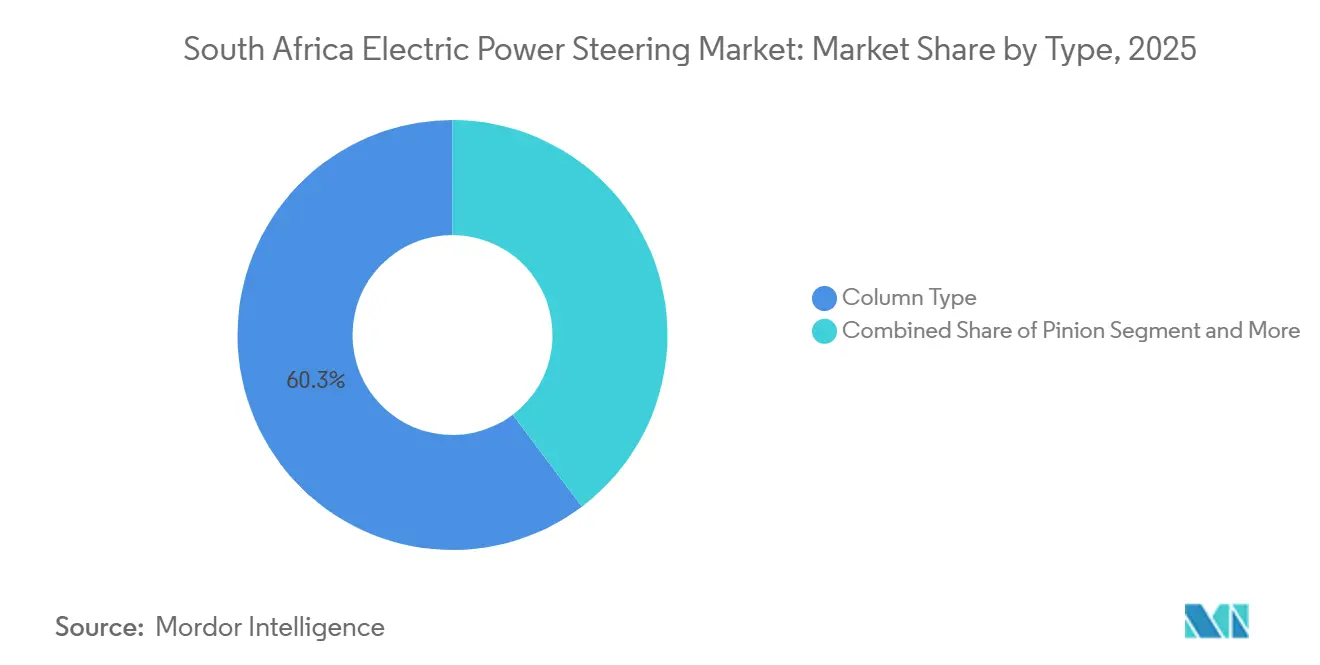
Säulenkonfigurationen machten im Jahr 2025 60,28 % des Südafrika Marktes für elektrische Servolenkung aus, da Erstausrüster bestehende Lenksäulen zu möglichst geringen Kosten nachrüsteten. Doppelritzelsysteme werden voraussichtlich bis 2031 mit einer CAGR von 9,87 % inkrementelle Marktanteile gewinnen, da sie ausfallsichere Redundanz beibehalten und gleichzeitig einen bürstenlosen Einmotor verwenden, der Gewicht und Teileanzahl reduziert. Ritzel-Montage-Designs werden bei exportorientierten Premiumlimousinen bevorzugt, die im Ostkap produziert werden, wo europäische Fahr- und Handlingbenchmarks die Architekturentscheidungen beeinflussen. Gauteng-Montagewerke, die sich auf kompakte Inlandsmodelle konzentrieren, entscheiden sich hingegen für Säulensysteme, um die Erschwinglichkeit zu verbessern und die NRCS-Homologationsstandards einzuhalten. Bei höherwertigen Pickups, die für Europa bestimmt sind, ist jedoch eine deutliche Verlagerung hin zu Ritzel- und Doppelritzel-Konfigurationen zu beobachten, die durch strenge Crash- und ADAS-Standards angetrieben wird. Diese Dynamik zwingt Zulieferer dazu, eine vielfältige Palette von SKUs zu verwalten, was zwar die Skaleneffekte mindert, aber eine breite Abdeckung verschiedener Fahrzeugprogramme im Südafrika Markt für elektrische Servolenkung gewährleistet.
Kostentechnik-Initiativen steigern die Attraktivität der Einmotor-Doppelritzel-EPS. Die Begründung ist klar: Je geringer die Anzahl der Einzelteile wird, desto einfacher wird die Lokalisierung der Motorwicklung und der ECU-Programmierung. Eine Herausforderung zeichnet sich jedoch ab: Südafrikas Bearbeitungskapazitäten müssen die erforderlichen Toleranzen für das Zahnradspiel erfüllen. Diese Präzision erfordert importierte CNC-Maschinen und spezialisierte Werkzeugfluide. Bis lokale Zulieferer diese Präzisionslücke schließen, haben globale Tier-1-Unternehmen keine andere Wahl, als kritische Bearbeitungsprozesse im Ausland durchzuführen. Sie transportieren diese teilweise fertiggestellten Baugruppen dann zur Endkalibrierung nach Südafrika zurück. Diese Strategie sichert nicht nur PI-Rückvergütungen auf den lokal hinzugefügten Wert, sondern entspricht auch den Kosten- und Terminanforderungen der Erstausrüster. Angesichts seiner Vorteile dürfte dieser Ansatz die Lieferstrategie auf absehbare Zeit prägen.


Nach Komponente: Sensoren führen das Wachstum an
Lenkgetriebe und Lenksäulen zusammen machten im Jahr 2025 44,83 % des Marktanteils der elektrischen Servolenkung in Südafrika aus, da sie unersetzliche Strukturelemente sind. Sensormodule werden jedoch bis 2031 mit der schnellsten CAGR von 10,24 % wachsen, angetrieben durch die Einführung von 48-Volt- und ADAS-Technologien, die eine Winkelgenauigkeit von unter 0,1 Grad erfordern. Magnetoresistive ICs aus Thailand und Deutschland ersetzen nun ältere Hall-Effekt-Komponenten in Mild-Hybrid-Limousinen. Verbesserte Sensorauflösung verfeinert Spurhalte- und automatische Einparkalgorithmen, die für Fahrzeuge, die für europäische Märkte bestimmt sind, entscheidend sind. Kalibrierungsbänke werden von Zulieferern in den Einrichtungen des Gauteng Industrial Development Centre eingerichtet, sodass sie Kalibrierungsdienstleistungsgebühren erheben und damit die Margen steigern können, ohne auf Hardwareverkäufe angewiesen zu sein.
Motorbaugruppen kämpfen mit steigenden Kupfer- und Seltenerdkosten. Sie verlagern sich jedoch langsam hin zu integrierten Temperatursensoren, um Garantieansprüche zu reduzieren, insbesondere im trockenen Klima von Limpopo. ECU-Platinen verzeichnen eine stetige Nachfrage, erfordern jedoch kontinuierliche Mikrocontroller-Updates zur Bewältigung von 48-Volt-Transienten, was ihre Materialkosten an den globalen Halbleitermarkt koppelt. Kabelbäume und Halterungen, die zwar mit dem Gesamtproduktionsvolumen wachsen, heben sich als potenzielle Lokalisierungskandidaten hervor, da sie minimale Anforderungen an Präzisionswerkzeuge stellen. Diese vielfältige Komponentenlandschaft unterstreicht den hohen wirtschaftlichen Wert, der aus Sensoren und geistigem Eigentum an Steuerungssoftware im Bereich der elektrischen Servolenkung in Südafrika gewonnen wird.
Nach Fahrzeugtyp: Nutzfahrzeugsegment beschleunigt sich
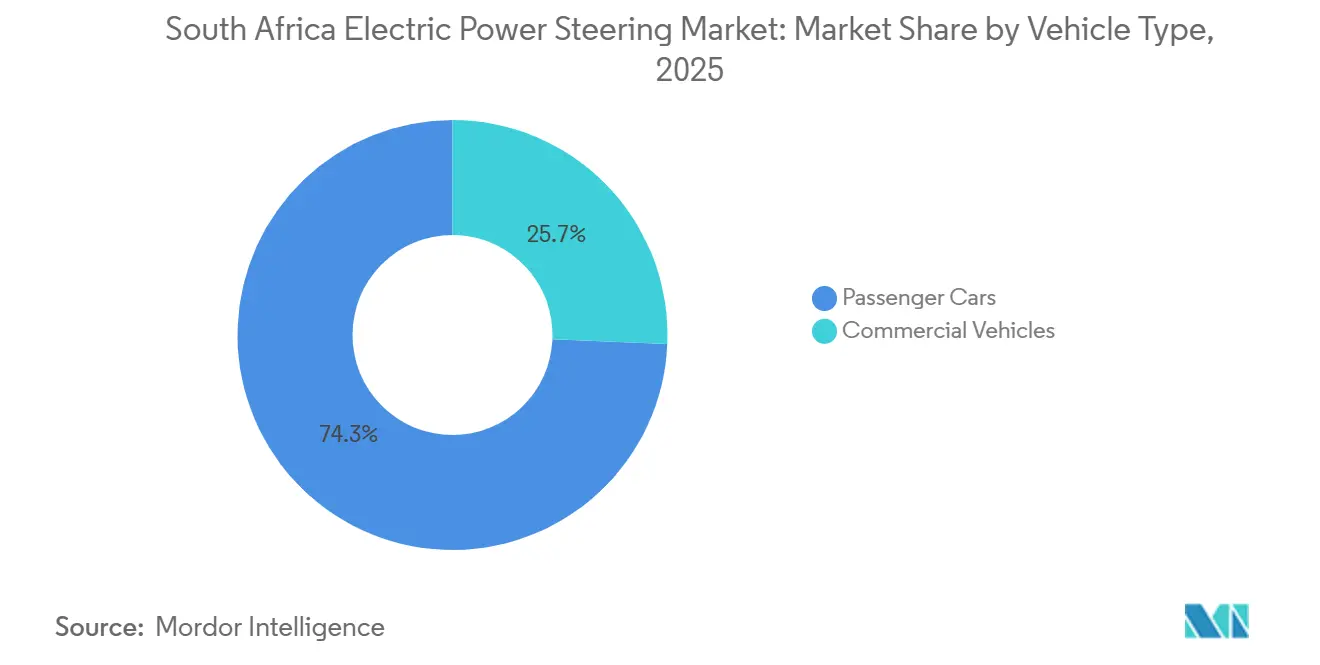
Personenkraftwagen machten im Jahr 2025 74,34 % des Südafrika Marktes für elektrische Servolenkung aus, was auf hohe Stückzahlen und neue ESC-Vorschriften für M1-Kategorien zurückzuführen ist. Nutzfahrzeuge, angeführt von Pickups und Logistikfahrzeugen, werden Personenwagen mit einer CAGR von 8,78 % bis 2031 übertreffen, da Bergbau- und E-Commerce-Betreiber Betriebszeit priorisieren und Steer-by-Wire-Pilotflotten planen. Leichte Nutzfahrzeug-Pickups wie Hilux und Ranger wechseln von hydraulischer auf elektrische Lenkung, um N1-Sicherheitsvorschriften zu erfüllen, während mittelschwere Lkw aufgrund höherer Unterstützungsdrehmomentanforderungen im Wesentlichen hydraulisch bleiben. EPS mit Predictive-Maintenance-Funktionen warnt Flottenmanager vor Verschleißzuständen, reduziert ungeplante Ausfallzeiten um bis zu 18 % und rechtfertigt Premiumpreise in Bergbaukorridoren.
Städtische Ride-Share- und Lieferstartups in Johannesburg und Kapstadt erweitern die Basis der leichten Nutzfahrzeuge weiter und stimulieren die Nachfrage nach wartungsarmer elektrischer Lenkung. Das Wachstum bei Personenkraftwagen neigt hingegen zu kostenoptimierten Säulensystemen bei Einstiegs-Schräghecklimousinen, was den Margenspielraum nach oben begrenzt. Premium-SUVs rüsten auf Doppelritzel-Designs mit variablem Übersetzungsverhältnis auf, aber die absoluten Volumina bleiben bescheiden. Zulieferer verfolgen daher eine zweigleisige Strategie: Skaleneffekte in der Personenwagen-Säulenarchitektur anstreben und gleichzeitig hochwertige, volumenschwache Steer-by-Wire-Lösungen für frühe Nutzer in kommerziellen Flotten anbieten.
Nach Antriebstyp: Dominanz des Verbrennungsmotors hält an
Fahrzeuge mit Verbrennungsmotor machten im Jahr 2025 79,72 % der Marktgröße der elektrischen Servolenkung in Südafrika aus und werden trotz eines allmählichen Rückgangs bis 2031 die wichtigste Einnahmequelle bleiben. Batterieelektrische Fahrzeuge wachsen am schnellsten mit einer CAGR von 13,12 %. Die geringe Basis begrenzt das absolute Volumen der Lenksysteme. Hybridfahrzeuge halten einen bescheidenen Marktanteil, profitieren jedoch von der gleichen Nachfrage nach 48-Volt-Aufwärtswandlern für Sensoren. Dies führt zu einem moderaten Anstieg ihrer Motorunterstützungs-Drehmomentanforderungen. BEV-spezifische EPS-Module, ausgestattet mit Kühlmänteln und Logik für regeneratives Bremsen, erzielen einen Premium-Durchschnittsverkaufspreis. Dieser Aufschlag könnte zu einer Margenausweitung führen, sobald die BEV-Durchdringung zunimmt.
Staatliche Steuervergünstigungen sollen die Akzeptanz von Elektrofahrzeugen fördern. Sollte die Netzzuverlässigkeit verbessert werden, könnten die BEV-Verkäufe die Erwartungen übertreffen. Zulieferer importieren bereits auf BEVs zugeschnittene Lenkgetriebe aus asiatischen Werken, um frühe Nutzer wie den BMW iX3 und den Volvo EX30 zu bedienen. Der Großteil des Kapitals fließt jedoch weiterhin in die Entwicklung von Lenksystemen für Fahrzeuge mit Verbrennungsmotor, was sowohl den Volumenanforderungen als auch den Lokalisierungsanreizen entspricht. Im Südafrika Markt für elektrische Servolenkung liegt die Herausforderung darin, Investitionen über verschiedene Antriebstypen hinweg auszubalancieren und dabei agil zu bleiben – ein entscheidender Faktor für die Wettbewerbspositionierung.
Geografische Analyse
Die Provinz Gauteng, gestärkt durch Fords Silverton- und Nissans Rosslyn-Werke sowie Johannesburgs Rolle als nationaler Logistikdrehkreuz, macht einen erheblichen Teil der südafrikanischen Nachfrage nach elektrischer Servolenkung (EPS) aus. Diese Werke, die hauptsächlich Kompaktlimousinen und Pickups für den Inlandsmarkt produzieren, sind stark auf hochvolumige Säulen-EPS-Designs angewiesen. Da Eskoms Lastabwurf die Montagelinien in Gauteng am stärksten trifft, haben Lenkungszulieferer Dieselgeneratoren und Lithium-Ionen-Pufferspeicher installiert, was ihre Betriebskosten erhöht. Nach Gauteng trägt die Provinz Ostkap erheblich zur Nachfrage bei, angetrieben durch exportorientierte Produktionslinien bei Volkswagens Kariega und Mercedes-Benz' East London. Hier liegt der Schwerpunkt auf Doppelritzel- und Ritzel-EPS, da europäische Crashstandards für Exportprogramme den durchschnittlichen Lenkungsinhalt pro Fahrzeug erhöhen.
In KwaZulu-Natal konzentriert sich Toyotas Durban-Werk auf kompakte Crossover und Pionierversuche mit Einmotor-Doppelritzel-Modulen am Corolla Cross. Der Hafenzugang der Provinz vereinfacht den Import von Drehmomentsensoren und bürstenlosen Motoren und reduziert die Vorlaufzeiten im Vergleich zu Binnenwerken erheblich. Die nördlichen Bergbauprovinzen hingegen tragen zwar minimal zum Personenwagen-Volumen bei, schaffen aber lukrative Nischen mit Steer-by-Wire-Leichtlastwagen, die für den Transport von Erz und Ausrüstung in gefährlichen Umgebungen unerlässlich sind. Zulieferer entsenden häufig Außendienstingenieure aus Pretoria, um Bergbauversuche vor Ort zu überwachen und diese Dienstleistungen in Verträge zu bündeln, die einen stetigen Einnahmestrom sichern.
Diese Dynamik hat eine Hub-and-Spoke-Lieferkette hervorgebracht: Kalibrierungs- und Lagerbetriebe sind in Industrieparks in Gauteng und im Ostkap konzentriert, mit Speichen, die akkreditierte Werkstätten in entfernten Provinzen erreichen. Anreizpakete unterscheiden sich je nach Provinz – Gautengs AIDC bietet subventioniertes Land, während die Coega-Sonderwirtschaftszone im Ostkap mit Körperschaftsteuerbefreiungen lockt –, was Zulieferer dazu veranlasst, Kapitalausgabeneffizienz mit der Nähe zu OEM-Montagewerken abzuwägen. Diese komplexe regionale Landschaft beeinflusst Logistikkosten, Vorlaufzeitrisiken und die breiteren Wettbewerbsdynamiken des Südafrika Marktes für elektrische Servolenkung.
Wettbewerbslandschaft
Durch mehrjährige Lieferverträge mit Automobilgiganten wie Toyota, Volkswagen, Ford und Nissan beherrschen vier globale Tier-1-Unternehmen – Bosch, JTEKT, ZF und Nexteer – einen dominanten Marktanteil. Diese Branchenführer nutzen ihre Skalenvorteile, um F&E-Kosten für Predictive-Maintenance-Software und nach ISO 26262 bewertete Elektronik über Kontinente hinweg zu verteilen und so günstigere Preise als regionale Wettbewerber anzubieten. Die begrenzte Marktgröße in Südafrika schreckt diese Unternehmen jedoch davon ab, vollständig eigene Greenfield-Werke zu errichten. Stattdessen entscheiden sie sich für Kalibrierungslabore, Lagerstandorte und schließen Joint Ventures mit Distributoren wie Imperial Logistics ab, die wesentliche Lagerhaltungs- und Außendienstkapazitäten bereitstellen.
Chinesische und koreanische Akteure wie Zhejiang Shibao und Mando konzentrieren sich strategisch auf Nachrüstungs- und Nutzfahrzeug-Teilsegmente, in denen die Markentreue weniger ausgeprägt und die Preissensibilität ausgeprägter ist. Lokale Montagebetriebe, darunter das Teileunternehmen Smiths Manufacturing, engagieren sich in Teilmontage-Partnerschaften, um PI-Rückvergütungen zu nutzen, auch wenn sie die hochpräzise Zahnradbearbeitung weiterhin im Ausland vergeben. Die technologische Frontier ist geprägt von Fortschritten wie Over-the-Air-Firmware-Updates, Fahrzeug-zu-Infrastruktur-Kommunikation und Steer-by-Wire-Redundanz. Zulieferer mit robusten Softwarefähigkeiten erzielen nun Premiumverträge, was den Wettbewerbsfokus von reinen Hardwarekosten auf das breitere Gesamtbetriebskosten-Wertversprechen verlagert.
Faktoren wie Rohstoffpreisschwankungen und Halbleiterzuteilungsrisiken beeinflussen zunehmend die Bilanzresilienz. Vertikal integrierte Gruppen, die ihre Motoren und Mikrocontroller intern beziehen, sind besser positioniert, um Schocks durch Kupfer- und Chip-Preisschwankungen zu überstehen, als Modul-Kalibratoren, die auf externe Zulieferer angewiesen sind. Während die Einhaltung von NRCS- und ISO-9001-Standards nach wie vor grundlegend ist, liegen die neuen Differenzierungsmaßstäbe in der ADAS-Bereitschaft und der Kompatibilität mit 48-Volt-Systemen. Die Gesamtlandschaft deutet auf einen Trend zur schrittweisen Konsolidierung hin, wobei kleinere Tier-2-Akteure entweder Nischen im Aftermarket erschließen oder aufgrund steigender Kosten unter Ausstiegsdruck geraten.
Marktführer in der Südafrika Branche für elektrische Servolenkung
Robert Bosch GmbH
JTEKT Corporation
ZF Friedrichshafen AG
Nexteer Automotive
NSK Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Oktober 2025: Leapmotor International hat sein Debüt in Südafrika gegeben und den Leapmotor C10 REEV vorgestellt. Dieses Premium-Familien-SUV, ausgestattet mit fortschrittlicher elektrischer Servolenktechnologie, verbindet nahtlos die Vorteile des elektrischen Pendelns mit der Praktikabilität von Langstreckenreisen und positioniert sich zwischen vollständig elektrischen Fahrzeugen und konventionellen Hybriden. Die Integration der elektrischen Servolenkung unterstreicht die wachsende Akzeptanz solcher Systeme im Südafrika Markt für elektrische Servolenkung.
- September 2025: Eskom, geführt von seiner Verteilungssparte, stellte seine erste Flotte von Elektrofahrzeugen (EV) vor und markierte damit Fortschritte im Südafrika Markt für elektrische Servolenkung. Das Versorgungsunternehmen führte 20 Elektrofahrzeuge ein, darunter leichte Lieferfahrzeuge und Lkw, mit Plänen, 100 weitere hinzuzufügen. Diese Fahrzeuge werden in der Verteilungs- und Erzeugungssparte eingesetzt, unterstützen den Betrieb und verdeutlichen das Potenzial der Elektromobilität, die Nachfrage nach elektrischen Servolenksystemen in Südafrika anzukurbeln.


Berichtsumfang des Südafrika Marktes für elektrische Servolenkung
Der Bericht über den südafrikanischen Markt für elektrische Servolenkung ist segmentiert nach Typ (Säulentyp, Ritzeltyp und Doppelritzeltyp), Komponententyp (Lenkgetriebe/Lenksäule, Sensor, Lenkmotor und sonstige Komponententypen), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge) sowie Antriebstyp (Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge und batterieelektrische Fahrzeuge). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Säulentyp |
| Ritzeltyp |
| Doppelritzeltyp |
| Lenkgetriebe/Lenksäule |
| Sensor |
| Lenkmotor |
| Sonstige Komponententypen |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
| Nach Typ | Säulentyp |
| Ritzeltyp | |
| Doppelritzeltyp | |
| Nach Komponententyp | Lenkgetriebe/Lenksäule |
| Sensor | |
| Lenkmotor | |
| Sonstige Komponententypen | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Nutzfahrzeuge | |
| Nach Antriebstyp | Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge | |
| Batterieelektrische Fahrzeuge |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Südafrika Markt für elektrische Servolenkung im Jahr 2031 erreichen?
Der Markt wird bis 2031 voraussichtlich 157,53 Millionen USD erreichen.
Welcher Lenkungssystemtyp dominiert derzeit die Fahrzeugmontage?
Säulenkonfigurationen halten einen Marktanteil von 60,28 % aufgrund der Erschwinglichkeit der Nachrüstung.
Welches Fahrzeugsegment wird bei der elektrischen Servolenkung am schnellsten wachsen?
Nutzfahrzeuge werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,78 % wachsen.
Wie wirken sich Lokalisierungsanreize auf Zulieferer aus?
Production Incentive-Rückvergütungen von bis zu 62,5 % fördern die lokale Teilmontage, senken die Gesamtkosten und verkürzen die Lieferketten.
Seite zuletzt aktualisiert am:



