
Taille et Part du Marché de la Direction Assistée Électrique en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 102.13 Millions de dollars américains |
| Taille du Marché (2026) | 109.78 Millions de dollars américains |
| Taille du Marché (2031) | 157.53 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.49 % |
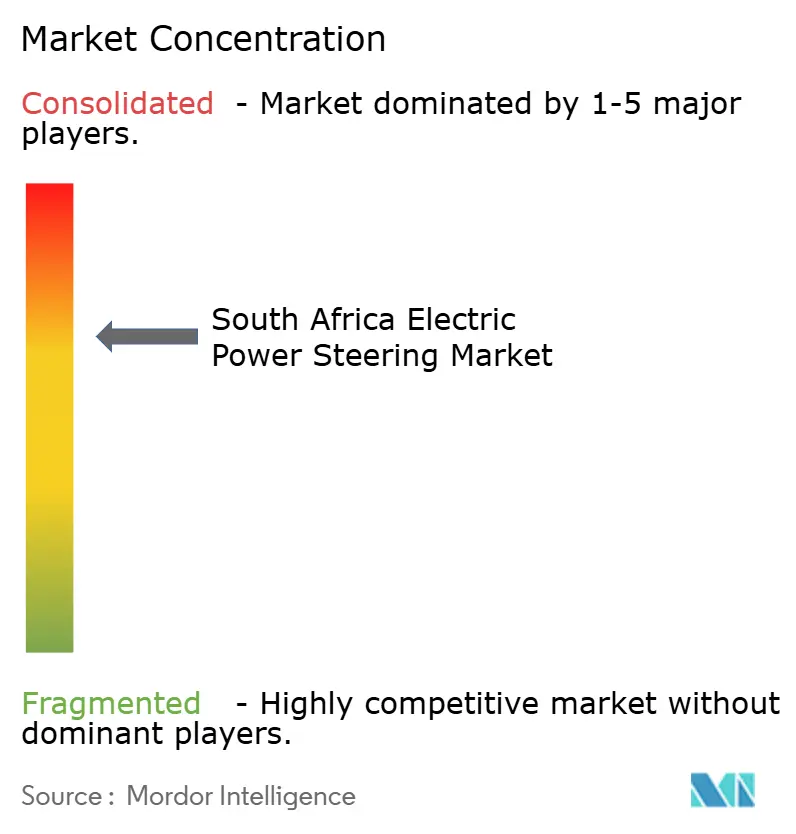
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché de la Direction Assistée Électrique en Afrique du Sud par Mordor Intelligence
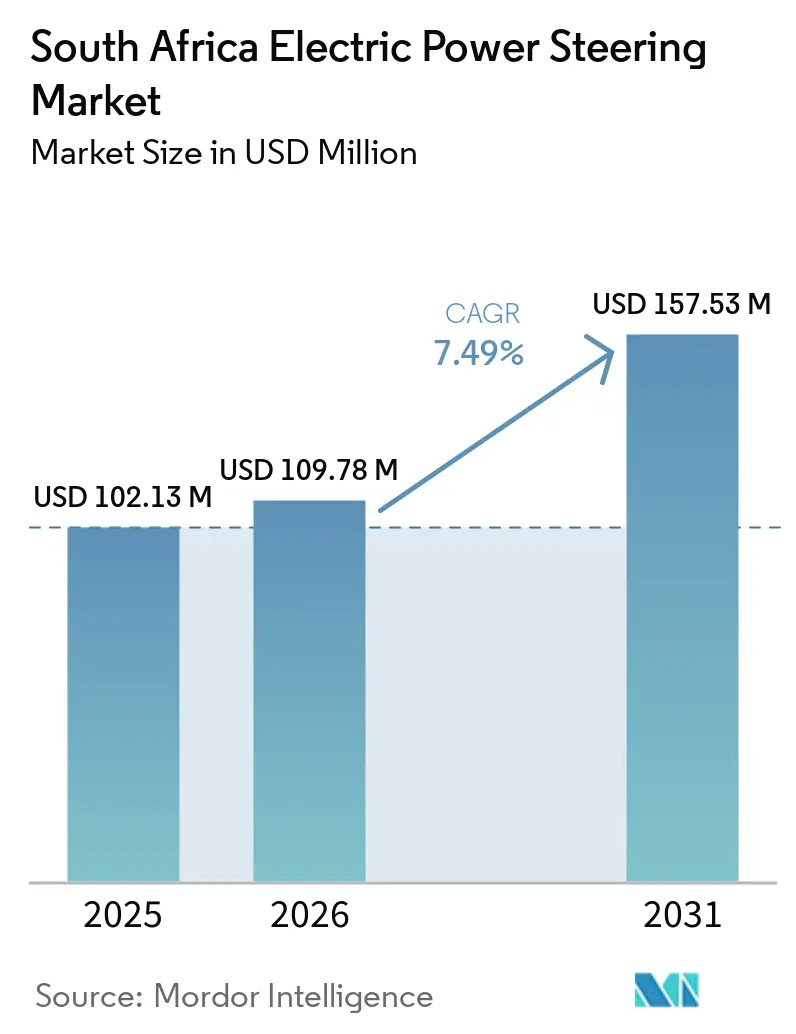
La taille du marché de la direction assistée électrique en Afrique du Sud était évaluée à 102,13 millions USD en 2025, est estimée à 109,78 millions USD en 2026, et devrait atteindre 157,53 millions USD d'ici 2031, progressant à un TCAC de 7,49 % (2026-2031). Les incitations favorables à la substitution des importations dans le cadre du Plan Directeur Automobile Sud-Africain 2035, un large mouvement vers les architectures électriques à 48 volts, et l'installation obligatoire du contrôle électronique de stabilité (ESC) élargissent la base adressable pour les modules de direction assistée électrique. Les fournisseurs de rang 1 se recentrent sur le sous-assemblage localisé pour bénéficier des remises de l'Incentive de Production (IP), tandis que les équipementiers réduisent les coûts de nomenclature en standardisant les conceptions à simple moteur et double pignon qui réduisent le poids et la complexité du câblage. Le marché de la Direction Assistée Électrique sud-africain bénéficie également d'une demande en forte hausse pour les véhicules utilitaires liée aux mises à niveau des flottes minières et logistiques. Les délestages, les fluctuations de change et la hausse des prix du cuivre et du néodyme continuent toutefois de comprimer les marges, obligeant les fournisseurs à couvrir leur exposition aux matières premières et à maintenir des stocks de sécurité en semi-conducteurs plus élevés.
Points Clés du Rapport
- Par type, les configurations colonne ont capturé 60,28 % de la part de marché de la direction assistée électrique sud-africaine en 2025, tandis que les architectures à double pignon devraient se développer à un TCAC de 9,87 % jusqu'en 2031.
- Par composant, les crémaillères et colonnes de direction représentaient 44,83 % du marché de la direction assistée électrique sud-africaine en 2025, tandis que les modules de capteurs devraient afficher le TCAC le plus rapide de 10,24 % jusqu'en 2031.
- Par segment de véhicule, les voitures particulières représentaient 74,34 % de la taille du marché de la direction assistée électrique sud-africaine en 2025, mais les véhicules commerciaux devraient s'accélérer à un TCAC de 8,78 % sur 2026-2031.
- Par propulsion, les plateformes à combustion interne représentaient 79,72 % de la part de marché de la direction assistée électrique sud-africaine en 2025, tandis que les véhicules électriques à batterie ont enregistré la croissance la plus rapide avec un TCAC de 13,12 % vers 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Direction Assistée Électrique en Afrique du Sud
Analyse de l'Impact des Moteurs*
| Moteur | (~) % Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| La forte vente de SUV et de pick-ups stimule la demande de retrofits de direction assistée électrique | +1.8% | National, avec concentration dans les centres urbains du Gauteng et du Cap-Occidental | Moyen terme (2 à 4 ans) |
| Plan Directeur Automobile Sud-Africain 2035 : Incitations à la Localisation | +1.2% | National, ciblant les pôles automobiles du Gauteng et du Cap-Oriental | Long terme (≥ 4 ans) |
| Les nouveaux modèles à moteur à combustion interne migrent vers les architectures électriques à 48 V | +0.9% | National, porté par les segments de voitures particulières premium et de taille intermédiaire | Court terme (≤ 2 ans) |
| Les règles obligatoires ESC et ABS augmentent les taux d'adoption de la direction assistée électrique | +0.7% | National, appliqué par les exigences d'homologation du NRCS | Court terme (≤ 2 ans) |
| Les secteurs minier et logistique demandent des véhicules utilitaires légers à direction par câble | +0.6% | Régional, concentré dans les couloirs miniers du Limpopo, du Nord-Ouest et du Cap-Nord | Moyen terme (2 à 4 ans) |
| Les équipementiers poussent vers des conceptions à simple moteur et double pignon | +0.4% | National, porté par des plateformes de voitures particulières compétitives en termes de coûts | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La robuste vente de SUV/pick-ups soutient la demande de retrofits de direction assistée électrique
Les immatriculations de véhicules utilitaires légers en Afrique du Sud ont rebondi de 20,5 % en glissement annuel en novembre 2025 après le ralentissement minier de 2024, portant les SUV et pick-ups à 38 % des ventes en unités[1]"Rapport mensuel des ventes de véhicules novembre 2025,", Association nationale des constructeurs automobiles d'Afrique du Sud, naamsa.co.za. Les retrofits de direction assistée électrique de type colonne satisfont aux exigences ESC sans nécessiter la refonte complète des colonnes de direction, une préférence qui maintient le marché de la direction assistée électrique sud-africain ancré dans les plateformes à combustion interne sensibles aux coûts. De nombreux véhicules en service manquent encore de contrôle électronique de stabilité, créant des opportunités pour les ateliers qui s'associent aux fournisseurs de rang 1 pour installer des systèmes de direction assistée électrique en retrofit et générer des revenus supplémentaires. Le Toyota Hilux et le Ford Ranger sont désormais équipés de série de direction assistée électrique, conformément aux réglementations de freinage UNECE R13H, stimulant la demande de modules de remplacement. La montée en cadence de production prévue dans le cadre du SAAM 2035 devrait augmenter les volumes de retrofit, même si les taux d'adoption par véhicule se stabilisent.
Incitations à la Localisation des Constructeurs Automobiles dans le Cadre du Plan Directeur Automobile Sud-Africain 2035
Les fournisseurs de systèmes de direction tirent parti des remises IP sur les investissements qualifiants pour compenser les coûts d'outillage. Cette incitation les pousse à établir des lignes de bobinage, de calibration et de programmation des ECU localisées à proximité des usines des équipementiers au Gauteng et dans le Cap-Oriental. Les subventions du Programme d'Investissement Automobile ont renforcé la capacité des composants. Il convient toutefois de noter que la fabrication de capteurs de précision continue d'être réalisée à l'étranger. La tendance vers des chaînes d'approvisionnement plus courtes, privilégiant la livraison en juste-à-temps, a conduit Bosch et Continental à collaborer avec des distributeurs locaux, s'éloignant de l'importation de modules complets. Par ailleurs, la localisation agit comme un tampon contre la volatilité des changes. Avec une part significative de la valeur ajoutée en rand, elle garantit une tarification plus prévisible. Cela est particulièrement avantageux sur un marché où les équipementiers sont réticents à s'engager dans des contrats libellés en USD. Collectivement, ces facteurs améliorent les perspectives à moyen terme du marché de la direction assistée électrique en Afrique du Sud, le rendant plus compétitif en termes de coûts par rapport aux alternatives hydrauliques.
Migration vers les Architectures Électriques à 48 V dans les Nouveaux Modèles à Moteur à Combustion Interne
Un bus à 48 volts quadruple la marge de puissance disponible par rapport aux systèmes 12 volts classiques, permettant aux moteurs de direction assistée électrique de délivrer jusqu'à 8 Nm d'assistance tout en réduisant le poids du cuivre[2]"Document technique sur les systèmes électriques à 48 volts,", Robert Bosch GmbH, bosch.com. Les berlines et crossovers de taille intermédiaire sud-africains adoptant des configurations mild-hybrid respectent les futures limites d'émissions prévues par le projet de loi sur le changement climatique sans engager les dépenses complètes des groupes motopropulseurs électriques à batterie. Des capteurs magnéto-résistifs à plus haute résolution sont simultanément introduits pour gérer les cycles d'actionneur rapides requis pour les fonctions de maintien de voie et de stationnement automatisé. Bien que les modules de direction assistée électrique à 48 volts coûtent 18 à 22 % de plus, les tarifications fournisseurs à plusieurs niveaux et les incitations IP atténuent la pression sur les marges à court terme. À mesure que les volumes mûrissent, les économies d'échelle devraient neutraliser le différentiel de coût, consolidant le rôle de la voie à 48 volts dans le maintien du marché de la Direction Assistée Électrique sud-africain.
Les Règles Obligatoires ESC et ABS Augmentent le Taux d'Adoption de la Direction Assistée Électrique
Le Régulateur National des Spécifications Obligatoires exige l'ESC et l'ABS sur chaque nouveau modèle M1 et N1 commercialis après 2024, transformant la direction assistée électrique d'une option souhaitable en une obligation légale. Le retour continu de l'angle de braquage inhérent à la direction assistée électrique alimente les contrôleurs ESC, éliminant le recours hydraulique qui prévalait autrefois dans les pick-ups d'entrée de gamme. La réglementation convertit instantanément un volume annuel de production estimé à 15 à 20 % de la direction hydraulique vers l'assistance électrique, ajoutant une marge de volume même sans croissance de la demande sous-jacente. Les importations parallèles de véhicules non conformes restent une faille, mais les usines des équipementiers en Afrique du Sud certifient désormais chaque nouvelle gamme de produits avec la direction assistée électrique. Cette certitude réglementaire soutient la stabilité des prévisions pour le marché de la direction assistée électrique sud-africain au cours des quatre prochaines années.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Les usines de direction assistée électrique font face à des pénuries de semi-conducteurs | -0.8% | National, affectant toutes les chaînes d'approvisionnement des équipementiers avec des dépendances mondiales envers les fournisseurs de rang 1 | Court terme (≤ 2 ans) |
| La faible adoption des véhicules électriques ralentit les mises à niveau de la direction assistée électrique | -0.6% | National, avec une adoption marginale des véhicules électriques au Gauteng et au Cap-Occidental | Long terme (≥ 4 ans) |
| La production de capteurs de couple est en retard au niveau national | -0.5% | National, nécessitant des importations d'Asie et d'Europe | Moyen terme (2 à 4 ans) |
| Les prix du cuivre et des aimants augmentent | -0.4% | National, porté par les cycles mondiaux des matières premières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Approvisionnement Intermittent en Semi-conducteurs pour les Usines de Direction Assistée Électrique de Rang 1
Les délais de livraison pour les microcontrôleurs automobiles certifiés ASIL-D restent à 16-20 semaines, exposant les lignes d'assemblage locales à des risques lors des pics de demande en électronique grand public. Un incendie survenu en 2024 dans une installation Renesas a immobilisé l'usine Ford de Silverton pendant six semaines, entraînant une perte estimée à 120 millions ZAR de production de Ranger[3]"Mise à jour de la production de l'usine de Silverton 2024,", Ford Motor Company of Southern Africa, ford.co.za. Parce que l'Afrique du Sud génère des volumes mondiaux inférieurs à ceux de la Chine ou des États-Unis, les fabricants de systèmes de direction se trouvent en bas des listes d'allocation des fonderies de puces, les contraignant à constituer des stocks tampons qui immobilisent leur fonds de roulement. Les expansions des stocks de sécurité atténuent partiellement les perturbations, mais alourdissent les coûts de portage, érodant la rentabilité sur l'ensemble du marché de la direction assistée électrique sud-africain. Les fonderies ajoutent des lignes de tranches de 300 mm, mais la part de l'automobile dans les capacités reste inférieure à 10 %, maintenant le risque d'allocation élevé jusqu'en 2027.
La Faible Pénétration des Véhicules Électriques Ralentit la Montée en Gamme des Modules de Direction Assistée Électrique à Haute Valeur
Les véhicules électriques à batterie représentent actuellement une part négligeable du total des ventes de véhicules. Cette adoption timide freine la demande de modules de direction assistée électrique avancés, qui sont assortis d'une gestion thermique intégrée et d'une prime de prix significative. De plus, la fiabilité sporadique de la recharge due aux délestages, couplée à des coûts de véhicules plus élevés résultant des droits d'importation sur les batteries, étouffe davantage la demande. Bien qu'une remise fiscale sur les investissements dans les véhicules électriques soit anticipée pour stimuler l'adoption, les analystes projettent que la pénétration n'atteindra pas des niveaux significatifs avant plus tard. Ce délai repousse la réalisation des économies d'échelle pour les systèmes de direction orientés véhicules électriques à batterie. Par conséquent, les fournisseurs se concentrent principalement sur les directions de colonne à faible marge, adaptées aux modèles à combustion interne. Ce changement progressif de focus devrait avoir un impact négatif sur les perspectives du marché de la direction assistée électrique sud-africain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type : La Dominance de la Colonne Reflète l'Héritage des Moteurs à Combustion Interne
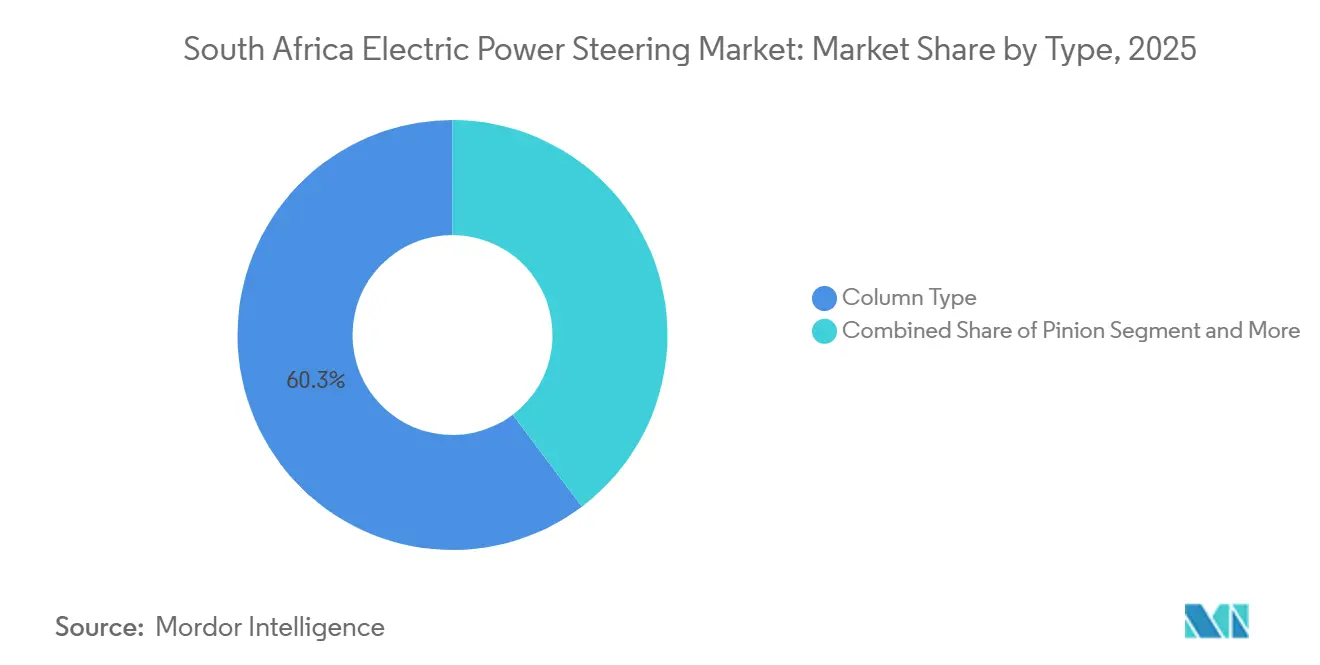
Les configurations colonne représentaient 60,28 % du marché de la direction assistée électrique sud-africain en 2025, les équipementiers ayant modernisé les colonnes de direction existantes au coût le plus bas possible. Les systèmes à double pignon devraient capter une part croissante à un TCAC de 9,87 % jusqu'en 2031, car ils conservent une redondance de sécurité tout en utilisant un seul moteur sans balais, ce qui réduit le poids et le nombre de pièces. Les conceptions à montage sur pignon sont privilégiées dans les berlines premium orientées à l'exportation produites dans le Cap-Oriental, où les références européennes en matière de confort de conduite et de tenue de route influencent les choix architecturaux. Pendant ce temps, les usines d'assemblage du Gauteng, qui se concentrent sur les modèles compacts domestiques, optent pour des systèmes à colonne afin d'améliorer l'accessibilité et de respecter les normes d'homologation du NRCS. Cependant, pour les pick-ups de plus grande valeur destinés à l'Europe, on observe un glissement notable vers les configurations à pignon et à double pignon, porté par des normes strictes en matière de collision et de systèmes avancés d'aide à la conduite (ADAS). Cette dynamique oblige les fournisseurs à gérer une gamme diversifiée de références, ce qui, bien que réduisant les économies d'échelle, garantit une large couverture sur les différents programmes de véhicules dans le marché de la direction assistée électrique sud-africain.
Les initiatives d'ingénierie des coûts renforcent l'attrait du système de direction assistée électrique à simple moteur et double pignon. La logique est claire : à mesure que le nombre de pièces unitaires diminue, la localisation du bobinage du moteur et de la programmation de l'ECU devient nettement plus facile. Cependant, un défi se profile : les capacités d'usinage en Afrique du Sud doivent satisfaire les tolérances requises pour le jeu de la denture. Cette précision exige des machines CNC importées et des fluides d'outillage spécialisés. Jusqu'à ce que les fournisseurs locaux comblent cet écart de précision, les entreprises mondiales de rang 1 n'ont d'autre choix que de gérer les processus d'usinage critiques à l'étranger. Elles transportent ensuite ces assemblages partiellement finis en Afrique du Sud pour la calibration finale. Cette stratégie garantit non seulement les remises IP sur la valeur ajoutée localement, mais s'aligne également sur les exigences de coûts et de planification des équipementiers. Compte tenu de ses avantages, cette approche est appelée à façonner la stratégie d'approvisionnement dans un avenir prévisible.


Par Composant : Les Capteurs Mènent la Croissance
Les crémaillères et colonnes de direction représentaient ensemble 44,83 % de la part de marché de la direction assistée électrique sud-africaine en 2025, car ce sont des éléments structurels irremplaçables. Les modules de capteurs, cependant, afficheront le TCAC le plus rapide de 10,24 % jusqu'en 2031, portés par l'adoption des systèmes à 48 volts et des ADAS qui exigent une précision angulaire inférieure à 0,1 degré. Les circuits intégrés magnéto-résistifs provenant de Thaïlande et d'Allemagne remplacent désormais les composants à effet Hall plus anciens dans les berlines mild-hybrid. Une résolution de capteur améliorée affine les algorithmes de maintien de voie et de stationnement automatisé, essentiels pour les véhicules destinés aux marchés européens. Des bancs de calibration sont mis en place par les fournisseurs au sein des installations du Centre de Développement Industriel du Gauteng, leur permettant de facturer des frais de service de calibration et d'améliorer ainsi leurs marges sans dépendre des ventes de matériel.
Les assemblages de moteurs font face à la hausse des coûts du cuivre et des terres rares. Cependant, ils migrent progressivement vers des capteurs de température intégrés, une démarche visant à réduire les réclamations de garantie, notamment dans le climat aride du Limpopo. Si les cartes ECU maintiennent une demande stable, elles nécessitent des mises à jour continues des microcontrôleurs pour gérer les transitoires à 48 volts, liant leurs coûts matériels au marché mondial des semi-conducteurs. Les faisceaux de câblage et les supports, bien que croissant avec le volume global de production, se distinguent comme des candidats potentiels à la localisation en raison de leurs exigences minimales en matière d'outillage de précision. Ce paysage diversifié des composants met en évidence la valeur économique supérieure dérivée des capteurs et de la propriété intellectuelle des logiciels de contrôle dans le secteur de la direction assistée électrique en Afrique du Sud.
Par Type de Véhicule : Le Segment Commercial s'Accélère
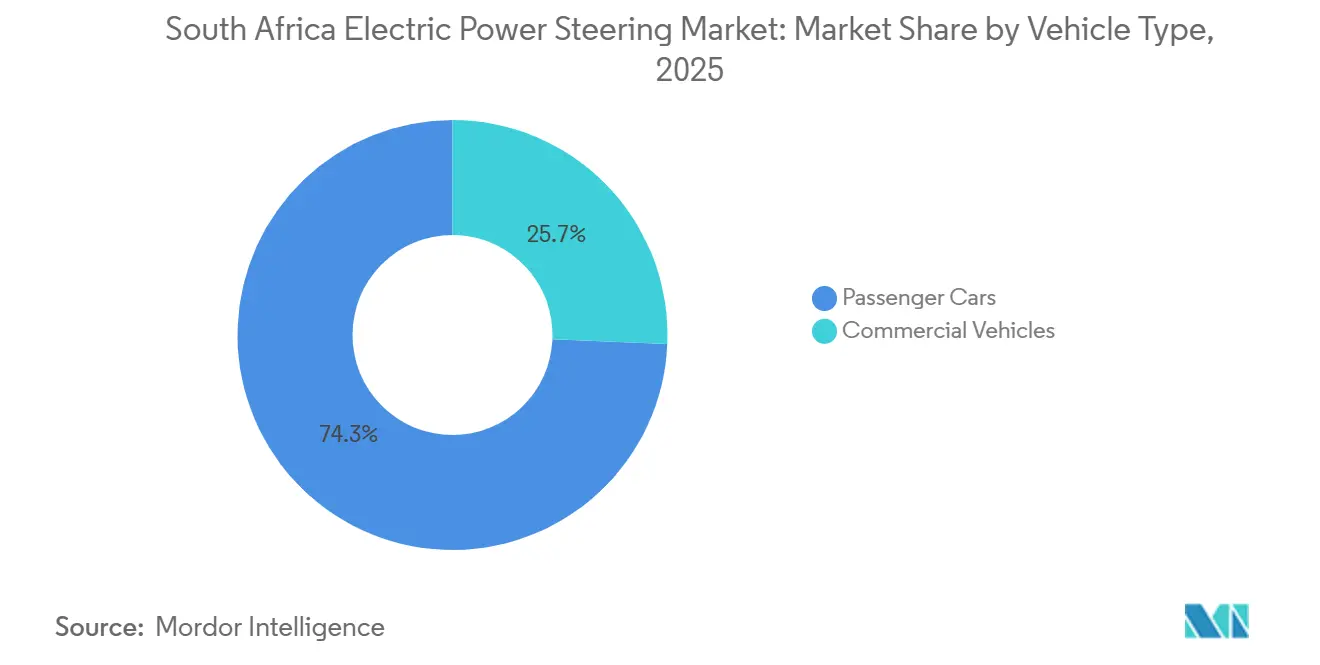
Les voitures particulières représentaient 74,34 % du marché de la direction assistée électrique sud-africain en 2025, reflétant des volumes unitaires élevés et les nouvelles exigences ESC dans les catégories M1. Les véhicules commerciaux, portés par les pick-ups et les fourgonnettes de livraison logistique, surpasseront les voitures à un TCAC de 8,78 % jusqu'en 2031, les opérateurs miniers et de commerce électronique privilégiant la disponibilité et planifiant des flottes pilotes à direction par câble. Les pick-ups utilitaires légers, tels que le Hilux et le Ranger, passent de la direction hydraulique à la direction électrique pour satisfaire aux règles de sécurité N1, tandis que les camions moyens restent essentiellement hydrauliques en raison de leurs exigences plus élevées en couple d'assistance. La direction assistée électrique dotée de fonctionnalités de maintenance prédictive alerte les gestionnaires de flotte sur les conditions d'usure, réduisant les temps d'arrêt non planifiés jusqu'à 18 % et justifiant des tarifs premium dans les couloirs miniers.
Les startups de covoiturage urbain et de livraison à Johannesburg et au Cap Town élargissent davantage la base des véhicules utilitaires légers, stimulant la demande de direction électrique à faible entretien. La croissance des voitures particulières, en revanche, s'oriente vers des systèmes à colonne optimisés en termes de coûts sur les citadines d'entrée de gamme, plafonnant ainsi la progression des marges. Les SUV premium se convertissent aux conceptions à double pignon à rapport variable, mais les volumes absolus restent modestes. Les fournisseurs déploient donc une stratégie à double voie : rechercher l'échelle dans l'architecture colonne pour les voitures particulières tout en proposant des solutions de direction par câble à haute valeur et faible volume aux premiers adoptants dans les flottes commerciales.
Par Type de Propulsion : La Dominance des Moteurs à Combustion Interne Persiste
Les véhicules à combustion interne représentaient 79,72 % de la taille du marché de la direction assistée électrique sud-africain en 2025 et, malgré un recul progressif, demeureront la principale source de revenus jusqu'en 2031. Les unités électriques à batterie affichent la croissance la plus rapide avec un TCAC de 13,12 %. La faible base limite le volume absolu des systèmes de direction. Si les hybrides détiennent une part de marché modeste, ils bénéficient de la même demande d'amélioration à 48 volts pour les capteurs. Cela se traduit par une légère hausse de leurs exigences en couple d'assistance moteur. Les modules de direction assistée électrique spécifiques aux véhicules électriques à batterie, équipés de chemises de refroidissement et d'une logique de freinage régénératif, commandent un prix de vente moyen premium. Ce premium pourrait conduire à une expansion des marges une fois que la pénétration des véhicules électriques à batterie augmentera.
Des remises fiscales gouvernementales sont destinées à inciter à l'adoption des véhicules électriques. Si la fiabilité du réseau s'améliore, les ventes de véhicules électriques à batterie pourraient dépasser les attentes. Les fournisseurs importent déjà des crémaillères de direction adaptées aux véhicules électriques à batterie depuis des installations asiatiques, répondant aux premiers adoptants tels que la BMW iX3 et la Volvo EX30. Cependant, l'essentiel du capital est encore canalisé vers le développement de la direction pour les moteurs à combustion interne, en accord avec les exigences de volume et les incitations à la localisation. Dans le marché de la direction assistée électrique sud-africain, le défi réside dans l'équilibre des investissements entre les différents types de propulsion tout en restant agile, un facteur déterminant clé du positionnement concurrentiel.
Analyse Géographique
La province du Gauteng, soutenue par les usines Ford de Silverton et Nissan de Rosslyn ainsi que par le rôle de Johannesburg comme plaque tournante logistique nationale, représente une part significative de la demande sud-africaine en Direction Assistée Électrique (DAE). Ces usines, produisant principalement des berlines compactes et des pick-ups pour le marché intérieur, s'appuient fortement sur les conceptions à colonne de direction assistée électrique à haut volume. Cependant, avec les délestages d'Eskom touchant le plus durement les lignes d'assemblage du Gauteng, les fournisseurs de systèmes de direction ont eu recours à l'installation de générateurs diesel et de batteries de secours lithium-ion, une démarche qui alourdit leurs coûts d'exploitation. Après le Gauteng, la province du Cap-Oriental contribue substantiellement à la demande, portée par les lignes de production orientées à l'exportation chez Volkswagen Kariega et Mercedes-Benz à East London. Ici, l'accent est mis sur la direction assistée électrique à double pignon et à pignon, les normes européennes de collision pour les programmes d'exportation rehaussant la teneur moyenne en équipement de direction par véhicule.
Au KwaZulu-Natal, l'usine Toyota de Durban se concentre sur les crossovers compacts et mène des essais pionniers de modules à simple moteur et double pignon sur le Corolla Cross. L'accès portuaire de la province facilite l'importation de capteurs de couple et de moteurs sans balais, réduisant considérablement les délais d'approvisionnement par rapport aux usines de l'intérieur des terres. Pendant ce temps, les provinces minières du nord, bien que contribuant peu au volume de voitures particulières, se taillent des niches lucratives avec des camions légers à direction par câble, essentiels pour transporter minerais et équipements dans des environnements périlleux. Les fournisseurs envoient fréquemment des ingénieurs de terrain depuis Pretoria pour superviser les essais miniers sur site, intégrant ces services dans des contrats qui assurent un flux de revenus régulier.
Cette dynamique a engendré une chaîne d'approvisionnement en étoile : les opérations de calibration et d'entreposage sont concentrées dans les parcs industriels du Gauteng et du Cap-Oriental, avec des ramifications vers des ateliers accrédités dans les provinces éloignées. Les dispositifs d'incitation diffèrent selon les provinces—l'AIDC du Gauteng propose des terrains subventionnés, tandis que la Zone Économique Spéciale de Coega dans le Cap-Oriental offre des exonérations fiscales sur les sociétés—incitant les fournisseurs à équilibrer l'efficacité des dépenses en capital avec leur proximité des sites d'assemblage des équipementiers. Ce paysage régional complexe influence les coûts logistiques, les risques liés aux délais d'approvisionnement et la dynamique concurrentielle plus large du marché de la direction assistée électrique en Afrique du Sud.
Paysage Concurrentiel
Grâce à des accords d'approvisionnement pluriannuels avec des géants de l'automobile tels que Toyota, Volkswagen, Ford et Nissan, quatre fournisseurs mondiaux de rang 1 — Bosch, JTEKT, ZF et Nexteer — dominent une part de marché significative. Ces leaders du secteur tirent parti de leurs avantages d'échelle pour répartir les coûts de R&D des logiciels de maintenance prédictive et de l'électronique certifiée ISO 26262 sur plusieurs continents, leur permettant d'offrir des prix inférieurs à ceux des concurrents régionaux. Cependant, la taille limitée du marché en Afrique du Sud dcourage ces entreprises d'établir des usines entièrement nouvelles en propriété exclusive. Elles optent plutôt pour des laboratoires de calibration, des centres d'inventaire, et forment des coentreprises avec des distributeurs tels qu'Imperial Logistics, qui fournissent des capacités essentielles de livraison au dernier kilomètre et de service sur le terrain.
Les acteurs chinois et coréens, tels que Zhejiang Shibao et Mando, se concentrent stratégiquement sur les sous-segments du retrofit et des véhicules commerciaux, où la fidélité à la marque est moins ancrée et la sensibilité aux prix est prononcée. Pendant ce temps, les assembleurs locaux, notamment la filiale de pièces Smiths Manufacturing, s'engagent dans des partenariats de sous-assemblage pour tirer parti des remises IP, même s'ils continuent à externaliser l'usinage de précision des engrenages à l'étranger. La frontière technologique est animée par des avancées telles que les mises à jour de micrologiciel à distance, la communication véhicule-à-infrastructure et la redondance de la direction par câble. Les fournisseurs dotés de solides capacités logicielles commandent désormais des contrats premium, déplaçant la concurrence du simple coût matériel vers la proposition de valeur plus large du coût total de possession.
Des facteurs tels que les fluctuations des prix des matières premières et les risques d'allocation des semi-conducteurs influencent de plus en plus la résilience des bilans. Les groupes intégrés verticalement qui s'approvisionnent en moteurs et microcontrôleurs en interne sont mieux positionnés pour absorber les chocs des variations des prix du cuivre et des puces que les calibrateurs de modules dépendants de fournisseurs extérieurs. Bien que la conformité aux normes NRCS et ISO 9001 reste fondamentale, les nouveaux critères de différenciation résident dans la compatibilité avec les ADAS et les systèmes à 48 volts. Le paysage global suggère une tendance à la consolidation progressive, les acteurs de rang 2 plus petits se taillant des niches sur le marché de l'après-vente ou faisant face à des pressions à la sortie en raison de la hausse des coûts.
Leaders du Secteur de la Direction Assistée Électrique en Afrique du Sud
-
Robert Bosch GmbH
-
JTEKT Corporation
-
ZF Friedrichshafen AG
-
Nexteer Automotive
-
NSK Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Octobre 2025 : Leapmotor International a fait ses débuts en Afrique du Sud, en présentant le Leapmotor C10 REEV. Ce SUV familial premium, équipé d'une technologie de direction assistée électrique avancée, associe harmonieusement les avantages des déplacements électriques à la praticité des longs trajets, se positionnant entre les voitures entièrement électriques et les hybrides conventionnelles. L'intégration de la direction assistée électrique met en lumière l'adoption croissante de tels systèmes sur le marché de la direction assistée électrique en Afrique du Sud.
- Septembre 2025 : Eskom, sous la direction de sa Division Distribution, a dévoilé sa première flotte de véhicules électriques (VE), marquant une avancée sur le marché de la direction assistée électrique en Afrique du Sud. L'entreprise publique a introduit 20 véhicules électriques, notamment des véhicules de livraison légers et des camions, avec des plans d'en ajouter 100 de plus. Déployés dans les Divisions Distribution et Production, ces véhicules soutiennent les opérations et mettent en évidence le potentiel de la mobilité électrique pour stimuler la demande de systèmes de direction assistée électrique en Afrique du Sud.


Périmètre du Rapport sur le Marché de la Direction Assistée Électrique en Afrique du Sud
Le rapport sur le marché de la direction assistée électrique sud-africain est segmenté par type (type colonne, type pignon et type double pignon), type de composant (crémaillère/colonne de direction, capteur, moteur de direction et autres types de composants), type de véhicule (voitures particulières et véhicules commerciaux) et type de propulsion (véhicules à moteur à combustion interne, véhicules hybrides et véhicules électriques à batterie). Les prévisions du marché sont fournies en termes de valeur (USD).
| Type Colonne |
| Type Pignon |
| Type Double Pignon |
| Crémaillère/Colonne de Direction |
| Capteur |
| Moteur de Direction |
| Autres Types de Composants |
| Voitures Particulières |
| Véhicules Commerciaux |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Hybrides |
| Véhicules Électriques à Batterie |
| Par Type | Type Colonne |
| Type Pignon | |
| Type Double Pignon | |
| Par Type de Composant | Crémaillère/Colonne de Direction |
| Capteur | |
| Moteur de Direction | |
| Autres Types de Composants | |
| Par Type de Véhicule | Voitures Particulières |
| Véhicules Commerciaux | |
| Par Type de Propulsion | Véhicules à Moteur à Combustion Interne |
| Véhicules Hybrides | |
| Véhicules Électriques à Batterie |


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché de la direction assistée électrique en Afrique du Sud en 2031 ?
Le marché devrait atteindre 157,53 millions USD d'ici 2031.
Quel type de système de direction domine actuellement l'assemblage des véhicules ?
Les configurations de type colonne détiennent 60,28 % de part de marché en raison de l'accessibilité des retrofits.
Quel segment de véhicule connaîtra la croissance la plus rapide pour la direction assistée électrique ?
Les véhicules commerciaux devraient se développer à un TCAC de 8,78 % entre 2026 et 2031.
Comment les incitations à la localisation affectent-elles les fournisseurs ?
Les remises de l'Incentive de Production allant jusqu'à 62,5 % encouragent le sous-assemblage local, réduisant les coûts à destination et raccourcissant les chaînes d'approvisionnement.
Dernière mise à jour de la page le:



