
Tamanho e Participação do Mercado de Materiais de Armazenamento de Hidrogênio em Estado Sólido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
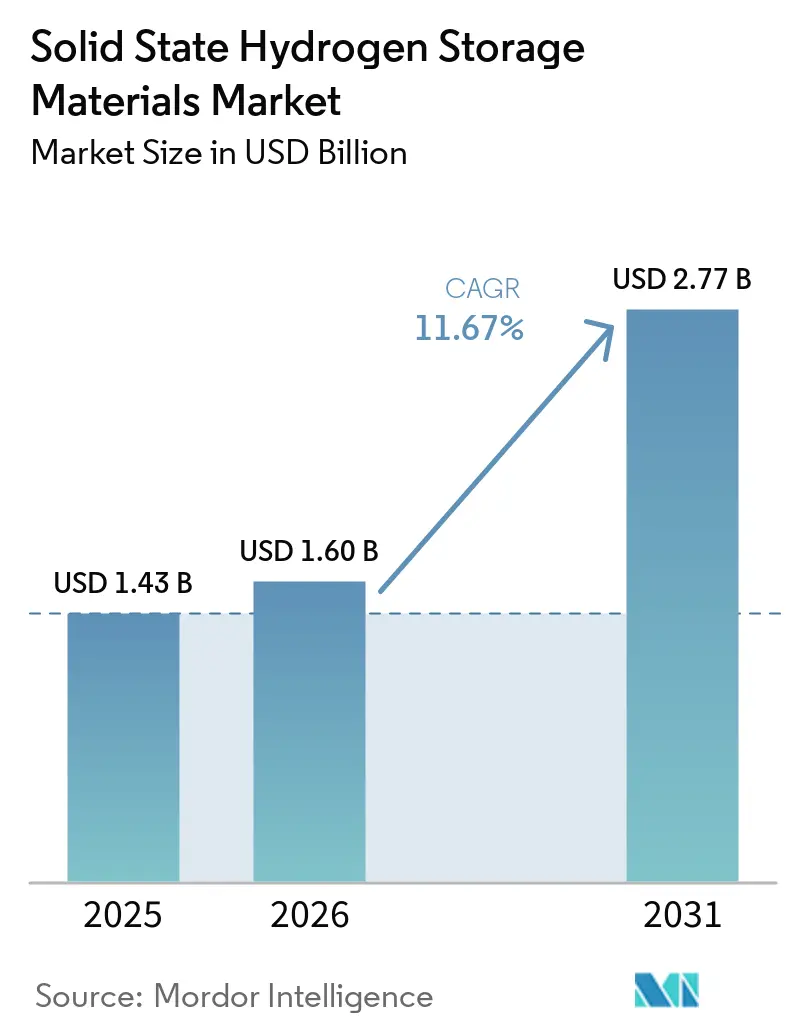
| Tamanho do Mercado (2026) | 1.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.77 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Materiais de Armazenamento de Hidrogênio em Estado Sólido por Mordor Intelligence
O tamanho do Mercado de Materiais de Armazenamento de Hidrogênio em Estado Sólido foi avaliado em 1,43 bilhões de USD em 2025 e estima-se que cresça de 1,60 bilhões de USD em 2026 para atingir 2,77 bilhões de USD até 2031, a um CAGR de 11,67% durante o período de previsão (2026-2031). O mercado de materiais de armazenamento de hidrogênio em estado sólido é apoiado por investimentos em projetos de hidrogênio de baixas emissões, que atingiram quase 7 bilhões de USD em 2025. Os materiais de armazenamento podem apoiar o manuseio compacto de hidrogênio em locais de produção, nós de distribuição e instalações de uso final à medida que esses projetos avançam para a fase de construção. Novos compósitos de hidretos reativos podem liberar hidrogênio abaixo de 393 K, o que traz o calor residual industrial de baixo grau para a faixa utilizável para dessorção. O mercado de materiais de armazenamento de hidrogênio em estado sólido também se beneficia da demanda no transporte comercial de cargas e no armazenamento estacionário de energia, o que cria demanda além dos veículos de células de combustível para passageiros. A base estabelecida de fabricação de ligas do Japão e os programas de comercialização da China apoiaram a liderança regional da Ásia-Pacífico, enquanto os fornecedores buscam valor por meio de contêineres integrados e sistemas específicos para cada aplicação, e as mudanças de política nos Estados Unidos criam um ambiente de projetos mais incerto para fornecedores com exposição concentrada naquele país.
Principais Conclusões do Relatório
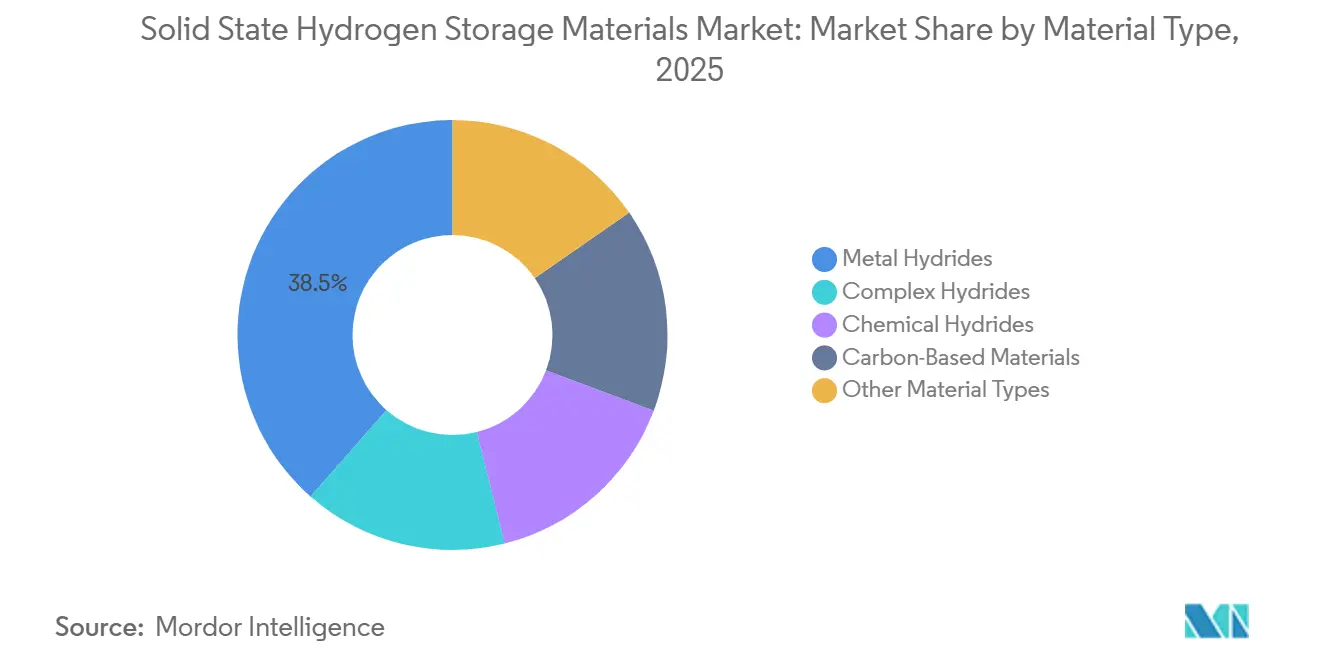
- Por tipo de material, os hidretos metálicos detinham 38,53% da participação do mercado de materiais de armazenamento de hidrogênio em estado sólido em 2025 e estão projetados para avançar a um CAGR de 12,76% até 2031.
- Por mecanismo de armazenamento, a absorção detinha 61,24% da participação do mercado de materiais de armazenamento de hidrogênio em estado sólido em 2025, enquanto a adsorção está projetada para avançar a um CAGR de 12,23% até 2031.
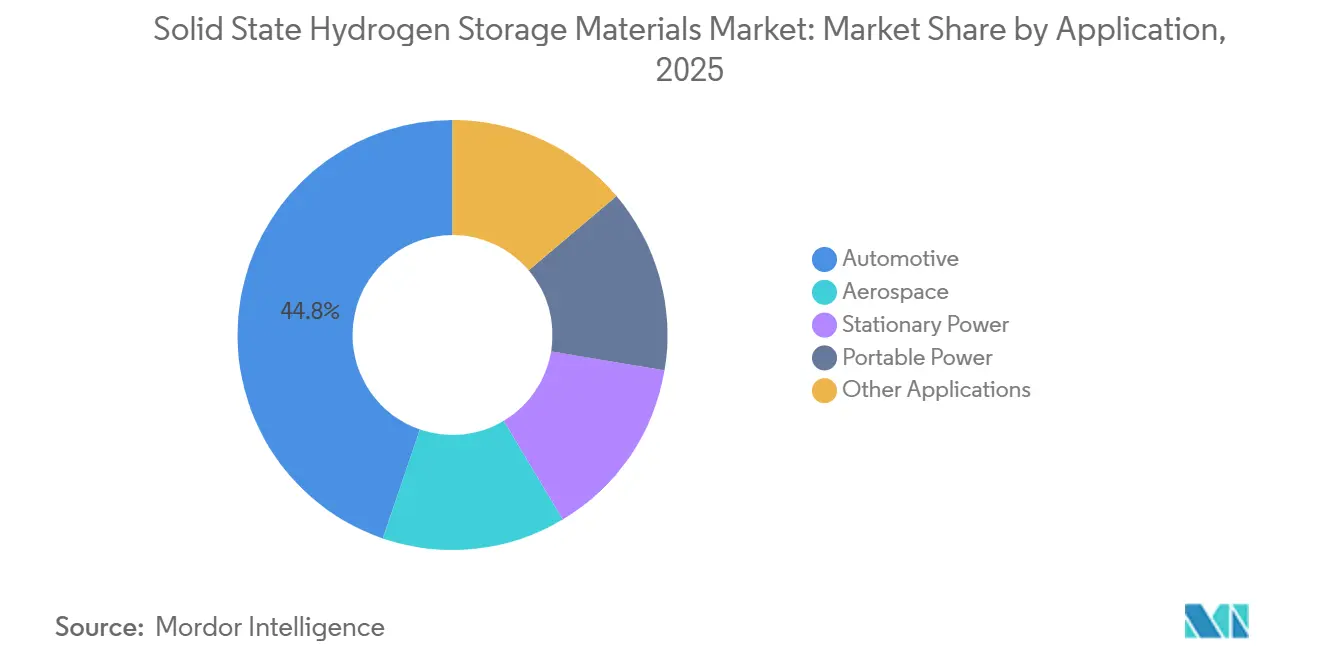
- Por aplicação, o segmento automotivo detinha 44,75% da participação do mercado de materiais de armazenamento de hidrogênio em estado sólido em 2025 e está projetado para avançar a um CAGR de 13,87% até 2031.
- Por geografia, a Ásia-Pacífico detinha 32,81% da participação do mercado de materiais de armazenamento de hidrogênio em estado sólido em 2025 e está projetada para avançar a um CAGR de 13,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Materiais de Armazenamento de Hidrogênio em Estado Sólido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento em Infraestrutura de Hidrogênio | +3.2% | Global, com China, UE e GCC | Médio prazo (2-4 anos) |
| Implantação de Veículos de Células de Combustível e Mobilidade Pesada | +2.8% | Núcleo Ásia-Pacífico, com expansão para UE e América do Norte | Médio prazo (2-4 anos) |
| Demanda por Armazenamento de Energia Renovável de Longa Duração | +2.1% | Global, com implantações concentradas inicialmente na UE, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Incentivos Governamentais ao Hidrogênio e Mandatos de Descarbonização | +1.7% | América do Norte, UE, Japão, Coreia do Sul, Oriente Médio | Curto prazo (≤ 2 anos) |
| Integração de Calor Residual em Sistemas de Hidretos Metálicos | +1.0% | Japão, UE, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento em Infraestrutura de Hidrogênio
Os gastos de capital em projetos de hidrogênio de baixas emissões atingiram quase 7 bilhões de USD em 2025. A eletrólise respondeu por quase 70% desse investimento em 2026 e superou o investimento em hidrogênio baseado em captura de carbono pela primeira vez. Mais de 85% do investimento em 2026 tem como alvo a demanda existente de hidrogênio na indústria e em refinarias, o que apoia a demanda de curto prazo por unidades estacionárias de hidretos metálicos e cria uma base inicial de clientes definida em locais onde o hidrogênio já é utilizado como insumo industrial. O Departamento de Energia dos Estados Unidos constatou que os sistemas de hidretos metálicos podem exigir até 65% menos espaço do que o armazenamento de gás comprimido a 170 bar, o que pode facilitar a integração em nós de distribuição e locais industriais com restrições de espaço[1]Departamento de Energia dos Estados Unidos, "Perspectivas Tecnoeconômicas sobre Hidretos Metálicos para Armazenamento Estacionário de Hidrogênio", Escritório de Informação Científica e Técnica, osti.gov. O mercado de materiais de armazenamento de hidrogênio em estado sólido pode se beneficiar da aquisição direta de armazenamento e da necessidade dos operadores de reduzir a área ocupada pela infraestrutura de hidrogênio.
Implantação de Veículos de Células de Combustível e Mobilidade Pesada
O transporte comercial de cargas amplia a base de demanda endereçável além dos veículos de passeio no mercado de materiais de armazenamento de hidrogênio em estado sólido. A Suíça registrou 1.600 caminhões de células de combustível em operação até 2025, e o programa H2Accelerate TRUCKS implantou 125 caminhões pesados de células de combustível em 6 estados-membros da União Europeia. Um posto de próxima geração nesse programa tem como meta uma capacidade de abastecimento de hidrogênio superior a 1.000 kg por dia. Os tanques de gás comprimido necessitam de 200-300 kg de reforço de fibra de carbono por veículo, o que pode reduzir a capacidade de carga útil. As ligas de vanádio-titânio alcançaram mais de 2 por cento em peso (% p/p) de capacidade reversível de hidrogênio em temperaturas e pressões próximas às ambientes, apoiando sua adequação para armazenamento a bordo. O Japão e a Coreia do Sul continuam sendo mercados importantes de veículos elétricos de células de combustível, enquanto os operadores de frete europeus estão definindo requisitos para sistemas de maior rendimento.
Demanda por Armazenamento de Energia Renovável de Longa Duração
O armazenamento de energia renovável de longa duração oferece um caminho de demanda que não depende de programas automotivos. O Departamento de Energia dos Estados Unidos constatou que as configurações de hidretos metálicos baseadas em TiFe entregaram custos de armazenamento de USD 0,45/kWh, enquanto os sistemas de hidretos metálicos complexos atingiram USD 0,38/kWh. Esses sistemas eram competitivos em custo com o armazenamento de gás comprimido a 350 bar na análise e ocupavam menos espaço físico em configurações adequadas. Durações de carregamento mais longas e mais ciclos de operação podem reduzir o custo nivelado dos sistemas de hidretos metálicos, particularmente onde o uso dos ativos pode ser distribuído ao longo de muitos ciclos. Os materiais de adsorção à base de carbono são candidatos complementares para armazenamento sazonal porque podem suportar operação em temperatura próxima à ambiente. O mercado de materiais de armazenamento de hidrogênio em estado sólido pode, portanto, atender a aplicações de rede elétrica com necessidades de descarga de várias horas que diferem dos ciclos de uso veicular.
Incentivos Governamentais ao Hidrogênio e Mandatos de Descarbonização
Os marcos regulatórios governamentais na Ásia, Europa e no Conselho de Cooperação do Golfo apoiam a demanda por tecnologias de armazenamento de hidrogênio. A Estratégia Básica de Hidrogênio do Japão identifica os materiais de armazenamento de hidrogênio em estado sólido como uma tecnologia prioritária para a meta de neutralidade de carbono em 2050. Em junho de 2025, o Decreto do Conselho 1022/2025 de Ontário determinou ao Operador Independente do Sistema Elétrico que desenvolvesse um programa para tecnologias de hidrogênio de baixo carbono em fornecimento de eletricidade, capacidade e armazenamento. Essa diretriz pode apoiar a aquisição de armazenamento estacionário de 2026 a 2028. As normas de qualidade de combustível de hidrogênio ISO 14687 e as especificações emergentes de desempenho de ligas podem favorecer produtores com capacidades de certificação estabelecidas. O prazo de construção nos Estados Unidos de 31 de dezembro de 2027 para o crédito revisado da Seção 45V apoia a atividade de curto prazo, mas adiciona risco aos compromissos de fornecimento de horizonte mais longo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Materiais e Integração de Sistemas | -2.4% | Global; mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Cinética Lenta de Absorção e Dessorção | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Complexidade de Gestão Térmica e Rejeição de Calor | -1.3% | Global; mais agudo no Oriente Médio, Sul da Ásia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Materiais e Integração de Sistemas
Os altos custos de materiais e integração de sistemas continuam sendo uma barreira à comercialização para o mercado de materiais de armazenamento de hidrogênio em estado sólido. Os elementos de terras raras em ligas AB5, particularmente o lantânio, enfrentam risco de concentração de fornecimento porque a China possui capacidade substancial de processamento. O Departamento de Energia dos Estados Unidos identificou USD 10/kg como o limite de custo de produção de hidretos metálicos para ampla competitividade comercial. Trocadores de calor, hardware de regulação de pressão, invólucros de segurança e conjuntos de gestão térmica podem custar mais do que as matérias-primas em instalações de pequeno e médio porte, o que limita as implantações distribuídas e torna a decisão de compra sensível aos requisitos locais do sistema. Em maio de 2025, o Instituto Coreano de Ciência dos Materiais desenvolveu uma liga de magnésio-níquel-estanho destinada a reduzir os custos de fabricação e o consumo de energia. Novas composições de ligas geralmente precisam de 3 a 5 anos de ampliação de processo antes de atingir a paridade de custo comercial.
Cinética Lenta de Absorção e Dessorção
A absorção e liberação lentas de hidrogênio continuam sendo uma barreira técnica em usos de alto rendimento. As ligas tradicionais do tipo AB5 têm cinética comparativamente boa, mas capacidade gravimétrica limitada. Os materiais à base de magnésio oferecem maior capacidade, mas liberam hidrogênio muito lentamente em condições próximas às ambientes para muitos usos em mobilidade. Essa limitação também afeta o balanceamento rápido da rede elétrica e os sistemas de energia portátil com perfis de descarga variáveis, reduzindo os casos de uso disponíveis para o mercado de materiais de armazenamento de hidrogênio em estado sólido. Em julho de 2025, o RIKEN relatou que a inserção mecanoquímica de hidrogênio em estruturas de rede perovskita à temperatura ambiente melhorou a cinética sem processamento em alta temperatura ou alta pressão. A resolução comercial ampla em diferentes temperaturas de operação e taxas de descarga é improvável antes de 2028-2030.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Hidretos Metálicos Lideram por Compatibilidade Estabelecida com Sistemas
Os hidretos metálicos detinham 38,53% do mercado de materiais de armazenamento de hidrogênio em estado sólido em 2025 e estão projetados para avançar a um CAGR de 12,76% até 2031. Sua posição refletiu alta densidade de energia volumétrica e compatibilidade com sistemas de células de combustível em usos automotivos, de energia estacionária e marítimos. Em julho de 2025, a FDK desenvolveu uma liga absorvedora de hidrogênio do tipo AB2 de alta capacidade com 20% mais capacidade gravimétrica do que os materiais do tipo AB5 vigentes. A FDK iniciou o fornecimento de amostras a clientes selecionados em julho de 2025 e planejou remessas de produção em massa a partir de outubro de 2025. A maior capacidade reduz a massa de liga necessária por unidade de armazenamento, o que é relevante em instalações automotivas e aeroespaciais sensíveis ao peso.
Os hidretos complexos podem fornecer liberação reversível de hidrogênio abaixo de 393 K, permitindo a operação com o calor residual de células de combustível. Os hidretos químicos atendem a sistemas especializados onde a regeneração é possível, incluindo usos militares e aeroespaciais. Os materiais à base de carbono estão ganhando espaço em aplicações de adsorção, com compósitos de grafeno e sistemas de carbono ativado atingindo 7-10 por cento em peso (% p/p) de capacidade de armazenamento em condições controladas. A H2MOF aplica materiais reticulares ao armazenamento de hidrogênio em veículos aéreos não tripulados. O mercado de materiais de armazenamento de hidrogênio em estado sólido está avançando em direção à seleção de materiais com base na faixa de temperatura, taxa de descarga e custo total de propriedade.


Por Mecanismo de Armazenamento: Absorção Lidera as Implantações Atuais Enquanto a Adsorção se Expande
A absorção detinha 61,24% do mercado de materiais de armazenamento de hidrogênio em estado sólido em 2025. O mecanismo está estabelecido em usos críticos de segurança, incluindo energia de backup hospitalar, transporte marítimo e frotas de células de combustível. A ligação reversível de hidrogênio dentro de uma rede metálica modera a pressão e pode reduzir o risco de explosão em comparação com o armazenamento comprimido. Em fevereiro de 2026, a Hydrexia concluiu um embarque marítimo regional utilizando contêineres de absorção MHX à base de magnésio em portos marítimos asiáticos. Os sistemas de absorção de hidretos complexos também estão avançando em direção a aplicações de rede elétrica estacionária, onde a alta densidade volumétrica e a retenção de hidrogênio são úteis para o mercado de materiais de armazenamento de hidrogênio em estado sólido.
A adsorção está projetada para avançar a um CAGR de 12,23% até 2031. Materiais porosos, incluindo carvões ativados, estruturas metal-orgânicas e zeólitas, utilizam interações físicas fracas para reter hidrogênio. Essa abordagem pode suportar ciclos de carga-descarga mais rápidos e ativação de menor energia do que os sistemas baseados em absorção. Os usos aeroespaciais e em veículos aéreos não tripulados valorizam o menor peso que pode resultar da eliminação do hardware de gestão térmica. A H2MOF está implantando sistemas de armazenamento de materiais reticulares nanoengenheirados para plataformas de veículos aéreos não tripulados. Outros mecanismos de armazenamento, que incluem abordagens baseadas em transportadores químicos, permanecem em fase pré-comercial no mercado de materiais de armazenamento de hidrogênio em estado sólido.
Por Aplicação: Automotivo Lidera Tanto em Participação de Mercado Quanto em Crescimento
O segmento automotivo detinha 44,75% do mercado de materiais de armazenamento de hidrogênio em estado sólido em 2025 e está projetado para avançar a um CAGR de 13,87% até 2031. A demanda está concentrada no Japão, Coreia do Sul e China, que respondem por grande parte da frota global de veículos elétricos de células de combustível. Os programas de veículos elétricos de células de combustível para passageiros requerem ligas de hidretos metálicos, enquanto os caminhões comerciais podem se beneficiar do armazenamento em estado sólido de alta densidade. Uma revisão de 2026 examinou os desenvolvimentos de armazenamento nas plataformas Toyota Mirai, Hyundai NEXO, BMW iX5 Hydrogen e Honda CR-V e:Fuel Cell Electric Vehicle (FCEV). A revisão mostrou trabalho contínuo em ligas à base de vanádio para armazenamento a bordo.
A energia estacionria pode receber maior atenção de aquisição após 2027, à medida que as licitações de armazenamento de energia de longa duração incluam opções de hidrogênio. A avaliação do Departamento de Energia dos Estados Unidos de sistemas de hidretos metálicos a USD 0,38-0,45/kWh fornece uma referência econômica para decisões de aquisição. A LAVO demonstrou um sistema de armazenamento de energia off-grid de hidretos metálicos na Austrália e está se expandindo para o Japão e comunidades insulares do Sudeste Asiático que dependem de geradores a diesel. A demanda aeroespacial também inclui armazenamento em estado sólido para veículos aéreos não tripulados e aviação regional. Em junho de 2025, a StellarJet apresentou uma unidade de armazenamento de hidrogênio de hidretos metálicos desenvolvida a partir de aplicações espaciais, ilustrando a ampla gama de aplicações disponível para o mercado de materiais de armazenamento de hidrogênio em estado sólido.
Análise Geográfica
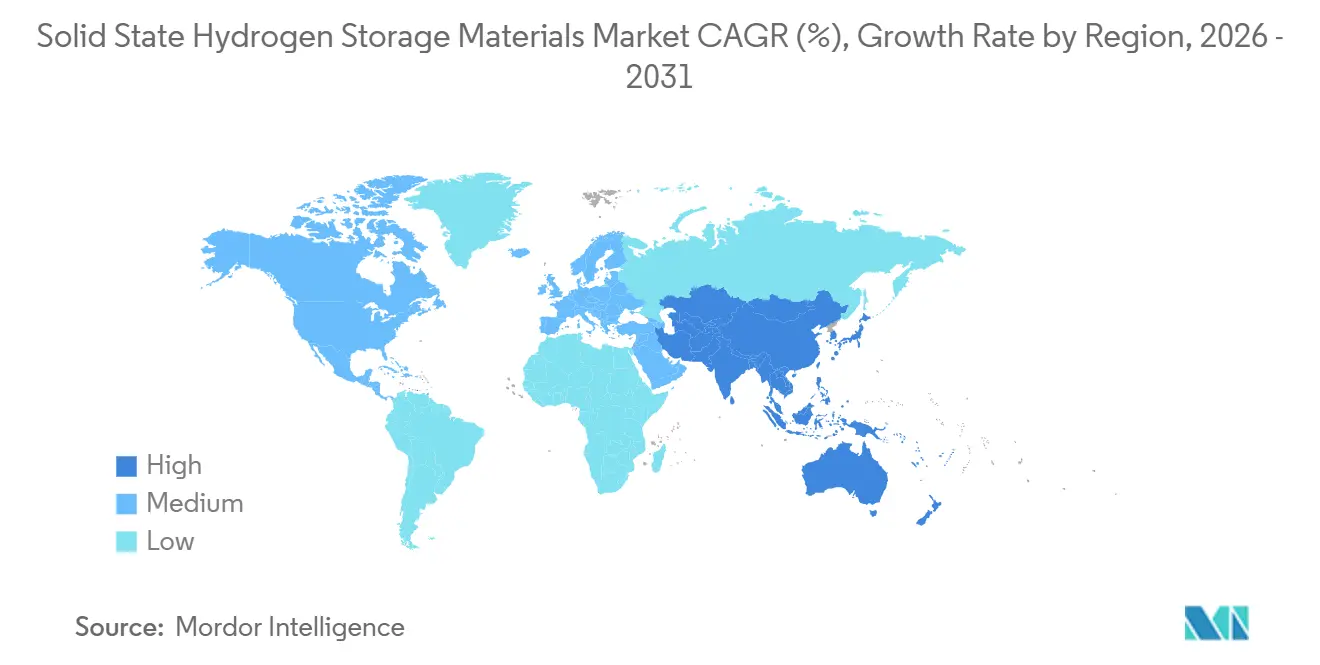
A Ásia-Pacífico detinha 32,81% da participação do mercado de materiais de armazenamento de hidrogênio em estado sólido em 2025 e está projetada para avançar a um CAGR de 13,34% até 2031. Programas apoiados pelo Estado sustentam a comercialização de armazenamento a jusante na China. O Japão contribui para a fabricação de ligas e pesquisa de sistemas por meio de empresas como FDK, SANTOKU CORPORATION e Mitsui Kinzoku Co., Ltd. Em maio de 2025, o Instituto Coreano de Ciência dos Materiais (KIMS) desenvolveu uma liga de magnésio-níquel-estanho destinada ao armazenamento e transporte seguro de hidrogênio sem vasos de alta pressão ou equipamentos criogênicos, reforçando o papel da região no desenvolvimento de materiais.
A Índia está em um estágio inicial e pode criar demanda de armazenamento a jusante à medida que a infraestrutura de hidrogênio amadurece, com sua Missão Nacional de Hidrogênio Verde tendo como meta 5 milhões de toneladas métricas de produção de hidrogênio verde por ano até 2030[2]Ministério de Novas e Renováveis Energias, "Missão Nacional de Hidrogênio Verde", Governo da Índia, mnre.gov.in. O papel da Europa centra-se na infraestrutura de gasodutos e no fornecimento circular de materiais. O projeto REMEDHYS teve início em janeiro de 2025 para desenvolver armazenamento em estado sólido a partir de metais europeus reciclados e validar os materiais com um eletrolisador de membrana de troca de prótons de 2 MW. A América do Norte tem maior incerteza de política, mas a Califórnia alocou 15 milhões de USD para infraestrutura de abastecimento de hidrogênio em agosto de 2026 dentro de um Programa de Transporte Limpo de 95,2 milhões de USD.
Os mercados da América do Sul e do Oriente Médio e África são menores, mas relevantes para fornecedores focados em usos distribuídos e off-grid. A LAVO tem operações na Arábia Saudita e na África do Sul para descarbonização de centros de dados e torres de telecomunicações. Os planos de exportação de hidrogênio verde da Arábia Saudita podem criar demanda futura de armazenamento à medida que a infraestrutura de transporte se desenvolve. O Brasil e a Argentina têm planos de integração de energia renovável que incluem armazenamento de hidrogênio, embora a aquisição comercial deva permanecer modesta até 2028. As altas temperaturas ambientes no Oriente Médio criam desafios de gestão térmica para materiais de absorção, tornando os sistemas de adsorção e os hidretos complexos termicamente estabilizados mais adequados para alguns usos regionais. O perfil geográfico do mercado de materiais de armazenamento de hidrogênio em estado sólido, portanto, combina a fabricação asiática de alto volume com oportunidades mais especializadas em outras regiões.

Cenário Competitivo
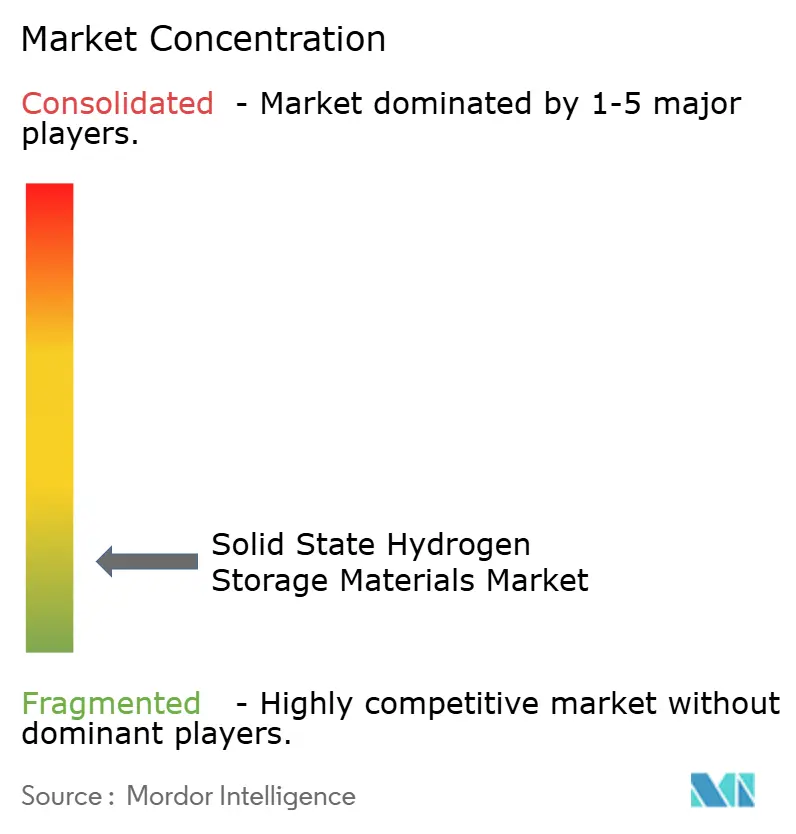
O mercado de materiais de armazenamento de hidrogênio em estado sólido é altamente fragmentado, com os cinco principais participantes incluindo Langley Holdings plc, GRZ Technologies, H2MOF, Hydrexia e Japan Metals & Chemicals Co., Ltd. A SANTOKU CORPORATION tem buscado composições de ligas projetadas para melhorar o comportamento de absorção e dessorção de hidrogênio. Os participantes estabelecidos japoneses podem usar seu conhecimento de materiais e relacionamentos de fornecimento para se defender contra a substituição por ligas de menor custo. A NIPPON DENKO CO., LTD. também atende a aplicações de baterias de hidreto metálico de níquel, o que apoia sua capacidade em ligas especiais.
As empresas orientadas a sistemas estão buscando posições na camada de aplicação por meio de produtos de armazenamento integrados no mercado de materiais de armazenamento de hidrogênio em estado sólido, especialmente onde os clientes exigem equipamentos, logística e suporte operacional de um único fornecedor. A Hydrexia concluiu um embarque marítimo regional em fevereiro de 2026, entrou no Vietnã por meio de um acordo comercial em abril de 2026 e garantiu um projeto de energia de backup hospitalar no Estado de Washington em março de 2026. Esses movimentos mostram como a integração de contêineres, distribuição e uso final pode apoiar a retenção de clientes. Os fornecedores que integram materiais e sistemas operacionais podem reduzir as barreiras de adoção para clientes com experiência limitada no manuseio de hidrogênio.
Os materiais de armazenamento de ligas recicladas são uma área emergente de diferenciação competitiva. O REMEDHYS está desenvolvendo um caso técnico para armazenamento de hidrogênio baseado em metais europeus reciclados, o que se alinha com as prioridades europeias de matérias-primas críticas. GRZ Technologies, H2MOF, H2GO Power Limited e Hydrexia competem por meio de sistemas específicos para cada aplicação, e não apenas pelo fornecimento de matérias-primas. Ergenics Corp., Mincatec Energy e Safe Hydrogen LLC atendem a nichos especializados nos Estados Unidos, Europa e América do Norte. O equilíbrio competitivo dependerá da redução de custos, do desempenho dos materiais, da certificação e da capacidade de integrar o armazenamento em sistemas operacionais, enquanto o mercado de materiais de armazenamento de hidrogênio em estado sólido oferece espaço para fornecedores especializados porque os requisitos dos clientes diferem entre mobilidade, rede elétrica, marítimo e usos de energia de backup.
Líderes do Setor de Materiais de Armazenamento de Hidrogênio em Estado Sólido
-
Langley Holdings plc
-
GRZ Technologies
-
H2MOF
-
Hydrexia
-
Japan Metals & Chemicals Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: O acordo da Hydrexia com o KPT Chemical Group para fornecer contêineres MHX em estado sólido à base de magnésio e estações móveis de abastecimento de hidrogênio marca a implantação comercial da tecnologia de armazenamento de hidrogênio por hidretos metálicos no Sudeste Asiático. O uso de materiais de armazenamento à base de magnésio apoia diretamente a demanda por materiais de armazenamento de hidrogênio em estado sólido e sistemas de armazenamento relacionados.
- Junho de 2025: A StellarJet apresentou uma unidade de armazenamento de hidrogênio em estado sólido baseada em hidretos metálicos para aplicações aeroespaciais, em veículos aéreos não tripulados (VANTs), satélites e submarinos no Paris Air Show 2025. O desenvolvimento amplia a base de aplicações para materiais de armazenamento de hidretos metálicos em sistemas de mobilidade e aeroespaciais, apoiando a adoção de tecnologias compactas de armazenamento de hidrogênio em estado sólido.


Escopo do Relatório Global do Mercado de Materiais de Armazenamento de Hidrogênio em Estado Sólido
Os materiais de armazenamento de hidrogênio em estado sólido são materiais avançados projetados para armazenar hidrogênio em um meio sólido, oferecendo uma alternativa às abordagens convencionais de armazenamento de hidrogênio comprimido ou líquido. Eles podem possibilitar maior segurança de armazenamento e melhor eficiência volumétrica, ao mesmo tempo em que suportam a liberação controlada de hidrogênio para diversas aplicações de energia e mobilidade.
O Mercado de Materiais de Armazenamento de Hidrogênio em Estado Sólido é segmentado por tipo de material, mecanismo de armazenamento, aplicação e geografia. Por tipo de material, o mercado é segmentado em hidretos metálicos, hidretos complexos, hidretos químicos, materiais à base de carbono e outros tipos de materiais. Por mecanismo de armazenamento, o mercado é segmentado em absorção, adsorção e outros mecanismos de armazenamento. Por aplicação, o mercado é segmentado em automotivo, energia estacionária, energia portátil, aeroespacial e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para materiais de armazenamento de hidrogênio em estado sólido em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Hidretos Metálicos |
| Hidretos Complexos |
| Hidretos Químicos |
| Materiais à Base de Carbono |
| Outros Tipos de Materiais |
| Absorção |
| Adsorção |
| Outros Mecanismos de Armazenamento |
| Automotivo |
| Energia Estacionária |
| Energia Portátil |
| Aeroespacial |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Hidretos Metálicos | |
| Hidretos Complexos | ||
| Hidretos Químicos | ||
| Materiais à Base de Carbono | ||
| Outros Tipos de Materiais | ||
| Por Mecanismo de Armazenamento | Absorção | |
| Adsorção | ||
| Outros Mecanismos de Armazenamento | ||
| Por Aplicação | Automotivo | |
| Energia Estacionária | ||
| Energia Portátil | ||
| Aeroespacial | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais de armazenamento de hidrogênio em estado sólido?
O mercado de materiais de armazenamento de hidrogênio em estado sólido está em 1,60 bilhões de USD em 2026 e está projetado para atingir 2,77 bilhões de USD até 2031.
O que está impulsionando a demanda por materiais de armazenamento de hidrogênio em estado sólido?
O investimento em infraestrutura de hidrogênio, a implantação de células de combustível para uso pesado, o armazenamento de energia renovável de longa duração, os incentivos públicos e a integração de calor residual apoiam a demanda.
Qual tipo de material liderou a demanda em 2025?
Os hidretos metálicos detinham 38,53% da demanda em 2025 devido à sua densidade volumétrica e compatibilidade com sistemas de células de combustível.
Qual mecanismo de armazenamento deve crescer mais rapidamente até 2031?
A adsorção está projetada para avançar a um CAGR de 12,23% até 2031, apoiada pela operação em temperatura próxima à ambiente e pelo potencial de ciclagem mais rápida.
Página atualizada pela última vez em:



