
Tamaño y Participación del Mercado de Materiales de Almacenamiento de Hidrógeno en Estado Sólido
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.77 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Materiales de Almacenamiento de Hidrógeno en Estado Sólido por Mordor Intelligence
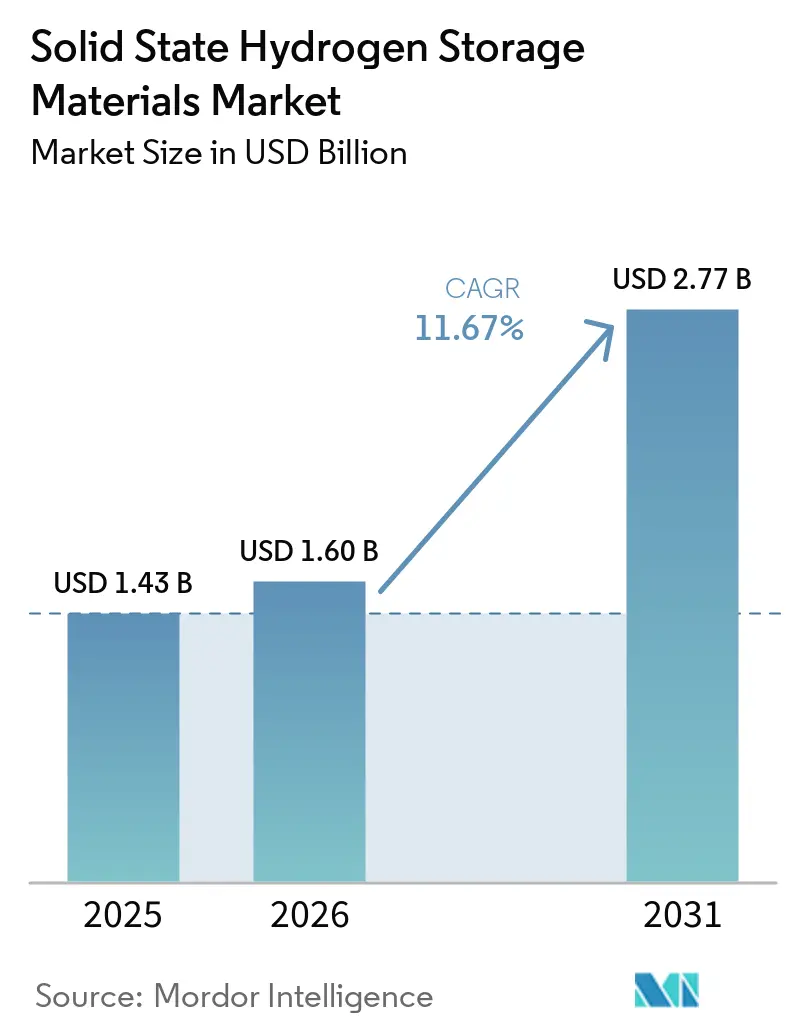
El tamaño del Mercado de Materiales de Almacenamiento de Hidrógeno en Estado Sólido fue valorado en 1,43 mil millones de USD en 2025 y se estima que crecerá desde 1,60 mil millones de USD en 2026 hasta alcanzar 2,77 mil millones de USD en 2031, a una CAGR del 11,67% durante el período de pronóstico (2026-2031). El mercado de materiales de almacenamiento de hidrógeno en estado sólido está respaldado por la inversión en proyectos de hidrógeno de bajas emisiones, que alcanzó casi 7 mil millones de USD en 2025. Los materiales de almacenamiento pueden apoyar el manejo compacto de hidrógeno en sitios de producción, nodos de distribución e instalaciones de uso final a medida que estos proyectos avanzan hacia la construcción. Los nuevos compuestos de hidruros reactivos pueden liberar hidrógeno por debajo de 393 K, lo que incorpora el calor residual industrial de baja calidad al rango utilizable para la desorción. El mercado de materiales de almacenamiento de hidrógeno en estado sólido también se beneficia de la demanda en el transporte de carga comercial y el almacenamiento de energía estacionaria, lo que genera demanda más allá de los vehículos de celda de combustible para pasajeros. La base manufacturera de aleaciones establecida en Japón y los programas de comercialización de China han respaldado el liderazgo regional de Asia-Pacífico, mientras que los proveedores buscan valor a través de contenedores integrados y sistemas específicos para cada aplicación, y los cambios de política en los Estados Unidos crean un entorno de proyectos más incierto para los proveedores con exposición concentrada en ese país.
Conclusiones Clave del Informe
- Por tipo de material, los hidruros metálicos representaron el 38,53% de la participación del mercado de materiales de almacenamiento de hidrógeno en estado sólido en 2025 y se proyecta que avancen a una CAGR del 12,76% hasta 2031.
- Por mecanismo de almacenamiento, la absorción representó el 61,24% de la participación del mercado de materiales de almacenamiento de hidrógeno en estado sólido en 2025, mientras que se proyecta que la adsorción avance a una CAGR del 12,23% hasta 2031.
- Por aplicación, el sector automotriz representó el 44,75% de la participación del mercado de materiales de almacenamiento de hidrógeno en estado sólido en 2025 y se proyecta que avance a una CAGR del 13,87% hasta 2031.
- Por geografía, Asia-Pacífico representó el 32,81% de la participación del mercado de materiales de almacenamiento de hidrógeno en estado sólido en 2025 y se proyecta que avance a una CAGR del 13,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Materiales de Almacenamiento de Hidrógeno en Estado Sólido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Infraestructura de Hidrógeno | +3.2% | Global, con China, la UE y el GCC | Mediano plazo (2-4 años) |
| Despliegue de Vehículos de Celda de Combustible y Movilidad Pesada | +2.8% | Núcleo en Asia-Pacífico, con expansión a la UE y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Almacenamiento de Energía Renovable de Larga Duración | +2.1% | Global, con despliegues concentrados tempranos en la UE, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Incentivos Gubernamentales para el Hidrógeno y Mandatos de Descarbonización | +1.7% | América del Norte, UE, Japón, Corea del Sur, Oriente Medio | Corto plazo (≤ 2 años) |
| Integración de Calor Residual en Sistemas de Hidruros Metálicos | +1.0% | Japón, UE, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Infraestructura de Hidrógeno
El gasto de capital en proyectos de hidrógeno de bajas emisiones alcanzó casi 7 mil millones de USD en 2025. La electrólisis representó casi el 70% de esta inversión en 2026 y superó por primera vez a la inversión en hidrógeno basada en captura de carbono. Más del 85% de la inversión en 2026 se dirige a la demanda existente de hidrógeno en la industria y las refinerías, lo que respalda la demanda a corto plazo de unidades estacionarias de hidruros metálicos y crea una base de clientes inicial definida en sitios donde el hidrógeno ya se utiliza como insumo industrial. El Departamento de Energía de los Estados Unidos encontró que los sistemas de hidruros metálicos pueden requerir hasta un 65% menos de terreno que el almacenamiento de gas comprimido a 170 bar, lo que puede facilitar la integración en nodos de distribución y sitios industriales con espacio limitado[1]Departamento de Energía de los Estados Unidos, "Perspectivas Tecnoeconómicas sobre los Hidruros Metálicos para el Almacenamiento Estacionario de Hidrógeno", Oficina de Información Científica y Técnica, osti.gov. El mercado de materiales de almacenamiento de hidrógeno en estado sólido puede beneficiarse de la adquisición directa de almacenamiento y de la necesidad de los operadores de reducir la huella de la infraestructura de hidrógeno.
Despliegue de Vehículos de Celda de Combustible y Movilidad Pesada
El transporte de carga comercial amplía la base de demanda direccionable más allá de los vehículos ligeros dentro del mercado de materiales de almacenamiento de hidrógeno en estado sólido. Suiza reportó 1.600 camiones de celda de combustible en operación para 2025, y el programa H2Accelerate TRUCKS desplegó 125 camiones pesados de celda de combustible en 6 estados miembros de la Unión Europea. Una estación de próxima generación en ese programa tiene como objetivo una capacidad de dispensación de hidrógeno superior a 1.000 kg por día. Los tanques de gas comprimido necesitan entre 200 y 300 kg de refuerzo de fibra de carbono por vehículo, lo que puede reducir la capacidad de carga útil. Las aleaciones de vanadio-titanio lograron más del 2 por ciento en peso (% p/p) de capacidad de hidrógeno reversible a temperaturas y presiones cercanas a las ambientales, lo que respalda su idoneidad para el almacenamiento a bordo. Japón y Corea del Sur siguen siendo mercados importantes de vehículos eléctricos de celda de combustible, mientras que los operadores de carga europeos están definiendo los requisitos para sistemas de mayor rendimiento.
Demanda de Almacenamiento de Energía Renovable de Larga Duración
El almacenamiento de energía renovable de larga duración proporciona una vía de demanda que no depende de los programas automotrices. El Departamento de Energía de los Estados Unidos encontró que las configuraciones de hidruros metálicos basadas en TiFe ofrecieron costos de almacenamiento de 0,45 USD/kWh, mientras que los sistemas de hidruros metálicos complejos alcanzaron 0,38 USD/kWh. Estos sistemas eran competitivos en costos con el almacenamiento de gas comprimido a 350 bar en el análisis y utilizaban menos espacio físico en configuraciones adecuadas. Las duraciones de carga más largas y más ciclos de operación pueden reducir el costo nivelado de los sistemas de hidruros metálicos, particularmente cuando el uso de activos puede distribuirse a lo largo de muchos ciclos. Los materiales de adsorción basados en carbono son candidatos complementarios para el almacenamiento estacional porque pueden soportar operación a temperatura cercana a la ambiente. El mercado de materiales de almacenamiento de hidrógeno en estado sólido puede, por lo tanto, atender aplicaciones de red con necesidades de descarga de varias horas que difieren de los ciclos de uso vehicular.
Incentivos Gubernamentales para el Hidrógeno y Mandatos de Descarbonización
Los marcos gubernamentales en Asia, Europa y el Consejo de Cooperación del Golfo respaldan la demanda de tecnologías de almacenamiento de hidrógeno. La Estrategia Básica de Hidrógeno de Japón identifica los materiales de almacenamiento de hidrógeno en estado sólido como una tecnología prioritaria para el objetivo de neutralidad de carbono de 2050. En junio de 2025, la Orden en Consejo 1022/2025 de Ontario instruyó al Operador Independiente del Sistema Eléctrico a desarrollar un programa para tecnologías de hidrógeno bajo en carbono en el suministro, la capacidad y el almacenamiento de electricidad. Esta directiva puede respaldar la adquisición de almacenamiento estacionario desde 2026 hasta 2028. Las normas de calidad del combustible de hidrógeno ISO 14687 y las especificaciones emergentes de rendimiento de aleaciones pueden favorecer a los productores con capacidades de certificación establecidas. El plazo de construcción del 31 de diciembre de 2027 en los Estados Unidos para el crédito revisado de la Sección 45V respalda la actividad a corto plazo, pero añade riesgo a los compromisos de suministro a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Materiales e Integración de Sistemas | -2.4% | Global; más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cinética Lenta de Absorción y Desorción | -1.8% | Global | Largo plazo (≥ 4 años) |
| Complejidad de la Gestión Térmica y el Rechazo de Calor | -1.3% | Global; más agudo en Oriente Medio, Asia del Sur y Asia Sudoriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Materiales e Integración de Sistemas
Los altos costos de materiales e integración de sistemas siguen siendo una barrera de comercialización para el mercado de materiales de almacenamiento de hidrógeno en estado sólido. Los elementos de tierras raras en las aleaciones AB5, en particular el lantano, enfrentan riesgo de concentración de suministro porque China tiene una capacidad de procesamiento sustancial. El Departamento de Energía de los Estados Unidos identificó 10 USD/kg como el umbral de costo de producción de hidruros metálicos para una amplia competitividad comercial. Los intercambiadores de calor, el hardware de regulación de presión, los recintos de seguridad y los conjuntos de gestión térmica pueden costar más que las materias primas en instalaciones pequeñas y medianas, lo que limita los despliegues distribuidos y hace que la decisión de compra sea sensible a los requisitos del sistema local. En mayo de 2025, el Instituto Coreano de Ciencia de Materiales desarrolló una aleación de magnesio-níquel-estaño destinada a reducir los costos de fabricación y el consumo de energía. Las nuevas composiciones de aleaciones generalmente necesitan entre 3 y 5 años de escalado de procesos antes de poder alcanzar la paridad de costos comerciales.
Cinética Lenta de Absorción y Desorción
La absorción y liberación lenta de hidrógeno sigue siendo una barrera técnica en usos de alto rendimiento. Las aleaciones tradicionales de tipo AB5 tienen una cinética comparativamente buena pero una capacidad gravimétrica limitada. Los materiales basados en magnesio proporcionan mayor capacidad, pero liberan hidrógeno demasiado lentamente en condiciones cercanas a las ambientales para muchos usos de movilidad. Esta limitación también afecta el equilibrio de red de respuesta rápida y los sistemas de energía portátil con perfiles de descarga variables, reduciendo los casos de uso disponibles para el mercado de materiales de almacenamiento de hidrógeno en estado sólido. En julio de 2025, RIKEN informó que la inserción mecanoquímica de hidrógeno en estructuras de red de perovskita a temperatura ambiente mejoró la cinética sin procesamiento a alta temperatura o alta presión. Es poco probable que se logre una resolución comercial amplia en todos los rangos de temperatura de operación y tasas de descarga antes de 2028-2030.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Los Hidruros Metálicos Lideran Gracias a la Compatibilidad con Sistemas Establecidos
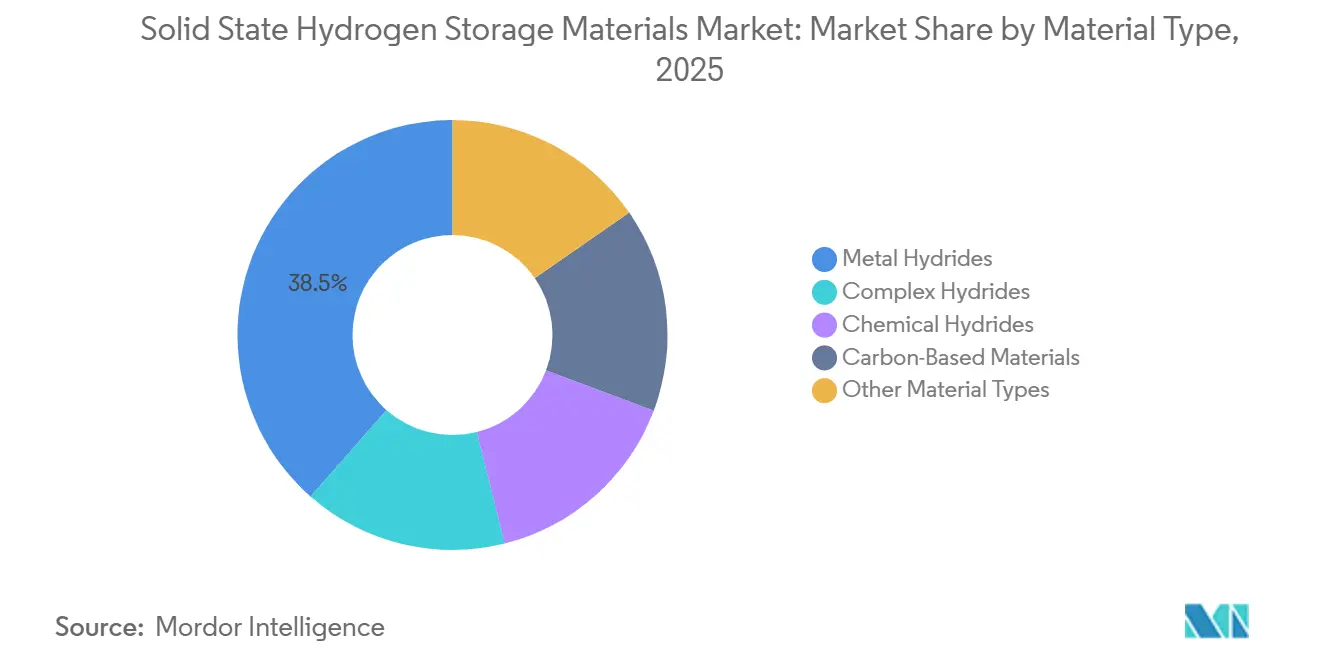
Los hidruros metálicos representaron el 38,53% del mercado de materiales de almacenamiento de hidrógeno en estado sólido en 2025 y se proyecta que avancen a una CAGR del 12,76% hasta 2031. Su posición reflejó la alta densidad de energía volumétrica y la compatibilidad con sistemas de celda de combustible en usos automotrices, de energía estacionaria y marítimos. En julio de 2025, FDK desarrolló una aleación absorbente de hidrógeno de tipo AB2 de alta capacidad con un 20% más de capacidad gravimétrica que los materiales de tipo AB5 vigentes. FDK comenzó el suministro de muestras a clientes seleccionados en julio de 2025 y planeó envíos de producción en masa a partir de octubre de 2025. Una mayor capacidad reduce la masa de aleación requerida por unidad de almacenamiento, lo que importa en instalaciones automotrices y aeroespaciales sensibles al peso.
Los hidruros complejos pueden proporcionar liberación reversible de hidrógeno por debajo de 393 K, lo que permite la operación con el calor residual de las celdas de combustible. Los hidruros químicos sirven a sistemas especializados donde es posible la regeneración, incluidos usos militares y aeroespaciales. Los materiales basados en carbono están ganando terreno en aplicaciones de adsorción, con compuestos de grafeno y sistemas de carbón activado que alcanzan entre 7 y 10 por ciento en peso (% p/p) de capacidad de almacenamiento en condiciones controladas. H2MOF aplica materiales reticulares al almacenamiento de hidrógeno en vehículos aéreos no tripulados. El mercado de materiales de almacenamiento de hidrógeno en estado sólido está avanzando hacia la selección de materiales basada en el rango de temperatura, la tasa de descarga y el costo total de propiedad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Mecanismo de Almacenamiento: La Absorción Lidera los Despliegues Actuales Mientras la Adsorción se Expande
La absorción representó el 61,24% del mercado de materiales de almacenamiento de hidrógeno en estado sólido en 2025. El mecanismo está establecido en usos críticos para la seguridad, incluidos la energía de respaldo hospitalaria, el transporte marítimo y las flotas de celdas de combustible. La unión reversible de hidrógeno dentro de una red metálica modera la presión y puede reducir el riesgo de explosión en comparación con el almacenamiento comprimido. En febrero de 2026, Hydrexia completó un envío marítimo regional utilizando contenedores de absorción MHX basados en magnesio en puertos marítimos asiáticos. Los sistemas de absorción de hidruros complejos también están avanzando hacia aplicaciones de red estacionaria, donde la alta densidad volumétrica y la retención de hidrógeno son útiles para el mercado de materiales de almacenamiento de hidrógeno en estado sólido.
Se proyecta que la adsorción avance a una CAGR del 12,23% hasta 2031. Los materiales porosos, incluidos los carbones activados, los marcos organometálicos y las zeolitas, utilizan interacciones físicas débiles para retener el hidrógeno. Este enfoque puede soportar ciclos de carga y descarga más rápidos y una activación de menor energía que los sistemas basados en absorción. Los usos aeroespaciales y de vehículos aéreos no tripulados valoran el menor peso que puede resultar de eliminar el hardware de gestión térmica. H2MOF está desplegando sistemas de almacenamiento de materiales reticulares nanoingeniados para plataformas de vehículos aéreos no tripulados. Otros mecanismos de almacenamiento, que incluyen enfoques basados en portadores químicos, siguen siendo precomerciales dentro del mercado de materiales de almacenamiento de hidrógeno en estado sólido.
Por Aplicación: El Sector Automotriz Lidera Tanto en Participación de Mercado como en Crecimiento
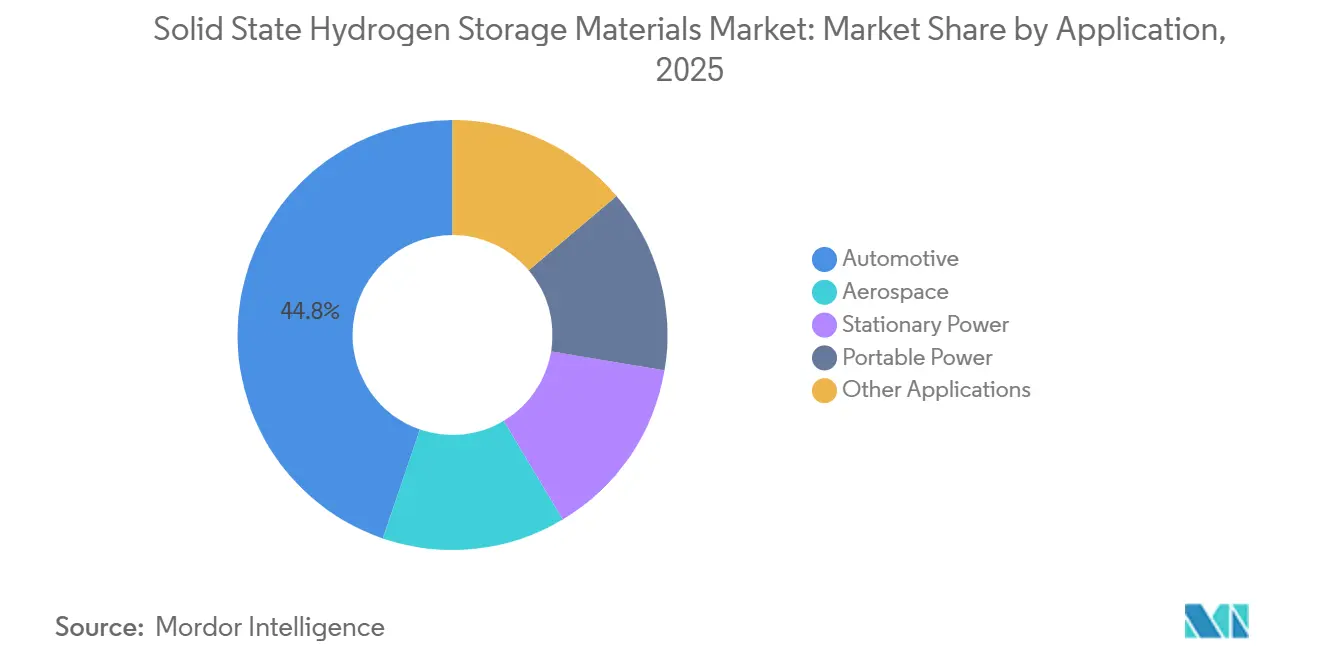
El sector automotriz representó el 44,75% del mercado de materiales de almacenamiento de hidrógeno en estado sólido en 2025 y se proyecta que avance a una CAGR del 13,87% hasta 2031. La demanda se concentra en Japón, Corea del Sur y China, que representan gran parte de la flota mundial de vehículos eléctricos de celda de combustible. Los programas de vehículos eléctricos de celda de combustible para pasajeros requieren aleaciones de hidruros metálicos, mientras que los camiones comerciales pueden beneficiarse del almacenamiento en estado sólido de alta densidad. Una revisión de 2026 examinó los desarrollos de almacenamiento en las plataformas Toyota Mirai, Hyundai NEXO, BMW iX5 Hydrogen y Honda CR-V e:Fuel Cell Electric Vehicle (FCEV). La revisión mostró trabajo continuo en aleaciones basadas en vanadio para almacenamiento a bordo.
La energía estacionaria puede recibir mayor atención de adquisición después de 2027 a medida que las licitaciones de almacenamiento de energía de larga duración incluyan opciones de hidrógeno. La evaluación del Departamento de Energía de los Estados Unidos de los sistemas de hidruros metálicos a 0,38-0,45 USD/kWh proporciona una referencia económica para las decisiones de adquisición. LAVO ha demostrado un sistema de almacenamiento de energía fuera de la red con hidruros metálicos en Australia y está expandiéndose a Japón y comunidades insulares del Sudeste Asiático que dependen de generadores diésel. La demanda aeroespacial también incluye almacenamiento en estado sólido para vehículos aéreos no tripulados y aviación regional. En junio de 2025, StellarJet presentó una unidad de almacenamiento de hidrógeno con hidruros metálicos desarrollada a partir de aplicaciones espaciales, ilustrando el rango de aplicaciones más amplio disponible para el mercado de materiales de almacenamiento de hidrógeno en estado sólido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
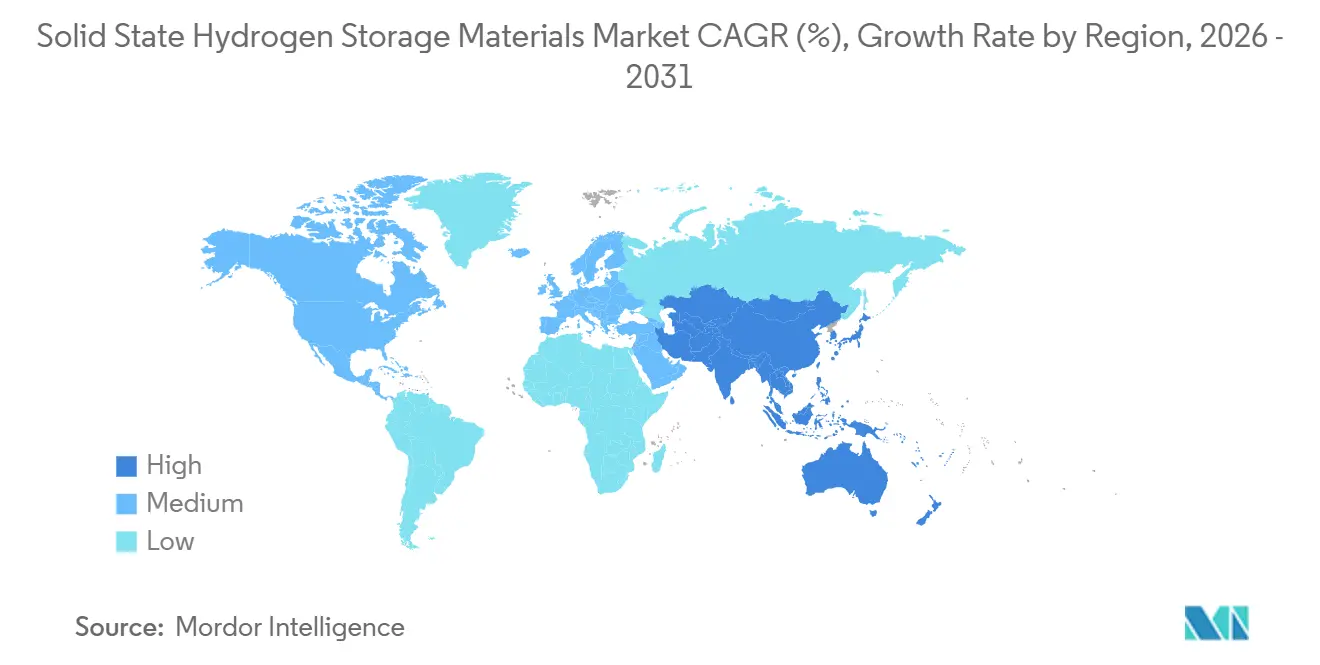
Asia-Pacífico representó el 32,81% de la participación del mercado de materiales de almacenamiento de hidrógeno en estado sólido en 2025 y se proyecta que avance a una CAGR del 13,34% hasta 2031. Los programas respaldados por el Estado apoyan la comercialización del almacenamiento en la cadena de valor descendente en China. Japón contribuye a la fabricación de aleaciones y la investigación de sistemas a través de empresas como FDK, SANTOKU CORPORATION y Mitsui Kinzoku Co., Ltd. En mayo de 2025, el Instituto Coreano de Ciencia de Materiales (KIMS) desarrolló una aleación de magnesio-níquel-estaño destinada al almacenamiento y transporte seguro de hidrógeno sin recipientes de alta presión ni equipos criogénicos, reforzando el papel de la región en el desarrollo de materiales.
India se encuentra en una etapa temprana y puede crear demanda de almacenamiento en la cadena de valor descendente a medida que madura la infraestructura de hidrógeno, con su Misión Nacional de Hidrógeno Verde con el objetivo de producir 5 millones de toneladas métricas de hidrógeno verde por año para 2030[2]Ministerio de Energías Nuevas y Renovables, "Misión Nacional de Hidrógeno Verde", Gobierno de India, mnre.gov.in. El papel de Europa se centra en la infraestructura de tuberías y el abastecimiento circular de materiales. El proyecto REMEDHYS comenzó en enero de 2025 para desarrollar almacenamiento en estado sólido a partir de metales europeos reciclados y validar los materiales con un electrolizador de membrana de intercambio de protones de 2 MW. América del Norte tiene mayor incertidumbre política, pero California asignó 15 millones de USD para infraestructura de reabastecimiento de hidrógeno en agosto de 2026 dentro de un Programa de Transporte Limpio de 95,2 millones de USD.
Los mercados de América del Sur, Oriente Medio y África son más pequeños pero relevantes para los proveedores enfocados en usos distribuidos y fuera de la red. LAVO tiene operaciones en Arabia Saudita y Sudáfrica para la descarbonización de centros de datos y torres de telecomunicaciones. Los planes de exportación de hidrógeno verde de Arabia Saudita pueden crear demanda futura de almacenamiento a medida que se desarrolla la infraestructura de transporte. Brasil y Argentina tienen planes de integración de energías renovables que incluyen almacenamiento de hidrógeno, aunque se espera que la adquisición comercial siga siendo modesta hasta 2028. Las altas temperaturas ambientales en Oriente Medio crean desafíos de gestión térmica para los materiales de absorción, lo que hace que los sistemas de adsorción y los hidruros complejos térmicamente estabilizados sean más adecuados para algunos usos regionales. El perfil geográfico del mercado de materiales de almacenamiento de hidrógeno en estado sólido combina, por lo tanto, la fabricación asiática de alto volumen con oportunidades más especializadas en otras regiones.

Panorama Competitivo
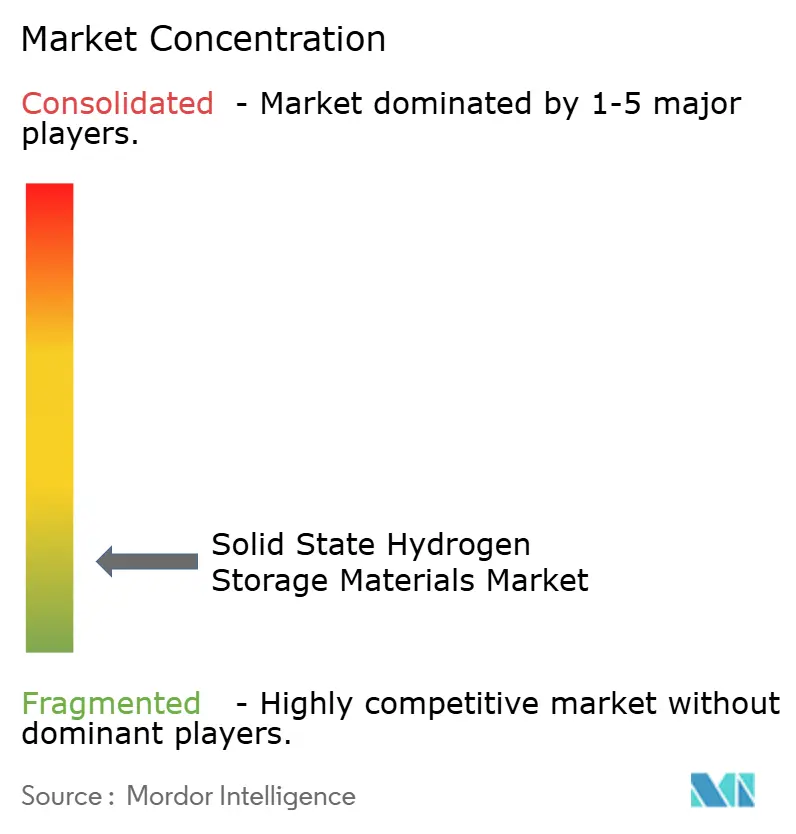
El mercado de materiales de almacenamiento de hidrógeno en estado sólido está muy fragmentado, con los cinco principales actores que incluyen Langley Holdings plc, GRZ Technologies, H2MOF, Hydrexia y Japan Metals & Chemicals Co., Ltd. SANTOKU CORPORATION ha desarrollado composiciones de aleaciones diseñadas para mejorar el comportamiento de absorción y desorción de hidrógeno. Los actores japoneses establecidos pueden utilizar su conocimiento de materiales y sus relaciones de suministro para defenderse de la sustitución por aleaciones de menor costo. NIPPON DENKO CO., LTD. también atiende aplicaciones de baterías de hidruro metálico de níquel, lo que respalda su capacidad en aleaciones especiales.
Las empresas orientadas a sistemas buscan posiciones en la capa de aplicación a través de productos de almacenamiento integrados en el mercado de materiales de almacenamiento de hidrógeno en estado sólido, especialmente donde los clientes requieren equipos, logística y soporte operativo de un único proveedor. Hydrexia completó un envío marítimo regional en febrero de 2026, entró en Vietnam a través de un acuerdo comercial en abril de 2026 y aseguró un proyecto de energía de respaldo hospitalaria en el estado de Washington en marzo de 2026. Estos movimientos muestran cómo la integración de contenedores, distribución y uso final puede respaldar la retención de clientes. Los proveedores que integran materiales y sistemas operativos pueden reducir las barreras de adopción para clientes con experiencia limitada en el manejo de hidrógeno.
Los materiales de almacenamiento de aleaciones recicladas son un área emergente de diferenciación competitiva. REMEDHYS está desarrollando un caso técnico para el almacenamiento de hidrógeno basado en metales europeos reciclados, lo que se alinea con las prioridades europeas de materias primas críticas. GRZ Technologies, H2MOF, H2GO Power Limited e Hydrexia compiten a través de sistemas específicos para cada aplicación en lugar de solo el suministro de materias primas. Ergenics Corp., Mincatec Energy y Safe Hydrogen LLC atienden nichos especializados en los Estados Unidos, Europa y América del Norte. El equilibrio competitivo dependerá de la reducción de costos, el rendimiento de los materiales, la certificación y la capacidad de integrar el almacenamiento en sistemas operativos, mientras que el mercado de materiales de almacenamiento de hidrógeno en estado sólido ofrece espacio para proveedores especializados porque los requisitos de los clientes difieren entre los usos de movilidad, red, marítimo y energía de respaldo.
Líderes de la Industria de Materiales de Almacenamiento de Hidrógeno en Estado Sólido
-
Langley Holdings plc
-
GRZ Technologies
-
H2MOF
-
Hydrexia
-
Japan Metals & Chemicals Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: El acuerdo de Hydrexia con KPT Chemical Group para suministrar contenedores MHX de estado sólido basados en magnesio y estaciones móviles de reabastecimiento de hidrógeno marca el despliegue comercial de la tecnología de almacenamiento de hidrógeno con hidruros metálicos en el Sudeste Asiático. El uso de materiales de almacenamiento basados en magnesio respalda directamente la demanda de materiales de almacenamiento de hidrógeno en estado sólido y sistemas de almacenamiento relacionados.
- Junio de 2025: StellarJet presentó una unidad de almacenamiento de hidrógeno en estado sólido basada en hidruros metálicos para aplicaciones aeroespaciales, de vehículos aéreos no tripulados (UAV), satelitales y submarinas en el Salón Aeronáutico de París 2025. El desarrollo amplía la base de aplicaciones de los materiales de almacenamiento de hidruros metálicos hacia sistemas de movilidad y aeroespaciales, apoyando la adopción de tecnologías compactas de almacenamiento de hidrógeno en estado sólido.


Alcance del Informe Global del Mercado de Materiales de Almacenamiento de Hidrógeno en Estado Sólido
Los materiales de almacenamiento de hidrógeno en estado sólido son materiales avanzados diseñados para almacenar hidrógeno dentro de un medio sólido, ofreciendo una alternativa a los enfoques convencionales de almacenamiento de hidrógeno comprimido o líquido. Pueden permitir una mayor seguridad de almacenamiento y una eficiencia volumétrica mejorada, al tiempo que apoyan la liberación controlada de hidrógeno para diversas aplicaciones de energía y movilidad.
El Mercado de Materiales de Almacenamiento de Hidrógeno en Estado Sólido está segmentado por tipo de material, mecanismo de almacenamiento, aplicación y geografía. Por tipo de material, el mercado está segmentado en hidruros metálicos, hidruros complejos, hidruros químicos, materiales basados en carbono y otros tipos de materiales. Por mecanismo de almacenamiento, el mercado está segmentado en absorción, adsorción y otros mecanismos de almacenamiento. Por aplicación, el mercado está segmentado en automotriz, energía estacionaria, energía portátil, aeroespacial y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los materiales de almacenamiento de hidrógeno en estado sólido en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Hidruros Metálicos |
| Hidruros Complejos |
| Hidruros Químicos |
| Materiales Basados en Carbono |
| Otros Tipos de Materiales |
| Absorción |
| Adsorción |
| Otros Mecanismos de Almacenamiento |
| Automotriz |
| Energía Estacionaria |
| Energía Portátil |
| Aeroespacial |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Hidruros Metálicos | |
| Hidruros Complejos | ||
| Hidruros Químicos | ||
| Materiales Basados en Carbono | ||
| Otros Tipos de Materiales | ||
| Por Mecanismo de Almacenamiento | Absorción | |
| Adsorción | ||
| Otros Mecanismos de Almacenamiento | ||
| Por Aplicación | Automotriz | |
| Energía Estacionaria | ||
| Energía Portátil | ||
| Aeroespacial | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de almacenamiento de hidrógeno en estado sólido?
El mercado de materiales de almacenamiento de hidrógeno en estado sólido se sitúa en 1,60 mil millones de USD en 2026 y se proyecta que alcance 2,77 mil millones de USD en 2031.
¿Qué impulsa la demanda de materiales de almacenamiento de hidrógeno en estado sólido?
La inversión en infraestructura de hidrógeno, el despliegue de celdas de combustible para uso pesado, el almacenamiento de energía renovable de larga duración, los incentivos públicos y la integración de calor residual respaldan la demanda.
¿Qué tipo de material lideró la demanda en 2025?
Los hidruros metálicos representaron el 38,53% de la demanda en 2025 debido a su densidad volumétrica y compatibilidad con los sistemas de celda de combustible.
¿Qué mecanismo de almacenamiento se espera que crezca más rápido hasta 2031?
Se proyecta que la adsorción avance a una CAGR del 12,23% hasta 2031, respaldada por la operación cercana a la temperatura ambiente y el potencial de ciclado más rápido.
Última actualización de la página el:



