
Taille et part du marché des matériaux de stockage d'hydrogène à l'état solide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
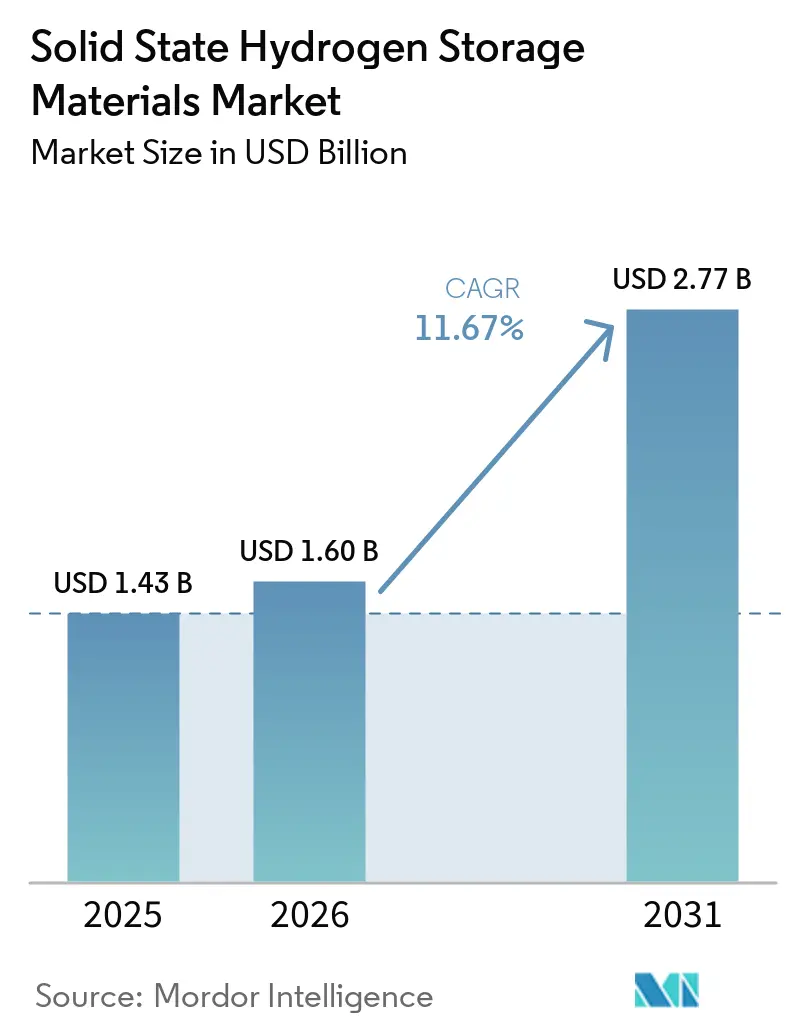
| Taille du Marché (2026) | 1.60 Milliards de dollars |
| Taille du Marché (2031) | 2.77 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de stockage d'hydrogène à l'état solide par Mordor Intelligence
La taille du marché des matériaux de stockage d'hydrogène à l'état solide était évaluée à 1,43 milliard USD en 2025 et devrait croître de 1,60 milliard USD en 2026 pour atteindre 2,77 milliards USD d'ici 2031, à un CAGR de 11,67 % durant la période de prévision (2026-2031). Le marché des matériaux de stockage d'hydrogène à l'état solide est soutenu par les investissements dans les projets d'hydrogène à faibles émissions, qui ont atteint près de 7 milliards USD en 2025. Les matériaux de stockage peuvent soutenir la manutention compacte de l'hydrogène sur les sites de production, les nœuds de livraison et les installations d'utilisation finale à mesure que ces projets progressent vers la construction. Les nouveaux composites d'hydrures réactifs peuvent libérer de l'hydrogène en dessous de 393 K, ce qui intègre la chaleur industrielle résiduelle de basse qualité dans la plage utilisable pour la désorption. Le marché des matériaux de stockage d'hydrogène à l'état solide bénéficie également de la demande dans le transport routier commercial et le stockage d'énergie stationnaire, ce qui crée une demande au-delà des véhicules à pile à combustible pour passagers. La base de fabrication d'alliages établie au Japon et les programmes de commercialisation de la Chine ont soutenu le leadership régional de l'Asie-Pacifique, tandis que les fournisseurs cherchent à créer de la valeur grâce à des conteneurs intégrés et des systèmes spécifiques aux applications, et les changements de politique aux États-Unis créent un environnement de projet plus incertain pour les fournisseurs ayant une exposition concentrée à ce pays.
Principaux enseignements du rapport
- Par type de matériau, les hydrures métalliques détenaient 38,53 % de la part du marché des matériaux de stockage d'hydrogène à l'état solide en 2025 et devraient progresser à un CAGR de 12,76 % jusqu'en 2031.
- Par mécanisme de stockage, l'absorption détenait 61,24 % de la part du marché des matériaux de stockage d'hydrogène à l'état solide en 2025, tandis que l'adsorption devrait progresser à un CAGR de 12,23 % jusqu'en 2031.
- Par application, l'automobile détenait 44,75 % de la part du marché des matériaux de stockage d'hydrogène à l'état solide en 2025 et devrait progresser à un CAGR de 13,87 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 32,81 % de la part du marché des matériaux de stockage d'hydrogène à l'état solide en 2025 et devrait progresser à un CAGR de 13,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des matériaux de stockage d'hydrogène à l'état solide
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement dans l'infrastructure hydrogène | +3.2% | Mondial, avec la Chine, l'UE et le GCC | Moyen terme (2-4 ans) |
| Déploiement des véhicules à pile à combustible et de la mobilité lourde | +2.8% | Cœur Asie-Pacifique, extension vers l'UE et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de stockage d'énergie renouvelable de longue durée | +2.1% | Mondial, avec des déploiements concentrés précoces dans l'UE, le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Incitations gouvernementales à l'hydrogène et mandats de décarbonation | +1.7% | Amérique du Nord, UE, Japon, Corée du Sud, Moyen-Orient | Court terme (≤ 2 ans) |
| Intégration de la chaleur résiduelle dans les systèmes à hydrures métalliques | +1.0% | Japon, UE, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans l'infrastructure hydrogène
Les dépenses en capital pour les projets d'hydrogène à faibles émissions ont atteint près de 7 milliards USD en 2025. L'électrolyse a représenté près de 70 % de cet investissement en 2026 et a dépassé pour la première fois l'investissement dans l'hydrogène basé sur la capture du carbone. Plus de 85 % des investissements en 2026 ciblent la demande d'hydrogène existante dans l'industrie et les raffineries, ce qui soutient la demande à court terme pour les unités d'hydrures métalliques stationnaires et crée une base de clientèle initiale définie sur les sites où l'hydrogène est déjà utilisé comme matière première industrielle. Le Département de l'Énergie des États-Unis a constaté que les systèmes à hydrures métalliques peuvent nécessiter jusqu'à 65 % moins de surface au sol que le stockage de gaz comprimé à 170 bars, ce qui peut faciliter l'intégration sur les nœuds de livraison et les sites industriels contraints[1]Département de l'Énergie des États-Unis, "Technoeconomic Insights into Metal Hydrides for Stationary Hydrogen Storage," Office of Scientific and Technical Information, osti.gov. Le marché des matériaux de stockage d'hydrogène à l'état solide peut bénéficier des achats directs de stockage et du besoin des opérateurs de réduire l'empreinte de l'infrastructure hydrogène.
Déploiement des véhicules à pile à combustible et de la mobilité lourde
Le transport routier commercial élargit la base de demande adressable au-delà des véhicules légers au sein du marché des matériaux de stockage d'hydrogène à l'état solide. La Suisse a signalé 1 600 camions à pile à combustible en service d'ici 2025, et le programme H2Accelerate TRUCKS a déployé 125 camions lourds à pile à combustible dans 6 États membres de l'Union européenne. Une station de nouvelle génération dans ce programme cible une capacité de distribution d'hydrogène supérieure à 1 000 kg par jour. Les réservoirs de gaz comprimé nécessitent 200 à 300 kg de renforcement en fibre de carbone par véhicule, ce qui peut réduire la capacité de charge utile. Les alliages vanadium-titane ont atteint plus de 2 pour cent en masse (% en masse) de capacité d'hydrogène réversible à des températures et pressions proches de l'ambiant, soutenant leur adéquation pour le stockage embarqué. Le Japon et la Corée du Sud restent des marchés importants pour les véhicules électriques à pile à combustible, tandis que les opérateurs de fret européens définissent les exigences pour des systèmes à débit plus élevé.
Demande de stockage d'énergie renouvelable de longue durée
Le stockage d'énergie renouvelable de longue durée offre une voie de demande qui ne dépend pas des programmes automobiles. Le Département de l'Énergie des États-Unis a constaté que les configurations d'hydrures métalliques à base de TiFe ont fourni des coûts de stockage de 0,45 USD/kWh, tandis que les systèmes d'hydrures métalliques complexes ont atteint 0,38 USD/kWh. Ces systèmes étaient compétitifs en termes de coûts par rapport au stockage de gaz comprimé à 350 bars dans l'analyse et utilisaient moins d'espace physique dans des configurations adaptées. Des durées de charge plus longues et davantage de cycles d'exploitation peuvent réduire le coût actualisé des systèmes à hydrures métalliques, en particulier lorsque l'utilisation des actifs peut tre répartie sur de nombreux cycles. Les matériaux d'adsorption à base de carbone sont des candidats complémentaires pour le stockage saisonnier car ils peuvent soutenir un fonctionnement à température proche de l'ambiant. Le marché des matériaux de stockage d'hydrogène à l'état solide peut donc servir des applications de réseau avec des besoins de décharge de plusieurs heures qui diffèrent des cycles d'utilisation des véhicules.
Incitations gouvernementales à l'hydrogène et mandats de décarbonation
Les cadres gouvernementaux en Asie, en Europe et dans le Conseil de coopération du Golfe soutiennent la demande de technologies de stockage d'hydrogène. La Stratégie de base sur l'hydrogène du Japon identifie les matériaux de stockage d'hydrogène à l'état solide comme une technologie prioritaire pour l'objectif de neutralité carbone de 2050. En juin 2025, le Décret en conseil 1022/2025 de l'Ontario a chargé le Gestionnaire du réseau électrique indépendant de développer un programme pour les technologies d'hydrogène à faible teneur en carbone dans les domaines de l'approvisionnement en électricité, de la capacité et du stockage. Cette orientation peut soutenir les achats de stockage stationnaire de 2026 à 2028. Les normes de qualité du carburant hydrogène ISO 14687 et les spécifications de performance des alliages émergentes peuvent favoriser les producteurs disposant de capacités de certification établies. La date limite de construction du 31 décembre 2027 aux États-Unis pour le crédit révisé de la Section 45V soutient l'activité à court terme mais ajoute un risque aux engagements d'approvisionnement à plus long horizon.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des matériaux et de l'intégration des systèmes | -2.4% | Mondial ; plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Cinétique lente d'absorption et de désorption | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Complexité de la gestion thermique et du rejet de chaleur | -1.3% | Mondial ; plus aigu au Moyen-Orient, en Asie du Sud et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des matériaux et de l'intégration des systèmes
Les coûts élevés des matériaux et de l'intégration des systèmes restent un obstacle à la commercialisation pour le marché des matériaux de stockage d'hydrogène à l'état solide. Les terres rares dans les alliages AB5, notamment le lanthane, font face à un risque de concentration de l'approvisionnement car la Chine dispose d'une capacité de traitement substantielle. Le Département de l'Énergie des États-Unis a identifié 10 USD/kg comme seuil de coût de production des hydrures métalliques pour une compétitivité commerciale large. Les échangeurs de chaleur, le matériel de régulation de pression, les enceintes de sécurité et les assemblages de gestion thermique peuvent coûter plus cher que les matières premières dans les installations de petite et moyenne taille, ce qui limite les déploiements distribués et rend la décision d'achat sensible aux exigences locales du système. En mai 2025, l'Institut coréen des sciences des matériaux a développé un alliage magnésium-nickel-étain destiné à réduire les coûts de fabrication et la consommation d'énergie. Les nouvelles compositions d'alliages nécessitent généralement 3 à 5 ans de montée en puissance des procédés avant d'atteindre la parité de coûts commerciaux.
Cinétique lente d'absorption et de désorption
La lenteur de l'absorption et de la libération de l'hydrogène reste un obstacle technique dans les utilisations à haut débit. Les alliages traditionnels de type AB5 ont une cinétique comparativement bonne mais une capacité gravimétrique limitée. Les matériaux à base de magnésium offrent une capacité plus élevée mais libèrent l'hydrogène trop lentement dans des conditions proches de l'ambiant pour de nombreuses utilisations en mobilité. Cette limitation affecte également l'équilibrage rapide du réseau et les systèmes d'alimentation portable avec des profils de décharge variables, réduisant les cas d'usage disponibles pour le marché des matériaux de stockage d'hydrogène à l'état solide. En juillet 2025, RIKEN a rapporté que l'insertion mécano-chimique d'hydrogène dans des structures de réseau pérovskite à température ambiante a amélioré la cinétique sans traitement à haute température ou haute pression. Une résolution commerciale large sur les températures de fonctionnement et les taux de décharge est peu probable avant 2028-2030.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : les hydrures métalliques dominent grâce à leur compatibilité établie avec les systèmes
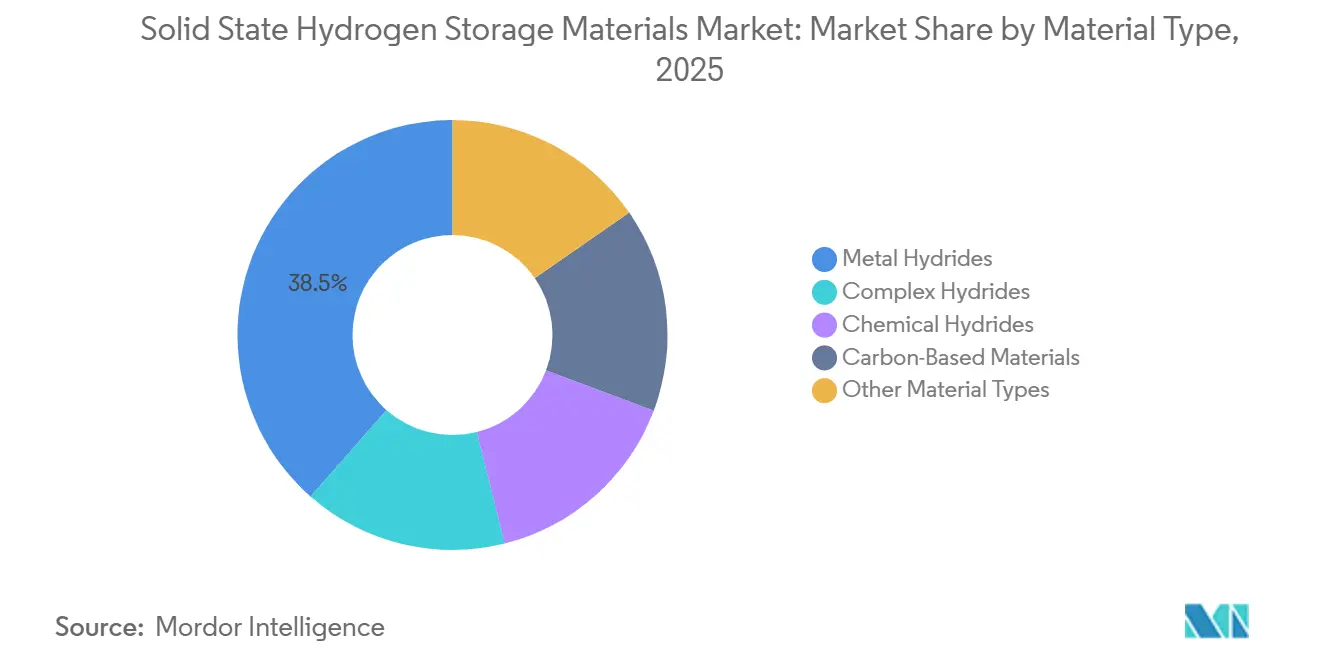
Les hydrures métalliques détenaient 38,53 % du marché des matériaux de stockage d'hydrogène à l'état solide en 2025 et devraient progresser à un CAGR de 12,76 % jusqu'en 2031. Leur position reflétait une haute densité d'énergie volumétrique et une compatibilité avec les systèmes à pile à combustible dans les applications automobiles, d'énergie stationnaire et maritimes. En juillet 2025, FDK a développé un alliage absorbant l'hydrogène de type AB2 à haute capacité avec une capacité gravimétrique supérieure de 20 % aux matériaux de type AB5 existants. FDK a commencé la fourniture d'échantillons à des clients sélectionnés en juillet 2025 et a prévu des expéditions de production de masse à partir d'octobre 2025. Une capacité plus élevée réduit la masse d'alliage requise par unité de stockage, ce qui est important dans les installations automobiles et aérospatiales sensibles au poids.
Les hydrures complexes peuvent fournir une libération d'hydrogène réversible en dessous de 393 K, permettant un fonctionnement avec la chaleur résiduelle des piles à combustible. Les hydrures chimiques servent des systèmes spécialisés où la régénération est possible, y compris les utilisations militaires et aérospatiales. Les matériaux à base de carbone gagnent du terrain dans les applications d'adsorption, avec des composites de graphène et des systèmes à charbon actif atteignant 7 à 10 pour cent en masse (% en masse) de capacité de stockage dans des conditions contrôlées. H2MOF applique des matériaux réticulaires au stockage d'hydrogène pour les véhicules aériens sans pilote. Le marché des matériaux de stockage d'hydrogène à l'état solide évolue vers une sélection des matériaux basée sur la plage de température, le taux de décharge et le coût total de possession.


Par mécanisme de stockage : l'absorption domine les déploiements actuels tandis que l'adsorption se développe
L'absorption détenait 61,24 % du marché des matériaux de stockage d'hydrogène à l'état solide en 2025. Le mécanisme est établi dans les utilisations critiques pour la sécurité, notamment l'alimentation de secours hospitalière, le transport maritime et les flottes à pile à combustible. La liaison réversible de l'hydrogène au sein d'un réseau métallique modère la pression et peut réduire le risque d'explosion par rapport au stockage comprimé. En fvrier 2026, Hydrexia a réalisé une expédition maritime régionale en utilisant des conteneurs d'absorption MHX à base de magnésium dans des ports maritimes asiatiques. Les systèmes d'absorption à hydrures complexes progressent également vers des applications de réseau stationnaire, où la haute densité volumétrique et la rétention d'hydrogène sont utiles au marché des matériaux de stockage d'hydrogène à l'état solide.
L'adsorption devrait progresser à un CAGR de 12,23 % jusqu'en 2031. Les matériaux poreux, notamment les charbons actifs, les structures organométalliques et les zéolites, utilisent de faibles interactions physiques pour retenir l'hydrogène. Cette approche peut soutenir des cycles de charge-décharge plus rapides et une activation à plus faible énergie que les systèmes à base d'absorption. Les utilisations aérospatiales et les véhicules aériens sans pilote valorisent le poids plus faible pouvant résulter de l'élimination du matériel de gestion thermique. H2MOF déploie des systèmes de stockage à matériaux réticulaires nanoconçus pour les plateformes de véhicules aériens sans pilote. Les autres mécanismes de stockage, qui comprennent les approches à base de vecteurs chimiques, restent en phase précommerciale au sein du marché des matériaux de stockage d'hydrogène à l'état solide.
Par application : l'automobile domine à la fois la part de marché et la croissance
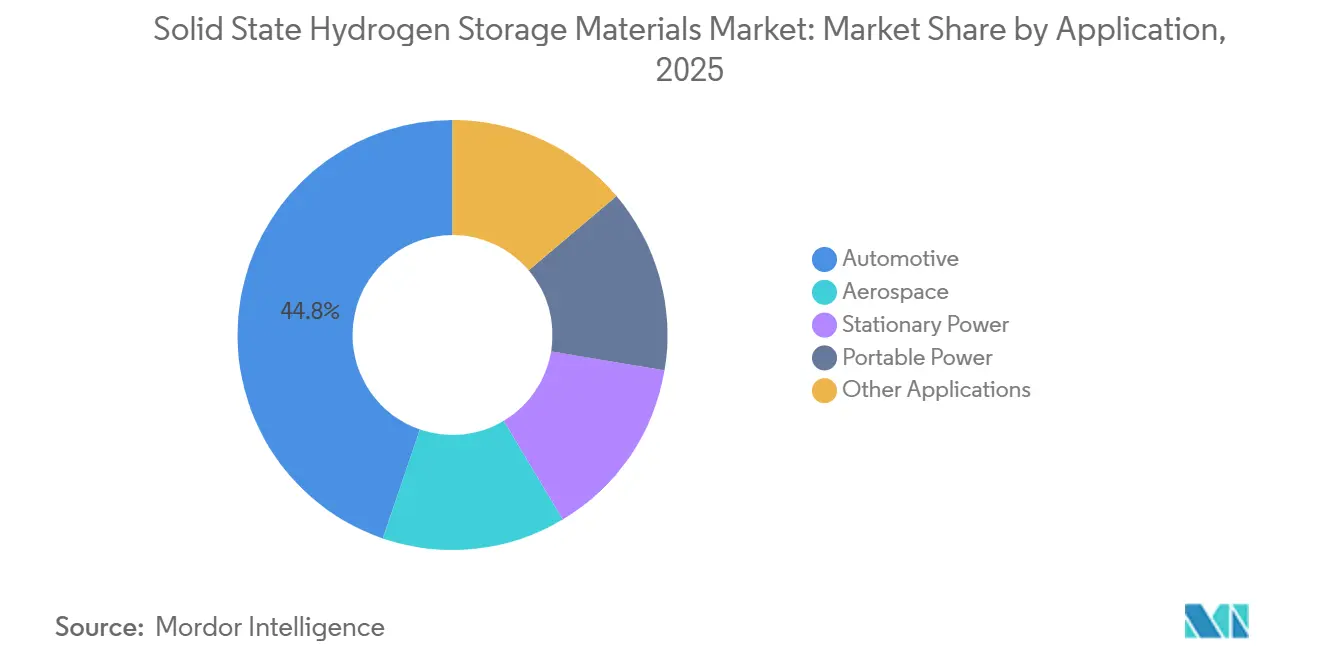
L'automobile détenait 44,75 % du marché des matériaux de stockage d'hydrogène à l'état solide en 2025 et devrait progresser à un CAGR de 13,87 % jusqu'en 2031. La demande est concentrée au Japon, en Corée du Sud et en Chine, qui représentent une grande partie de la flotte mondiale de véhicules électriques à pile à combustible. Les programmes de véhicules électriques à pile à combustible pour passagers nécessitent des alliages d'hydrures métalliques, tandis que les camions commerciaux peuvent bénéficier d'un stockage à l'état solide à haute densité. Une revue de 2026 a examiné les développements de stockage dans les plateformes Toyota Mirai, Hyundai NEXO, BMW iX5 Hydrogen et Honda CR-V e:Fuel Cell Electric Vehicle (FCEV). La revue a montré des travaux continus sur les alliages à base de vanadium pour le stockage embarqué.
L'énergie stationnaire peut recevoir une plus grande attention en matière d'approvisionnement après 2027, à mesure que les appels d'offres pour le stockage d'énergie de longue durée incluent des options hydrogène. L'évaluation du Département de l'Énergie des États-Unis des systèmes à hydrures métalliques à 0,38-0,45 USD/kWh fournit une référence économique pour les décisions d'approvisionnement. LAVO a démontré un système de stockage d'énergie hors réseau à hydrures métalliques en Australie et se développe au Japon et dans les communautés insulaires d'Asie du Sud-Est qui dépendent des générateurs diesel. La demande aérospatiale comprend également le stockage à l'état solide pour les véhicules aériens sans pilote et l'aviation régionale. En juin 2025, StellarJet a dévoilé une unité de stockage d'hydrogène à hydrures métalliques développée à partir d'applications spatiales, illustrant la gamme d'applications plus large disponible pour le marché des matériaux de stockage d'hydrogène à l'état solide.
Analyse géographique
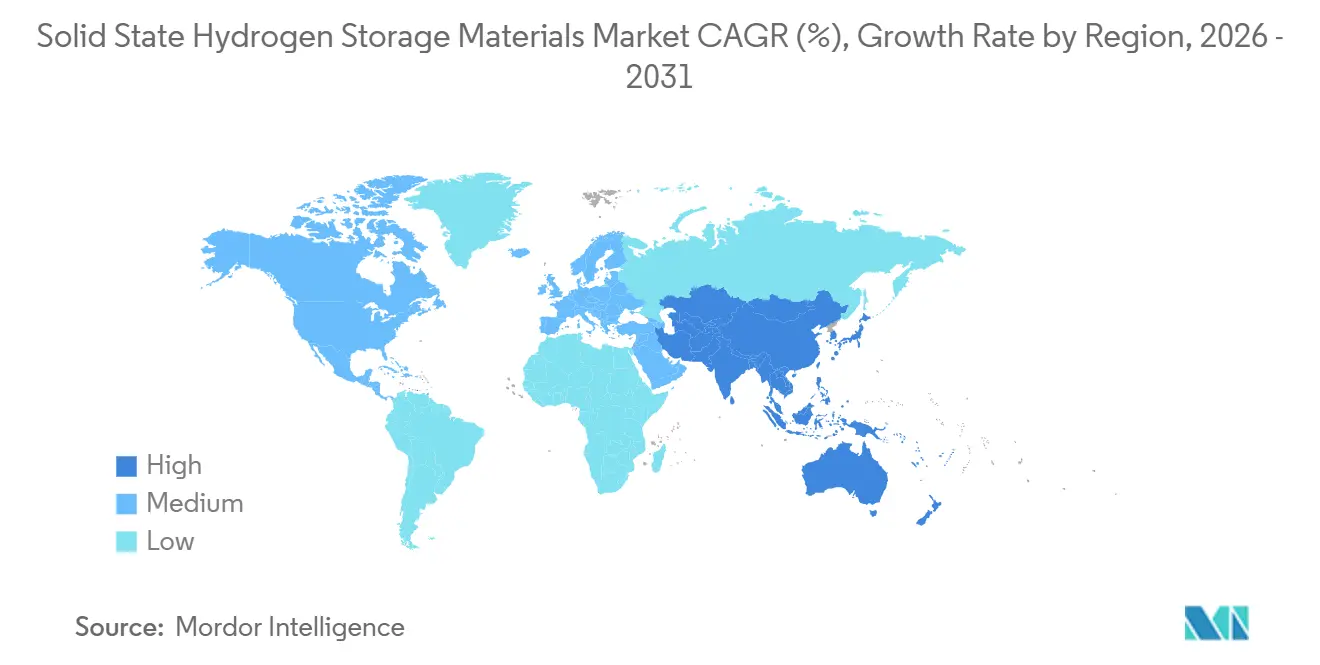
L'Asie-Pacifique détenait 32,81 % de la part du marché des matériaux de stockage d'hydrogène à l'état solide en 2025 et devrait progresser à un CAGR de 13,34 % jusqu'en 2031. Les programmes soutenus par l'État soutiennent la commercialisation du stockage en aval en Chine. Le Japon contribue à la fabrication d'alliages et à la recherche sur les systèmes par l'intermédiaire d'entreprises telles que FDK, SANTOKU CORPORATION et Mitsui Kinzoku Co., Ltd. En mai 2025, l'Institut coréen des sciences des matériaux (KIMS) a développé un alliage magnésium-nickel-étain destiné au stockage et au transport sûrs de l'hydrogène sans récipients à haute pression ni équipements cryogéniques, renforçant le rôle de la région dans le développement des matériaux.
L'Inde est à un stade précoce et peut créer une demande de stockage en aval à mesure que l'infrastructure hydrogène mûrit, sa Mission nationale pour l'hydrogène vert ciblant 5 millions de tonnes métriques de production d'hydrogène vert par an d'ici 2030[2]Ministère des Énergies nouvelles et renouvelables, "Mission nationale pour l'hydrogène vert," Gouvernement de l'Inde, mnre.gov.in. Le rôle de l'Europe est centré sur l'infrastructure de pipeline et l'approvisionnement circulaire en matériaux. Le projet REMEDHYS a débuté en janvier 2025 pour développer un stockage à l'état solide à partir de métaux européens recyclés et valider les matériaux avec un électrolyseur à membrane échangeuse de protons de 2 MW. L'Amérique du Nord présente davantage d'incertitude politique, mais la Californie a alloué 15 millions USD pour l'infrastructure de ravitaillement en hydrogène en août 2026 dans le cadre d'un Programme de transport propre de 95,2 millions USD.
Les marchés d'Amérique du Sud, du Moyen-Orient et d'Afrique sont plus petits mais pertinents pour les fournisseurs axés sur les utilisations distribuées et hors réseau. LAVO a des opérations en Arabie saoudite et en Afrique du Sud pour la décarbonation des centres de données et des tours de télécommunication. Les plans d'exportation d'hydrogène vert de l'Arabie saoudite peuvent créer une demande future de stockage à mesure que l'infrastructure de transport se développe. Le Brésil et l'Argentine ont des plans d'intégration des énergies renouvelables qui incluent le stockage d'hydrogène, bien que les achats commerciaux devraient rester modestes jusqu'en 2028. Les températures ambiantes élevées au Moyen-Orient créent des défis de gestion thermique pour les matériaux d'absorption, rendant les systèmes d'adsorption et les hydrures complexes thermiquement stabilisés plus adaptés à certaines utilisations régionales. Le profil géographique du marché des matériaux de stockage d'hydrogène à l'état solide combine donc une fabrication asiatique à haut volume avec des opportunités plus spécialisées dans d'autres régions.

Paysage concurrentiel
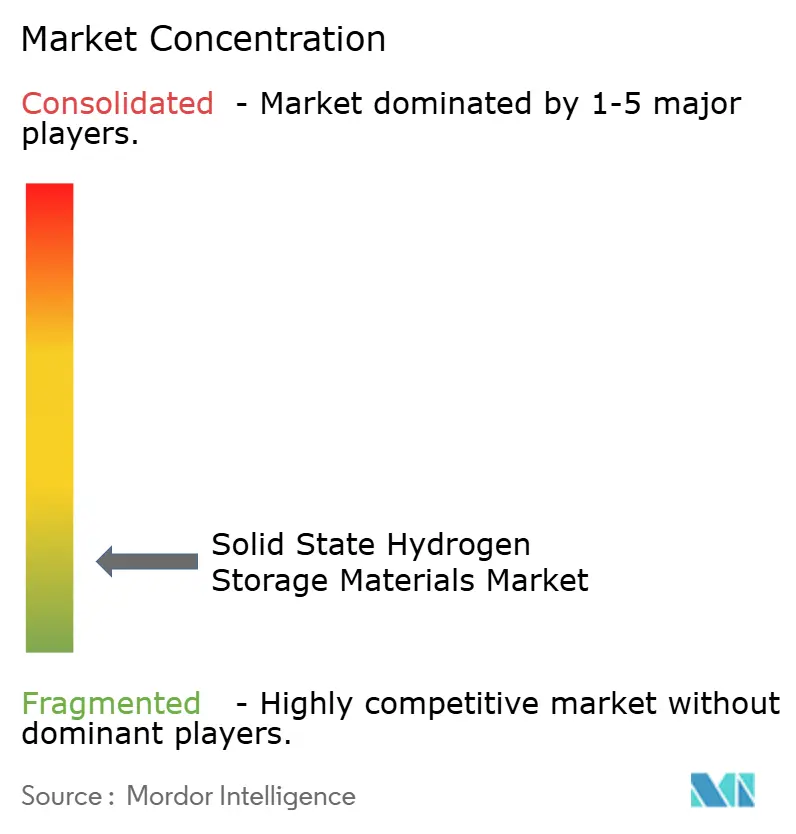
Le marché des matériaux de stockage d'hydrogène à l'état solide est très fragmenté, les cinq premiers acteurs étant Langley Holdings plc, GRZ Technologies, H2MOF, Hydrexia et Japan Metals & Chemicals Co., Ltd. SANTOKU CORPORATION a poursuivi des compositions d'alliages conçues pour améliorer le comportement d'absorption et de désorption de l'hydrogène. Les acteurs japonais établis peuvent utiliser leurs connaissances des matériaux et leurs relations d'approvisionnement pour se défendre contre la substitution par des alliages à moindre coût. NIPPON DENKO CO., LTD. sert également les applications de batteries nickel-hydrure métallique, ce qui soutient sa capacité en alliages spéciaux.
Les entreprises orientées vers les systèmes cherchent à occuper des positions au niveau de la couche applicative grâce à des produits de stockage intégrés sur le marché des matériaux de stockage d'hydrogène à l'état solide, en particulier lorsque les clients exigent équipements, logistique et support opérationnel d'un seul fournisseur. Hydrexia a réalisé une expédition maritime régionale en février 2026, est entrée au Vietnam par un accord commercial en avril 2026 et a obtenu un projet d'alimentation de secours hospitalière dans l'État de Washington en mars 2026. Ces mouvements montrent comment l'intégration des conteneurs, de la distribution et de l'utilisation finale peut soutenir la fidlisation des clients. Les fournisseurs qui intègrent matériaux et systèmes d'exploitation peuvent réduire les obstacles à l'adoption pour les clients ayant une expérience limitée de la manipulation de l'hydrogène.
Les matériaux de stockage à alliages recyclés constituent un domaine émergent de différenciation concurrentielle. REMEDHYS développe un argumentaire technique pour le stockage d'hydrogène basé sur des métaux européens recyclés, ce qui s'aligne sur les priorités européennes en matière de matières premières critiques. GRZ Technologies, H2MOF, H2GO Power Limited et Hydrexia se différencient par des systèmes spécifiques aux applications plutôt que par la seule fourniture de matières premières. Ergenics Corp., Mincatec Energy et Safe Hydrogen LLC servent des niches spécialisées aux États-Unis, en Europe et en Amérique du Nord. L'équilibre concurrentiel dépendra de la réduction des coûts, des performances des matériaux, de la certification et de la capacité à intégrer le stockage dans les systèmes d'exploitation, tandis que le marché des matériaux de stockage d'hydrogène à l'état solide offre de l'espace aux fournisseurs spécialisés car les exigences des clients diffèrent selon les applications de mobilité, de réseau, maritimes et d'alimentation de secours.
Leaders du secteur des matériaux de stockage d'hydrogène à l'état solide
Langley Holdings plc
GRZ Technologies
H2MOF
Hydrexia
Japan Metals & Chemicals Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : L'accord de Hydrexia avec KPT Chemical Group pour fournir des conteneurs MHX à l'état solide à base de magnésium et des stations mobiles de ravitaillement en hydrogène marque le déploiement commercial de la technologie de stockage d'hydrogène à hydrures métalliques en Asie du Sud-Est. L'utilisation de matériaux de stockage à base de magnésium soutient directement la demande de matériaux de stockage d'hydrogène à l'état solide et de systèmes de stockage associés.
- Juin 2025 : StellarJet a dévoilé une unité de stockage d'hydrogène à l'état solide à base d'hydrures métalliques pour les applications aérospatiales, de véhicules aériens sans pilote (UAV), de satellites et de sous-marins au Paris Air Show 2025. Le développement élargit la base d'applications des matériaux de stockage à hydrures métalliques aux systèmes de mobilité et aérospatiale, soutenant l'adoption de technologies compactes de stockage d'hydrogène à l'état solide.


Périmètre du rapport mondial sur le marché des matériaux de stockage d'hydrogène à l'état solide
Les matériaux de stockage d'hydrogène à l'état solide sont des matériaux avancés conçus pour stocker l'hydrogène dans un milieu solide, offrant une alternative aux approches conventionnelles de stockage d'hydrogène comprimé ou liquide. Ils peuvent permettre une sécurité de stockage plus élevée et une meilleure efficacité volumétrique tout en soutenant la libération contrôlée d'hydrogène pour diverses applications énergétiques et de mobilité.
Le marché des matériaux de stockage d'hydrogène à l'état solide est segmenté par type de matériau, mécanisme de stockage, application et géographie. Par type de matériau, le marché est segmenté en hydrures métalliques, hydrures complexes, hydrures chimiques, matériaux à base de carbone et autres types de matériaux. Par mécanisme de stockage, le marché est segmenté en absorption, adsorption et autres mécanismes de stockage. Par application, le marché est segmenté en automobile, énergie stationnaire, énergie portable, aérospatiale et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les matériaux de stockage d'hydrogène à l'état solide dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Hydrures métalliques |
| Hydrures complexes |
| Hydrures chimiques |
| Matériaux à base de carbone |
| Autres types de matériaux |
| Absorption |
| Adsorption |
| Autres mécanismes de stockage |
| Automobile |
| Énergie stationnaire |
| Énergie portable |
| Aérospatiale |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Hydrures métalliques | |
| Hydrures complexes | ||
| Hydrures chimiques | ||
| Matériaux à base de carbone | ||
| Autres types de matériaux | ||
| Par mécanisme de stockage | Absorption | |
| Adsorption | ||
| Autres mécanismes de stockage | ||
| Par application | Automobile | |
| Énergie stationnaire | ||
| Énergie portable | ||
| Aérospatiale | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux de stockage d'hydrogène à l'état solide ?
Le marché des matériaux de stockage d'hydrogène à l'état solide s'élève à 1,60 milliard USD en 2026 et devrait atteindre 2,77 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de matériaux de stockage d'hydrogène à l'état solide ?
L'investissement dans l'infrastructure hydrogène, le déploiement de piles à combustible pour usage intensif, le stockage d'énergie renouvelable de longue durée, les incitations publiques et l'intégration de la chaleur résiduelle soutiennent la demande.
Quel type de matériau a dominé la demande en 2025 ?
Les hydrures métalliques détenaient 38,53 % de la demande en 2025 en raison de leur densité volumétrique et de leur compatibilité avec les systèmes à pile à combustible.
Quel mécanisme de stockage devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'adsorption devrait progresser à un CAGR de 12,23 % jusqu'en 2031, soutenue par un fonctionnement proche de l'ambiant et un potentiel de cyclage plus rapide.
Dernière mise à jour de la page le:



