
Marktgröße und Marktanteile für Festkörper-Wasserstoffspeichermaterialien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.60 Milliarden US-Dollar |
| Marktgröße (2031) | 2.77 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Festkörper-Wasserstoffspeichermaterialien von Mordor Intelligence
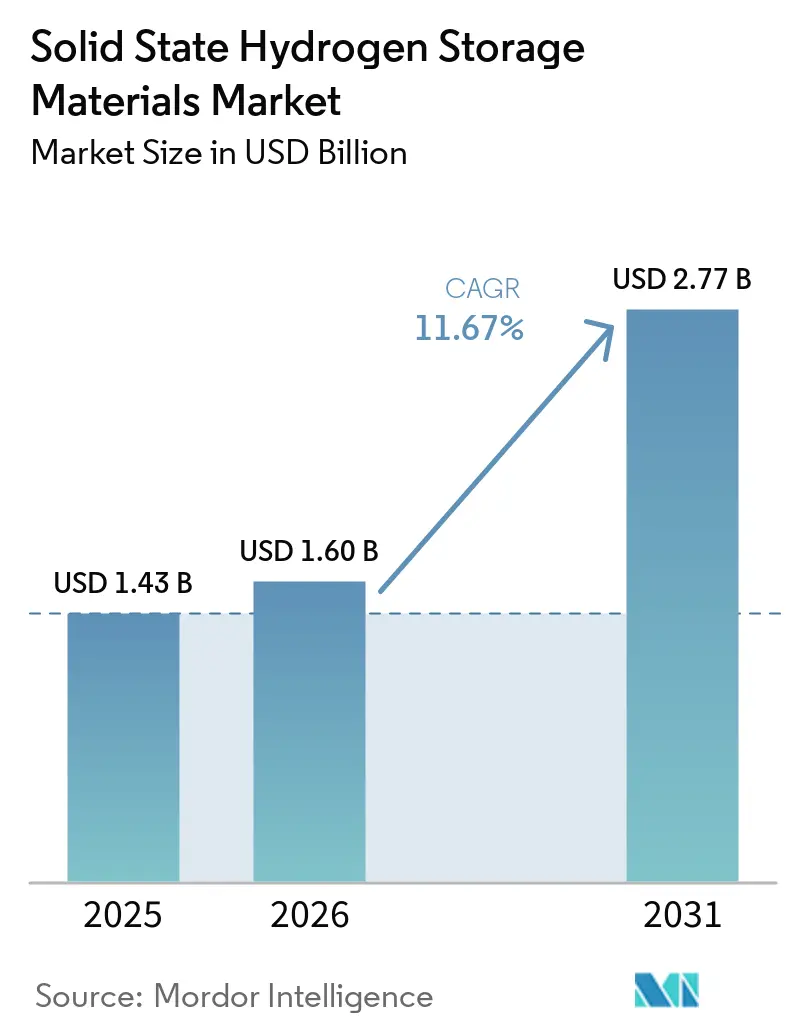
Die Marktgröße für Festkörper-Wasserstoffspeichermaterialien wurde im Jahr 2025 auf 1,43 Milliarden USD geschätzt und soll von 1,60 Milliarden USD im Jahr 2026 auf 2,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,67 % während des Prognosezeitraums (2026–2031). Der Markt für Festkörper-Wasserstoffspeichermaterialien wird durch Investitionen in emissionsarme Wasserstoffprojekte gestützt, die im Jahr 2025 nahezu 7 Milliarden USD erreichten. Speichermaterialien können eine kompakte Wasserstoffhandhabung an Produktionsstandorten, Lieferknoten und Endverbrauchsanlagen unterstützen, sobald diese Projekte in die Bauphase übergehen. Neue reaktive Hydridkomposite können Wasserstoff unterhalb von 393 K freisetzen, wodurch industrielle Abwärme niedriger Qualität in den nutzbaren Bereich für die Desorption gelangt. Der Markt für Festkörper-Wasserstoffspeichermaterialien profitiert zudem von der Nachfrage im gewerblichen Güterverkehr und bei der stationären Energiespeicherung, was eine Nachfrage jenseits von Personen-Brennstoffzellenfahrzeugen schafft. Japans etablierte Legierungsfertigungsbasis und Chinas Kommerzialisierungsprogramme haben die regionale Führungsposition des Asien-Pazifik-Raums gestützt, während Lieferanten durch integrierte Behälter und anwendungsspezifische Systeme Mehrwert anstreben und politische Veränderungen in den Vereinigten Staaten ein unsichereres Projektumfeld für Lieferanten mit konzentriertem Engagement in diesem Land schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten Metallhydride im Jahr 2025 einen Marktanteil von 38,53 % am Markt für Festkörper-Wasserstoffspeichermaterialien und sollen bis 2031 mit einer CAGR von 12,76 % wachsen.
- Nach Speichermechanismus hielt die Absorption im Jahr 2025 einen Marktanteil von 61,24 % am Markt für Festkörper-Wasserstoffspeichermaterialien, während die Adsorption bis 2031 voraussichtlich mit einer CAGR von 12,23 % wachsen wird.
- Nach Anwendung hielt der Automobilbereich im Jahr 2025 einen Marktanteil von 44,75 % am Markt für Festkörper-Wasserstoffspeichermaterialien und soll bis 2031 mit einer CAGR von 13,87 % wachsen.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2025 einen Marktanteil von 32,81 % am Markt für Festkörper-Wasserstoffspeichermaterialien und soll bis 2031 mit einer CAGR von 13,34 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Festkörper-Wasserstoffspeichermaterialien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in die Wasserstoffinfrastruktur | +3.2% | Global, mit China, der EU und dem GCC | Mittelfristig (2–4 Jahre) |
| Einsatz von Brennstoffzellenfahrzeugen und schweren Nutzfahrzeugen | +2.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Langzeit-Speicherung erneuerbarer Energie | +2.1% | Global, mit frühen konzentrierten Einsätzen in der EU, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Staatliche Wasserstoffanreize und Dekarbonisierungsvorgaben | +1.7% | Nordamerika, EU, Japan, Südkorea, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Integration von Abwärme in Metallhydridsysteme | +1.0% | Japan, EU, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in die Wasserstoffinfrastruktur
Die Kapitalausgaben für emissionsarme Wasserstoffprojekte erreichten im Jahr 2025 nahezu 7 Milliarden USD. Die Elektrolyse machte im Jahr 2026 nahezu 70 % dieser Investitionen aus und überholte damit erstmals die auf Kohlenstoffabscheidung basierende Wasserstoffinvestition. Mehr als 85 % der Investitionen im Jahr 2026 zielen auf die bestehende Wasserstoffnachfrage in der Industrie und in Raffinerien ab, was die kurzfristige Nachfrage nach stationären Metallhydrideinheiten stützt und an Standorten, an denen Wasserstoff bereits als industrieller Rohstoff eingesetzt wird, eine definierte anfängliche Kundenbasis schafft. Das U.S. Department of Energy stellte fest, dass Metallhydridsysteme bis zu 65 % weniger Fläche benötigen können als Druckgasspeicher mit 170 bar, was die Integration an Lieferknoten und beengten Industriestandorten erleichtern kann[1]U.S. Department of Energy, "Technoeconomic Insights into Metal Hydrides for Stationary Hydrogen Storage," Office of Scientific and Technical Information, osti.gov. Der Markt für Festkörper-Wasserstoffspeichermaterialien kann von der direkten Beschaffung von Speicherlösungen und dem Bedarf der Betreiber, den Flächenbedarf der Wasserstoffinfrastruktur zu reduzieren, profitieren.
Einsatz von Brennstoffzellenfahrzeugen und schweren Nutzfahrzeugen
Der gewerbliche Güterverkehr erweitert die adressierbare Nachfragebasis im Markt für Festkörper-Wasserstoffspeichermaterialien über leichte Nutzfahrzeuge hinaus. Die Schweiz meldete bis 2025 1.600 in Betrieb befindliche Brennstoffzellen-Lkw, und das H2Accelerate TRUCKS-Programm setzte 125 schwere Brennstoffzellen-Lkw in 6 Mitgliedstaaten der Europäischen Union ein. Eine Tankstelle der nächsten Generation in diesem Programm zielt auf eine Wasserstoffabgabekapazität von mehr als 1.000 kg pro Tag ab. Druckgastanks benötigen 200–300 kg Kohlefaserverstärkung pro Fahrzeug, was die Nutzlastkapazität verringern kann. Vanadium-Titan-Legierungen erreichten bei nahezu Umgebungstemperaturen und -drücken eine reversible Wasserstoffkapazität von mehr als 2 Gewichtsprozent (Gew.-%), was ihre Eignung für die Onboard-Speicherung unterstützt. Japan und Südkorea bleiben wichtige Märkte für Brennstoffzellen-Elektrofahrzeuge, während europäische Frachtunternehmen die Anforderungen an Systeme mit höherem Durchsatz gestalten.
Nachfrage nach Langzeit-Speicherung erneuerbarer Energie
Die Langzeit-Speicherung erneuerbarer Energie bietet einen Nachfragepfad, der nicht von Automobilprogrammen abhängig ist. Das U.S. Department of Energy stellte fest, dass TiFe-basierte Metallhydridkonfigurationen Speicherkosten von 0,45 USD/kWh erzielten, während komplexe Metallhydridsysteme 0,38 USD/kWh erreichten. Diese Systeme waren in der Analyse kostenwettbewerbsfähig mit Druckgasspeichern bei 350 bar und beanspruchten in geeigneten Konfigurationen weniger physischen Raum. Längere Ladezeiten und mehr Betriebszyklen können die Gestehungskosten von Metallhydridsystemen senken, insbesondere wenn die Anlagennutzung über viele Zyklen verteilt werden kann. Kohlenstoffbasierte Adsorptionsmaterialien sind ergänzende Kandidaten für die saisonale Speicherung, da sie den Betrieb bei nahezu Umgebungstemperatur unterstützen können. Der Markt für Festkörper-Wasserstoffspeichermaterialien kann daher Netzanwendungen mit mehrstündigem Entladebedarf bedienen, die sich von Fahrzeugbetriebszyklen unterscheiden.
Staatliche Wasserstoffanreize und Dekarbonisierungsvorgaben
Staatliche Rahmenbedingungen in Asien, Europa und dem Golf-Kooperationsrat unterstützen die Nachfrage nach Wasserstoffspeichertechnologien. Japans Grundstrategie für Wasserstoff identifiziert Festkörper-Wasserstoffspeichermaterialien als Prioritätstechnologie für das Ziel der Kohlenstoffneutralität bis 2050. Im Juni 2025 wies Ontarios Order in Council 1022/2025 den Independent Electricity System Operator an, ein Programm für emissionsarme Wasserstofftechnologien in den Bereichen Stromversorgung, Kapazität und Speicherung zu entwickeln. Diese Richtung kann die Beschaffung stationärer Speicher von 2026 bis 2028 unterstützen. Die ISO-14687-Wasserstoffkraftstoffqualitätsnormen und aufkommende Legierungsleistungsspezifikationen können Hersteller mit etablierten Zertifizierungskapazitäten begünstigen. Die US-amerikanische Baufrist zum 31. Dezember 2027 für den überarbeiteten Section-45V-Kredit unterstützt kurzfristige Aktivitäten, birgt jedoch Risiken für längerfristige Lieferverpflichtungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Material- und Systemintegrationskosten | -2.4% | Global; am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Langsame Absorptions- und Desorptionskinetik | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Komplexität des Wärmemanagements und der Wärmeabfuhr | -1.3% | Global; am stärksten ausgeprägt im Nahen Osten, Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Material- und Systemintegrationskosten
Hohe Material- und Systemintegrationskosten bleiben eine Kommerzialisierungsbarriere für den Markt für Festkörper-Wasserstoffspeichermaterialien. Seltene Erden in AB5-Legierungen, insbesondere Lanthan, sind einem Versorgungskonzentrationsrisiko ausgesetzt, da China über erhebliche Verarbeitungskapazitäten verfügt. Das U.S. Department of Energy identifizierte 10 USD/kg als Produktionskostenschwelle für Metallhydride für eine breite kommerzielle Wettbewerbsfähigkeit. Wärmetauscher, Druckregelungshardware, Sicherheitsgehäuse und Wärmemanagementsysteme können in kleinen und mittleren Anlagen mehr kosten als Rohmaterialien, was dezentrale Einsätze einschränkt und die Kaufentscheidung empfindlich gegenüber lokalen Systemanforderungen macht. Im Mai 2025 entwickelte das Korea Institute of Materials Science eine Magnesium-Nickel-Zinn-Legierung, die darauf abzielt, Herstellungskosten und Energieverbrauch zu senken. Neue Legierungszusammensetzungen benötigen in der Regel 3–5 Jahre der Prozessskalierung, bevor sie kommerzielle Kostenparität erreichen können.
Langsame Absorptions- und Desorptionskinetik
Langsame Wasserstoffaufnahme und -freisetzung bleiben eine technische Barriere bei Hochdurchsatzanwendungen. Herkömmliche AB5-Typ-Legierungen weisen eine vergleichsweise gute Kinetik, aber eine begrenzte gravimetrische Kapazität auf. Magnesiumbasierte Materialien bieten eine höhere Kapazität, setzen Wasserstoff jedoch unter nahezu Umgebungsbedingungen für viele Mobilitätsanwendungen zu langsam frei. Diese Einschränkung betrifft auch die schnelle Netzregelung und tragbare Energiesysteme mit wechselnden Entladeprofilen, was die verfügbaren Anwendungsfälle für den Markt für Festkörper-Wasserstoffspeichermaterialien reduziert. Im Juli 2025 berichtete RIKEN, dass die mechanochemische Wasserstoffinsertion in Perowskit-Gitterstrukturen bei Raumtemperatur die Kinetik verbesserte, ohne Hochtemperatur- oder Hochdruckverarbeitung zu erfordern. Eine breite kommerzielle Lösung über alle Betriebstemperaturen und Entladeraten hinweg ist vor 2028–2030 unwahrscheinlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Metallhydride führen durch etablierte Systemkompatibilität
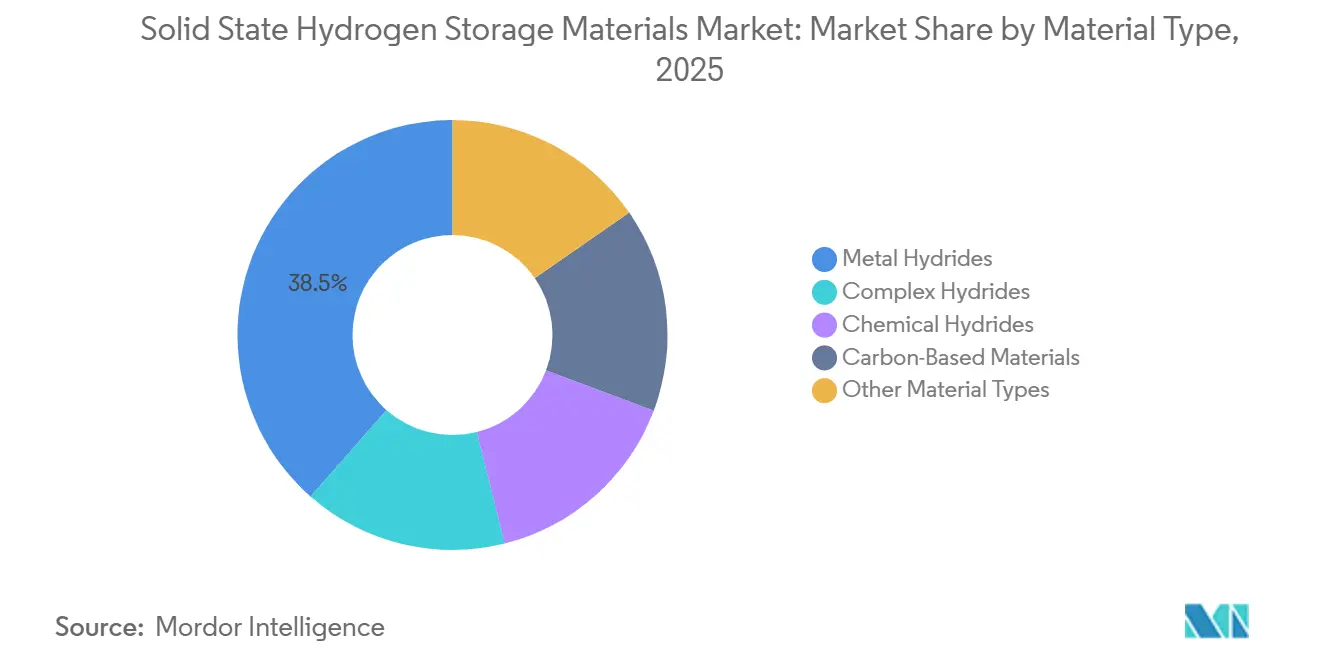
Metallhydride hielten im Jahr 2025 einen Anteil von 38,53 % am Markt für Festkörper-Wasserstoffspeichermaterialien und sollen bis 2031 mit einer CAGR von 12,76 % wachsen. Ihre Position spiegelte die hohe volumetrische Energiedichte und die Kompatibilität mit Brennstoffzellensystemen in Automobil-, stationären Energie- und maritimen Anwendungen wider. Im Juli 2025 entwickelte FDK eine hochkapazitive AB2-Typ-Wasserstoffabsorptionslegierung mit 20 % höherer gravimetrischer Kapazität als die vorherrschenden AB5-Typ-Materialien. FDK begann im Juli 2025 mit der Musterlieferung an ausgewählte Kunden und plante Massenproduktionslieferungen ab Oktober 2025. Eine höhere Kapazität reduziert die erforderliche Legierungsmasse pro Speichereinheit, was bei gewichtssensitiven Automobil- und Luft- und Raumfahrtanwendungen von Bedeutung ist.
Komplexe Hydride können eine reversible Wasserstofffreisetzung unterhalb von 393 K ermöglichen, was den Betrieb mit Brennstoffzellen-Abwärme erlaubt. Chemische Hydride dienen spezialisierten Systemen, bei denen eine Regenerierung möglich ist, einschließlich militärischer und Luft- und Raumfahrtanwendungen. Kohlenstoffbasierte Materialien gewinnen in Adsorptionsanwendungen an Bedeutung, wobei Graphenkomposite und Aktivkohlesysteme unter kontrollierten Bedingungen eine Speicherkapazität von 7–10 Gewichtsprozent (Gew.-%) erreichen. H2MOF wendet retikuläre Materialien für die Wasserstoffspeicherung in unbemannten Luftfahrzeugen an. Der Markt für Festkörper-Wasserstoffspeichermaterialien entwickelt sich hin zur Materialauswahl auf Basis von Temperaturbereich, Entladerate und Gesamtbetriebskosten.


Nach Speichermechanismus: Absorption führt aktuelle Einsätze an, während Adsorption expandiert
Die Absorption hielt im Jahr 2025 einen Anteil von 61,24 % am Markt für Festkörper-Wasserstoffspeichermaterialien. Der Mechanismus ist in sicherheitskritischen Anwendungen etabliert, darunter Krankenhaus-Notstromversorgung, Seetransport und Brennstoffzellenflotten. Die reversible Wasserstoffbindung innerhalb eines Metallgitters moderiert den Druck und kann das Explosionsrisiko im Vergleich zur Druckspeicherung reduzieren. Im Februar 2026 schloss Hydrexia einen regionalen Seetransport mit magnesiumbasierten MHX-Absorptionsbehältern über asiatische Seehäfen ab. Komplexe Hydrid-Absorptionssysteme bewegen sich ebenfalls auf stationäre Netzanwendungen zu, bei denen hohe volumetrische Dichte und Wasserstoffrückhaltung für den Markt für Festkörper-Wasserstoffspeichermaterialien nützlich sind.
Die Adsorption soll bis 2031 mit einer CAGR von 12,23 % wachsen. Poröse Materialien, darunter Aktivkohlen, metallorganische Gerüstverbindungen und Zeolithe, nutzen schwache physikalische Wechselwirkungen zur Wasserstoffrückhaltung. Dieser Ansatz kann schnellere Lade-Entlade-Zyklen und eine energieärmere Aktivierung als absorptionsbasierte Systeme unterstützen. Luft- und Raumfahrt- sowie unbemannte Luftfahrzeuganwendungen schätzen das geringere Gewicht, das durch den Wegfall von Wärmemanagementsystemen entstehen kann. H2MOF setzt nanoengineerte retikuläre Materialspeichersysteme für unbemannte Luftfahrzeugplattformen ein. Andere Speichermechanismen, einschließlich chemischer Trägeransätze, bleiben im Markt für Festkörper-Wasserstoffspeichermaterialien vorkommerziell.
Nach Anwendung: Automobil führt sowohl bei Marktanteil als auch beim Wachstum
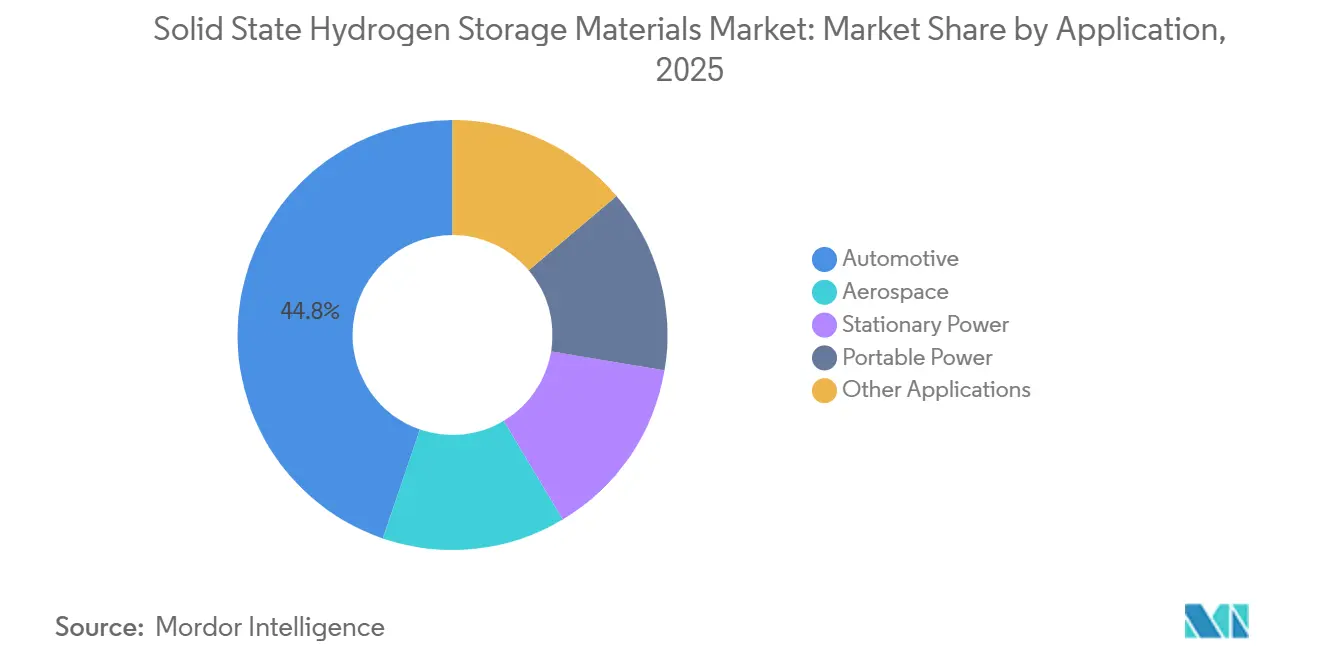
Der Automobilbereich hielt im Jahr 2025 einen Anteil von 44,75 % am Markt für Festkörper-Wasserstoffspeichermaterialien und soll bis 2031 mit einer CAGR von 13,87 % wachsen. Die Nachfrage konzentriert sich auf Japan, Südkorea und China, die einen Großteil der globalen Brennstoffzellen-Elektrofahrzeugflotte ausmachen. Personen-Brennstoffzellen-Elektrofahrzeugprogramme erfordern Metallhydridlegierungen, während gewerbliche Lkw von hochdichter Festkörperspeicherung profitieren können. Eine Überprüfung aus dem Jahr 2026 untersuchte Speicherentwicklungen in den Plattformen Toyota Mirai, Hyundai NEXO, BMW iX5 Hydrogen und Honda CR-V e:Fuel Cell Electric Vehicle (FCEV). Die Überprüfung zeigte fortlaufende Arbeiten an vanadiumbasierten Legierungen für die Onboard-Speicherung.
Die stationäre Energieversorgung kann nach 2027 größere Beschaffungsaufmerksamkeit erhalten, wenn Ausschreibungen für Langzeit-Energiespeicherung Wasserstoffoptionen einschließen. Die Bewertung des U.S. Department of Energy für Metallhydridsysteme bei 0,38–0,45 USD/kWh bietet eine wirtschaftliche Referenz für Beschaffungsentscheidungen. LAVO hat ein Metallhydrid-Energiespeichersystem für netzunabhängige Anwendungen in Australien demonstriert und expandiert nach Japan und in südostasiatische Inselgemeinschaften, die auf Dieselgeneratoren angewiesen sind. Die Luft- und Raumfahrtnachfrage umfasst auch Festkörperspeicher für unbemannte Luftfahrzeuge und die Regionalluftfahrt. Im Juni 2025 stellte StellarJet eine aus Raumfahrtanwendungen entwickelte Metallhydrid-Wasserstoffspeichereinheit vor, was die breitere Anwendungspalette des Marktes für Festkörper-Wasserstoffspeichermaterialien verdeutlicht.
Geografische Analyse
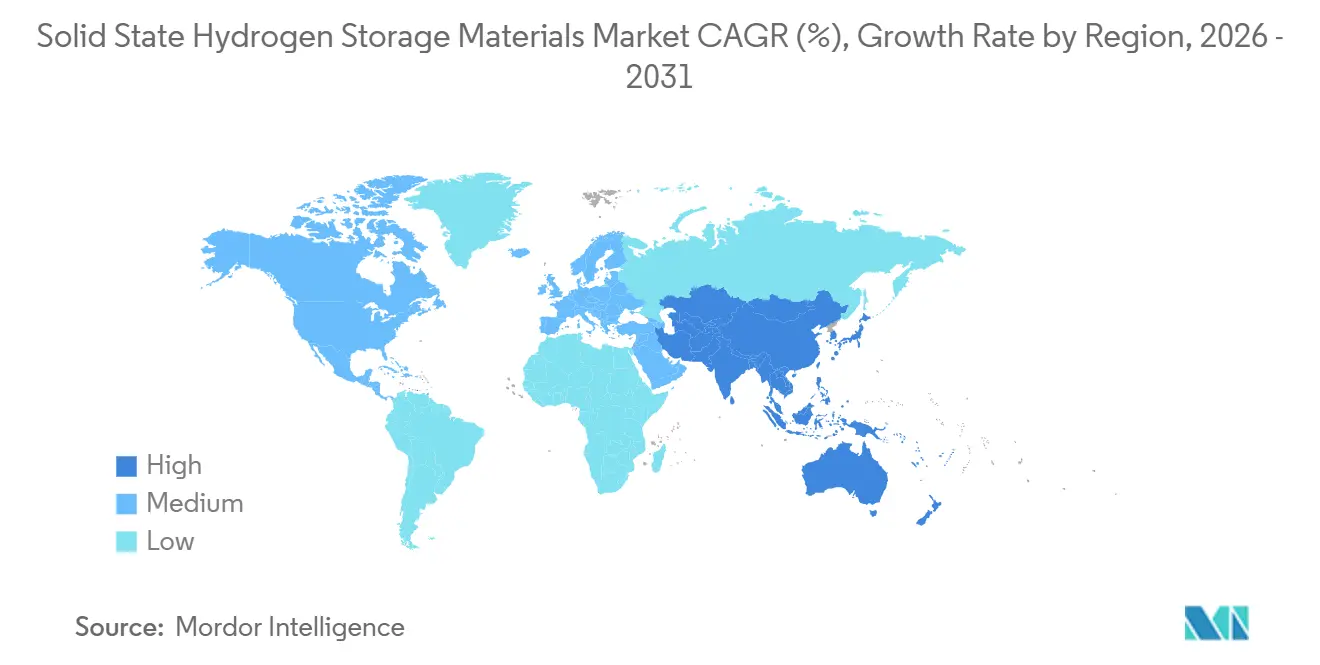
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Marktanteil von 32,81 % am Markt für Festkörper-Wasserstoffspeichermaterialien und soll bis 2031 mit einer CAGR von 13,34 % wachsen. Staatlich geförderte Programme unterstützen die nachgelagerte Speicherkommerzialisierung in China. Japan trägt durch Unternehmen wie FDK, SANTOKU CORPORATION und Mitsui Kinzoku Co., Ltd. zur Legierungsfertigung und Systemforschung bei. Im Mai 2025 entwickelte das Korea Institute of Materials Science (KIMS) eine Magnesium-Nickel-Zinn-Legierung für die sichere Wasserstoffspeicherung und den Transport ohne Hochdruckbehälter oder Kryotechnik, was die Rolle der Region in der Materialentwicklung stärkt.
Indien befindet sich in einem frühen Stadium und kann mit der Reifung der Wasserstoffinfrastruktur nachgelagerte Speichernachfrage erzeugen, wobei seine Nationale Mission für grünen Wasserstoff eine Produktion von 5 Millionen Tonnen grünen Wasserstoffs pro Jahr bis 2030 anstrebt[2]Ministerium für neue und erneuerbare Energien, "Nationale Mission für grünen Wasserstoff," Regierung Indiens, mnre.gov.in. Europas Rolle konzentriert sich auf Pipeline-Infrastruktur und kreislauforientierte Materialbeschaffung. Das REMEDHYS-Projekt begann im Januar 2025 mit der Entwicklung von Festkörperspeichern aus recycelten europäischen Metallen und der Validierung der Materialien mit einem 2-MW-Protonenaustauschmembran-Elektrolyseur. Nordamerika weist mehr politische Unsicherheit auf, aber Kalifornien stellte im August 2026 im Rahmen eines 95,2-Millionen-USD-Programms für sauberen Transport 15 Millionen USD für die Wasserstofftankstelleninfrastruktur bereit.
Die Märkte in Südamerika sowie im Nahen Osten und Afrika sind kleiner, aber für Lieferanten relevant, die sich auf dezentrale und netzunabhängige Anwendungen konzentrieren. LAVO ist in Saudi-Arabien und Südafrika für die Dekarbonisierung von Rechenzentren und Telekommunikationstürmen tätig. Saudi-Arabiens Pläne für den Export von grünem Wasserstoff können künftige Speichernachfrage schaffen, wenn sich die Transportinfrastruktur entwickelt. Brasilien und Argentinien haben Pläne zur Integration erneuerbarer Energien, die Wasserstoffspeicherung einschließen, obwohl die kommerzielle Beschaffung bis 2028 voraussichtlich moderat bleiben wird. Hohe Umgebungstemperaturen im Nahen Osten schaffen Wärmemanagementherausforderungen für Absorptionsmaterialien, was Adsorptionssysteme und thermisch stabilisierte komplexe Hydride für einige regionale Anwendungen geeigneter macht. Das geografische Profil des Marktes für Festkörper-Wasserstoffspeichermaterialien kombiniert daher die asiatische Massenproduktion mit spezialisierten Möglichkeiten in anderen Regionen.

Wettbewerbslandschaft
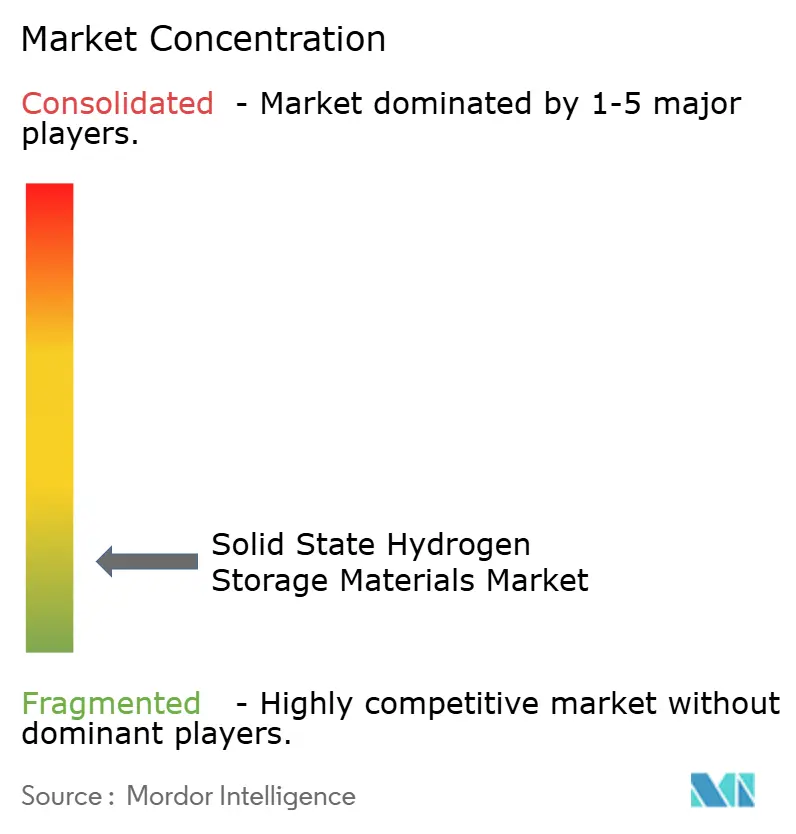
Der Markt für Festkörper-Wasserstoffspeichermaterialien ist stark fragmentiert, wobei die fünf führenden Unternehmen Langley Holdings plc, GRZ Technologies, H2MOF, Hydrexia und Japan Metals & Chemicals Co., Ltd. umfassen. SANTOKU CORPORATION hat Legierungszusammensetzungen verfolgt, die das Wasserstoffabsorptions- und -desorptionsverhalten verbessern sollen. Japanische Marktführer können ihr Materialwissen und ihre Lieferbeziehungen nutzen, um sich gegen kostengünstigere Legierungssubstitute zu behaupten. NIPPON DENKO CO., LTD. bedient auch Nickel-Metallhydrid-Batterieanwendungen, was seine Speziallegierungskompetenz stärkt.
Systemorientierte Unternehmen streben im Markt für Festkörper-Wasserstoffspeichermaterialien Positionen auf Anwendungsebene durch integrierte Speicherprodukte an, insbesondere dort, wo Kunden Ausrüstung, Logistik und Betriebsunterstützung von einem einzigen Lieferanten benötigen. Hydrexia schloss im Februar 2026 einen regionalen Seetransport ab, trat im April 2026 durch eine kommerzielle Vereinbarung in Vietnam ein und sicherte sich im März 2026 ein Krankenhaus-Notstromversorgungsprojekt im Bundesstaat Washington. Diese Schritte zeigen, wie die Integration von Behältern, Vertrieb und Endanwendung die Kundenbindung unterstützen kann. Lieferanten, die Materialien und Betriebssysteme integrieren, können Adoptionsbarrieren für Kunden mit begrenzter Wasserstoffhandhabungserfahrung senken.
Recycelte Legierungsspeichermaterialien sind ein aufkommendes Gebiet für Wettbewerbsdifferenzierung. REMEDHYS entwickelt einen technischen Fall für Wasserstoffspeicherung auf Basis recycelter europäischer Metalle, was mit den europäischen Prioritäten für kritische Rohstoffe übereinstimmt. GRZ Technologies, H2MOF, H2GO Power Limited und Hydrexia konkurrieren durch anwendungsspezifische Systeme und nicht allein durch Rohstofflieferung. Ergenics Corp., Mincatec Energy und Safe Hydrogen LLC bedienen spezialisierte Nischen in den Vereinigten Staaten, Europa und Nordamerika. Das Wettbewerbsgleichgewicht wird von Kostensenkung, Materialleistung, Zertifizierung und der Fähigkeit abhängen, Speicherung in Betriebssysteme zu integrieren, während der Markt für Festkörper-Wasserstoffspeichermaterialien Raum für spezialisierte Lieferanten bietet, da sich die Kundenanforderungen in den Bereichen Mobilität, Netz, Seefahrt und Notstromversorgung unterscheiden.
Marktführer für Festkörper-Wasserstoffspeichermaterialien
-
Langley Holdings plc
-
GRZ Technologies
-
H2MOF
-
Hydrexia
-
Japan Metals & Chemicals Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Hydrexias Vereinbarung mit der KPT Chemical Group zur Lieferung magnesiumbasierter Festkörper-MHX-Behälter und mobiler Wasserstofftankstellen markiert den kommerziellen Einsatz der Metallhydrid-Wasserstoffspeichertechnologie in Südostasien. Der Einsatz magnesiumbasierter Speichermaterialien unterstützt direkt die Nachfrage nach Festkörper-Wasserstoffspeichermaterialien und zugehörigen Speichersystemen.
- Juni 2025: StellarJet stellte auf der Paris Air Show 2025 eine auf Metallhydrid basierende Festkörper-Wasserstoffspeichereinheit für Luft- und Raumfahrt-, unbemannte Luftfahrzeug- (UAV), Satelliten- und U-Boot-Anwendungen vor. Die Entwicklung erweitert die Anwendungsbasis für Metallhydrid-Speichermaterialien auf Mobilitäts- und Luft- und Raumfahrtsysteme und unterstützt die Einführung kompakter Festkörper-Wasserstoffspeichertechnologien.


Globaler Berichtsumfang für den Markt für Festkörper-Wasserstoffspeichermaterialien
Festkörper-Wasserstoffspeichermaterialien sind fortschrittliche Materialien, die darauf ausgelegt sind, Wasserstoff in einem festen Medium zu speichern, und bieten eine Alternative zu herkömmlichen Druckgas- oder Flüssigwasserstoffspeicheransätzen. Sie können eine höhere Speichersicherheit und verbesserte volumetrische Effizienz ermöglichen und gleichzeitig eine kontrollierte Wasserstofffreisetzung für verschiedene Energie- und Mobilitätsanwendungen unterstützen.
Der Markt für Festkörper-Wasserstoffspeichermaterialien ist nach Materialtyp, Speichermechanismus, Anwendung und Geografie segmentiert. Nach Materialtyp ist der Markt in Metallhydride, komplexe Hydride, chemische Hydride, kohlenstoffbasierte Materialien und sonstige Materialtypen segmentiert. Nach Speichermechanismus ist der Markt in Absorption, Adsorption und sonstige Speichermechanismen segmentiert. Nach Anwendung ist der Markt in Automobil, stationäre Energieversorgung, tragbare Energieversorgung, Luft- und Raumfahrt und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Festkörper-Wasserstoffspeichermaterialien in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
| Metallhydride |
| Komplexe Hydride |
| Chemische Hydride |
| Kohlenstoffbasierte Materialien |
| Sonstige Materialtypen |
| Absorption |
| Adsorption |
| Sonstige Speichermechanismen |
| Automobil |
| Stationäre Energieversorgung |
| Tragbare Energieversorgung |
| Luft- und Raumfahrt |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Metallhydride | |
| Komplexe Hydride | ||
| Chemische Hydride | ||
| Kohlenstoffbasierte Materialien | ||
| Sonstige Materialtypen | ||
| Nach Speichermechanismus | Absorption | |
| Adsorption | ||
| Sonstige Speichermechanismen | ||
| Nach Anwendung | Automobil | |
| Stationäre Energieversorgung | ||
| Tragbare Energieversorgung | ||
| Luft- und Raumfahrt | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Festkörper-Wasserstoffspeichermaterialien?
Der Markt für Festkörper-Wasserstoffspeichermaterialien hat im Jahr 2026 einen Wert von 1,60 Milliarden USD und soll bis 2031 einen Wert von 2,77 Milliarden USD erreichen.
Was treibt die Nachfrage nach Festkörper-Wasserstoffspeichermaterialien an?
Investitionen in die Wasserstoffinfrastruktur, der Einsatz schwerer Brennstoffzellenfahrzeuge, die Langzeit-Speicherung erneuerbarer Energie, öffentliche Anreize und die Integration von Abwärme stützen die Nachfrage.
Welcher Materialtyp führte die Nachfrage im Jahr 2025 an?
Metallhydride hielten im Jahr 2025 aufgrund ihrer volumetrischen Dichte und Kompatibilität mit Brennstoffzellensystemen einen Nachfrageanteil von 38,53 %.
Welcher Speichermechanismus soll bis 2031 am schnellsten wachsen?
Die Adsorption soll bis 2031 mit einer CAGR von 12,23 % wachsen, unterstützt durch den Betrieb bei nahezu Umgebungstemperatur und ein schnelleres Zyklierungspotenzial.
Seite zuletzt aktualisiert am:



