
固体水素貯蔵材料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.60 十億米ドル |
| 市場規模 (2031) | 2.77 十億米ドル |
| Growth Rate (2026 - 2031) | 11.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる固体水素貯蔵材料市場分析
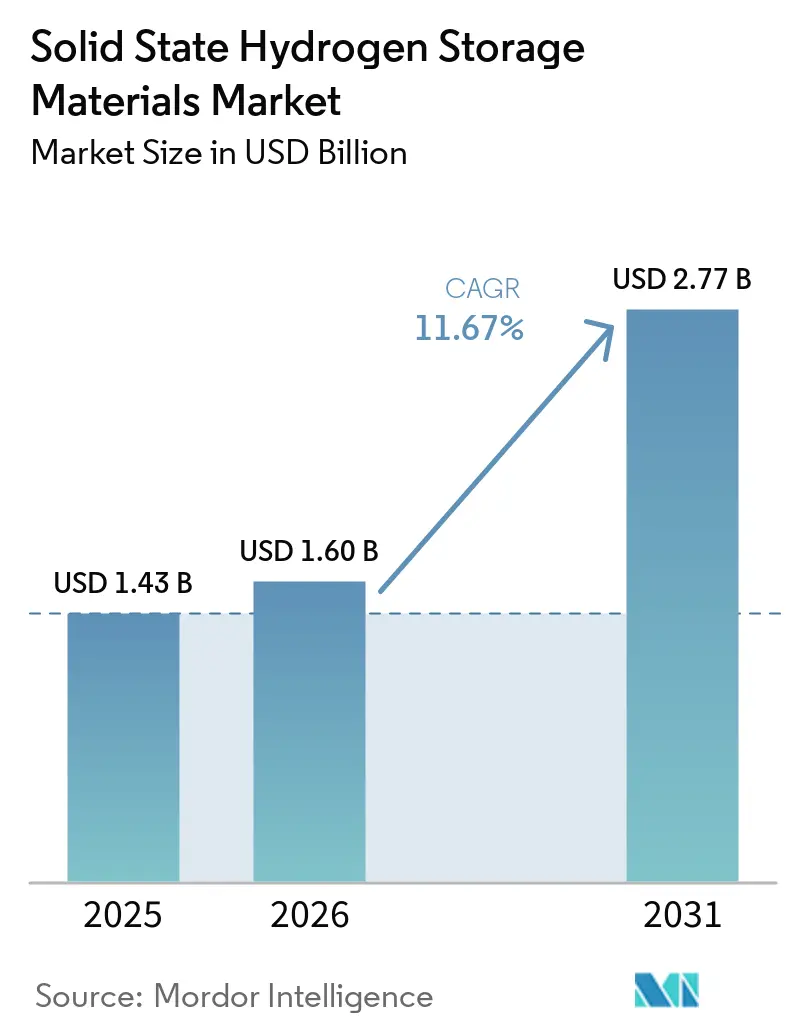
固体水素貯蔵材料市場規模は2025年に14.3億米ドルと評価され、2026年の16.0億米ドルから2031年には27.7億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは11.67%です。固体水素貯蔵材料市場は、低排出水素プロジェクトへの投資によって支えられており、2025年にはほぼ70.0億米ドルに達しました。これらのプロジェクトが建設段階に移行するにつれ、貯蔵材料は生産拠点、配送ノード、最終用途施設でのコンパクトな水素取り扱いを支援できます。新しい反応性水素化物複合材料は393K以下で水素を放出でき、脱水素のために低品位の産業廃熱を利用可能な範囲に取り込みます。固体水素貯蔵材料市場は、商業用トラック輸送および定置型エネルギー貯蔵における需要からも恩恵を受けており、乗用燃料電池車を超えた需要を生み出しています。日本の確立された合金製造基盤と中国の商業化プログラムがアジア太平洋地域のリーダーシップを支えており、サプライヤーは統合コンテナおよびアプリケーション特化型システムを通じて付加価値を追求しています。また、米国の政策変更は、同国への集中的なエクスポージャーを持つサプライヤーにとって、より不確実なプロジェクト環境を生み出しています。
レポートの主要ポイント
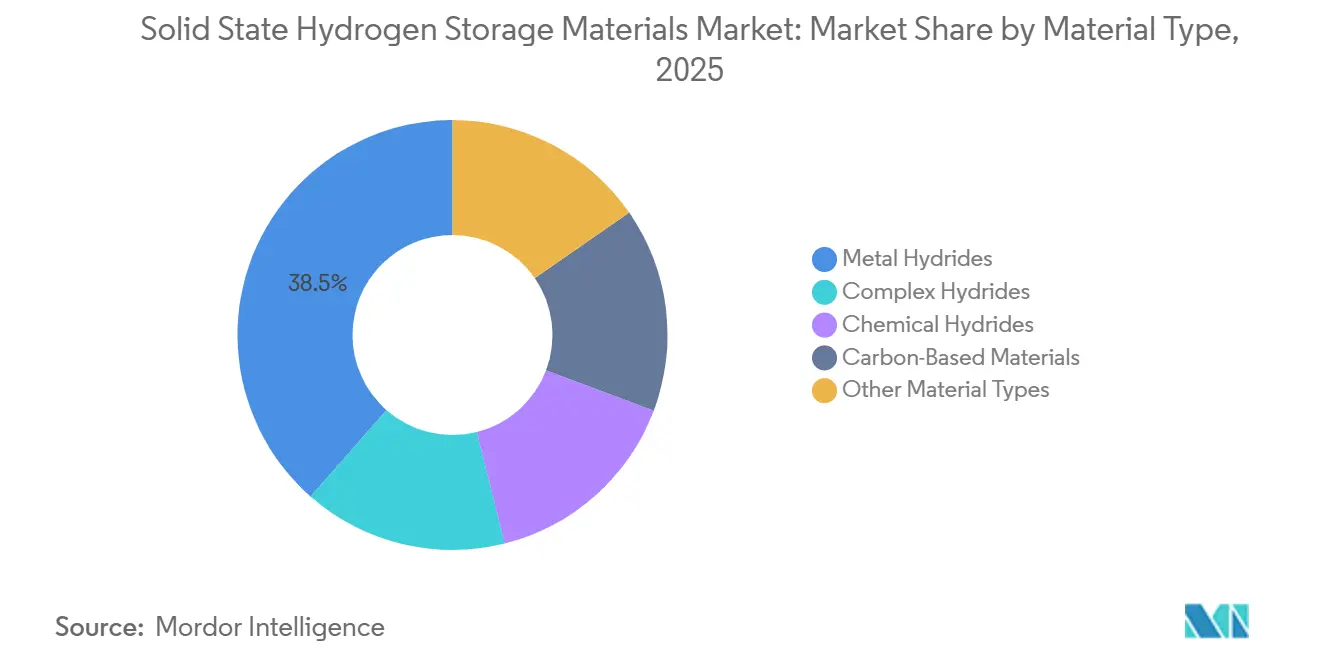
- 材料タイプ別では、金属水素化物が2025年の固体水素貯蔵材料市場シェアの38.53%を占め、2031年にかけてCAGR 12.76%で成長すると予測されています。
- 貯蔵メカニズム別では、吸収が2025年の固体水素貯蔵材料市場シェアの61.24%を占め、吸着は2031年にかけてCAGR 12.23%で成長すると予測されています。
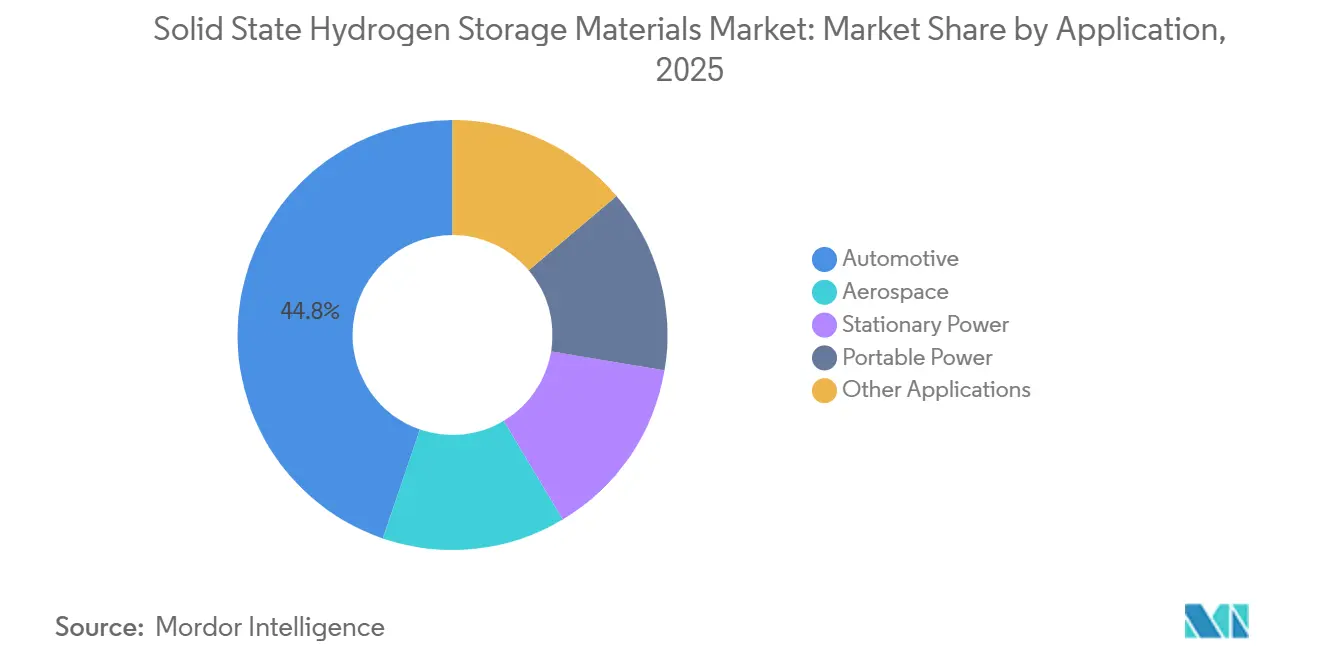
- 用途別では、自動車が2025年の固体水素貯蔵材料市場シェアの44.75%を占め、2031年にかけてCAGR 13.87%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の固体水素貯蔵材料市場シェアの32.81%を占め、2031年にかけてCAGR 13.34%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の固体水素貯蔵材料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水素インフラへの投資 | +3.2% | 世界全体、特に中国、EU、GCC | 中期(2〜4年) |
| 燃料電池車および大型モビリティの普及 | +2.8% | アジア太平洋中心、EUおよび北米への波及 | 中期(2〜4年) |
| 長期再生可能エネルギー貯蔵需要 | +2.1% | 世界全体、EUおよび日本・韓国での早期集中展開 | 長期(4年以上) |
| 政府の水素インセンティブおよび脱炭素化義務 | +1.7% | 北米、EU、日本、韓国、中東 | 短期(2年以内) |
| 金属水素化物システムにおける廃熱統合 | +1.0% | 日本、EU、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水素インフラへの投資
低排出水素プロジェクトへの設備投資は2025年にほぼ70.0億米ドルに達しました。電気分解は2026年の投資の約70%を占め、初めて炭素回収ベースの水素投資を上回りました。2026年の投資の85%以上は、産業および製油所における既存の水素需要を対象としており、定置型金属水素化物ユニットの近期需要を支え、水素が産業原料として既に使用されているサイトに明確な初期顧客基盤を形成します。米国エネルギー省は、金属水素化物システムが170バール圧縮ガス貯蔵と比較して最大65%少ない土地を必要とする可能性があることを明らかにしており、配送ノードや制約のある産業サイトへの統合を支援できます[1]米国エネルギー省、「定置型水素貯蔵のための金属水素化物に関する技術経済的考察」、科学技術情報局、osti.gov。固体水素貯蔵材料市場は、直接的な貯蔵調達と、水素インフラのフットプリント削減に対するオペレーターのニーズから恩恵を受けることができます。
燃料電池車および大型モビリティの普及
商業用トラック輸送は、固体水素貯蔵材料市場において軽量車両を超えた対応可能な需要基盤を拡大します。スイスは2025年までに1,600台の燃料電池トラックが稼働していると報告しており、H2Accelerate TRUCKSプログラムは欧州連合の6加盟国に125台の大型燃料電池トラックを展開しました。同プログラムの次世代ステーションは、1日あたり1,000kgを超える水素供給能力を目標としています。圧縮ガスタンクは車両1台あたり200〜300kgの炭素繊維補強材を必要とし、積載能力を低下させる可能性があります。バナジウム・チタン合金は、周囲温度・圧力に近い条件で2重量パーセント(wt%)以上の可逆的水容量を達成しており、車載貯蔵への適合性を支持しています。日本と韓国は重要な燃料電池電気自動車市場であり続けており、欧州の貨物輸送事業者はより高スループットのシステムへの要件を形成しています。
長期再生可能エネルギー貯蔵需要
長期再生可能エネルギー貯蔵は、自動車プログラムに依存しない需要経路を提供します。米国エネルギー省は、TiFeベースの金属水素化物構成が0.45米ドル/kWhの貯蔵コストを実現し、複合金属水素化物システムが0.38米ドル/kWhに達したことを明らかにしました。これらのシステムは分析において350バール圧縮ガス貯蔵とコスト競争力があり、適切な構成では物理的スペースも少なくて済みます。充電時間が長く、運転サイクル数が多いほど、特に資産利用を多くのサイクルに分散できる場合に、金属水素化物システムの均等化コストを低減できます。炭素ベースの吸着材料は、周囲温度に近い条件での運転を支援できるため、季節的貯蔵の補完的候補となります。したがって、固体水素貯蔵材料市場は、車両の使用サイクルとは異なる複数時間の放電ニーズを持つグリッドアプリケーションに対応できます。
政府の水素インセンティブおよび脱炭素化義務
アジア、欧州、湾岸協力会議における政府の枠組みは、水素貯蔵技術への需要を支援しています。日本の水素基本戦略は、固体水素貯蔵材料を2050年カーボンニュートラル目標に向けた優先技術として位置づけています。2025年6月、オンタリオ州の閣議令1022/2025は、独立電力系統運用者に対し、電力供給、容量、貯蔵にわたる低炭素水素技術のプログラムを策定するよう指示しました。この方向性は、2026年から2028年にかけての定置型貯蔵調達を支援できます。ISO 14687水素燃料品質規格および新興の合金性能仕様は、確立された認証能力を持つ生産者に有利に働く可能性があります。改訂されたセクション45Vクレジットに関する米国の2027年12月31日の建設期限は、近期の活動を支援しますが、長期的なサプライコミットメントにリスクを加えます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い材料費およびシステム統合コスト | -2.4% | 世界全体、特に北米と欧州で顕著 | 中期(2〜4年) |
| 吸収・脱離速度の遅さ | -1.8% | 世界全体 | 長期(4年以上) |
| 熱管理および排熱の複雑さ | -1.3% | 世界全体、特に中東・南アジア・東南アジアで顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い材料費およびシステム統合コスト
高い材料費およびシステム統合コストは、固体水素貯蔵材料市場の商業化における障壁であり続けています。AB5合金に含まれる希土類元素、特にランタンは、中国が相当な処理能力を持つため、供給集中リスクに直面しています。米国エネルギー省は、広範な商業競争力のための金属水素化物生産コストの閾値を10米ドル/kgと特定しました。熱交換器、圧力調整ハードウェア、安全エンクロージャー、熱管理アセンブリは、小中規模の設置では原材料よりもコストがかかる場合があり、分散型展開を制限し、購入決定を地域のシステム要件に対して敏感にします。2025年5月、韓国材料科学研究所は製造コストとエネルギー使用量の削減を目的としたマグネシウム・ニッケル・スズ合金を開発しました。新しい合金組成は通常、商業的なコストパリティに達するまでに3〜5年のプロセス拡大が必要です。
吸収・脱離速度の遅さ
水素の吸収と放出の遅さは、高スループット用途における技術的障壁であり続けています。従来のAB5型合金は比較的良好な速度論的特性を持ちますが、重量あたりの容量は限られています。マグネシウムベースの材料はより高い容量を提供しますが、多くのモビリティ用途において周囲温度に近い条件では水素の放出が遅すぎます。この制限は、変化する放電プロファイルを持つ高速応答グリッドバランシングおよびポータブル電力システムにも影響し、固体水素貯蔵材料市場で利用可能なユースケースを減少させます。2025年7月、理化学研究所は室温でのペロブスカイト格子構造へのメカノケミカル水素挿入が、高温・高圧処理なしに速度論的特性を改善したと報告しました。運転温度と放電速度にわたる広範な商業的解決は、2028〜2030年以前には見込まれません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:金属水素化物が確立されたシステム互換性を通じてリードを維持
金属水素化物は2025年の固体水素貯蔵材料市場の38.53%を占め、2031年にかけてCAGR 12.76%で成長すると予測されています。その地位は、自動車、定置型電力、海事用途における燃料電池システムとの高い体積エネルギー密度と互換性を反映しています。2025年7月、FDKは現行のAB5型材料より重量容量が20%高い高容量AB2型水素吸蔵合金を開発しました。FDKは2025年7月に選定顧客へのサンプル供給を開始し、2025年10月からの量産出荷を計画しました。容量の向上により、貯蔵ユニットあたりに必要な合金質量が削減され、重量に敏感な自動車および航空宇宙の設置において重要です。
複合水素化物は393K以下での可逆的水素放出を提供でき、燃料電池廃熱による運転を可能にします。化学水素化物は、軍事および航空宇宙用途を含む再生が可能な特殊システムに対応します。炭素ベースの材料は吸着用途で注目を集めており、グラフェン複合材料および活性炭システムは制御された条件下で7〜10重量パーセント(wt%)の貯蔵容量に達しています。H2MOFは無人航空機の水素貯蔵にレティキュラー材料を適用しています。固体水素貯蔵材料市場は、温度範囲、放電速度、および総所有コストに基づく材料選択へと移行しています。
注記: 全セグメントのシェアはレポート購入後に入手可能


貯蔵メカニズム別:吸収が現在の展開をリードし、吸着が拡大
吸収は2025年の固体水素貯蔵材料市場の61.24%を占めました。このメカニズムは、病院のバックアップ電力、海上輸送、燃料電池フリートを含む安全性が重視される用途で確立されています。金属格子内での可逆的な水素結合は圧力を緩和し、圧縮貯蔵と比較して爆発リスクを低減できます。2026年2月、Hydrexiaはアジアの海港でマグネシウムベースのMHX吸収コンテナを使用した地域海上輸送を完了しました。複合水素化物吸収システムも定置型グリッドアプリケーションへの移行が進んでおり、高い体積密度と水素保持が固体水素貯蔵材料市場に有用です。
吸着は2031年にかけてCAGR 12.23%で成長すると予測されています。活性炭、金属有機構造体、ゼオライトを含む多孔質材料は、弱い物理的相互作用を利用して水素を保持します。このアプローチは、吸収ベースのシステムよりも高速な充放電サイクルと低エネルギー活性化を支援できます。航空宇宙および無人航空機用途は、熱管理ハードウェアの排除によって実現できる軽量化を重視します。H2MOFは無人航空機プラットフォーム向けにナノエンジニアリングされたレティキュラー材料貯蔵システムを展開しています。化学キャリアベースのアプローチを含むその他の貯蔵メカニズムは、固体水素貯蔵材料市場において商業化前の段階にとどまっています。
用途別:自動車が市場シェアと成長の両方でリード
自動車は2025年の固体水素貯蔵材料市場の44.75%を占め、2031年にかけてCAGR 13.87%で成長すると予測されています。需要は世界の燃料電池電気自動車フリートの大部分を占める日本、韓国、中国に集中しています。乗用燃料電池電気自動車プログラムは金属水素化物合金を必要とし、商業用トラックは高密度固体貯蔵から恩恵を受けることができます。2026年のレビューでは、トヨタ・ミライ、ヒュンダイNEXO、BMW iX5ハイドロジェン、ホンダCR-V e:燃料電池電気自動車(FCEV)プラットフォームにおける貯蔵開発が検討されました。このレビューでは、車載貯蔵向けバナジウムベース合金に関する継続的な取り組みが示されました。
定置型電力は、長期エネルギー貯蔵入札に水素オプションが含まれるようになる2027年以降、より大きな調達注目を受ける可能性があります。0.38〜0.45米ドル/kWhにおける金属水素化物システムの米国エネルギー省評価は、調達決定のための経済的参照を提供します。LAVOはオーストラリアで金属水素化物オフグリッドエネルギー貯蔵システムを実証し、ディーゼル発電機に依存する日本および東南アジアの島嶼コミュニティへの展開を拡大しています。航空宇宙需要には無人航空機および地域航空向けの固体貯蔵も含まれます。2025年6月、StellarJetは宇宙用途から開発された金属水素化物水素貯蔵ユニットを発表し、固体水素貯蔵材料市場で利用可能なより広い用途範囲を示しました。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
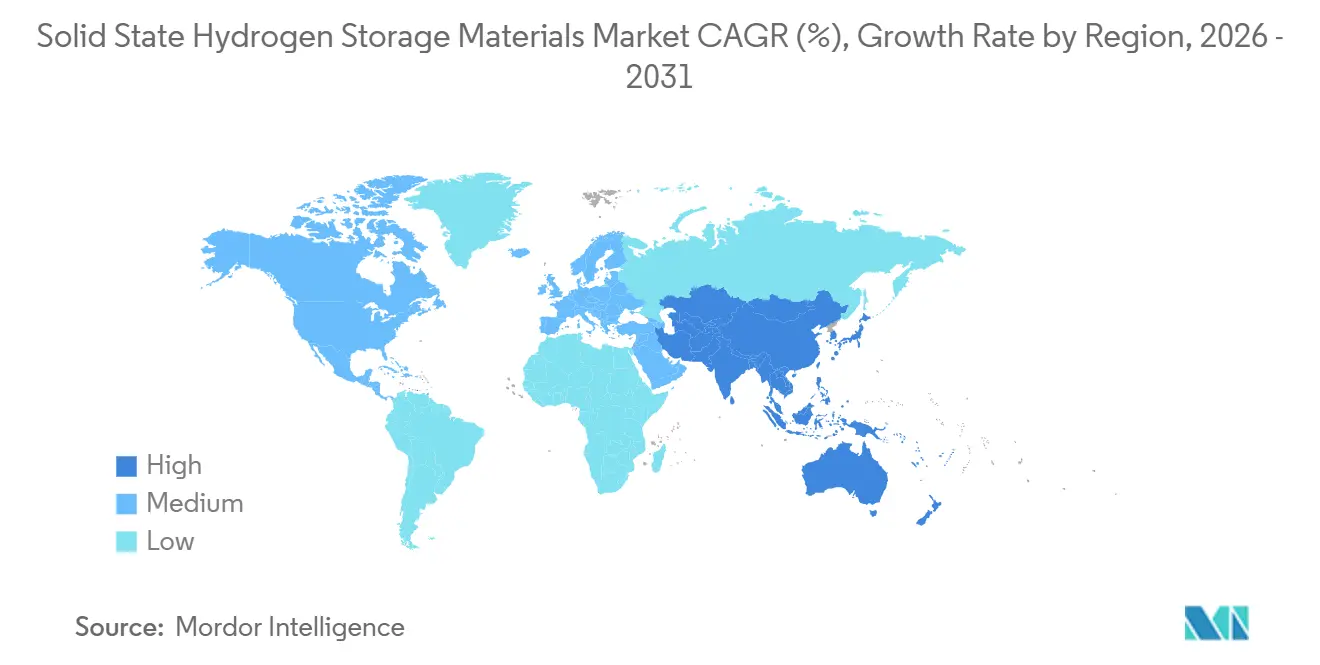
アジア太平洋は2025年の固体水素貯蔵材料市場シェアの32.81%を占め、2031年にかけてCAGR 13.34%で成長すると予測されています。国家支援プログラムが中国における下流貯蔵の商業化を支援しています。日本はFDK、SANTOKU CORPORATION、Mitsui Kinzoku Co., Ltd.などの企業を通じて合金製造とシステム研究に貢献しています。2025年5月、韓国材料科学研究所(KIMS)は高圧容器や極低温設備なしに安全な水素貯蔵と輸送を目的としたマグネシウム・ニッケル・スズ合金を開発し、材料開発における同地域の役割を強化しました。
インドは初期段階にあり、水素インフラが成熟するにつれて下流の貯蔵需要を生み出す可能性があります。国家グリーン水素ミッションは2030年までに年間500万メートルトンのグリーン水素生産を目標としています[2]新・再生可能エネルギー省、「国家グリーン水素ミッション」、インド政府、mnre.gov.in。欧州の役割はパイプラインインフラと循環型材料調達を中心としています。REMEDHYSプロジェクトは2025年1月に開始され、リサイクルされた欧州金属から固体貯蔵を開発し、2MWプロトン交換膜電解槽で材料を検証することを目的としています。北米は政策の不確実性が高いものの、カリフォルニア州は2026年8月に9,520万米ドルのクリーン輸送プログラムの中で水素充填インフラに1,500万米ドルを割り当てました。
南米、中東・アフリカ市場は規模は小さいものの、分散型およびオフグリッド用途に注力するサプライヤーにとって関連性があります。LAVOはデータセンターおよび通信タワーの脱炭素化のためにサウジアラビアと南アフリカで事業を展開しています。サウジアラビアのグリーン水素輸出計画は、輸送インフラが発展するにつれて将来の貯蔵需要を生み出す可能性があります。ブラジルとアルゼンチンは水素貯蔵を含む再生可能エネルギー統合計画を持っていますが、商業的な調達は2028年まで控えめにとどまると予想されます。中東の高い周囲温度は吸収材料に対する熱管理上の課題を生み出し、一部の地域用途では吸着システムおよび熱的に安定化された複合水素化物がより適しています。したがって、固体水素貯蔵材料市場の地理的プロファイルは、大量生産のアジア製造と他の地域におけるより特化した機会を組み合わせています。

競合状況
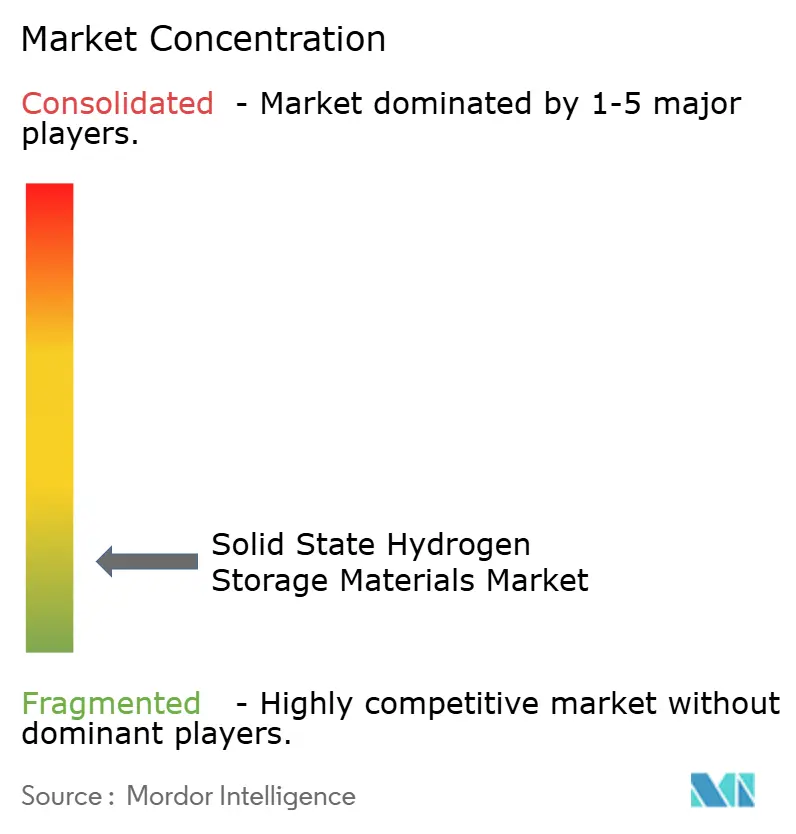
固体水素貯蔵材料市場は高度に断片化されており、上位5社にはLangley Holdings plc、GRZ Technologies、H2MOF、Hydrexia、Japan Metals & Chemicals Co., Ltd.が含まれます。SANTOKU CORPORATIONは水素の吸収・脱離挙動を改善するよう設計された合金組成を追求しています。日本の既存企業は、材料知識とサプライ関係を活用して低コスト合金代替への対抗を図ることができます。NIPPON DENKO CO., LTD.もニッケル水素電池用途に対応しており、特殊合金能力を支援しています。
システム指向の企業は、固体水素貯蔵材料市場において統合貯蔵製品を通じてアプリケーション層のポジションを追求しており、特に顧客が単一サプライヤーから機器、物流、運用サポートを必要とする場合に顕著です。Hydrexiaは2026年2月に地域海上輸送を完了し、2026年4月に商業契約を通じてベトナムに参入し、2026年3月にワシントン州で病院バックアップ電力プロジェクトを確保しました。これらの動きは、コンテナ、配送、最終用途の統合が顧客維持をどのように支援できるかを示しています。材料と運用システムを統合するサプライヤーは、水素取り扱い経験が限られた顧客の導入障壁を低減できます。
リサイクル合金貯蔵材料は競争差別化の新興分野です。REMEDHYSはリサイクルされた欧州金属に基づく水素貯蔵の技術的根拠を開発しており、欧州の重要原材料優先事項と整合しています。GRZ Technologies、H2MOF、H2GO Power Limited、Hydrexiaは原材料供給だけでなく、アプリケーション特化型システムを通じて競争しています。Ergenics Corp.、Mincatec Energy、Safe Hydrogen LLCは米国、欧州、北米の特化したニッチに対応しています。競争バランスは、コスト削減、材料性能、認証、および貯蔵を運用システムに統合する能力に依存しており、固体水素貯蔵材料市場は顧客要件がモビリティ、グリッド、海事、バックアップ電力用途にわたって異なるため、特化したサプライヤーに空間を提供しています。
固体水素貯蔵材料業界のリーダー企業
Langley Holdings plc
GRZ Technologies
H2MOF
Hydrexia
Japan Metals & Chemicals Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:HydrexiaとKPT Chemical Groupとの契約により、マグネシウムベースの固体MHXコンテナおよびモバイル水素充填ステーションを供給することは、東南アジアにおける金属水素化物水素貯蔵技術の商業展開を示しています。マグネシウムベースの貯蔵材料の使用は、固体水素貯蔵材料および関連貯蔵システムへの需要を直接支援します。
- 2025年6月:StellarJetはパリ航空ショー2025において、航空宇宙、無人航空機(UAV)、衛星、潜水艦用途向けの金属水素化物ベースの固体水素貯蔵ユニットを発表しました。この開発により、金属水素化物貯蔵材料の用途基盤がモビリティおよび航空宇宙システムへと拡大し、コンパクトな固体水素貯蔵技術の採用を支援します。


世界の固体水素貯蔵材料市場レポートの調査範囲
固体水素貯蔵材料は、固体媒体内に水素を貯蔵するよう設計された先進材料であり、従来の圧縮または液体水素貯蔵アプローチに代わる選択肢を提供します。これらの材料は、より高い貯蔵安全性と改善された体積効率を実現しながら、様々なエネルギーおよびモビリティ用途向けの制御された水素放出を支援できます。
固体水素貯蔵材料市場は、材料タイプ、貯蔵メカニズム、用途、地域別にセグメント化されています。材料タイプ別では、市場は金属水素化物、複合水素化物、化学水素化物、炭素ベース材料、その他の材料タイプにセグメント化されています。貯蔵メカニズム別では、市場は吸収、吸着、その他の貯蔵メカニズムにセグメント化されています。用途別では、市場は自動車、定置型電力、ポータブル電力、航空宇宙、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における固体水素貯蔵材料の市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 金属水素化物 |
| 複合水素化物 |
| 化学水素化物 |
| 炭素ベース材料 |
| その他の材料タイプ |
| 吸収 |
| 吸着 |
| その他の貯蔵メカニズム |
| 自動車 |
| 定置型電力 |
| ポータブル電力 |
| 航空宇宙 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 材料タイプ別 | 金属水素化物 | |
| 複合水素化物 | ||
| 化学水素化物 | ||
| 炭素ベース材料 | ||
| その他の材料タイプ | ||
| 貯蔵メカニズム別 | 吸収 | |
| 吸着 | ||
| その他の貯蔵メカニズム | ||
| 用途別 | 自動車 | |
| 定置型電力 | ||
| ポータブル電力 | ||
| 航空宇宙 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
固体水素貯蔵材料市場の規模はどのくらいですか?
固体水素貯蔵材料市場は2026年に16.0億米ドルであり、2031年までに27.7億米ドルに達すると予測されています。
固体水素貯蔵材料への需要を促進しているものは何ですか?
水素インフラへの投資、大型燃料電池の展開、長期再生可能エネルギー貯蔵、公的インセンティブ、廃熱統合が需要を支援しています。
2025年に需要をリードした材料タイプはどれですか?
金属水素化物は体積密度と燃料電池システムとの互換性により、2025年の需要の38.53%を占めました。
2031年にかけて最も速く成長すると予想される貯蔵メカニズムはどれですか?
吸着は周囲温度に近い条件での運転と高速サイクリングの可能性に支えられ、2031年にかけてCAGR 12.23%で成長すると予測されています。
最終更新日:



