
Tamaño y Participación del Mercado de Calcetines
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 47.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 57.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia Pacífico |
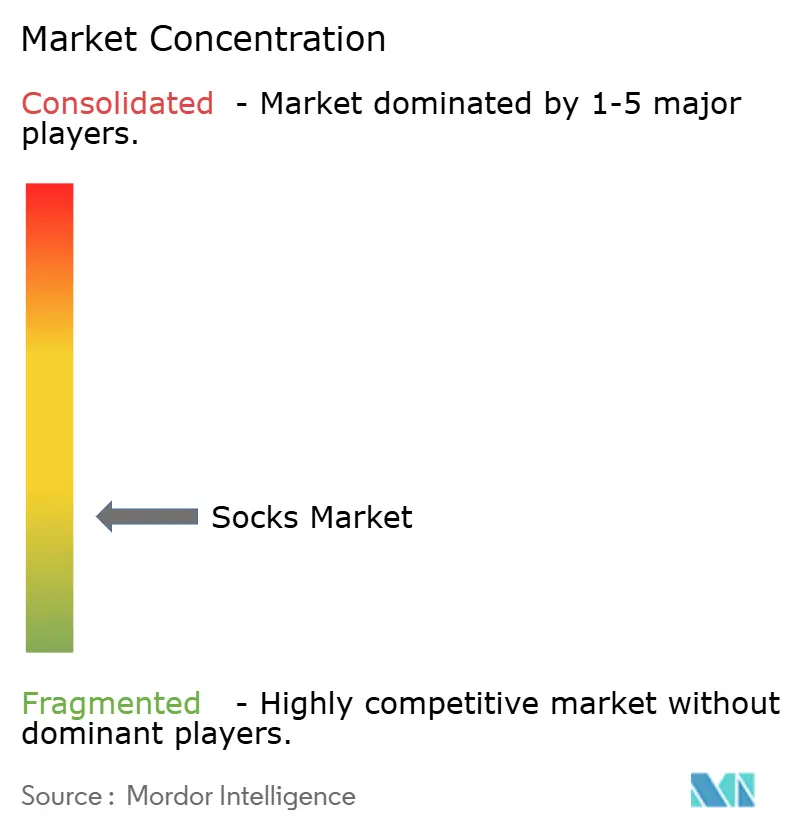
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calcetines por Mordor Intelligence
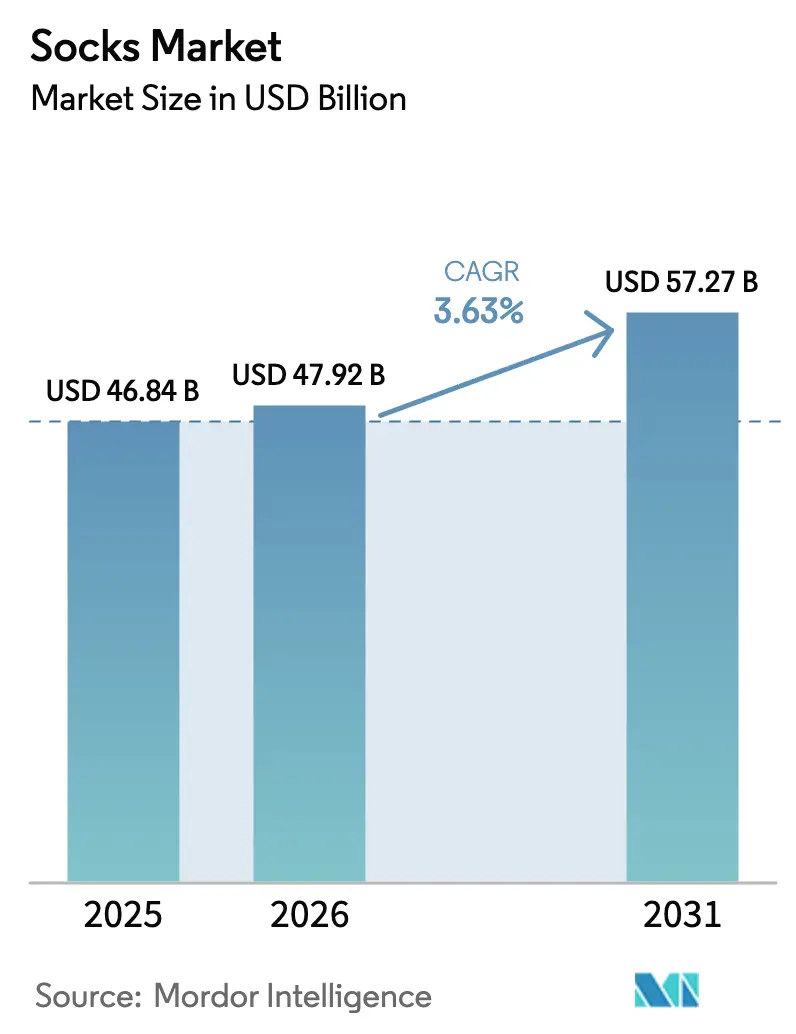
Se espera que el tamaño del mercado de calcetines crezca de USD 46,84 mil millones en 2025 a USD 47,92 mil millones en 2026 y se prevé que alcance USD 57,27 mil millones en 2031 a una CAGR del 3,63% durante 2026-2031. El aumento de los ingresos disponibles, la adopción generalizada del athleisure y el creciente interés en tejidos de alto rendimiento continúan impulsando la demanda, incluso a medida que el mercado madura. Los avances tecnológicos, como los hilos con gestión de humedad, los tratamientos antimicrobianos y el tejido sin costuras, permiten a las marcas mantener precios premium y diferenciarse de las ofertas de marca propia. Al mismo tiempo, los requisitos de sostenibilidad están influyendo en las estrategias de abastecimiento, con modelos de negocio circulares, materiales sintéticos reciclados y algodón orgánico ganando un impulso significativo. La región de Asia-Pacífico lidera las tendencias de crecimiento, respaldada por la creciente urbanización y la expansión del comercio minorista organizado. Además, las inversiones en omnicanal por parte de supermercados e hipermercados están ampliando el alcance del mercado. La intensidad competitiva sigue siendo alta debido a las bajas barreras de entrada, la amplia actividad de falsificación y la ausencia de un jugador global dominante en términos de ingresos.
Conclusiones Clave del Informe
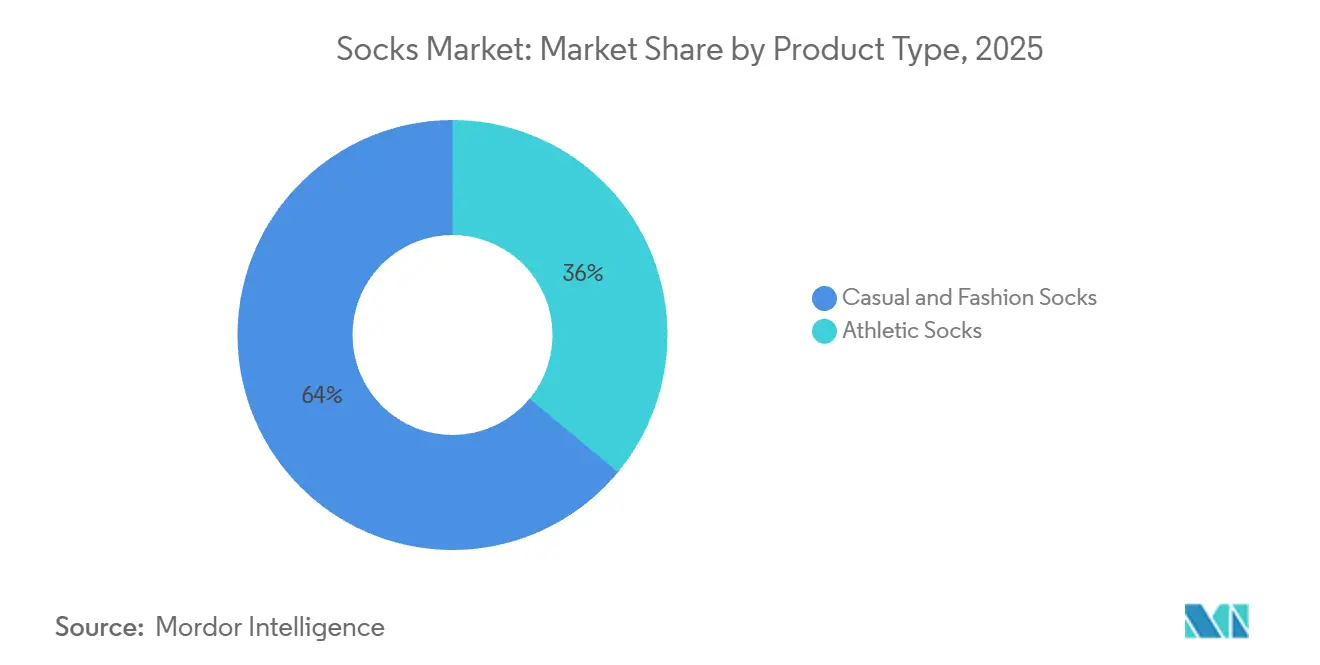
- Por tipo de producto, los calcetines casuales y de moda lideraron con una participación de ingresos del 63,99% en 2025; se proyecta que los calcetines deportivos crezcan a una CAGR del 4,15% entre 2026-2031.
- Por usuario final, los hombres representaron el 58,02% de la demanda de 2025, mientras que se prevé que el segmento de niños e infantes registre la CAGR más rápida del 4,43% hasta 2031.
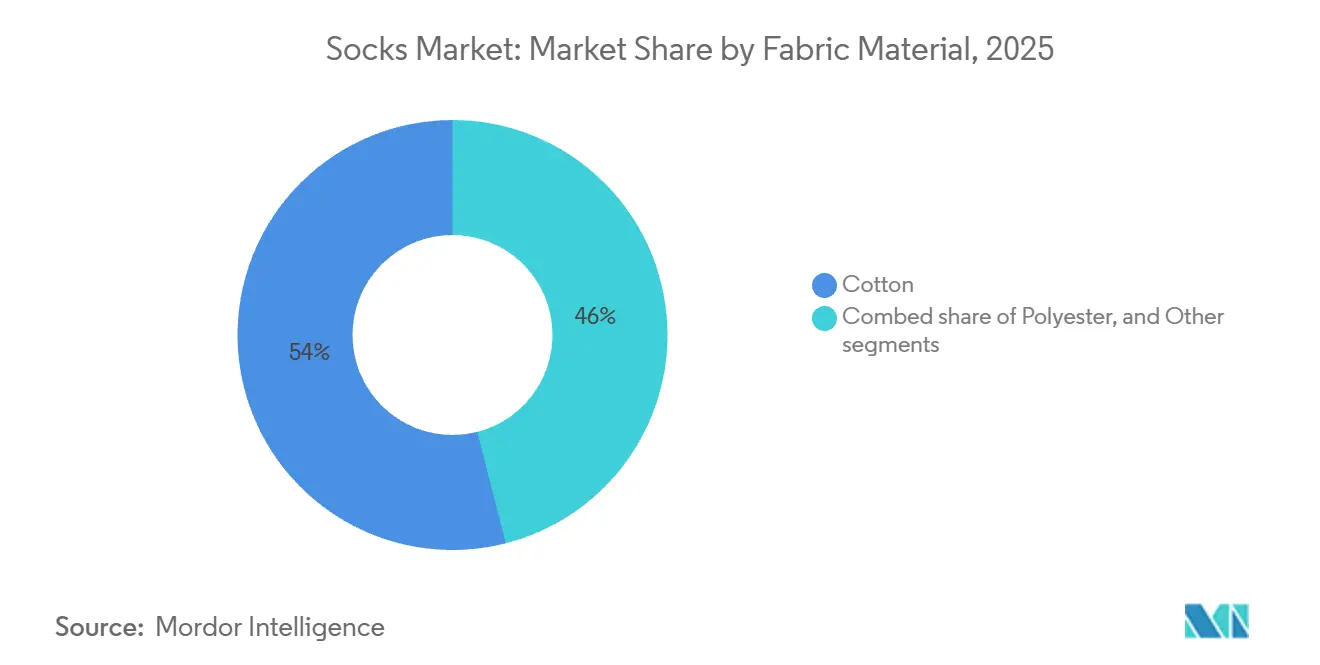
- Por material de tejido, el algodón capturó el 53,99% de la participación de tejidos en 2025 y se espera que avance a una CAGR del 5,21% hasta 2031.
- Por categoría, las ofertas del mercado masivo mantuvieron el 68,88% de los ingresos de 2025; los productos premium están en camino de alcanzar una CAGR del 5,19% durante 2026-2031.
- Por canal de distribución, los supermercados e hipermercados controlaron el 52,19% de la distribución de 2025 y están preparados para expandirse a una CAGR del 5,44% durante el período de pronóstico.
- Por geografía, Asia-Pacífico aseguró el 33,32% de la participación del mercado de calcetines en 2025 y se proyecta que registre la CAGR más sólida del 5,71% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Calcetines*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente popularidad de las tendencias athleisure que combinan ropa deportiva con moda casual | +1.2% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la conciencia sobre salud y estado físico que impulsa la demanda de calcetines de alto rendimiento | +0.9% | Global, con crecimiento acelerado en los centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Avances tecnológicos en tejidos con gestión de humedad | +0.7% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento en materiales sostenibles como el algodón orgánico y las fibras recicladas | +0.5% | Europa y América del Norte, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de calcetines personalizados y de diseño a medida | +0.3% | América del Norte y Europa, adopción temprana en Asia urbana | Mediano plazo (2-4 años) |
| Cambio hacia prácticas de producción ecológicas como las fibras de bambú | +0.4% | Europa, América del Norte y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente popularidad de las tendencias athleisure que combinan ropa deportiva con moda casual
El athleisure ha evolucionado de una categoría centrada en el fitness a una opción de vestuario convencional para profesionales que trabajan desde casa, viajeros urbanos y actividades sociales de fin de semana. Esta tendencia ha aumentado la demanda de calcetines que combinan rendimiento técnico con versatilidad estética, permitiendo a los consumidores pasar sin problemas del gimnasio a la oficina sin cambiar de calzado. En respuesta, las marcas están introduciendo diseños híbridos con soporte de arco, suelas acolchadas y gestión de humedad, combinados con patrones y colores adecuados para entornos de oficina casual. Este desarrollo difumina la línea entre los calcetines deportivos y los de moda. El cambio es particularmente evidente entre los millennials y la Generación Z, quienes priorizan la comodidad y la funcionalidad sobre los códigos de vestimenta formal tradicionales. Además, este grupo demográfico demuestra una mayor disposición a pagar precios premium por marcas que reflejan sus valores, como la sostenibilidad y la responsabilidad social. Esto crea oportunidades para las marcas de venta directa al consumidor que se centran en el abastecimiento transparente y las iniciativas benéficas. Se proyecta que la tendencia athleisure contribuya a la tasa de crecimiento anual compuesto prevista, con su impacto esperado más significativo en el mediano plazo a medida que las ofertas de productos se adaptan a estos casos de uso combinados.
Aumento de la conciencia sobre salud y estado físico que impulsa la demanda de calcetines de alto rendimiento
La conciencia sobre la salud ha llevado a un aumento sostenido en la participación en actividades como correr, ciclismo, yoga y entrenamiento en gimnasio. Este cambio ha impulsado una demanda constante de calcetines diseñados para gestionar la humedad, reducir la fricción y prevenir ampollas. El Informe Global de Actividad Física 2025 de la Organización Mundial de la Salud (OMS) destaca que un número creciente de adultos en países de altos ingresos ahora cumple con las pautas de ejercicio recomendadas, marcando un aumento notable en comparación con años anteriores. De manera similar, las naciones de ingresos medios en Asia están experimentando un crecimiento significativo en las membresías de clubes de fitness y ligas deportivas organizadas [1]Fuente: Organización Mundial de la Salud, "Ficha Informativa Global de Actividad Física 2025," who.int. Este cambio de comportamiento está impulsando la adopción de diseños de calcetines específicos para cada actividad, optimizados para carreras en senderos, deportes de cancha y ciclismo de resistencia, reemplazando las opciones genéricas de calcetería. La innovación técnica en calcetines de alto rendimiento ha avanzado rápidamente para satisfacer esta demanda. El informe anual 2025 de Nike reveló que su división de calcetería invirtió recursos sustanciales en el desarrollo de mezclas de hilos patentadas que incorporan materiales de cambio de fase para regular la temperatura del pie durante entrenamientos de alta intensidad. Esta característica se ha convertido en una oferta estándar en su gama de calcetines de carrera de élite. Estos avances no se limitan a los productos premium, ya que las marcas del mercado masivo también están adoptando tecnologías de gestión de humedad para ofrecer calcetines de rendimiento de nivel básico a precios más accesibles. Esta tendencia está expandiendo el mercado y alentando a los consumidores activos a actualizar sus colecciones de calcetines, impulsando aún más el crecimiento en el segmento de calcetines deportivos.
Avances tecnológicos en tejidos con gestión de humedad
La gestión de la humedad ha pasado de ser un concepto básico de seco versus húmedo a un desafío de ingeniería más complejo que involucra la acción capilar, las tasas de evaporación y la regulación térmica. Las marcas líderes utilizan filamentos de poliéster y nailon hidrófobos para alejar la transpiración de la piel, mientras que las capas exteriores hidrófilas permiten una evaporación más rápida. Esto crea un microclima que mantiene los pies secos incluso durante la actividad física prolongada. La presentación para inversores de Under Armour en 2025 destacó su plataforma de tejido HeatGear, que integra fibras de núcleo hueco e iones de plata antimicrobianos para abordar tanto la gestión de la humedad como el control de olores. Esta doble funcionalidad ha impulsado un crecimiento notable en su categoría de calcetines. La colaboración de Puma con el Instituto Hohenstein en Alemania llevó a la creación de un estándar de gestión de humedad que evalúa la velocidad de secado y la transpirabilidad, ofreciendo métricas de rendimiento objetivas para ayudar a los consumidores a tomar decisiones de compra informadas. La integración de textiles inteligentes marca la próxima etapa de la innovación en gestión de humedad. Varias empresas emergentes están incorporando hilos conductores y microsensores en los tejidos de los calcetines para monitorear la composición del sudor, la temperatura del pie y la distribución de la presión en tiempo real. Estos sensores transmiten datos a aplicaciones de teléfonos inteligentes, proporcionando información sobre los niveles de hidratación y los riesgos de lesiones. Si bien estos productos siguen siendo de nicho, su introducción señala un avance hacia la ropa conectada que combina el rendimiento atlético con el monitoreo de la salud.
Crecimiento en materiales sostenibles como el algodón orgánico y las fibras recicladas
La sostenibilidad se ha convertido en una expectativa fundamental en lugar de un argumento de venta único, con los consumidores prestando mayor atención al abastecimiento de fibras, los procesos de teñido y los métodos de eliminación al final del ciclo de vida de un producto. El algodón orgánico, cultivado sin pesticidas ni fertilizantes sintéticos, ha ganado terreno en las líneas de calcetines premium a medida que las marcas se esfuerzan por alinearse con las regulaciones de la Unión Europea sobre residuos químicos y biodegradabilidad. El poliéster reciclado, fabricado a partir de botellas de plástico posconsumo, ha alcanzado la paridad de costos con la resina virgen en varios mercados, lo que permite a las marcas del mercado masivo incorporar contenido reciclado sin aumentar los precios. Adidas, en su informe de sostenibilidad, anunció su compromiso de obtener el 100% de su poliéster de materias primas recicladas. Este compromiso, que incluye su cartera de calcetines, ha alentado a los socios de la cadena de suministro a invertir en infraestructura de recolección de botellas en Asia y América Latina. La fibra de bambú presenta una narrativa de sostenibilidad más compleja. Si bien el bambú crece rápidamente sin necesidad de riego ni pesticidas, el proceso de viscosa utilizado para convertir los tallos de bambú en fibra de grado textil implica productos químicos cáusticos que pueden dañar el medio ambiente y representar riesgos para la seguridad de los trabajadores a menos que se gestionen mediante sistemas de circuito cerrado. Marcas como Bombas y Stance se han asociado con Lenzing, un productor austriaco de lyocell Tencel (un tipo de fibra de celulosa regenerada), para obtener fibras derivadas del bambú procesadas bajo los estándares de la Etiqueta Ecológica de la Unión Europea. Esto garantiza que sus afirmaciones de sostenibilidad cumplan con las regulaciones y resistan el escrutinio de los activistas.
Análisis del Impacto de las Restricciones del Mercado de Calcetines*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Fluctuaciones en la calidad de las materias primas que afectan la consistencia | -0.6% | Global, con presión aguda en el sur y sudeste de Asia | Corto plazo (≤ 2 años) |
| Proliferación de productos de bajo costo, no organizados y falsificados | -0.8% | Asia-Pacífico y Oriente Medio y África, con expansión hacia América Latina | Mediano plazo (2-4 años) |
| Desafíos para escalar materiales ecológicos debido a limitaciones de abastecimiento | -0.4% | Global, más pronunciado en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Cambios rápidos en las preferencias de los consumidores que acortan el ciclo de vida del producto | -0.5% | Global, con la rotación más rápida en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fluctuaciones en la calidad de las materias primas que afectan la consistencia
La calidad del algodón está influenciada por factores como la región de cultivo, el momento de la cosecha y los métodos de procesamiento, lo que genera variaciones en la longitud, la resistencia y el color de la fibra. Estas inconsistencias complican los procesos de fabricación y afectan la consistencia de la marca. Según el Informe de Calidad del Algodón 2025 del Departamento de Agricultura de los Estados Unidos, las condiciones climáticas adversas en las principales regiones de cultivo redujeron la proporción de algodón de grado premium, lo que obligó a los molinos a mezclar fibras de menor grado o usar sustitutos sintéticos para mantener los calendarios de producción [2]Fuente: Departamento de Agricultura de los Estados Unidos, "Informe de Calidad del Algodón 2025," usda.gov. De manera similar, la calidad del poliéster se ve afectada por la pureza de la materia prima y los parámetros de extrusión, con el poliéster reciclado mostrando mayor variabilidad que la resina virgen debido a la contaminación de las corrientes de residuos plásticos mixtos. Las marcas sin protocolos sólidos de control de calidad enfrentan mayores tasas de defectos, mayores devoluciones de clientes y reclamaciones de garantía, lo que impacta negativamente en los márgenes de beneficio y la reputación de la marca. Los desafíos para mantener la consistencia de calidad se ven agravados por las cadenas de suministro globales. Por ejemplo, un solo diseño de calcetín puede involucrar algodón de India, elastano de China, poliéster de Indonesia, teñido en Bangladesh y ensamblaje final en Vietnam, creando múltiples puntos donde la calidad puede deteriorarse. La encuesta de 2025 de la Federación Internacional de Fabricantes Textiles reveló que muchas marcas de ropa experimentaron retrasos en la producción relacionados con la calidad en el año anterior. Este aumento se atribuyó al abastecimiento fragmentado y a las auditorías insuficientes de proveedores.
Proliferación de productos de bajo costo, no organizados y falsificados
Los calcetines falsificados con logotipos de marcas como Nike y Adidas están ampliamente disponibles en mercados en línea y canales minoristas informales, particularmente en las regiones de Asia-Pacífico y Oriente Medio y África, donde la aplicación de los derechos de propiedad intelectual es inconsistente. Según el informe de 2024 de la Organización para la Cooperación y el Desarrollo Económicos sobre el comercio ilícito, la ropa y el calzado falsificados generaron ventas globales significativas, con la calcetería representando aproximadamente el 8% de este total debido a su baja complejidad de producción y su alto reconocimiento de marca[3]Fuente: Organización para la Cooperación y el Desarrollo Económicos, "Informe sobre Comercio Ilícito 2024," oecd.org. Los productos falsificados impactan negativamente a las marcas legítimas al reducir los precios premium, debilitar el valor de la marca y exponer a los consumidores a materiales de calidad inferior que pueden contener tintes dañinos o no cumplir con los estándares de rendimiento prometidos. Para abordar la falsificación, las marcas emplean estrategias como acciones legales, autenticación de la cadena de suministro y educación al consumidor. El informe anual 2025 de Nike reveló que la empresa presentó numerosos casos de infracción de propiedad intelectual a nivel mundial en el año anterior, lo que llevó a la incautación de artículos falsificados y al cierre de tiendas en línea.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Calcetines
Por Tipo de Producto:
Los Calcetines Deportivos Ganan Participación a Través de la Innovación TécnicaLos calcetines casuales y de moda representaron el 63,99% del volumen de 2025, lo que refleja su adaptabilidad en entornos laborales, sociales y de ocio. Sin embargo, se proyecta que los calcetines deportivos crezcan a una tasa anual del 4,15% hasta 2031, marcando el crecimiento más rápido dentro de este segmento. Los calcetines deportivos incorporan cada vez más características como zonas de compresión, cierres de puntera sin costuras y acolchado específico, que ayudan a reducir los riesgos de lesiones y mejorar la comodidad durante actividades de alto impacto. Estas características respaldan precios más altos y contribuyen al crecimiento del margen para las marcas.
Los calcetines casuales y de moda se benefician del comportamiento del consumidor impulsado por tendencias, con actualizaciones estacionales del guardarropa influenciadas por paletas de colores, patrones y colaboraciones con diseñadores e influenciadores. Por ejemplo, el lanzamiento en 2025 de Nike del calcetín Elite Cushioned Crew, fabricado con una mezcla de hilo patentada de lana merina y nailon reciclado, destaca la trayectoria de innovación en calcetines deportivos. A pesar de un precio minorista más alto, el producto logró sólidas ventas en el primer trimestre. Si bien los calcetines casuales crecen a un ritmo más lento, siguen siendo fundamentales para las marcas que apuntan a compras de reposición cotidiana. Además, los calcetines casuales experimentan tasas de devolución más bajas debido a requisitos de ajuste más simples. Los estándares de solidez del color ISO 105 de la Organización Internacional de Normalización (ISO) impactan ambos segmentos al garantizar que los tintes resistan el desvanecimiento después de lavados repetidos. Los consumidores verifican cada vez más esta calidad a través de reseñas en línea.


Por Usuario Final:
El Segmento de Niños e Infantes se Acelera por la Participación en Deportes JuvenilesLos hombres representaron el 58,02% del consumo de 2025, impulsado por mayores cantidades promedio de compra y una mayor participación en deportes organizados y actividades de fitness. Sin embargo, se proyecta que el segmento de niños e infantes crezca a una tasa anual del 4,43% hasta 2031, marcando el crecimiento más rápido entre las categorías de usuarios finales. La inversión de los padres en equipamiento atlético juvenil ha aumentado a medida que las preocupaciones sobre la obesidad infantil y los estilos de vida sedentarios fomentan la inscripción en actividades como ligas de fútbol, campamentos de baloncesto y programas de artes marciales. Esto ha creado demanda de calcetines diseñados para pies más pequeños mientras ofrecen características de rendimiento comparables a los productos para adultos.
Las mujeres representan un segmento significativo y en expansión, con marcas que se centran en diseños que abordan las diferencias anatómicas en la forma del pie y la altura del arco, así como preferencias de colores y patrones que difieren de los estilos deportivos tradicionales. En 2024, Adidas amplió su línea de calcetines para niños para incluir tallas desde bebés hasta adolescentes, incorporando poliéster con gestión de humedad y talones reforzados para soportar la abrasión de las superficies de patios de recreo y canchas. Esta expansión contribuyó a un crecimiento interanual del 14% en su categoría de calcetería juvenil.
Por Material de Tejido:
El Algodón Domina pero se Mezcla con Sintéticos para el RendimientoEl algodón representó el 53,99% de la participación de tejidos en 2025 y se espera que crezca a una tasa anual del 5,21% hasta 2031, representando el crecimiento más rápido entre los materiales. Este crecimiento se atribuye a las marcas que combinan fibras naturales con poliéster reciclado y elastano para ofrecer transpirabilidad, elasticidad y durabilidad en una sola construcción. Los calcetines de algodón puro siguen siendo una opción preferida para el uso casual debido a su suavidad y propiedades hipoalergénicas. Sin embargo, los desafíos en la gestión de la humedad y la retención de la forma han llevado a la creación de hilos híbridos que mantienen la comodidad del algodón mientras incorporan los beneficios de rendimiento de los materiales sintéticos.
El poliéster, conocido por su resistencia, capacidad de secado rápido y solidez del color, desempeña un papel importante en los calcetines deportivos. Con frecuencia se mezcla con spandex para un ajuste seguro y nailon para mayor resistencia a la abrasión en áreas de alto desgaste. Otros materiales, como la lana merina, la viscosa de bambú y el modal, atienden a mercados de nicho, atrayendo a consumidores que priorizan características específicas como la regulación de la temperatura o las propiedades antimicrobianas. Según el Departamento de Agricultura de los Estados Unidos (USDA), la producción mundial de algodón alcanzó 25,2 millones de toneladas métricas en 2025. El algodón orgánico representó el 1,4% de este total, una participación que aumenta de manera constante a medida que las marcas se centran en el abastecimiento sostenible y los consumidores muestran disposición a pagar un precio premium por fibras certificadas.
Por Categoría:
El Segmento Premium se Expande a Medida que los Consumidores Optan por Calidad y GarantíasLos calcetines del mercado masivo representaron el 68,88% de las ventas de 2025, impulsados por su amplia disponibilidad en supermercados, hipermercados y minoristas de valor. Sin embargo, se proyecta que la categoría premium crezca a una tasa anual del 5,19% hasta 2031, a medida que los consumidores priorizan cada vez más la durabilidad, las características técnicas y los valores de la marca sobre las opciones de bajo costo. Las marcas premium, como Darn Tough Vermont, se destacan al ofrecer garantías de por vida que incluyen reemplazos gratuitos por defectos o desgaste. Este enfoque atrae a consumidores con conciencia ambiental que buscan reducir los residuos de ropa, así como a atletas de alto rendimiento que requieren productos confiables.
Las ofertas del mercado masivo atienden a compradores sensibles al precio y se benefician de las compras impulsivas en las cajas registradoras. Sin embargo, enfrentan desafíos como la presión sobre los márgenes por la competencia de marcas propias y el impacto de los productos falsificados, que socavan la lealtad a la marca. En contraste, la categoría premium incluye calcetines técnicos fabricados con materiales como lana merina, construcción sin costuras y compresión específica. Estas características están diseñadas para corredores, senderistas y ciclistas serios que priorizan la mejora del rendimiento y la prevención de lesiones.
Por Canal de Distribución:
Los Supermercados e Hipermercados Lideran a Través de la Integración OmnicanalLos supermercados e hipermercados representaron el 52,19% de la participación de distribución en 2025 y se proyecta que crezcan a una tasa anual del 5,44% hasta 2031, marcando el crecimiento más rápido entre los canales de distribución. Este crecimiento está impulsado por los minoristas de gran formato que adoptan estrategias omnicanal que combinan espacio físico en estantes con pedidos en línea, recogida en la acera y entrega a domicilio. Las tiendas especializadas, incluidos los minoristas deportivos y los grandes almacenes, ofrecen surtidos seleccionados y servicios de ajuste experto que atraen a consumidores enfocados en el rendimiento. Sin embargo, enfrentan una competencia creciente de las tiendas minoristas en línea, que ofrecen una selección más amplia y mayor transparencia de precios.
El comercio minorista en línea experimentó un crecimiento notable durante y después de la pandemia. Se espera que la penetración del comercio electrónico en el segmento de ropa aumente tanto en América del Norte como en Europa, respaldada por factores como la conveniencia, las recomendaciones personalizadas y los modelos de suscripción que agilizan la reposición de productos. La expansión planificada de Walmart de su línea de athleisure de marca propia, con calcetines de rendimiento a precios significativamente más bajos que las alternativas de marca, aprovecha su extensa red de tiendas en los Estados Unidos y sus capacidades de entrega en el mismo día para capturar participación de mercado de las cadenas especializadas. De manera similar, Target ha integrado su plataforma en línea con la recogida en tienda, lo que permite a los clientes explorar surtidos de calcetines en línea y recoger sus pedidos en pocas horas. Este modelo híbrido combina eficazmente la inmediatez del comercio minorista físico con la conveniencia del comercio electrónico.
Análisis Geográfico
Mercado de Calcetines en APAC
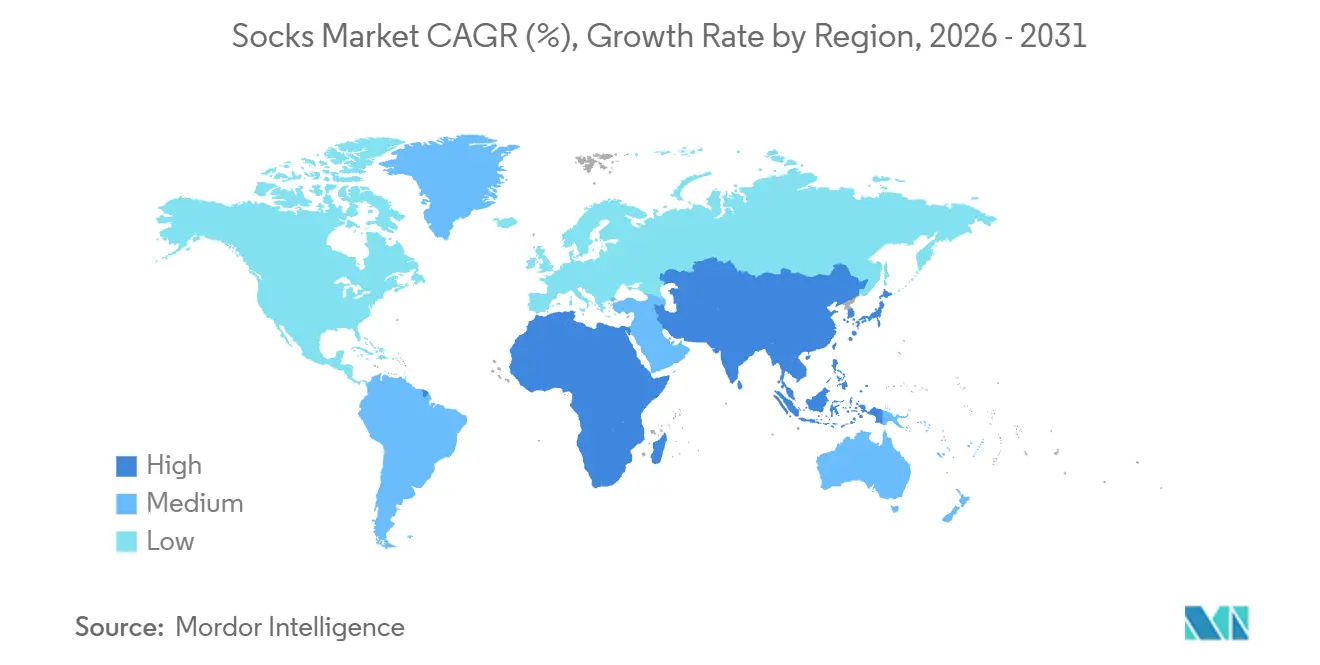
La región de Asia-Pacífico representó el 33,32% de los ingresos proyectados para 2025, convirtiéndose en el segmento líder a nivel mundial. Este dominio se atribuye a la urbanización, el aumento de los ingresos disponibles y el crecimiento de las poblaciones de clase media en países como China, India, Indonesia y Vietnam. El mercado textil y de confección de China, el más grande del mundo, se beneficia tanto del consumo interno como de la fabricación orientada a la exportación. Las marcas locales como Li Ning y Anta están aumentando su cuota de mercado a través de la innovación técnica y el branding patriótico que resuena entre los consumidores más jóvenes. En India, el mercado de calcetines se está expandiendo a medida que crece el comercio minorista organizado y las plataformas de comercio electrónico como Flipkart y Amazon India ofrecen artículos de calcetería de marca a precios competitivos, llegando a ciudades de segundo y tercer nivel donde la distribución tradicional sigue siendo poco desarrollada. Japón y Corea del Sur también contribuyen de manera significativa, con un alto consumo per cápita de calcetines premium y técnicos impulsado por culturas de fitness maduras y una preferencia por la calidad sobre la cantidad.
Mercado de Calcetines en América del Norte y Europa
América del Norte y Europa, aunque crecen a un ritmo más lento, siguen siendo mercados importantes debido a los elevados precios de venta promedio, la fuerte lealtad a las marcas y la adopción temprana de innovaciones en sostenibilidad y tecnología. El mercado de Estados Unidos es altamente competitivo, con gigantes del deporte, marcas tradicionales de calcetería y nuevos participantes de venta directa al consumidor compitiendo por cuota de mercado. La distribución en Estados Unidos abarca grandes superficies, cadenas especializadas y plataformas en línea. En Europa, los consumidores priorizan la sostenibilidad y el cumplimiento normativo. El Pasaporte Digital de Producto propuesto por la Unión Europea exige a las marcas que divulguen el origen de las fibras, los lugares de fabricación y las huellas de carbono, lo que beneficia a los actores establecidos con una sólida trazabilidad en la cadena de suministro.
Mercado de Calcetines en América del Sur y MEA
Otras regiones, incluidas América del Sur y Oriente Medio y África, son mercados más pequeños pero en rápido desarrollo. Brasil, Argentina, Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica lideran el consumo en sus respectivas regiones. La industria textil de Brasil, tradicionalmente centrada en la producción nacional, se está integrando cada vez más en las cadenas de suministro globales y atrayendo inversión extranjera directa para ampliar la capacidad de fabricación. En contraste, la volatilidad económica de Argentina genera patrones de demanda cíclicos que favorecen a las marcas orientadas al valor.

Panorama regulatorio
La regulación que afecta a los calcetines está cada vez más impulsada por el cumplimiento de la seguridad del producto, el escrutinio de las afirmaciones medioambientales y los requisitos de trazabilidad de extremo a extremo en los principales mercados de consumo. En la Unión Europea, el Reglamento General de Seguridad de los Productos (GPSR) es aplicable desde el 13 de diciembre de 2024, lo que eleva las expectativas de evaluación de riesgos documentada y etiquetado conforme para los accesorios de vestimenta de consumo vendidos en el bloque. La comunicación sobre sostenibilidad también se está endureciendo, con la Directiva de Empoderamiento de los Consumidores para la Transición Ecológica (2024/825) programada para aplicarse a partir del 27 de septiembre de 2026, aumentando los requisitos de justificación de las afirmaciones medioambientales utilizadas en marketing y en los mensajes del envase.
En Estados Unidos, el cumplimiento normativo avanza hacia una documentación de importación y de producto más estructurada y basada en datos, con la Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP) implementando la presentación electrónica de datos de certificado de conformidad para productos de consumo a partir del 8 de julio de 2026. La responsabilidad extendida del productor (EPR) a nivel estatal para textiles también está surgiendo como una consideración operativa: la Ley de Recuperación Responsable de Textiles de California (SB 707) exige que los productores textiles se registren ante una organización de responsabilidad del productor (PRO), Landbell USA, antes del 1 de julio de 2026, añadiendo nuevos pasos de registro e informes para marcas y programas de marca privada. Las pruebas y el cumplimiento de sustancias restringidas siguen afectando las decisiones sobre materiales, con actualizaciones del Estándar 100 de OEKO-TEX vigentes a partir del 1 de junio de 2026 y Francia instituyendo una prohibición de PFAS para textiles de vestimenta desde enero de 2026, lo que aumenta la presión para reformular acabados y verificar los insumos químicos en las etapas de teñido y tratamiento.
Panorama Competitivo
El mercado de calcetines muestra una estructura fragmentada, sin que ningún actor tenga una participación dominante. La intensidad competitiva sigue siendo alta en varios niveles de precios y canales de distribución. Las marcas deportivas establecidas como Nike, Adidas y Puma aprovechan su escala global, la innovación técnica y las capacidades de marketing para mantener posiciones premium. Sin embargo, enfrentan presiones sobre los márgenes por parte de marcas de venta directa al consumidor como Bombas, Stance y Darn Tough, que evitan los modelos mayoristas tradicionales y construyen lealtad a la marca a través de misiones sociales, garantías de por vida y colaboraciones de edición limitada.
Las empresas de calcetería tradicionales, incluidas Hanesbrands, Jockey y Gildan, se centran en la eficiencia de fabricación, las extensas redes de distribución y las asociaciones de marca propia con minoristas masivos. Mientras tanto, los actores de nicho como Injinji y Feetures atienden a atletas de alto rendimiento con diseños especializados que abordan necesidades biomecánicas. Las iniciativas estratégicas clave en el mercado incluyen compromisos con la sostenibilidad, la transformación digital y la expansión geográfica. Por ejemplo, Adidas se ha comprometido a obtener el 100% de poliéster reciclado para 2027, y Nike está invirtiendo en modelos de negocio circulares, lo que refleja la creciente influencia de las consideraciones ambientales en las decisiones de compra, particularmente entre los consumidores más jóvenes.
La integración de ropa conectada por parte de Under Armour, incorporando sensores en los calcetines para rastrear métricas de rendimiento, representa un esfuerzo por diferenciarse a través de la tecnología y generar ingresos recurrentes mediante servicios de análisis basados en suscripción. Además, existen oportunidades en segmentos desatendidos como los calcetines para diabéticos, que requieren construcción sin costuras y partes superiores sin compresión para satisfacer necesidades médicas, así como en mercados emergentes donde la penetración del comercio minorista organizado es baja y el reconocimiento de marca aún está en desarrollo. El desarrollo por parte de la Organización Internacional de Normalización (ISO) de la norma ISO 23537 para métodos de prueba de gestión de humedad proporciona un marco para estandarizar las afirmaciones de rendimiento. Esto podría acelerar la adopción de dichas afirmaciones y facilitar el comercio transfronterizo.
Líderes de la Industria de Calcetines
Nike Inc.
Adidas AG
Hanesbrands Inc.
Puma SE
Gildan Activewear Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Calcetines Cubiertas en este Informe
- Nike Inc.
- Adidas AG
- Hanesbrands Inc.
- Puma SE
- Gildan Activewear Inc.
- VF Corporation
- Under Armour Inc.
- Skechers U.S.A. Inc.
- Falke KGaA
- Jockey International Inc.
- Renfro Brands LLC
- Stance Inc.
- Wigwam Mills Inc.
- Injinji Inc.
- Pantherella Int’l Group Ltd
- Happy Socks AB
- Bombas
- Darn Tough Vermont
- Balega (Implus)
- Feetures Inc.

Oportunidades de mercado y perspectivas futuras
La diferenciación de productos basada en trazabilidad y cumplimiento normativo se está convirtiendo en una palanca más visible, ya que la categoría enfrenta bajas barreras de entrada junto con crecientes exigencias documentales. Los requisitos de la UE (GPSR vigente desde diciembre de 2024 y la dirección hacia el Pasaporte Digital de Producto para textiles) y el paso de Estados Unidos a la presentación electrónica de certificados de conformidad en julio de 2026 elevan el valor de los datos de materiales y fábricas a nivel de SKU, lo cual se alinea con marcas que invierten en abastecimiento transparente y respaldan el comercio minorista omnicanal. Adidas, al reportar una amplia huella de fabricación con 444 instalaciones de fabricación de Nivel 1 en 2025, también indica que los actores de gran escala ya están organizando datos de proveedores y auditorías, creando espacio para software de origen ascendente, servicios de pruebas y fabricantes capaces de respaldar el origen verificado de las fibras, las afirmaciones de rendimiento y la conformidad con sustancias restringidas.
Las ampliaciones de capacidad y los objetivos de sostenibilidad también están abriendo oportunidades de abastecimiento y marca privada, particularmente en Asia-Pacífico, donde la expansión del comercio minorista organizado y el comercio electrónico elevan la penetración de marca. En julio de 2026, Adidas amplió su abastecimiento en India a través de una nueva planta de Evervan Kothari en Karur con una capacidad anual de 40 millones de pares, lo que apunta a un interés continuo en el suministro localizado y escalable para calcetería y categorías de punto adyacentes. En cuanto a materiales, Gildan declaró haber alcanzado su objetivo de abastecimiento de algodón 100% sostenible en 2025 y reportó una reducción del 25% en la intensidad de uso de agua, respaldando una adopción más amplia de fibras certificadas y procesamiento de menor impacto que las marcas pueden trasladar tanto a surtidos premium como de mercado masivo. Estos cambios refuerzan las oportunidades para proveedores de algodón certificado y sintéticos reciclados, y para fabricantes capaces de mantener una calidad consistente a pesar de la variabilidad en las materias primas de algodón y poliéster reciclado.
Desarrollos Recientes de la Industria en el Mercado de Calcetines
- Junio de 2026: Adidas AG presentó la colección de calzado de seguridad ADIDAS PRO WORK, marcando su entrada en el segmento de EPP para respaldar diversos entornos laborales industriales. El lanzamiento amplía el alcance de Adidas hacia el EPP y el calzado industrial, ampliando los mercados direccionables. La diversificación fortalece la resiliencia de su cartera de productos y podría influir en las estrategias de durabilidad y precios en categorías relacionadas.
- Mayo de 2026: Nike, Inc. lanzó la colección NikeSKIMS Studio Stretch, incorporando innovación de materiales para vestimenta de rendimiento. La iniciativa destaca la continua innovación en materiales para prendas de rendimiento. El movimiento refuerza el liderazgo de Nike en categorías de rendimiento de alta gama y podría impulsar precios premium en accesorios relacionados.
- Mayo de 2026: Gildan Activewear Inc. reportó ingresos récord en el primer trimestre de 2026 y confirmó la integración continua de las operaciones de HanesBrands dentro de su modelo de fabricación verticalmente integrado. El desarrollo subraya el impacto de la integración de una adquisición en la producción de vestimenta básica. La consolidación de la cadena de suministro y la capacidad podría afectar los precios, los márgenes y la competitividad en la vestimenta básica, incluidos los calcetines.


Mercado de Calcetines Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca calcetines vendidos para uso diario, uso deportivo y uso de moda en todos los grupos de edad de consumidores, registrados como ingresos en el punto en que los productos se venden a través de canales minoristas y en línea.
Exclusiones del alcance: las medias de compresión médica y las medias terapéuticas de grado clínico se excluyen cuando se comercializan y venden principalmente como dispositivos médicos.
Descripción general de la segmentación
- Por Tipo de Producto
- Calcetines Deportivos
- Calcetines Casuales y de Moda
- Por Usuario Final
- Hombres
- Mujeres
- Niños/Infantes
- Por Material de Tejido
- Algodón
- Poliéster
- Otros
- Por Categoría
- Masivo
- Premium
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado y construir el panorama de demanda inicial antes de que las suposiciones se pongan a prueba mediante entrevistas. Nos basamos en señales públicas de comercio y producción, y luego las conectamos con indicadores de gasto en vestimenta para entender cómo se ubican los calcetines dentro de las compras del hogar.
Las fuentes habitualmente consultadas incluyen estadísticas oficiales de comercio y orientación sobre líneas arancelarias, como UN Comtrade, ITC Trade Map y portales aduaneros nacionales, junto con datos macro y de consumo de fuentes como el Banco Mundial y la OCDE. Para el contexto de la categoría, también revisamos organismos del sector y material normativo (por ejemplo, asociaciones textiles y de vestimenta), además de revistas textiles y de polímeros revisadas por pares para entender los cambios en el uso de fibras y cómo las afirmaciones de rendimiento pueden mover los precios. Los informes anuales de empresas, las presentaciones a inversores y la prensa de reputación se utilizan para corroborar los movimientos de canal y las acciones de precios, y también utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, cobertura de patentes y verificaciones a nivel de envío de importación-exportación cuando surgen vacíos de datos. Esta lista es solo ilustrativa, y también se utilizaron otras fuentes públicas y de suscripción para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centra en verificar qué se está vendiendo realmente, a qué niveles de precio y cómo difiere la demanda según el canal y la región, ya que los calcetines son una compra de alta frecuencia con amplios rangos de calidad. Hablamos con una combinación de fabricantes, distribuidores, minoristas y expertos en materiales, y luego utilizamos seguimientos para poner a prueba las suposiciones sobre precios de venta promedio, cambios en la mezcla de productos y la proporción de ventas en línea frente a las presenciales en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% | APAC: 46% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 29% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 59% | América: 20% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda a partir del gasto en vestimenta y textiles, los flujos comerciales de categorías relacionadas con la calcetería y las señales de consumo a nivel de país, para luego asignar ese conjunto a los calcetines utilizando patrones de mezcla observados. Una vez elaborado el primer corte, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como muestreo de ingresos de proveedores, verificaciones de canal sobre volúmenes de unidades y rangos de precios de venta promedio muestreados multiplicados por unidades implícitas, antes de ajustar los totales finales.
El modelo se nutre de insumos prácticos que son más fáciles de verificar, incluidas las tendencias de población y urbanización, el gasto per cápita en vestimenta, los valores de importación y exportación vinculados a la calcetería, los cambios en la mezcla de fibras (algodón frente a sintéticos y mezclas) y la proporción de compras impulsadas por deportes y athleisure, que típicamente tienen precios más altos. Donde los datos por país son escasos, los vacíos se manejan mediante mercados sustitutos con bandas de ingresos y estructuras minoristas similares, y luego se refinan utilizando la retroalimentación de las entrevistas sobre la mezcla de productos y las escalas de precios.
Para la previsión, típicamente aplicamos análisis de escenarios respaldado por suavizado de series temporales sobre los factores de demanda, de modo que el crecimiento se mantenga coherente con cómo suelen evolucionar los presupuestos de vestimenta y la expansión minorista a lo largo del tiempo. Las suposiciones sobre la progresión de precios y las actualizaciones de mezcla se validan mediante insumos primarios, y las perspectivas se someten a pruebas de estrés frente a la inflación, el momento de conversión de divisas y la intensidad de rebajas minoristas.
Validación de datos y ciclo de actualización
Los resultados se validan a través de varios pasos para que los saltos importantes se cuestionen antes de finalizar las cifras. Comparamos los totales modelados con señales independientes, como las tendencias del valor comercial, el movimiento del gasto en vestimenta y los indicadores de expansión de canal, y luego investigamos las variaciones que exceden los rangos esperados.
Si persiste una discrepancia, se revisan las suposiciones y se vuelve a contactar a los encuestados para aclarar factores como precios, mezcla o una variación puntual de inventario. Antes de la aprobación final, el modelo es revisado por otro analista para verificar la coherencia lógica, la alineación de unidades y el tratamiento de divisas. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, tras lo cual se completa una verificación final previa a la entrega para que los clientes reciban la vista más reciente actualizada.
Comparación de la estimación de Mordor Intelligence del mercado de calcetines con otras estimaciones publicadas
Los valores de mercado publicados para los calcetines pueden parecer muy diferentes entre sí porque cada estimación se basa en su propia definición de lo que se considera "calcetines", en cómo se promedian los precios y en qué año se toma como base. Las diferencias también surgen de cómo se combinan las importaciones, la producción nacional y las ventas minoristas, especialmente en regiones donde la producción está orientada a la exportación.
Algunas cifras publicadas incorporan cestas más amplias de calcetería y prendas para piernas adyacentes, y luego aplican una única trayectoria de crecimiento a todas las categorías, incluso cuando los cambios de mezcla son desiguales. En Mordor Intelligence, los totales se limitan a los ingresos de calcetines de consumo y se mantienen separados de los productos de compresión médica, y la base de 2026 se verifica frente a señales comerciales y precios a nivel de canal antes de extender la previsión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 47,92 mil millones de USD (2026) | |
| Revista Comercial A | 33,10 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia que parece incluir categorías especializadas de calcetines (incluidos artículos de uso médico) bajo un único valor global, lo que puede aumentar o disminuir el total según las suposiciones de precios. |
| Editorial Global de Datos B | 28,50 mil millones de USD (2024) | Reporta una visión combinada de calcetines y calcetería con un enfoque de captura de ingresos más restringido, y se basa en suposiciones generalizadas de precios y mezcla que podrían no verificarse frente a los movimientos comerciales y la expansión de canal en el año base. |
La dispersión en la tabla se explica principalmente por el alcance y el tratamiento del año base, seguido de cómo se proyectan los precios de venta promedio en las distintas regiones. Al mantener consistente el conjunto de productos contabilizados y vincular los precios y la mezcla a señales de demanda observables, la cifra final se vuelve más fácil de rastrear y de repetir cuando se actualiza el mercado.


Preguntas Clave Respondidas en el Informe
¿Qué tan grande será la demanda global de calcetines para 2031?
Se prevé que los ingresos globales alcancen USD 57,27 mil millones para 2031, lo que refleja una CAGR del 3,63% a partir de 2026.
¿Qué categoría de producto está ganando participación más rápidamente?
Se proyecta que los diseños deportivos se expandan a una CAGR del 4,15%, la más rápida entre los tipos de productos, debido al aumento de la participación en actividades de fitness y la adopción del athleisure.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La urbanización, el aumento de los ingresos disponibles y el mayor acceso al comercio minorista organizado impulsan una CAGR regional del 5,71%, superando a América del Norte y Europa.
¿Qué materiales están priorizando los fabricantes para la sostenibilidad?
Las marcas mezclan cada vez más algodón orgánico con poliéster reciclado y exploran la viscosa de bambú de circuito cerrado para reducir las emisiones y cumplir con los estándares regulatorios.
¿Cómo están fortaleciendo su posición los supermercados?
Las cadenas de gran formato implementan herramientas omnicanal —compra en línea con recogida en tienda, recogida en la acera y entrega en el mismo día— para combinar el descubrimiento en tienda con la conveniencia en línea, respaldando una CAGR del 5,44% en el canal.
Última actualización de la página el:


