
Tamanho e Participação do Mercado de Tênis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 100.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 143.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
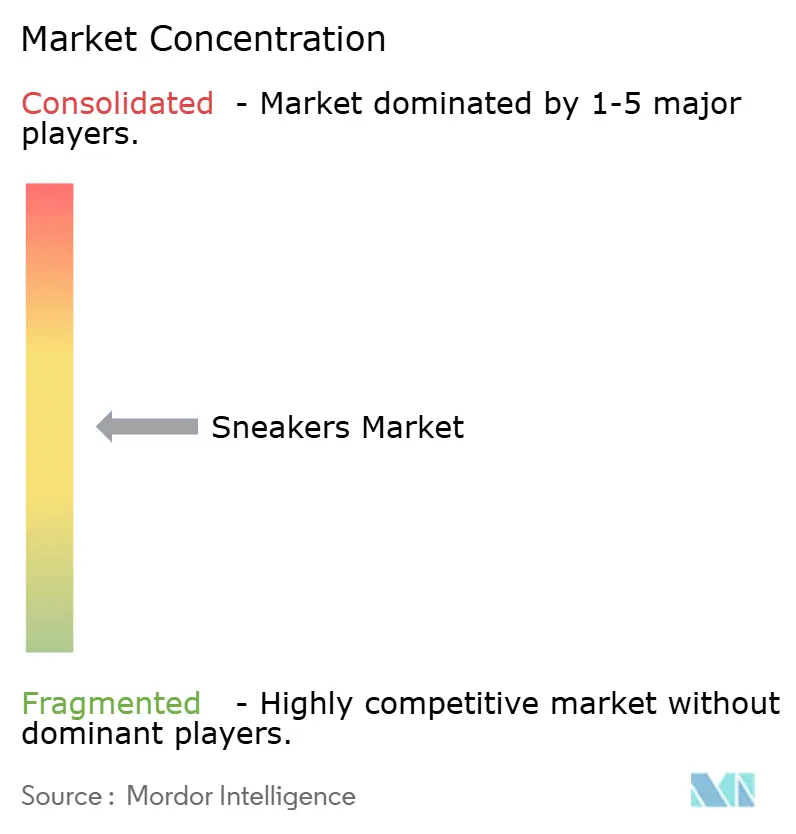
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tênis por Mordor Intelligence
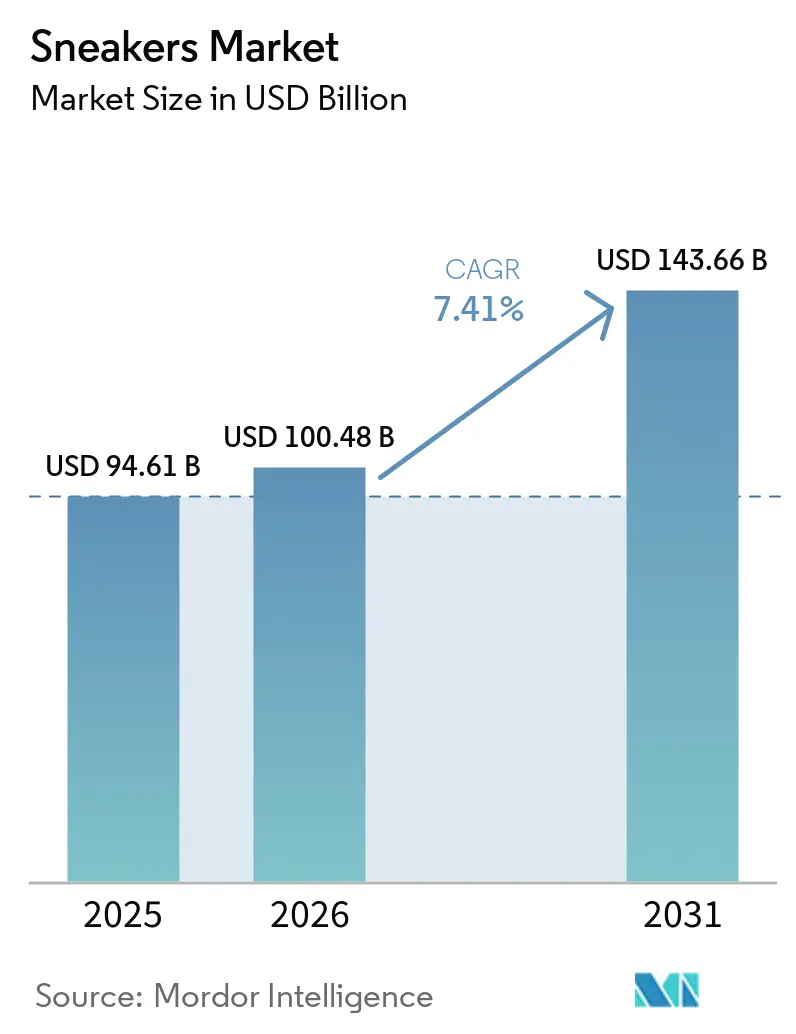
Espera-se que o tamanho do mercado de tênis cresça de USD 94,61 bilhões em 2025 e USD 100,48 bilhões em 2026 para USD 143,66 bilhões até 2031, registrando uma CAGR de 7,41% entre 2026 e 2031. A expansão do mercado de tênis está sendo impulsionada pela crescente percepção dos tênis como equipamentos funcionais e declarações de estilo de vida, levando as marcas a fundir desempenho técnico com apelo de design cotidiano. Embora o calçado de desempenho continue a representar uma parcela significativa da receita no setor de tênis, os designs orientados para o estilo de vida estão registrando uma adoção mais rápida, refletindo a preferência do consumidor por uso multifuncional. A ascensão do comportamento de compra digital no mercado de tênis, juntamente com a premiumização simultânea e a demanda por opções acessíveis em mercados emergentes, está criando uma estrutura de mercado de dois níveis. No mercado de tênis, a crescente conscientização sobre saúde e a participação em atividades físicas reforçam ainda mais o crescimento constante da demanda em todos os segmentos. Enquanto isso, os players emergentes no mercado de tênis estão intensificando a concorrência ao aproveitar narrativas de sustentabilidade, engajamento comunitário e estratégias diretas ao consumidor, desafiando gradualmente as marcas estabelecidas, apesar de suas vantagens de escala e inovação.
Principais Conclusões do Relatório
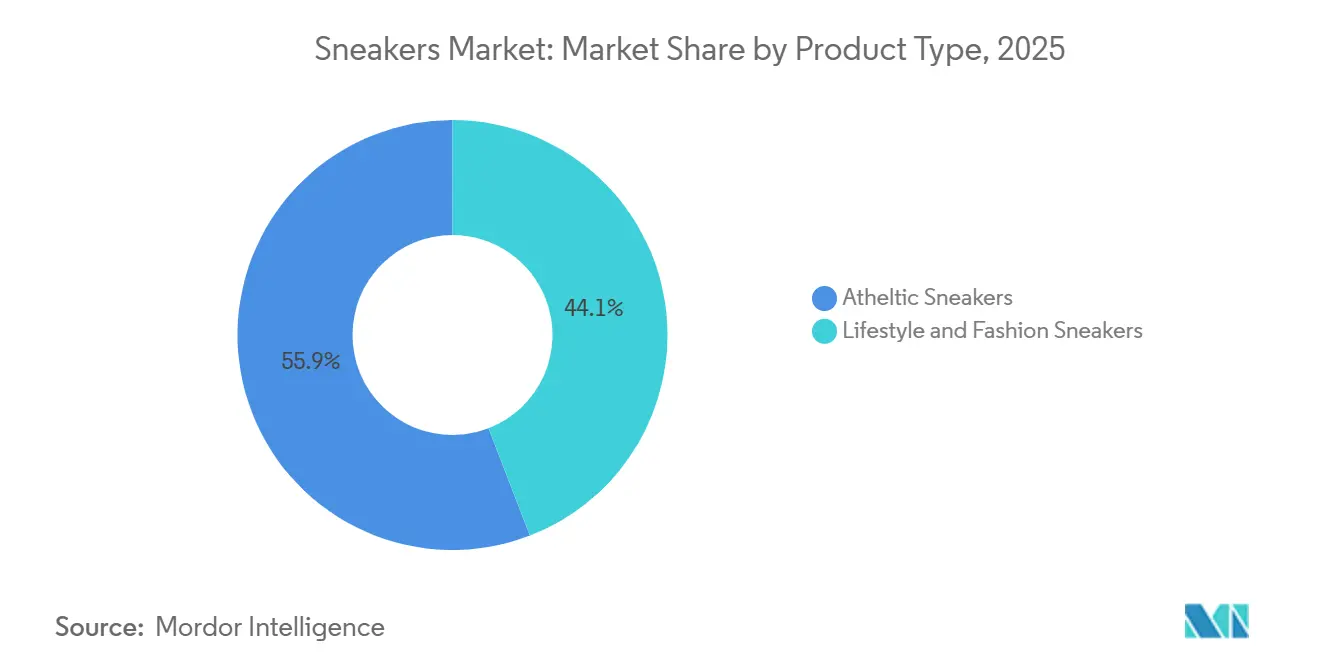
- Por tipo de produto, os tênis esportivos lideraram com 55,87% da participação de mercado em 2025, enquanto os tênis de estilo de vida e moda estão posicionados para a CAGR mais rápida de 7,85% até 2031.
- Por usuário final, os homens representaram 53,45% do tamanho do mercado em 2025, enquanto os tênis projetados para mulheres estão a caminho de uma CAGR de 7,93% até 2031.
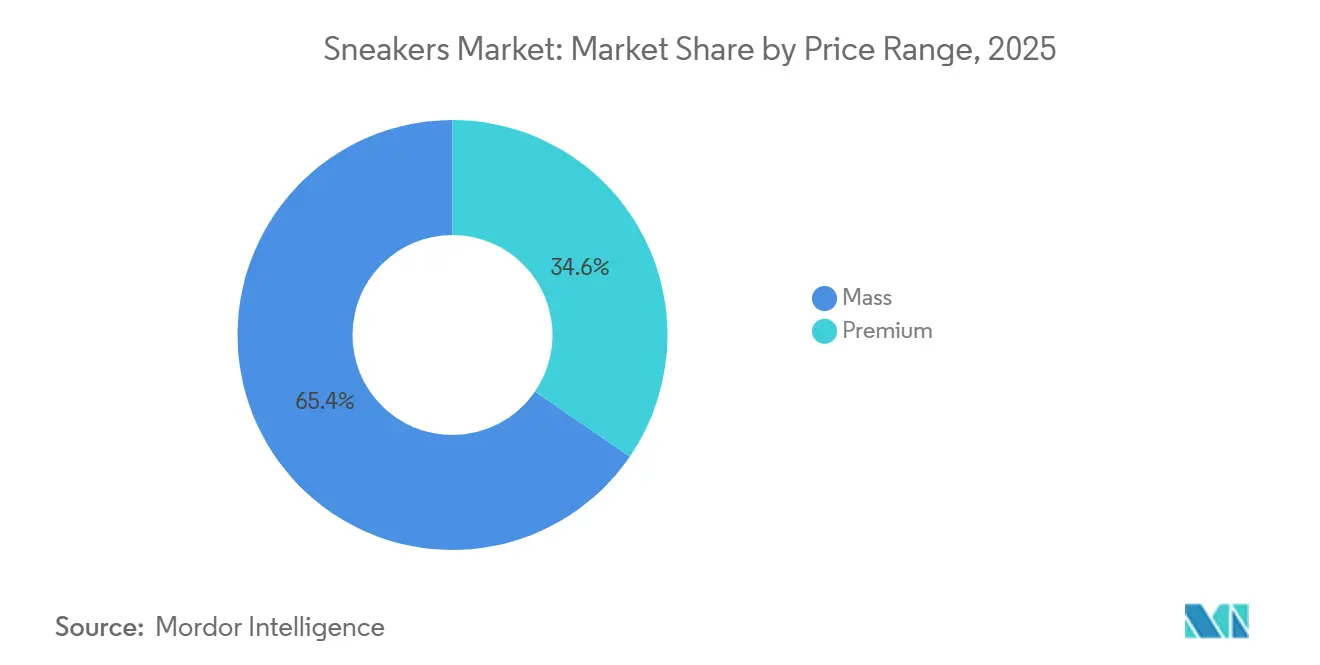
- Por faixa de preço, o segmento popular deteve 65,43% da participação de receita em 2025, enquanto o segmento premium está projetado para crescer a uma CAGR de 7,74% até 2031.
- Por canal de distribuição, as lojas especializadas capturaram 36,35% de participação em 2025, enquanto o varejo online está registrando a CAGR mais rápida de 8,22% até 2031.
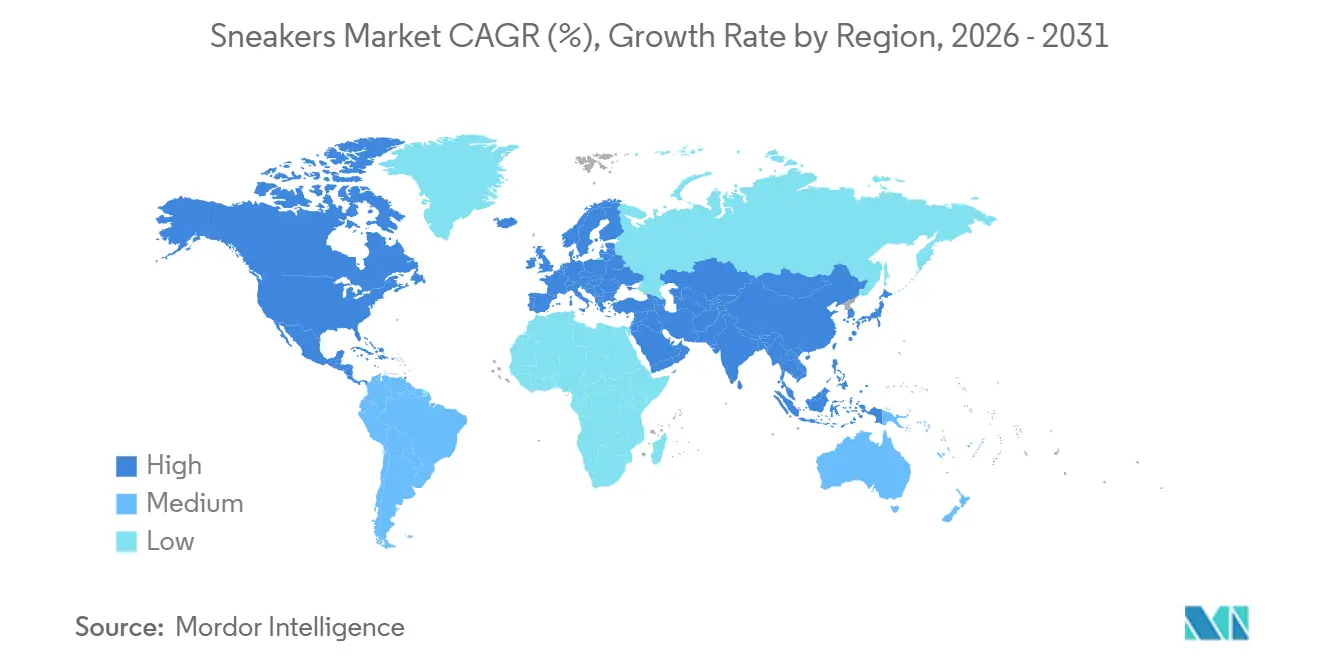
- Por geografia, a Ásia-Pacífico comandou 32,28% do mercado de tênis e deve registrar uma CAGR de 8,52% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Tendências crescentes de athleisure e moda orientada para o estilo de vida | +1.20% | Global, mais forte na América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Foco crescente em saúde, bem-estar e estilos de vida ativos | +0.90% | Global, liderado pela América do Norte, Europa e metrópoles afluentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Ênfase crescente em inovações sustentáveis e ecologicamente conscientes | +0.80% | Europa e América do Norte lideram; emergindo nas cidades da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Popularidade de lançamentos limitados, colaborações de marcas e cultura impulsionada pelo hype | +1.10% | Global, concentrado na América do Norte, Europa, Emirados Árabes Unidos, China e Japão | Curto prazo (≤ 2 anos) |
| Expansão de plataformas digitais e canais de comércio eletrônico | +1.50% | Global, mais rápido na Ásia-Pacífico, Oriente Médio e América do Sul | Curto prazo (≤ 2 anos) |
| Demanda crescente por produtos personalizados e customizáveis | +0.70% | América do Norte e Europa lideram; incipiente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Tendências crescentes de athleisure e moda orientada para o estilo de vida
O athleisure passou de uma tendência de nicho para um motor central de crescimento na indústria de sneakers, com o calçado cada vez mais projetado para transitar perfeitamente entre treinos, ambientes de trabalho e contextos sociais. A flexibilização dos códigos de vestimenta no período pós-pandemia acelerou ainda mais essa mudança, à medida que os consumidores priorizam a versatilidade aliada ao estilo. As categorias de sneakers voltadas para o lifestyle estão agora se expandindo mais rapidamente do que os segmentos puramente orientados para a performance no mercado de sneakers, refletindo a demanda por produtos que equilibram o uso cotidiano com a funcionalidade atlética. Refletindo tendências mais profundas orientadas ao bem-estar, os americanos com 15 anos ou mais gastaram em média 5,5 horas por dia em atividades de lazer e esportes em 2024, marcando uma elevação contínua nos estilos de vida ativos [1]. As marcas no mercado de sneakers estão respondendo integrando inovações de performance, como amortecimento avançado e materiais leves, com acabamentos premium e estética orientada pela moda. Ao mesmo tempo, designs inspirados no estilo retrô estão ganhando força, impulsionados pela nostalgia entre consumidores com maior renda disponível. A crescente popularidade dos sneakers de plataforma, particularmente entre as mulheres, evidencia a demanda por conforto combinado com valorização do estilo. No futuro, as empresas no mercado de sneakers precisarão encontrar um equilíbrio entre inovação, acessibilidade e apelo multifuncional para sustentar o crescimento em segmentos de consumidores diversificados.
Foco crescente em saúde, bem-estar e estilos de vida ativos
O mercado global de sneakers é cada vez mais moldado por praticantes casuais de atividade física e consumidores focados no bem-estar, e não apenas por atletas profissionais. Uma base crescente de corredores, caminhantes e usuários do cotidiano está ampliando a demanda por sneakers que priorizam conforto, prevenção de lesões e durabilidade em detrimento de características puramente voltadas para a performance. De acordo com a Organização Mundial da Saúde, 31% dos adultos não atingem os níveis de atividade recomendados, com projeção de chegar a 35% até 2030, o que implica que cerca de 69% da população pratica alguma forma de atividade física [2]. Essa ampla participação no mercado de sneakers está incentivando as marcas a investir em tecnologias avançadas de amortecimento e materiais de retorno de energia para aprimorar o movimento cotidiano. Inovações recentes em produtos destacam um forte foco em resiliência e conforto para longas distâncias, atendendo a usuários com níveis de atividade moderados e consistentes. O surgimento de esportes orientados para o lifestyle e rotinas de condicionamento físico informais também está impulsionando a demanda por sneakers versáteis que combinam funcionalidade com estilo. Como resultado, os consumidores estão cada vez mais dispostos a pagar preços premium por calçados que ofereçam benefícios tangíveis à saúde e ao conforto. O crescimento sustentado no mercado de sneakers dependerá da eficácia com que as marcas equilibram a inovação técnica com a usabilidade no mundo real.
Ênfase crescente em inovações sustentáveis e ecologicamente conscientes
A sustentabilidade está se tornando uma força definidora na indústria de sneakers, influenciando desde o fornecimento de matérias-primas até as estratégias de fim de vida útil dos produtos. Os consumidores na Europa e na América do Norte estão favorecendo cada vez mais marcas que adotam cabedais reciclados, amortecimento de base biológica e cadeias de fornecimento transparentes. Grandes players como a ASICS introduziram produtos como o NEOTIDE com uma parcela significativa de insumos reciclados, enquanto a Adidas deslocou substancialmente sua produção para o poliéster reciclado em seu portfólio. Essa mudança é fortemente impulsionada pelos consumidores da Geração Z, que avaliam ativamente as alegações de sustentabilidade das marcas e estão dispostos a pagar um prêmio por ofertas ecologicamente corretas e confiáveis. As empresas estão aproveitando essa tendência por meio de iniciativas circulares, como programas de devolução de produtos, marketing baseado no ciclo de vida e modelos de distribuição com menor emissão de carbono. Essas estratégias não apenas fortalecem o posicionamento da marca, mas também ajudam a manter os volumes de vendas apesar dos preços mais elevados. Ao mesmo tempo, inovações como materiais de base biológica e sistemas de produção circular estão estabelecendo novos benchmarks do setor em toda a indústria de sneakers, embora a escalabilidade continue sendo um desafio devido às pressões de custo e à adoção desigual pelos consumidores. Como resultado, as marcas precisam alinhar cuidadosamente os objetivos de sustentabilidade com as expectativas de performance e acessibilidade para impulsionar uma ampla aceitação no mercado.
Expansão de plataformas digitais e canais de comércio eletrônico
O ecossistema do mercado de sneakers está passando por uma grande transformação à medida que os canais digitais reformulam a forma como os produtos são projetados, vendidos e experienciados. As vendas online no mercado de sneakers devem crescer de forma constante, com os smartphones já respondendo pela maioria das transações. As marcas estão priorizando cada vez mais as plataformas diretas ao consumidor para manter margens mais elevadas, ao mesmo tempo em que aproveitam dados primários para orientar lançamentos de produtos e a segmentação de consumidores. Os principais players demonstraram forte tração digital, com bilhões em receita agora gerados por meio de canais online. Ao mesmo tempo, as plataformas de revenda estão estruturando o mercado secundário, transformando sneakers de edição limitada em ativos negociáveis com valor de mercado significativo. Tecnologias como recomendações de tamanho baseadas em inteligência artificial e experimentações por realidade aumentada estão reduzindo as taxas de devolução e aumentando a confiança na compra. Esses avanços estão pressionando os varejistas tradicionais a evoluir além dos modelos transacionais em direção a formatos de loja imersivos e orientados pela experiência. Em última análise, a vantagem competitiva no mercado de sneakers dependerá da integração da inovação digital com interações de marca atraentes e centradas no ser humano.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preços de produtos premium limitando a acessibilidade | -0.60% | Global, mais agudo na Ásia-Pacífico sensível a preços, América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Tendências de moda de curta duração limitando a demanda de longo prazo | -0.40% | Global, impactando o segmento de estilo de vida na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Produtos falsificados generalizados prejudicando a confiança na marca | -1.00% | Global, concentrado na Ásia-Pacífico, Oriente Médio e marketplaces online | Curto prazo (≤ 2 anos) |
| Desafios na cadeia de suprimentos perturbando a disponibilidade de produtos | -0.80% | Global, agudo onde o fornecimento depende do Vietnã, China e Indonésia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preços de produtos premium limitando a acessibilidade
No mercado de sneakers, as pressões econômicas e a mudança no poder de compra estão reformulando a demanda por calçados, particularmente nos mercados emergentes, onde os consumidores estão se tornando cada vez mais conscientes do valor. Os produtos de alto padrão permanecem inacessíveis para uma grande parcela dos compradores, levando muitos a optar por alternativas de nível médio ou outras opções. Embora a premiumização sustente margens mais fortes, ela também restringe o crescimento do volume e limita a penetração em segmentos mais amplos de consumidores. Em resposta, as marcas na indústria de sneakers estão introduzindo ofertas premium mais acessíveis para atrair consumidores aspiracionais sem diluir sua identidade central. No entanto, manter o valor da marca em meio à crescente sensibilidade ao preço continua sendo um desafio crítico, especialmente porque as estratégias promocionais correm o risco de condicionar os consumidores a esperar descontos. O sucesso a longo prazo dependerá da otimização dos processos de fabricação, da melhoria das eficiências da cadeia de fornecimento e da adoção de uma engenharia de valor mais inteligente para gerenciar os custos de forma eficaz. Além disso, as marcas precisam fortalecer o valor percebido por meio de durabilidade, inovação e diferenciação de design, em vez de depender exclusivamente do branding. Encontrar o equilíbrio certo entre exclusividade e acessibilidade será fundamental para sustentar o crescimento em toda a indústria em um ambiente de consumo restrito.
Produtos falsificados generalizados prejudicando a confiança na marca
A replicação ilícita de vestuário e calçados de marca continua a representar um sério desafio para o ecossistema global da moda, abrangendo roupas, sapatos e acessórios de couro. Além do vazamento direto de receita, os produtos falsificados diluem o valor da marca, enfraquecem a confiança do consumidor e levantam preocupações quanto à qualidade e segurança dos produtos. A rápida expansão dos marketplaces online facilitou ainda mais a atuação de redes organizadas de falsificação em maior escala e com maior sofisticação. Em 2024, o Organismo Europeu de Luta Antifraude, em coordenação com as autoridades aduaneiras da Áustria, Bélgica, Alemanha, Itália e países parceiros não pertencentes à União Europeia, confiscou mais de 1,8 milhão de produtos de moda falsificados avaliados em aproximadamente 180 milhões de EUR [3]. Ao mesmo tempo, as plataformas de verificação e autenticação estão detectando e interceptando cada vez mais calçados falsificados em circulação nos canais de revenda. Isso ressalta a crescente dependência de soluções de autenticação de terceiros para proteger a credibilidade da marca e reforçar a confiança do consumidor no mercado de sneakers. O desafio é intensificado pelo fato de que os produtos falsificados e os genuínos frequentemente se originam de polos de fabricação sobrepostos, limitando a eficácia da verificação visual. Embora tecnologias como a marcação baseada em blockchain e a Identificação por Radiofrequência (RFID) ofereçam rastreabilidade, elas introduzem pressões de custo adicionais, tornando a adoção em toda a indústria de sneakers complexa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Tênis Esportivos Mantêm o NúcleoOs sneakers atléticos continuam sendo a pedra angular do mercado de sneakers, respondendo por 55,87% da participação total em 2025, o que ressalta sua importância contínua para impulsionar o desempenho geral da categoria. Sua liderança está ancorada em avanços contínuos em toda a indústria de sneakers em sistemas de amortecimento, recursos de estabilidade e materiais de alta performance que atendem tanto a atletas sérios quanto a usuários do cotidiano. O aumento da participação em atividades físicas, particularmente na corrida, está reforçando ainda mais a demanda, enquanto as marcas elevam a percepção de valor por meio de inovações focadas em conforto e prevenção de lesões. Ao mesmo tempo, a integração de tecnologias de performance em designs convencionais está tornando o calçado atlético mais versátil, ampliando sua relevância para além dos casos de uso puramente esportivos.
Em paralelo, os sneakers de lifestyle e moda estão emergindo como o segmento de crescimento mais rápido, com projeção de expansão a um CAGR de 7,85% até 2031, impulsionados pela crescente preferência dos consumidores por calçados multifuncionais. Os compradores buscam cada vez mais designs que transitem perfeitamente de ambientes ativos para contextos casuais e sociais, impulsionando a popularidade de silhuetas híbridas. Isso levou as marcas a combinar características técnicas com estética minimalista, influências retrô e elementos orientados pelas tendências para capturar os dados demográficos mais jovens. A crescente sobreposição entre as categorias de performance e lifestyle está reformulando a dinâmica da indústria de sneakers, pressionando as empresas a encontrar um equilíbrio entre manter a credibilidade técnica e oferecer forte apelo visual para sustentar a diferenciação em um cenário cada vez mais competitivo.

Por Usuário Final:
A Demanda por Tênis Femininos AceleraEm 2025, a categoria masculina continua liderando o mercado de sneakers atléticos, respondendo por 53,45% do volume total, sustentada pela forte demanda em categorias orientadas para a performance, como basquete e treinamento. Apesar dessa dominância, o panorama do mercado está evoluindo gradualmente à medida que as marcas reequilibram seu foco entre os diferentes grupos demográficos. O segmento infantil permanece estável, apoiado por ciclos de reposição consistentes devido ao rápido crescimento dos pés e à crescente ênfase dos pais na durabilidade, conforto e saúde dos pés. Características como materiais reforçados e designs atrativos fortalecem ainda mais a demanda nessa categoria. Como resultado, as empresas estão cada vez mais adaptando portfólios de produtos e estratégias de varejo para atender a ocasiões de uso distintas e às expectativas dos consumidores em diferentes faixas etárias.
Ao mesmo tempo, o segmento feminino está emergindo como o de crescimento mais rápido, com projeção de expansão a um CAGR de 7,93%, sinalizando uma mudança significativa na dinâmica do consumidor. Esse crescimento é impulsionado pela maior participação feminina nos esportes, pela crescente demanda por produtos equivalentes em performance e por uma mudança em relação às abordagens de design tradicionais em direção a tamanhos inclusivos e inovação desenvolvida especificamente para esse público. As principais marcas no mercado de sneakers estão fortalecendo seu posicionamento por meio de parcerias com atletas, engajamento comunitário e opções aprimoradas de personalização que se alinham às preferências de lifestyle e moda. Enquanto os homens continuam priorizando performance e legado de marca, as mulheres valorizam cada vez mais um equilíbrio entre conforto, estética e autenticidade, levando as marcas a refinar as estratégias de pesquisa e desenvolvimento, marketing e merchandising para capturar melhor essa oportunidade em aceleração.
Por Faixa de Preço:
O Segmento Premium Impulsiona a Expansão das MargensEm 2025, o segmento popular representou uma expressiva participação de 65,43%, impulsionado por seu forte apelo entre consumidores sensíveis a preços e sua ampla disponibilidade em grandes formatos de varejo. Este segmento continua a ancorar os volumes gerais do mercado ao oferecer desempenho confiável a preços acessíveis, tornando-se a espinha dorsal da penetração da categoria. No entanto, os operadores neste espaço estão cada vez mais navegando por pressões de margem devido à maior transparência de preços nos canais online e à rápida proliferação de marcas próprias que replicam designs principais. Como resultado, manter a competitividade agora requer eficiências de custo mais precisas e um posicionamento de valor mais claro para sustentar a escala sem corroer a lucratividade.
Em contraste, o segmento premium está emergindo como o principal motor de expansão de valor, projetado para crescer a uma CAGR de 7,74% até 2031. Esse crescimento é alimentado por compradores afluentes e entusiastas de tênis que priorizam inovação, narrativa de marca e exclusividade em detrimento da sensibilidade a preços. As ofertas de alto padrão aproveitam materiais avançados, credibilidade de desempenho e lançamentos de edição limitada para exercer forte poder de precificação e reforçar o apelo aspiracional. Além disso, os bolsões de "premium acessível" em evolução, como faixas de preço de nível médio em mercados emergentes, estão criando novas oportunidades para unir acessibilidade com aspiração. No futuro, os players premium devem equilibrar cuidadosamente a escassez com a escala, garantindo que o patrimônio da marca permaneça intacto enquanto aproveitam a crescente disposição dos consumidores de migrar para produtos de maior valor.
Por Canal de Distribuição:
Canais de Varejo Online Ganhando ImpulsoOs formatos de varejo especializados continuam a ancorar a distribuição de sneakers, respondendo por 36,35% da participação total de mercado em 2025, impulsionados por sua capacidade de oferecer orientação especializada, ajustes personalizados e acesso a lançamentos exclusivos ou de edição limitada. Essas lojas criam um ambiente de alto contato que ressoa com consumidores que valorizam autenticidade e conhecimento do produto antes de realizar uma compra. Ao mesmo tempo, supermercados e hipermercados atendem a compradores conscientes do valor por meio de ampla acessibilidade e preços competitivos, frequentemente impulsionando compras por impulso. As lojas de departamento e os pontos de venda próprios das marcas complementam ainda mais o panorama ao combinar variedade de sortimento com narrativa de marca curada e experiências de varejo controladas.
Por outro lado, as lojas de varejo online estão emergindo como o canal de crescimento mais rápido, expandindo-se a um CAGR de 8,22% até 2031, impulsionadas pela rápida mudança em direção às compras com foco em dispositivos móveis e ao engajamento digital fluido. Os consumidores dependem cada vez mais de plataformas online para descoberta, comparação e compra no mercado de sneakers, apoiados por ferramentas de dimensionamento aprimoradas, políticas de devolução flexíveis e recomendações personalizadas. O mercado está evoluindo de forma constante em direção a um ecossistema omnicanal integrado, onde as lojas físicas aprimoram a imersão na marca enquanto as plataformas digitais maximizam a conveniência e o engajamento orientado por dados. À medida que as marcas fortalecem as estratégias diretas ao consumidor e os varejistas exploram formatos experienciais como pop-ups e hubs de personalização, o foco está se deslocando para a criação de uma jornada do consumidor unificada e envolvente em todos os pontos de contato.
Análise Geográfica
Mercado de Tênis da APAC
A Ásia-Pacífico se destaca como o maior e mais dinâmico mercado de tênis, respondendo por 32,28% da receita global em 2025 e com projeção de crescimento a uma robusta CAGR de 8,52% até 2031. Esse impulso é alimentado pelo aumento da renda disponível, pela rápida urbanização e por uma grande população jovem que enxerga cada vez mais os tênis como símbolos de estilo de vida e status. Mercados como China, Índia e Sudeste Asiático registram forte tração, sustentados por uma combinação de marcas globais e competitivos players regionais que oferecem inovação orientada ao valor. A expansão para cidades de segundo e terceiro nível, aliada ao crescimento das ofertas acessíveis de alto padrão, acelera ainda mais a penetração. No entanto, as dependências da cadeia de suprimentos e as incertezas geopolíticas continuam a representar riscos estruturais.
Mercado de Tênis da América do Norte e Europa
A América do Norte e a Europa representam regiões maduras, porém altamente lucrativas, no mercado de tênis, impulsionadas pela premiumização, pelo forte valor de marca e pela evolução das expectativas dos consumidores. Nessas regiões, os tênis estão posicionados na interseção entre desempenho, moda e identidade, sustentados pela cultura de influenciadores e por um ecossistema de revenda bem consolidado que amplifica a exclusividade. A Europa, em particular, está na vanguarda da sustentabilidade, com consumidores que exigem ativamente materiais ecológicos e práticas de fornecimento transparentes. Embora a saturação do mercado limite o crescimento em volume, a inovação contínua, os lançamentos de edições limitadas e a diferenciaão orientada pela sustentabilidade são os principais alavancadores para manter o engajamento e o poder de precificação.
Mercado de Tênis do Oriente Médio e África e América do Sul
Regiões emergentes, incluindo o Oriente Médio, a América do Sul e a África, apresentam oportunidades de crescimento significativas a longo prazo, ainda que a partir de uma base menor. O Oriente Médio está se desenvolvendo rapidamente como um mercado de alto valor, impulsionado por consumidores abastados e por um crescente apetite por lançamentos exclusivos de tênis e pela cultura de revenda. Enquanto isso, a América do Sul e a África se beneficiam de populações jovens e em processo de urbanização, com interesse crescente em tendências globais de moda e esportes. Apesar de desafios como volatilidade econômica, menor poder de compra e infraestrutura de varejo pouco desenvolvida, as marcas podem desbloquear crescimento por meio de estratégias localizadas, modelos de precificação flexíveis e redes de distribuição aprimoradas e adaptadas às dinâmicas regionais.
Cenário Competitivo
O mercado global de sneakers reflete uma estrutura moderadamente concentrada, com os principais players respondendo coletivamente por uma parcela considerável, porém não dominante, deixando ampla oportunidade para marcas emergentes construírem tração. Embora líderes do setor como Nike, Adidas, New Balance, Skechers e Puma, entre outros, continuem a ancorar o mercado por meio do valor de marca e da distribuição global, sua dominância é cada vez mais contestada por desafiantes ágeis. Notavelmente, a Nike e sua linha Jordan comandam uma parcela desproporcional do ecossistema de revenda, destacando o poder da relevância cultural na sustentação de preços premium. Ao mesmo tempo, uma parcela crescente dos lucros em toda a indústria de sneakers está sendo capturada por players mais novos e orientados pelo design, indicando que velocidade, inovação e apelo de nicho estão se tornando tão críticos quanto a escala.
A intensidade competitiva é ainda mais moldada pelo surgimento de disruptores focados em performance e por investimentos estratégicos globais. Marcas como On e Hoka se diferenciaram com sucesso por meio de tecnologias avançadas de amortecimento e um forte foco na comunidade de corrida, atraindo consumidores que buscam alternativas às ofertas tradicionais. Enquanto isso, movimentos estratégicos como o investimento da Anta na Puma sinalizam uma mudança mais ampla, na qual players asiáticos buscam combinar escala doméstica com herança de marca internacional para fortalecer o posicionamento global. Essa combinação em evolução de incumbentes, desafiantes e colaborações transfronteiriças está redefinindo como a vantagem competitiva é construída e sustentada em toda a indústria de sneakers.
A tecnologia e os modelos operacionais estão desempenhando um papel fundamental na transformação da dinâmica em toda a indústria de sneakers. As principais marcas estão aproveitando cada vez mais os ecossistemas digitais, com iniciativas como a plataforma SNKRS da Nike, que permite lançamentos controlados de produtos que aumentam a exclusividade enquanto geram insights granulares sobre os consumidores. Ao mesmo tempo, plataformas como a StockX estão reforçando a confiança no mercado de revenda por meio de sistemas de autenticação baseados em inteligência artificial, protegendo tanto os consumidores quanto o valor da marca. Além disso, players verticalmente integrados como a New Balance estão investindo em capacidades de fabricação localizadas nos Estados Unidos e no Reino Unido, permitindo tempos de resposta mais rápidos e resiliência da cadeia de fornecimento em toda a indústria de sneakers. Olhando para o futuro, a interação entre inovação digital, agilidade da cadeia de fornecimento e branding culturalmente ressonante definirá a próxima fase de crescimento no mercado global de sneakers.
Líderes do Setor de Tênis
-
Nike Inc.
-
Adidas AG
-
Puma SE
-
New Balance Athletics Inc.
-
Skechers USA, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tênis Empresas cobertas neste relatório
- Nike, Inc.
- Adidas AG
- Puma SE
- Skechers USA, Inc.
- New Balance Athletics, Inc.
- ASICS Corporation
- Under Armour Inc.
- VF Corporation
- Mizuno Corporation
- Authentic Brands Group LLC
- Misto Holdings Corp.
- Li-Ning Company Limited
- Anta Sports Products Limited
- On Holding AG
- Brooks Sports, Inc.
- Deckers Outdoor Corporation
- Wolverine Worldwide, Inc.
- E-Land Group
- Golden Goose Group S.p.A.
- Allbirds Inc.
Desenvolvimentos industriais recentes em Mercado de Tênis
- Março de 2026: A Nike lançou sua linha do Dia do Air Max 2026 com novas inovações como o Air Max Liquid, ao lado de relançamentos retrô como Air Max 95s de edição especial e silhuetas clássicas. O lançamento ressalta a estratégia da Nike de combinar tecnologia avançada de amortecimento com designs nostálgicos, apoiados por colaborações e novas combinações de cores de modelos icônicos.
- Fevereiro de 2026: O lançamento da Comet na Myntra reflete uma mudança estratégica de um modelo direto ao consumidor para uma escala liderada por marketplace, permitindo um alcance mais amplo ao consumidor enquanto mantém o posicionamento da marca. Este desenvolvimento ressalta a evolução do mercado de tênis da Índia em direção ao crescimento orientado pela cultura, onde a narrativa da marca, o engajamento comunitário e o marketing experiencial desempenham um papel cada vez mais crítico na formação da demanda do consumidor.
- Novembro de 2025: A Footasylum firmou uma parceria estratégica com a Mad Agency para expandir a distribuição na Alemanha e na Áustria, marcando um passo fundamental em sua estratégia de crescimento europeu. A colaboração aproveita a expertise regional e a rede de varejo da Mad Agency para construir presença multicanal e multimarca na região DACH e fortalecer a presença internacional da Footasylum.
Escopo do Relatório Global do Mercado de Tênis
Visão geral da segmentação
| Tênis Esportivos |
| Tênis de Estilo de Vida e Moda |
| Homens |
| Mulheres |
| Crianças |
| Popular |
| Premium |
| Supermercados/Hipermercados |
| Lojas Especializadas |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Tênis Esportivos | |
| Tênis de Estilo de Vida e Moda | ||
| Por Usuário Final | Homens | |
| Mulheres | ||
| Crianças | ||
| Por Faixa de Preço | Popular | |
| Premium | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de tênis?
O mercado de tênis está avaliado em USD 100,48 bilhões em 2026 e tem previsão de crescer para USD 143,66 bilhões até 2031, refletindo uma CAGR de 7,41%.
Qual tipo de produto lidera a participação do mercado de tênis?
Os tênis esportivos contribuíram com 55,87% da receita de 2025, mantendo a liderança por meio de atualizações tecnológicas contínuas.
Por que o segmento de tênis femininos está se expandindo mais rapidamente do que o masculino?
Maiores investimentos em ligas femininas e design de produtos específicos para o gênero estão impulsionando uma CAGR de 7,93% para calçados destinados a atletas femininas e usuárias de estilo de vida.
Os tênis premium estão superando as opções populares?
Sim, o segmento premium está projetado para se expandir a uma CAGR de 7,74%, apesar de comandar uma base menor do que as linhas do mercado popular.