
Tamanho e Participação do Mercado de Pequenos Drones
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.11 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.98 % |
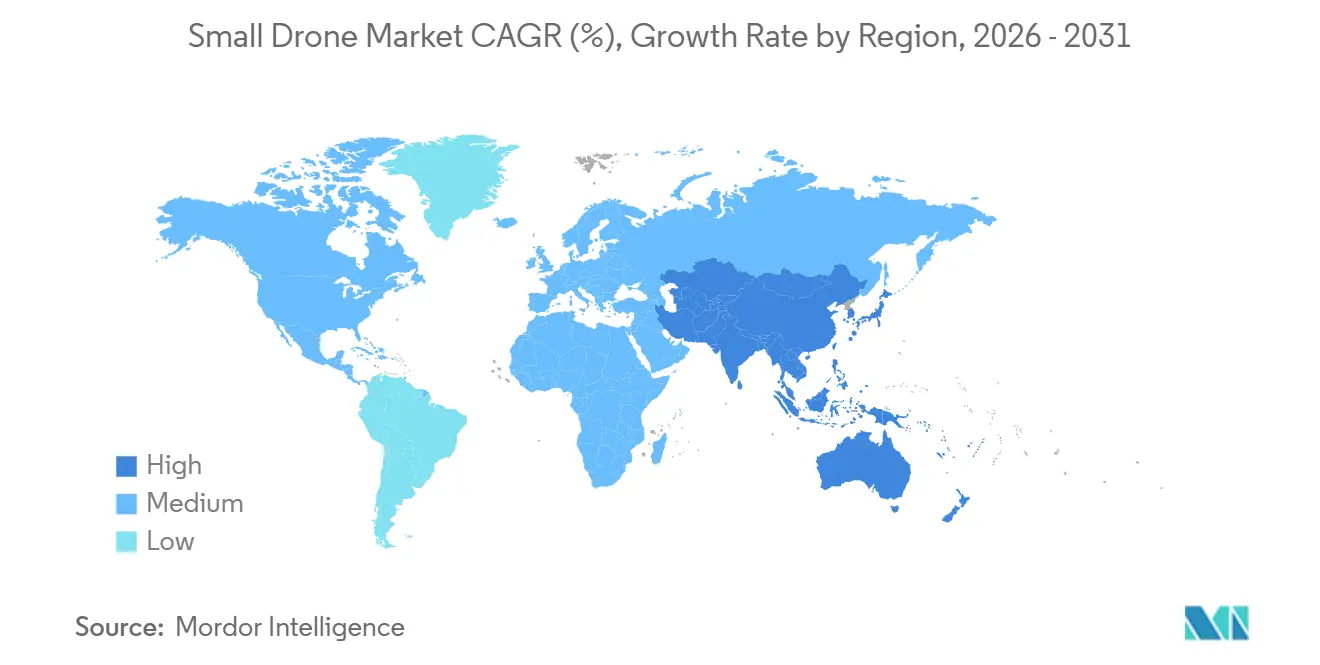
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
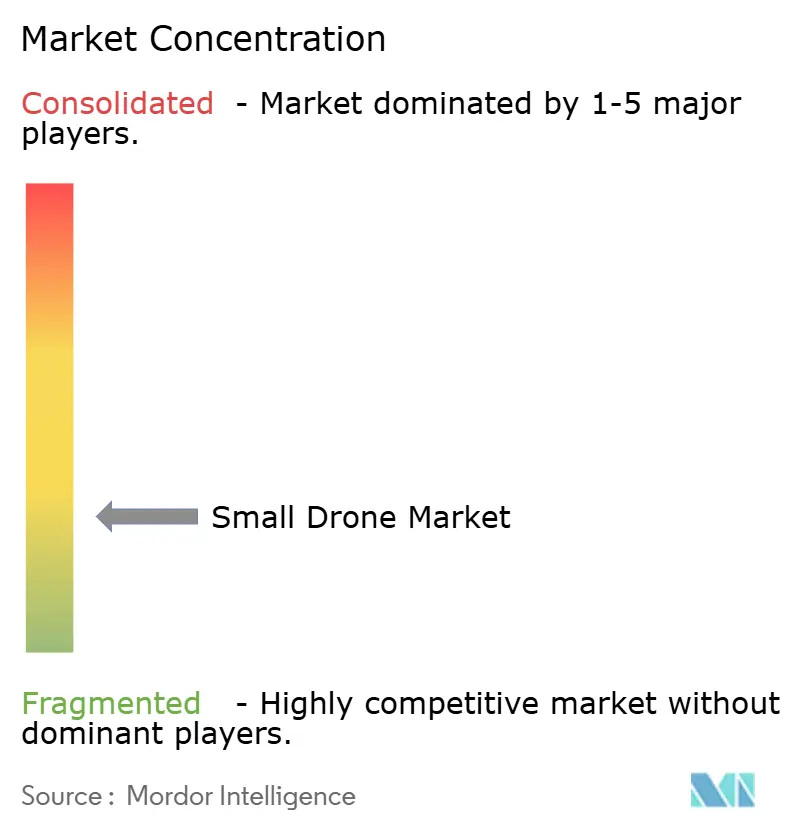
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Pequenos Drones por Mordor Intelligence
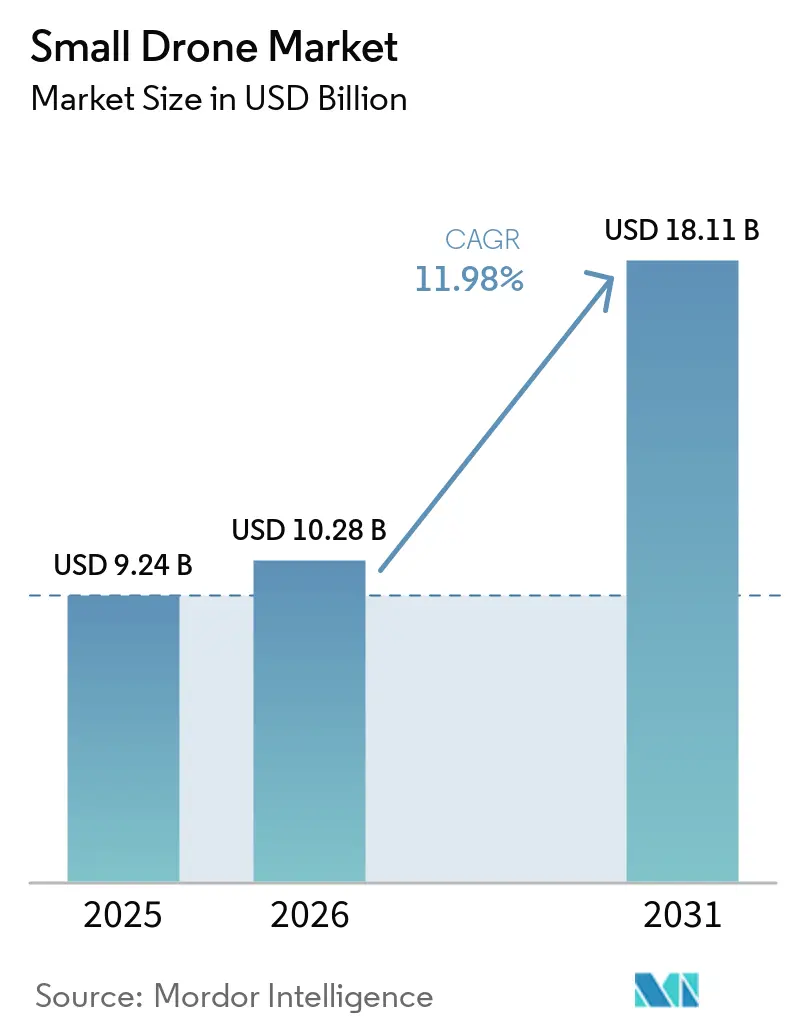
O tamanho do Mercado de Pequenos Drones foi avaliado em 9,24 bilhões de USD em 2025 e estima-se que cresça de 10,28 bilhões de USD em 2026 para atingir 18,11 bilhões de USD até 2031, a um CAGR de 11,98% durante o período de previsão (2026-2031). As aquisições de defesa e o uso comercial em logística, agricultura e inspeção de infraestrutura estão sustentando a demanda por pequenos sistemas não tripulados. Os compradores estão atribuindo maior valor a plataformas confiáveis para missões operacionais, o que aumenta a importância da integração de cargas úteis, autonomia e comunicações seguras. As células de uso duplo podem atender a requisitos civis e de defesa, permitindo que os fornecedores apliquem o desenvolvimento de produtos a mais de 1 grupo de clientes. O mercado de pequenos drones também está se deslocando em direção a software, cargas úteis substituíveis e serviços de dados, em vez de vendas de uma única célula isolada. O progresso regulatório para operações além da linha de visão visual e as políticas de produção local moldarão onde a implantação pode escalar.
Principais Conclusões do Relatório
- Por aplicação, ISR deteve 65,5% da participação do Mercado de Pequenos Drones em 2025, enquanto Combate está projetado para crescer a um CAGR de 12,8% até 2031.
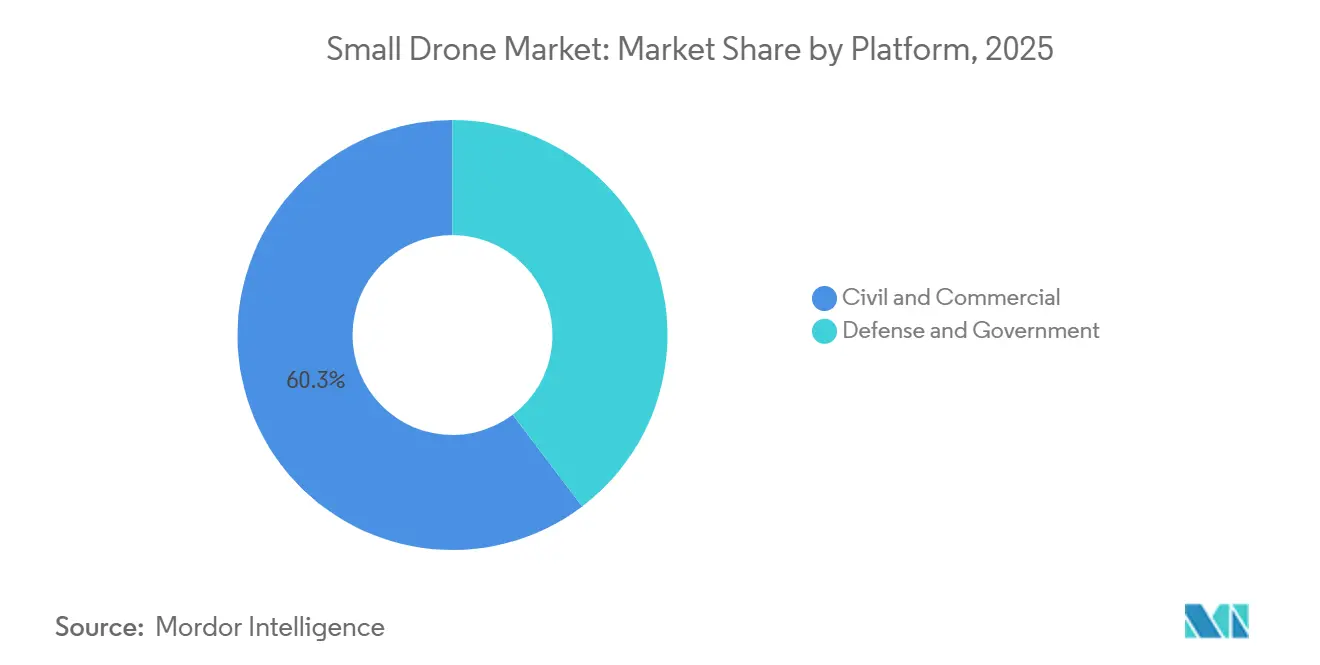
- Por plataforma, Civil e Comercial deteve 60,3% da participação do Mercado de Pequenos Drones em 2025 e está previsto para expandir a um CAGR de 12,6% até 2031.
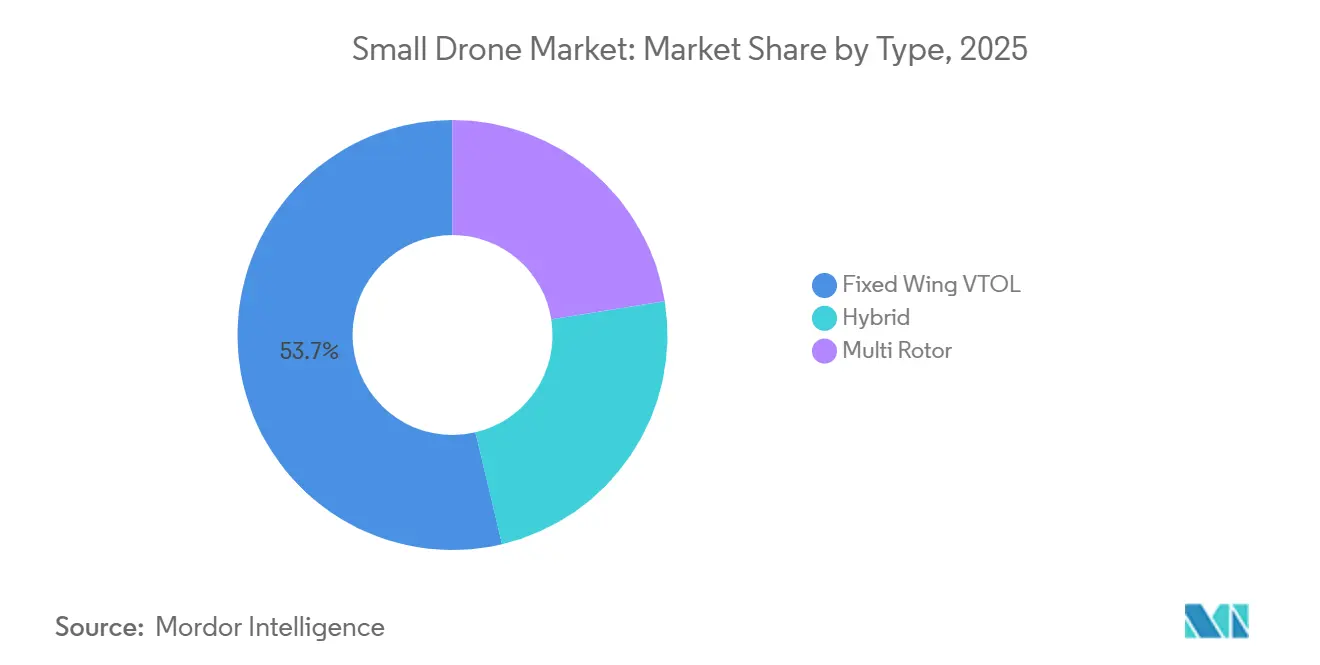
- Por tipo, Asa Fixa VTOL representou 53,7% do tamanho do Mercado de Pequenos Drones em 2025, enquanto Híbrido está previsto para crescer a um CAGR de 13,2% até 2031.
- Por geografia, a América do Norte deteve 46,9% da receita em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 12,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pequenos Drones
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Comercial e Industrial de Drones | +3.20% | Global, com concentração na América do Norte, Ásia-Pacífico e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Demanda de Defesa por Plataformas Táticas de ISR | +2.50% | América do Norte, Europa (OTAN), núcleo da Ásia-Pacífico (Índia, Coreia do Sul, Austrália) | Curto a médio prazo (≤ 4 anos) |
| Habilitação Regulatória de BVLOS e Identificação Remota | +1.80% | América do Norte, UE, Reino Unido, Ásia-Pacífico com ganhos iniciais no Japão, Coreia do Sul, Singapura | Médio prazo (2 a 4 anos) |
| Avanços em IA, Baterias e Sensores Miniaturizados | +1.40% | Global, com concentração de P&D nos EUA, China, Alemanha, Israel | Longo prazo (≥ 4 anos) |
| Autonomia em Ambientes Negados por GPS em Contextos Operacionais Contestados | +0.90% | Membros da OTAN, Indo-Pacífico, estados da linha de frente da Europa Oriental | Curto a médio prazo (≤ 4 anos) |
| Produção Soberana e Substituição por Desgaste Acelerado | +1.10% | EUA, estados membros da UE (regulamento SAFE), Taiwan, Índia, Coreia do Sul | Médio a longo prazo (2 a 5 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Comercial e Industrial de Drones Ampliando Casos de Uso Empresariais
O uso comercial está se expandindo além dos projetos piloto para proteção agrícola, levantamento geoespacial e monitoramento de segurança pública. O setor de drones comerciais da China atingiu CNY 121,5 bilhões em 2024, com essas atividades entre suas 3 maiores áreas[1]Centro Nacional de Informação em Ciência e Tecnologia, "Perspectivas do Mercado de Drones Comerciais, Fórum Zhongguancun 2025," Centro Nacional de Informação em Ciência e Tecnologia, ncsti.gov.cn. Os operadores de frotas estão direcionando mais gastos para assinaturas de software e cargas úteis aprimoradas. A mudança favorece fornecedores capazes de oferecer suporte a uma plataforma após a compra inicial da aeronave. Isso sustenta oportunidades de receita recorrente para fornecedores que atendem ao Mercado de Pequenos Drones. Também atribui maior importância à compatibilidade de cargas úteis e ao tratamento confiável de dados. A Índia contava com mais de 6.500 startups e operadores de drones aprovados pela DGCA no âmbito do Digital Sky até 2025. Isso criou uma base de usuários para fabricantes nacionais e fabricantes de equipamentos originais estrangeiros. A pulverização agrícola e a inspeção de infraestrutura também estão consolidando casos de uso na Indonésia, no Vietnã e na Tailândia. Aeronaves híbridas e multirrotoras são adequadas para muitas dessas operações de curto alcance e tarefas específicas.
Demanda de Defesa por Plataformas Táticas de ISR Ancora a Receita
ISR representou 65,5% da receita por aplicação em 2025, sustentando volumes de plataformas em defesa e segurança pública. Os dados persistentes de ISR podem apoiar decisões de direcionamento, avaliação de danos de batalha e orientação durante operações de pequenas unidades. Tornou-se, portanto, um requisito central em vez de uma capacidade de vigilância ocasional. A AeroVironment recebeu um contrato do Exército dos EUA de 117,3 milhões de USD em julho de 2026 para 82 drones de reconhecimento elétrico VTOL P550. O contrato foi o primeiro de produção em taxa total do sistema. Demonstrou demanda contínua por sistemas de reconhecimento movidos a bateria em programas formais de aquisição. O marco DFPDS-2026 da Índia concede autoridade de aquisição a comandantes de campo ao longo dos 3.488 km da Linha de Controle Real. Isso reduz a dependência de ciclos anuais de aquisição para necessidades operacionais de drones. A demanda militar por cargas úteis EO/IR e SIGINT também pode elevar os padrões de capacidade para sistemas comerciais de inspeção.
Habilitação Regulatória de BVLOS e Identificação Remota Abre Escala
As regras de BVLOS continuam sendo importantes para operações comerciais que precisam ir além do campo de visão direto do piloto. Essa capacidade é necessária para corredores de entrega, inspeção de grandes áreas e muitas missões de segurança pública. A FAA publicou um aviso de proposta de regulamentação da Parte 108 em 7 de agosto de 2025 para operações rotineiras de BVLOS em baixa altitude. A proposta avança em direção a uma abordagem baseada em padrões para logística, inspeção e segurança pública. Substituiria um modelo baseado principalmente em isenções individuais. A Ordem Executiva 14307 direcionou a FAA a finalizar as regras de drones em 240 dias e simplificou as autorizações de exportação para VANTs fabricados nos EUA. A Europa adotou a metodologia SORA em abril de 2025 para avaliação de risco específica de BVLOS. Os requisitos de identificação remota também podem criar conjuntos de dados de voo para planejamento e software operacional. Esses conjuntos de dados podem apoiar um planejamento de voo mais informado à medida que os operadores constroem suas redes comerciais.
Avanços em IA, Baterias e Sensores Reformulam a Economia das Plataformas
A computação de borda, a pesquisa em baterias e sensores menores estão permitindo que sistemas compactos realizem missões mais exigentes. Essas mudanças reduzem o peso e o custo de configurações capazes de realizar missões. Os drones comerciais agora podem exceder 60 minutos de autonomia com cargas úteis de sensores, em comparação com 20 a 30 minutos há 3 anos[2]International Journal of Engineering Research and Technology, "Avanços em Sistemas de Drones e Antidrones, Uma Visão Geral Técnica," International Journal of Engineering Research and Technology, ijert.org. A análise a bordo reduz a dependência de um link de dados constante em ambientes remotos ou contestados. Também pode reduzir as necessidades de largura de banda de satélite durante trabalhos de inspeção remota. Plataformas abaixo de 250 gramas agora podem transportar cargas úteis EO/IR, multiespectrais e de radar limitado. Isso cria alguma sobreposição entre nano-VANTs e sistemas pequenos de VANT maiores. As equipes de aquisição podem, portanto, avaliar se sistemas mais leves podem cumprir uma missão a um custo menor. Essa comparação está mudando a forma como os compradores definem os requisitos para sistemas do Grupo 1.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Certificação de Espaço Aéreo Fragmentada e Regras Operacionais | −3.0% | Global, mais agudo na América do Sul, Oriente Médio e África, Sudeste Asiático | Médio a longo prazo (2 a 5 anos) |
| Autonomia de Bateria e Compensações de Carga Útil | −2.2% | Global | Longo prazo (≥ 4 anos) |
| Exposição a Contra-VANT e Congestionamento de Espectro | −1.5% | Zonas de conflito ativo, estados da linha de frente da OTAN, espaço aéreo contestado globalmente | Curto prazo (≤ 2 anos) |
| Janelas Climáticas e Custos de Robustez | −1.2% | Mercados de alta latitude (Norte da Europa, Canadá), mercados de monção tropical (Sudeste Asiático, Sul da Ásia) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Certificação de Espaço Aéreo Fragmentada Limita a Escalabilidade Comercial
A falta de um marco comum de BVLOS limita a expansão comercial além das fronteiras. Mais de 80 jurisdições na América do Sul, África e Sudeste Asiático utilizam licenças ministeriais para operações de drones. Esses processos podem levar semanas e restringem o modelo de rede de rotas necessário para entrega e inspeção. Uma rede não pode ser operada de forma consistente quando as permissões e condições operacionais diferem de uma jurisdição para outra. Os usuários de defesa geralmente podem operar sob autoridade de espaço aéreo militar, portanto a restrição recai mais fortemente sobre os operadores civis. O conceito de UTM da ICAO e o marco U-space da União Europeia fornecem modelos de referência para convergência. As interfaces nacionais e a capacidade de implementação permanecem desiguais. Isso limita as operações transfronteiriças e restringe o Mercado de Pequenos Drones em ambientes operacionais emergentes.
Autonomia de Bateria e Compensações de Carga Útil Limitam os Perfis de Missão
A densidade de energia das baterias continua sendo um limite físico para aeronaves pequenas. Uma carga útil de sensor mais pesada reduz o tempo de voo quando a célula e a capacidade da bateria permanecem fixas. Os operadores frequentemente precisam escolher entre maior tempo sobre um alvo e capacidade de sensoriamento mais completa. As células de estado sólido poderiam melhorar a densidade de energia em 2 a 3 vezes, mas a fabricação comercial e a certificação de aviação permanecem limitadas. Os sistemas de células de combustível de hidrogênio estão sendo avaliados para plataformas de asa fixa entre 5 kg e 25 kg. Esses sistemas podem estender o alcance além de 600 km, mas a ampla disponibilidade comercial ainda é distante. Os sistemas logísticos e de segurança pública multi-rotor também precisam de infraestrutura de carregamento antes que os operadores possam expandir as missões em escala. Esse custo de infraestrutura pode ser difícil de justificar para os operadores antes que a economia das rotas seja comprovada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: ISR Lidera a Receita Enquanto Combate Registra o Crescimento Mais Rápido
ISR representou 65,5% do tamanho do Mercado de Pequenos Drones em 2025. O segmento apoia vigilância, dados de direcionamento, avaliação de danos de batalha e coordenação durante operações. Sua escala reflete a transição da observação aérea ocasional para a coleta persistente de dados. Esses dados podem ser usados em várias fases de uma missão. Combate está previsto para crescer a um CAGR de 12,8% até 2031. Os drones de ataque unidirecional estão apoiando esse crescimento porque podem realizar funções de ataque de precisão em ambientes que apresentam alto risco para aeronaves tripuladas. Seu uso está mudando a comparação de custos entre pequenos sistemas não tripulados e munições mais caras.
O Switchblade 600 Block 2 da AeroVironment havia sido implantado em mais de 20 brigadas de combate do Exército dos EUA desde 2025[3]AeroVironment, "AV Recebe Pedido de 51 Milhões de USD do Exército dos EUA para Munições de Loitering Switchblade 600," AeroVironment, avinc.com. Esse desenvolvimento coloca o produto em um contexto formal de aquisição do Exército. As missões de ISR e combate estão se tornando mais conectadas quando os dados de reconhecimento orientam os sistemas de ataque. Esse vínculo aumenta o valor das plataformas que podem compartilhar dados de missão com segurança. Inspeção e Manutenção continua sendo a maior aplicação comercial por contagem de plataformas. Levantamento e Mapeamento se beneficia de fluxos de trabalho aprimorados de fotogrametria e Modelagem de Informações de Construção. Agricultura sustenta a demanda por pulverização e monitoramento de culturas, enquanto Entrega e Logística permanece vinculada à regulamentação de BVLOS. Busca e Salvamento permanece menor em receita, mas se beneficia de imagens térmicas e implantação rápida pós-desastre.
Por Plataforma: Plataformas Civis e Comerciais Combinam Escala com Crescimento
As plataformas Civis e Comerciais detiveram 60,3% da participação do Mercado de Pequenos Drones em 2025. O segmento está projetado para expandir a um CAGR de 12,6% até 2031. Os compradores estão migrando para sistemas com cargas úteis substituíveis que podem apoiar inspeção, mapeamento e entrega. Esses sistemas podem reduzir a necessidade de adquirir uma célula separada para cada tarefa. Isso pode aumentar a receita por unidade e reduzir a necessidade de aeronaves separadas de propósito único. As regras de fornecimento europeias também podem incentivar a localização de eletrônicos e fornecimento de motores. O ambiente de políticas está se tornando um fator mais importante na seleção de fornecedores.
A DJI detinha 70% do volume civil em 2025, abaixo dos 74% em 2024, de acordo com o Projeto de Estudos Competitivos Especiais. Essa participação fornece uma referência de preço para plataformas comerciais, enquanto as exclusões regulatórias criam risco para usuários dependentes do fornecimento chinês. Os sistemas de Defesa e Governo representaram os 39,7% restantes da receita em 2025. Estão associados a muitos contratos de alto valor e requisitos para sistemas de missão adaptáveis. O Departamento de Defesa dos EUA solicitou mais de 70 bilhões de USD para sistemas de drones e contra-drones em todos os serviços no AF2027. Os compradores de defesa estão cada vez mais buscando arquiteturas abertas que permitam atualizações de carga útil e autonomia sem substituir toda a plataforma. Essa abordagem desloca os gastos para sistemas de missão e software. Também pode estender a vida útil de uma célula e apoiar a receita do mercado de reposição.


Por Tipo: Asa Fixa VTOL Detém a Maior Participação Enquanto os Sistemas Híbridos se Expandem
Asa Fixa VTOL representou 53,7% do tamanho do Mercado de Pequenos Drones em 2025. Esses sistemas combinam decolagem vertical com o alcance e a autonomia do voo de asa fixa. Seu perfil operacional é adequado para ISR, mapeamento e patrulha de longo alcance. Podem operar sem pista de pouso enquanto mantêm um voo de avanço mais eficiente. Os usuários comerciais também podem usá-los para inspecionar grandes áreas entre trocas de bateria. Essa combinação sustenta a demanda tanto de operadores de defesa quanto comerciais. A configuração continua útil onde o espaço de decolagem é limitado, mas é necessária cobertura de ampla área.
Os sistemas Híbridos estão previstos para crescer a um CAGR de 13,2% até 2031. Podem pairar para inspeção próxima, entrega de carga útil ou tarefas de coordenação, mantendo o voo eficiente de asa fixa. Uma única plataforma híbrida pode, portanto, cobrir missões que anteriormente exigiam 2 tipos de plataforma. Isso pode melhorar o uso de ativos e simplificar o gerenciamento de frotas de missões mistas. Os sistemas Multi-Rotor lideram em volume de unidades porque geralmente custam menos e têm um amplo ecossistema de cargas úteis. Sua menor autonomia limita algumas missões, mas baterias melhores e instalações de carregamento urbano estão expandindo o uso prático. O Mercado de Pequenos Drones continua a apoiar várias arquiteturas de aeronaves porque os operadores combinam plataformas a diferentes perfis de missão. Isso produz demanda paralela em vez de um único vencedor em todos os casos de uso.
Análise Geográfica
A América do Norte deteve 46,9% da participação do Mercado de Pequenos Drones em 2025. As dotações de defesa e a atividade regulatória comercial sustentam a demanda regional. O Departamento de Defesa dos EUA solicitou mais de 70 bilhões de USD para sistemas de drones e contra-drones no AF2027. Essa demanda apoia tanto as plataformas quanto os sistemas usados para detectá-las ou neutralizá-las. O marco da Parte 108 da FAA destina-se a apoiar a autorização comercial rotineira de BVLOS. Um sistema baseado em padrões poderia facilitar o planejamento para operadores comerciais em comparação com um processo de isenção. O Programa de Dominância de Drones de 1,1 bilhão de USD tem como alvo 200.000 pequenos VANT letais produzidos domesticamente até 2027. A Performance Drone Works recebeu um compromisso condicional de empréstimo de 820 milhões de USD em julho de 2026 para aumentar a fabricação de propulsão e controle de energia no Alabama. As tarifas da Seção 232 anunciadas em agosto de 2026 aplicam tarifas de 100% a VANTs acima de 25 kg e tarifas de 25% a sistemas menores. Essas medidas incentivam o fornecimento doméstico por operadores de defesa e comerciais.
A Ásia-Pacífico está prevista para crescer a um CAGR de 12,4% até 2031. A China representou mais de 70% da capacidade global de produção de drones comerciais em 2025. Suas exportações de drones estão projetadas para atingir 6,89 milhões de unidades avaliadas em 4,25 bilhões de USD em 2026. A produção está migrando da fotografia de consumo para soluções industriais e integradas a serviços. A Índia é o mercado nacional de crescimento mais rápido da região porque a autoridade de aquisição de defesa está se tornando mais direta. O marco DFPDS-2026 permite que comandantes de campo adquiram drones ao longo da Linha de Controle Real. Isso cria uma rota de demanda que não depende apenas de decisões orçamentárias anuais. As zonas de demonstração de BVLOS da Coreia do Sul podem encurtar os ciclos de autorização. As restrições de mão de obra agrícola do Japão e os requisitos marítimos da Austrália sustentam a demanda por plataformas de alta autonomia.
A Europa está mudando rapidamente à medida que os requisitos de defesa aumentam e os padrões de aquisição evoluem. A iniciativa de prontidão para drones da OTAN de 2026 compromete os países membros com mais de 40 bilhões de USD em investimento contra-drones ao longo de 5 anos[4]Organização do Tratado do Atlântico Norte, "Anúncio da Iniciativa de Investimento em Contra-VANT e Drones," OTAN, nato.int. O Plano de Investimento em Defesa do Reino Unido comprometeu GBP 5 bilhões, 6,74 bilhões de USD, para a transformação de drones até 2029. A Alemanha adquiriu 50.000 drones por meio de um pedido Auterion-Skyfall de EUR 90 milhões em julho de 2026. A aquisição incluiu o sistema operacional autônomo da Auterion. Os compradores europeus também estão atribuindo maior peso ao conteúdo local e às cadeias de fornecimento em conformidade. A América do Sul concentra-se em vigilância de fronteiras, contra-narcóticos e monitoramento ambiental. Brasil e México ancoram grande parte dessa atividade de aquisição. A demanda no Oriente Médio e África inclui inspeção de petróleo e gás, monitoramento de infraestrutura, agricultura e produção localizada de VANTs. A Arábia Saudita e os Emirados Árabes Unidos lideram as aquisições regionais, enquanto a atividade no Norte da África inclui inspeção comercial e aplicações agrícolas.

Cenário Competitivo
O Mercado de Pequenos Drones é fragmentado em aplicações comerciais e mais concentrado em aquisições de defesa. Os fornecedores comerciais enfrentam pressão de preços da escala de produção chinesa e crescentes restrições regulatórias nos Estados Unidos e na Europa. Os fornecedores chineses respondem por mais de 70% do volume civil global. Os fornecedores de defesa estão competindo por meio de autonomia, links de dados seguros, integração de cargas úteis e capacidade de fabricação. O software está se tornando mais importante porque pode conectar sensores e efetores em hardware de diferentes fornecedores. Isso cria um caminho de receita adicional ao lado das vendas de células. A concorrência resultante torna a integração de sistemas tão importante quanto o desempenho da aeronave para muitos compradores.
A Anduril captou 5 bilhões de USD em uma rodada Série H em maio de 2026 com uma avaliação de 61 bilhões de USD. A empresa reportou 2,2 bilhões de USD em receita em 2025. Também garantiu um contrato empresarial de contra-VANT do Exército de 20 bilhões de USD por 10 anos em março de 2026 usando seu sistema de comando e controle Lattice. O acordo consolidou mais de 120 ações de aquisição anteriormente separadas em 1 estrutura de pedidos. A AeroVironment anunciou um investimento de 100 milhões de USD em um campus no sul da Califórnia para expandir a capacidade de sistemas autônomos e munições de loitering. Esse investimento reflete a necessidade de expandir a produção em aplicações de alto desgaste. A Skydio captou 110 milhões de USD em uma rodada Série F em abril de 2026 para expansão de sua instalação em Hayward, Califórnia. Seu aumento de capacidade planejado apoia os compromissos de reconhecimento X10D do Exército dos EUA.
Oportunidades permanecem para sistemas que podem navegar em ambientes negados por GPS e atender aos requisitos de conteúdo doméstico. A Quantum Systems e a ideaForge se beneficiaram das preferências de fornecimento local na Alemanha e na Índia. Essas preferências podem restringir o acesso para fornecedores que utilizam componentes de origem chinesa. A pesquisa sobre combinações de sensoriamento LiDAR, radar, visão e inercial apoia o posicionamento onde os sinais de satélite estão indisponíveis. O hardware comercial baseado em combinações de sensoriamento semelhantes já está em testes de campo. Os fornecedores também precisam da capacidade de produção para atender à demanda de defesa de alto desgaste. Os operadores comerciais podem exigir ferramentas de conformidade que apoiem planos de operação BVLOS em várias jurisdições. A posição competitiva de cada fornecedor dependerá de sua capacidade de combinar hardware em conformidade com software de autonomia confiável. Também dependerá de se os fornecedores podem apoiar atualizações de carga útil sem uma substituição completa da plataforma.
Líderes do Setor de Pequenos Drones
-
DJI
-
AeroVironment, Inc.
-
Parrot Drone SAS
-
Israel Aerospace Industries Ltd.
-
Lockheed Martin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A AeroVironment recebeu um pedido de entrega de 51 milhões de USD do Exército dos EUA para munições de loitering Switchblade 600 Block 2 sob um IDIQ de 990 milhões de USD para Sistemas Letais Não Tripulados, com o contrato também cobrindo uma Venda Militar Estrangeira a um aliado-chave dos EUA.
- Agosto de 2026: A AeroVironment anunciou um investimento de 100 milhões de USD em um campus unificado no sul da Califórnia para expandir a capacidade de fabricação e engenharia para sistemas autônomos e munições de loitering.
- Julho de 2026: A AeroVironment recebeu um IDIQ de fonte única de 3 anos e 500 milhões de USD para capacidades de contra-VANT em apoio ao Programa Domestic Shield da JIATF-401.
- Junho de 2026: O Gauntlet II do Programa de Dominância de Drones da Casa Branca atraiu 49 empresas e 79 projetos de drones, e 19 projetos avançaram sob a iniciativa de 1,1 bilhão de USD.


Escopo do Relatório do Mercado Global de Pequenos Drones
Os pequenos drones são veículos aéreos não tripulados (VANTs) compactos, leves e tipicamente projetados para operações de curto alcance com capacidade limitada de carga útil e autonomia de voo. Podem ser pilotados remotamente ou operar de forma autônoma usando sensores a bordo, sistemas de navegação e software. Os pequenos drones são amplamente utilizados para vigilância e reconhecimento, agricultura, inspeção e manutenção, levantamento e mapeamento, entrega e logística, busca e salvamento, fotografia e aplicações de defesa. Dependendo do marco regulatório, a classificação de um drone "pequeno" é geralmente baseada no peso máximo de decolagem, tamanho, altitude operacional e alcance.
O mercado global de pequenos drones é segmentado por aplicação, plataforma, tipo e geografia. Por aplicação, o mercado é segmentado em combate, inteligência, vigilância e reconhecimento (ISR), inspeção e manutenção, levantamento e mapeamento, agricultura, entrega e logística, busca e salvamento e outras aplicações. Por plataforma, o mercado é segmentado em civil e comercial, e defesa e governo. Por tipo, o mercado é segmentado em drones de asa fixa VTOL, multi-rotor e híbridos. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de pequenos drones em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Combate |
| Inteligência, Vigilância e Reconhecimento |
| Inspeção e Manutenção |
| Levantamento e Mapeamento |
| Agricultura |
| Entrega e Logística |
| Busca e Salvamento |
| Outros |
| Civil e Comercial |
| Defesa e Governo |
| Asa Fixa VTOL |
| Multi Rotor |
| Híbrido |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Aplicação | Combate | |
| Inteligência, Vigilância e Reconhecimento | ||
| Inspeção e Manutenção | ||
| Levantamento e Mapeamento | ||
| Agricultura | ||
| Entrega e Logística | ||
| Busca e Salvamento | ||
| Outros | ||
| Por Plataforma | Civil e Comercial | |
| Defesa e Governo | ||
| Por Tipo | Asa Fixa VTOL | |
| Multi Rotor | ||
| Híbrido | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos pequenos drones até 2031?
O setor está previsto para atingir 18,11 bilhões de USD até 2031, crescendo a um CAGR de 11,98% a partir de 2026.
Qual aplicação gerou a maior receita em 2025?
ISR liderou as aplicações com 65,5% da receita em 2025, apoiado por usos de defesa e segurança pública.
Qual categoria de plataforma está crescendo mais rapidamente?
As plataformas Civis e Comerciais detinham 60,3% em 2025 e estão previstas para crescer a um CAGR de 12,6% até 2031.
Qual tipo de aeronave deve crescer mais rapidamente?
Os sistemas Híbridos estão previstos para crescer a um CAGR de 13,2% até 2031 porque combinam capacidade de pairar com voo de avanço eficiente.
Qual região tem a maior demanda por pequenos drones?
A América do Norte deteve 46,9% da receita em 2025, apoiada por aquisições de defesa e atividade regulatória de BVLOS.
O que limita a implantação comercial de pequenos drones?
Regras fragmentadas de espaço aéreo, limites de autonomia, necessidades de carregamento e exposição a contra-VANTs podem retardar as operações comerciais escaláveis.
Página atualizada pela última vez em:



