
Tamaño y Participación del Mercado de Pequeños Drones
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.11 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.98 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
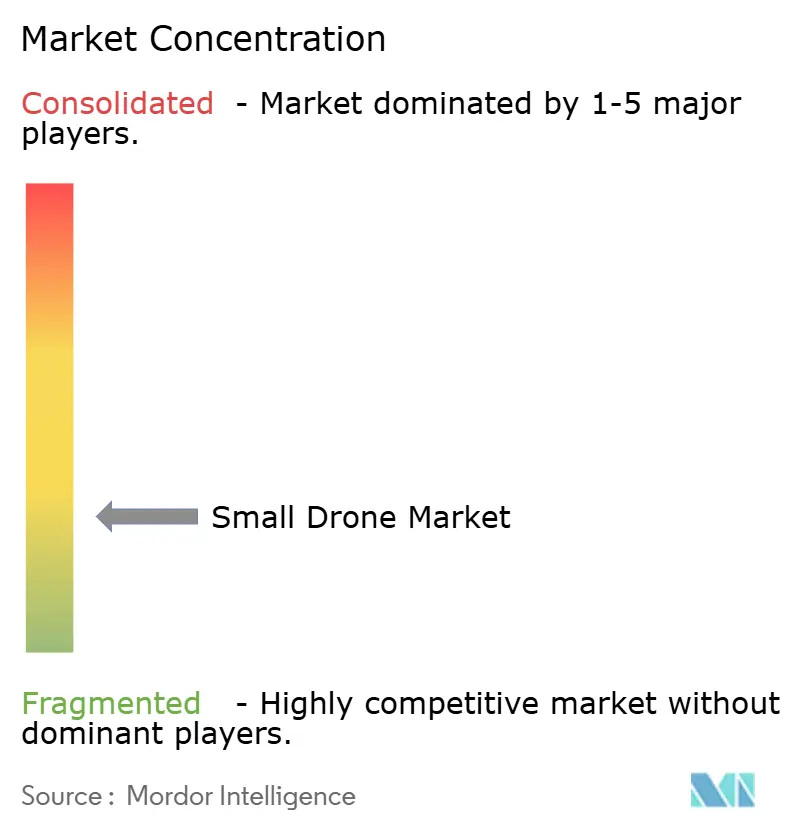
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pequeños Drones por Mordor Intelligence
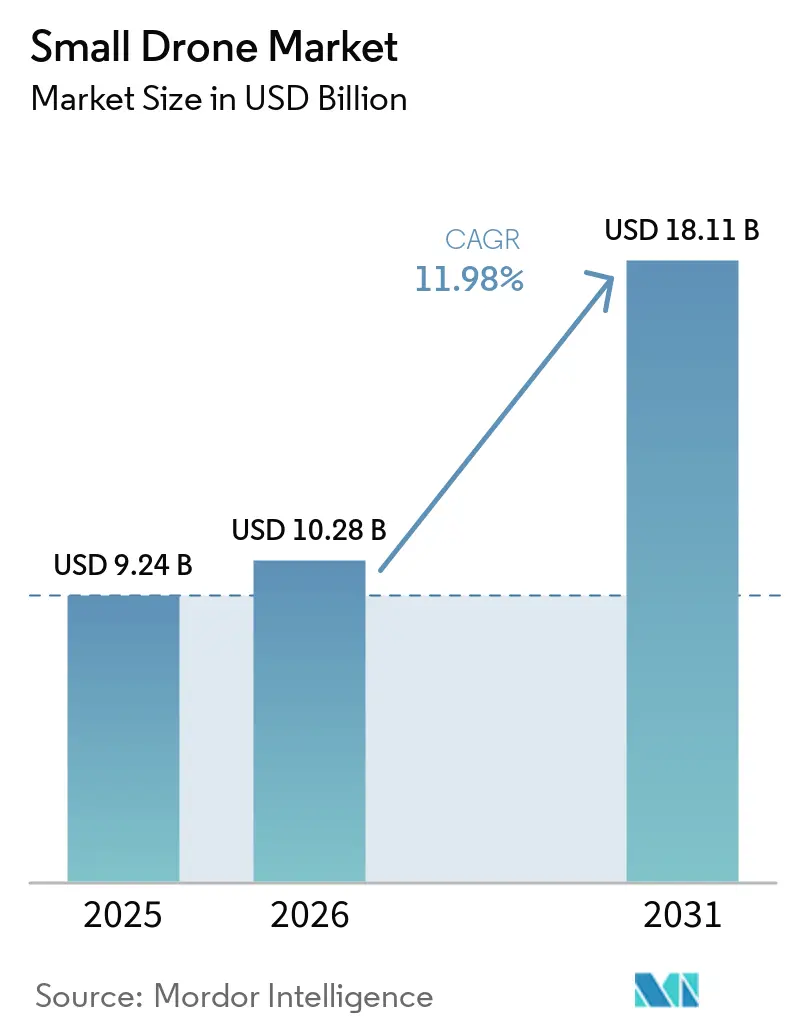
El tamaño del Mercado de Pequeños Drones fue valorado en 9,24 mil millones de USD en 2025 y se estima que crecerá desde 10,28 mil millones de USD en 2026 hasta alcanzar los 18,11 mil millones de USD en 2031, a una CAGR del 11,98% durante el período de pronóstico (2026-2031). La adquisición de defensa y el uso comercial en logística, agricultura e inspección de infraestructuras están respaldando la demanda de pequeños sistemas no tripulados. Los compradores otorgan mayor valor a las plataformas confiables para misiones operativas, lo que aumenta la importancia de la integración de cargas útiles, la autonomía y las comunicaciones seguras. Las células de uso dual pueden atender requisitos civiles y de defensa, lo que permite a los proveedores aplicar el desarrollo de productos a más de 1 grupo de clientes. El mercado de pequeños drones también está evolucionando hacia el software, las cargas útiles reemplazables y los servicios de datos, en lugar de las ventas de una sola célula aérea. El avance regulatorio para las operaciones más allá de la línea de visión directa y las políticas de producción local determinarán dónde puede escalar el despliegue.
Conclusiones Clave del Informe
- Por aplicación, ISR representó el 65,5% de la participación del Mercado de Pequeños Drones en 2025, mientras que Combate proyecta crecer a una CAGR del 12,8% hasta 2031.
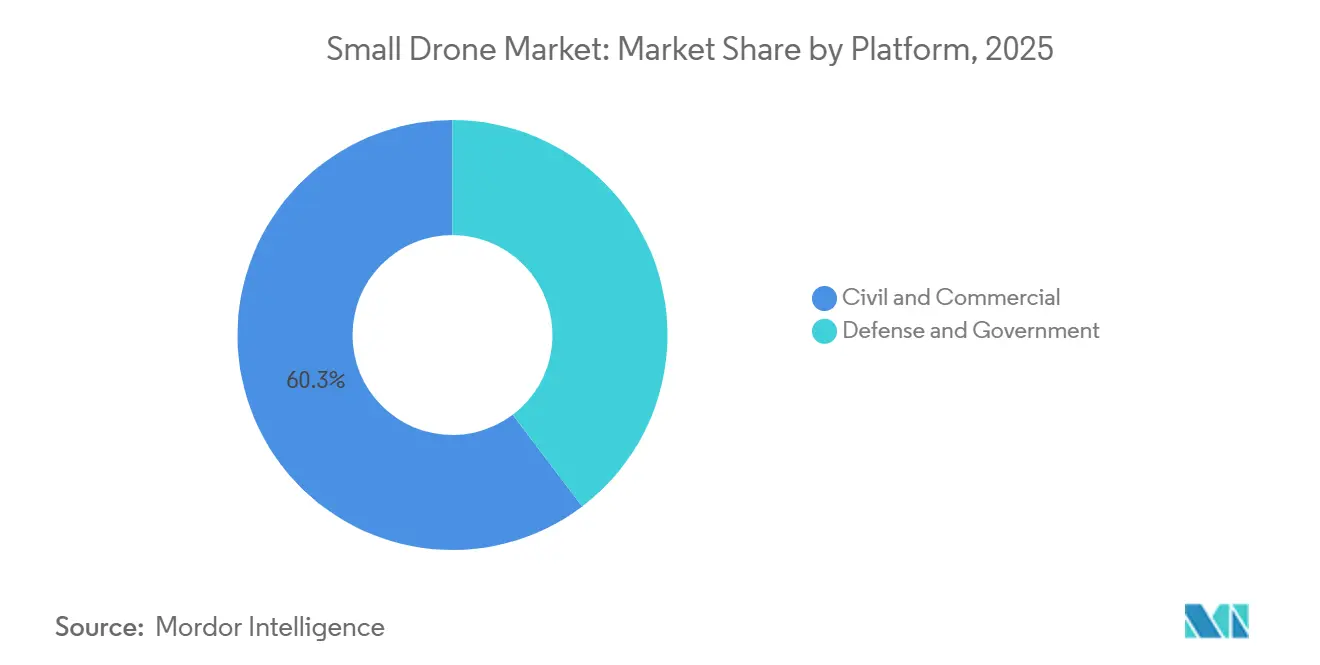
- Por plataforma, Civil y Comercial representó el 60,3% de la participación del Mercado de Pequeños Drones en 2025 y se prevé que se expanda a una CAGR del 12,6% hasta 2031.
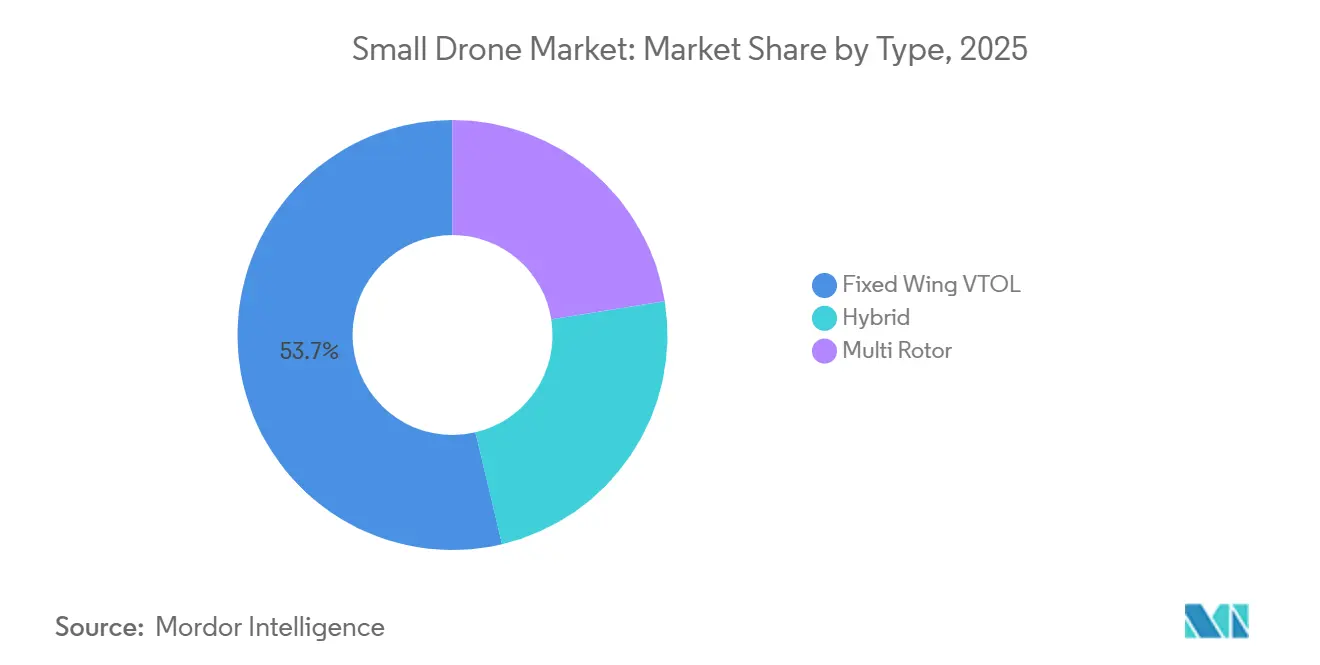
- Por tipo, Ala Fija VTOL representó el 53,7% del tamaño del Mercado de Pequeños Drones en 2025, mientras que Híbrido se prevé que crezca a una CAGR del 13,2% hasta 2031.
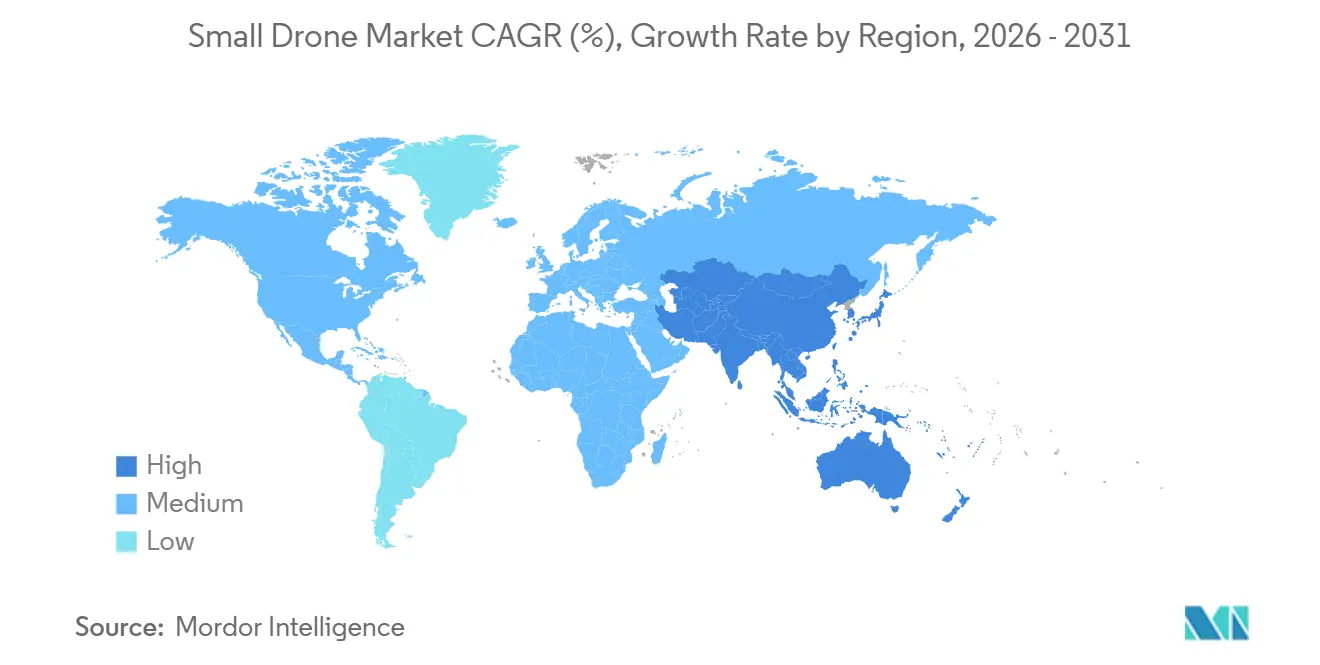
- Por geografía, América del Norte representó el 46,9% de los ingresos en 2025, mientras que Asia-Pacífico se prevé que crezca a una CAGR del 12,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pequeños Drones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Comercial e Industrial de Drones | +3.20% | Global, con concentración en América del Norte, Asia-Pacífico y Europa Occidental | Mediano plazo (2–4 años) |
| Demanda de Defensa para Plataformas ISR Tácticas | +2.50% | América del Norte, Europa (OTAN), núcleo de Asia-Pacífico (India, Corea del Sur, Australia) | Corto a mediano plazo (≤ 4 años) |
| Habilitación Regulatoria de BVLOS e Identificación Remota | +1.80% | América del Norte, UE, Reino Unido, Asia-Pacífico con ganancias tempranas en Japón, Corea del Sur, Singapur | Mediano plazo (2–4 años) |
| Avances en IA, Baterías y Sensores Miniaturizados | +1.40% | Global, con concentración de I+D en EE. UU., China, Alemania, Israel | Largo plazo (≥ 4 años) |
| Autonomía en Entornos Operativos Contestados sin GPS | +0.90% | Miembros de la OTAN, Indo-Pacífico, estados de primera línea de Europa del Este | Corto a mediano plazo (≤ 4 años) |
| Producción Soberana y Reemplazo por Desgaste Rápido | +1.10% | EE. UU., estados miembros de la UE (regulación SAFE), Taiwán, India, Corea del Sur | Mediano a largo plazo (2–5 años) |
| Fuente: Mordor Intelligence | |||
La Adopción Comercial e Industrial de Drones Escala los Casos de Uso Empresariales
El uso comercial se está extendiendo más allá de los proyectos piloto hacia la protección agrícola, la cartografía geoespacial y el monitoreo de seguridad pública. El sector de drones comerciales de China alcanzó los 121,5 mil millones de CNY en 2024, siendo estas actividades algunas de sus 3 áreas más importantes[1]Centro Nacional de Información Científica y Tecnológica, "Perspectivas del Mercado de Drones Comerciales, Foro Zhongguancun 2025," Centro Nacional de Información Científica y Tecnológica, ncsti.gov.cn. Los operadores de flotas están destinando más gasto a suscripciones de software y cargas útiles mejoradas. El cambio favorece a los proveedores que pueden dar soporte a una plataforma después de la compra inicial de la aeronave. Esto respalda oportunidades de ingresos recurrentes para los proveedores que atienden el Mercado de Pequeños Drones. También otorga mayor importancia a la compatibilidad de cargas útiles y al manejo confiable de datos. India contaba con más de 6.500 startups y operadores de drones aprobados por la DGCA bajo el programa Digital Sky en 2025. Esto creó una base de usuarios para fabricantes nacionales y fabricantes de equipos originales extranjeros. La fumigación agrícola y la inspección de infraestructuras también están generando casos de uso en Indonesia, Vietnam y Tailandia. Las aeronaves híbridas y multirrotor son adecuadas para muchas de estas operaciones de corto alcance y tareas específicas.
La Demanda de Defensa para Plataformas ISR Tácticas Ancla los Ingresos
ISR representó el 65,5% de los ingresos por aplicación en 2025, respaldando los volúmenes de plataformas en defensa y seguridad pública. Los datos ISR persistentes pueden respaldar la designación de objetivos, la evaluación de daños en combate y las decisiones de guía durante operaciones de pequeñas unidades. Por lo tanto, se ha convertido en un requisito fundamental en lugar de una capacidad de vigilancia ocasional. AeroVironment recibió un contrato del Ejército de los EE. UU. por 117,3 millones de USD en julio de 2026 para 82 drones de reconocimiento eléctrico VTOL P550. El contrato fue el primero de producción a plena tasa del sistema. Demostró la demanda continua de sistemas de reconocimiento alimentados por batería dentro de los programas formales de adquisición. El marco DFPDS-2026 de India otorga a los comandantes de campo autoridad de adquisición a lo largo de los 3.488 km de la Línea de Control Real. Esto reduce la dependencia de los ciclos anuales de adquisición para las necesidades operativas de drones. La demanda militar de cargas útiles EO/IR y SIGINT también puede elevar los estándares de capacidad para los sistemas comerciales de inspección.
La Habilitación Regulatoria de BVLOS e Identificación Remota Abre la Escala
Las normas BVLOS siguen siendo importantes para las operaciones comerciales que necesitan desplazarse más allá del campo visual directo del piloto. Esta capacidad es necesaria para los corredores de entrega, la inspección de grandes áreas y muchas misiones de seguridad pública. La FAA publicó un aviso de propuesta de reglamentación de la Parte 108 el 7 de agosto de 2025 para operaciones BVLOS rutinarias a baja altitud. La propuesta avanza hacia un enfoque basado en estándares para logística, inspección y seguridad pública. Reemplazaría un modelo basado principalmente en exenciones individuales. La Orden Ejecutiva 14307 ordenó a la FAA finalizar las normas de drones en 240 días y simplificó las autorizaciones de exportación para vehículos aéreos no tripulados (UAV) fabricados en EE. UU. Europa adoptó la metodología SORA en abril de 2025 para la evaluación de riesgos específicos de BVLOS. Los requisitos de identificación remota también pueden crear conjuntos de datos de vuelo para la planificación y el software operativo. Esos conjuntos de datos pueden respaldar una planificación de vuelo más informada a medida que los operadores construyen sus redes comerciales.
Los Avances en IA, Baterías y Sensores Reconfiguran la Economía de las Plataformas
La computación en el borde, la investigación en baterías y los sensores más pequeños están permitiendo que los sistemas compactos realicen misiones más exigentes. Estos cambios reducen el peso y el costo de las configuraciones capaces de cumplir misiones. Los drones comerciales ahora pueden superar los 60 minutos de autonomía con cargas útiles de sensores, en comparación con los 20 a 30 minutos de hace 3 años[2]Revista Internacional de Investigación y Tecnología en Ingeniería, "Avances en Sistemas de Drones y Antidrones, Una Visión Técnica General," Revista Internacional de Investigación y Tecnología en Ingeniería, ijert.org. El análisis a bordo reduce la dependencia de un enlace de datos constante en entornos remotos o contestados. También puede reducir las necesidades de ancho de banda satelital durante los trabajos de inspección remota. Las plataformas de menos de 250 gramos ahora pueden transportar cargas útiles EO/IR, multiespectrales y de radar limitado. Esto crea cierta superposición entre los nano-UAV y los sistemas pequeños de UAS más grandes. Por lo tanto, los equipos de adquisición pueden evaluar si los sistemas más ligeros pueden cumplir una misión a menor costo. Esta comparación está cambiando la forma en que los compradores definen los requisitos para los sistemas del Grupo 1.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Certificación de Espacio Aéreo Fragmentada y Normas Operativas | −3.0% | Global, más agudo en América del Sur, Oriente Medio y África, y el Sudeste Asiático | Mediano a largo plazo (2–5 años) |
| Autonomía de Batería y Compromisos de Carga Útil | −2.2% | Global | Largo plazo (≥ 4 años) |
| Exposición a Sistemas Contra-UAV y Congestión del Espectro | −1.5% | Zonas de conflicto activo, estados de primera línea de la OTAN, espacio aéreo contestado a nivel global | Corto plazo (≤ 2 años) |
| Ventanas Meteorológicas y Costos de Robustecimiento | −1.2% | Mercados de alta latitud (Norte de Europa, Canadá), mercados de monzón tropical (Sudeste Asiático, Asia del Sur) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Certificación de Espacio Aéreo Fragmentada Limita la Escalabilidad Comercial
La falta de un marco BVLOS común limita la expansión comercial a través de las fronteras. Más de 80 jurisdicciones en América del Sur, África y el Sudeste Asiático utilizan permisos ministeriales para las operaciones de drones. Estos procesos pueden tardar semanas y restringen el modelo de red de rutas necesario para la entrega y la inspección. Una red no puede operarse de manera consistente cuando los permisos y las condiciones operativas difieren de una jurisdicción a otra. Los usuarios de defensa generalmente pueden operar bajo la autoridad del espacio aéreo militar, por lo que la restricción recae más sobre los operadores civiles. El concepto UTM de la OACI y el marco U-space de la Unión Europea proporcionan modelos de referencia para la convergencia. Las interfaces nacionales y la capacidad de implementación siguen siendo desiguales. Esto limita las operaciones transfronterizas y restringe el Mercado de Pequeños Drones en entornos operativos emergentes.
La Autonomía de la Batería y los Compromisos de Carga Útil Limitan los Perfiles de Misión
La densidad de energía de las baterías sigue siendo un límite físico para las aeronaves pequeñas. Una carga útil de sensor más pesada reduce el tiempo de vuelo cuando la célula aérea y la capacidad de la batería permanecen fijas. Los operadores a menudo deben elegir entre un mayor tiempo sobre el objetivo y una capacidad de detección más completa. Las celdas de estado sólido podrían mejorar la densidad de energía entre 2 y 3 veces, pero la fabricación comercial y la certificación de aviación siguen siendo limitadas. Los sistemas de celdas de combustible de hidrógeno están siendo evaluados para plataformas de ala fija entre 5 kg y 25 kg. Dichos sistemas pueden extender el alcance más allá de los 600 km, pero la disponibilidad comercial amplia aún está lejana. Los sistemas logísticos y de seguridad pública multirrotor también necesitan infraestructura de carga antes de que los operadores puedan expandir las misiones a escala. Este costo de infraestructura puede ser difícil de justificar para los operadores antes de que se demuestren los beneficios económicos de la ruta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: ISR Lidera los Ingresos Mientras que Combate Registra el Crecimiento Más Rápido
ISR representó el 65,5% del tamaño del Mercado de Pequeños Drones en 2025. El segmento respalda la vigilancia, los datos de designación de objetivos, la evaluación de daños en combate y la coordinación durante las operaciones. Su escala refleja el paso de la observación aérea ocasional a la recopilación de datos persistente. Estos datos pueden utilizarse en varias fases de una misión. Se prevé que Combate crezca a una CAGR del 12,8% hasta 2031. Los drones de ataque unidireccional están impulsando este crecimiento porque pueden llevar a cabo roles de ataque de precisión en entornos que presentan alto riesgo para las aeronaves tripuladas. Su uso está cambiando la comparación de costos entre los pequeños sistemas no tripulados y las municiones más costosas.
El Switchblade 600 Block 2 de AeroVironment había sido desplegado en más de 20 equipos de combate de brigada del Ejército de los EE. UU. desde 2025[3]AeroVironment, "AV Recibe un Pedido del Ejército de los EE. UU. por 51 Millones de USD para Municiones de Merodeo Switchblade 600," AeroVironment, avinc.com. Este desarrollo sitúa el producto dentro de un entorno formal de adquisición del Ejército. Las misiones ISR y de combate están cada vez más conectadas cuando los datos de reconocimiento guían los sistemas de ataque. Este vínculo aumenta el valor de las plataformas que pueden compartir datos de misión de forma segura. Inspección y Mantenimiento sigue siendo la mayor aplicación comercial por número de plataformas. Topografía y Cartografía se beneficia de la mejora de los flujos de trabajo de fotogrametría y Modelado de Información de Construcción. Agricultura respalda la demanda de fumigación y monitoreo de cultivos, mientras que Entrega y Logística sigue vinculada a la reglamentación BVLOS. Búsqueda y Rescate sigue siendo menor en ingresos, pero se beneficia de la imagen térmica y el despliegue rápido tras desastres.
Por Plataforma: Las Plataformas Civiles y Comerciales Combinan Escala con Crecimiento
Las plataformas Civiles y Comerciales representaron el 60,3% de la participación del Mercado de Pequeños Drones en 2025. Se proyecta que el segmento se expanda a una CAGR del 12,6% hasta 2031. Los compradores están migrando hacia sistemas con cargas útiles reemplazables que pueden respaldar la inspección, la cartografía y la entrega. Estos sistemas pueden reducir la necesidad de adquirir una célula aérea separada para cada tarea. Esto puede aumentar los ingresos por unidad y reducir la necesidad de aeronaves separadas de un solo propósito. Las normas de abastecimiento europeas también pueden fomentar la localización de la electrónica y el suministro de motores. El entorno de políticas se está convirtiendo en un factor más importante en la selección de proveedores.
DJI mantuvo el 70% del volumen civil en 2025, frente al 74% en 2024, según el Proyecto Especial de Estudios Competitivos. Esta participación proporciona una referencia de precios para las plataformas comerciales, mientras que las exclusiones regulatorias crean riesgo para los usuarios que dependen del suministro chino. Los sistemas de Defensa y Gobierno representaron el 39,7% restante de los ingresos en 2025. Están asociados con muchos contratos de alto valor y requisitos para sistemas de misión adaptables. El Departamento de Defensa de los EE. UU. solicitó más de 70 mil millones de USD para sistemas de drones y contra-drones en todos los servicios en el año fiscal 2027. Los compradores de defensa buscan cada vez más arquitecturas abiertas que permitan actualizaciones de carga útil y autonomía sin reemplazar toda la plataforma. Este enfoque desplaza el gasto hacia los sistemas de misión y el software. También puede extender la vida útil de una célula aérea y respaldar los ingresos del mercado posventa.


Por Tipo: Ala Fija VTOL Mantiene la Mayor Participación Mientras los Sistemas Híbridos se Expanden
Ala Fija VTOL representó el 53,7% del tamaño del Mercado de Pequeños Drones en 2025. Estos sistemas combinan el despegue vertical con el alcance y la autonomía del vuelo de ala fija. Su perfil operativo es adecuado para ISR, cartografía y patrullaje de largo alcance. Pueden operar sin pista de aterrizaje mientras mantienen un vuelo hacia adelante más eficiente. Los usuarios comerciales también pueden utilizarlos para inspeccionar grandes áreas entre cambios de batería. Esta combinación respalda la demanda tanto de operadores de defensa como comerciales. La configuración sigue siendo útil donde el espacio de despegue es limitado pero se requiere cobertura de área amplia.
Se prevé que los sistemas Híbridos crezcan a una CAGR del 13,2% hasta 2031. Pueden mantenerse en vuelo estacionario para inspección cercana, entrega de carga útil o tareas de coordinación, mientras conservan el viaje eficiente de ala fija. Por lo tanto, una sola plataforma híbrida puede cubrir misiones que anteriormente requerían 2 tipos de plataformas. Esto puede mejorar el uso de activos y simplificar la gestión de flotas de misiones mixtas. Los sistemas Multirrotor lideran en volumen de unidades porque generalmente cuestan menos y tienen un amplio ecosistema de cargas útiles. Su menor autonomía limita algunas misiones, pero mejores baterías e instalaciones de carga urbana están ampliando el uso práctico. El Mercado de Pequeños Drones continúa respaldando varias arquitecturas de aeronaves porque los operadores adaptan las plataformas a diferentes perfiles de misión. Esto produce una demanda paralela en lugar de un único ganador en todos los casos de uso.
Análisis Geográfico
América del Norte representó el 46,9% de la participación del Mercado de Pequeños Drones en 2025. Las asignaciones de defensa y la actividad regulatoria comercial respaldan la demanda regional. El Departamento de Defensa de los EE. UU. solicitó más de 70 mil millones de USD para sistemas de drones y contra-drones en el año fiscal 2027. Esta demanda respalda tanto las plataformas como los sistemas utilizados para detectarlos o neutralizarlos. El marco de la Parte 108 de la FAA tiene como objetivo respaldar la autorización comercial rutinaria de BVLOS. Un sistema basado en estándares podría facilitar la planificación para los operadores comerciales en comparación con un proceso de exenciones. El Programa de Dominancia de Drones por 1,1 mil millones de USD tiene como objetivo 200.000 pequeños UAS letales de producción nacional para 2027. Performance Drone Works recibió un compromiso de préstamo condicional de 820 millones de USD en julio de 2026 para aumentar la fabricación de propulsión y control de energía en Alabama. Los aranceles de la Sección 232 anunciados en agosto de 2026 aplican aranceles del 100% a los UAV de más de 25 kg y aranceles del 25% a los sistemas más pequeños. Estas medidas fomentan el abastecimiento nacional por parte de operadores de defensa y comerciales.
Se prevé que Asia-Pacífico crezca a una CAGR del 12,4% hasta 2031. China representó más del 70% de la capacidad de producción mundial de drones comerciales en 2025. Se proyecta que sus exportaciones de drones alcancen los 6,89 millones de unidades valoradas en 4,25 mil millones de USD en 2026. La producción está pasando de la fotografía de consumo hacia soluciones industriales e integradas en servicios. India es el mercado nacional de más rápido crecimiento de la región porque la autoridad de adquisición de defensa se está volviendo más directa. El marco DFPDS-2026 permite a los comandantes de campo adquirir drones a lo largo de la Línea de Control Real. Esto crea una vía de demanda que no depende únicamente de las decisiones presupuestarias anuales. Las zonas de demostración BVLOS de Corea del Sur pueden acortar los ciclos de autorización. Las limitaciones de mano de obra agrícola de Japón y los requisitos marítimos de Australia respaldan la demanda de plataformas de alta autonomía.
Europa está cambiando rápidamente a medida que aumentan los requisitos de defensa y evolucionan los estándares de adquisición. La iniciativa de preparación para drones de la OTAN de 2026 compromete a los países miembros a más de 40 mil millones de USD en inversión contra-drones durante 5 años[4]Organización del Tratado del Atlántico Norte, "Anuncio de la Iniciativa de Inversión en Contra-UAV y Drones," OTAN, nato.int. El Plan de Inversión en Defensa del Reino Unido comprometió 5 mil millones de GBP, equivalentes a 6,74 mil millones de USD, para la transformación de drones hasta 2029. Alemania adquirió 50.000 drones a través de un pedido de Auterion-Skyfall por 90 millones de EUR en julio de 2026. La adquisición incluyó el sistema operativo autónomo de Auterion. Los compradores europeos también están otorgando mayor peso al contenido local y a las cadenas de suministro conformes. América del Sur se centra en la vigilancia fronteriza, la lucha contra el narcotráfico y el monitoreo ambiental. Brasil y México anclan gran parte de esta actividad de adquisición. La demanda en Oriente Medio y África incluye la inspección de petróleo y gas, el monitoreo de infraestructuras, la agricultura y la producción localizada de UAV. Arabia Saudita y los Emiratos Árabes Unidos lideran la adquisición regional, mientras que la actividad en el Norte de África incluye inspección comercial y aplicaciones agrícolas.

Panorama Competitivo
El Mercado de Pequeños Drones está fragmentado en las aplicaciones comerciales y más concentrado en la adquisición de defensa. Los proveedores comerciales enfrentan presión de precios por la escala de producción china y las crecientes restricciones regulatorias en los Estados Unidos y Europa. Los proveedores chinos representan más del 70% del volumen civil mundial. Los proveedores de defensa compiten a través de la autonomía, los enlaces de datos seguros, la integración de cargas útiles y la capacidad de fabricación. El software se está volviendo más importante porque puede conectar sensores y efectores de hardware de diferentes proveedores. Esto crea una vía de ingresos adicional junto con las ventas de células aéreas. La competencia resultante hace que la integración de sistemas sea tan importante como el rendimiento de la aeronave para muchos compradores.
Anduril recaudó 5 mil millones de USD en una ronda Serie H en mayo de 2026 con una valoración de 61 mil millones de USD. La empresa reportó 2,2 mil millones de USD en ingresos en 2025. También aseguró un contrato empresarial contra-UAV del Ejército por 20 mil millones de USD a 10 años en marzo de 2026 utilizando su sistema de mando y control Lattice. El acuerdo consolidó más de 120 acciones de adquisición previamente separadas en 1 marco de pedidos. AeroVironment anunció una inversión de 100 millones de USD en un campus en el sur de California para ampliar la capacidad de sistemas autónomos y municiones de merodeo. Esta inversión refleja la necesidad de ampliar la producción en aplicaciones de alto desgaste. Skydio recaudó 110 millones de USD en una ronda Serie F en abril de 2026 para la expansión de sus instalaciones en Hayward, California. Su aumento de capacidad planificado respalda los compromisos de reconocimiento X10D del Ejército de los EE. UU.
Siguen existiendo oportunidades para los sistemas que pueden navegar en entornos sin GPS y cumplir con los requisitos de contenido nacional. Quantum Systems e ideaForge se han beneficiado de las preferencias de abastecimiento local en Alemania e India. Estas preferencias pueden limitar el acceso para los proveedores que utilizan componentes de origen chino. La investigación sobre la combinación de LiDAR, radar, visión y detección inercial respalda el posicionamiento donde las señales satelitales no están disponibles. El hardware comercial basado en combinaciones de detección similares ya está en pruebas de campo. Los proveedores también necesitan la capacidad de producción para atender la demanda de defensa de alto desgaste. Los operadores comerciales pueden requerir herramientas de cumplimiento que respalden los planes de operación BVLOS en varias jurisdicciones. La posición competitiva de cada proveedor dependerá de su capacidad para combinar hardware conforme con software de autonomía confiable. También dependerá de si los proveedores pueden respaldar las actualizaciones de carga útil sin un reemplazo completo de la plataforma.
Líderes de la Industria de Pequeños Drones
DJI
AeroVironment, Inc.
Parrot Drone SAS
Israel Aerospace Industries Ltd.
Lockheed Martin Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: AeroVironment recibió un pedido de entrega del Ejército de los EE. UU. por 51 millones de USD para municiones de merodeo Switchblade 600 Block 2 bajo un IDIQ de 990 millones de USD para Sistemas Letales No Tripulados, con el contrato cubriendo también una Venta Militar Extranjera a un aliado clave de los EE. UU.
- Agosto de 2026: AeroVironment anunció una inversión de 100 millones de USD en un campus unificado en el sur de California para ampliar la capacidad de fabricación e ingeniería para sistemas autónomos y municiones de merodeo.
- Julio de 2026: AeroVironment recibió un IDIQ de fuente única de 3 años y 500 millones de USD para capacidades contra-UAV en apoyo del Programa Escudo Doméstico del JIATF-401.
- Junio de 2026: El Gauntlet II del Programa de Dominancia de Drones de la Casa Blanca atrajo a 49 empresas y 79 diseños de drones, y 19 diseños avanzaron bajo la iniciativa de 1,1 mil millones de USD.


Alcance del Informe del Mercado Global de Pequeños Drones
Los pequeños drones son vehículos aéreos no tripulados (UAV) compactos, ligeros y típicamente diseñados para operaciones de corto alcance con capacidad de carga útil y autonomía de vuelo limitadas. Pueden ser pilotados de forma remota u operar de manera autónoma utilizando sensores a bordo, sistemas de navegación y software. Los pequeños drones se utilizan ampliamente para vigilancia y reconocimiento, agricultura, inspección y mantenimiento, topografía y cartografía, entrega y logística, búsqueda y rescate, fotografía y aplicaciones de defensa. Dependiendo del marco regulatorio, la clasificación de un dron "pequeño" generalmente se basa en el peso máximo de despegue, el tamaño, la altitud operativa y el alcance.
El mercado global de pequeños drones está segmentado por aplicación, plataforma, tipo y geografía. Por aplicación, el mercado está segmentado en combate, inteligencia, vigilancia y reconocimiento (ISR), inspección y mantenimiento, topografía y cartografía, agricultura, entrega y logística, búsqueda y rescate, y otras aplicaciones. Por plataforma, el mercado está segmentado en civil y comercial, y defensa y gobierno. Por tipo, el mercado está segmentado en drones de ala fija VTOL, multirrotor e híbridos. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de pequeños drones en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Combate |
| Inteligencia, Vigilancia y Reconocimiento |
| Inspección y Mantenimiento |
| Topografía y Cartografía |
| Agricultura |
| Entrega y Logística |
| Búsqueda y Rescate |
| Otros |
| Civil y Comercial |
| Defensa y Gobierno |
| Ala Fija VTOL |
| Multirrotor |
| Híbrido |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Aplicación | Combate | |
| Inteligencia, Vigilancia y Reconocimiento | ||
| Inspección y Mantenimiento | ||
| Topografía y Cartografía | ||
| Agricultura | ||
| Entrega y Logística | ||
| Búsqueda y Rescate | ||
| Otros | ||
| Por Plataforma | Civil y Comercial | |
| Defensa y Gobierno | ||
| Por Tipo | Ala Fija VTOL | |
| Multirrotor | ||
| Híbrido | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los pequeños drones para 2031?
Se prevé que el sector alcance los 18,11 mil millones de USD en 2031, creciendo a una CAGR del 11,98% desde 2026.
¿Qué aplicación generó los mayores ingresos en 2025?
ISR lideró las aplicaciones con el 65,5% de los ingresos en 2025, respaldado por usos de defensa y seguridad pública.
¿Qué categoría de plataforma está creciendo más rápido?
Las plataformas Civiles y Comerciales representaron el 60,3% en 2025 y se prevé que crezcan a una CAGR del 12,6% hasta 2031.
¿Qué tipo de aeronave se espera que crezca más rápido?
Se prevé que los sistemas Híbridos crezcan a una CAGR del 13,2% hasta 2031 porque combinan la capacidad de vuelo estacionario con el vuelo hacia adelante eficiente.
¿Qué región tiene la mayor demanda de pequeños drones?
América del Norte representó el 46,9% de los ingresos en 2025, respaldada por la adquisición de defensa y la actividad regulatoria de BVLOS.
¿Qué limita el despliegue comercial de pequeños drones?
Las normas de espacio aéreo fragmentadas, los límites de autonomía, las necesidades de carga y la exposición a sistemas contra-UAV pueden ralentizar las operaciones comerciales escalables.
Última actualización de la página el:



