
Taille et part du marché des petits drones
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.28 Milliards de dollars |
| Taille du Marché (2031) | 18.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des petits drones par Mordor Intelligence
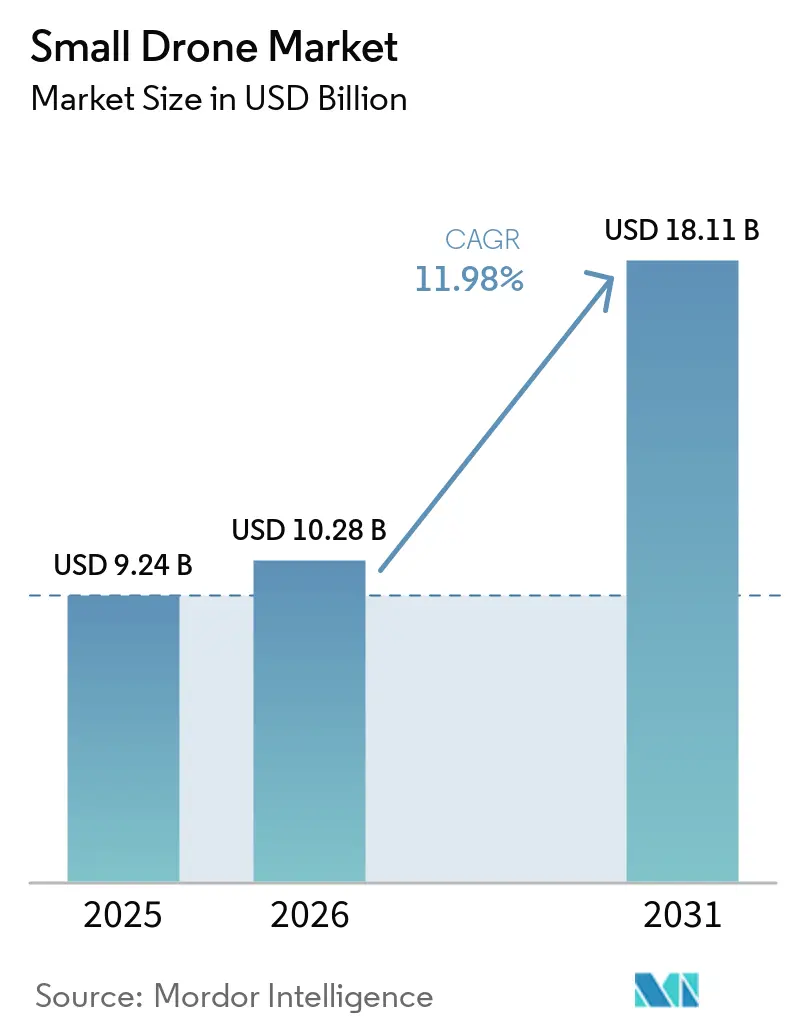
La taille du marché des petits drones était évaluée à 9,24 milliards USD en 2025 et devrait croître de 10,28 milliards USD en 2026 pour atteindre 18,11 milliards USD d'ici 2031, à un CAGR de 11,98 % durant la période de prévision (2026-2031). Les achats de défense et l'utilisation commerciale dans la logistique, l'agriculture et l'inspection des infrastructures soutiennent la demande en petits systèmes sans pilote. Les acheteurs accordent une plus grande valeur aux plateformes fiables pour les missions opérationnelles, ce qui renforce l'importance de l'intégration des charges utiles, de l'autonomie et des communications sécurisées. Les cellules à double usage peuvent répondre aux besoins civils et militaires, permettant aux fournisseurs d'appliquer le développement de produits à plus d'un groupe de clients. Le marché des petits drones évolue également vers les logiciels, les charges utiles remplaçables et les services de données, plutôt que vers la vente d'une seule cellule. Les avancées réglementaires pour les opérations au-delà de la ligne de visée directe et les politiques de production locale détermineront les zones où le déploiement pourra s'étendre.
Principaux enseignements du rapport
- Par application, l'ISR détenait 65,5 % de la part du marché des petits drones en 2025, tandis que le combat devrait croître à un CAGR de 12,8 % jusqu'en 2031.
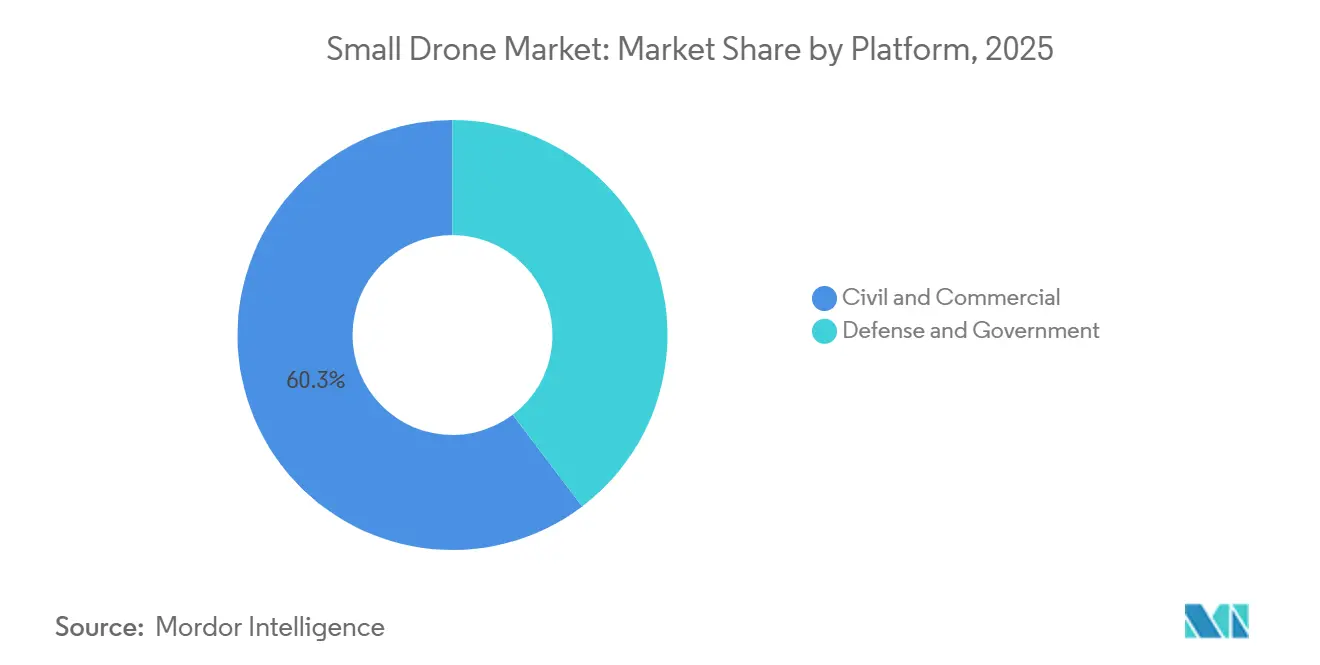
- Par plateforme, le civil et commercial détenait 60,3 % de la part du marché des petits drones en 2025 et devrait se développer à un CAGR de 12,6 % jusqu'en 2031.
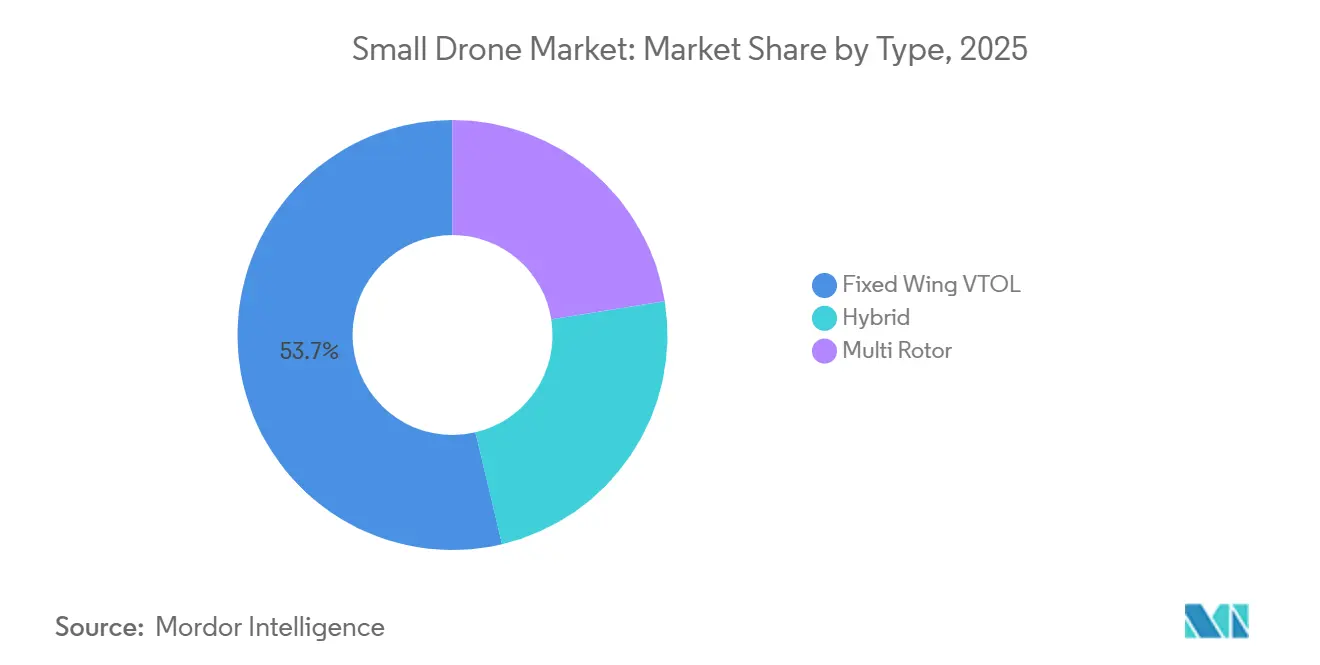
- Par type, l'aile fixe VTOL représentait 53,7 % de la taille du marché des petits drones en 2025, tandis que l'hybride devrait croître à un CAGR de 13,2 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 46,9 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des petits drones
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption commerciale et industrielle des drones | +3.20% | Mondial, avec une concentration en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Demande de défense pour les plateformes ISR tactiques | +2.50% | Amérique du Nord, Europe (OTAN), cœur de l'Asie-Pacifique (Inde, Corée du Sud, Australie) | Court à moyen terme (≤ 4 ans) |
| Activation réglementaire du BVLOS et de l'identification à distance | +1.80% | Amérique du Nord, UE, Royaume-Uni, Asie-Pacifique avec des gains précoces au Japon, en Corée du Sud et à Singapour | Moyen terme (2 à 4 ans) |
| Avancées en IA, batteries et capteurs miniaturisés | +1.40% | Mondial, avec une concentration de R&D aux États-Unis, en Chine, en Allemagne et en Israël | Long terme (≥ 4 ans) |
| Autonomie en environnement sans GPS dans des zones d'opérations contestées | +0.90% | Membres de l'OTAN, Indo-Pacifique, États de première ligne d'Europe de l'Est | Court à moyen terme (≤ 4 ans) |
| Production souveraine et remplacement rapide en cas d'attrition élevée | +1.10% | États-Unis, États membres de l'UE (réglementation SAFE), Taïwan, Inde, Corée du Sud | Moyen à long terme (2 à 5 ans) |
| Source: Mordor Intelligence | |||
L'adoption commerciale et industrielle des drones élargit les cas d'usage en entreprise
L'utilisation commerciale s'étend au-delà des projets pilotes vers la protection agricole, le levé géospatial et la surveillance de la sécurité publique. Le secteur des drones commerciaux en Chine a atteint 121,5 milliards CNY en 2024, ces activités figurant parmi ses 3 plus grands domaines[1]National Center for Science and Technology Information, "Aperçus du marché des drones commerciaux, Forum de Zhongguancun 2025," National Center for Science and Technology Information, ncsti.gov.cn. Les opérateurs de flottes consacrent davantage de dépenses aux abonnements logiciels et aux charges utiles améliorées. Ce changement favorise les fournisseurs capables d'assurer le support d'une plateforme après l'achat initial de l'appareil. Cela soutient les opportunités de revenus récurrents pour les fournisseurs desservant le Marché des Petits Drones. Cela accorde également plus d'importance à la compatibilité des charges utiles et à la gestion fiable des données. L'Inde comptait plus de 6 500 startups et opérateurs de drones agréés par la DGCA dans le cadre du programme Digital Sky d'ici 2025. Cela a créé une base d'utilisateurs pour les fabricants nationaux et les équipementiers étrangers. La pulvérisation agricole et l'inspection des infrastructures développent également des cas d'usage en Indonésie, au Vietnam et en Thaïlande. Les aéronefs hybrides et multi-rotors sont adaptés à bon nombre de ces opérations à courte portée et à tâche spécifique.
La demande de défense pour les plateformes ISR tactiques ancre les revenus
L'ISR représentait 65,5 % des revenus par application en 2025, soutenant les volumes de plateformes dans la défense et la sécurité publique. Les données ISR persistantes peuvent soutenir le ciblage, l'évaluation des dommages de combat et les décisions de guidage lors des opérations des petites unités. Il est donc devenu une exigence fondamentale plutôt qu'une capacité de surveillance occasionnelle. AeroVironment a reçu un contrat de l'armée américaine de 117,3 millions USD en juillet 2026 pour 82 drones de reconnaissance électriques VTOL P550. Ce contrat était le premier contrat de production à plein régime du système. Il a démontré la demande continue pour les systèmes de reconnaissance à batterie dans le cadre de programmes d'acquisition formels. Le cadre DFPDS-2026 de l'Inde donne aux commandants de terrain le pouvoir d'achat le long des 3 488 km de la Ligne de contrôle effectif. Cela réduit la dépendance aux cycles d'approvisionnement annuels pour les besoins opérationnels en drones. La demande militaire pour les charges utiles EO/IR et SIGINT peut également élever les normes de capacité pour les systèmes d'inspection commerciaux.
L'activation réglementaire du BVLOS et de l'identification à distance ouvre la voie à l'expansion
Les règles BVLOS restent importantes pour les opérations commerciales qui doivent aller au-delà du champ de vision direct du pilote. Cette capacité est nécessaire pour les couloirs de livraison, l'inspection de grandes zones et de nombreuses missions de sécurité publique. La FAA a publié un avis de proposition de réglementation au titre de la Partie 108 le 7 août 2025 pour les opérations BVLOS routinières à basse altitude. La proposition s'oriente vers une approche fondée sur des normes pour la logistique, l'inspection et la sécurité publique. Elle remplacerait un modèle basé principalement sur des dérogations individuelles. Le décret exécutif 14307 a chargé la FAA de finaliser les règles relatives aux drones dans un délai de 240 jours et a simplifié les autorisations d'exportation pour les UAV fabriqués aux États-Unis. L'Europe a adopté la méthodologie SORA en avril 2025 pour l'évaluation des risques spécifiques au BVLOS. Les exigences d'identification à distance peuvent également créer des ensembles de données de vol pour la planification et les logiciels opérationnels. Ces ensembles de données peuvent soutenir une planification de vol plus éclairée à mesure que les opérateurs développent leurs réseaux commerciaux.
Les avancées en IA, batteries et capteurs redéfinissent l'économie des plateformes
L'informatique en périphérie, la recherche sur les batteries et les capteurs plus petits permettent aux systèmes compacts d'accomplir des missions plus exigeantes. Ces changements réduisent le poids et le coût des configurations capables d'accomplir des missions. Les drones commerciaux peuvent désormais dépasser 60 minutes d'endurance avec des charges utiles de capteurs, contre 20 à 30 minutes il y a 3 ans[2]International Journal of Engineering Research and Technology, "Avancées dans les systèmes de drones et anti-drones, un aperçu technique," International Journal of Engineering Research and Technology, ijert.org. L'analyse embarquée réduit la dépendance à une liaison de données constante dans des environnements éloignés ou contestés. Elle peut également réduire les besoins en bande passante satellitaire lors des travaux d'inspection à distance. Les plateformes de moins de 250 grammes peuvent désormais transporter des charges utiles EO/IR, multispectrales et radar limitées. Cela crée un certain chevauchement entre les nano-UAV et les systèmes de petits UAS plus grands. Les équipes d'approvisionnement peuvent donc évaluer si des systèmes plus légers peuvent accomplir une mission à moindre coût. Cette comparaison modifie la façon dont les acheteurs définissent les exigences pour les systèmes du Groupe 1.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Certification de l'espace aérien fragmentée et règles d'exploitation | −3.0% | Mondial, plus aigu en Amérique du Sud, en Afrique et au Moyen-Orient, et en Asie du Sud-Est | Moyen à long terme (2 à 5 ans) |
| Endurance des batteries et compromis sur les charges utiles | −2.2% | Mondial | Long terme (≥ 4 ans) |
| Exposition aux contre-UAS et à la congestion du spectre | −1.5% | Zones de conflit actif, États de première ligne de l'OTAN, espace aérien contesté dans le monde entier | Court terme (≤ 2 ans) |
| Fenêtres météorologiques et coûts de robustification | −1.2% | Marchés à haute latitude (Europe du Nord, Canada), marchés à mousson tropicale (Asie du Sud-Est, Asie du Sud) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La certification fragmentée de l'espace aérien limite l'évolutivité commerciale
L'absence d'un cadre BVLOS commun limite l'expansion commerciale transfrontalière. Plus de 80 juridictions en Amérique du Sud, en Afrique et en Asie du Sud-Est utilisent des permis ministériels pour les opérations de drones. Ces processus peuvent prendre des semaines et restreindre le modèle de réseau de routes nécessaire à la livraison et à l'inspection. Un réseau ne peut pas être exploité de manière cohérente lorsque les autorisations et les conditions d'exploitation diffèrent d'une juridiction à l'autre. Les utilisateurs de la défense peuvent généralement opérer sous l'autorité de l'espace aérien militaire, de sorte que la contrainte pèse davantage sur les opérateurs civils. Le concept UTM de l'OACI et le cadre U-space de l'Union européenne fournissent des modèles de référence pour la convergence. Les interfaces nationales et la capacité de mise en œuvre restent inégales. Cela limite les opérations transfrontalières et contraint le marché des petits drones dans les environnements d'exploitation émergents.
L'endurance des batteries et les compromis sur les charges utiles limitent les profils de mission
La densité énergétique des batteries reste une limite physique pour les petits aéronefs. Une charge utile de capteurs plus lourde réduit le temps de vol lorsque la cellule et la capacité de la batterie restent fixes. Les opérateurs doivent souvent choisir entre un temps plus long au-dessus d'une cible et une capacité de détection plus complète. Les cellules à l'état solide pourraient améliorer la densité énergétique de 2 à 3 fois, mais la fabrication commerciale et la certification aéronautique restent limitées. Les systèmes à pile à combustible à hydrogène sont évalués pour les plateformes à aile fixe entre 5 kg et 25 kg. De tels systèmes pourraient étendre la portée au-delà de 600 km, mais leur disponibilité commerciale large reste encore lointaine. Les systèmes logistiques et de sécurité publique multi-rotors ont également besoin d'une infrastructure de recharge avant que les opérateurs puissent étendre les missions à grande échelle. Ce coût d'infrastructure peut être difficile à justifier pour les opérateurs avant que l'économie des routes soit prouvée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : l'ISR domine les revenus tandis que le combat enregistre la croissance la plus rapide
L'ISR représentait 65,5 % de la taille du marché des petits drones en 2025. Le segment soutient la surveillance, les données de ciblage, l'évaluation des dommages de combat et la coordination durant les opérations. Son ampleur reflète le passage d'une observation aérienne occasionnelle à une collecte de données persistante. Ces données peuvent être utilisées à plusieurs phases d'une mission. Le combat devrait croître à un CAGR de 12,8 % jusqu'en 2031. Les drones d'attaque à sens unique soutiennent cette croissance car ils peuvent remplir des rôles de frappe de précision dans des environnements présentant un risque élevé pour les aéronefs avec équipage. Leur utilisation modifie la comparaison des coûts entre les petits systèmes sans pilote et les munitions plus coûteuses.
Le Switchblade 600 Block 2 d'AeroVironment avait été déployé dans plus de 20 brigades de combat de l'armée américaine depuis 2025[3]AeroVironment, "AV reçoit une commande de l'armée américaine de 51 millions USD pour des munitions rôdeuses Switchblade 600," AeroVironment, avinc.com. Ce développement place le produit dans un cadre d'approvisionnement formel de l'armée. Les missions ISR et de combat deviennent plus connectées lorsque les données de reconnaissance guident les systèmes d'attaque. Ce lien augmente la valeur des plateformes capables de partager des données de mission de manière sécurisée. L'inspection et la maintenance restent la plus grande application commerciale par nombre de plateformes. Le levé et la cartographie bénéficient de flux de travail améliorés en photogrammétrie et en modélisation des informations du bâtiment. L'agriculture soutient la demande de pulvérisation et de surveillance des cultures, tandis que la livraison et la logistique restent liées à la réglementation BVLOS. La recherche et le sauvetage restent plus modestes en termes de revenus, mais bénéficient de l'imagerie thermique et du déploiement rapide après une catastrophe.
Par plateforme : les plateformes civiles et commerciales combinent volume et croissance
Les plateformes civiles et commerciales détenaient 60,3 % de la part du marché des petits drones en 2025. Le segment devrait se développer à un CAGR de 12,6 % jusqu'en 2031. Les acheteurs se tournent vers des systèmes à charges utiles remplaçables pouvant soutenir l'inspection, la cartographie et la livraison. Ces systèmes peuvent réduire la nécessité d'acquérir une cellule distincte pour chaque tâche. Cela peut augmenter les revenus par unité et réduire le besoin d'aéronefs distincts à usage unique. Les règles d'approvisionnement européennes peuvent également encourager la localisation de l'électronique et de l'approvisionnement en moteurs. L'environnement réglementaire devient un facteur de plus en plus important dans la sélection des fournisseurs.
DJI détenait 70 % du volume civil en 2025, contre 74 % en 2024, selon le Special Competitive Studies Project. Cette part fournit une référence de prix pour les plateformes commerciales, tandis que les exclusions réglementaires créent un risque pour les utilisateurs dépendant de l'approvisionnement chinois. Les systèmes de défense et gouvernementaux représentaient les 39,7 % restants des revenus en 2025. Ils sont associés à de nombreux contrats à haute valeur et à des exigences pour des systèmes de mission adaptables. Le département américain de la Défense a demandé plus de 70 milliards USD pour les systèmes de drones et de contre-drones dans tous les services pour l'exercice budgétaire 2027. Les acheteurs de la défense recherchent de plus en plus des architectures ouvertes permettant des mises à niveau des charges utiles et de l'autonomie sans remplacer l'ensemble de la plateforme. Cette approche déplace les dépenses vers les systèmes de mission et les logiciels. Elle peut également prolonger la durée de vie utile d'une cellule et soutenir les revenus du marché secondaire.


Par type : l'aile fixe VTOL détient la plus grande part tandis que les systèmes hybrides se développent
L'aile fixe VTOL représentait 53,7 % de la taille du marché des petits drones en 2025. Ces systèmes combinent le décollage vertical avec la portée et l'endurance du vol à aile fixe. Leur profil opérationnel convient à l'ISR, à la cartographie et à la patrouille longue portée. Ils peuvent opérer sans piste tout en maintenant un vol en croisière plus efficace. Les utilisateurs commerciaux peuvent également les utiliser pour surveiller de grandes zones entre les changements de batterie. Cette combinaison soutient la demande des opérateurs de défense et commerciaux. La configuration reste utile là où l'espace de décollage est limité mais où une couverture de grande zone est requise.
Les systèmes hybrides devraient croître à un CAGR de 13,2 % jusqu'en 2031. Ils peuvent se maintenir en vol stationnaire pour une inspection rapprochée, la livraison de charges utiles ou des tâches de coordination, tout en conservant un vol à aile fixe efficace. Une seule plateforme hybride peut donc couvrir des missions qui nécessitaient auparavant 2 types de plateformes. Cela peut améliorer l'utilisation des actifs et simplifier la gestion des flottes à missions mixtes. Les systèmes multi-rotors dominent en volume unitaire car ils coûtent généralement moins cher et disposent d'un large écosystème de charges utiles. Leur endurance plus courte limite certaines missions, mais de meilleures batteries et des installations de recharge urbaines élargissent l'utilisation pratique. Le marché des petits drones continue de soutenir plusieurs architectures d'aéronefs car les opérateurs adaptent les plateformes à différents profils de mission. Cela produit une demande parallèle plutôt qu'un seul gagnant pour tous les cas d'usage.
Analyse géographique
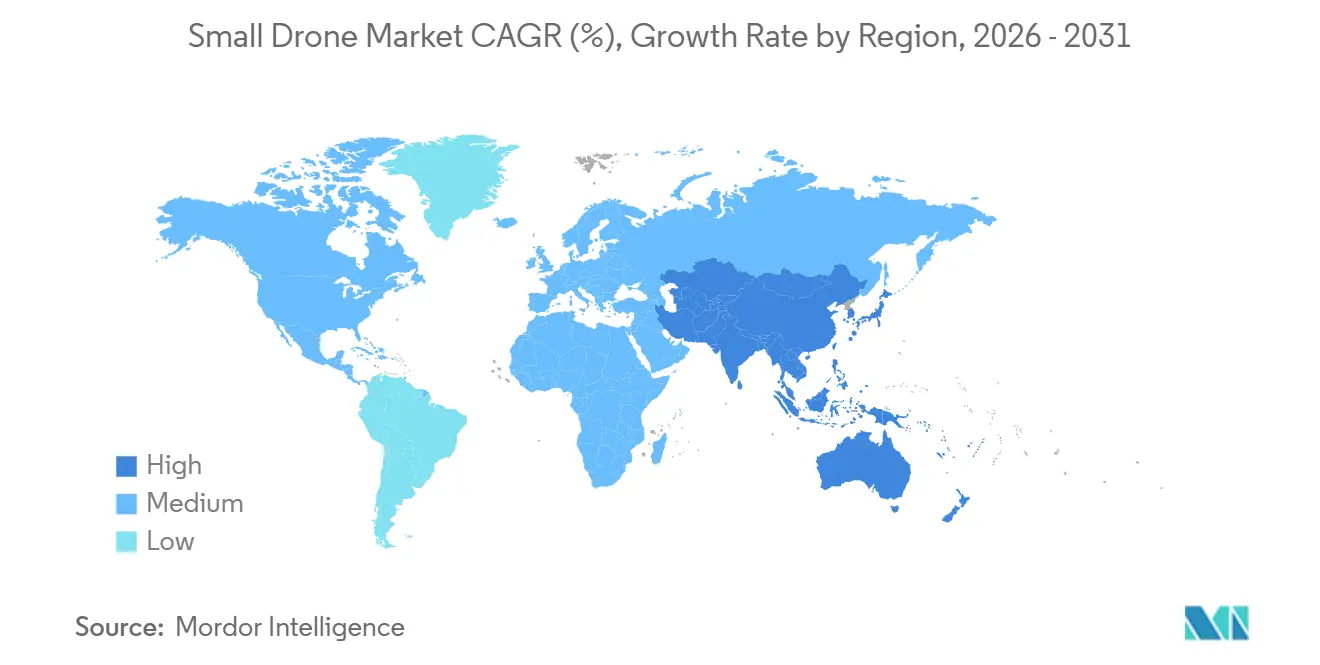
L'Amérique du Nord détenait 46,9 % de la part du marché des petits drones en 2025. Les crédits de défense et l'activité réglementaire commerciale soutiennent la demande régionale. Le département américain de la Défense a demandé plus de 70 milliards USD pour les systèmes de drones et de contre-drones pour l'exercice budgétaire 2027. Cette demande soutient à la fois les plateformes et les systèmes utilisés pour les détecter ou les neutraliser. Le cadre de la Partie 108 de la FAA est destiné à soutenir l'autorisation commerciale routinière du BVLOS. Un système fondé sur des normes pourrait faciliter la planification pour les opérateurs commerciaux par rapport à un processus de dérogation. Le programme Drone Dominance de 1,1 milliard USD vise 200 000 petits UAS létaux produits sur le territoire national d'ici 2027. Performance Drone Works a reçu un engagement de prêt conditionnel de 820 millions USD en juillet 2026 pour augmenter la fabrication de propulsion et de contrôle de puissance en Alabama. Les droits de douane au titre de la Section 232 annoncés en août 2026 appliquent des droits de 100 % aux UAV de plus de 25 kg et des droits de 25 % aux systèmes plus petits. Ces mesures encouragent l'approvisionnement national par les opérateurs de défense et commerciaux.
L'Asie-Pacifique devrait croître à un CAGR de 12,4 % jusqu'en 2031. La Chine représentait plus de 70 % de la capacité mondiale de production commerciale de drones en 2025. Ses exportations de drones devraient atteindre 6,89 millions d'unités d'une valeur de 4,25 milliards USD en 2026. La production se déplace de la photographie grand public vers des solutions industrielles et intégrées aux services. L'Inde est le marché national à la croissance la plus rapide de la région car le pouvoir d'achat en matière de défense devient plus direct. Le cadre DFPDS-2026 permet aux commandants de terrain de se procurer des drones le long de la Ligne de contrôle effectif. Cela crée une voie de demande qui ne dépend pas uniquement des décisions budgétaires annuelles. Les zones de démonstration BVLOS de la Corée du Sud peuvent raccourcir les cycles d'autorisation. Les contraintes de main-d'œuvre agricole du Japon et les exigences maritimes de l'Australie soutiennent la demande de plateformes à haute endurance.
L'Europe évolue rapidement à mesure que les exigences de défense augmentent et que les normes d'approvisionnement évoluent. L'initiative drone-ready de l'OTAN pour 2026 engage les pays membres à investir plus de 40 milliards USD dans la lutte contre les drones sur 5 ans[4]Organisation du Traité de l'Atlantique Nord, "Annonce de l'initiative d'investissement contre les UAS et les drones," OTAN, nato.int. Le Plan d'investissement pour la défense du Royaume-Uni a engagé 5 milliards GBP, soit 6,74 milliards USD, pour la transformation des drones jusqu'en 2029. L'Allemagne a acquis 50 000 drones dans le cadre d'une commande Auterion-Skyfall de 90 millions EUR en juillet 2026. L'acquisition comprenait le système d'exploitation autonome d'Auterion. Les acheteurs européens accordent également plus d'importance au contenu local et aux chaînes d'approvisionnement conformes. L'Amérique du Sud se concentre sur la surveillance des frontières, la lutte contre les stupéfiants et la surveillance environnementale. Le Brésil et le Mexique ancrent une grande partie de cette activité d'approvisionnement. La demande au Moyen-Orient et en Afrique comprend l'inspection pétrolière et gazière, la surveillance des infrastructures, l'agriculture et la production locale d'UAV. L'Arabie saoudite et les Émirats arabes unis mènent les achats régionaux, tandis que l'activité en Afrique du Nord comprend l'inspection commerciale et les applications agricoles.

Paysage concurrentiel
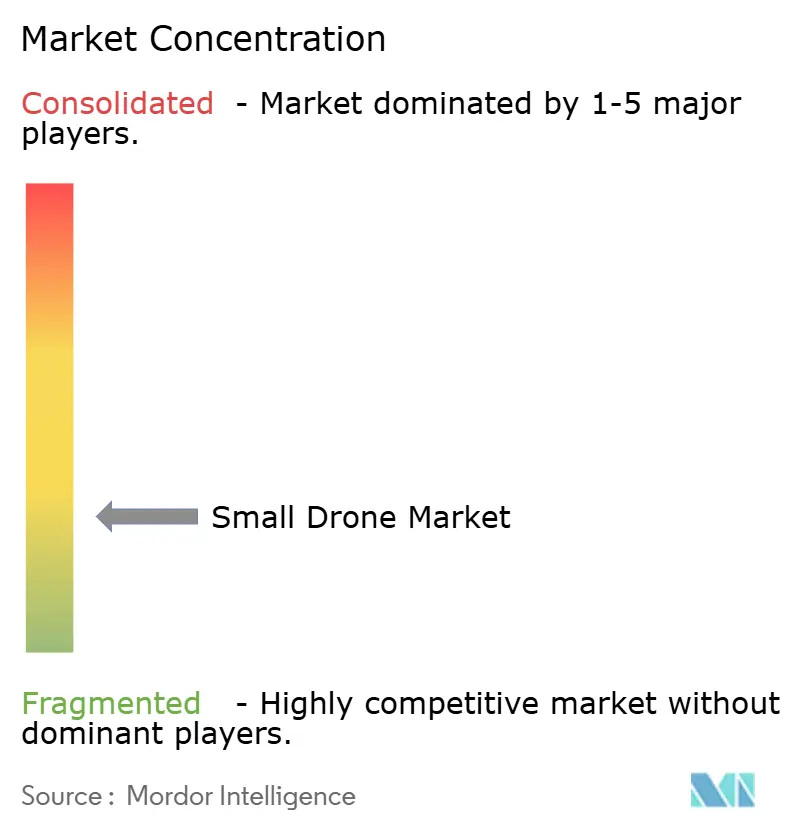
Le marché des petits drones est fragmenté dans les applications commerciales et plus concentré dans les achats de défense. Les fournisseurs commerciaux font face à une pression sur les prix due à l'échelle de production chinoise et aux contraintes réglementaires croissantes aux États-Unis et en Europe. Les fournisseurs chinois représentent plus de 70 % du volume civil mondial. Les fournisseurs de défense se font concurrence par l'autonomie, les liaisons de données sécurisées, l'intégration des charges utiles et la capacité de fabrication. Les logiciels deviennent plus importants car ils peuvent connecter des capteurs et des effecteurs provenant de matériels de différents fournisseurs. Cela crée une voie de revenus supplémentaire en parallèle des ventes de cellules. La concurrence qui en résulte rend l'intégration des systèmes aussi importante que les performances de l'aéronef pour de nombreux acheteurs.
Anduril a levé 5 milliards USD lors d'un tour de table de série H en mai 2026 à une valorisation de 61 milliards USD. La société a déclaré 2,2 milliards USD de revenus en 2025. Elle a également obtenu un contrat d'entreprise de contre-UAS de l'armée de 20 milliards USD sur 10 ans en mars 2026 en utilisant son système de commandement et de contrôle Lattice. L'arrangement a consolidé plus de 120 actions d'approvisionnement précédemment distinctes en 1 cadre de commande. AeroVironment a annoncé un investissement de 100 millions USD dans un campus unifié en Californie du Sud pour développer la capacité en systèmes autonomes et en munitions rôdeuses. Cet investissement reflète la nécessité d'augmenter la production dans les applications à forte attrition. Skydio a levé 110 millions USD lors d'un tour de table de série F en avril 2026 pour l'expansion de son installation de Hayward, en Californie. L'augmentation de capacité prévue soutient les engagements de reconnaissance X10D de l'armée américaine.
Des opportunités subsistent pour les systèmes capables de naviguer dans des environnements sans GPS et de satisfaire aux exigences de contenu national. Quantum Systems et ideaForge ont bénéficié des préférences d'approvisionnement local en Allemagne et en Inde. Ces préférences peuvent restreindre l'accès aux fournisseurs utilisant des composants d'origine chinoise. La recherche sur la combinaison de LiDAR, radar, vision et détection inertielle soutient le positionnement là où les signaux satellitaires sont indisponibles. Le matériel commercial basé sur des combinaisons de détection similaires est déjà en cours de test sur le terrain. Les fournisseurs ont également besoin de la capacité de production pour répondre à la demande de défense à forte attrition. Les opérateurs commerciaux peuvent nécessiter des outils de conformité qui soutiennent les plans d'exploitation BVLOS dans plusieurs juridictions. La position concurrentielle de chaque fournisseur dépendra de sa capacité à associer un matériel conforme à un logiciel d'autonomie fiable. Elle dépendra également de la capacité des fournisseurs à soutenir les mises à niveau des charges utiles sans remplacement complet de la plateforme.
Leaders du secteur des petits drones
DJI
AeroVironment, Inc.
Parrot Drone SAS
Israel Aerospace Industries Ltd.
Lockheed Martin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : AeroVironment a reçu une commande de livraison de l'armée américaine de 51 millions USD pour des munitions rôdeuses Switchblade 600 Block 2 dans le cadre d'un IDIQ de 990 millions USD pour les systèmes sans pilote létaux, le contrat couvrant également une vente militaire étrangère à un allié clé des États-Unis.
- Août 2026 : AeroVironment a annoncé un investissement de 100 millions USD dans un campus unifié en Californie du Sud pour développer la capacité de fabrication et d'ingénierie pour les systèmes autonomes et les munitions rôdeuses.
- Juillet 2026 : AeroVironment a reçu un IDIQ à source unique de 3 ans et 500 millions USD pour des capacités de contre-UAS soutenant le programme Domestic Shield du JIATF-401.
- Juin 2026 : Le Gauntlet II du programme Drone Dominance de la Maison Blanche a attiré 49 entreprises et 79 conceptions de drones, et 19 conceptions ont été retenues dans le cadre de l'initiative de 1,1 milliard USD.


Périmètre du rapport mondial sur le marché des petits drones
Les petits drones sont des véhicules aériens sans pilote (UAV) compacts, légers et généralement conçus pour des opérations à courte portée avec une capacité de charge utile et une endurance de vol limitées. Ils peuvent être pilotés à distance ou fonctionner de manière autonome grâce à des capteurs embarqués, des systèmes de navigation et des logiciels. Les petits drones sont largement utilisés pour la surveillance et la reconnaissance, l'agriculture, l'inspection et la maintenance, le levé et la cartographie, la livraison et la logistique, la recherche et le sauvetage, la photographie et les applications de défense. Selon le cadre réglementaire, la classification d'un drone « petit » est généralement basée sur le poids maximal au décollage, la taille, l'altitude d'exploitation et la portée.
Le marché mondial des petits drones est segmenté par application, plateforme, type et géographie. Par application, le marché est segmenté en combat, renseignement, surveillance et reconnaissance (ISR), inspection et maintenance, levé et cartographie, agriculture, livraison et logistique, recherche et sauvetage, et autres applications. Par plateforme, le marché est segmenté en civil et commercial, et défense et gouvernement. Par type, le marché est segmenté en drones à aile fixe VTOL, multi-rotors et hybrides. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des petits drones dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Combat |
| Renseignement, surveillance et reconnaissance |
| Inspection et maintenance |
| Levé et cartographie |
| Agriculture |
| Livraison et logistique |
| Recherche et sauvetage |
| Autres |
| Civil et commercial |
| Défense et gouvernement |
| Aile fixe VTOL |
| Multi-rotor |
| Hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par application | Combat | |
| Renseignement, surveillance et reconnaissance | ||
| Inspection et maintenance | ||
| Levé et cartographie | ||
| Agriculture | ||
| Livraison et logistique | ||
| Recherche et sauvetage | ||
| Autres | ||
| Par plateforme | Civil et commercial | |
| Défense et gouvernement | ||
| Par type | Aile fixe VTOL | |
| Multi-rotor | ||
| Hybride | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des petits drones d'ici 2031 ?
Le secteur devrait atteindre 18,11 milliards USD d'ici 2031, avec un CAGR de 11,98 % à partir de 2026.
Quelle application a généré le plus grand revenu en 2025 ?
L'ISR a dominé les applications avec 65,5 % des revenus en 2025, soutenu par les usages de défense et de sécurité publique.
Quelle catégorie de plateforme connaît la croissance la plus rapide ?
Les plateformes civiles et commerciales détenaient 60,3 % en 2025 et devraient croître à un CAGR de 12,6 % jusqu'en 2031.
Quel type d'aéronef devrait connaître la croissance la plus rapide ?
Les systèmes hybrides devraient croître à un CAGR de 13,2 % jusqu'en 2031 car ils combinent la capacité de vol stationnaire avec un vol en croisière efficace.
Quelle région présente la plus forte demande en petits drones ?
L'Amérique du Nord détenait 46,9 % des revenus en 2025, soutenue par les achats de défense et l'activité réglementaire BVLOS.
Qu'est-ce qui limite le déploiement commercial des petits drones ?
La fragmentation des règles de l'espace aérien, les limites d'endurance, les besoins en infrastructure de recharge et l'exposition aux contre-UAS peuvent ralentir les opérations commerciales évolutives.
Dernière mise à jour de la page le:



