
小型ドローン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 10.28 十億米ドル |
| 市場規模 (2031) | 18.11 十億米ドル |
| Growth Rate (2026 - 2031) | 11.98 % |
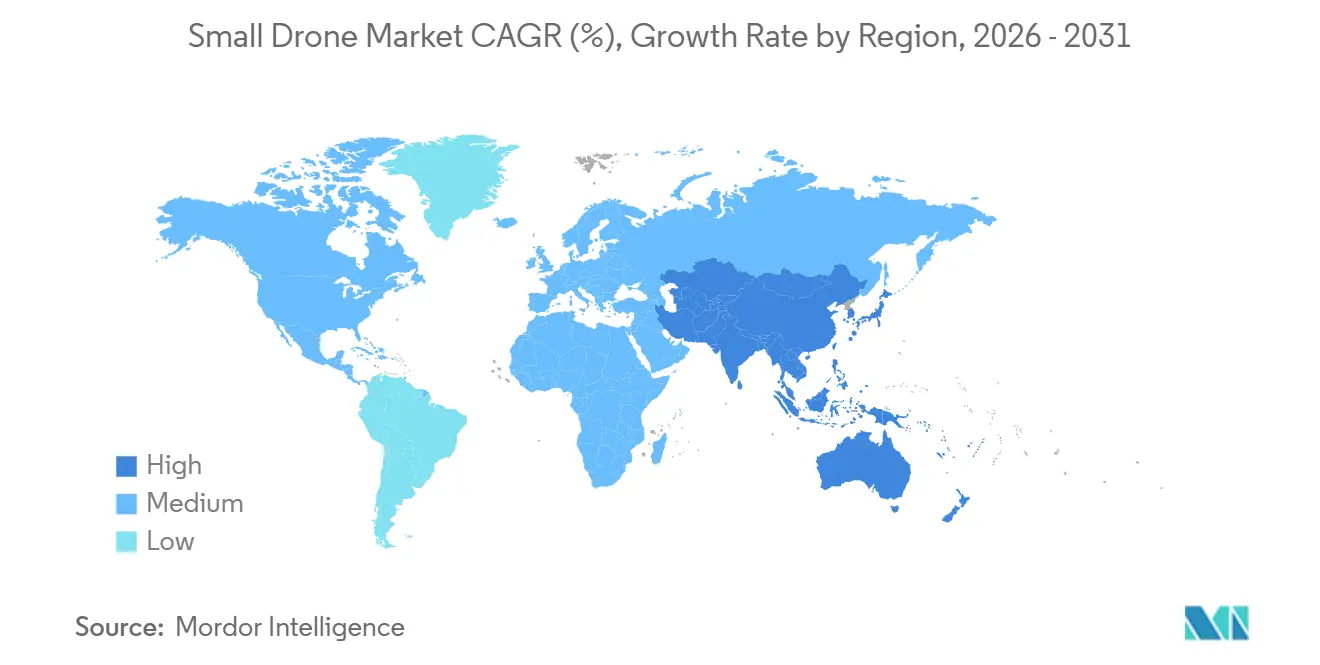
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
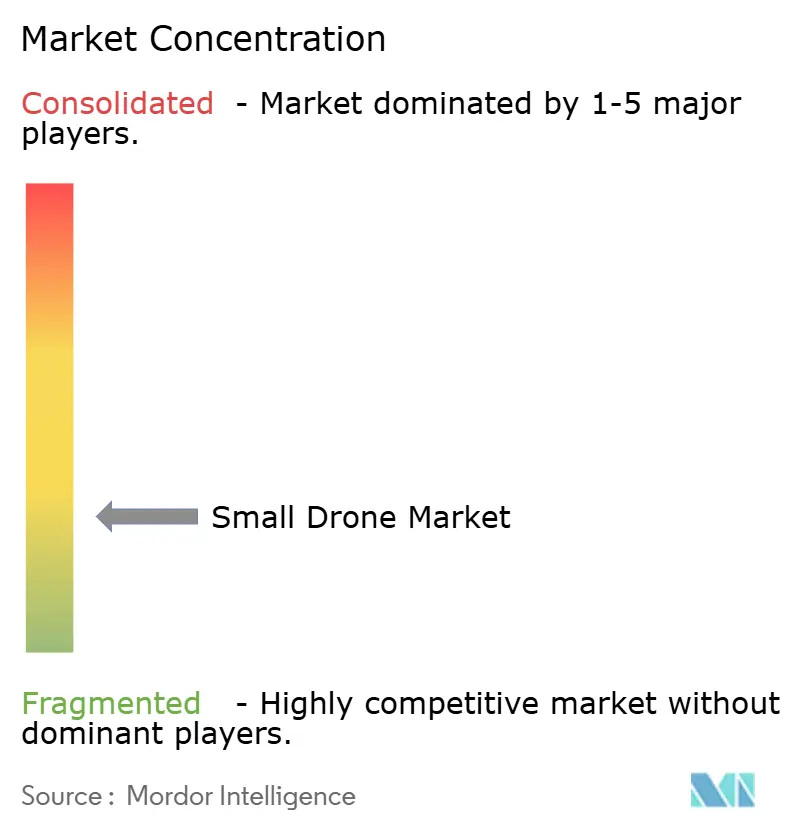
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小型ドローン市場分析
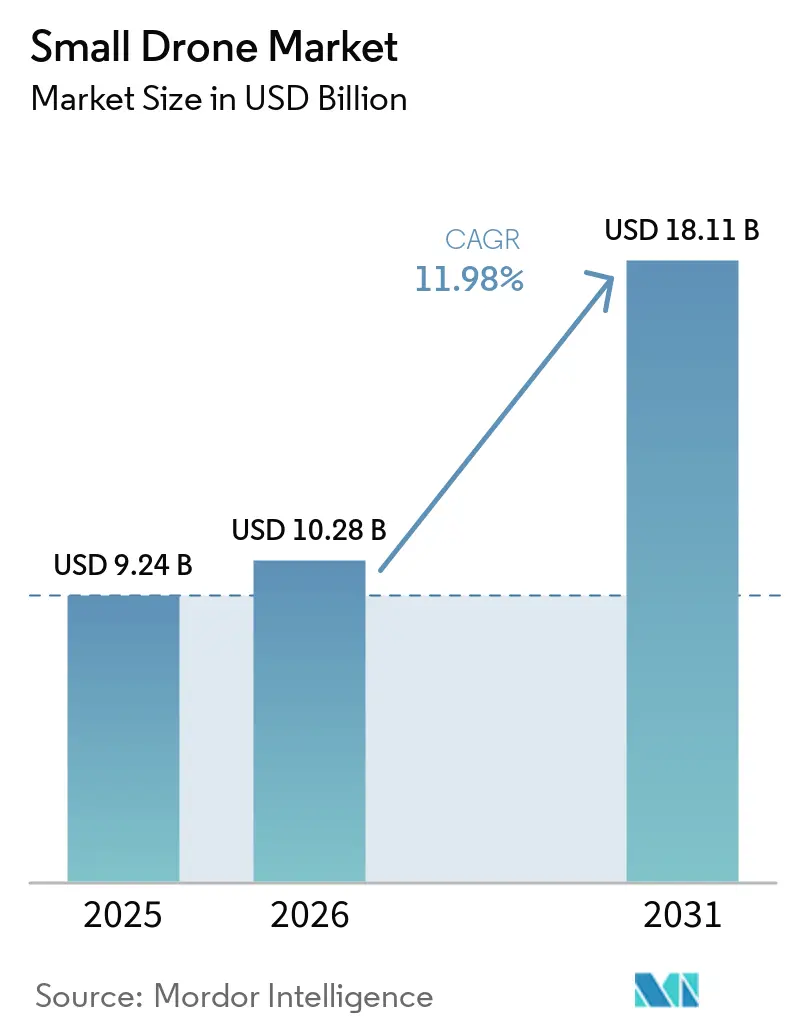
小型ドローン市場規模は2025年に9.24 ビリオン 米ドルと評価さ、2026年の10.28 ビリオン 米ドルから2031年には18.11 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは11.98%です。防衛調達および物流・農業・インフラ点検における商業利用が、小型無人システムへの需要を支えています。購買者は運用ミッションに向けた信頼性の高いプラットフォームをより重視しており、ペイロード統合、自律性、セキュアな通信の重要性が高まっています。デュアルユース機体は民間・防衛の両要件に対応でき、サプライヤーは1つ以上の顧客グループにわたって製品開発を適用することが可能です。小型ドローン市場はまた、単一機体の販売だけでなく、ソフトウェア、交換可能なペイロード、データサービスへとシフトしています。目視外飛行(BVLOS)運用に向けた規制の進展と国内生産政策が、展開をスケールできる場所を形成していくでしょう。
レポートの主要ポイント
- 用途別では、ISRが2025年の小型ドローン市場シェアの65.5%を占め、戦闘は2031年にかけてCAGR 12.8%で成長する見込みです。
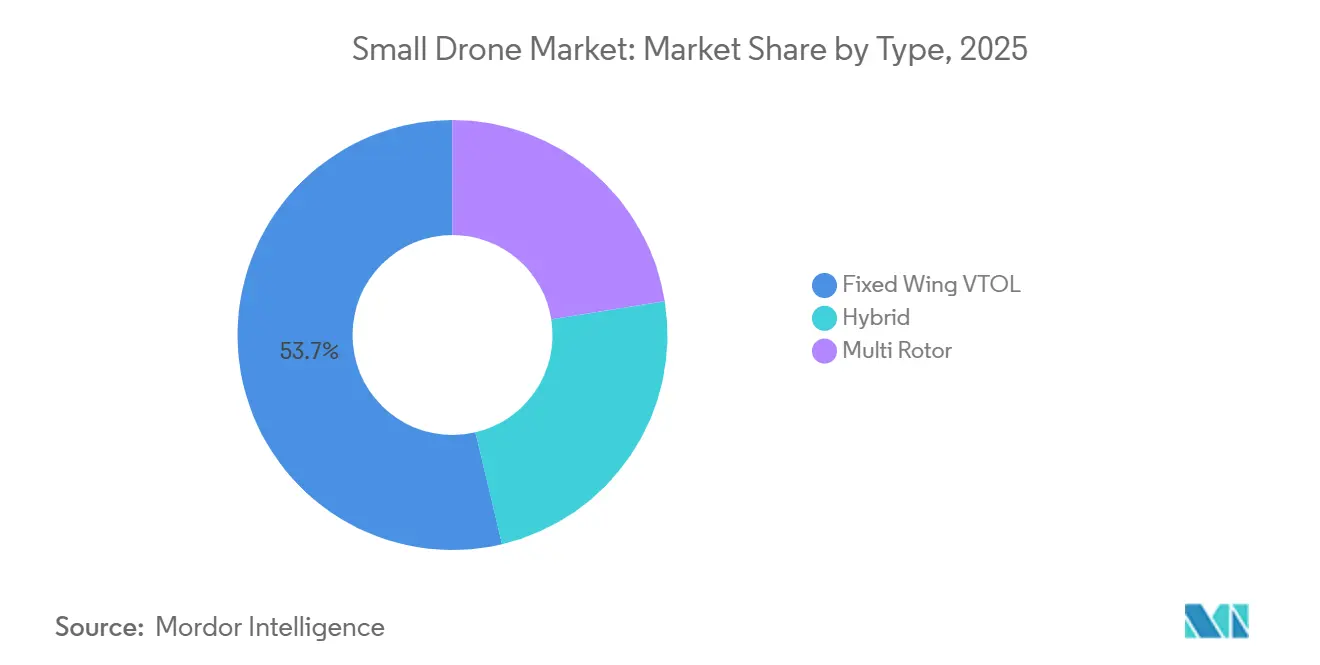
- プラットフォーム別では、民間・商業が2025年の小型ドローン市場シェアの60.3%を占め、2031年にかけてCAGR 12.6%で拡大する予測です。
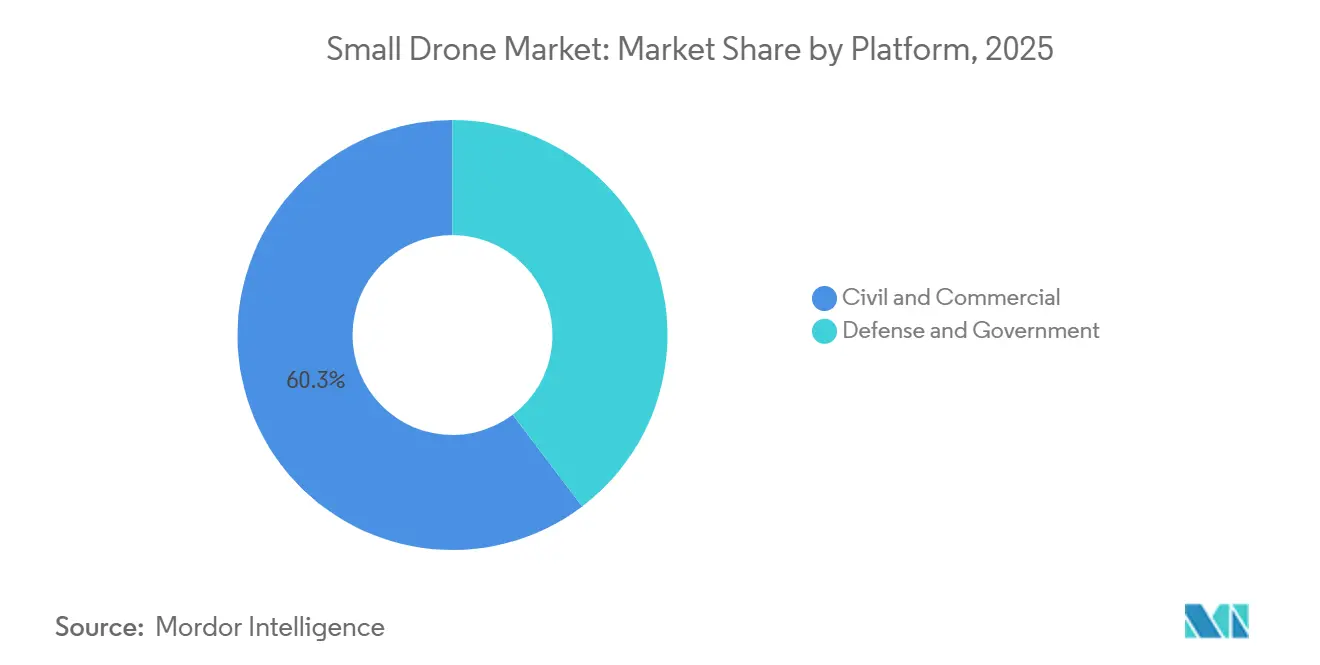
- タイプ別では、固定翼VTOLが2025年の小型ドローン市場規模の53.7%を占め、ハイブリッドは2031年にかけてCAGR 13.2%で成長する予測です。
- 地域別では、北米が2025年の収益の46.9%を占め、アジア太平洋は2031年にかけてCAGR 12.4%で成長する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル小型ドローン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業・産業用ドローンの普及 | +3.20% | 北米、アジア太平洋、西欧に集中するグローバル | 中期(2〜4年) |
| 戦術的ISRプラットフォームへの防衛需要 | +2.50% | 北米、欧州(NATO)、アジア太平洋中核(インド、韓国、オーストラリア) | 短〜中期(4年以内) |
| BVLOSおよびリモートID規制の整備 | +1.80% | 北米、EU、英国、日本・韓国・シンガポールで早期成果を上げるアジア太平洋 | 中期(2〜4年) |
| AI・バッテリー・小型センサーの進歩 | +1.40% | 米国、中国、ドイツ、イスラエルに研究開発が集中するグローバル | 長期(4年以上) |
| GPS拒否環境における自律飛行 | +0.90% | NATO加盟国、インド太平洋、東欧の前線国家 | 短〜中期(4年以内) |
| 国内生産と急速な消耗品補充 | +1.10% | 米国、EU加盟国(SAFE規制)、台湾、インド、韓国 | 中〜長期(2〜5年) |
| 情報源: Mordor Intelligence | |||
商業・産業用ドローンの普及がエンタープライズユースケースを拡大
商業利用は試験的プロジェクトの段階を超え、農業保護、地理空間調査、公共安全監視へと拡大しています。中国の商業用ドローンセクターは2024年に1,215億人民元に達し、これらの活動はその3大分野の中に含まれています[1]国家科学技術情報センター、「商業用ドローン市場インサイト、2025年中関村フォーラム」、国家科学技術情報センター、ncsti.gov.cn。フリートオペレーターは、ソフトウェアサブスクリプションおよびアップグレードされたペイロードへの支出を増加させています。この変化は、航空機の初期購入後もプラットフォームをサポートできるサプライヤーに有利に働きます。これにより、スモールドローン市場にサービスを提供するサプライヤーにとって、継続的な収益機会が生まれます。またペイロードの互換性と信頼性の高いデータ処理の重要性も高まっています。インドでは2025年までに、デジタルスカイのもとでDGCA認定のドローンスタートアップおよびオペレーターが6,500社以上に達しました。これにより、国内メーカーおよび外国の相手先ブランド製造業者(OEM)向けのユーザーベースが形成されました。農業用散布および社会インフラ点検においても、インドネシア、ベトナム、タイでユースケースが構築されつつあります。ハイブリッドおよびマルチローター機は、これらの短距離・タスク特化型オペレーションの多くに適しています。
戦術的ISRプラットフォームへの防衛需要が収益を支える
ISRは2025年の用途別収益の65.5%を占め、防衛および公共安全分野のプラットフォーム数量を支えています。持続的なISRデータは、小部隊作戦中のターゲティング、戦闘被害評価、誘判断を支援できます。そのため、臨時の監視能力ではなく、中核的な要件となっています。AeroVironment社は2026年7月、82機のP550電動VTOL偵察ドローンに関して1億1,730万米ドルの米陸軍契約を受注しました。この受注はシステムの初の本格量産契約でした。正式な調達プログラム内でバッテリー駆動の偵察システムへの継続的な需要が示されました。インドのDFPDS-2026フレームワークは、3,488 kmの実効支配線沿いで野戦指揮官に調達権限を付与しています。これにより、運用上のドローン需要に対する年次調達サイクルへの依存が軽減されます。EO/IRおよびSIGINTペイロードへの軍事需要は、商業点検システムの能力基準を引き上げる可能性もあります。
BVLOSおよびリモートID規制の整備がスケール拡大を可能にする
BVLOS規則は、パイロットの直接視野を超えて飛行する必要がある商業運用において引き続き重要です。この能力は、配送回廊、広域点検、多くの公共安全ミッションに不可欠です。FAAは2025年8月7日、通常の低高度BVLOS運用に関するパート108規則制定予告を公表しました。この提案、物流・点検・公共安全向けの標準ベースのアプローチへの移行を目指しています。個別免除を主体とするモデルを置き換えるものです。大統領令14307はFAAに対し240日以内にドローン規則を最終化するよう指示し、米国製UAVの輸出認可を合理化しました。欧州は2025年4月にBVLOS特有のリスク評価のためのSORA手法を採用しました。リモートIDの要件は、計画・運用ソフトウェア向けの飛行データセットを生成する可能性もあります。これらのデータセットは、オペレーターが商業ネットワークを構築するにつれて、より情報に基づいた飛行計画を支援できます。
AI・バッテリー・センサーの進歩がプラットフォーム経済性を再構築
エッジコンピューティング、バッテリー研究、小型センサーにより、コンパクトなシステムがより要求の高いミッションを遂行できるようになっています。これらの変化により、ミッション対応構成の重量とコストが削減されます。商業用ドローンは現在、センサーペイロードを搭載した状態で60分以上の飛行持続時間を達成できるようになっており、3年前の20〜30分と比較して大幅に向上しています[2]国際工学研究技術ジャーナル、「ドローンおよびアンチドローンシステムの進歩、技術概要」、国際工学研究技術ジャーナル、ijert.org。機上分析により、遠隔地や競合環境での常時データリンクへの依存が軽減されます。また、遠隔点検作業中の衛星帯域幅の需要も削減できます。250グラム未満のプラットフォームが現在、EO/IR、マルチスペクトル、限定的なレーダーペイロードを搭載できるようになっています。これにより、ナノUAVとより大型の小型UASシステムの間に一部重複が生じています。調達チームは、より軽量なシステムが低コストでミッションを達成できるかどうかを評価する可能性があります。この比較により、グループ1システムの要件定義に対する購買者の考え方が変化しています。
抑制要因の影響分析*
| 抑制因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した空域認証と運用規則 | −3.0% | 南米、中東・アフリカ、東南アジアで最も深刻なグローバル | 中〜長期(2〜5年) |
| バッテリー持続時間とペイロードのトレードオフ | −2.2% | グローバル | 長期(4年以上) |
| 対UAVおよびスペクトル混雑リスク | −1.5% | 活発な紛争地帯、NATO前線国家、グローバルな競合空域 | 短期(2年以内) |
| 気象条件と堅牢化コスト | −1.2% | 高緯度市場(北欧、カナダ)、熱帯モンスーン市場(東南アジア、南アジア) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化した空域認証が商業スケーラビリティを制約
共通のBVLOSフレームワークの欠如が、国境を越えた商業スケーリングを制限しています。南米、アフリカ、東南アジアの80以上の法域がドローン運用に省庁許可を使用しています。これらのプロセスには数週間かかる場合があり、配送・点検に必要なルートネットワークモデルを制限します。許可条件や運用条件が法域ごとに異なる場合、ネットワークを一貫して運用することはできません。防衛ユーザーは通常、軍の空域権限のもとで運用できるため、この制約は民間オペレーターにより重くのしかかります。ICAOのUTMコンセプトとEUのU-spaceフレームワークは、収束に向けた参照モデルを提供しています。国家インターフェースと実装能力は依然として不均一です。これにより、国境を越えた運用が制限され、新興運用環境における小型ドローン市場が制約されています。
バッテリー持続時間とペイロードのトレードオフがミッションプロファイルを制限
バッテリーのエネルギー密度は小型機にとって物理的な限界であり続けています。機体とバッテリー容量が固定されている場合、重いセンサーペイロードは飛行時間を短縮します。オペレーターはしばしば、目標上空での長時間滞在とより完全なセンシング能力のどちらかを選択しなければなりません。全固体電池はエネルギー密度を2〜3倍改善できる可能性がありますが、商業製造と航空認証は依然として限定的です。水素燃料電池システムは5 kgから25 kgの固定翼プラットフォームで評価されています。このようなシステムは航続距離を600 km以上に延長できる可能性がありますが、広範な商業利用はまだ先の話です。マルチロター物流および公共安全システムも、オペレーターがミッションをスケールで拡大する前に充電インフラが必要です。このインフラコストは、ルート経済性が実証される前にオペレーターが正当化するのが難しい場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:ISRが収益をリードし、戦闘が最速成長を記録
ISRは2025年の小型ドローン市場規模の65.5%を占めました。このセグメントは、作戦中の監視、ターゲティングデータ、戦闘被害評価、調整を支援します。その規模は、臨時の空中観察から持続的なデータ収集への移行を反映しています。このデータはミッションの複数のフェーズにわたって使用できます。戦闘は2031年にかけてCAGR 12.8%で成長する予測です。一方向攻撃ドローンは、有人機にとって高リスクな環境での精密打撃役割を担えるため、この成長を支えています。その使用は、小型無人システムとより高価な弾薬のコスト比較を変えつつあります。
AeroVironment社のスイッチブレード600ブロック2は、2025年以降、米陸軍の20以上の旅団戦闘チームに配備されていました[3]AeroVironment、「AVが5,100万米ドルの米陸軍スイッチブレード600徘徊弾薬注文を受注」、AeroVironment、avinc.com。この展開により、製品は正式な陸軍調達の枠組みに位置づけられています。偵察データが攻撃システムを誘導する際、ISRと戦闘ミッションはより密接に連携するようになっています。このリンクにより、ミッションデータを安全に共有できるプラットフォームの価値が高まります。点検・保守は、プラットフォーム数量では最大の商業用途であり続けています。測量・マッピングは、改善されたフォトグラメトリーとBIM(建築情報モデリング)ワークフローの恩恵を受けています。農業は散布と作物モニタリングへの需要を支え、配送・物流はBVLOS規則制定に依然として結びついています。捜索・救助は収益では小規模ですが、サーマルイメージングと迅速な災害後展開の恩恵を受けています。
プラットフォーム別:民間・商業プラットフォームがスケールと成長を両立
民間・商業プラットフォームは2025年の小型ドローン市場シェアの60.3%を占めました。このセグメントは2031年にかけてCAGR 12.6%で拡大する見込みです。購買者は、点検・マッピング・配送をサポートできる交換可能なペイロードを持つシステムへとシフトしています。これらのシステムにより、タスクごとに別の機体を取得する必要性が軽減される可能性があります。これにより、ユニットあたりの収益が増加し、単一目的の別々の機体の必要性が軽減されます。欧州の調達規則は、電子機器とモーター供給の現地化を促進する可能性もあります。政策環境はサプライヤー選定においてより重要な要素となっています。
特別競争研究プロジェクトによると、DJIは2025年の民間ボリュームの70%を占め、2024年の74%から低下しました。このシェアは商業プラットフォームの価格基準を提供する一方、規制上の除外措置は中国製品に依存するユーザーにリスクをもたらします。防衛・政府システムは2025年の収益の残り39.7%を占めました。これらは多くの高額契約と適応可能なミッションシステムへの要件と関連しています。米国国防総省はFY2027においてドローンおよび対ドローンシステムに700億米ドル以上を要求しました。防衛購買者は、プラットフォーム全体を交換せずにペイロードと自律性のアップグレードを可能にするオープンアーキテクチャをますます求めています。このアプローチはミッションシステムとソフトウェアへの支出をシフトさせます。また、機体の有効寿命を延ばし、アフターマーケット収益を支援することもできます。


タイプ別:固定翼VTOLが最大シェアを保持し、ハイブリッドシステムが拡大
固定翼VTOLは2025年の小型ドローン市場規模の53.7%を占めました。これらのシステムは垂直離着陸と固定翼飛行の航続距離・持続時間を組み合わせています。その運用プロファイルはISR、マッピング、長距離パトロールに適しています。滑走路なしで運用しながら、より効率的な前進飛行を維持できま。商業ユーザーはバッテリー交換の間に広大なエリアを測量するためにも使用できます。この組み合わせが防衛・商業オペレーター双方からの需要を支えています。離着陸スペースが限られているが広域カバレッジが必要な場所では、この構成が引き続き有用です。
ハイブリッドシステムは2031年にかけてCAGR 13.2%で成長する予測です。効率的な固定翼移動を維持しながら、近接点検、ペイロード配送、調整タスクのためにホバリングできます。したがって、単一のハイブリッドプラットフォームが以前は2種類のプラットフォームを必要としていたミッションをカバーできます。これにより、資産利用が改善され、混合ミッションフリートの管理が簡素化されます。マルチロターシステムは一般的にコストが低くペイロードエコシステムが広いため、ユニット数量でリードしています。持続時間の短さが一部のミッションを制限しますが、より優れたバッテリーと都市部の充電施設が実用的な用途を拡大しています。小型ドローン市場は、オペレーターが異なるミッションプロファイルにプラットフォームを合わせるため、複数の機体アーキテクチャを引き続き支持しています。これにより、すべてのユースケースで単一の勝者が生まれるのではなく、並行した需要が生まれます。
地域分析
北米は2025年の小型ドローン市場シェアの46.9%を占めました。防衛予算と商業規制活動が地域需要を支えています。米国国防総省はFY2027においてドローンおよび対ドローンシステムに700億米ドル以上を要求しました。この需要はプラットフォームと、それらを検知・無力化するシステムの両方を支えています。FAAのパート108フレームワークは、通常の商業BVLOS認可を支援することを目的としています。標準ベースのシステムは、免除プロセスよりも商業オペレーターにとって計画を容易にする可能性があります。ドローン優位プログラムの11億米ドルは、2027年までに国内生産の致死的小型UAS 20万機を目標としています。Performance Drone Works社は2026年7月、アラバマ州での推進・電力制御製造を拡大するために8億2,000万米ドルの条件付きローンコミットメントを受けました。2026年8月に発表されたセクション232関税は、25 kg超のUAVに100%、より小型のシステムに25%の関税を適用します。これらの措置は、防衛・商業オペレーターによる国内調達を促進します。
アジア太平洋は2031年にかけてCAGR 12.4%で成長する予測です。中国は2025年にグローバル商業ドローン生産能力の70%以上を占めました。同国のドローン輸出は2026年に42.5億米ドル相当の689万ユニットに達すると予測されています。生産は消費者向け写真撮影から産業・サービス統合ソリューションへとシフトしています。インドは防衛調達権限がより直接的になっているため、地域で最も成長の速い国内市場です。DFPDS-2026フレームワークにより、野戦指揮官は実効支配線沿いでドローンを調達できます。これにより、年次予算決定のみに依存しない需要ルートが生まれます。韓国のBVLOS実証ゾーンは認可サイクルを短縮できます。日本の農業労働力制約とオーストラリアの海洋要件が、高持続時間プラットフォームへの需要を支えいます。
欧州は防衛要件の増大と調達基準の進化に伴い急速に変化しています。NATOの2026年ドローン対応イニシアチブは、加盟国が5年間で400億米ドル以上の対ドローン投資を行うことを約束しています[4]北大西洋条約機構、「対UAVおよびドローン投資イニシアチブ発表」、NATO、nato.int。英国の防衛投資計画は、2029年までのドローン変革に50億ポンド(67.4億米ドル)を投じることを約束しました。ドイツは2026年7月にAuterion-Skyfall社への9,000万ユーロの注文を通じて5万機のドローンを調達しました。この調達にはAuterion社の自律型オペレーティングシステムが含まれていました。欧州の購買者はまた、現地コンテンツとコンプライアントなサプライチェーンをより重視しています。南米は国境監視、麻薬対策、環境モニタリングに注力しています。ブラジルとメキシコがこの調達活動の多くを担っています。中東・アフリカの需要には、石油・ガス点検、インフラモニタリング、農業、現地UAV生産が含まれます。サウジアラビアとアラブ首長国連邦が地域調達をリードし、北アフリカの活動には商業点検と農業用途が含まれます。

競合環境
小型ドローン市場は商業用途では断片化しており、防衛調達ではより集中しています。商業サプライヤーは中国の生産規模による価格圧力と、米国・欧州での規制上の制約の増大に直面しています。中国サプライヤーはグローバル民間ボリュームの70%以上を占めています。防衛サプライヤーは自律性、セキュアなデータリンク、ペイロード統合、製造能力を通じて競争しています。ソフトウェアはますます重要になっており、異なるサプライヤーのハードウェアにわたってセンサーとエフェクターを接続できます。これにより、機体販売に加えて追加の収益経路が生まれます。その結果、多くの購買者にとってシステム統合が機体性能と同様に重要になっています。
Anduril社は2026年5月のシリーズHラウンドで610億米ドルのバリュエーションにて50億米ドルを調達しました。同社は2025年の収益として22億米ドルを報告しました。また、2026年3月にLatticeコマンド・アンド・コントロールシステムを使用した200億米ドル・10年間の陸軍対UAVエンタープライズ契約を獲得しました。この取り決めにより、以前は別々だった120以上の調達アクションが1つの発注フレームワークに統合されました。AeroVironment社は自律システムおよび徘徊弾薬の能力を拡大するため、南カリフォルニアのキャンパスに1億米ドルの投資を発表しました。この投資は、高消耗用途での生産拡大の必要性を反映しています。Skydio社は2026年4月のシリーズFラウンドで1億1,000万米ドルを調達し、カリフォルニア州ヘイワードの施設を拡張しました。計画された能力増強は米陸軍X10D偵察コミットメントを支援します。
GPS拒否環境をナビゲートし、国内コンテンツ要件を満たすシステムには機会が残っています。Quantum SystemsとideaForgeは、ドイツとインドでの現地調達優先の恩恵を受けています。これらの優先措置は、中国産コンポーネントを使用するサプライヤーのアクセスを狭める可能性があります。LiDAR、レーダー、ビジョン、慣性センシングを組み合わせた研究は、衛星信号が利用できない場所での測位を支援します。類似のセンシング組み合わせに基づく商業ハードウェアはすでにフィールドテスト中です。サプライヤーはまた、高消耗の防衛需要に対応するための生産能力も必要です。商業オペレーターは、複数の法域にわたるBVLOS運用計画をサポートするコンプライアンスツールを必要とする場合があります。各サプライヤーの競争的地位は、コンプライアントなハードウェアと信頼性の高い自律ソフトウェアを組み合わせる能力に依存します。また、プラットフォーム全体の交換なしにペイロードのアップグレードをサポートできるかどうかにも依存します。
小型ドローン産業のリーダー企業
DJI
AeroVironment, Inc.
Parrot Drone SAS
Israel Aerospace Industries Ltd.
Lockheed Martin Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:AeroVironment社は、致死的無人システムに関する9億9,000万米ドルのIDIQのもと、スイッチブレード600ブロック2徘徊弾薬に関して5,100万米ドルの米陸軍納入注文を受注し、この受注には主要な米国同盟国への対外有償軍事援助も含まれていました。
- 2026年8月:AeroVironment社は、自律システムおよび徘徊弾薬の製造・エンジニアリング能力を拡大するため、南カリフォルニアの統合キャンパスへの1億米ドルの投資を発表しました。
- 2026年7月:AeroVironment社は、JIATF-401の国内シールドプログラムを支援する対UAV能力に関して、3年間・5億米ドルの単独ソースIDIQを受注しました。
- 2026年6月:ホワイトハウスのドローン優位プログラム「ガントレットII」には49社・79機のドローン設計が参加し、11億米ドルのイニシアチブのもとで19機の設計が選出されました。


グローバル小型ドローン市場レポートの調査範囲
小型ドローンは、コンパクトで軽量な無人航空機(UAV)であり、通常、限られたペイロード容量と飛行持続時間で短距離運用向けに設計されています。遠隔操縦または機上センサー、ナビゲーションシステム、ソフトウェアを使用して自律的に運用できます。小型ドローンは、監視・偵察、農業、点検・保守、測量・マッピング、配送・物流、捜索・救助、写真撮影、防衛用途に広く使用されています。規制フレームワークによって異なりますが、「小型」ドローンの分類は一般的に最大離陸重量、サイズ、運用高度、航続距離に基づいています。
グローバル小型ドローン市場は、用途、プラットフォーム、タイプ、地域別にセグメント化されています。用途別では、市場は戦闘、情報収集・監視・偵察(ISR)、点検・保守、測量・マッピング、農業、配送・物流、捜索・救助、その他の用途にセグメント化されています。プラットフォーム別では、市場は民間・商業、および防衛・政府にセグメント化されています。タイプ別では、市場は固定翼VTOL、マルチロター、ハイブリッドドローンにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル小型ドローン市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 戦闘 |
| 情報収集・監視・偵察 |
| 点検・保守 |
| 測量・マッピング |
| 農業 |
| 配送・物流 |
| 捜索・救助 |
| その他 |
| 民間・商業 |
| 防衛・政府 |
| 固定翼VTOL |
| マルチロター |
| ハイブリッド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 用途別 | 戦闘 | |
| 情報収集・監視・偵察 | ||
| 点検・保守 | ||
| 測量・マッピング | ||
| 農業 | ||
| 配送・物流 | ||
| 捜索・救助 | ||
| その他 | ||
| プラットフォーム別 | 民間・商業 | |
| 防衛・政府 | ||
| タイプ別 | 固定翼VTOL | |
| マルチロター | ||
| ハイブリッド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年における小型ドローンの予測市場規模は?
このセクターは2026年からCAGR 11.98%で成長し、2031年までに18.11 ビリオン 米ドルに達する予測です。
2025年に最大の収益を生み出した用途は何ですか?
ISRは2025年の収益の65.5%でトップとなり、防衛および公共安全用途に支えられています。
最も成長が速いプラットフォームカテゴリーはどれですか?
民間・商業プラットフォームは2025年に60.3%を占め、2031年にかけてCAGR 12.6%で成長する予測です。
最も成長が速い機体タイプはどれですか?
ハイブリッドシステムは、ホバリング能力と効率的な前進飛行を組み合わせているため、2031年にかけてCAGR 13.2%で成長する予測です。
小型ドローンへの需要が最も大きい地域はどこですか?
北米は2025年の収益の46.9%を占め、防衛調達とBVLOS規制活動に支えられています。
小型ドローンの商業展開を制限するものは何ですか?
断片化した空域規則、持続時間の制限、充電ニーズ、対UAVリスクが、スケラブルな商業運用を遅らせる可能性があります。
最終更新日:



