
Marktgröße und Marktanteil für kleine Drohnen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 10.28 Milliarden US-Dollar |
| Marktgröße (2031) | 18.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.98 % |
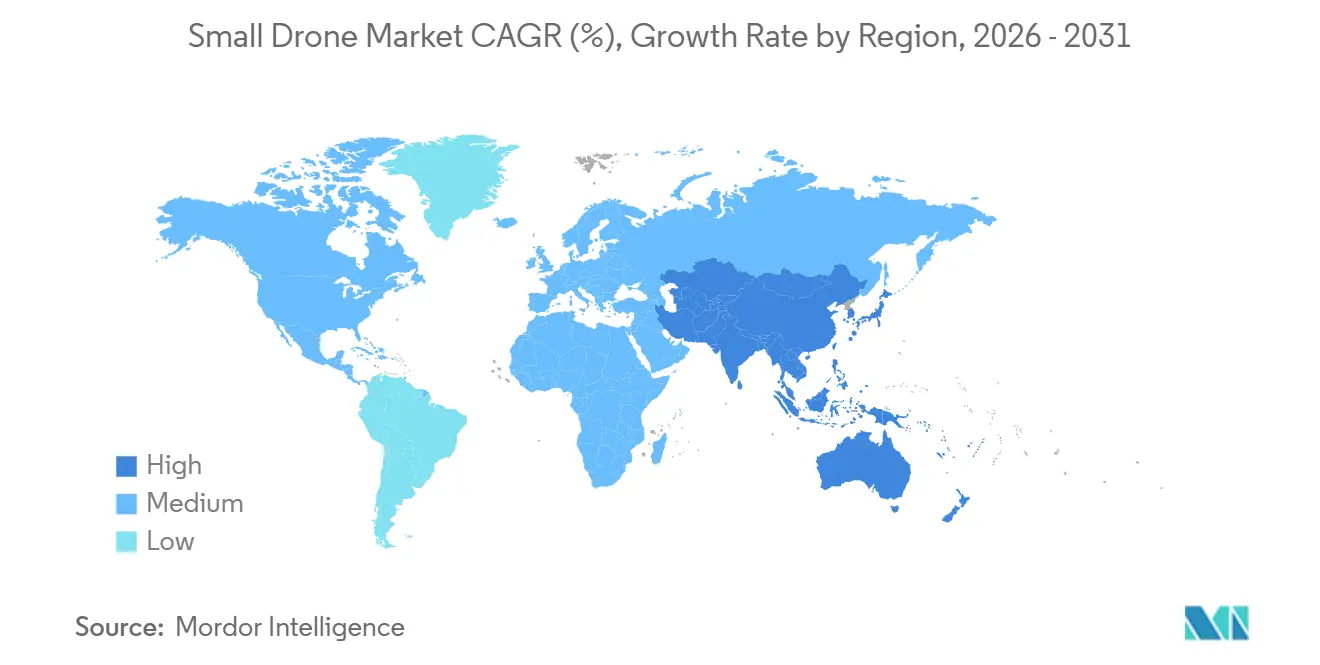
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
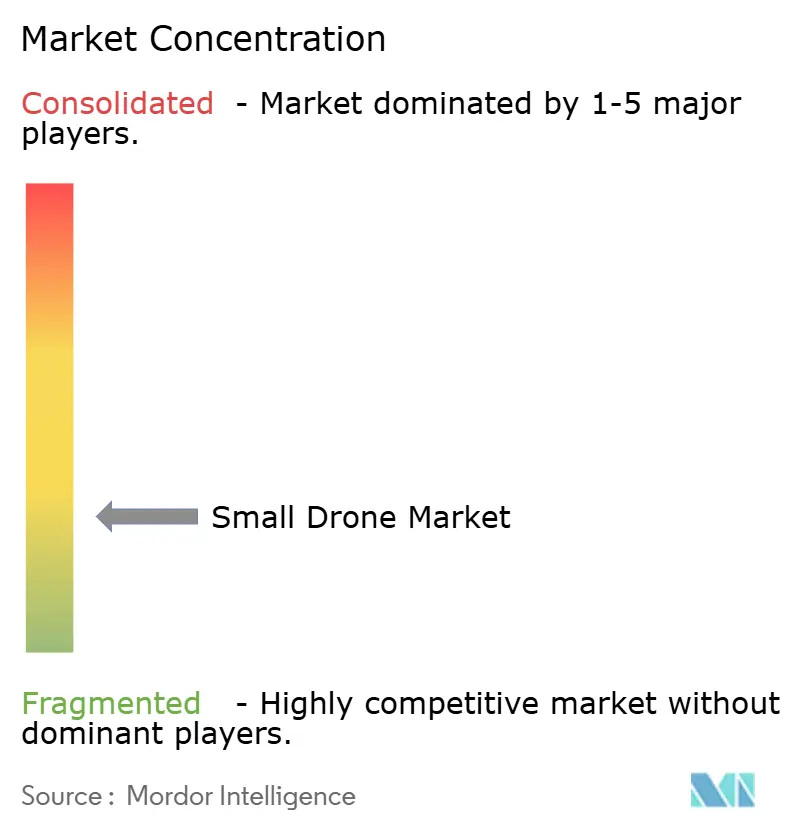
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für kleine Drohnen von Mordor Intelligence
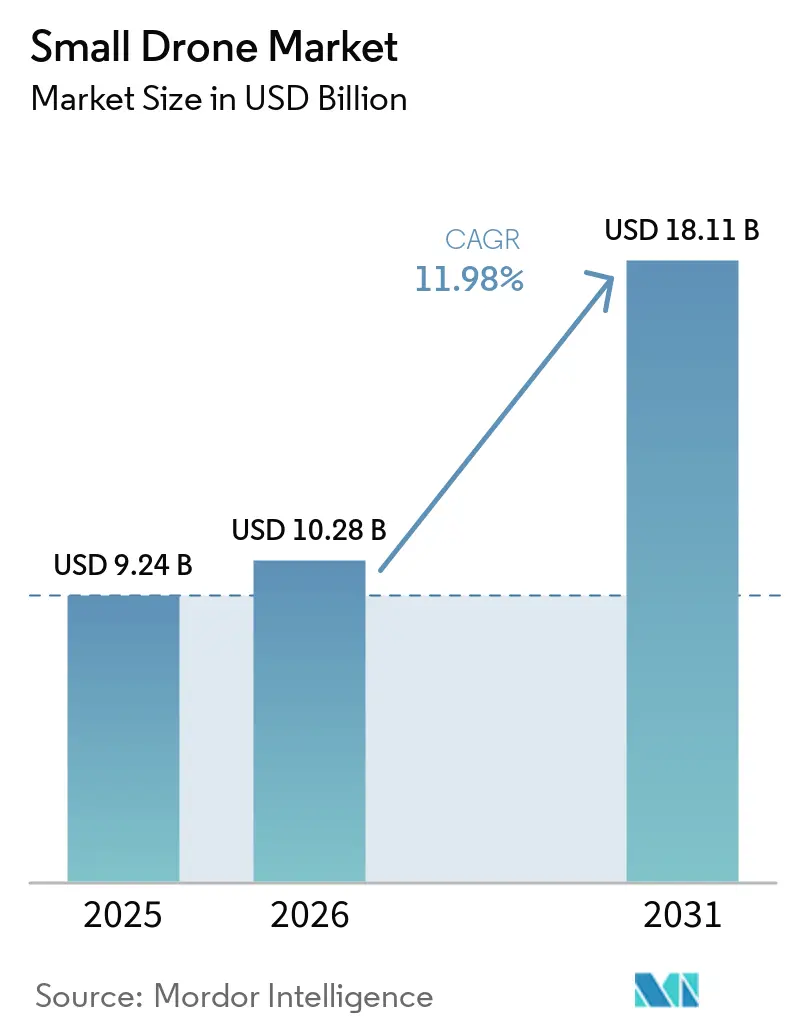
Die Marktgröße für kleine Drohnen wurde im Jahr 2025 auf 9,24 Milliarden USD geschätzt und soll von 10,28 Milliarden USD im Jahr 2026 auf 18,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,98 % während des Prognosezeitraums (2026–2031). Die Beschaffung im Verteidigungsbereich sowie die kommerzielle Nutzung in Logistik, Landwirtschaft und Infrastrukturinspektion stützen die Nachfrage nach kleinen unbemannten Systemen. Käufer legen zunehmend Wert auf zuverlässige Plattformen für operative Einsätze, was die Bedeutung von Nutzlastintegration, Autonomie und sicherer Kommunikation erhöht. Dual-Use-Flugzeugzellen können sowohl zivile als auch Verteidigungsanforderungen erfüllen und ermöglichen es Lieferanten, die Produktentwicklung auf mehr als eine Kundengruppe auszurichten. Der Markt für kleine Drohnen verlagert sich zudem hin zu Software, austauschbaren Nutzlasten und Datendiensten, anstatt nur einzelne Flugzeugzellen zu verkaufen. Regulatorische Fortschritte für Operationen jenseits der Sichtlinie (BVLOS) und lokale Produktionspolitiken werden bestimmen, wo der Einsatz skaliert werden kann.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielt ISR im Jahr 2025 einen Marktanteil von 65,5 % am Markt für kleine Drohnen, während Kampf bis 2031 voraussichtlich mit einer CAGR von 12,8 % wachsen wird.
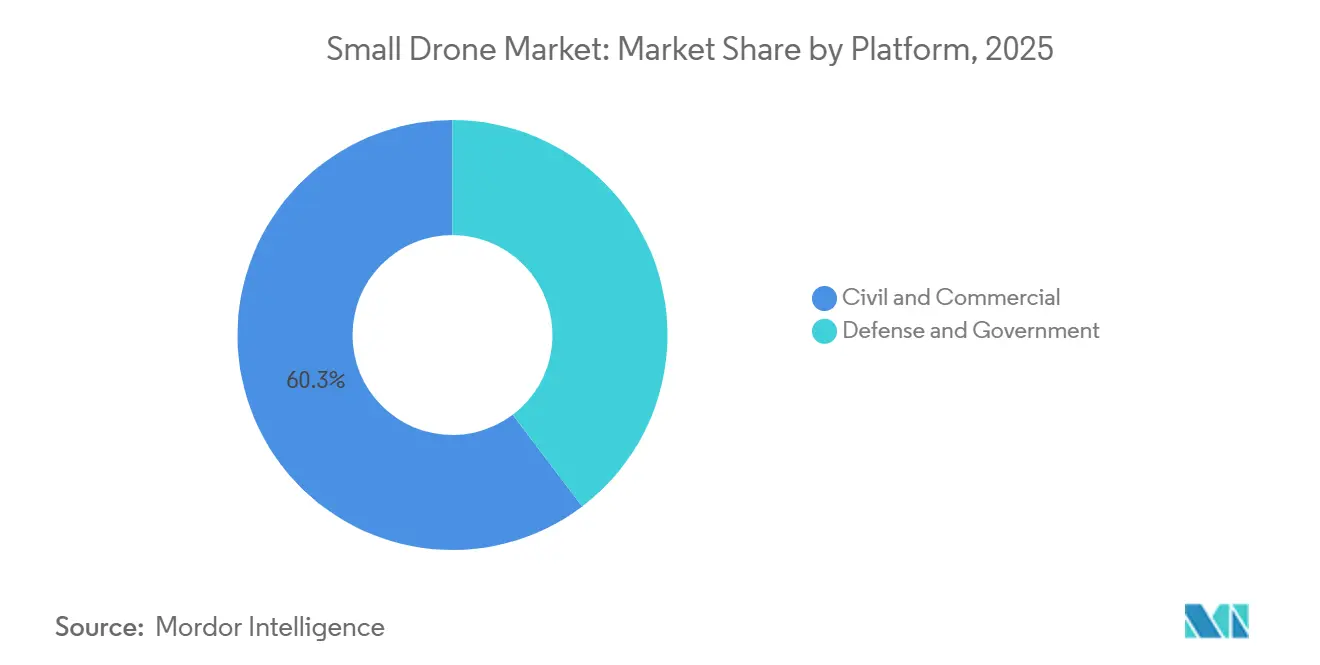
- Nach Plattform hielt Zivil und Kommerziell im Jahr 2025 einen Marktanteil von 60,3 % am Markt für kleine Drohnen und soll bis 2031 mit einer CAGR von 12,6 % wachsen.
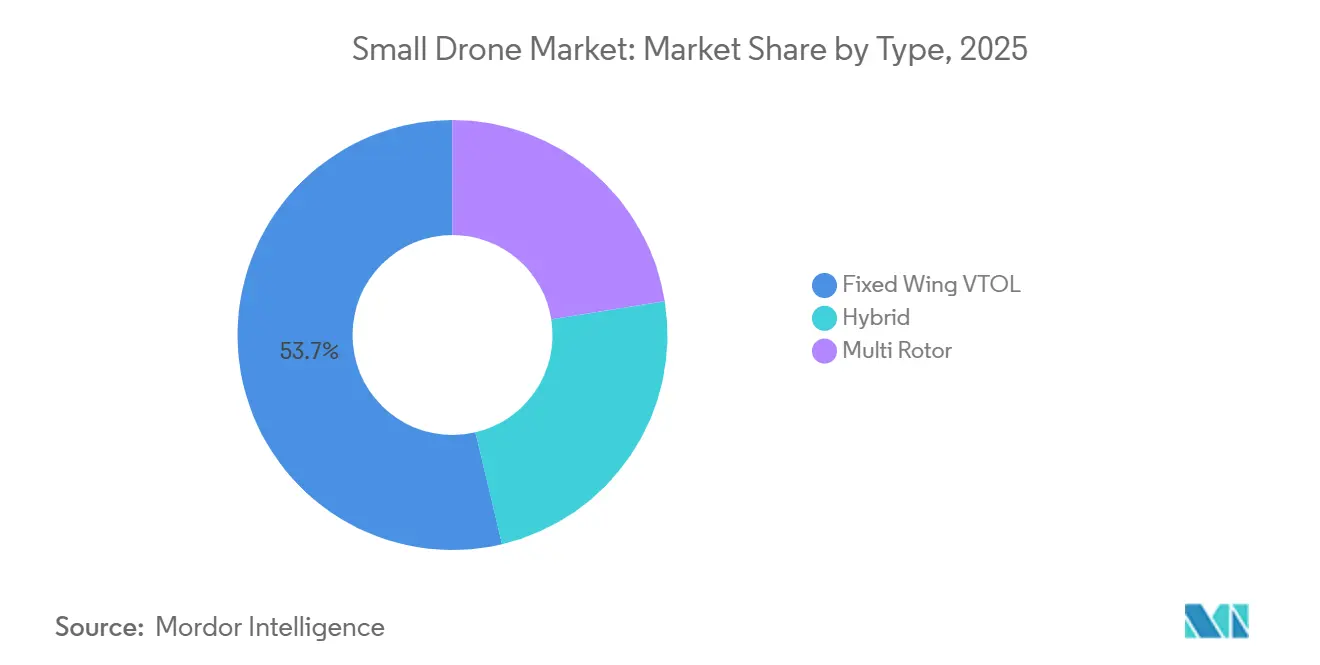
- Nach Typ entfiel auf Starrflügler VTOL im Jahr 2025 ein Anteil von 53,7 % an der Marktgröße für kleine Drohnen, während Hybrid bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,9 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 12,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für kleine Drohnen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kommerzielle und industrielle Drohnenadoption | +3.20% | Global, mit Schwerpunkt in Nordamerika, Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Verteidigungsnachfrage nach taktischen ISR-Plattformen | +2.50% | Nordamerika, Europa (NATO), Kernländer Asien-Pazifik (Indien, Südkorea, Australien) | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Regulatorische Ermöglichung von BVLOS und Fernidentifikation | +1.80% | Nordamerika, EU, Vereinigtes Königreich, Asien-Pazifik mit frühen Gewinnen in Japan, Südkorea, Singapur | Mittelfristig (2–4 Jahre) |
| Fortschritte bei KI, Batterien und miniaturisierten Sensoren | +1.40% | Global, mit F&E-Schwerpunkt in den USA, China, Deutschland, Israel | Langfristig (≥ 4 Jahre) |
| GPS-verweigerte Autonomie in umkämpften Betriebsumgebungen | +0.90% | NATO-Mitglieder, Indo-Pazifik, osteuropäische Frontstaaten | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Souveräne Produktion und schneller Ersatz bei hohem Verschleiß | +1.10% | USA, EU-Mitgliedstaaten (SAFE-Verordnung), Taiwan, Indien, Südkorea | Mittel- bis langfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Kommerzielle und industrielle Drohnenadoption skaliert unternehmerische Anwendungsfälle
Die kommerzielle Nutzung geht über Pilotprojekte hinaus und erstreckt sich auf den landwirtschaftlichen Pflanzenschutz, die geospatiale Vermessung und die Überwachung der öffentlichen Sicherheit. Chinas kommerzieller Drohnensektor erreichte im Jahr 2024 121,5 Milliarden CNY, wobei diese Aktivitäten zu den 3 größten Bereichen zählen[1]Nationales Zentrum für Wissenschafts- und Technologieinformation, "Einblicke in den kommerziellen Drohnenmarkt, Zhongguancun-Forum 2025," Nationales Zentrum für Wissenschafts- und Technologieinformation, ncsti.gov.cn. Flottenoperatoren verlagern mehr Ausgaben in Richtung Software-Abonnements und aufgerüstete Nutzlasten. Diese Entwicklung begünstigt Anbieter, die eine Plattform auch nach dem Erstkauf des Luftfahrzeugs unterstützen können. Dies eröffnet wiederkehrende Umsatzmöglichkeiten für Anbieter, die den Markt für kleine Drohnen bedienen. Zudem gewinnen Nutzlastkompatibilität und zuverlässige Datenverarbeitung an Bedeutung. Indien verfügte bis 2025 über mehr als 6.500 DGCA-zugelassene Drohnen-Startups und -Betreiber im Rahmen von Digital Sky. Dadurch entstand eine Nutzerbasis für inländische Hersteller und ausländische Erstausrüster. Landwirtschaftliches Sprühen und Infrastrukturinspektion bauen ebenfalls Anwendungsfälle in Indonesien, Vietnam und Thailand auf. Hybrid- und Multirotor-Luftfahrzeuge eignen sich für viele dieser kurzreichweitigen, aufgabenspezifischen Einsätze.
Verteidigungsnachfrage nach taktischen ISR-Plattformen sichert Umsatz
ISR repräsentierte im Jahr 2025 65,5 % des Anwendungsumsatzes und unterstützte Plattformvolumina in Verteidigung und öffentlicher Sicherheit. Persistente ISR-Daten können Zielerfassung, Schadensbewertung nach Gefechten und Führungsentscheidungen während Kleinverbandoperationen unterstützen. Es ist daher zu einer Kernanforderung geworden und nicht mehr nur eine gelegentliche Überwachungsfähigkeit. AeroVironment erhielt im Juli 2026 einen US-Armee-Vertrag über 117,3 Millionen USD für 82 elektrische VTOL-Aufklärungsdrohnen vom Typ P550. Der Auftrag war der erste Serienproduktionsvertrag für das System. Er zeigte die anhaltende Nachfrage nach batteriebetriebenen Aufklärungssystemen innerhalb formeller Beschaffungsprogramme. Indiens DFPDS-2026-Rahmen gibt Feldkommandeuren Beschaffungsbefugnis entlang der 3.488 km langen Line of Actual Control. Dies verringert die Abhängigkeit von jährlichen Beschaffungszyklen für operative Drohnenbedürfnisse. Die militärische Nachfrage nach EO/IR- und SIGINT-Nutzlasten kann auch die Fähigkeitsstandards für kommerzielle Inspektionssysteme anheben.
BVLOS und Fernidentifikation – regulatorische Ermöglichung eröffnet Skalierung
BVLOS-Regeln bleiben wichtig für kommerzielle Operationen, die über die direkte Sichtlinie des Piloten hinausgehen müssen. Diese Fähigkeit ist für Lieferkorridore, großflächige Inspektion und viele Einsätze der öffentlichen Sicherheit notwendig. Die FAA veröffentlichte am 7. August 2025 einen Entwurf zur Regelgebung (Notice of Proposed Rulemaking) nach Teil 108 für routinemäßige BVLOS-Operationen in geringer Höhe. Der Vorschlag bewegt sich auf einen normenbasierten Ansatz für Logistik, Inspektion und öffentliche Sicherheit zu. Er würde ein Modell ersetzen, das hauptsächlich auf individuellen Ausnahmegenehmigungen basiert. Executive Order 14307 wies die FAA an, Drohnenregeln innerhalb von 240 Tagen zu finalisieren, und vereinfachte Exportgenehmigungen für in den USA hergestellte unbemannte Luftfahrzeuge. Europa verabschiedete im April 2025 die SORA-Methodik für BVLOS-spezifische Risikobewertung. Fernidentifikationsanforderungen können auch Flugdatensätze für Planungs- und Betriebssoftware erzeugen. Diese Datensätze können eine fundiertere Flugplanung unterstützen, wenn Betreiber ihre kommerziellen Netzwerke aufbauen.
Fortschritte bei KI, Batterien und Sensoren gestalten Plattformökonomie neu
Edge-Computing, Batterieforschung und kleinere Sensoren ermöglichen es kompakten Systemen, anspruchsvollere Missionen durchzuführen. Diese Veränderungen reduzieren das Gewicht und die Kosten missionsfähiger Konfigurationen. Kommerzielle Drohnen können nun mit Sensornutzlasten mehr als 60 Minuten Ausdauer erreichen, verglichen mit 20 bis 30 Minuten vor 3 Jahren[2]International Journal of Engineering Research and Technology, "Fortschritte bei Drohnen- und Anti-Drohnen-Systemen, ein technischer Überblick," International Journal of Engineering Research and Technology, ijert.org. Bordeigene Analyse reduziert die Abhängigkeit von einer konstanten Datenverbindung in abgelegenen oder umkämpften Umgebungen. Sie kann auch den Satellitenbandbreitenbedarf bei der Ferninspektion reduzieren. Plattformen unter 250 Gramm können nun EO/IR-, Multispektral- und begrenzte Radarnutzlasten tragen. Dies schafft eine gewisse Überschneidung zwischen Nano-UAVs und größeren kleinen UAS-Systemen. Beschaffungsteams können daher prüfen, ob leichtere Systeme eine Mission zu geringeren Kosten erfüllen können. Dieser Vergleich verändert, wie Käufer Anforderungen für Gruppe-1-Systeme definieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Luftraumzertifizierung und Betriebsregeln | −3.0% | Global, am stärksten in Südamerika, Naher Osten und Afrika, Südostasien | Mittel- bis langfristig (2–5 Jahre) |
| Batterieausdauer und Nutzlastkompromisse | −2.2% | Global | Langfristig (≥ 4 Jahre) |
| Gegenmaßnahmen gegen unbemannte Luftfahrzeuge und Spektrumüberlastung | −1.5% | Aktive Konfliktzonen, NATO-Frontstaaten, umkämpfter Luftraum weltweit | Kurzfristig (≤ 2 Jahre) |
| Wetterfenster und Kosten für Robustheit | −1.2% | Hochbreitenmärkte (Nordeuropa, Kanada), tropisch-monsunale Märkte (Südostasien, Südasien) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Luftraumzertifizierung schränkt kommerzielle Skalierbarkeit ein
Das Fehlen eines gemeinsamen BVLOS-Rahmens begrenzt die kommerzielle Skalierung über Grenzen hinweg. Mehr als 80 Jurisdiktionen in Südamerika, Afrika und Südostasien verwenden Ministeriumsgenehmigungen für Drohnenoperationen. Diese Prozesse können Wochen dauern und schränken das Routennetzmodell ein, das für Lieferung und Inspektion benötigt wird. Ein Netzwerk kann nicht konsistent betrieben werden, wenn Genehmigungen und Betriebsbedingungen von einer Jurisdiktion zur anderen variieren. Verteidigungsnutzer können in der Regel unter militärischer Luftraumbehörde operieren, sodass die Einschränkung stärker auf zivile Betreiber fällt. Das UTM-Konzept der ICAO und der U-Space-Rahmen der Europäischen Union bieten Referenzmodelle für eine Konvergenz. Nationale Schnittstellen und Umsetzungskapazitäten bleiben uneinheitlich. Dies begrenzt grenzüberschreitende Operationen und schränkt den Markt für kleine Drohnen in aufstrebenden Betriebsumgebungen ein.
Batterieausdauer und Nutzlastkompromisse begrenzen Missionsprofile
Die Energiedichte von Batterien bleibt eine physikalische Grenze für kleine Flugzeuge. Eine schwerere Sensornutzlast reduziert die Flugzeit, wenn Flugzeugzelle und Batteriekapazität unverändert bleiben. Betreiber müssen oft zwischen längerer Verweildauer über einem Ziel und umfassenderer Sensorfähigkeit wählen. Festkörperzellen könnten die Energiedichte um das 2- bis 3-fache verbessern, aber kommerzielle Fertigung und Luftfahrtzertifizierung bleiben begrenzt. Wasserstoff-Brennstoffzellensysteme werden für Starrflügelplattformen zwischen 5 kg und 25 kg evaluiert. Solche Systeme könnten die Reichweite auf über 600 km ausdehnen, aber eine breite kommerzielle Verfügbarkeit ist noch weit entfernt. Multirotor-Logistik- und Sicherheitssysteme benötigen auch Ladeinfrastruktur, bevor Betreiber Missionen im großen Maßstab ausweiten können. Diese Infrastrukturkosten können für Betreiber schwer zu rechtfertigen sein, bevor die Routenwirtschaftlichkeit nachgewiesen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: ISR führt beim Umsatz, während Kampf das schnellste Wachstum verzeichnet
ISR entfiel im Jahr 2025 auf 65,5 % der Marktgröße für kleine Drohnen. Das Segment unterstützt Überwachung, Zieldaten, Schadensbewertung nach Gefechten und Koordination während Operationen. Sein Umfang spiegelt den Wandel von gelegentlicher Luftbeobachtung hin zu persistenter Datenerfassung wider. Diese Daten können über mehrere Phasen einer Mission hinweg genutzt werden. Kampf soll bis 2031 mit einer CAGR von 12,8 % wachsen. Einwegangriffsdrohnen unterstützen dieses Wachstum, da sie Präzisionsschlagrollen in Umgebungen übernehmen können, die für bemannte Flugzeuge ein hohes Risiko darstellen. Ihr Einsatz verändert den Kostenvergleich zwischen kleinen unbemannten Systemen und teureren Munitionsarten.
AeroVironment's Switchblade 600 Block 2 war seit 2025 in mehr als 20 Kampfbrigaden der US-Armee eingesetzt worden[3]AeroVironment, "AV erhält US-Armee-Bestellung über 51 Millionen USD für Switchblade 600 Loitering-Munition," AeroVironment, avinc.com. Diese Entwicklung positioniert das Produkt innerhalb eines formellen Beschaffungsrahmens der Armee. ISR- und Kampfmissionen werden stärker miteinander verbunden, wenn Aufklärungsdaten Angriffssysteme leiten. Diese Verbindung erhöht den Wert von Plattformen, die Missionsdaten sicher teilen können. Inspektion und Wartung bleibt die größte kommerzielle Anwendung nach Plattformanzahl. Vermessung und Kartierung profitiert von verbesserten Photogrammetrie- und Building-Information-Modeling-Workflows. Landwirtschaft unterstützt die Nachfrage nach Sprühen und Erntemonitoring, während Lieferung und Logistik an die BVLOS-Regelgebung gebunden bleibt. Suche und Rettung bleibt umsatzmäßig kleiner, profitiert aber von Wärmebildgebung und schnellem Einsatz nach Katastrophen.
Nach Plattform: Zivile und kommerzielle Plattformen verbinden Skalierung mit Wachstum
Zivile und kommerzielle Plattformen hielten im Jahr 2025 einen Marktanteil von 60,3 % am Markt für kleine Drohnen. Das Segment soll bis 2031 mit einer CAGR von 12,6 % wachsen. Käufer verlagern sich hin zu Systemen mit austauschbaren Nutzlasten, die Inspektion, Kartierung und Lieferung unterstützen können. Diese Systeme können den Bedarf reduzieren, für jede Aufgabe eine separate Flugzeugzelle zu erwerben. Dies kann den Umsatz pro Einheit steigern und den Bedarf an separaten Einzweckflugzeugen verringern. Europäische Beschaffungsregeln können auch die Lokalisierung von Elektronik- und Motorlieferungen fördern. Das politische Umfeld wird zu einem wichtigeren Faktor bei der Lieferantenauswahl.
DJI hielt im Jahr 2025 laut dem Special Competitive Studies Project 70 % des zivilen Volumens, gegenüber 74 % im Jahr 2024. Dieser Anteil bietet eine Preisreferenz für kommerzielle Plattformen, während regulatorische Ausschlüsse ein Risiko für Nutzer darstellen, die auf chinesische Lieferketten angewiesen sind. Verteidigungs- und Regierungssysteme repräsentierten die verbleibenden 39,7 % des Umsatzes im Jahr 2025. Sie sind mit vielen hochwertigen Verträgen und Anforderungen für anpassungsfähige Missionssysteme verbunden. Das US-Verteidigungsministerium beantragte für das Haushaltsjahr 2027 mehr als 70 Milliarden USD für Drohnen- und Gegendrohnensysteme über alle Teilstreitkräfte. Verteidigungskäufer suchen zunehmend nach offenen Architekturen, die Nutzlast- und Autonomie-Upgrades ermöglichen, ohne die gesamte Plattform ersetzen zu müssen. Dieser Ansatz verlagert Ausgaben hin zu Missionssystemen und Software. Er kann auch die Nutzungsdauer einer Flugzeugzelle verlängern und Nachmarkterlöse unterstützen.


Nach Typ: Starrflügler VTOL hält den größten Anteil, während Hybridsysteme expandieren
Starrflügler VTOL entfiel im Jahr 2025 auf 53,7 % der Marktgröße für kleine Drohnen. Diese Systeme kombinieren senkrechten Start mit der Reichweite und Ausdauer des Starrflügelflugzeugs. Ihr Betriebsprofil eignet sich für ISR, Kartierung und Langstreckenpatrouille. Sie können ohne Startbahn operieren und dabei einen effizienteren Vorwärtsflug aufrechterhalten. Kommerzielle Nutzer können sie auch einsetzen, um große Gebiete zwischen Batteriewechseln zu vermessen. Diese Kombination unterstützt die Nachfrage sowohl von Verteidigungs- als auch von kommerziellen Betreibern. Die Konfiguration bleibt nützlich, wo der Startplatz begrenzt ist, aber eine weiträumige Abdeckung erforderlich ist.
Hybridsysteme sollen bis 2031 mit einer CAGR von 13,2 % wachsen. Sie können für enge Inspektion, Nutzlastlieferung oder Koordinationsaufgaben schweben und dabei effizienten Starrflügelreiseflug beibehalten. Eine einzelne Hybridplattform kann daher Missionen abdecken, die zuvor 2 Plattformtypen erforderten. Dies kann die Anlagennutzung verbessern und das Management gemischter Missionsflotten vereinfachen. Multirotor-Systeme führen beim Stückvolumen, da sie im Allgemeinen weniger kosten und über ein breites Nutzlastökosystem verfügen. Ihre kürzere Ausdauer begrenzt einige Missionen, aber bessere Batterien und städtische Ladeeinrichtungen erweitern den praktischen Einsatz. Der Markt für kleine Drohnen unterstützt weiterhin mehrere Flugzeugarchitekturen, da Betreiber Plattformen auf unterschiedliche Missionsprofile abstimmen. Dies erzeugt parallele Nachfrage anstatt eines einzigen Gewinners für alle Anwendungsfälle.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 46,9 % am Markt für kleine Drohnen. Verteidigungsausgaben und kommerzielle Regulierungsaktivitäten stützen die regionale Nachfrage. Das US-Verteidigungsministerium beantragte für das Haushaltsjahr 2027 mehr als 70 Milliarden USD für Drohnen- und Gegendrohnensysteme. Diese Nachfrage unterstützt sowohl Plattformen als auch Systeme zur Erkennung oder Bekämpfung dieser. Der FAA-Rahmen nach Teil 108 soll die routinemäßige kommerzielle BVLOS-Genehmigung unterstützen. Ein normenbasiertes System könnte die Planung für kommerzielle Betreiber im Vergleich zu einem Ausnahmegenehmigungsverfahren erleichtern. Das Drone Dominance Program über 1,1 Milliarden USD zielt auf 200.000 im Inland produzierte letale kleine unbemannte Luftfahrzeuge bis 2027 ab. Performance Drone Works erhielt im Juli 2026 eine bedingte Darlehenszusage über 820 Millionen USD zur Ausweitung der Antriebs- und Leistungssteuerungsfertigung in Alabama. Die im August 2026 angekündigten Zölle nach Abschnitt 232 gelten für unbemannte Luftfahrzeuge über 25 kg mit 100 % und für kleinere Systeme mit 25 %. Diese Maßnahmen fördern die inländische Beschaffung durch Verteidigungs- und kommerzielle Betreiber.
Asien-Pazifik soll bis 2031 mit einer CAGR von 12,4 % wachsen. China entfiel im Jahr 2025 auf mehr als 70 % der globalen kommerziellen Drohnenproduktionskapazität. Die Drohnenexporte des Landes sollen im Jahr 2026 6,89 Millionen Einheiten im Wert von 4,25 Milliarden USD erreichen. Die Produktion verlagert sich von der Verbraucherfotografie hin zu industriellen und dienstleistungsintegrierten Lösungen. Indien ist der am schnellsten wachsende nationale Markt der Region, da die Verteidigungsbeschaffungsbefugnis direkter wird. Der DFPDS-2026-Rahmen erlaubt Feldkommandeuren, Drohnen entlang der Line of Actual Control zu beschaffen. Dies schafft einen Nachfrageweg, der nicht ausschließlich von jährlichen Haushaltsentscheidungen abhängt. Südkoreas BVLOS-Demonstrationszonen können Genehmigungszyklen verkürzen. Japans Einschränkungen beim landwirtschaftlichen Arbeitskräfteangebot und Australiens maritime Anforderungen unterstützen die Nachfrage nach Hochausdauerplattformen.
Europa verändert sich schnell, da Verteidigungsanforderungen steigen und Beschaffungsstandards sich weiterentwickeln. Die Drohnenbereitschaftsinitiative der NATO von 2026 verpflichtet Mitgliedsländer zu mehr als 40 Milliarden USD an Investitionen in Gegendrohnensysteme über 5 Jahre[4]Nordatlantikpakt-Organisation, "Ankündigung der Gegenmaßnahmen gegen unbemannte Luftfahrzeuge und Drohneninvestitionsinitiative," NATO, nato.int. Der Verteidigungsinvestitionsplan des Vereinigten Königreichs verpflichtete 5 Milliarden GBP (6,74 Milliarden USD) für die Drohnentransformation bis 2029. Deutschland beschaffte im Juli 2026 50.000 Drohnen durch eine Auterion-Skyfall-Bestellung über 90 Millionen EUR. Die Beschaffung umfasste Auterions autonomes Betriebssystem. Europäische Käufer legen auch zunehmend Wert auf lokale Inhalte und konforme Lieferketten. Südamerika konzentriert sich auf Grenzüberwachung, Drogenbekämpfung und Umweltmonitoring. Brasilien und Mexiko sind die Hauptakteure bei dieser Beschaffungsaktivität. Die Nachfrage im Nahen Osten und Afrika umfasst Öl- und Gasinspektion, Infrastrukturmonitoring, Landwirtschaft und lokalisierte Produktion unbemannter Luftfahrzeuge. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die regionale Beschaffung an, während die nordafrikanische Aktivität kommerzielle Inspektion und landwirtschaftliche Anwendungen umfasst.

Wettbewerbslandschaft
Der Markt für kleine Drohnen ist bei kommerziellen Anwendungen fragmentiert und bei der Verteidigungsbeschaffung stärker konzentriert. Kommerzielle Lieferanten stehen unter Preisdruck durch chinesische Produktionsskalierung und wachsende regulatorische Einschränkungen in den Vereinigten Staaten und Europa. Chinesische Lieferanten entfallen auf mehr als 70 % des globalen zivilen Volumens. Verteidigungslieferanten konkurrieren durch Autonomie, sichere Datenverbindungen, Nutzlastintegration und Fertigungskapazität. Software wird wichtiger, da sie Sensoren und Effektoren über Hardware verschiedener Lieferanten hinweg verbinden kann. Dies schafft einen zusätzlichen Umsatzweg neben dem Verkauf von Flugzeugzellen. Der daraus resultierende Wettbewerb macht die Systemintegration für viele Käufer genauso wichtig wie die Flugleistung.
Anduril sammelte im Mai 2026 in einer Series-H-Runde 5 Milliarden USD bei einer Bewertung von 61 Milliarden USD ein. Das Unternehmen meldete einen Umsatz von 2,2 Milliarden USD im Jahr 2025. Es sicherte sich auch im März 2026 einen 10-jährigen Unternehmensvertrag der Armee zur Gegendrohnenabwehr über 20 Milliarden USD unter Verwendung seines Lattice-Befehls- und Kontrollsystems. Die Vereinbarung konsolidierte mehr als 120 zuvor separate Beschaffungsmaßnahmen in 1 Bestellrahmen. AeroVironment kündigte eine Investition von 100 Millionen USD in einen Campus in Südkalifornien an, um die Kapazität für autonome Systeme und Loitering-Munition zu erweitern. Diese Investition spiegelt den Bedarf wider, die Produktion für Hochverschleißanwendungen auszubauen. Skydio sammelte im April 2026 in einer Series-F-Runde 110 Millionen USD für die Erweiterung seiner Anlage in Hayward, Kalifornien, ein. Die geplante Kapazitätserweiterung unterstützt die Verpflichtungen der US-Armee für X10D-Aufklärung.
Chancen bestehen für Systeme, die in GPS-verweigerten Umgebungen navigieren und inländische Inhaltsanforderungen erfüllen können. Quantum Systems und ideaForge haben von lokalen Beschaffungspräferenzen in Deutschland und Indien profitiert. Diese Präferenzen können den Zugang für Lieferanten einschränken, die Komponenten chinesischen Ursprungs verwenden. Forschung zu kombinierten LiDAR-, Radar-, Sicht- und Trägheitssensoren unterstützt die Positionierung, wo Satellitensignale nicht verfügbar sind. Kommerzielle Hardware auf Basis ähnlicher Sensorkombinationen befindet sich bereits in Feldtests. Lieferanten benötigen auch die Produktionskapazität, um die Hochverschleißnachfrage im Verteidigungsbereich zu bedienen. Kommerzielle Betreiber benötigen möglicherweise Compliance-Tools, die BVLOS-Betriebspläne über mehrere Jurisdiktionen hinweg unterstützen. Die Wettbewerbsposition jedes Lieferanten wird von seiner Fähigkeit abhängen, konforme Hardware mit zuverlässiger Autonomiesoftware zu kombinieren. Sie wird auch davon abhängen, ob Lieferanten Nutzlast-Upgrades ohne vollständigen Plattformersatz unterstützen können.
Marktführer für kleine Drohnen
-
DJI
-
AeroVironment, Inc.
-
Parrot Drone SAS
-
Israel Aerospace Industries Ltd.
-
Lockheed Martin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: AeroVironment erhielt eine US-Armee-Lieferbestellung über 51 Millionen USD für Switchblade 600 Block 2 Loitering-Munition im Rahmen eines IDIQ über 990 Millionen USD für letale unbemannte Systeme, wobei der Auftrag auch einen Rüstungsexport an einen wichtigen US-Verbündeten umfasste.
- August 2026: AeroVironment kündigte eine Investition von 100 Millionen USD in einen einheitlichen Campus in Südkalifornien an, um die Fertigungs- und Ingenieurkapazität für autonome Systeme und Loitering-Munition zu erweitern.
- Juli 2026: AeroVironment erhielt ein 3-jähriges IDIQ über 500 Millionen USD als alleiniger Anbieter für Gegendrohnenfähigkeiten zur Unterstützung des Domestic Shield Program von JIATF-401.
- Juni 2026: Das Gauntlet II des White House Drone Dominance Program zog 49 Unternehmen und 79 Drohnendesigns an, und 19 Designs wurden im Rahmen der Initiative über 1,1 Milliarden USD weiterentwickelt.


Berichtsumfang des globalen Marktes für kleine Drohnen
Kleine Drohnen sind unbemannte Luftfahrzeuge (UAVs), die kompakt, leicht und typischerweise für Kurzstreckenoperationen mit begrenzter Nutzlastkapazität und Flugausdauer ausgelegt sind. Sie können ferngesteuert oder autonom mit bordeigenen Sensoren, Navigationssystemen und Software betrieben werden. Kleine Drohnen werden weitgehend für Überwachung und Aufklärung, Landwirtschaft, Inspektion und Wartung, Vermessung und Kartierung, Lieferung und Logistik, Suche und Rettung, Fotografie und Verteidigungsanwendungen eingesetzt. Je nach Regulierungsrahmen basiert die Klassifizierung einer „kleinen” Drohne im Allgemeinen auf dem maximalen Startgewicht, der Größe, der Betriebshöhe und der Reichweite.
Der globale Markt für kleine Drohnen ist nach Anwendung, Plattform, Typ und Geografie segmentiert. Nach Anwendung ist der Markt in Kampf, Aufklärung, Überwachung und Erkundung (ISR), Inspektion und Wartung, Vermessung und Kartierung, Landwirtschaft, Lieferung und Logistik, Suche und Rettung sowie sonstige Anwendungen segmentiert. Nach Plattform ist der Markt in zivil und kommerziell sowie Verteidigung und Regierung segmentiert. Nach Typ ist der Markt in Starrflügler VTOL, Multirotor und Hybriddrohnen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für kleine Drohnen in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Kampf |
| Aufklärung, Überwachung und Erkundung |
| Inspektion und Wartung |
| Vermessung und Kartierung |
| Landwirtschaft |
| Lieferung und Logistik |
| Suche und Rettung |
| Sonstige |
| Zivil und Kommerziell |
| Verteidigung und Regierung |
| Starrflügler VTOL |
| Multirotor |
| Hybrid |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Anwendung | Kampf | |
| Aufklärung, Überwachung und Erkundung | ||
| Inspektion und Wartung | ||
| Vermessung und Kartierung | ||
| Landwirtschaft | ||
| Lieferung und Logistik | ||
| Suche und Rettung | ||
| Sonstige | ||
| Nach Plattform | Zivil und Kommerziell | |
| Verteidigung und Regierung | ||
| Nach Typ | Starrflügler VTOL | |
| Multirotor | ||
| Hybrid | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für kleine Drohnen bis 2031 erreichen?
Der Sektor soll bis 2031 18,11 Milliarden USD erreichen und von 2026 an mit einer CAGR von 11,98 % wachsen.
Welche Anwendung erzielte im Jahr 2025 den größten Umsatz?
ISR führte die Anwendungen mit 65,5 % des Umsatzes im Jahr 2025 an, unterstützt durch Verteidigungs- und Sicherheitseinsätze.
Welche Plattformkategorie wächst am schnellsten?
Zivile und kommerzielle Plattformen hielten im Jahr 2025 einen Anteil von 60,3 % und sollen bis 2031 mit einer CAGR von 12,6 % wachsen.
Welcher Flugzeugtyp soll am schnellsten wachsen?
Hybridsysteme sollen bis 2031 mit einer CAGR von 13,2 % wachsen, da sie Schwebefähigkeit mit effizientem Vorwärtsflug kombinieren.
Welche Region hat die größte Nachfrage nach kleinen Drohnen?
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 46,9 %, unterstützt durch Verteidigungsbeschaffung und BVLOS-Regulierungsaktivitäten.
Was begrenzt den kommerziellen Einsatz kleiner Drohnen?
Fragmentierte Luftraumregeln, Ausdauerbeschränkungen, Ladebedarf und Exposition gegenüber Gegendrohnenmaßnahmen können skalierbare kommerzielle Operationen verlangsamen.
Seite zuletzt aktualisiert am:



