
Tamanho e Participação do Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.19 % |
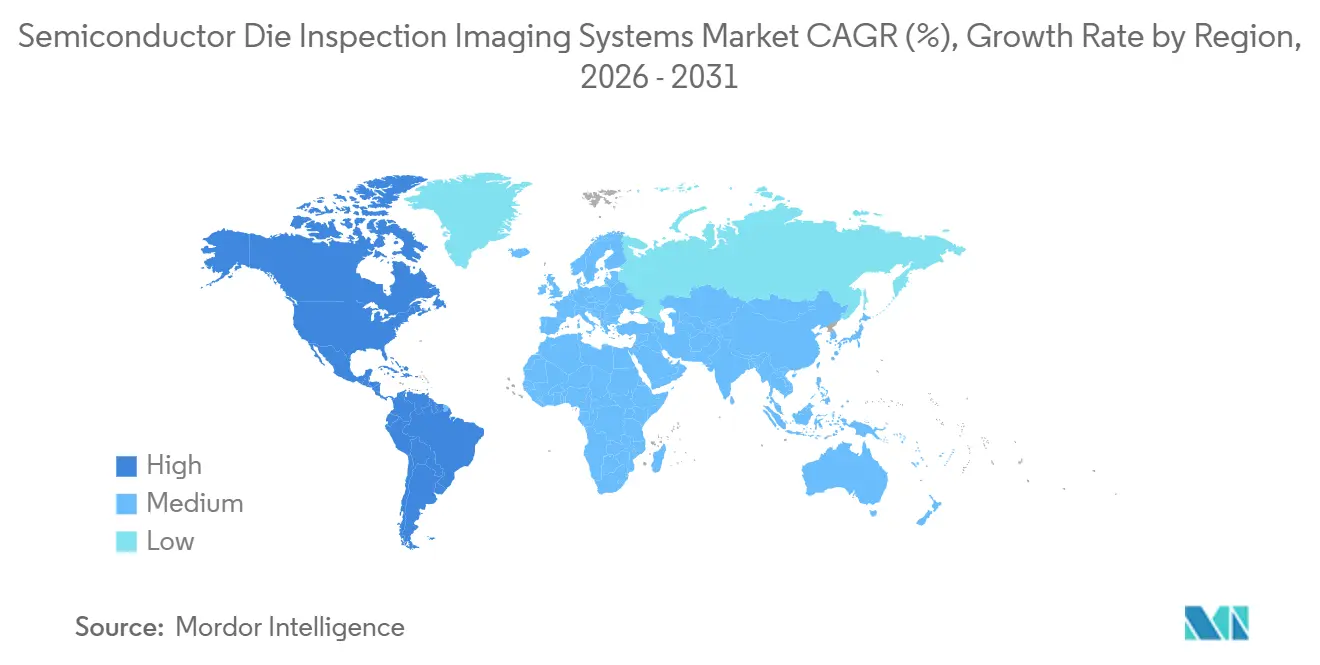
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
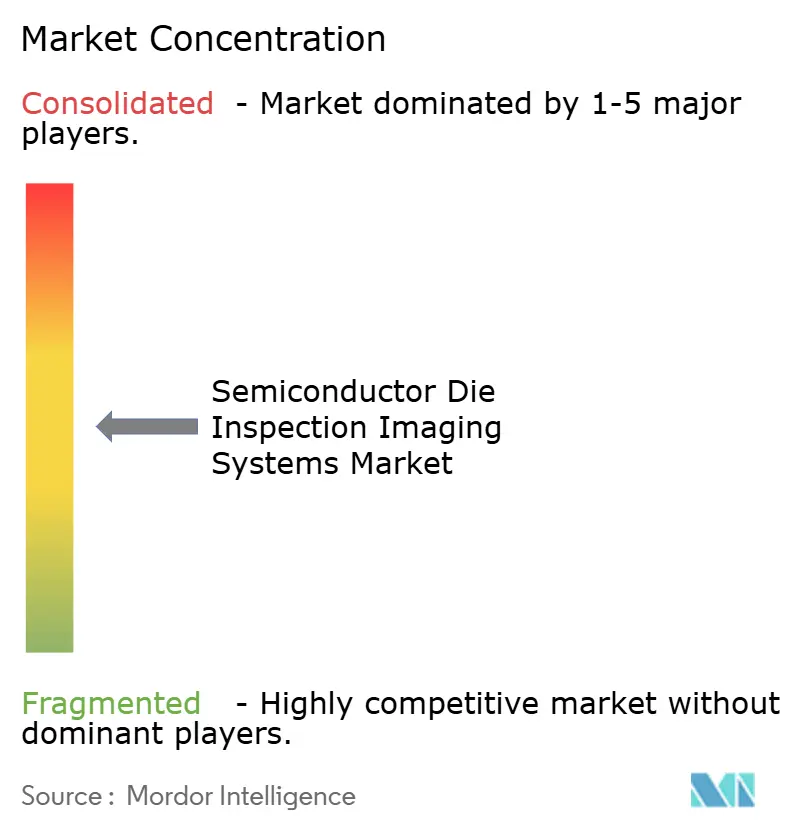
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores por Mordor Intelligence
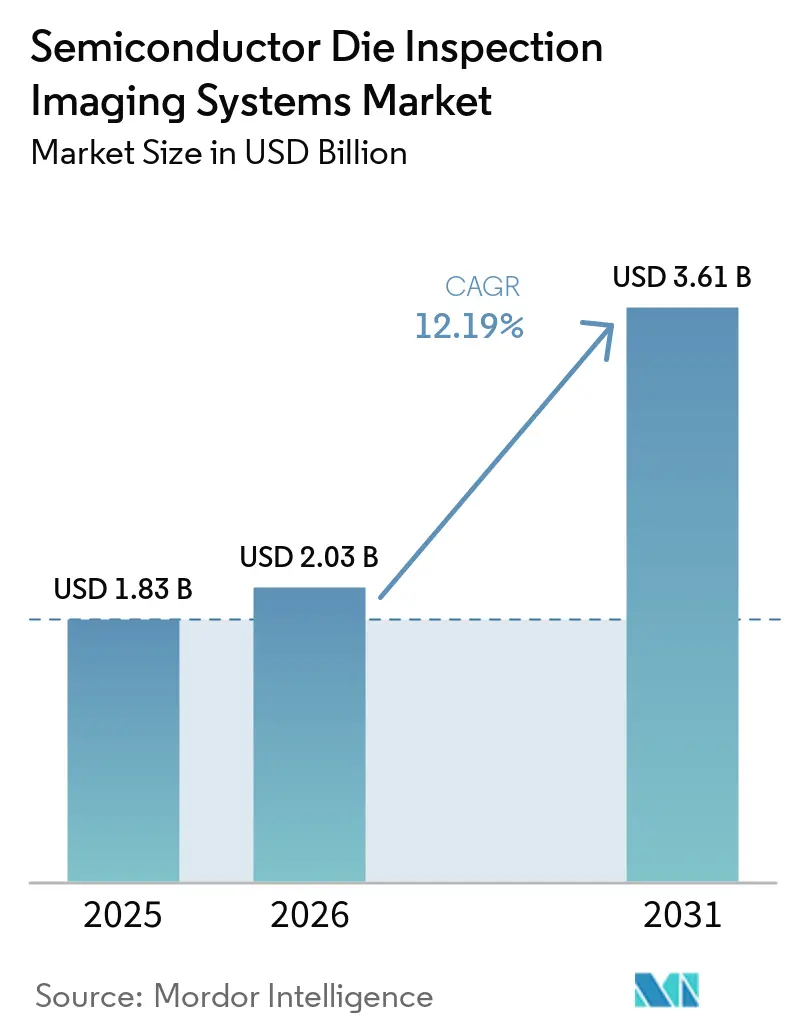
O tamanho do mercado de sistemas de imagem para inspeção de dies de semicondutores está projetado para expandir de 1,83 bilhões de USD em 2025 e 2,03 bilhões de USD em 2026 para 3,61 bilhões de USD até 2031, registrando um CAGR de 12,19% entre 2026 e 2031. A infraestrutura de inteligência artificial está sustentando os gastos de capital em equipamentos para semicondutores, o que apoia a demanda por inspeção e controle de processos. Geometrias de nós menores exigem que os fabricantes utilizem mais de um método de inspeção ao longo do fluxo de produção. As plataformas ópticas continuam sendo importantes, mas não conseguem abordar todos os tipos de defeitos em nós avançados ou dentro de pacotes empilhados. Os fornecedores estão migrando de ferramentas independentes para sistemas de controle de processos conectados que combinam dados de inspeção com feedback de fabricação. Novas fábricas apoiadas por programas públicos e o crescimento do empacotamento avançado estão ampliando a oportunidade do mercado de sistemas de imagem para inspeção de dies de semicondutores.
Principais Conclusões do Relatório
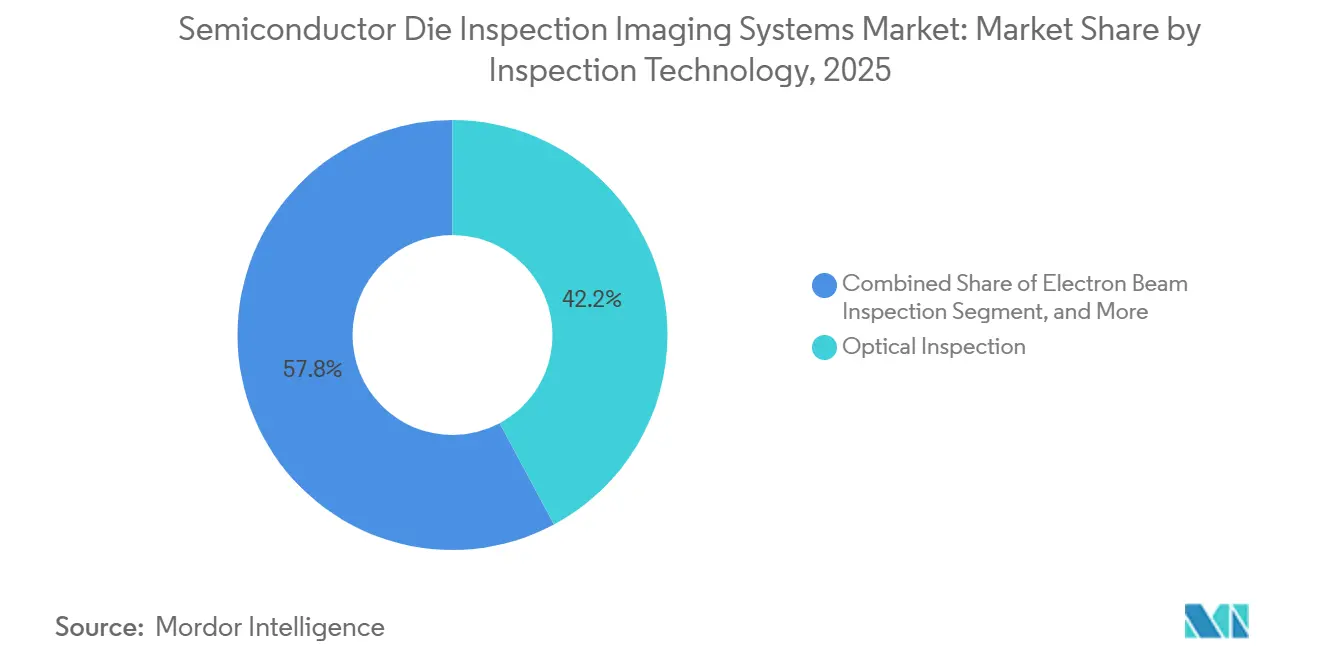
- Por tecnologia de inspeção, a inspeção óptica detinha 42,18% da participação do mercado de sistemas de imagem para inspeção de dies de semicondutores em 2025, enquanto a inspeção por raios X está projetada para expandir a um CAGR de 14,23% até 2031.
- Por técnica de inspeção, a imagem bidimensional detinha 51,24% de participação em 2025, enquanto a imagem tridimensional está projetada para expandir a um CAGR de 14,76% até 2031.
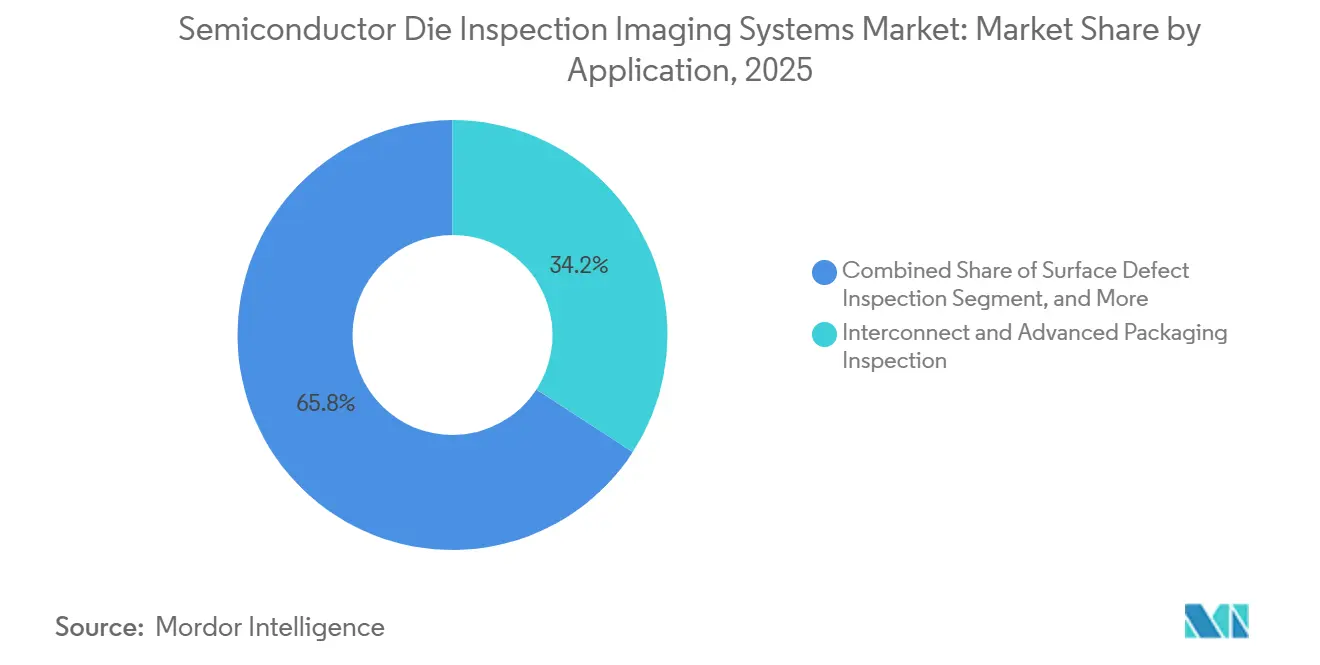
- Por aplicação, a inspeção de interconexão e empacotamento avançado representou 34,16% do mercado de sistemas de imagem para inspeção de dies de semicondutores em 2025 e está projetada para expandir a um CAGR de 15,64% até 2031.
- Por usuário final, os fabricantes de dispositivos integrados detinham 36,12% de participação em 2025, enquanto os provedores de montagem e teste terceirizados de semicondutores estão projetados para expandir a um CAGR de 15,13% até 2031.
- Por geografia, a Ásia-Pacífico detinha 58,27% de participação no mercado de sistemas de imagem para inspeção de dies de semicondutores em 2025, enquanto a América do Norte está projetada para expandir a um CAGR de 14,08% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente Complexidade dos Nós Avançados de Semicondutores | +3.1% | Global, liderado por fábricas de lógica avançada em Taiwan, Coreia do Sul e EUA | Curto prazo (≤ 2 anos) |
| Expansão da Produção de Chips de Inteligência Artificial e Computação de Alto Desempenho | +2.7% | Global, concentrado em fundições da Ásia-Pacífico e cadeias de suprimentos de hiperescaladores dos EUA | Curto prazo (≤ 2 anos) |
| Investimentos Globais em Nova Capacidade de Fabricação de Semicondutores | +2.0% | América do Norte e Ásia-Pacífico, incluindo Japão, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção Crescente de Empacotamento Avançado e Integração Heterogênea | +1.8% | Global, ancorado nas cadeias de suprimentos CoWoS de Taiwan e no empacotamento HBM sul-coreano | Médio prazo (2-4 anos) |
| Intensificação dos Requisitos de Melhoria de Rendimento e Custo da Qualidade | +1.2% | Global, com maior impacto em fábricas de lógica avançada e de memória | Curto prazo (≤ 2 anos) |
| Classificação Automatizada de Defeitos Habilitada por IA e Inspeção Preditiva | +0.9% | Global, com implantação inicial na América do Norte e em Taiwan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade dos Nós Avançados de Semicondutores
Os designs de transistores gate-all-around e a entrega de energia pelo lado traseiro aumentam o número e o tipo de defeitos que devem ser identificados durante a fabricação. Essas arquiteturas utilizam recursos que desafiam os limites de resolução das plataformas ópticas de ultravioleta profundo. Em nós abaixo de 5nm, os defeitos estocásticos exigem uma amostragem mais densa de wafers porque os eventos são probabilísticos e não sistemáticos. Esse requisito aumenta a utilização das ferramentas e eleva o custo de inspeção por wafer. As fábricas, portanto, monitoram mais camadas durante a produção em vez de depender principalmente da qualificação no final da linha. O mercado de sistemas de imagem para inspeção de dies de semicondutores se beneficia à medida que cada camada de processo requer receitas específicas para o nó, a camada e o modelo da ferramenta.
Expansão da Produção de Chips de Inteligência Artificial e Computação de Alto Desempenho
Os aceleradores de IA estão aumentando a demanda por equipamentos de inspeção porque seus dies de nós avançados são maiores do que os processadores de uso geral. Dies maiores criam mais locais sensíveis à inspeção em um wafer e aumentam o custo financeiro de um defeito não detectado. O alto valor dos dispositivos também torna a perda de rendimento mais custosa para as fundições e seus clientes. Essas condições incentivam requisitos de amostragem mais rigorosos ao longo da cadeia de fabricação. A inspeção por feixe de elétrons está avançando além das funções de pesquisa e amostragem para camadas críticas onde as ferramentas ópticas não conseguem resolver a rugosidade das bordas de nanofios e os defeitos estocásticos de EUV.
Investimentos Globais em Nova Capacidade de Fabricação de Semicondutores
A Lei CHIPS e Ciência havia alocado 38,7 bilhões de USD de seu conjunto de incentivos à fabricação de 39 bilhões de USD para 23 beneficiários até meados de 2026. Cerca de 11 bilhões de USD haviam sido desembolsados contra marcos de construção verificados, enquanto 3 fábricas estavam em produção e 14 permaneciam em construção. Os projetos representam capacidade adicional de lógica avançada e madura nos EUA, com previsão de entrada em operação entre 2026 e 2029. Cada nova fábrica requer ferramentas de inspeção juntamente com equipamentos de deposição e outros equipamentos de processo. O crédito fiscal de investimento da Seção 48D aplica-se a projetos que iniciem a construção até 31 de dezembro de 2026, o que pode antecipar pedidos de equipamentos. Esse ciclo de investimento apoia o mercado de sistemas de imagem para inspeção de dies de semicondutores na América do Norte e nas regiões que estão expandindo capacidade para dispositivos de memória, lógica e especializados.[1]Instituto Nacional de Padrões e Tecnologia, "CHIPS para a América," Instituto Nacional de Padrões e Tecnologia, nist.gov.
Adoção Crescente de Empacotamento Avançado e Integração Heterogênea
O empacotamento avançado está se tornando necessário para dispositivos de IA e computação de alto desempenho que utilizam múltiplos dies e memória de alta largura de banda. A inspeção convencional bidimensional de wafers não consegue identificar todos os defeitos dentro de estruturas tridimensionais empilhadas. As abordagens CoWoS, Foveros Direct 3D e correlatas introduzem vazios em micro-bumps, desalinhamento de pads de cobre e variação no preenchimento de vias através do silício dentro do pacote. Esses recursos requerem inspeção volumétrica em vez de revisão apenas de superfície. A IBM Research relatou que seu pacote Direct Bridge Multi-die utilizou juntas de micro-bump com passo de 30μm que passaram por 2.000 ciclos de teste de ciclagem de temperatura, demonstrando o exigente ambiente de qualificação em torno do empacotamento multi-die. O mercado de sistemas de imagem para inspeção de dies de semicondutores se beneficia da necessidade de inspecionar estruturas desde a fabricação do substrato até a montagem final do pacote.[2]Intel Corporation, "Resumo Técnico da Tecnologia Foveros Direct 3D," Intel, intel.com.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Custo de Capital e Longos Ciclos de Qualificação | -2.3% | Global, mais agudo em fábricas de novos entrantes na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Especializados em Inspeção de Semicondutores | -1.5% | Estados Unidos e Europa, moderando na Ásia-Pacífico por meio de pipelines universitários estabelecidos | Longo prazo (≥ 4 anos) |
| Sobrecarga de Dados Multimodais e Complexidade de Receitas de Inspeção | -0.8% | Global, com maior impacto em fábricas de lógica de ponta em 5nm e abaixo | Médio prazo (2-4 anos) |
| Ambiguidade de Defeitos em Ligação Híbrida e Desafios de Integração de Dados entre Ferramentas | -0.6% | Global, concentrado em centros de empacotamento avançado da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Longos Ciclos de Qualificação
Sistemas de inspeção por feixe de elétrons e ferramentas avançadas de tomografia computadorizada por raios X tridimensional podem custar de 10 milhões de USD a 15 milhões de USD por unidade. A qualificação em uma nova fábrica pode levar de 12 a 18 meses antes que uma ferramenta entre em produção de alto volume. Grandes fundições e fabricantes de dispositivos integrados conseguem absorver melhor esses prazos porque possuem equipes de controle de processos e bibliotecas de receitas estabelecidas. As fábricas emergentes frequentemente têm menor capacidade de engenharia para qualificar ferramentas rapidamente. Isso pode concentrar os gastos com equipamentos em um grupo limitado de instalações de nível 1 durante o curto prazo.
Escassez de Engenheiros Especializados em Inspeção de Semicondutores
O desenvolvimento de receitas de inspeção, o treinamento de modelos de defeitos e a correlação de dados entre ferramentas requerem habilidades de engenharia especializadas. Novos contratados podem precisar de 18 a 36 meses de experiência prática antes de poderem realizar esse trabalho de forma independente. Os Estados Unidos enfrentam uma escassez projetada de 127.000 a 157.000 trabalhadores em semicondutores e microeletrônica até 2030 sob premissas otimistas. Os engenheiros representam 60% da demanda não atendida, e 67.000 empregos no setor de chips poderiam permanecer sem preenchimento nas taxas atuais de conclusão de graduação. A Rede Nacional de Educação em Microeletrônica e a Fundação SEMI expandiram iniciativas de treinamento em 2026, embora a produção dos programas leve tempo para chegar às fábricas. Os fornecedores estão respondendo adicionando geração automatizada de receitas e triagem de defeitos guiada por IA ao software das ferramentas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Inspeção:
Plataformas Ópticas Mantêm Escala Enquanto a Demanda por Raios X CresceA inspeção óptica detinha 42,18% da participação do mercado de sistemas de imagem para inspeção de dies de semicondutores em 2025. Sua posição de liderança reflete seu alto rendimento em ambientes de fabricação que precisam de varreduras completas de wafer em minutos. As ferramentas ópticas são utilizadas tanto em camadas críticas quanto não críticas porque oferecem ampla cobertura de controle de processos. As plataformas modernas também utilizam classificação baseada em IA para separar defeitos relevantes de eventos indesejados. Essa capacidade reduz a carga de revisão por feixe de elétrons sem exigir a substituição de todas as ferramentas. O setor de sistemas de imagem para inspeção de dies de semicondutores continua a depender de sistemas ópticos como a linha inicial de controle de processos em fábricas de alto volume.
A inspeção por raios X está projetada para expandir a um CAGR de 14,23% entre 2026 e 2031. O tamanho do mercado de sistemas de imagem para inspeção de dies de semicondutores para ferramentas de raios X é sustentado por pacotes de chips onde micro-bumps, vias através do silício e ligações híbridas de cobre não podem ser visualizados com métodos ópticos. Os raios X e a tomografia computadorizada fornecem inspeção volumétrica sem contato para essas estruturas. Um estudo técnico de 2026 constatou que a nano-TC de raios X tridimensional de alta resolução poderia analisar a ligação híbrida de cobre com resolução sub-micrométrica sem preparação de amostra. A ZEISS Semiconductor Manufacturing Technology desenvolveu sua plataforma NLX para laminografia de raios X tridimensional em linha no nível de wafer de 300mm. Essas ferramentas demonstram a transição da análise de falhas offline para a inspeção em linha de produção com feedback automatizado de processos.[3]Till Dreier, Daniel Nilsson e Julius Hållstedt, "Imagem de Raios X 3D de Alta Resolução de Ligação Híbrida," IEEE, ieee.org.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Técnica de Inspeção:
Sistemas Bidimensionais Lideram Enquanto a Imagem Tridimensional ExpandeA imagem bidimensional detinha 51,24% de participação do tamanho do mercado de sistemas de imagem para inspeção de dies de semicondutores em 2025. A base instalada permanece ampla porque a inspeção de wafers de front-end depende amplamente da detecção de defeitos planares com alto rendimento. Os sistemas bidimensionais suportam a detecção de partículas de superfície, inspeção de campo claro e campo escuro de wafers padronizados e verificação de sobreposição litográfica. Essas etapas de processo são necessárias em todos os nós e gerações de fábricas. A tomografia computadorizada tem um papel menor em receita, mas permanece importante para análise de falhas offline e qualificação de engenharia. Ela pode reconstruir o volume completo de um dispositivo encapsulado sem seccionamento, o que apoia o trabalho de identificação de causa raiz em montagens multi-die.
A imagem tridimensional está projetada para expandir a um CAGR de 14,76% de 2026 a 2031. As estruturas volumétricas de chips mudam a definição prática de um defeito porque o problema relevante pode estar abaixo da superfície acessível. A ASML relatou que sua abordagem de inspeção guiada computacionalmente melhorou a captura de dies defeituosos em até 4,3 vezes em dispositivos de memória da Micron Technology em implantação de produção. A plataforma combina aprendizado de máquina com amostragem por feixe de elétrons e melhora o uso das frotas de ferramentas existentes. A Onto Innovation qualificou seu Dragonfly G5 para empacotamento avançado 2,5D e iniciou as remessas para clientes em junho de 2026. A ferramenta fornece inspeção dedicada de macro-defeitos tridimensionais e metrologia de bumps para passos de empacotamento avançado.[4]ASML Holding N.V., "Inspeção por Feixe de Elétrons com Amostragem Dinâmica Guiada Computacionalmente em Fabricação de Alto Volume," Anais da SPIE, spiedigitallibrary.org.
Por Aplicação:
Empacotamento Avançado Torna-se o Principal Centro de CrescimentoA inspeção de interconexão e empacotamento avançado representou 34,16% do mercado de sistemas de imagem para inspeção de dies de semicondutores em 2025 e está projetada para expandir a um CAGR de 15,64% até 2031. Essa categoria combina a maior posição de aplicação com a maior taxa de crescimento no mercado de sistemas de imagem para inspeção de dies de semicondutores. Defeitos em nível de pacote nas interconexões de chips de IA podem ter um efeito significativo no rendimento do sistema. A categoria passou de uma atividade de back-end para um ponto central de inspeção no fluxo de fabricação. A inspeção de defeitos de superfície permanece uma aplicação fundamental em todo o processamento de wafers e preparação de dies. Ela continua a sustentar a demanda por equipamentos mesmo à medida que o centro de crescimento se move em direção ao trabalho na fase de empacotamento.
A inspeção de defeitos internos e estruturais está se tornando mais relevante à medida que a ligação híbrida e as interconexões diretas de cobre a cobre substituem as interfaces de bump de solda. Ela aborda vazios subsuperficiais, delaminação e falhas de interface enterradas que a inspeção convencional de superfície pode não identificar. A revisão de defeitos e a análise de falhas têm uma contribuição de receita menor do que a inspeção em linha, mas permanecem importantes para a qualificação de fabricação. A transição da revisão por microscópio eletrônico de varredura em nível de wafer para a análise por nano-TC em nível de pacote reflete a crescente complexidade dos dispositivos montados. Um estudo de 2026 sobre empacotamento CoWoS descreveu uma abordagem de design de experimento integrada com IA para melhorar a compatibilidade de raios X em linha durante a fase de design. O trabalho indica que colaborações acadêmicas e laboratoriais estão contribuindo para o desenvolvimento de aplicações juntamente com os fornecedores de equipamentos.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Usuários Finais:
Fabricantes de Dispositivos Integrados Lideram e Provedores de Montagem e Teste Terceirizados AceleramOs fabricantes de dispositivos integrados detinham 36,12% de participação em 2025. Sua posição reflete seu papel como compradores de ferramentas de inspeção de ponta em fluxos de produção de front-end e back-end. Essas empresas combinam atividades de design, fabricação e empacotamento, o que centraliza as decisões de capital de inspeção. Seus programas de aquisição plurianuais sustentam a demanda por plataformas de controle de processos de alto valor. As fundições de semicondutores também são compradores importantes porque os designers de chips de IA e os programas de silício personalizado exigem padrões rigorosos de controle de processos. Institutos de pesquisa e outras organizações de semicondutores têm volumes de aquisição menores, mas ajudam a qualificar métodos de inspeção antes da implantação comercial.
Os provedores de montagem e teste terceirizados de semicondutores estão projetados para expandir a um CAGR de 15,13% de 2026 a 2031. O trabalho de montagem para integração heterogênea está migrando de linhas cativas de fabricantes de dispositivos integrados para instalações de contratos especializados. Os pacotes de chiplets exigem que esses provedores invistam em sistemas de imagem tridimensional e de raios X que anteriormente estavam concentrados em fundições avançadas. Os Regulamentos de Administração de Exportações e a Lista de Controle de Comércio afetam quais ferramentas as instalações individuais podem adquirir. Isso cria diferentes níveis de acesso a equipamentos em todo o setor de montagem e teste terceirizado de semicondutores. A Camtek reportou receita do exercício fiscal de 2025 de 496,1 milhões de USD e declarou que 2026 deveria ser um ano de crescimento de dois dígitos, sustentado por pedidos da plataforma Hawk de fabricantes de dispositivos integrados e provedores de montagem e teste terceirizados de semicondutores para memória de alta largura de banda e empacotamento de IA.
Análise Geográfica
Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores na Ásia-Pacífico
A Ásia-Pacífico detinha 58,27% da participação do mercado de sistemas de imagem para inspeção de dies de semicondutores em 2025. A região abriga uma parcela substancial da fabricação de lógica avançada e memória, o que cria uma grande base instalada para ferramentas de inspeção. Taiwan e Coreia do Sul são particularmente importantes porque as principais fundições e produtores de memória operam linhas de fabricação avançadas nesses países. A Coreia do Sul registrou gastos com equipamentos para semicondutores de 21,5 bilhões de USD em 2025, sustentados pela expansão de DRAM e NAND e pela qualificação da fabricação de memória baseada em EUV. O Japão também está expandindo seu papel na cadeia de suprimentos por meio de projetos de produção e capacidade em processos avançados. A Tower Semiconductor anunciou uma expansão japonesa para fotônica de silício, germânio de silício e empacotamento avançado em julho de 2026, com 1 bilhão de USD em subsídios do Japão apoiando o plano.[5]Tower Semiconductor, "Tower Semiconductor com Apoio do METI Anuncia Expansão Estratégica de Capacidade no Japão," Tower Semiconductor, towersemi.com.
Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores na China e na América do Norte
A China continua a fornecer um conjunto de demanda distinto para ferramentas de inspeção de nós maduros. Os controles de exportação restringem a atividade doméstica nos nós mais avançados, mas a atividade de memória e nós maduros no Delta do Rio Yangtze sustenta o investimento em equipamentos. Os fornecedores chineses domésticos estão ganhando capacidade técnica nessa parte da base de equipamentos. O mercado de sistemas de imagem para inspeção de dies de semicondutores na América do Norte está projetado para expandir a um CAGR de 14,08% até 2031. Esse crescimento está vinculado ao programa de incentivos da Lei CHIPS e a um pipeline de projetos de fábricas greenfield e de expansão. Três fábricas apoiadas pela Lei CHIPS estavam em produção de volume até meados de 2026, enquanto 14 projetos subsidiados adicionais estavam em construção.
Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores nas Américas e na EMEA
A expansão da fabricação de lógica nos EUA aumenta a importância da melhoria de rendimento porque os wafers domésticos enfrentam um prêmio de custo estrutural relatado de 20% a 30% em relação à produção equivalente em Taiwan. Os sistemas de inspeção podem ajudar as fábricas a abordar essa pressão de custo identificando problemas de processo mais cedo. A Europa mantém importância estratégica por meio do desenvolvimento de fábricas na Alemanha e nos Países Baixos e por meio de sua base de equipamentos de inspeção e óptica de precisão. As atividades de metrologia e inspeção da ASML reforçam a posição da região na tecnologia avançada de controle de processos. A América do Sul, o Oriente Médio e a África permaneceram regiões em estágio inicial em 2026, com atividade de fabricação limitada e demanda centrada em institutos de pesquisa, produtores de eletrônicos especializados, parques tecnológicos e instalações universitárias. Espera-se que essas regiões permaneçam contribuintes menores até 2031, embora planos futuros de fabricação soberana possam alterar sua posição após o período de previsão.

Cenário Competitivo
O mercado de sistemas de imagem para inspeção de dies de semicondutores é moderadamente concentrado no controle de processos de ponta e mais fragmentado em aplicações especializadas. A KLA reportou 13,58 bilhões de USD em receita no exercício fiscal de 2026, com 12,24 bilhões de USD provenientes de seu segmento de Controle de Processos de Semicondutores. Seu backlog de pedidos atingiu 12,57 bilhões de USD, em comparação com 7,86 bilhões de USD um ano antes. Esses números refletem compromissos sustentados de clientes relacionados à fabricação avançada e à infraestrutura de IA. A base instalada, as bibliotecas de defeitos e a integração da KLA na automação de fábricas criam barreiras significativas para fornecedores que buscam substituir plataformas estabelecidas.
A ASML tem uma posição forte em metrologia e inspeção por feixe de elétrons por meio de seu negócio HMI. A Lasertec detém uma posição quase exclusiva na inspeção de blanks de máscaras EUV, o que demonstra que nichos individuais podem ser altamente concentrados mesmo quando o mercado mais amplo de sistemas de imagem para inspeção de dies de semicondutores não é. A Onto Innovation concluiu um investimento de 113 bilhões de JPY, equivalente a 720 milhões de USD, por uma participação de 27% na Rigaku Holdings em agosto de 2026. O investimento expandiu uma colaboração estratégica em torno de tecnologias de controle de processos por raios X para fabricação de semicondutores, empacotamento avançado e integração tridimensional. Esse movimento demonstra como os fornecedores estão adicionando capacidades por meio de investimento e colaboração em vez de depender apenas do desenvolvimento interno. A Lasertec lançou a Série MATRICS X712 em março de 2026 com óptica redesenhada, um novo motor de processamento de imagem e um laser interno de 266nm, suportando inspeção para nós de 5nm e abaixo.
A inspeção de ligação híbrida permanece uma área em aberto porque as ligações de cobre a cobre abaixo de 5μm de passo são difíceis de classificar automaticamente em escala de produção. Esse desafio pode prolongar os cronogramas de qualificação em fundições avançadas. A inspeção visual assistida por aprendizado de máquina também tem espaço para migrar de atividade piloto para uso certificado de alto volume. O mercado de sistemas de imagem para inspeção de dies de semicondutores favorece fornecedores que conseguem conectar dados de defeitos entre frotas de ferramentas, etapas de processo e fábricas. Essas plataformas de dados podem tornar um fornecedor mais integrado às operações do cliente e aumentar os custos de troca. A qualificação do Dragonfly G5 da Onto Innovation e o investimento na Rigaku ilustram a ênfase no empacotamento avançado e na capacidade de raios X, enquanto os novos sistemas de máscaras da Lasertec refletem o trabalho contínuo em inspeção EUV.
Líderes do Setor de Sistemas de Imagem para Inspeção de Dies de Semicondutores
-
KLA Corporation
-
ASML Holding N.V.
-
Applied Materials, Inc.
-
Hitachi High-Tech Corporation
-
Onto Innovation Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Nova Ltd.
- Lasertec Corporation
- JEOL Ltd.
- Toray Engineering Co., Ltd.
- SCREEN Semiconductor Solutions Co., Ltd.
- Tokyo Electron Limited
- Advantest Corporation
- Veeco Instruments Inc.
- Nordson Corporation
- Thermo Fisher Scientific Inc.
- HORIBA, Ltd.
- Nikon Corporation
- Bruker Corporation
- Carl Zeiss AG
- Nextin Inc.
- Photo Electron Soul Inc.
- PEMTRON Co., Ltd.
- Koh Young Technology Inc.
- MUETEC Co., Ltd.
- ViTrox Corporation Berhad
- Confovis GmbH
- SAKI Corporation
- Machine Vision Products, Inc.
- Advanced Spectral Technology, Inc.
- ISRA VISION GmbH
- CIMS Co., Ltd.

Recent Industry Developments in Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores
- Agosto de 2026: A Onto Innovation Inc. concluiu a aquisição de uma participação acionária minoritária de 27% na Rigaku Holdings Corporation da Atom Investment, uma afiliada da Carlyle, por 113 bilhões de JPY (720 milhões de USD). O investimento aprofundou uma colaboração estratégica anunciada pela primeira vez em abril de 2026 para avançar tecnologias de controle de processos baseadas em raios X para aplicações de fabricação de semicondutores, incluindo empacotamento avançado e integração 3D. Ele ampliou o acesso da Onto Innovation a tecnologias de controle de processos por raios X para o mercado de sistemas de imagem para inspeção de dies de semicondutores.
- Agosto de 2026: O conselho da SK Hynix aprovou 54 trilhões de KRW (38,3 bilhões de USD) para 2 novas fábricas de semicondutores. A instalação DRAM Yongin Y2 recebeu 35,2 trilhões de KRW e a fábrica NAND Cheongju M17 recebeu 19,1 trilhões de KRW. Espera-se que a M17 inicie as obras em fevereiro de 2027 e a Y2 em julho de 2027. Os projetos de capacidade criam um importante sinal de demanda futura para equipamentos de inspeção avançados em toda a produção de memória.
- Julho de 2026: A Tower Semiconductor anunciou uma expansão de capacidade em duas frentes no Japão para fotônica de silício, germânio de silício e empacotamento avançado. A Tower projetou um investimento de 3 bilhões de USD líquido de 1 bilhão de USD em subsídios do Governo do Japão sob a iniciativa de revitalização de semicondutores do METI. O plano vincula a expansão de processos aos requisitos de equipamentos da fabricação especializada e do empacotamento avançado. Esses requisitos incluem capacidade de controle de processos e inspeção nos fluxos de produção planejados.
- Junho de 2026: A Applied Materials introduziu os sistemas Centris Spectral SiN ALD e Producer Selectra Mo Etch para escalonamento avançado de chips 3D. Os sistemas são projetados para fornecer processamento de precisão em estruturas tridimensionais profundas e estreitas para dispositivos de lógica e memória. Seu propósito declarado é atender aos requisitos de melhoria de rendimento em nós avançados. O lançamento reflete a ênfase mais ampla no gerenciamento de variação em estruturas de dispositivos complexos.


Escopo do Relatório Global do Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores
O Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores compreende equipamentos de imagem óptica, por feixe de elétrons e por raios X de alta resolução utilizados para detectar defeitos de superfície e subsuperfície, medir dimensões críticas e verificar a integridade estrutural de dies de semicondutores individuais durante e após a fabricação. Esses sistemas empregam tecnologias de imagem avançadas, incluindo óptica de campo claro e campo escuro, microscopia eletrônica de varredura (MEV), inspeção óptica automatizada (AOI) e análise de imagem aprimorada por IA para identificar partículas, defeitos de padrão, rachaduras, vazios e anomalias de metalização em resolução de escala nanométrica, permitindo que os fabricantes mantenham taxas de rendimento, reduzam refugos e garantam conformidade de qualidade à medida que as geometrias dos dispositivos diminuem e as densidades de empacotamento aumentam para aplicações de lógica, memória e empacotamento avançado.
O Relatório do Mercado de Sistemas de Imagem para Inspeção de Dies de Semicondutores é Segmentado por Tecnologia de Inspeção (Inspeção Óptica, Inspeção por Raios X, Inspeção por Feixe de Elétrons e Inspeção Ultravioleta, Infravermelha e Multiespectral), Técnica de Inspeção (Imagem Bidimensional, Imagem Tridimensional e Imagem por Tomografia Computadorizada), Aplicação (Inspeção de Defeitos de Superfície, Inspeção de Defeitos Internos e Estruturais, Inspeção de Interconexão e Empacotamento Avançado e Revisão de Defeitos e Análise de Falhas), Usuários Finais (Fabricantes de Dispositivos Integrados, Fundições de Semicondutores, Provedores de Montagem e Teste Terceirizados de Semicondutores e Institutos de Pesquisa e Outras Organizações de Semicondutores) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Inspeção Óptica |
| Inspeção por Raios X |
| Inspeção por Feixe de Elétrons |
| Inspeção Ultravioleta, Infravermelha e Multiespectral |
| Imagem Bidimensional |
| Imagem Tridimensional |
| Imagem por Tomografia Computadorizada |
| Inspeção de Defeitos de Superfície |
| Inspeção de Defeitos Internos e Estruturais |
| Inspeção de Interconexão e Empacotamento Avançado |
| Revisão de Defeitos e Análise de Falhas |
| Fabricantes de Dispositivos Integrados |
| Fundições de Semicondutores |
| Provedores de Montagem e Teste Terceirizados de Semicondutores |
| Institutos de Pesquisa e Outras Organizações de Semicondutores |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tecnologia de Inspeção | Inspeção Óptica | ||
| Inspeção por Raios X | |||
| Inspeção por Feixe de Elétrons | |||
| Inspeção Ultravioleta, Infravermelha e Multiespectral | |||
| Por Técnica de Inspeção | Imagem Bidimensional | ||
| Imagem Tridimensional | |||
| Imagem por Tomografia Computadorizada | |||
| Por Aplicação | Inspeção de Defeitos de Superfície | ||
| Inspeção de Defeitos Internos e Estruturais | |||
| Inspeção de Interconexão e Empacotamento Avançado | |||
| Revisão de Defeitos e Análise de Falhas | |||
| Por Usuários Finais | Fabricantes de Dispositivos Integrados | ||
| Fundições de Semicondutores | |||
| Provedores de Montagem e Teste Terceirizados de Semicondutores | |||
| Institutos de Pesquisa e Outras Organizações de Semicondutores | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de imagem para inspeção de dies de semicondutores?
O tamanho do mercado de sistemas de imagem para inspeção de dies de semicondutores está projetado para expandir de 1,83 bilhões de USD em 2025 e 2,03 bilhões de USD em 2026 para 3,61 bilhões de USD até 2031, registrando um CAGR de 12,19% entre 2026 e 2031.
O que está impulsionando a demanda por sistemas de imagem para inspeção de dies de semicondutores?
Nós avançados, chips de IA e computação de alto desempenho, construção de novas fábricas e empacotamento avançado estão aumentando os requisitos de inspeção.
Qual tecnologia de inspeção lidera os sistemas de imagem para inspeção de dies de semicondutores?
A inspeção óptica liderou com 42,18% de participação em 2025 porque fornece controle de processo de wafer completo de alto rendimento.
Qual técnica de imagem está crescendo mais rapidamente?
A imagem tridimensional está projetada para expandir a um CAGR de 14,76% até 2031 à medida que mais dispositivos utilizam estruturas empilhadas e volumétricas.
Qual aplicação tem a perspectiva de crescimento mais forte?
A inspeção de interconexão e empacotamento avançado detinha 34,16% de participação em 2025 e está projetada para expandir a um CAGR de 15,64% até 2031.
Qual região tem a maior demanda por sistemas de imagem para inspeção de dies de semicondutores?
A Ásia-Pacífico detinha 58,27% de participação em 2025, enquanto a América do Norte está projetada para crescer a um CAGR de 14,08% até 2031.
Página atualizada pela última vez em:



