
Taille et Part du Marché des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.03 Milliards de dollars |
| Taille du Marché (2031) | 3.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.19 % |
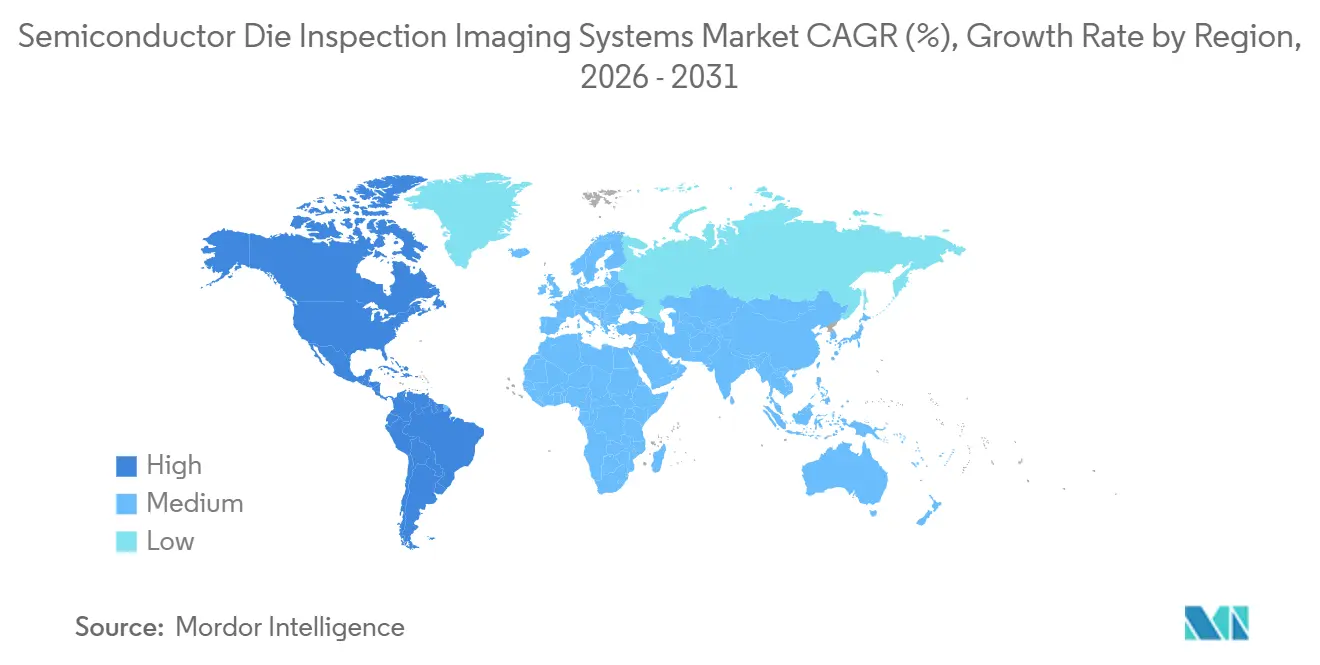
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices par Mordor Intelligence
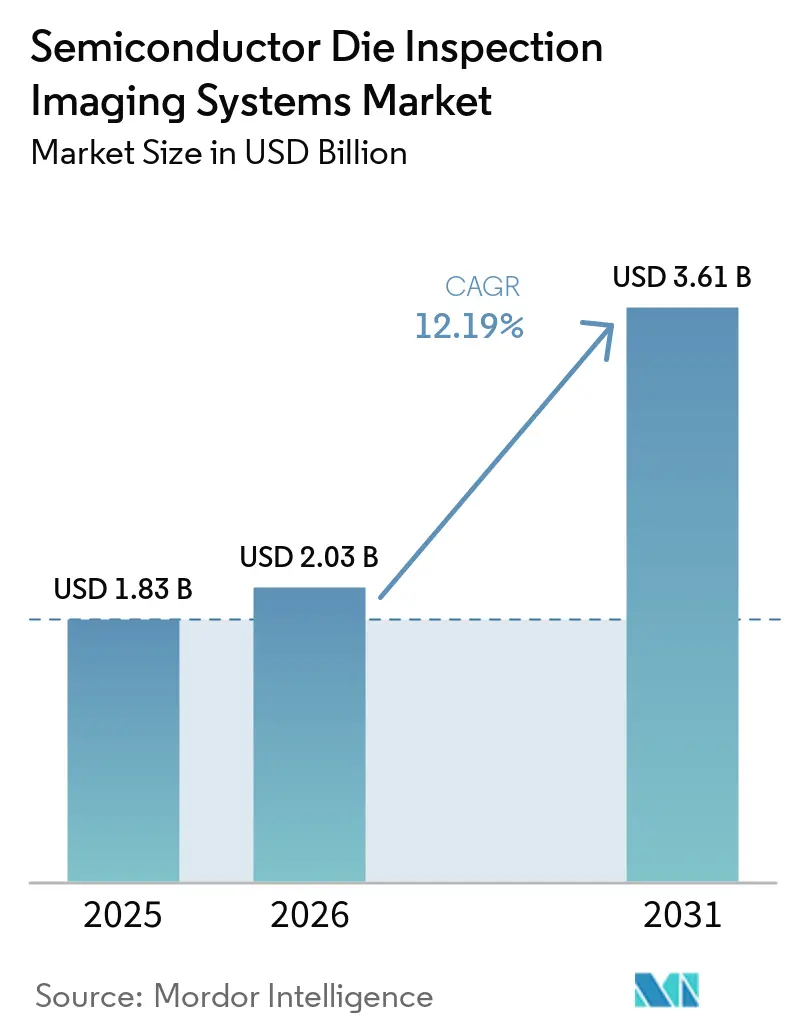
La taille du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices devrait s'étendre de 1,83 milliard USD en 2025 et 2,03 milliards USD en 2026 à 3,61 milliards USD d'ici 2031, enregistrant un CAGR de 12,19 % entre 2026 et 2031. L'infrastructure d'intelligence artificielle soutient les dépenses d'investissement en équipements semiconducteurs, ce qui favorise la demande en inspection et en contrôle des procédés. Les géométries de nœuds plus petites obligent les fabricants à utiliser plus d'une méthode d'inspection tout au long du flux de production. Les plateformes optiques restent importantes, mais elles ne peuvent pas traiter tous les types de défauts aux nœuds avancés ou à l'intérieur des boîtiers empilés. Les fournisseurs passent d'outils autonomes à des systèmes de contrôle des procédés connectés qui combinent les données d'inspection avec les retours de fabrication. Les nouvelles usines soutenues par des programmes publics et la croissance du boîtier avancé élargissent l'opportunité du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices.
Points Clés du Rapport
- Par technologie d'inspection, l'inspection optique détenait 42,18 % de la part du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en 2025, tandis que l'inspection par rayons X devrait se développer à un CAGR de 14,23 % jusqu'en 2031.
- Par technique d'inspection, l'imagerie bidimensionnelle détenait une part de 51,24 % en 2025, tandis que l'imagerie tridimensionnelle devrait se développer à un CAGR de 14,76 % jusqu'en 2031.
- Par application, l'inspection des interconnexions et du boîtier avancé représentait 34,16 % du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en 2025 et devrait se développer à un CAGR de 15,64 % jusqu'en 2031.
- Par utilisateur final, les fabricants de dispositifs intégrés détenaient une part de 36,12 % en 2025, tandis que les prestataires d'assemblage et de test de semiconducteurs externalisés devraient se développer à un CAGR de 15,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 58,27 % du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en 2025, tandis que l'Amérique du Nord devrait se développer à un CAGR de 14,08 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Complexité Croissante des Nœuds Semiconducteurs Avancés | +3.1% | Mondial, porté par Taïwan, la Corée du Sud et les usines de logique avancée américaines | Court terme (≤ 2 ans) |
| Expansion de la Production de Puces pour l'Intelligence Artificielle et le Calcul Haute Performance | +2.7% | Mondial, concentré dans les fonderies d'Asie-Pacifique et les chaînes d'approvisionnement des hyperscalers américains | Court terme (≤ 2 ans) |
| Investissements Mondiaux dans de Nouvelles Capacités de Fabrication de Semiconducteurs | +2.0% | Amérique du Nord et Asie-Pacifique, incluant le Japon, l'Inde et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption Croissante du Boîtier Avancé et de l'Intégration Hétérogène | +1.8% | Mondial, ancré dans les chaînes d'approvisionnement CoWoS de Taïwan et le boîtier HBM sud-coréen | Moyen terme (2-4 ans) |
| Intensification des Exigences d'Amélioration du Rendement et de Coût de la Qualité | +1.2% | Mondial, avec l'impact le plus élevé dans les usines de logique avancée et de mémoire | Court terme (≤ 2 ans) |
| Classification Automatisée des Défauts et Inspection Prédictive Assistées par l'IA | +0.9% | Mondial, avec un déploiement précoce en Amérique du Nord et à Taïwan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité Croissante des Nœuds Semiconducteurs Avancés
Les conceptions de transistors à grille enveloppante et la distribution d'énergie par la face arrière augmentent le nombre et le type de défauts qui doivent être identifiés lors de la fabrication. Ces architectures utilisent des caractéristiques qui mettent à l'épreuve les limites de résolution des plateformes optiques à ultraviolets profonds. Aux nœuds inférieurs à 5 nm, les défauts stochastiques nécessitent un échantillonnage plus dense des plaquettes car les événements sont probabilistes plutôt que systématiques. Cette exigence augmente l'utilisation des outils et accroît le coût d'inspection par plaquette. Les usines surveillent donc davantage de couches pendant la production au lieu de s'appuyer principalement sur la qualification en fin de ligne. Le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en bénéficie car chaque couche de procédé nécessite des recettes spécifiques au nœud, à la couche et au modèle d'outil.
Expansion de la Production de Puces pour l'Intelligence Artificielle et le Calcul Haute Performance
Les accélérateurs d'IA augmentent la demande en équipements d'inspection car leurs puces à nœuds avancés sont plus grandes que les processeurs à usage général. Les puces plus grandes créent davantage de sites sensibles à l'inspection sur une plaquette et augmentent le coût financier d'un défaut manqué. La valeur élevée des dispositifs rend également la perte de rendement plus coûteuse pour les fonderies et leurs clients. Ces conditions encouragent des exigences d'échantillonnage plus strictes tout au long de la chaîne de fabrication. L'inspection par faisceau d'électrons dépasse les rôles de recherche et d'échantillonnage pour les couches critiques où les outils optiques ne peuvent pas résoudre la rugosité des bords des nanofeuilles et les défauts stochastiques EUV.
Investissements Mondiaux dans de Nouvelles Capacités de Fabrication de Semiconducteurs
La loi CHIPS et Science avait alloué 38,7 milliards USD de son enveloppe d'incitations à la fabrication de 39 milliards USD à 23 bénéficiaires à la mi-2026. Environ 11 milliards USD avaient été décaissés contre des jalons de construction vérifiés, tandis que 3 usines étaient en production et 14 restaient en construction. Les projets représentent une capacité logique avancée et mature supplémentaire aux États-Unis, dont la mise en service est prévue entre 2026 et 2029. Chaque nouvelle usine nécessite des outils d'inspection aux côtés des équipements de dépôt et autres équipements de procédé. Le crédit d'impôt à l'investissement de la Section 48D s'applique aux projets dont la construction débute avant le 31 décembre 2026, ce qui peut avancer les commandes d'équipements. Ce cycle d'investissement soutient le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en Amérique du Nord et dans les régions qui développent leurs capacités pour les dispositifs de mémoire, de logique et spécialisés.[1]Institut national des normes et de la technologie, "CHIPS for America," Institut national des normes et de la technologie, nist.gov.
Adoption Croissante du Boîtier Avancé et de l'Intégration Hétérogène
Le boîtier avancé devient nécessaire pour les dispositifs d'IA et de calcul haute performance qui utilisent plusieurs puces et de la mémoire à haute bande passante. L'inspection conventionnelle de plaquettes bidimensionnelles ne peut pas identifier tous les défauts à l'intérieur des structures tridimensionnelles empilées. Les approches CoWoS, Foveros Direct 3D et apparentées introduisent des vides dans les micro-billes, des désalignements des plages de cuivre et des variations de remplissage des vias traversant le silicium au sein du boîtier. Ces caractéristiques nécessitent une inspection volumétrique plutôt qu'une revue de surface uniquement. IBM Research a rapporté que son boîtier multi-puces Direct Bridge utilisait des joints de micro-billes à pas de 30 μm qui ont passé 2 000 cycles de test de cyclage thermique, illustrant l'environnement de qualification exigeant autour du boîtier multi-puces. Le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices bénéficie de la nécessité d'inspecter les structures depuis la fabrication du substrat jusqu'à l'assemblage final du boîtier.[2]Intel Corporation, "Foveros Direct 3D Technology Brief," Intel, intel.com.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coût d'Investissement Élevé et Longs Cycles de Qualification | -2.3% | Mondial, le plus aigu dans les nouvelles usines en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie d'Ingénieurs Spécialisés en Inspection de Semiconducteurs | -1.5% | États-Unis et Europe, modérée en Asie-Pacifique grâce aux filières universitaires établies | Long terme (≥ 4 ans) |
| Surcharge de Données Multimodales et Complexité des Recettes d'Inspection | -0.8% | Mondial, avec l'impact le plus élevé dans les usines de logique de pointe à 5 nm et en dessous | Moyen terme (2-4 ans) |
| Ambiguïté des Défauts de Liaison Hybride et Défis d'Intégration des Données Inter-Outils | -0.6% | Mondial, concentré dans les pôles de boîtier avancé d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Investissement Élevé et Longs Cycles de Qualification
Les systèmes d'inspection par faisceau d'électrons et les outils avancés de tomographie par rayons X tridimensionnelle peuvent coûter entre 10 millions USD et 15 millions USD par unité. La qualification dans une nouvelle usine peut prendre de 12 à 18 mois avant qu'un outil entre en production à haut volume. Les grandes fonderies et les fabricants de dispositifs intégrés peuvent mieux absorber ces délais car ils disposent d'équipes de contrôle des procédés et de bibliothèques de recettes établies. Les usines émergentes ont souvent moins de capacité d'ingénierie pour qualifier rapidement les outils. Cela peut concentrer les dépenses en équipements dans un groupe limité d'installations de premier rang à court terme.
Pénurie d'Ingénieurs Spécialisés en Inspection de Semiconducteurs
Le développement de recettes d'inspection, la formation de modèles de défauts et la corrélation de données inter-outils nécessitent des compétences d'ingénierie spécialisées. Les nouvelles recrues peuvent avoir besoin de 18 à 36 mois d'expérience pratique avant de pouvoir effectuer ce travail de manière autonome. Les États-Unis font face à une pénurie projetée de 127 000 à 157 000 travailleurs dans les domaines des semiconducteurs et de la microélectronique d'ici 2030 selon des hypothèses optimistes. Les ingénieurs représentent 60 % de la demande non satisfaite, et 67 000 emplois dans le secteur des puces pourraient rester non pourvus aux taux actuels d'obtention de diplômes. Le Réseau national pour l'éducation en microélectronique et la Fondation SEMI ont élargi leurs initiatives de formation en 2026, bien que les résultats des programmes mettront du temps à atteindre les usines. Les fournisseurs répondent en ajoutant la génération automatisée de recettes et le triage des défauts guidé par l'IA aux logiciels des outils.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie d'Inspection :
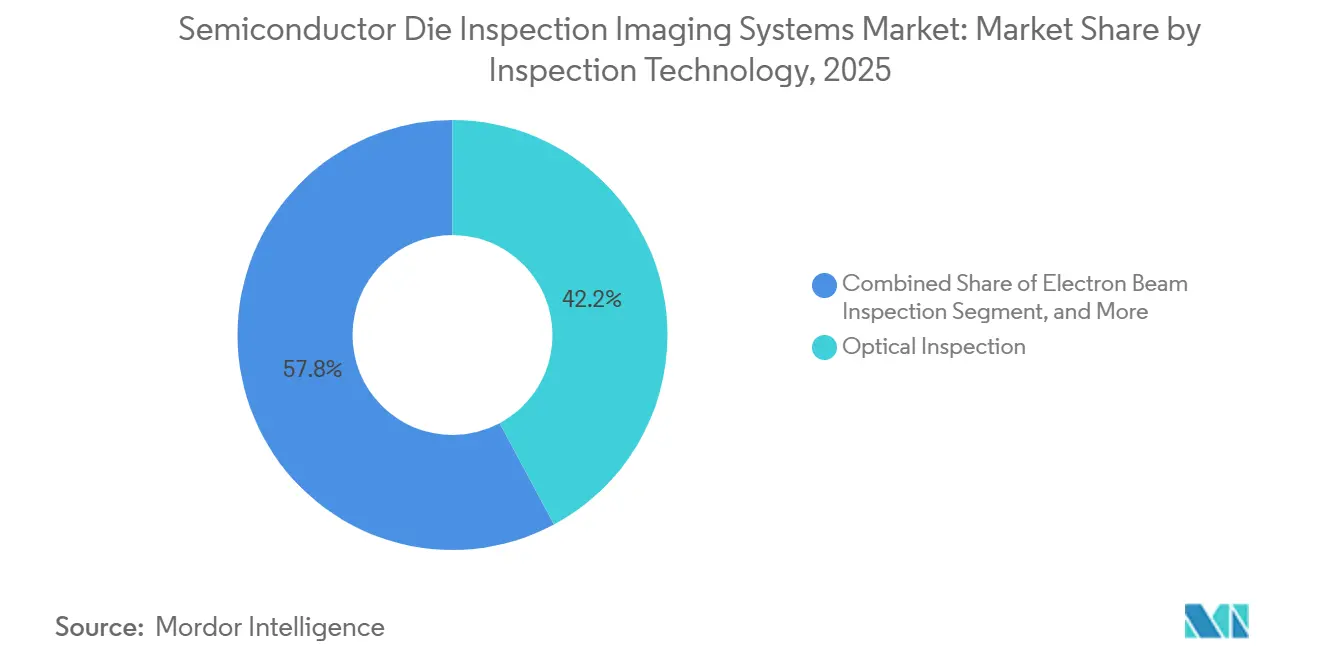
Les Plateformes Optiques Conservent leur Échelle Tandis que la Demande en Rayons X se DéveloppeL'inspection optique détenait 42,18 % de la part du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en 2025. Sa position dominante reflète son débit élevé dans les environnements de fabrication qui nécessitent des scans complets de plaquettes en quelques minutes. Les outils optiques sont utilisés sur les couches critiques et non critiques car ils offrent une couverture large du contrôle des procédés. Les plateformes modernes utilisent également la classification basée sur l'IA pour séparer les défauts pertinents des événements parasites. Cette capacité réduit la charge de revue par faisceau d'électrons sans nécessiter le remplacement de chaque outil. Le secteur des systèmes d'imagerie pour l'inspection de puces semiconductrices continue de dépendre des systèmes optiques comme première ligne de contrôle des procédés dans les usines à haut volume.
L'inspection par rayons X devrait se développer à un CAGR de 14,23 % entre 2026 et 2031. La taille du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices pour les outils à rayons X est soutenue par les boîtiers de puces où les micro-billes, les vias traversant le silicium et les liaisons hybrides en cuivre ne peuvent pas être vus par des méthodes optiques. Les rayons X et la tomographie par ordinateur fournissent une inspection volumétrique sans contact pour ces structures. Une étude technique de 2026 a révélé que la nano-CT tridimensionnelle à haute résolution par rayons X pouvait analyser la liaison hybride en cuivre à une résolution inférieure au micron sans préparation d'échantillon. ZEISS Semiconductor Manufacturing Technology a développé sa plateforme NLX pour la laminographie par rayons X tridimensionnelle en ligne au niveau des plaquettes de 300 mm. Ces outils illustrent le passage de l'analyse de défaillance hors ligne à l'inspection en ligne de production avec retour automatisé des procédés.[3]Till Dreier, Daniel Nilsson, et Julius Hållstedt, "High-Resolution 3D X-Ray Imaging of Hybrid Bonding," IEEE, ieee.org.


Par Technique d'Inspection :
Les Systèmes Bidimensionnels Dominent Tandis que l'Imagerie Tridimensionnelle se DéveloppeL'imagerie bidimensionnelle détenait une part de 51,24 % de la taille du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en 2025. La base installée reste large car l'inspection de plaquettes en face avant repose largement sur la détection de défauts planaires à haut débit. Les systèmes bidimensionnels prennent en charge la détection de particules en surface, l'inspection en champ clair et champ sombre des plaquettes à motifs, et la vérification du recouvrement lithographique. Ces étapes de procédé sont requises sur tous les nœuds et générations d'usines. La tomographie par ordinateur a un rôle de revenus plus modeste mais reste importante pour l'analyse de défaillance hors ligne et la qualification d'ingénierie. Elle peut reconstruire le volume complet d'un dispositif emballé sans sectionnement, ce qui facilite le travail d'identification des causes profondes sur les assemblages multi-puces.
L'imagerie tridimensionnelle devrait se développer à un CAGR de 14,76 % de 2026 à 2031. Les structures de puces volumétriques changent la définition pratique d'un défaut car le problème pertinent peut se situer sous la surface accessible. ASML a rapporté que son approche d'inspection guidée par calcul a amélioré la capture des puces défectueuses jusqu'à 4,3 fois sur les dispositifs de mémoire de Micron Technology en déploiement de production. La plateforme combine l'apprentissage automatique avec l'échantillonnage par faisceau d'électrons et améliore l'utilisation des parcs d'outils existants. Onto Innovation a qualifié son Dragonfly G5 pour le boîtier avancé 2,5D et a commencé les expéditions aux clients en juin 2026. L'outil fournit une inspection dédiée des macro-défauts tridimensionnels et une métrologie des billes pour les pas de boîtier avancé.[4]ASML Holding N.V., "Computational Guided Dynamic Sampling E-Beam Inspection in High-Volume Manufacturing," SPIE Proceedings, spiedigitallibrary.org.
Par Application :
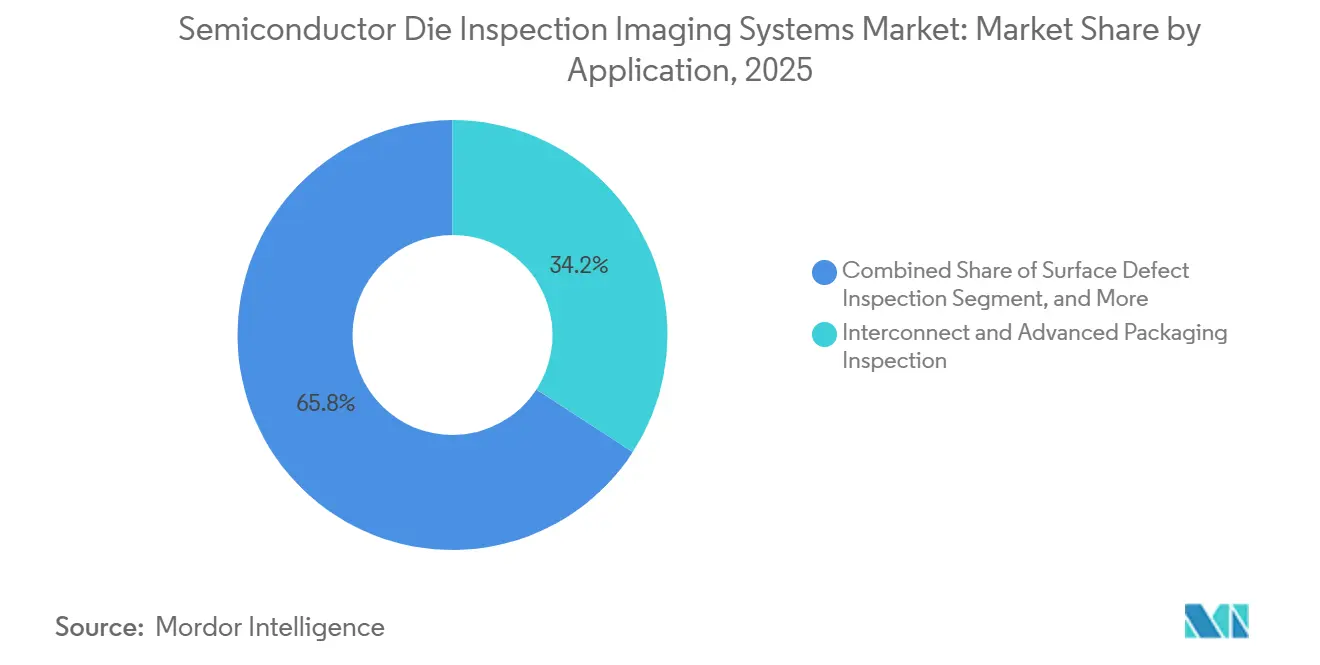
Le Boîtier Avancé Devient le Principal Centre de CroissanceL'inspection des interconnexions et du boîtier avancé représentait 34,16 % du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en 2025 et devrait se développer à un CAGR de 15,64 % jusqu'en 2031. Cette catégorie combine la plus grande position d'application avec le taux de croissance le plus élevé du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices. Les défauts au niveau du boîtier dans les interconnexions des puces d'IA peuvent avoir un effet significatif sur le rendement du système. La catégorie est passée d'une activité en fin de ligne à un point d'inspection central dans le flux de fabrication. L'inspection des défauts de surface reste une application fondamentale tout au long du traitement des plaquettes et de la préparation des puces. Elle continue de soutenir la demande en équipements même si le centre de croissance se déplace vers les travaux au stade du boîtier.
L'inspection des défauts internes et structurels devient de plus en plus pertinente à mesure que la liaison hybride et les interconnexions directes cuivre-cuivre remplacent les interfaces à billes de soudure. Elle traite les vides sous-surfaciques, le délaminage et les défaillances d'interface enfouies que l'inspection de surface conventionnelle peut ne pas identifier. La revue des défauts et l'analyse de défaillance ont une contribution aux revenus plus modeste que l'inspection en ligne, mais elles restent importantes pour la qualification de fabrication. Le passage de la revue par microscope électronique à balayage au niveau de la plaquette vers l'analyse nano-CT au niveau du boîtier reflète la complexité croissante des dispositifs assemblés. Une étude de 2026 sur le boîtier CoWoS a décrit une approche de plan d'expérience intégrant l'IA pour améliorer la compatibilité des rayons X en ligne lors de la phase de conception. Ces travaux indiquent que les collaborations académiques et de laboratoire contribuent au développement des applications aux côtés des fournisseurs d'équipements.
Par Utilisateurs Finaux :
Les Fabricants de Dispositifs Intégrés Dominent et les Prestataires OSAT AccélèrentLes fabricants de dispositifs intégrés détenaient une part de 36,12 % en 2025. Leur position reflète leur rôle d'acheteurs d'outils d'inspection de pointe sur les flux de production en face avant et en face arrière. Ces entreprises combinent les activités de conception, de fabrication et de boîtier, ce qui centralise les décisions d'investissement en inspection. Leurs programmes d'approvisionnement pluriannuels soutiennent la demande en plateformes de contrôle des procédés à haute valeur ajoutée. Les fonderies de semiconducteurs sont également des acheteurs importants car les concepteurs de puces d'IA et les programmes de silicium personnalisé exigent des normes strictes de contrôle des procédés. Les instituts de recherche et autres organisations semiconductrices ont des volumes d'approvisionnement plus faibles, mais ils contribuent à qualifier les méthodes d'inspection avant le déploiement commercial.
Les prestataires d'assemblage et de test de semiconducteurs externalisés devraient se développer à un CAGR de 15,13 % de 2026 à 2031. Les travaux d'assemblage pour l'intégration hétérogène se déplacent des lignes captives des fabricants de dispositifs intégrés vers des installations contractuelles spécialisées. Les boîtiers à chiplets obligent ces prestataires à investir dans des systèmes d'imagerie tridimensionnelle et à rayons X qui étaient auparavant concentrés dans les fonderies avancées. Les réglementations sur l'administration des exportations et la liste de contrôle du commerce affectent les outils que les installations individuelles peuvent acquérir. Cela crée différents niveaux d'accès aux équipements dans le secteur de l'assemblage et du test de semiconducteurs externalisés. Camtek a déclaré un chiffre d'affaires de 496,1 millions USD pour l'exercice 2025 et a indiqué que 2026 devrait être une année de croissance à deux chiffres, soutenue par les commandes de la plateforme Hawk provenant de fabricants de dispositifs intégrés et de prestataires d'assemblage et de test de semiconducteurs externalisés pour la mémoire à haute bande passante et le boîtier d'IA.
Analyse Géographique
Marché des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices en Asie-Pacifique
L'Asie-Pacifique détenait 58,27 % de la part du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en 2025. La région accueille une part substantielle de la fabrication de logique avancée et de mémoire, ce qui crée une large base installée pour les outils d'inspection. Taïwan et la Corée du Sud sont particulièrement importants car les principales fonderies et producteurs de mémoire y exploitent des lignes de fabrication avancées. La Corée du Sud a enregistré des dépenses en équipements semiconducteurs de 21,5 milliards USD en 2025, soutenues par l'expansion de la DRAM et de la NAND et la qualification de la fabrication de mémoire basée sur l'EUV. Le Japon élargit également son rôle dans la chaîne d'approvisionnement grâce à des projets de production et de capacité dans les procédés avancés. Tower Semiconductor a annoncé une expansion japonaise pour la photonique sur silicium, le silicium-germanium et le boîtier avancé en juillet 2026, avec 1 milliard USD de subventions du Japon soutenant le plan.[5]Tower Semiconductor, "Tower Semiconductor with METI Support Announces Strategic Capacity Expansion in Japan," Tower Semiconductor, towersemi.com.
Marché des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices en Chine et en Amérique du Nord
La Chine continue de constituer un bassin de demande distinct pour les outils d'inspection à nœuds matures. Les contrôles à l'exportation contraignent l'activité nationale aux nœuds les plus avancés, mais l'activité de mémoire et à nœuds matures dans le delta du Yangtsé soutient l'investissement en équipements. Les fournisseurs chinois nationaux gagnent en capacité technique dans cette partie de la base d'équipements. Le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices en Amérique du Nord devrait se développer à un CAGR de 14,08 % jusqu'en 2031. Cette croissance est liée au programme d'incitations de la loi CHIPS et à un pipeline de projets d'usines nouvelles et d'expansion. Trois usines soutenues par la loi CHIPS étaient en production à haut volume à la mi-2026, tandis que 14 projets subventionnés supplémentaires étaient en construction.
Marché des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices dans les Amériques et en EMEA
L'expansion de la fabrication logique aux États-Unis renforce l'importance de l'amélioration du rendement car les plaquettes domestiques font face à une prime de coût structurelle rapportée de 20 % à 30 % par rapport à la production équivalente à Taïwan. Les systèmes d'inspection peuvent aider les usines à faire face à cette pression sur les coûts en identifiant les problèmes de procédé plus tôt. L'Europe conserve une importance stratégique grâce au développement d'usines en Allemagne et aux Pays-Bas et grâce à sa base d'équipements d'inspection et d'optique de précision. Les activités de métrologie et d'inspection d'ASML renforcent la position de la région dans la technologie de contrôle des procédés avancés. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont restés des régions en phase précoce en 2026, avec une activité de fabrication limitée et une demande centrée sur les instituts de recherche, les producteurs d'électronique spécialisée, les parcs technologiques et les établissements universitaires. Ces régions devraient rester des contributeurs plus modestes jusqu'en 2031, bien que de futurs plans de fabrication souverains pourraient modifier leur position après la période de prévision.

Paysage Concurrentiel
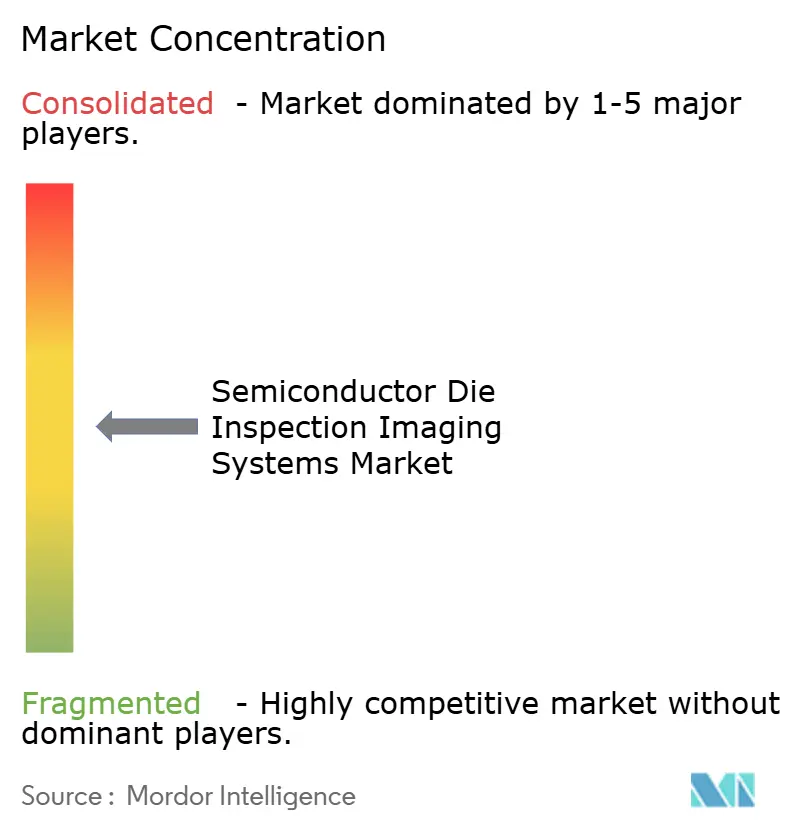
Le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices est modérément concentré dans le contrôle des procédés de pointe et plus fragmenté dans les applications spécialisées. KLA a déclaré 13,58 milliards USD de chiffre d'affaires pour l'exercice 2026, dont 12,24 milliards USD provenant de son segment Contrôle des Procédés Semiconducteurs. Son carnet de commandes a atteint 12,57 milliards USD, contre 7,86 milliards USD un an plus tôt. Ces chiffres reflètent des engagements clients soutenus liés à la fabrication avancée et à l'infrastructure d'IA. La base installée, les bibliothèques de défauts et l'intégration de KLA dans l'automatisation des usines créent des barrières significatives pour les fournisseurs cherchant à déplacer les plateformes établies.
ASML occupe une position forte dans la métrologie et l'inspection par faisceau d'électrons grâce à son activité HMI. Lasertec détient une position quasi exclusive dans l'inspection des ébauches de masques EUV, ce qui montre que des niches individuelles peuvent être très concentrées même lorsque le marché plus large des systèmes d'imagerie pour l'inspection de puces semiconductrices ne l'est pas. Onto Innovation a finalisé un investissement de 113 milliards JPY, équivalent à 720 millions USD, pour une participation de 27 % dans Rigaku Holdings en août 2026. L'investissement a élargi une collaboration stratégique autour des technologies de contrôle des procédés par rayons X pour la fabrication de semiconducteurs, le boîtier avancé et l'intégration tridimensionnelle. Cette démarche montre comment les fournisseurs ajoutent des capacités par l'investissement et la collaboration plutôt qu'en s'appuyant uniquement sur le développement interne. Lasertec a lancé la série MATRICS X712 en mars 2026 avec une optique repensée, un nouveau moteur de traitement d'image et un laser interne à 266 nm, prenant en charge l'inspection pour les nœuds à 5 nm et en dessous.
L'inspection par liaison hybride reste un domaine ouvert car les liaisons cuivre-cuivre en dessous d'un pas de 5 μm sont difficiles à classifier automatiquement à l'échelle de la production. Ce défi peut prolonger les calendriers de qualification dans les fonderies avancées. L'inspection visuelle assistée par apprentissage automatique a également de la marge pour passer d'une activité pilote à une utilisation certifiée à haut volume. Le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices favorise les fournisseurs capables de connecter les données de défauts entre les parcs d'outils, les étapes de procédé et les usines. De telles plateformes de données peuvent rendre un fournisseur plus intégré aux opérations des clients et augmenter les coûts de changement. La qualification du Dragonfly G5 d'Onto Innovation et l'investissement dans Rigaku illustrent l'accent mis sur le boîtier avancé et la capacité aux rayons X, tandis que les nouveaux systèmes de masques de Lasertec reflètent les travaux en cours sur l'inspection EUV.
Leaders du Secteur des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices
-
KLA Corporation
-
ASML Holding N.V.
-
Applied Materials, Inc.
-
Hitachi High-Tech Corporation
-
Onto Innovation Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Nova Ltd.
- Lasertec Corporation
- JEOL Ltd.
- Toray Engineering Co., Ltd.
- SCREEN Semiconductor Solutions Co., Ltd.
- Tokyo Electron Limited
- Advantest Corporation
- Veeco Instruments Inc.
- Nordson Corporation
- Thermo Fisher Scientific Inc.
- HORIBA, Ltd.
- Nikon Corporation
- Bruker Corporation
- Carl Zeiss AG
- Nextin Inc.
- Photo Electron Soul Inc.
- PEMTRON Co., Ltd.
- Koh Young Technology Inc.
- MUETEC Co., Ltd.
- ViTrox Corporation Berhad
- Confovis GmbH
- SAKI Corporation
- Machine Vision Products, Inc.
- Advanced Spectral Technology, Inc.
- ISRA VISION GmbH
- CIMS Co., Ltd.

Recent Industry Developments in Marché des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices
- Août 2026 : Onto Innovation Inc. a finalisé l'acquisition d'une participation minoritaire de 27 % dans Rigaku Holdings Corporation auprès d'Atom Investment, une filiale de Carlyle, pour 113 milliards JPY (720 millions USD). L'investissement a approfondi une collaboration stratégique annoncée pour la première fois en avril 2026 pour faire progresser les technologies de contrôle des procédés par rayons X pour les applications de fabrication de semiconducteurs, notamment le boîtier avancé et l'intégration 3D. Il a élargi l'accès d'Onto Innovation aux technologies de contrôle des procédés par rayons X pour le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices.
- Août 2026 : Le conseil d'administration de SK Hynix a approuvé 54 000 milliards KRW (38,3 milliards USD) pour 2 nouvelles usines de semiconducteurs. L'installation DRAM Yongin Y2 a reçu 35 200 milliards KRW et l'usine NAND Cheongju M17 a reçu 19 100 milliards KRW. M17 devrait commencer les travaux en février 2027 et Y2 en juillet 2027. Ces projets de capacité créent un signal de demande futur majeur pour les équipements d'inspection avancés dans la production de mémoire.
- Juillet 2026 : Tower Semiconductor a annoncé une expansion de capacité à double volet au Japon pour la photonique sur silicium, le silicium-germanium et le boîtier avancé. Tower a projeté un investissement de 3 milliards USD net de 1 milliard USD de subventions du gouvernement japonais dans le cadre de l'initiative de revitalisation des semiconducteurs du METI. Le plan associe l'expansion des procédés aux exigences en équipements de la fabrication spécialisée et du boîtier avancé. Ces exigences incluent la capacité de contrôle des procédés et d'inspection dans les flux de production prévus.
- Juin 2026 : Applied Materials a présenté les systèmes Centris Spectral SiN ALD et Producer Selectra Mo Etch pour la mise à l'échelle avancée des puces 3D. Les systèmes sont conçus pour fournir un traitement de précision dans des structures tridimensionnelles profondes et étroites pour les dispositifs logiques et de mémoire. Leur objectif déclaré est de répondre aux exigences d'amélioration du rendement aux nœuds avancés. Le lancement reflète l'accent plus large mis sur la gestion de la variation dans les structures de dispositifs complexes.


Périmètre du Rapport Mondial sur le Marché des Systèmes d'Imagerie pour l'Inspection de Puces Semiconductrices
Le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices comprend les équipements d'imagerie optique, par faisceau d'électrons et par rayons X à haute résolution utilisés pour détecter les dfauts de surface et sous-surfaciques, mesurer les dimensions critiques et vérifier l'intégrité structurelle des puces semiconductrices individuelles pendant et après la fabrication. Ces systèmes emploient des technologies d'imagerie avancées, notamment l'optique en champ clair/champ sombre, la microscopie électronique à balayage (MEB), l'inspection optique automatisée (AOI) et l'analyse d'image améliorée par l'IA, pour identifier les particules, les défauts de motifs, les fissures, les vides et les anomalies de métallisation à une résolution à l'échelle nanométrique, permettant aux fabricants de maintenir les taux de rendement, de réduire les rebuts et d'assurer la conformité qualité à mesure que les géométries des dispositifs se réduisent et que les densités de boîtier augmentent pour les applications de logique, de mémoire et de boîtier avancé.
Le rapport sur le marché des systèmes d'imagerie pour l'inspection de puces semiconductrices est segmenté par technologie d'inspection (inspection optique, inspection par rayons X, inspection par faisceau d'électrons, et inspection ultraviolette, infrarouge et multispectrale), technique d'inspection (imagerie bidimensionnelle, imagerie tridimensionnelle, et imagerie par tomographie par ordinateur), application (inspection des défauts de surface, inspection des défauts internes et structurels, inspection des interconnexions et du boîtier avancé, et revue des défauts et analyse de défaillance), utilisateurs finaux (fabricants de dispositifs intégrés, fonderies de semiconducteurs, prestataires d'assemblage et de test de semiconducteurs externalisés, et instituts de recherche et autres organisations semiconductrices), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Inspection Optique |
| Inspection par Rayons X |
| Inspection par Faisceau d'Électrons |
| Inspection Ultraviolette, Infrarouge et Multispectrale |
| Imagerie Bidimensionnelle |
| Imagerie Tridimensionnelle |
| Imagerie par Tomographie par Ordinateur |
| Inspection des Défauts de Surface |
| Inspection des Défauts Internes et Structurels |
| Inspection des Interconnexions et du Boîtier Avancé |
| Revue des Défauts et Analyse de Défaillance |
| Fabricants de Dispositifs Intégrés |
| Fonderies de Semiconducteurs |
| Prestataires d'Assemblage et de Test de Semiconducteurs Externalisés |
| Instituts de Recherche et Autres Organisations Semiconductrices |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Technologie d'Inspection | Inspection Optique | ||
| Inspection par Rayons X | |||
| Inspection par Faisceau d'Électrons | |||
| Inspection Ultraviolette, Infrarouge et Multispectrale | |||
| Par Technique d'Inspection | Imagerie Bidimensionnelle | ||
| Imagerie Tridimensionnelle | |||
| Imagerie par Tomographie par Ordinateur | |||
| Par Application | Inspection des Défauts de Surface | ||
| Inspection des Défauts Internes et Structurels | |||
| Inspection des Interconnexions et du Boîtier Avancé | |||
| Revue des Défauts et Analyse de Défaillance | |||
| Par Utilisateurs Finaux | Fabricants de Dispositifs Intégrés | ||
| Fonderies de Semiconducteurs | |||
| Prestataires d'Assemblage et de Test de Semiconducteurs Externalisés | |||
| Instituts de Recherche et Autres Organisations Semiconductrices | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Traitées dans le Rapport
Quelle est la taille du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices ?
La taille du marché des systèmes d'imagerie pour l'inspection de puces semiconductrices devrait s'étendre de 1,83 milliard USD en 2025 et 2,03 milliards USD en 2026 à 3,61 milliards USD d'ici 2031, enregistrant un CAGR de 12,19 % entre 2026 et 2031.
Qu'est-ce qui stimule la demande en systèmes d'imagerie pour l'inspection de puces semiconductrices ?
Les nœuds avancés, les puces d'IA et de calcul haute performance, la construction de nouvelles usines et le boîtier avancé augmentent les exigences d'inspection.
Quelle technologie d'inspection domine les systèmes d'imagerie pour l'inspection de puces semiconductrices ?
L'inspection optique était en tête avec une part de 42,18 % en 2025 car elle assure un contrôle des procédés à haut débit sur plaquette entière.
Quelle technique d'imagerie connaît la croissance la plus rapide ?
L'imagerie tridimensionnelle devrait se développer à un CAGR de 14,76 % jusqu'en 2031 à mesure que davantage de dispositifs utilisent des structures empilées et volumétriques.
Quelle application présente les meilleures perspectives de croissance ?
L'inspection des interconnexions et du boîtier avancé détenait une part de 34,16 % en 2025 et devrait se développer à un CAGR de 15,64 % jusqu'en 2031.
Quelle région présente la plus forte demande en systèmes d'imagerie pour l'inspection de puces semiconductrices ?
L'Asie-Pacifique détenait une part de 58,27 % en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 14,08 % jusqu'en 2031.
Dernière mise à jour de la page le:



