
半導体ダイ検査イメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
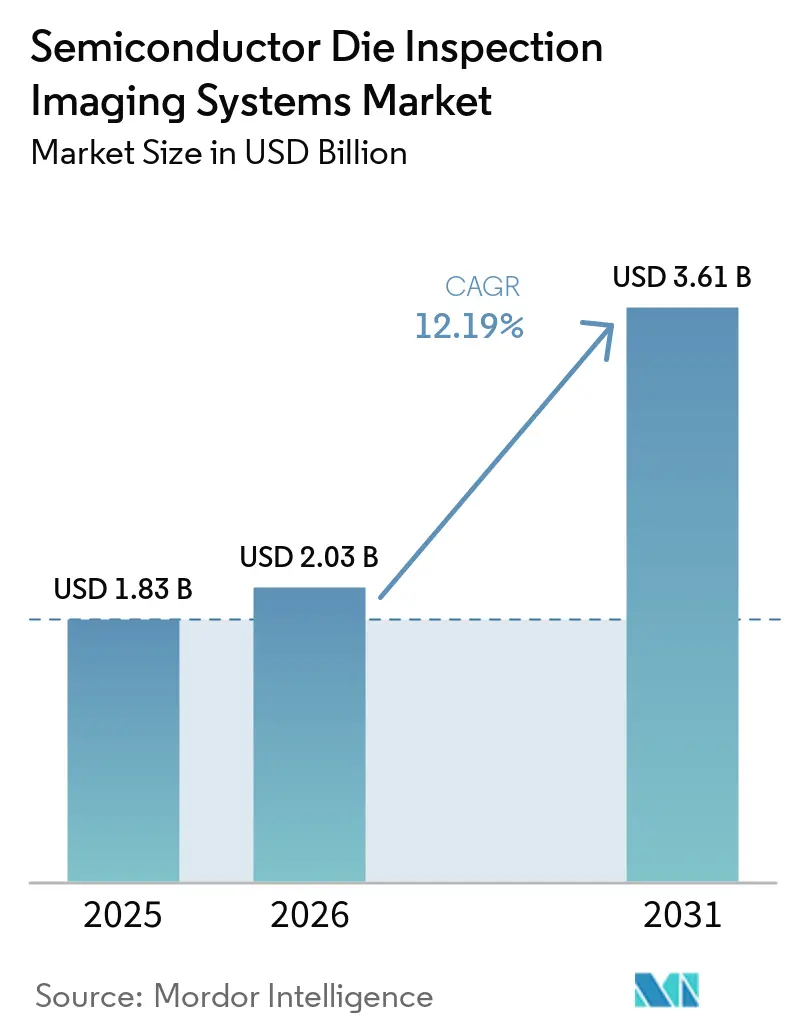
| 市場規模 (2026) | 2.03 十億米ドル |
| 市場規模 (2031) | 3.61 十億米ドル |
| Growth Rate (2026 - 2031) | 12.19 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体ダイ検査イメージングシステム市場分析
半導体ダイ検査イメージングシステム市場規模は、2025年の1.83 ビリオン 米ドルおよび2026年の2.03 ビリオン 米ドルから、2031年までに3.61 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.19%を記録すると予測されます。人工知能インフラは半導体装置への設備投資を持続させており、これが検査およびプロセス制御需要を支えています。微細化するノードジオメトリにより、メーカーは製造フロー全体で複数の検査手法を使用することが求められています。光学プラットフォームは依然として重要ですが、先端ノードや積層パッケージ内のすべての欠陥タイプに対応できるわけではありません。サプライヤーは、スタンドアロンツールから、検査データと製造フィードバックを組み合わせた接続型プロセス制御システムへと移行しています。公的プログラムに支援された新規ファブの建設と先端パッケージングの成長が、半導体ダイ検査イメージングシステム市場の機会を拡大しています。
主要レポートのポイント
- 検査技術別では、光学検査が2025年の半導体ダイ検査イメージングシステム市場シェアの42.18%を占め、X線検査は2031年にかけてCAGR 14.23%で拡大する見込みです。
- 検査手法別では、二次元イメージングが2025年に51.24%のシェアを占め、三次元イメージングは2031年にかけてCAGR 14.76%で拡大する見込みです。
- 用途別では、インターコネクトおよび先端パッケージング検査が2025年の半導体ダイ検査イメージングシステム市場の34.16%を占め、2031年にかけてCAGR 15.64%で拡大する見込みです。
- エンドユーザー別では、統合デバイスメーカーが2025年に36.12%のシェアを占め、アウトソーシング半導体組立・テストプロバイダーは2031年にかけてCAGR 15.13%で拡大する見込みです。
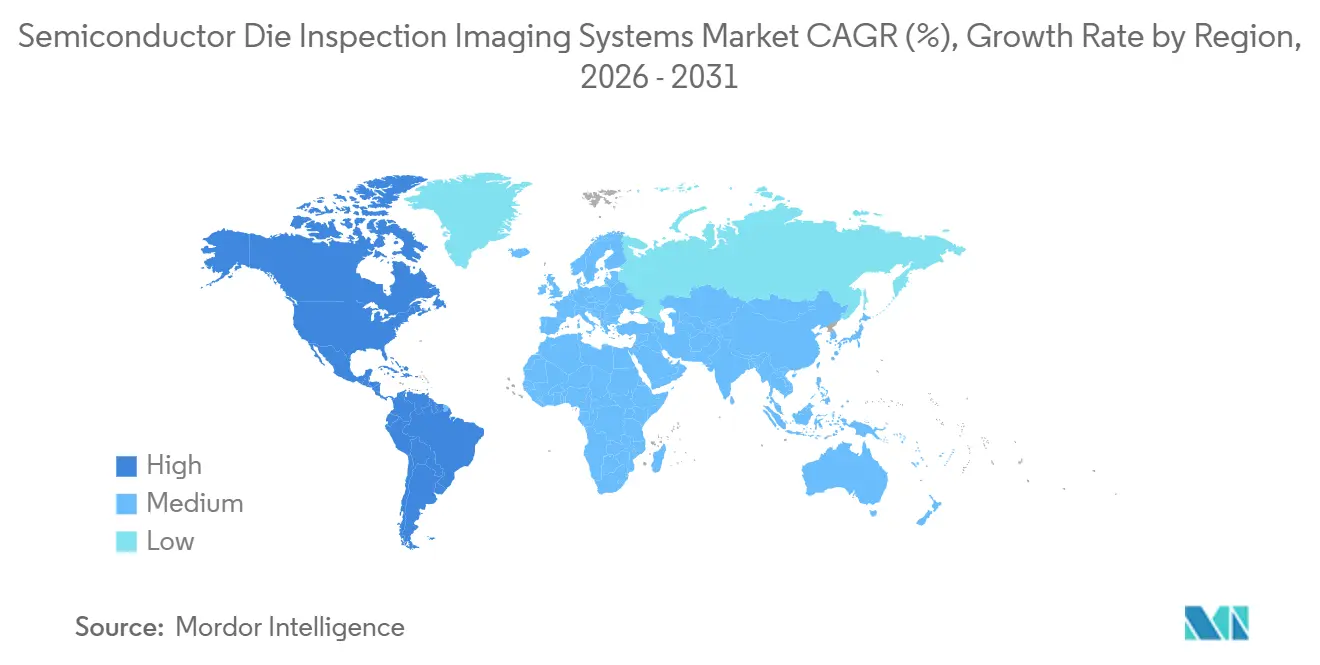
- 地域別では、アジア太平洋地域が2025年の半導体ダイ検査イメージングシステム市場において58.27%のシェアを占め、北米は2031年にかけてCAGR 14.08%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端半導体ノードの複雑性の増大 | +3.1% | グローバル、台湾・韓国・米国の先端ロジックファブが主導 | 短期(2年以内) |
| 人工知能および高性能コンピューティングチップ生産の拡大 | +2.7% | グローバル、アジア太平洋地域のファウンドリおよび米国ハイパースケーラーサプライチェーンに集中 | 短期(2年以内) |
| 新規半導体製造能力へのグローバル投資 | +2.0% | 北米およびアジア太平洋地域(日本・インド・東南アジアを含む) | 中期(2〜4年) |
| 先端パッケージングおよびヘテロジニアスインテグレーションの採用拡大 | +1.8% | グローバル、台湾のCoWoSサプライチェーンおよび韓国のHBMパッケージングに集中 | 中期(2〜4年) |
| 歩留まり改善および品質コスト要件の強化 | +1.2% | グローバル、先端ロジックおよびメモリファブへの影響が最大 | 短期(2年以内) |
| AI対応自動欠陥分類および予測検査 | +0.9% | グローバル、北米および台湾での早期展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先端半導体ノードの複雑性の増大
ゲートオールアラウンドトランジスタ設計とバックサイドパワーデリバリーにより、製造中に特定しなければならない欠陥の数と種類が増加しています。これらのアーキテクチャは、深紫外線光学プラットフォームの解像度限界に挑む特徴を使用しています。5nm以下のノードでは、確率論的欠陥は系統的ではなく確率的な事象であるため、より密なウェーハサンプリングが必要です。この要件はツール稼働率高め、ウェーハあたりの検査コストを増加させます。そのため、ファブは主にエンドオブライン資格審査に依存するのではなく、製造中により多くの層を監視するようになっています。各プロセス層がノード、層、ツールモデルに固有のレシピを必要とするため、半導体ダイ検査イメージングシステム市場はその恩恵を受けています。
人工知能および高性能コンピューティングチップ生産の拡大
AIアクセラレータは、その先端ノードダイが汎用プロセッサよりも大きいため、検査装置の需要を増加させています。ダイが大きいほど、ウェーハ上の検査感度の高いサイトが増え、欠陥見逃しの財務的コストが増大します。デバイスの高い価値は、ファウンドリとその顧客にとって歩留まり損失をより高コストなものにします。これらの条件は、製造チェーン全体でより厳格なサンプリング要件を促します。電子ビーム検査は、光学ツールがナノシートエッジラフネスや確率的EUV欠陥を解像できないクリティカル層において、研究およびサンプリングの役割を超えて進化しています。
新規半導体製造能力へのグローバル投資
CHIPSおよび科学法は、2026年半ばまでに23の受給者に対して390億米ドルの製造インセンティブプールのうち387億米ドルを配分していました。確認された建設マイルストーンに対して約110億米ドルが支出され、3つのファブが生産中、14が建設中でした。これらのプロジェクトは、2026年から2029年の間に稼働が見込まれる米国の先端および成熟ロジック能力の追加を意味します。各新規ファブは、成膜その他のプロセス装置とともに検査ツールを必要とします。第48D条の投資税額控除は、2026年12月31日までに建設を開始するプロジェクトに適用され、装置発注を前倒しにする可能性があります。この投資サイクルは、北米および記憶・ロジック・特殊デバイス向けに能力を拡大している地域における半導体ダイ検査イメージングシステム市場を支えています。[1]米国国立標準技術研究所、「CHIPS for America」、米国国立標準技術研究所、nist.gov。
先端パッケージングおよびヘテロジニアスインテグレーションの採用拡大
先端パッケージングは、複数のダイと高帯域幅メモリを使用するAIおよび高性能コンピューティングデバイスにとって不可欠となっています。従来の二次元ウェーハ検査では、三次元積層構造内のすべての欠陥を特定することができません。CoWoS、Foveros Direct 3D、および関連アプローチは、パッケージ内にマイクロバンプボイド、銅パッドの位置ずれ、シリコン貫通ビアの充填ばらつきをもたらします。これらの特徴は、表面のみのレビューではなく体積検査を必要とします。IBMリサーチは、そのDirect Bridge マルチダイパッケージが30μmピッチのマイクロバンプ接合を使用し、2,000回の温度サイクル試験を通過したと報告しており、マルチダイパッケージングを取り巻く厳しい資格審査環境を示しています。半導体ダイ検査イメージングシステム市場は、基板製造から最終パッケージ組立までの構造を検査する必要性から恩恵を受けています。[2]Intel Corporation、「Foveros Direct 3D テクノロジーブリーフ」、Intel、intel.com。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資コストと長期にわたる資格審査サイクル | -2.3% | グローバル、北米および欧州の新規参入ファブで最も深刻 | 中期(2〜4年) |
| 熟練した半導体検査エンジニアの不足 | -1.5% | 米国および欧州、アジア太平洋地域では確立された大学パイプラインにより緩和 | 長期(4年以上) |
| マルチモーダルデータの過負荷と検査レシピの複雑性 | -0.8% | グローバル、5nm以下の先端ロジックファブへの影響が最大 | 中期(2〜4年) |
| ハイブリッドボンディング欠陥の曖昧性とクロスツールデータ統合の課題 | -0.6% | グローバル、アジア太平洋地域の先端パッケージングハブに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資コストと長期にわたる資格審査サイクル
電子ビーム検査システムおよび先進三次元X線CTツールは、1台あたり1,000万米ドルから1,500万米ドルのコストがかかる場合があります。新規ファブでの資格審査は、ツールが大量生産に入るまでに12ヶ月から18ヶ月かかることがあります。大手ファウンドリおよび統合デバイスメーカーは、確立されたプロセス制御チームとレシピライブラリを持っているため、これらのタイムラインをより吸収しやすい立場にあります。新興ファブは、ツールを迅速に資格審査するためのエンジニアリング能力が低いことが多いです。これにより、近期においては設備投資が限られた第1層施設グループに集中する可能性があります。
熟練した半導体検査エンジニアの不足
検査レシピの開発、欠陥モデルのトレーニング、クロスツールデータの相関には、専門的なエンジニアリングスキルが必要です。新入社員がこの作業を独立して行えるようになるまでに、18ヶ月から36ヶ月の実務経験が必要な場合があります。米国は、楽観的な仮定のもとで2030年までに127,000人から157,000人の半導体・マイクロエレクトロニクス労働者の不足が見込まれています。エンジニアは未充足需要の60%を占め、現在の学位取得率では67,000件のチップ関連雇用が未充足のままになる可能性があります。マイクロエレクトロニクス教育のための全国ネットワークとSEMI財団は2026年にトレーニングイニシアチブを拡大しましたが、プログラムの成果がファブに届くまでには時間がかかります。サプライヤーは、ツールソフトウェアへの自動レシピ生成とAIガイド欠陥トリアージの追加によって対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査技術別:
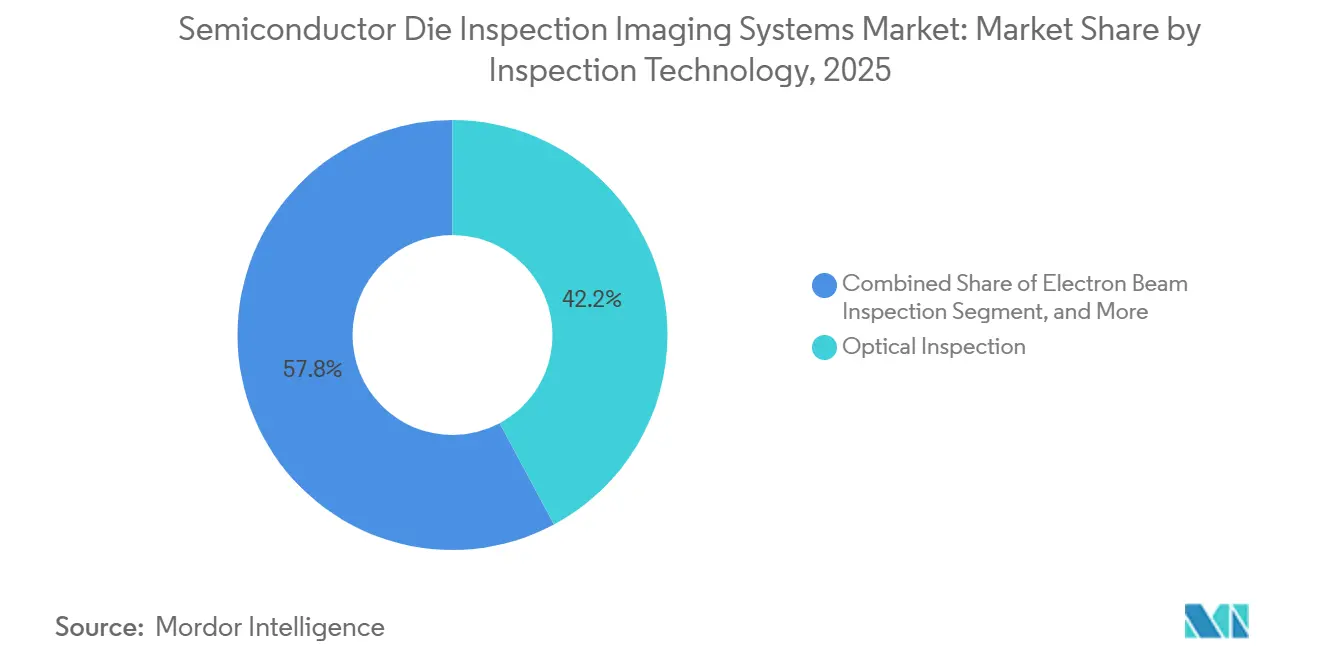
光学プラットフォームが規模を維持しながらX線需要が拡大光学検査は2025年の半導体ダイ検査イメージングシステム市場シェアの42.18%を占めました。その主導的な地位は、数分以内にフルウェーハスキャンを必要とする製造環境における高スループットを反映しています。光学ツールは、幅広いプロセス制御カバレッジをサポートするため、クリティカル層と非クリティカル層の両方で使用されています。最新のプラットフォームはAIベースの分類を使用して、関連する欠陥をノイズイベントから分離します。この機能により、すべてのツールを交換することなく電子ビームレビューの負担を軽減します。半導体ダイ検査イメージングシステム産業は、大量生産ファブにおける最初のプロセス制御ラインとして光学システムに依存し続けています。
X線検査は2026年から2031年にかけてCAGR 14.23%で拡大する見込みです。X線ツールの半導体ダイ検査イメージングシステム市場規模は、光学手法では見えないマイクロバンプ、シリコン貫通ビア、ハイブリッド銅ボンドを含むチップパッケージによって支えられています。X線とコンピュータ断層撮影は、これらの構造に対して非接触の体積検査を提供します。2026年の技術研究では、高解像度三次元X線ナノCTがサンプル準備なしにサブミクロン解像度でハイブリッド銅ボンディングを分析できることが明らかになりました。ZEISS半導体製造技術は、300mmウェーハレベルでのインライン三次元X線ラミノグラフィ向けにNLXプラットフォームを開発しました。これらのツールは、オフライン故障解析から自動プロセスフィードバックを伴う生産ライン検査への移行を示しています。[3]Till Dreier、Daniel Nilsson、Julius Hållstedt、「ハイブリッドボンディングの高解像度三次元X線イメージング」、IEEE、ieee.org。


検査手法別:
二次元システムが主導しながら三次元イメージングが拡大二次元イメージングは2025年の半導体ダイ検査イメージングシステム市場規模の51.24%のシェアを占めました。フロントエンドウェーハ検査が主に高スループットでの平面欠陥検出に依存しているため、導入済みベースは広範なままです。二次元システムは、表面粒子検出、パターンウェーハのブライトフィールドおよびダークフィールド検査、リソグラフィオーバーレイ検証をサポートします。これらのプロセスステップは、ノードおよびファブ世代を超えて必要とされます。コンピュータ断層撮影は収益面での役割は小さいですが、オフライン故障解析およびエンジニアリング資格審査において依然として重要です。セクショニングなしにパッケージデバイスの全体積を再構成できるため、マルチダイアセンブリの根本原因調査をサポートします。
三次元イメージングは2026年から2031年にかけてCAGR 14.76%で拡大する見込みです。体積チップ構造は、関連する問題がアクセス可能な表面の下に存在する可能性があるため、欠陥の実際の定義を変えます。ASMLは、その計算ガイド検査アプローチが生産展開においてMicron Technology メモリデバイスの欠陥ダイ捕捉を最大4.3倍改善したと報告しました。このプラットフォームは機械学習と電子ビームサンプリングを組み合わせ、既存のツールフリートの活用を改善します。Onto Innovationは2.5D先端パッケージング向けにDragonfly G5の資格審査を完了し、2026年6月に顧客への出荷を開始しました。このツールは、先端パッケージングピッチ向けの専用三次元マクロ欠陥検査とバンプメトロロジーを提供します。[4]ASML Holding N.V.、「大量生産における計算ガイド動的サンプリング電子ビーム検査」、SPIE Proceedings、spiedigitallibrary.org。
用途別:
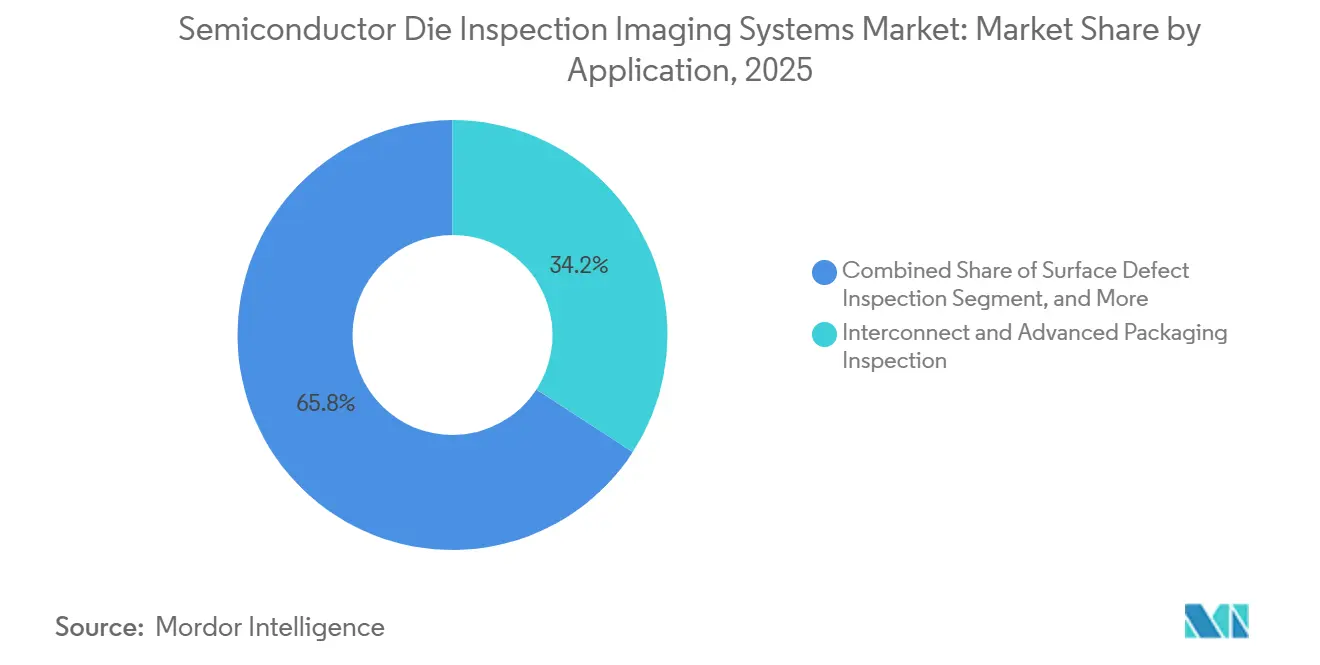
先端パッケージングが主要成長センターにインターコネクトおよび先端パッケージング検査は2025年の半導体ダイ検査イメージングシステム市場の34.16%を占め、2031年にかけてCAGR 15.64%で拡大する見込みです。このカテゴリーは、半導体ダイ検査イメージングシステム市場において最大の用途ポジションと最高の成長率を兼ね備えています。AIチップインターコネクトにおけるパッケージレベルの欠陥は、システム歩留まりに大きな影響を与える可能性があります。このカテゴリーは、バックエンド活動から製造フローの中心的な検査ポイントへと移行しています。表面欠陥検査は、ウェーハ処理およびダイ準備全体にわたる基礎的な用途として残っています。成長センターがパッケージングステージの作業に移行する中でも、装置需要を支え続けています。
ハイブリッドボンディングと直接銅対銅インターコネクトがはんだバンプインターフェースに取って代わるにつれ、内部および構造欠陥検査の重要性が高まっています。これは、従来の表面検査では特定できない可能性のある表面下ボイド、剥離、埋め込みインターフェース故障に対処します。欠陥レビューおよび故障解析は、インライン検査よりも収益貢献は小さいですが、製造資格審査において依然として重要です。ウェーハレベルの走査型電子顕微鏡レビューからパッケージレベルのナノCT分析への移行は、組み立てデバイスの複雑性の増大を反映しています。2026年のCoWoSパッケージングに関する研究では、設計段階でのインラインX線適合性を改善するためのAI統合実験計画法アプローチが説明されており、学術および研究室の協力が装置ベンダーと並んでアプリケーション開発に貢献していることを示しています。
エンドユーザー別:
統合デバイスメーカーが主導しOSATプロバイダーが加速統合デバイスメーカーは2025年に36.12%のシェアを占めました。その地位は、フロントエンドおよびバックエンド生産フロー全体にわたる先端検査ツールの購入者としての役割を反映しています。これらの企業は設計、製造、パッケージング活動を組み合わせており、検査設備投資の意思決定を集中させています。複数年にわたる調達プログラムは、高価値プロセス制御プラットフォームへの需要を支えています。半導体ファウンドリも重要な購入者であり、AIチップ設計者やカスタムシリコンプログラムは厳格なプロセス制御基準を必要とします。研究機関およびその他の半導体組織は調達量が少ないですが、商業展開に検査手法の資格審査を支援します。
アウトソーシング半導体組立・テストプロバイダーは2026年から2031年にかけてCAGR 15.13%で拡大する見込みです。ヘテロジニアスインテグレーションの組立作業は、内製の統合デバイスメーカーラインから専門の契約施設へと移行しています。チップレットパッケージは、これらのプロバイダーが以前は先端ファウンドリに集中していた三次元イメージングおよびX線システムに投資することを求めています。輸出管理規制とコマース管理リストは、個々の施設が調達できるツールに影響を与えます。これにより、アウトソーシング半導体組立・テスト産業全体で装置アクセスのレベルが異なります。Camtekは2025年度の収益として4億9,610万米ドルを報告し、2026年は統合デバイスメーカーおよびアウトソーシング半導体組立・テストプロバイダーからの高帯域幅メモリおよびAIパッケージング向けHawkプラットフォーム受注に支えられ、二桁成長の年になると述べました。
地域分析
アジア太平洋地域の半導体ダイ検査イメージングシステム市場
アジア太平洋地域は2025年の半導体ダイ検査イメージングシステム市場シェアの58.27%を占めました。この地域は先端ロジックおよびメモリ製造の相当なシェアを有しており、検査ツールの大規模な導入済みベースを形成しています。台湾と韓国は、主要なファウンドリとメモリメーカーが先端製造ラインを運営しているため、特に重要です。韓国は2025年にDRAMおよびNAND拡張とEUVベースのメモリ製造の資格審査に支えられ、210億米ドルの半導体装置支出を記録しました。日本も先端プロセスにおける生産および能力プロジェクトを通じてサプライチェーンでの役割を拡大しています。Tower Semiconductorは2026年7月に、日本政府からの10億米ドルの補助金を支援として、シリコンフォトニクス、シリコンゲルマニウム、先端パッケージング向けの日本での拡張を発表しました。[5]Tower Semiconductor、「Tower SemiconductorがMETI支援のもと日本での戦略的能力拡張を発表」、Tower Semiconductor、towersemi.com。
中国および北米の半導体ダイ検査イメージングシステム市場
中国は成熟ノード検査ツールの独自の需要プールを提供し続けています。輸出規制は最先端ノードでの国内活動を制約していますが、長江デルタ地域でのメモリおよび成熟ノード活動が装置投資を支えています。中国国内のサプライヤーは、この装置ベースの部分で技術力を高めています。北米の半導体ダイ検査イメージングシステム市場は2031年にかけてCAGR 14.08%で拡大する見込みです。この成長はCHIPS法インセンティブプログラムと、グリーンフィールドおよび拡張ファブプロジェクトのパイプラインに関連しています。CHIPS支援の3つのファブが2026年半ばまでに量産に入り、さらに14の補助金付きプロジェクトが建設中でした。
南北アメリカおよびEMEAの半導体ダイ検査イメージングシステム市場
米国のロジック製造拡大は、国内ウェーハが台湾の同等生産と比較して報告されている20%から30%の構造的コストプレミアムに直面しているため、歩留まり改善の重要性を高めています。検査システムは、プロセス上の問題をより早期に特定することで、ファブがこのコスト圧に対処するのを支援できます。欧州は、ドイツおよびオランダでのファブ開発と、検査装置および精密光学ベースを通じて戦略的重要性を維持しています。ASMLのメトロロジーおよび検査活動は、先端プロセス制御技術における同地域の地位を強化しています。南米、中東、アフリカは2026年において初期段階の地域にとどまり、製造活動は限定的で、需要は研究機関、特殊電子機器メーカー、テクノロジーパーク、大学施設に集中していました。これらの地域は2031年まで貢献度が小さいままと予想されますが、将来の国家製造計画が予測期間後にその地位を変える可能性があります。

競合ランドスケープ
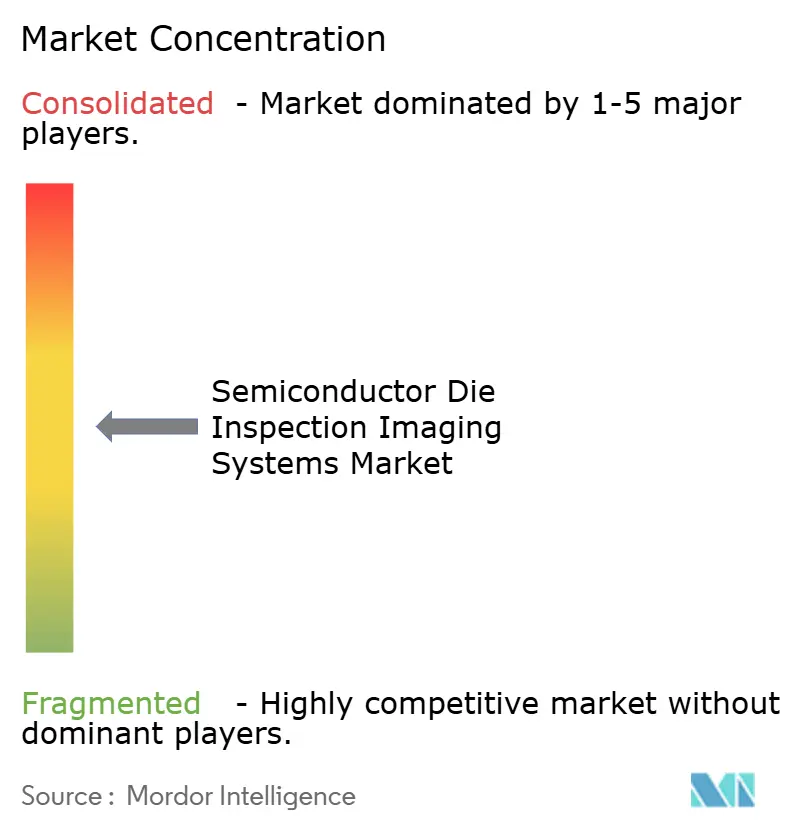
半導体ダイ検査イメージングシステム市場は、先端プロセス制御においては適度に集中しており、特殊用途においてはより分散しています。KLAは2026年度の収益として138億米ドルを報告し、そのうち122.4億米ドルが半導体プロセス制御セグメントからのものでした。受注残高は125.7億米ドルに達し、前年の78.6億米ドルと比較して増加しました。これらの数字は、先端製造とAIインフラに関連した持続的な顧客コミットメントを反映しています。KLAの導入済みベース、欠陥ライブラリ、ファブオートメーション内での統合は、確立されたプラットフォームを置き換えようとするサプライヤーにとって大きな参入障壁を生み出しています。
ASMLは、そのHMIビジネスを通じて電子ビームメトロロジーおよび検査において強固な地位を持っています。LasertecはEUVマスクブランク検査においてほぼ独占的な地位を占めており、より広い半導体ダイ検査イメージングシステム市場が集中していない場合でも、個々のニッチが高度に集中する可能性があることを示しています。Onto Innovationは2026年8月に、カーライルの関連会社であるAtom InvestmentからRigaku Holdingsの27%の株式を1,130億円(7億2,000万米ドル相当)で取得する投資を完了しました。この投資は、半導体製造、先端パッケージング、三次元インテグレーション向けのX線プロセス制御技術に関する戦略的協力を拡大しました。この動きは、サプライヤーが内部開発のみに依存するのではなく、投資と協力を通じて能力を追加していることを示しています。Lasertecは2026年3月に、再設計された光学系、新しい画像処理エンジン、266nmの自社製レーザーを搭載したMATRICS X712シリーズをリリースし、5nm以下のノードの検査をサポートしています。
ハイブリッドボンディング検査は、5μmピッチ以下の銅対銅ボンドを生産規模で自動的に分類することが困難であるため、未解決の領域として残っています。この課題は、先端ファウンドリでの資格審査スケジュールを延長する可能性があります。機械学習支援ビジョン検査も、パイロット活動から認定された大量生産用途へと移行する余地があります。半導体ダイ検査イメージングシステム市場は、ツールフリート、プロセスステップ、ファブ全体で欠陥データを接続できるベンダーを遇します。このようなデータプラットフォームは、サプライヤーを顧客業務とより統合させ、スイッチングコストを高める可能性があります。Onto InnovationのDragonfly G5資格審査とRigaku投資は先端パッケージングとX線能力への重点を示しており、LasertecのEUV検査向け新マスクシステムはEUV検査に関する継続的な取り組みを反映しています。
半導体ダイ検査イメージングシステム産業リーダー
KLA Corporation
ASML Holding N.V.
Applied Materials, Inc.
Hitachi High-Tech Corporation
Onto Innovation Inc.
- *免責事項:主要選手の並び順不同
半導体ダイ検査イメージングシステム市場
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Nova Ltd.
- Lasertec Corporation
- JEOL Ltd.
- Toray Engineering Co., Ltd.
- SCREEN Semiconductor Solutions Co., Ltd.
- Tokyo Electron Limited
- Advantest Corporation
- Veeco Instruments Inc.
- Nordson Corporation
- Thermo Fisher Scientific Inc.
- HORIBA, Ltd.
- Nikon Corporation
- Bruker Corporation
- Carl Zeiss AG
- Nextin Inc.
- Photo Electron Soul Inc.
- PEMTRON Co., Ltd.
- Koh Young Technology Inc.
- MUETEC Co., Ltd.
- ViTrox Corporation Berhad
- Confovis GmbH
- SAKI Corporation
- Machine Vision Products, Inc.
- Advanced Spectral Technology, Inc.
- ISRA VISION GmbH
- CIMS Co., Ltd.

Recent Industry Developments in 半導体ダイ検査イメージングシステム市場
- 2026年8月:Onto Innovation Inc.は、カーライルの関連会社であるAtom InvestmentからRigaku Holdings Corporationの27%の少数株式を1,130億円(7億2,000万米ドル)で取得する買収を完了しました。この投資は、先端パッケージングおよび三次元インテグレーションを含む半導体製造用途向けのX線ベースのプロセス制御技術を推進するために2026年4月に最初に発表された戦略的協力を深化させました。半導体ダイ検査イメージングシステム市場向けのX線プロセス制御技術へのOnto Innovationのアクセスを拡大しました。
- 2026年8月:SKハイニックスの取締役会は、2つの新規半導体ファブに対して54兆ウォン(383億米ドル)を承認しました。龍仁Y2 DRAMファブは35.2兆ウォン、清州M17 NANDファブは19.1兆ウォンを受け取りました。M17は2027年2月に着工、Y2は2027年7月に着工する予定です。この能力プロジェクトは、メモリ生産全体にわたる先端検査装置に対する大きな将来需要シグナルを生み出します。
- 2026年7月:Tower Semiconductorは、シリコンフォトニクス、シリコンゲルマニウム、先端パッケージング向けに日本での二軌道能力拡張を発表しました。TowerはMETIの半導体再活性化イニシアチブのもとで日本政府からの10億米ドルの補助金を差し引いた30億米ドルの投資を見込んでいます。この計画は、プロセス拡張と特殊製造および先端パッケージングの装置要件を結びつけています。これらの要件には、計画された生産フロー全体にわたるプロセス制御および検査能力が含まれます。
- 2026年6月:Applied Materialsは、先端三次元チップスケーリング向けにCentris Spectral SiN ALDおよびProducer Selectra Mo Etchシステムを発表しました。これらのシステムは、ロジックおよびメモリデバイスの深くて狭い三次元構造における精密処理を提供するよう設計されています。その目的は、先端ノードでの歩留まり改善要件に対処することです。このリリースは、複雑なデバイス構造におけるばらつき管理への幅広い重点を反映しています。


グローバル半導体ダイ検査イメージングシステム市場レポートの範囲
半導体ダイ検査イメージングシステム市場は、製造中および製造後に個々の半導体ダイの表面および表面下の欠陥を検出し、クリティカルディメンションを測定し、構造的完全性を検証するために使用される高解像度光学、電子ビーム、X線イメージング装置で構成されています。これらのシステムは、ブライトフィールド・ダークフィールド光学、走査型電子顕微鏡(SEM)、自動光学検査(AOI)、AIによる画像解析を含む先進イメージング技術を採用し、ナノメートルスケールの解像度で粒子、パターン欠陥、クラック、ボイド、金属化異常を特定することで、デバイスジオメトリが縮小し、ロジック、メモリ、先端パッケージング用途のパッケージング密度が増加する中で、メーカーが歩留まり率を維持し、スクラップを削減し、品質コンプライアンスを確保できるようにします。
半導体ダイ検査イメージングシステム市場レポートは、検査技術(光学検査、X線検査、電子ビーム検査、紫外線・赤外線・マルチスペクトル検査)、検査手法(二次元イメージング、三次元イメージング、コンピュータ断層撮影イメージング)、用途(表面欠陥検査、内部および構造欠陥検査、インターコネクトおよび先端パッケージング検査、欠陥レビューおよび故障解析)、エンドユーザー(統合デバイスメーカー、半導体ファウンドリ、アウトソーシング半導体組立・テストプロバイダー、研究機関およびその他の半導体組織)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 光学検査 |
| X線検査 |
| 電子ビーム検査 |
| 紫外線・赤外線・マルチスペクトル検査 |
| 二次元イメージング |
| 三次元イメージング |
| コンピュータ断層撮影イメージング |
| 表面欠陥検査 |
| 内部および構造欠陥検査 |
| インターコネクトおよび先端パッケージング検査 |
| 欠陥レビューおよび故障解析 |
| 統合デバイスメーカー |
| 半導体ファウンドリ |
| アウトソーシング半導体組立・テストプロバイダー |
| 研究機関およびその他の半導体組織 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 検査技術別 | 光学検査 | ||
| X線検査 | |||
| 電子ビーム検査 | |||
| 紫外線・赤外線・マルチスペクトル検査 | |||
| 検査手法別 | 二次元イメージング | ||
| 三次元イメージング | |||
| コンピュータ断層撮影イメージング | |||
| 用途別 | 表面欠陥検査 | ||
| 内部および構造欠陥検査 | |||
| インターコネクトおよび先端パッケージング検査 | |||
| 欠陥レビューおよび故障解析 | |||
| エンドユーザー別 | 統合デバイスメーカー | ||
| 半導体ファウンドリ | |||
| アウトソーシング半導体組立・テストプロバイダー | |||
| 研究機関およびその他の半導体組織 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
半導体ダイ検査イメージングシステムの市場規模はどのくらいですか?
半導体ダイ検査イメージングシステム市場規模は、2025年の1.83 ビリオン 米ドルおよび2026年の2.03 ビリオン 米ドルから、2031年までに3.61 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.19%を記録すると予測されます。
半導体ダイ検査イメージングシステムの需要を牽引しているものは何ですか?
先端ノード、AIおよび高性能コンピューティングチップ、新規ファブ建設、先端パッケージングが検査要件を高めています。
半導体ダイ検査イメージングシステムにおいてどの検査技術が主導していますか?
光学検査は、高スループットのフルウェーハプロセス制御を提供するため、2025年に42.18%のシェアで主導しました。
最も急速に成長しているイメージング手法はどれですか?
三次元イメージングは、より多くのデバイスが積層および体積構造を使用するにつれて、2031年にかけてCAGR 14.76%で拡大する見込みです。
最も強い成長見通しを持つ用途はどれですか?
インターコネクトおよび先端パッケージング検査は2025年に34.16%のシェアを占め、2031年にかけてCAGR 15.64%で拡大する見込みです。
半導体ダイ検査イメージングシステムの需要が最も大きい地域はどこですか?
アジア太平洋地域が2025年に58.27%のシェアを占め、北米は2031年にかけてCAGR 14.08%で成長する見込みです。
最終更新日:



