
Tamaño y Participación del Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.19 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores por Mordor Intelligence
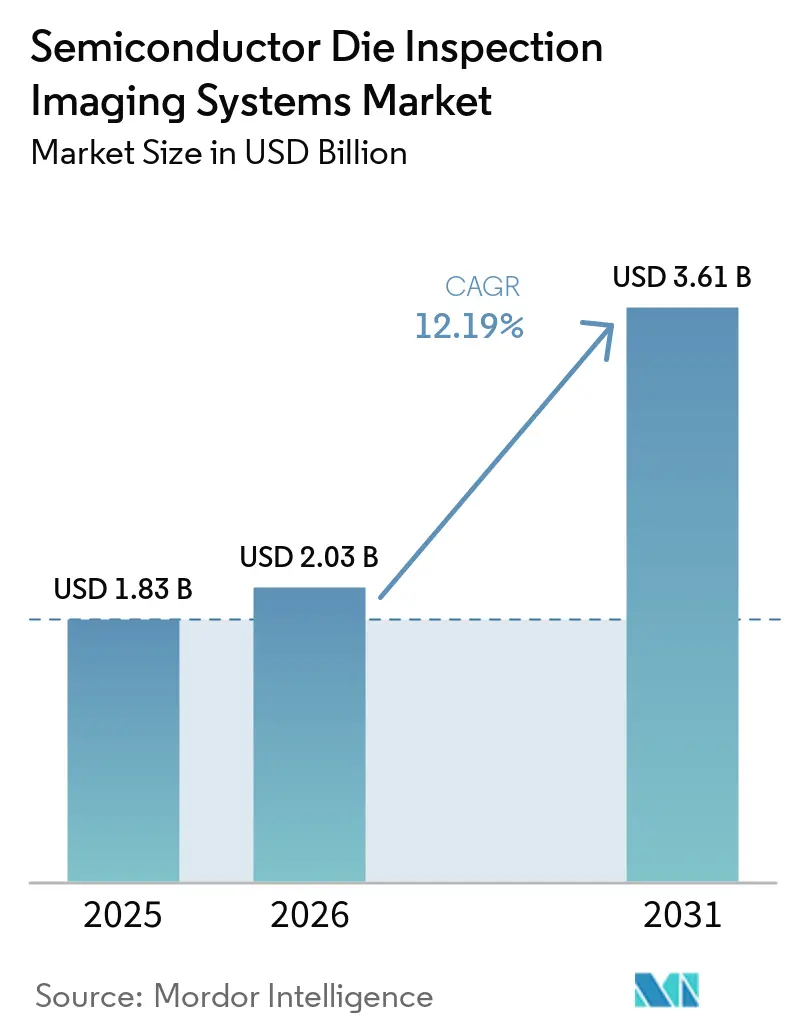
Se proyecta que el tamaño del mercado de sistemas de imágenes para inspección de dies de semiconductores se expanda desde 1,83 mil millones de USD en 2025 y 2,03 mil millones de USD en 2026 hasta 3,61 mil millones de USD en 2031, registrando una CAGR del 12,19% entre 2026 y 2031. La infraestructura de inteligencia artificial sostiene el gasto de capital en equipos para semiconductores, lo que respalda la demanda de inspección y control de procesos. Las geometrías de nodos más pequeñas requieren que los fabricantes utilicen más de un método de inspección a lo largo del flujo de producción. Las plataformas ópticas siguen siendo importantes, pero no pueden abordar todos los tipos de defectos en nodos avanzados ni dentro de paquetes apilados. Los proveedores están pasando de herramientas independientes hacia sistemas de control de procesos conectados que combinan datos de inspección con retroalimentación de fabricación. Las nuevas fábricas respaldadas por programas públicos y el crecimiento del empaquetado avanzado están ampliando la oportunidad del mercado de sistemas de imágenes para inspección de dies de semiconductores.
Conclusiones Clave del Informe
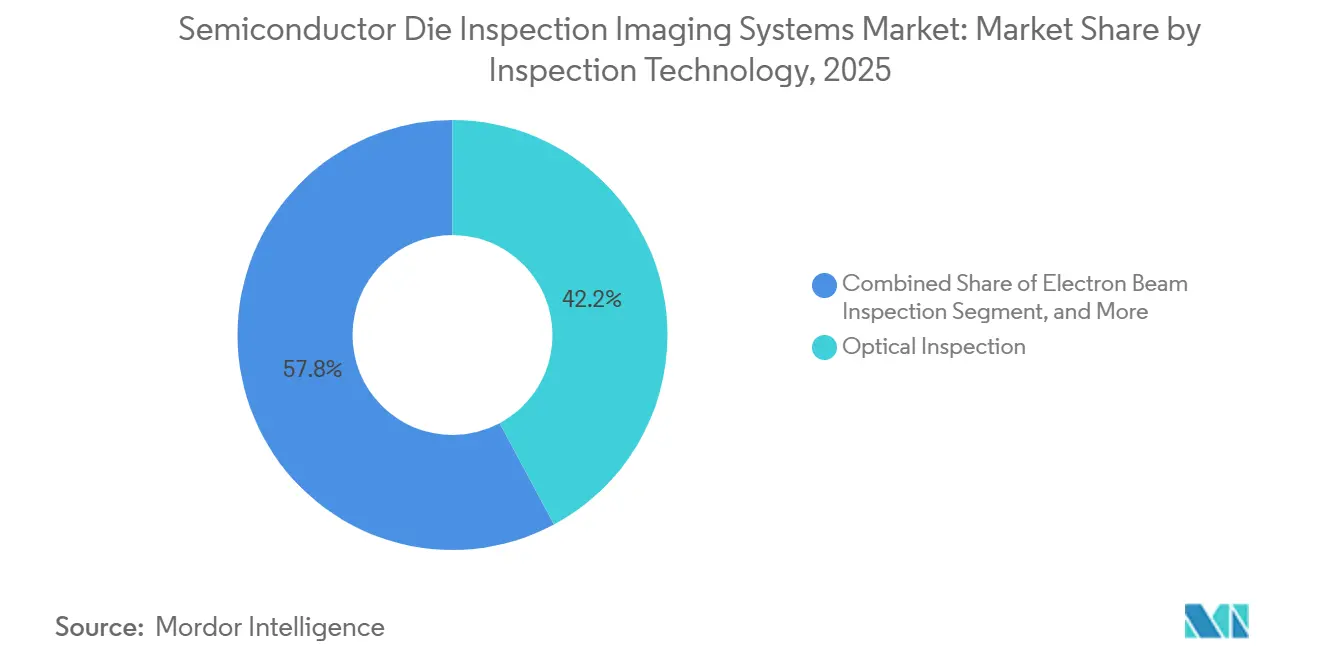
- Por tecnología de inspección, la inspección óptica representó el 42,18% de la participación del mercado de sistemas de imágenes para inspección de dies de semiconductores en 2025, mientras que se proyecta que la inspección por rayos X se expanda a una CAGR del 14,23% hasta 2031.
- Por técnica de inspección, las imágenes bidimensionales representaron el 51,24% de la participación en 2025, mientras que se proyecta que las imágenes tridimensionales se expandan a una CAGR del 14,76% hasta 2031.
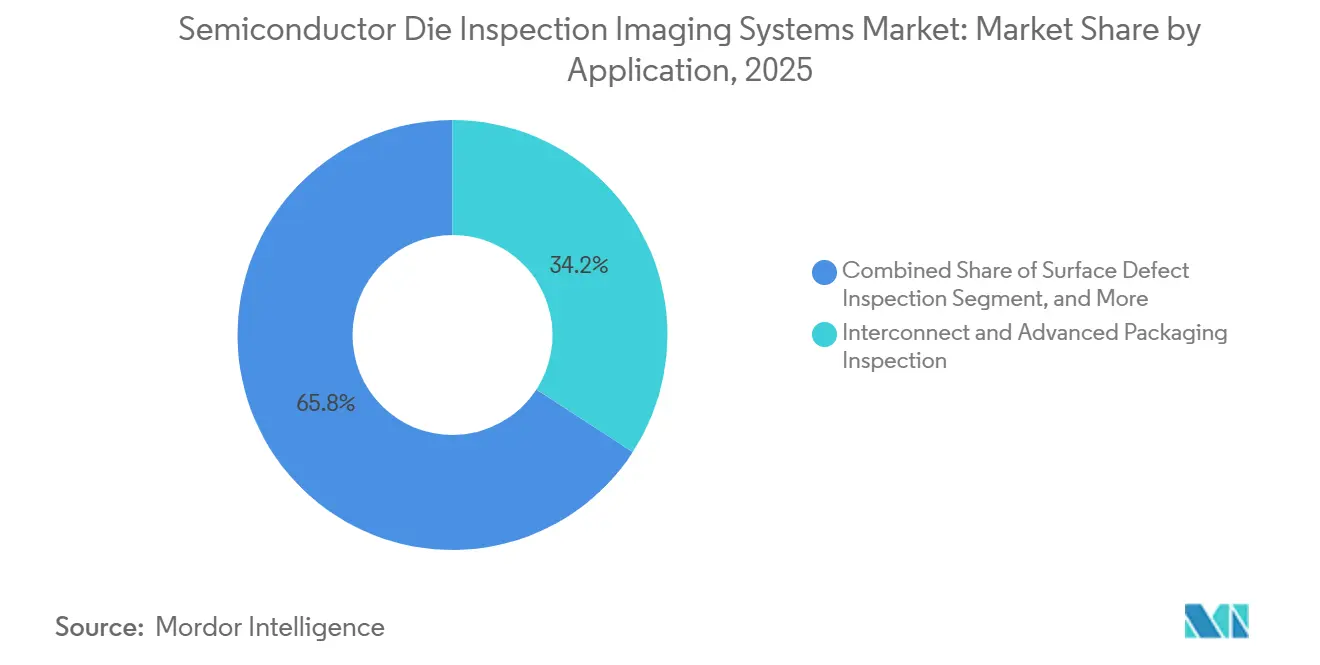
- Por aplicación, la inspección de interconexiones y empaquetado avanzado representó el 34,16% del mercado de sistemas de imágenes para inspección de dies de semiconductores en 2025 y se proyecta que se expanda a una CAGR del 15,64% hasta 2031.
- Por usuario final, los fabricantes de dispositivos integrados representaron el 36,12% de la participación en 2025, mientras que se proyecta que los proveedores de ensamblaje y prueba de semiconductores subcontratados se expandan a una CAGR del 15,13% hasta 2031.
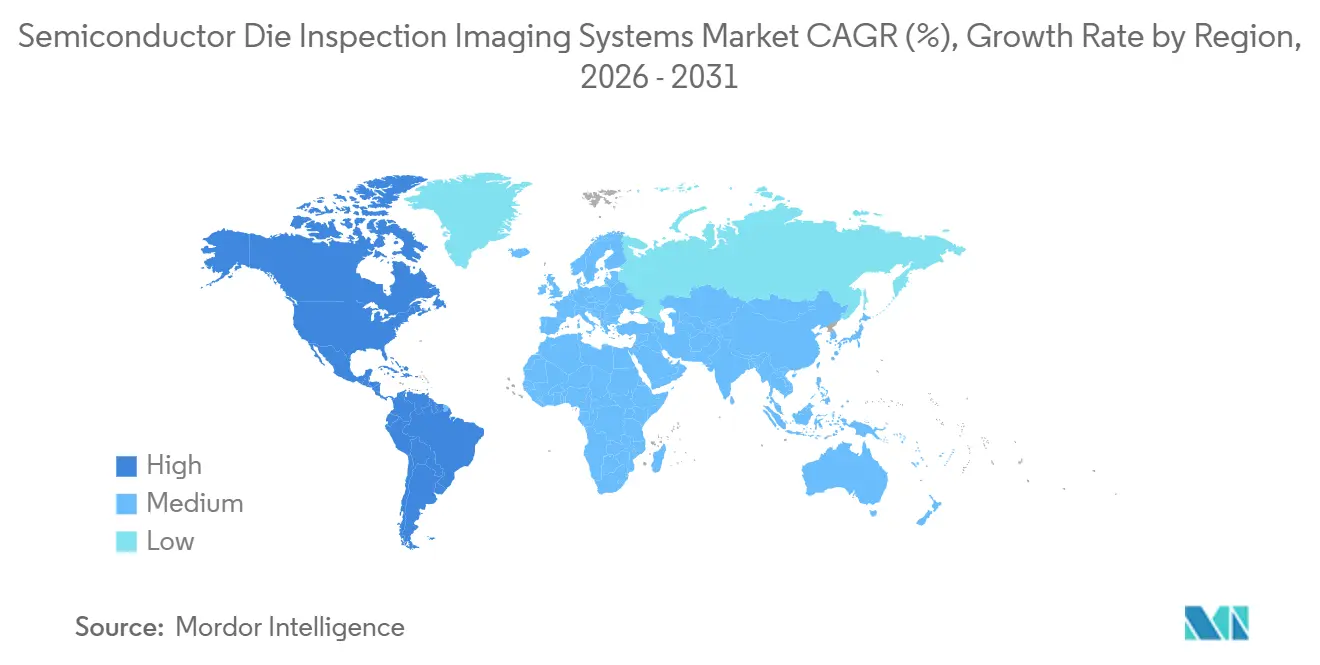
- Por geografía, Asia-Pacífico representó el 58,27% de la participación en el mercado de sistemas de imágenes para inspección de dies de semiconductores en 2025, mientras que se proyecta que América del Norte se expanda a una CAGR del 14,08% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente Complejidad de los Nodos de Semiconductores Avanzados | +3.1% | Global, liderado por las fábricas de lógica avanzada de Taiwán, Corea del Sur y Estados Unidos | Corto plazo (≤ 2 años) |
| Expansión de la Producción de Chips de Inteligencia Artificial y Computación de Alto Rendimiento | +2.7% | Global, concentrado en las fundiciones de Asia-Pacífico y las cadenas de suministro de hiperescaladores de Estados Unidos | Corto plazo (≤ 2 años) |
| Inversiones Globales en Nueva Capacidad de Fabricación de Semiconductores | +2.0% | América del Norte y Asia-Pacífico, incluidos Japón, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Adopción Creciente de Empaquetado Avanzado e Integración Heterogénea | +1.8% | Global, anclado en las cadenas de suministro CoWoS de Taiwán y el empaquetado HBM de Corea del Sur | Mediano plazo (2-4 años) |
| Intensificación de los Requisitos de Mejora de Rendimiento y Costo de Calidad | +1.2% | Global, con el mayor impacto en las fábricas de lógica avanzada y memoria | Corto plazo (≤ 2 años) |
| Clasificación Automatizada de Defectos Habilitada por IA e Inspección Predictiva | +0.9% | Global, con implementación temprana en América del Norte y Taiwán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de los Nodos de Semiconductores Avanzados
Los diseños de transistores de compuerta envolvente y la distribución de energía por la parte posterior aumentan el número y el tipo de defectos que deben identificarse durante la fabricación. Estas arquitecturas utilizan características que desafían los límites de resolución de las plataformas ópticas de ultravioleta profundo. En nodos por debajo de 5 nm, los defectos estocásticos requieren un muestreo más denso de obleas porque los eventos son probabilísticos en lugar de sistemáticos. Este requisito aumenta la utilización de herramientas e incrementa el costo de inspección por oblea. Las fábricas, por tanto, monitorean más capas durante la producción en lugar de depender principalmente de la calificación al final de la línea. El mercado de sistemas de imágenes para inspección de dies de semiconductores se beneficia ya que cada capa de proceso requiere recetas específicas para el nodo, la capa y el modelo de herramienta.
Expansión de la Producción de Chips de Inteligencia Artificial y Computación de Alto Rendimiento
Los aceleradores de IA están aumentando la demanda de equipos de inspección porque sus dies de nodo avanzado son más grandes que los procesadores de propósito general. Los dies más grandes crean más sitios sensibles a la inspección en una oblea y aumentan el costo financiero de un defecto no detectado. El alto valor de los dispositivos también hace que la pérdida de rendimiento sea más costosa para las fundiciones y sus clientes. Estas condiciones fomentan requisitos de muestreo más estrictos a lo largo de la cadena de fabricación. La inspección por haz de electrones está avanzando más allá de los roles de investigación y muestreo para capas críticas donde las herramientas ópticas no pueden resolver la rugosidad de los bordes de las láminas nanométricas y los defectos estocásticos de EUV.
Inversiones Globales en Nueva Capacidad de Fabricación de Semiconductores
La Ley CHIPS y de Ciencia había asignado 38,7 mil millones de USD de su fondo de incentivos de fabricación de 39 mil millones de USD entre 23 beneficiarios a mediados de 2026. Alrededor de 11 mil millones de USD habían sido desembolsados contra hitos de construcción verificados, mientras que 3 fábricas estaban en producción y 14 permanecían en construcción. Los proyectos representan capacidad lógica avanzada y madura adicional en Estados Unidos que se espera entre en funcionamiento entre 2026 y 2029. Cada nueva fábrica requiere herramientas de inspección junto con equipos de deposición y otros equipos de proceso. El crédito fiscal de inversión de la Sección 48D se aplica a proyectos que comiencen construcción antes del 31 de diciembre de 2026, lo que puede adelantar los pedidos de equipos. Este ciclo de inversión respalda el mercado de sistemas de imágenes para inspección de dies de semiconductores en América del Norte y en regiones que amplían capacidad para dispositivos de memoria, lógica y especialidad.[1]Instituto Nacional de Estándares y Tecnología, "CHIPS para América," Instituto Nacional de Estándares y Tecnología, nist.gov.
Adopción Creciente de Empaquetado Avanzado e Integración Heterogénea
El empaquetado avanzado se está volviendo necesario para los dispositivos de IA y computación de alto rendimiento que utilizan múltiples dies y memoria de alto ancho de banda. La inspección convencional de obleas bidimensionales no puede identificar todos los defectos dentro de estructuras tridimensionales apiladas. CoWoS, Foveros Direct 3D y enfoques relacionados introducen vacíos en micro-bumps, desalineación de almohadillas de cobre y variación en el relleno de vías a través del silicio dentro del paquete. Estas características requieren inspección volumétrica en lugar de revisión solo de superficie. IBM Research informó que su paquete Direct Bridge Multi-die utilizó juntas de micro-bump de 30 μm de paso que superaron 2.000 ciclos de prueba de ciclado térmico, lo que muestra el exigente entorno de calificación en torno al empaquetado multi-die. El mercado de sistemas de imágenes para inspección de dies de semiconductores se beneficia de la necesidad de inspeccionar estructuras desde la fabricación del sustrato hasta el ensamblaje final del paquete.[2]Intel Corporation, "Resumen Técnico de la Tecnología Foveros Direct 3D," Intel, intel.com.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto Costo de Capital y Largos Ciclos de Calificación | -2.3% | Global, más agudo en fábricas de nuevos participantes en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Especializados en Inspección de Semiconductores | -1.5% | Estados Unidos y Europa, moderándose en Asia-Pacífico a través de programas universitarios establecidos | Largo plazo (≥ 4 años) |
| Sobrecarga de Datos Multimodales y Complejidad de Recetas de Inspección | -0.8% | Global, con el mayor impacto en las fábricas de lógica de vanguardia en 5 nm y por debajo | Mediano plazo (2-4 años) |
| Ambigüedad de Defectos en Bonding Híbrido y Desafíos de Integración de Datos entre Herramientas | -0.6% | Global, concentrado en los centros de empaquetado avanzado de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Largos Ciclos de Calificación
Los sistemas de inspección por haz de electrones y las herramientas avanzadas de tomografía computarizada de rayos X tridimensional pueden costar entre 10 millones de USD y 15 millones de USD por unidad. La calificación en una nueva fábrica puede tomar entre 12 y 18 meses antes de que una herramienta entre en producción de alto volumen. Las grandes fundiciones y los fabricantes de dispositivos integrados pueden absorber mejor estos plazos porque cuentan con equipos de control de procesos y bibliotecas de recetas establecidas. Las fábricas emergentes a menudo tienen menor capacidad de ingeniería para calificar herramientas rápidamente. Esto puede concentrar el gasto en equipos en un grupo limitado de instalaciones de nivel 1 durante el corto plazo.
Escasez de Ingenieros Especializados en Inspección de Semiconductores
El desarrollo de recetas de inspección, el entrenamiento de modelos de defectos y la correlación de datos entre herramientas requieren habilidades de ingeniería especializadas. Los nuevos empleados pueden necesitar entre 18 y 36 meses de experiencia en el trabajo antes de poder realizar estas tareas de forma independiente. Estados Unidos enfrenta una escasez proyectada de entre 127.000 y 157.000 trabajadores en semiconductores y microelectrónica para 2030 bajo supuestos optimistas. Los ingenieros representan el 60% de la demanda insatisfecha, y 67.000 empleos en chips podrían quedar sin cubrir a las tasas actuales de finalización de títulos. La Red Nacional para la Educación en Microelectrónica y la Fundación SEMI ampliaron las iniciativas de formación en 2026, aunque la producción de los programas tardará tiempo en llegar a las fábricas. Los proveedores están respondiendo añadiendo generación automatizada de recetas y clasificación de defectos guiada por IA al software de las herramientas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Inspección:
Las Plataformas Ópticas Mantienen su Escala Mientras Crece la Demanda de Rayos XLa inspección óptica representó el 42,18% de la participación del mercado de sistemas de imágenes para inspección de dies de semiconductores en 2025. Su posición de liderazgo refleja su alto rendimiento en entornos de fabricación que necesitan escaneos completos de obleas en cuestión de minutos. Las herramientas ópticas se utilizan tanto en capas críticas como no críticas porque admiten una amplia cobertura de control de procesos. Las plataformas modernas también utilizan clasificación basada en IA para separar los defectos relevantes de los eventos de ruido. Esa capacidad reduce la carga de revisión por haz de electrones sin necesidad de reemplazar todas las herramientas. La industria de sistemas de imágenes para inspección de dies de semiconductores continúa dependiendo de los sistemas ópticos como la primera línea de control de procesos en fábricas de alto volumen.
Se proyecta que la inspección por rayos X se expanda a una CAGR del 14,23% entre 2026 y 2031. El tamaño del mercado de sistemas de imágenes para inspección de dies de semiconductores para herramientas de rayos X está respaldado por paquetes de chips donde los micro-bumps, las vías a través del silicio y los enlaces de cobre híbrido no pueden verse con métodos ópticos. Los rayos X y la tomografía computarizada proporcionan inspección volumétrica sin contacto para estas estructuras. Un estudio técnico de 2026 encontró que la nano-TC de rayos X tridimensional de alta resolución podía analizar el bonding de cobre híbrido a resolución sub-micrométrica sin preparación de muestras. ZEISS Semiconductor Manufacturing Technology desarrolló su plataforma NLX para laminografía de rayos X tridimensional en línea a nivel de oblea de 300 mm. Estas herramientas muestran el cambio del análisis de fallos fuera de línea hacia la inspección en línea de producción con retroalimentación automatizada de procesos.[3]Till Dreier, Daniel Nilsson y Julius Hållstedt, "Imágenes de Rayos X 3D de Alta Resolución del Bonding Híbrido," IEEE, ieee.org.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Técnica de Inspección:
Los Sistemas Bidimensionales Lideran Mientras las Imágenes Tridimensionales se ExpandenLas imágenes bidimensionales representaron el 51,24% de la participación del tamaño del mercado de sistemas de imágenes para inspección de dies de semiconductores en 2025. La base instalada sigue siendo amplia porque la inspección de obleas en la parte frontal depende en gran medida de la detección de defectos planares con alto rendimiento. Los sistemas bidimensionales admiten la detección de partículas en superficie, la inspección de campo brillante y campo oscuro de obleas con patrón, y la verificación de superposición litográfica. Estos pasos de proceso son necesarios en todos los nodos y generaciones de fábricas. La tomografía computarizada tiene un papel de ingresos menor pero sigue siendo importante para el análisis de fallos fuera de línea y la calificación de ingeniería. Puede reconstruir el volumen completo de un dispositivo empaquetado sin seccionarlo, lo que respalda el trabajo de causa raíz en ensamblajes multi-die.
Se proyecta que las imágenes tridimensionales se expandan a una CAGR del 14,76% de 2026 a 2031. Las estructuras de chips volumétricas cambian la definición práctica de un defecto porque el problema relevante puede estar por debajo de la superficie accesible. ASML informó que su enfoque de inspección guiada computacionalmente mejoró la captura de dies defectuosos hasta 4,3 veces en dispositivos de memoria de Micron Technology en implementación de producción. La plataforma combina aprendizaje automático con muestreo por haz de electrones y mejora el uso de las flotas de herramientas existentes. Onto Innovation calificó su Dragonfly G5 para empaquetado avanzado 2.5D y comenzó los envíos a clientes en junio de 2026. La herramienta proporciona inspección dedicada de macro-defectos tridimensionales y metrología de bumps para pasos de empaquetado avanzado.[4]ASML Holding N.V., "Muestreo Dinámico Guiado Computacionalmente para Inspección por Haz de Electrones en Fabricación de Alto Volumen," Actas de SPIE, spiedigitallibrary.org.
Por Aplicación:
El Empaquetado Avanzado se Convierte en el Principal Centro de CrecimientoLa inspección de interconexiones y empaquetado avanzado representó el 34,16% del mercado de sistemas de imágenes para inspección de dies de semiconductores en 2025 y se proyecta que se expanda a una CAGR del 15,64% hasta 2031. Esta categoría combina la mayor posición de aplicación con la tasa de crecimiento más alta en el mercado de sistemas de imágenes para inspección de dies de semiconductores. Los defectos a nivel de paquete en las interconexiones de chips de IA pueden tener un efecto significativo en el rendimiento del sistema. La categoría ha pasado de ser una actividad de back-end a un punto de inspección central en el flujo de fabricación. La inspección de defectos superficiales sigue siendo una aplicación fundamental en todo el procesamiento de obleas y la preparación de dies. Continúa respaldando la demanda de equipos incluso cuando el centro de crecimiento se desplaza hacia el trabajo en la etapa de empaquetado.
La inspección de defectos internos y estructurales se está volviendo más relevante a medida que el bonding híbrido y las interconexiones directas de cobre a cobre reemplazan las interfaces de bump de soldadura. Aborda vacíos subsuperficiales, delaminación y fallos de interfaz enterrados que la inspección convencional de superficie puede no identificar. La revisión de defectos y el análisis de fallos tienen una contribución de ingresos menor que la inspección en línea, pero siguen siendo importantes para la calificación de fabricación. El paso de la revisión por microscopio electrónico de barrido a nivel de oblea hacia el análisis de nano-TC a nivel de paquete refleja la creciente complejidad de los dispositivos ensamblados. Un estudio de 2026 sobre empaquetado CoWoS describió un enfoque de diseño de experimentos integrado con IA para mejorar la compatibilidad de rayos X en línea durante la etapa de diseño. El trabajo indica que las colaboraciones académicas y de laboratorio están contribuyendo al desarrollo de aplicaciones junto con los proveedores de equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuarios Finales:
Los Fabricantes de Dispositivos Integrados Lideran y los Proveedores de Ensamblaje y Prueba Subcontratados AceleranLos fabricantes de dispositivos integrados representaron el 36,12% de la participación en 2025. Su posición refleja su rol como compradores de herramientas de inspección de vanguardia en los flujos de producción de front-end y back-end. Estas empresas combinan actividades de diseño, fabricación y empaquetado, lo que centraliza las decisiones de capital de inspección. Sus programas de adquisición plurianuales respaldan la demanda de plataformas de control de procesos de alto valor. Las fundiciones de semiconductores también son compradores importantes porque los diseñadores de chips de IA y los programas de silicio personalizado requieren estrictos estándares de control de procesos. Los institutos de investigación y otras organizaciones de semiconductores tienen volúmenes de adquisición más bajos, pero ayudan a calificar los métodos de inspección antes de su implementación comercial.
Se proyecta que los proveedores de ensamblaje y prueba de semiconductores subcontratados se expandan a una CAGR del 15,13% de 2026 a 2031. El trabajo de ensamblaje para la integración heterogénea está pasando de las líneas cautivas de fabricantes de dispositivos integrados a instalaciones de contratos especializadas. Los paquetes de chiplets requieren que estos proveedores inviertan en sistemas de imágenes tridimensionales y de rayos X que anteriormente estaban concentrados en fundiciones avanzadas. Las Regulaciones de Administración de Exportaciones y la Lista de Control de Comercio afectan qué herramientas pueden adquirir las instalaciones individuales. Esto crea diferentes niveles de acceso a equipos en toda la industria de ensamblaje y prueba de semiconductores subcontratados. Camtek reportó ingresos del ejercicio fiscal 2025 de 496,1 millones de USD y declaró que se esperaba que 2026 fuera un año de crecimiento de dos dígitos, respaldado por pedidos de la plataforma Hawk de fabricantes de dispositivos integrados y proveedores de ensamblaje y prueba de semiconductores subcontratados para memoria de alto ancho de banda y empaquetado de IA.
Análisis Geográfico
Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores en Asia-Pacífico
Asia-Pacífico representó el 58,27% de la participación del mercado de sistemas de imágenes para inspección de dies de semiconductores en 2025. La región alberga una parte sustancial de la fabricación de lógica avanzada y memoria, lo que crea una gran base instalada para herramientas de inspección. Taiwán y Corea del Sur son particularmente importantes porque las principales fundiciones y productores de memoria operan líneas de fabricación avanzadas allí. Corea del Sur registró un gasto en equipos de semiconductores de 21,5 mil millones de USD en 2025, respaldado por la expansión de DRAM y NAND y la calificación de la fabricación de memoria basada en EUV. Japón también está ampliando su papel en la cadena de suministro a través de proyectos de producción y capacidad en procesos avanzados. Tower Semiconductor anunció una expansión japonesa para fotónica de silicio, silicio-germanio y empaquetado avanzado en julio de 2026, con 1 mil millones de USD en subvenciones de Japón que respaldan el plan.[5]Tower Semiconductor, "Tower Semiconductor con el Apoyo de METI Anuncia Expansión Estratégica de Capacidad en Japón," Tower Semiconductor, towersemi.com.
Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores en China y América del Norte
China continúa proporcionando un conjunto de demanda diferenciado para herramientas de inspección de nodos maduros. Los controles de exportación limitan la actividad doméstica en los nodos más avanzados, pero la actividad de memoria y nodos maduros en el Delta del Río Yangtze respalda la inversión en equipos. Los proveedores chinos domésticos están ganando capacidad técnica en esta parte de la base de equipos. Se proyecta que el mercado de sistemas de imágenes para inspección de dies de semiconductores en América del Norte se expanda a una CAGR del 14,08% hasta 2031. Este crecimiento está vinculado al programa de incentivos de la Ley CHIPS y a una cartera de proyectos de fábricas nuevas y de expansión. Tres fábricas respaldadas por la Ley CHIPS estaban en producción de volumen a mediados de 2026, mientras que 14 proyectos subsidiados adicionales estaban en construcción.
Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores en las Américas y EMEA
La expansión de la fabricación de lógica en Estados Unidos aumenta la importancia de la mejora del rendimiento porque las obleas domésticas enfrentan una prima de costo estructural reportada del 20% al 30% sobre la producción equivalente de Taiwán. Los sistemas de inspección pueden ayudar a las fábricas a abordar esta presión de costos identificando problemas de proceso antes. Europa mantiene importancia estratégica a través del desarrollo de fábricas en Alemania y los Países Bajos y a través de su base de equipos de inspección y óptica de precisión. Las actividades de metrología e inspección de ASML refuerzan la posición de la región en tecnología de control de procesos avanzados. América del Sur, Oriente Medio y África permanecieron como regiones en etapa temprana en 2026, con actividad de fabricación limitada y demanda centrada en institutos de investigación, productores de electrónica especializada, parques tecnológicos e instalaciones universitarias. Se espera que estas regiones sigan siendo contribuyentes menores hasta 2031, aunque los planes futuros de fabricación soberana podrían alterar su posición después del período de pronóstico.

Panorama Competitivo
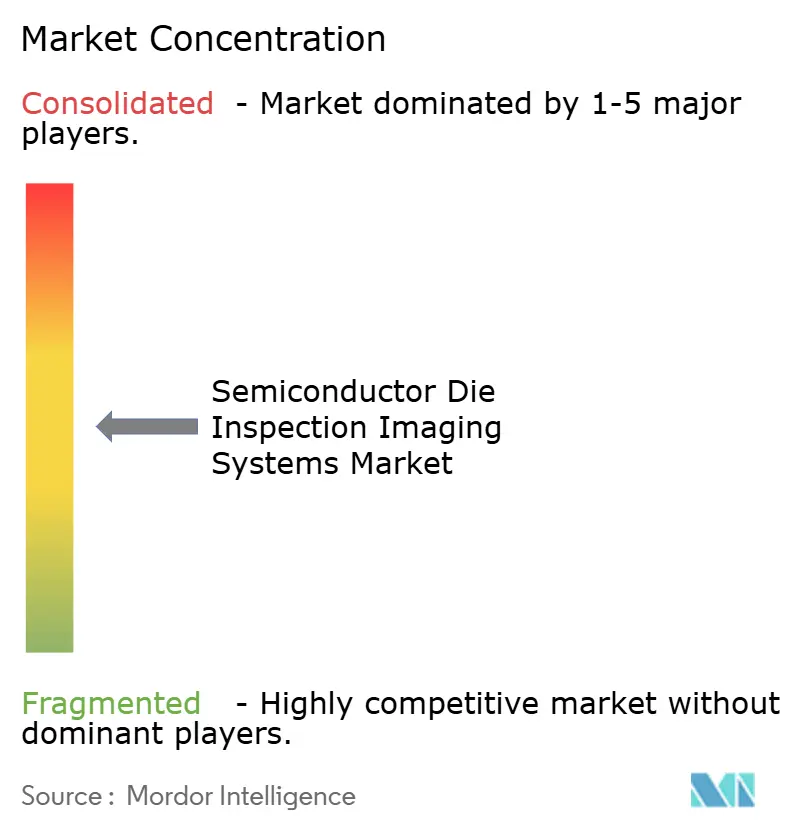
El mercado de sistemas de imágenes para inspección de dies de semiconductores está moderadamente concentrado en el control de procesos de vanguardia y más fragmentado en aplicaciones especializadas. KLA reportó 13,58 mil millones de USD en ingresos del ejercicio fiscal 2026, con 12,24 mil millones de USD provenientes de su segmento de Control de Procesos de Semiconductores. Su cartera de pedidos alcanzó 12,57 mil millones de USD, en comparación con 7,86 mil millones de USD un año antes. Estas cifras reflejan compromisos sostenidos de los clientes vinculados a la fabricación avanzada y la infraestructura de IA. La base instalada de KLA, las bibliotecas de defectos y la integración dentro de la automatización de fábricas crean barreras significativas para los proveedores que buscan desplazar las plataformas establecidas.
ASML tiene una posición sólida en metrología e inspección por haz de electrones a través de su negocio HMI. Lasertec ocupa una posición casi exclusiva en la inspección de blancos de máscaras EUV, lo que muestra que los nichos individuales pueden estar muy concentrados incluso cuando el mercado más amplio de sistemas de imágenes para inspección de dies de semiconductores no lo está. Onto Innovation completó una inversión de 113 mil millones de JPY, equivalente a 720 millones de USD, por una participación del 27% en Rigaku Holdings en agosto de 2026. La inversión amplió una colaboración estratégica en torno a tecnologías de control de procesos por rayos X para la fabricación de semiconductores, el empaquetado avanzado y la integración tridimensional. Este movimiento muestra cómo los proveedores están añadiendo capacidades a través de inversiones y colaboraciones en lugar de depender únicamente del desarrollo interno. Lasertec lanzó la Serie MATRICS X712 en marzo de 2026 con óptica rediseñada, un nuevo motor de procesamiento de imágenes y un láser interno de 266 nm, que admite la inspección para nodos de 5 nm y por debajo.
La inspección de bonding híbrido sigue siendo un área abierta porque los enlaces de cobre a cobre por debajo de 5 μm de paso son difíciles de clasificar automáticamente a escala de producción. Este desafío puede extender los calendarios de calificación en las fundiciones avanzadas. La inspección visual asistida por aprendizaje automático también tiene margen para pasar de la actividad piloto al uso certificado de alto volumen. El mercado de sistemas de imágenes para inspección de dies de semiconductores favorece a los proveedores que pueden conectar datos de defectos entre flotas de herramientas, pasos de proceso y fábricas. Dichas plataformas de datos pueden hacer que un proveedor esté más integrado con las operaciones del cliente y aumentar los costos de cambio. La calificación del Dragonfly G5 de Onto Innovation y la inversión en Rigaku ilustran el énfasis en el empaquetado avanzado y la capacidad de rayos X, mientras que los nuevos sistemas de máscaras de Lasertec reflejan el trabajo continuo en inspección EUV.
Líderes de la Industria de Sistemas de Imágenes para Inspección de Dies de Semiconductores
KLA Corporation
ASML Holding N.V.
Applied Materials, Inc.
Hitachi High-Tech Corporation
Onto Innovation Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Nova Ltd.
- Lasertec Corporation
- JEOL Ltd.
- Toray Engineering Co., Ltd.
- SCREEN Semiconductor Solutions Co., Ltd.
- Tokyo Electron Limited
- Advantest Corporation
- Veeco Instruments Inc.
- Nordson Corporation
- Thermo Fisher Scientific Inc.
- HORIBA, Ltd.
- Nikon Corporation
- Bruker Corporation
- Carl Zeiss AG
- Nextin Inc.
- Photo Electron Soul Inc.
- PEMTRON Co., Ltd.
- Koh Young Technology Inc.
- MUETEC Co., Ltd.
- ViTrox Corporation Berhad
- Confovis GmbH
- SAKI Corporation
- Machine Vision Products, Inc.
- Advanced Spectral Technology, Inc.
- ISRA VISION GmbH
- CIMS Co., Ltd.

Recent Industry Developments in Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores
- Agosto de 2026: Onto Innovation Inc. completó la adquisición de una participación minoritaria del 27% en Rigaku Holdings Corporation de Atom Investment, una filial de Carlyle, por 113 mil millones de JPY (720 millones de USD). La inversión profundizó una colaboración estratégica anunciada por primera vez en abril de 2026 para avanzar en tecnologías de control de procesos basadas en rayos X para aplicaciones de fabricación de semiconductores, incluido el empaquetado avanzado y la integración 3D. Amplió el acceso de Onto Innovation a tecnologías de control de procesos por rayos X para el mercado de sistemas de imágenes para inspección de dies de semiconductores.
- Agosto de 2026: El consejo de administración de SK Hynix aprobó 54 billones de KRW (38,3 mil millones de USD) para 2 nuevas fábricas de semiconductores. La instalación DRAM Yongin Y2 recibió 35,2 billones de KRW y la fábrica NAND Cheongju M17 recibió 19,1 billones de KRW. Se espera que M17 comience su construcción en febrero de 2027 e Y2 en julio de 2027. Los proyectos de capacidad crean una importante señal de demanda futura para equipos de inspección avanzada en toda la producción de memoria.
- Julio de 2026: Tower Semiconductor anunció una expansión de capacidad de doble vía en Japón para fotónica de silicio, silicio-germanio y empaquetado avanzado. Tower proyectó una inversión de 3 mil millones de USD neta de 1 mil millones de USD en subvenciones del Gobierno de Japón bajo la iniciativa de revitalización de semiconductores de METI. El plan vincula la expansión de procesos con los requisitos de equipos de la fabricación especializada y el empaquetado avanzado. Esos requisitos incluyen capacidad de control de procesos e inspección en los flujos de producción planificados.
- Junio de 2026: Applied Materials presentó los sistemas Centris Spectral SiN ALD y Producer Selectra Mo Etch para el escalado avanzado de chips 3D. Los sistemas están diseñados para proporcionar procesamiento de precisión en estructuras tridimensionales profundas y estrechas para dispositivos de lógica y memoria. Su propósito declarado es abordar los requisitos de mejora del rendimiento en nodos avanzados. El lanzamiento refleja el énfasis más amplio en la gestión de la variación en estructuras de dispositivos complejas.


Alcance del Informe Global del Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores
El Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores comprende equipos de imágenes ópticas, por haz de electrones y de rayos X de alta resolución utilizados para detectar defectos superficiales y subsuperficiales, medir dimensiones críticas y verificar la integridad estructural de dies de semiconductores individuales durante y después de la fabricación. Estos sistemas emplean tecnologías de imágenes avanzadas que incluyen óptica de campo brillante y campo oscuro, microscopía electrónica de barrido (SEM), inspección óptica automatizada (AOI) y análisis de imágenes mejorado por IA para identificar partículas, defectos de patrón, grietas, vacíos y anomalías de metalización a resolución de escala nanométrica, lo que permite a los fabricantes mantener tasas de rendimiento, reducir el desperdicio y garantizar el cumplimiento de calidad a medida que las geometrías de los dispositivos se reducen y las densidades de empaquetado aumentan para aplicaciones de lógica, memoria y empaquetado avanzado.
El Informe del Mercado de Sistemas de Imágenes para Inspección de Dies de Semiconductores está segmentado por Tecnología de Inspección (Inspección Óptica, Inspección por Rayos X, Inspección por Haz de Electrones e Inspección Ultravioleta, Infrarroja y Multiespectral), Técnica de Inspección (Imágenes Bidimensionales, Imágenes Tridimensionales e Imágenes por Tomografía Computarizada), Aplicación (Inspección de Defectos Superficiales, Inspección de Defectos Internos y Estructurales, Inspección de Interconexiones y Empaquetado Avanzado, y Revisión de Defectos y Análisis de Fallos), Usuarios Finales (Fabricantes de Dispositivos Integrados, Fundiciones de Semiconductores, Proveedores de Ensamblaje y Prueba de Semiconductores Subcontratados, e Institutos de Investigación y Otras Organizaciones de Semiconductores) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Inspección Óptica |
| Inspección por Rayos X |
| Inspección por Haz de Electrones |
| Inspección Ultravioleta, Infrarroja y Multiespectral |
| Imágenes Bidimensionales |
| Imágenes Tridimensionales |
| Imágenes por Tomografía Computarizada |
| Inspección de Defectos Superficiales |
| Inspección de Defectos Internos y Estructurales |
| Inspección de Interconexiones y Empaquetado Avanzado |
| Revisión de Defectos y Análisis de Fallos |
| Fabricantes de Dispositivos Integrados |
| Fundiciones de Semiconductores |
| Proveedores de Ensamblaje y Prueba de Semiconductores Subcontratados |
| Institutos de Investigación y Otras Organizaciones de Semiconductores |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tecnología de Inspección | Inspección Óptica | ||
| Inspección por Rayos X | |||
| Inspección por Haz de Electrones | |||
| Inspección Ultravioleta, Infrarroja y Multiespectral | |||
| Por Técnica de Inspección | Imágenes Bidimensionales | ||
| Imágenes Tridimensionales | |||
| Imágenes por Tomografía Computarizada | |||
| Por Aplicación | Inspección de Defectos Superficiales | ||
| Inspección de Defectos Internos y Estructurales | |||
| Inspección de Interconexiones y Empaquetado Avanzado | |||
| Revisión de Defectos y Análisis de Fallos | |||
| Por Usuarios Finales | Fabricantes de Dispositivos Integrados | ||
| Fundiciones de Semiconductores | |||
| Proveedores de Ensamblaje y Prueba de Semiconductores Subcontratados | |||
| Institutos de Investigación y Otras Organizaciones de Semiconductores | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de imágenes para inspección de dies de semiconductores?
Se proyecta que el tamaño del mercado de sistemas de imágenes para inspección de dies de semiconductores se expanda desde 1,83 mil millones de USD en 2025 y 2,03 mil millones de USD en 2026 hasta 3,61 mil millones de USD en 2031, registrando una CAGR del 12,19% entre 2026 y 2031.
¿Qué está impulsando la demanda de sistemas de imágenes para inspección de dies de semiconductores?
Los nodos avanzados, los chips de IA y computación de alto rendimiento, la construcción de nuevas fábricas y el empaquetado avanzado están aumentando los requisitos de inspección.
¿Qué tecnología de inspección lidera los sistemas de imágenes para inspección de dies de semiconductores?
La inspección óptica lideró con una participación del 42,18% en 2025 porque proporciona control de procesos de alto rendimiento para obleas completas.
¿Qué técnica de imágenes está creciendo más rápido?
Se proyecta que las imágenes tridimensionales se expandan a una CAGR del 14,76% hasta 2031 a medida que más dispositivos utilizan estructuras apiladas y volumétricas.
¿Qué aplicación tiene las mejores perspectivas de crecimiento?
La inspección de interconexiones y empaquetado avanzado representó el 34,16% de la participación en 2025 y se proyecta que se expanda a una CAGR del 15,64% hasta 2031.
¿Qué región tiene la mayor demanda de sistemas de imágenes para inspección de dies de semiconductores?
Asia-Pacífico representó el 58,27% de la participación en 2025, mientras que se proyecta que América del Norte crezca a una CAGR del 14,08% hasta 2031.
Última actualización de la página el:



