
Marktgröße und Marktanteil für Halbleiter-Die-Inspektions-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.03 Milliarden US-Dollar |
| Marktgröße (2031) | 3.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.19 % |
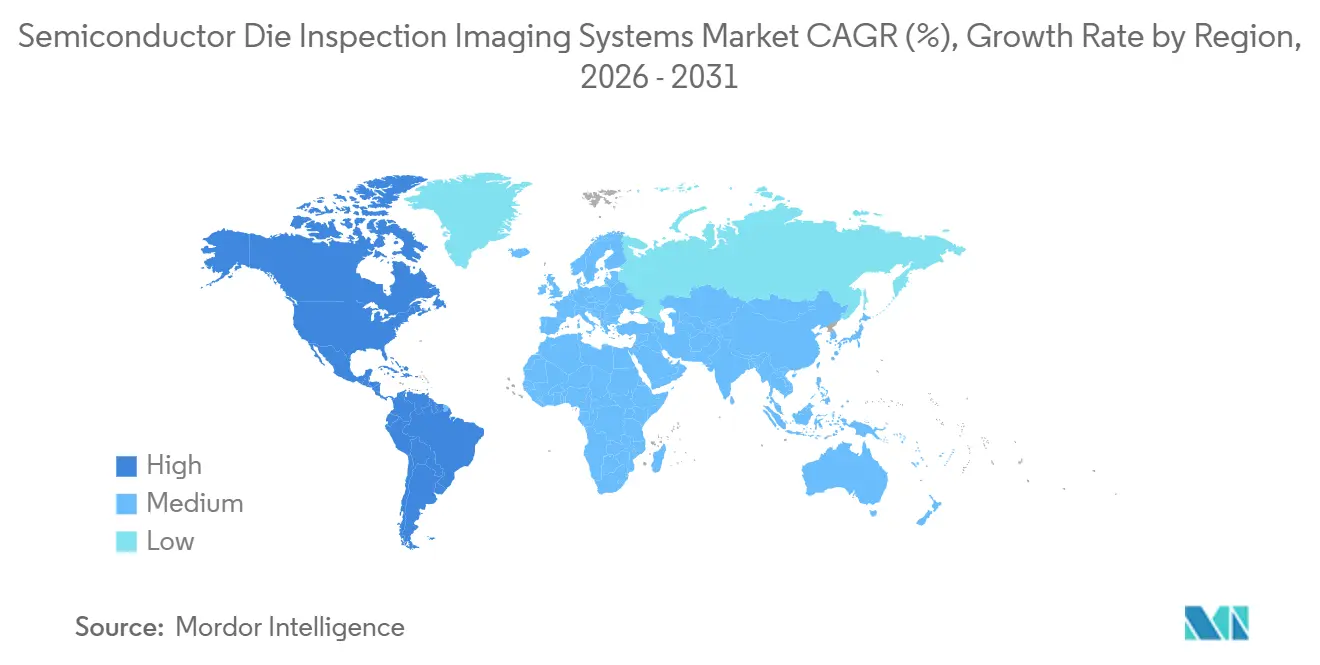
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
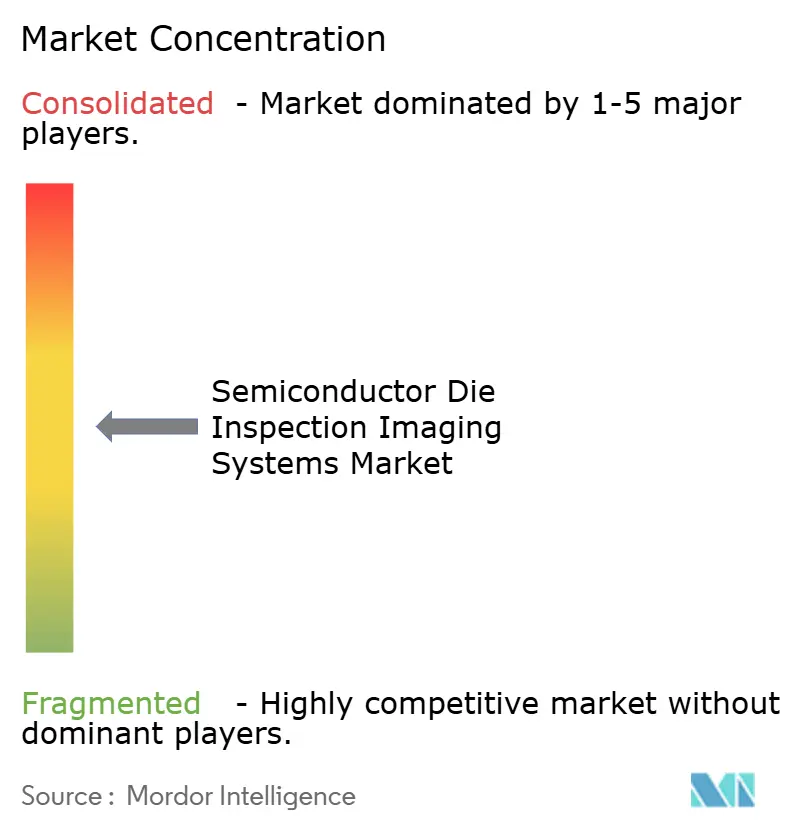
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Halbleiter-Die-Inspektions-Bildgebungssysteme von Mordor Intelligence
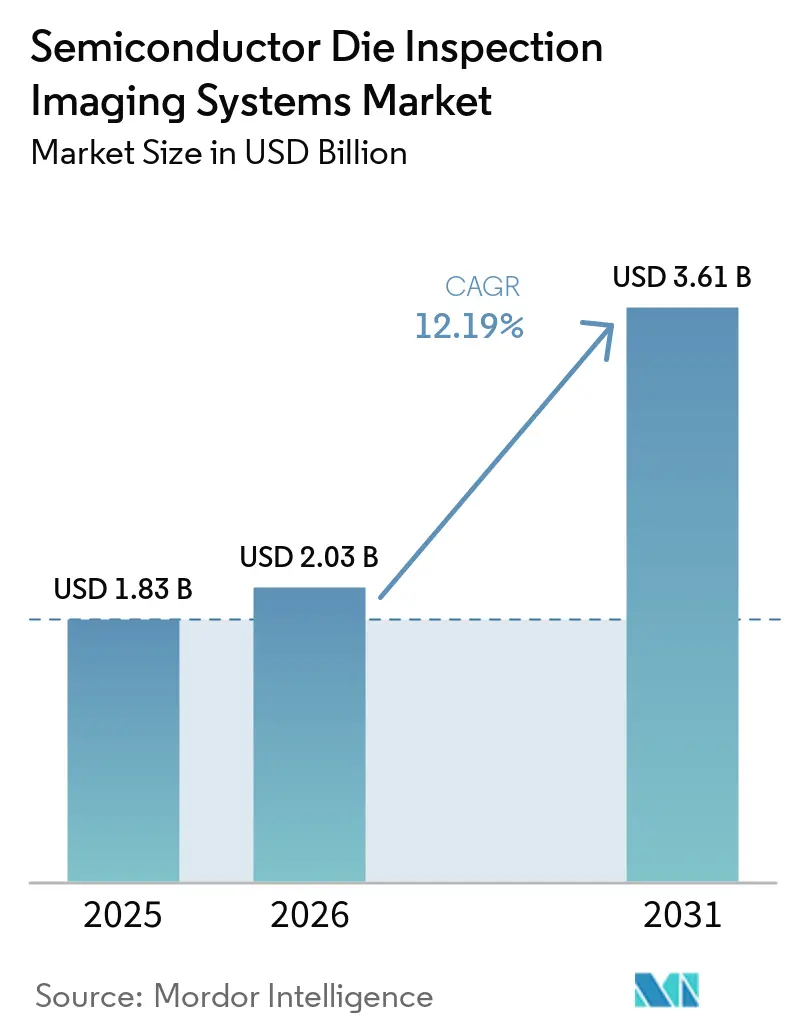
Die Marktgröße für Halbleiter-Die-Inspektions-Bildgebungssysteme wird voraussichtlich von 1,83 Milliarden USD im Jahr 2025 und 2,03 Milliarden USD im Jahr 2026 auf 3,61 Milliarden USD bis 2031 anwachsen, was einer CAGR von 12,19 % zwischen 2026 und 2031 entspricht. Die Infrastruktur für künstliche Intelligenz stützt die Kapitalausgaben für Halbleiterausrüstung, was die Nachfrage nach Inspektion und Prozesskontrolle unterstützt. Kleinere Knotengeometrien erfordern, dass Hersteller mehr als eine Inspektionsmethode im gesamten Produktionsablauf einsetzen. Optische Plattformen bleiben wichtig, können jedoch nicht jeden Defekttyp bei fortgeschrittenen Knoten oder innerhalb gestapelter Gehäuse adressieren. Anbieter bewegen sich von eigenständigen Werkzeugen hin zu vernetzten Prozesskontrollsystemen, die Inspektionsdaten mit Fertigungsrückmeldungen kombinieren. Neue Fertigungsanlagen, die durch öffentliche Programme unterstützt werden, sowie das Wachstum fortschrittlicher Gehäusetechnologien erweitern die Marktchancen für Halbleiter-Die-Inspektions-Bildgebungssysteme.
Wesentliche Erkenntnisse des Berichts
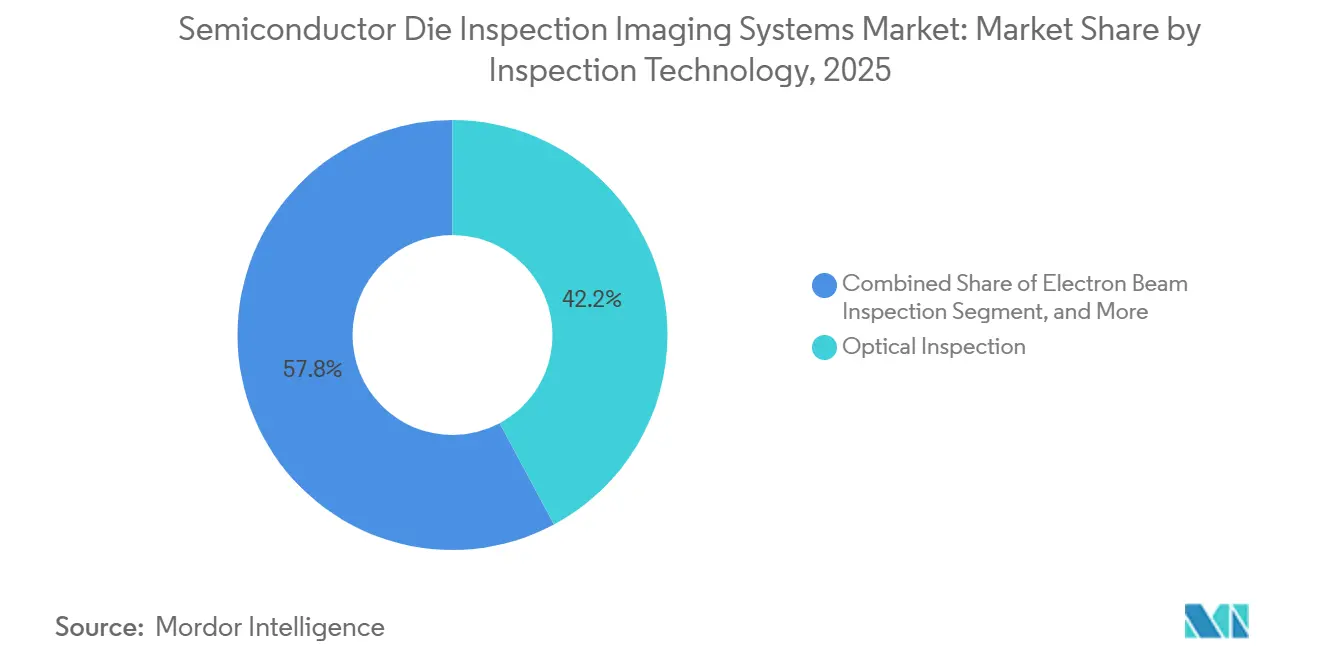
- Nach Inspektionstechnologie hielt die optische Inspektion im Jahr 2025 einen Marktanteil von 42,18 % am Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme, während die Röntgeninspektion bis 2031 voraussichtlich mit einer CAGR von 14,23 % wachsen wird.
- Nach Inspektionstechnik hielt die zweidimensionale Bildgebung im Jahr 2025 einen Anteil von 51,24 %, während die dreidimensionale Bildgebung bis 2031 voraussichtlich mit einer CAGR von 14,76 % wachsen wird.
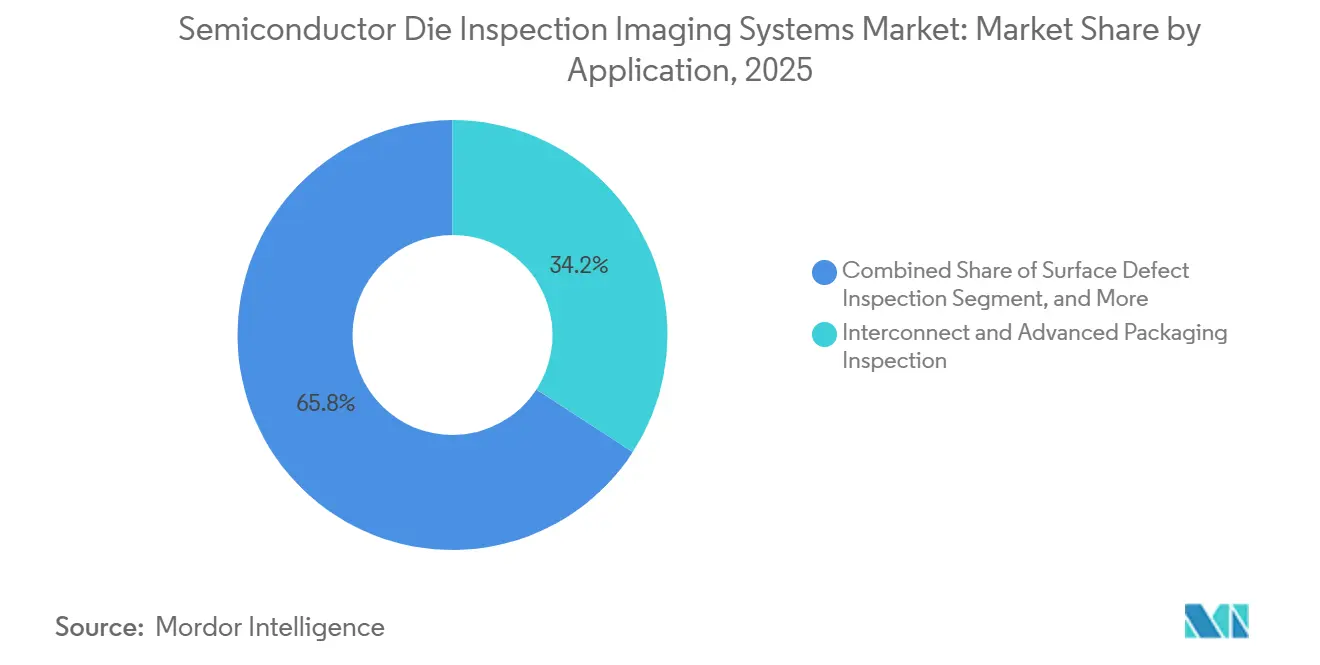
- Nach Anwendung entfiel auf die Verbindungs- und Fortgeschrittene-Gehäuse-Inspektion im Jahr 2025 ein Anteil von 34,16 % am Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme, und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 15,64 % wächst.
- Nach Endnutzer hielten integrierte Gerätehersteller im Jahr 2025 einen Anteil von 36,12 %, während ausgelagerte Anbieter von Halbleitermontage und -tests bis 2031 voraussichtlich mit einer CAGR von 15,13 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 58,27 % am Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 14,08 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Komplexität fortgeschrittener Halbleiterknoten | +3.1% | Global, angeführt von fortgeschrittenen Logikfertigungsanlagen in Taiwan, Südkorea und den USA | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Produktion von Chips für künstliche Intelligenz und Hochleistungsrechnen | +2.7% | Global, konzentriert in asiatisch-pazifischen Gießereien und US-amerikanischen Hyperscaler-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Globale Investitionen in neue Halbleiterfertigungskapazitäten | +2.0% | Nordamerika und asiatisch-pazifischer Raum, einschließlich Japan, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung fortschrittlicher Gehäusetechnologien und heterogener Integration | +1.8% | Global, verankert in Taiwans CoWoS-Lieferketten und südkoreanischer HBM-Gehäusetechnologie | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Ausbeuteverbesserung und Qualitätskostenmanagement | +1.2% | Global, mit den stärksten Auswirkungen in fortgeschrittenen Logik- und Speicherfertigungsanlagen | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte automatisierte Defektklassifizierung und prädiktive Inspektion | +0.9% | Global, mit frühem Einsatz in Nordamerika und Taiwan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität fortgeschrittener Halbleiterknoten
Gate-all-around-Transistordesigns und rückseitige Stromversorgung erhöhen die Anzahl und Art der Defekte, die während der Fertigung identifiziert werden müssen. Diese Architekturen verwenden Merkmale, die die Auflösungsgrenzen tief-ultravioletter optischer Plattformen herausfordern. Bei Knoten unterhalb von 5 nm erfordern stochastische Defekte eine dichtere Wafer-Beprobung, da die Ereignisse probabilistischer und nicht systematischer Natur sind. Diese Anforderung erhöht die Werkzeugauslastung und steigert die Inspektionskosten pro Wafer. Fertigungsanlagen überwachen daher mehr Schichten während der Produktion, anstatt sich hauptsächlich auf die Endqualifizierung zu verlassen. Der Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme profitiert davon, da jede Prozessschicht spezifische Rezepte für den Knoten, die Schicht und das Werkzeugmodell erfordert.
Ausweitung der Produktion von Chips für künstliche Intelligenz und Hochleistungsrechnen
KI-Beschleuniger steigern die Nachfrage nach Inspektionsausrüstung, da ihre Dies mit fortgeschrittenen Knoten größer sind als bei Allzweckprozessoren. Größere Dies erzeugen mehr inspektionssensitive Stellen auf einem Wafer und erhöhen die finanziellen Kosten eines übersehenen Defekts. Der hohe Gerätewert macht Ausbeuteverluste auch für Gießereien und ihre Kunden kostspieliger. Diese Bedingungen fördern strengere Beprobungsanforderungen in der gesamten Fertigungskette. Die Elektronenstrahl-Inspektion geht über Forschungs- und Beprobungsrollen für kritische Schichten hinaus, bei denen optische Werkzeuge die Kantenrauheit von Nanosheets und stochastische EUV-Defekte nicht auflösen können.
Globale Investitionen in neue Halbleiterfertigungskapazitäten
Der CHIPS and Science Act hatte bis Mitte 2026 38,7 Milliarden USD seines 39 Milliarden USD umfassenden Fertigungsanreizpools auf 23 Empfänger verteilt. Rund 11 Milliarden USD waren gegen verifizierte Baumeilensteine ausgezahlt worden, während 3 Fertigungsanlagen in Produktion waren und 14 noch im Bau. Die Projekte stellen zusätzliche US-amerikanische fortgeschrittene und reife Logikkapazitäten dar, die voraussichtlich zwischen 2026 und 2029 in Betrieb gehen. Jede neue Fertigungsanlage benötigt Inspektionswerkzeuge neben Abscheidungs- und anderen Prozessanlagen. Die Investitionssteuergutschrift gemäß Abschnitt 48D gilt für Projekte, die bis zum 31. Dezember 2026 mit dem Bau beginnen, was Ausrüstungsbestellungen vorziehen kann. Dieser Investitionszyklus unterstützt den Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme in Nordamerika und in Regionen, die Kapazitäten für Speicher-, Logik- und Spezialgeräte ausbauen.[1]Nationales Institut für Standards und Technologie, "CHIPS für Amerika," Nationales Institut für Standards und Technologie, nist.gov.
Zunehmende Einführung fortschrittlicher Gehäusetechnologien und heterogener Integration
Fortschrittliche Gehäusetechnologien werden für KI- und Hochleistungsrechengeräte notwendig, die mehrere Dies und Hochbandbreitenspeicher verwenden. Herkömmliche zweidimensionale Wafer-Inspektion kann nicht alle Defekte innerhalb dreidimensionaler gestapelter Strukturen identifizieren. CoWoS, Foveros Direct 3D und verwandte Ansätze führen Mikrobump-Hohlräume, Kupferpad-Fehlausrichtungen und Durchsiliziumdurchkontaktierungs-Füllvariationen innerhalb des Gehäuses ein. Diese Merkmale erfordern eine volumetrische Inspektion anstelle einer reinen Oberflächenprüfung. IBM Research berichtete, dass sein Direct Bridge Multi-Die-Gehäuse 30-μm-Pitch-Mikrobump-Verbindungen verwendete, die 2.000 Temperaturwechsel-Testzyklen bestanden, was die anspruchsvolle Qualifizierungsumgebung rund um Multi-Die-Gehäuse zeigt. Der Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme profitiert von der Notwendigkeit, Strukturen von der Substratfertigung bis zur endgültigen Gehäusemontage zu inspizieren.[2]Intel Corporation, "Foveros Direct 3D Technology Brief," Intel, intel.com.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapitalkosten und langwierige Qualifizierungszyklen | -2.3% | Global, am stärksten ausgeprägt in neuen Fertigungsanlagen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Halbleiter-Inspektionsingenieuren | -1.5% | Vereinigte Staaten und Europa, abgemildert im asiatisch-pazifischen Raum durch etablierte Hochschulpipelines | Langfristig (≥ 4 Jahre) |
| Multimodale Datenüberlastung und Komplexität von Inspektionsrezepten | -0.8% | Global, mit den stärksten Auswirkungen in führenden Logikfertigungsanlagen bei 5 nm und darunter | Mittelfristig (2–4 Jahre) |
| Mehrdeutigkeit bei Hybridbindungsdefekten und Herausforderungen bei der werkzeugübergreifenden Datenintegration | -0.6% | Global, konzentriert in asiatisch-pazifischen Zentren für fortschrittliche Gehäusetechnologien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und langwierige Qualifizierungszyklen
Elektronenstrahl-Inspektionssysteme und fortschrittliche dreidimensionale Röntgen-CT-Werkzeuge können 10 Millionen bis 15 Millionen USD pro Einheit kosten. Die Qualifizierung in einer neuen Fertigungsanlage kann 12 bis 18 Monate dauern, bevor ein Werkzeug in die Hochvolumenproduktion eintritt. Große Gießereien und integrierte Gerätehersteller können diese Zeitrahmen besser absorbieren, da sie über etablierte Prozesskontrollteams und Rezeptbibliotheken verfügen. Aufstrebende Fertigungsanlagen haben oft weniger Ingenieurkapazität, um Werkzeuge schnell zu qualifizieren. Dies kann die Ausgaben für Ausrüstung kurzfristig auf eine begrenzte Gruppe von Tier-1-Einrichtungen konzentrieren.
Mangel an qualifizierten Halbleiter-Inspektionsingenieuren
Die Entwicklung von Inspektionsrezepten, das Training von Defektmodellen und die werkzeugübergreifende Datenkorrelation erfordern spezialisierte Ingenieurskenntnisse. Neue Mitarbeiter können 18 bis 36 Monate Berufserfahrung benötigen, bevor sie diese Arbeit selbstständig durchführen können. Die Vereinigten Staaten sehen sich bis 2030 unter optimistischen Annahmen einem prognostizierten Mangel von 127.000 bis 157.000 Halbleiter- und Mikroelektronikarbeitern gegenüber. Ingenieure machen 60 % des ungedeckten Bedarfs aus, und 67.000 Chip-Arbeitsplätze könnten bei den aktuellen Abschlussquoten unbesetzt bleiben. Das National Network for Microelectronics Education und die SEMI Foundation haben 2026 Schulungsinitiativen ausgeweitet, obwohl die Programmleistung Zeit brauchen wird, um die Fertigungsanlagen zu erreichen. Anbieter reagieren, indem sie automatisierte Rezeptgenerierung und KI-gestützte Defekttriage zur Werkzeugsoftware hinzufügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionstechnologie:
Optische Plattformen behalten ihre Skalenposition, während die Röntgennachfrage zunimmtDie optische Inspektion hielt im Jahr 2025 einen Marktanteil von 42,18 % am Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme. Ihre führende Position spiegelt ihren hohen Durchsatz in Fertigungsumgebungen wider, die vollständige Wafer-Scans innerhalb von Minuten benötigen. Optische Werkzeuge werden sowohl für kritische als auch für unkritische Schichten eingesetzt, da sie eine breite Prozesskontrollabdeckung unterstützen. Moderne Plattformen verwenden auch KI-basierte Klassifizierung, um relevante Defekte von Störereignissen zu trennen. Diese Fähigkeit reduziert den Elektronenstrahl-Überprüfungsaufwand, ohne dass jedes Werkzeug ersetzt werden muss. Die Branche der Halbleiter-Die-Inspektions-Bildgebungssysteme ist weiterhin auf optische Systeme als erste Prozesskontrolllinie in Hochvolumenfertigungsanlagen angewiesen.
Die Röntgeninspektion wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 14,23 % wachsen. Die Marktgröße für Röntgenwerkzeuge im Bereich der Halbleiter-Die-Inspektions-Bildgebungssysteme wird durch Chip-Gehäuse gestützt, bei denen Mikrobumps, Durchsiliziumdurchkontaktierungen und hybride Kupferbindungen mit optischen Methoden nicht sichtbar sind. Röntgen- und Computertomografie bieten berührungslose volumetrische Inspektion für diese Strukturen. Eine technische Studie aus dem Jahr 2026 ergab, dass hochauflösende dreidimensionale Röntgen-Nano-CT hybride Kupferbindungen mit sub-Mikrometer-Auflösung ohne Probenvorbereitung analysieren konnte. ZEISS Semiconductor Manufacturing Technology entwickelte seine NLX-Plattform für die Inline-dreidimensionale Röntgenlaminografie auf 300-mm-Wafer-Ebene. Diese Werkzeuge zeigen den Wandel von der Offline-Fehleranalyse zur Produktionslinieninspektion mit automatisiertem Prozessfeedback.[3]Till Dreier, Daniel Nilsson und Julius Hållstedt, "Hochauflösende 3D-Röntgenbildgebung von Hybridbindungen," IEEE, ieee.org.


Nach Inspektionstechnik:
Zweidimensionale Systeme führen, während dreidimensionale Bildgebung expandiertDie zweidimensionale Bildgebung hielt im Jahr 2025 einen Anteil von 51,24 % an der Marktgröe für Halbleiter-Die-Inspektions-Bildgebungssysteme. Die installierte Basis bleibt breit, da die Front-End-Wafer-Inspektion weitgehend auf planare Defekterkennung bei hohem Durchsatz angewiesen ist. Zweidimensionale Systeme unterstützen die Erkennung von Oberflächenpartikeln, die Hellfeld- und Dunkelfeld-Inspektion strukturierter Wafer sowie die Verifikation der lithografischen Überlagerung. Diese Prozessschritte sind über Knoten und Fertigungsanlagengenerationen hinweg erforderlich. Die Computertomografie hat einen kleineren Umsatzbeitrag, bleibt aber für die Offline-Fehleranalyse und Ingenieurqualifizierung wichtig. Sie kann das vollständige Volumen eines verpackten Geräts ohne Schnittbearbeitung rekonstruieren, was die Ursachenforschung bei Multi-Die-Baugruppen unterstützt.
Die dreidimensionale Bildgebung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,76 % wachsen. Volumetrische Chip-Strukturen verändern die praktische Definition eines Defekts, da das relevante Problem möglicherweise unterhalb der zugänglichen Oberfläche liegt. ASML berichtete, dass sein rechnergestützter geführter Inspektionsansatz die Erfassung defekter Dies bei Micron Technology-Speichergeräten in der Produktionsanwendung um bis zu das 4,3-Fache verbesserte. Die Plattform kombiniert maschinelles Lernen mit Elektronenstrahl-Beprobung und verbessert die Nutzung bestehender Werkzeugflotten. Onto Innovation qualifizierte seinen Dragonfly G5 für fortschrittliche 2,5D-Gehäusetechnologien und begann im Juni 2026 mit Kundenlieferungen. Das Werkzeug bietet dedizierte dreidimensionale Makrodefekt-Inspektion und Bump-Metrologie für fortschrittliche Gehäuse-Pitches.[4]ASML Holding N.V., "Rechnergestützte geführte dynamische Beprobungs-Elektronenstrahl-Inspektion in der Hochvolumenfertigung," SPIE Proceedings, spiedigitallibrary.org.
Nach Anwendung:
Fortschrittliche Gehäusetechnologien werden zum wichtigsten WachstumszentrumDie Verbindungs- und Fortgeschrittene-Gehäuse-Inspektion entfiel im Jahr 2025 auf 34,16 % des Marktes für Halbleiter-Die-Inspektions-Bildgebungssysteme und wird bis 2031 voraussichtlich mit einer CAGR von 15,64 % wachsen. Diese Kategorie vereint die größte Anwendungsposition mit der höchsten Wachstumsrate im Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme. Defekte auf Gehäuseebene in KI-Chip-Verbindungen können erhebliche Auswirkungen auf die Systemausbeute haben. Die Kategorie hat sich von einer Back-End-Aktivität zu einem zentralen Inspektionspunkt im Fertigungsablauf entwickelt. Die Oberflächendefektinspektion bleibt eine grundlegende Anwendung in der Waferverarbeitung und Die-Vorbereitung. Sie unterstützt weiterhin die Ausrüstungsnachfrage, auch wenn sich das Wachstumszentrum in Richtung Gehäusestufenarbeit verschiebt.
Die interne und strukturelle Defektinspektion wird relevanter, da Hybridbindungen und direkte Kupfer-zu-Kupfer-Verbindungen Lötbump-Schnittstellen ersetzen. Sie adressiert unterirdische Hohlräume, Delaminierungen und vergrabene Grenzflächenfehler, die herkömmliche Oberflächeninspektion möglicherweise nicht identifiziert. Die Defektüberprüfung und Fehleranalyse hat einen kleineren Umsatzbeitrag als die Inline-Inspektion, bleibt aber für die Fertigungsqualifizierung wichtig. Der Wandel von der Wafer-Ebene-Rasterelektronenmikroskop-Überprüfung zur Gehäuseebene-Nano-CT-Analyse spiegelt die wachsende Komplexität montierter Geräte wider. Eine Studie aus dem Jahr 2026 über CoWoS-Gehäusetechnologien beschrieb einen KI-integrierten Design-of-Experiment-Ansatz zur Verbesserung der Inline-Röntgenkompatibilität in der Designphase. Die Arbeit zeigt, dass akademische und Laborkooperationen neben Ausrüstungsanbietern zur Anwendungsentwicklung beitragen.
Nach Endnutzern:
Integrierte Gerätehersteller führen und OSAT-Anbieter beschleunigenIntegrierte Gerätehersteller hielten im Jahr 2025 einen Anteil von 36,12 %. Ihre Position spiegelt ihre Rolle als Käufer führender Inspektionswerkzeuge in Front-End- und Back-End-Produktionsabläufen wider. Diese Unternehmen kombinieren Design-, Fertigungs- und Gehäuseaktivitäten, was Inspektionskapitalentscheidungen zentralisiert. Ihre mehrjährigen Beschaffungsprogramme unterstützen die Nachfrage nach hochwertigen Prozesskontrollplattformen. Halbleitergießereien sind ebenfalls wichtige Käufer, da KI-Chip-Designer und kundenspezifische Silizium-Programme strenge Prozesskontrollstandards erfordern. Forschungsinstitute und andere Halbleiterorganisationen haben geringere Beschaffungsvolumina, helfen aber dabei, Inspektionsmethoden vor der kommerziellen Einführung zu qualifizieren.
Ausgelagerte Anbieter von Halbleitermontage und -tests werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,13 % wachsen. Montagearbeiten für heterogene Integration verlagern sich von internen Linien integrierter Gerätehersteller zu spezialisierten Vertragseinrichtungen. Chiplet-Gehäuse erfordern, dass diese Anbieter in dreidimensionale Bildgebungs- und Röntgensysteme investieren, die zuvor in fortgeschrittenen Gießereien konzentriert waren. Export Administration Regulations und die Commerce Control List beeinflussen, welche Werkzeuge einzelne Einrichtungen beschaffen können. Dies schafft unterschiedliche Zugangsniveaus zu Ausrüstung in der ausgelagerten Halbleitermontage- und Testbranche. Camtek meldete für das Geschäftsjahr 2025 einen Umsatz von 496,1 Millionen USD und erklärte, dass 2026 voraussichtlich ein Jahr mit zweistelligem Wachstum sein werde, unterstützt durch Hawk-Plattform-Bestellungen von integrierten Geräteherstellern und ausgelagerten Anbietern von Halbleitermontage und -tests für Hochbandbreitenspeicher und KI-Gehäusetechnologien.
Geografische Analyse
Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 58,27 % am Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme. Die Region beherbergt einen erheblichen Anteil der fortgeschrittenen Logik- und Speicherfertigung, was eine große installierte Basis für Inspektionswerkzeuge schafft. Taiwan und Südkorea sind besonders wichtig, da führende Gießereien und Speicherproduzenten dort fortgeschrittene Fertigungslinien betreiben. Südkorea verzeichnete im Jahr 2025 Ausgaben für Halbleiterausrüstung von 21,5 Milliarden USD, unterstützt durch DRAM- und NAND-Expansion sowie die Qualifizierung EUV-basierter Speicherfertigung. Japan erweitert ebenfalls seine Rolle in der Lieferkette durch Produktions- und Kapazitätsprojekte in fortgeschrittenen Prozessen. Tower Semiconductor kündigte im Juli 2026 eine japanische Expansion für Silizium-Photonik, Silizium-Germanium und fortschrittliche Gehäusetechnologien an, wobei 1 Milliarde USD an Zuschüssen aus Japan den Plan unterstützen.[5]Tower Semiconductor, "Tower Semiconductor kündigt mit METI-Unterstützung strategische Kapazitätserweiterung in Japan an," Tower Semiconductor, towersemi.com.
Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme in China und Nordamerika
China bietet weiterhin einen eigenständigen Nachfragepool für Inspektionswerkzeuge für reife Knoten. Exportkontrollen schränken die inländische Aktivität bei den fortgeschrittensten Knoten ein, aber Speicher- und Reifknoten-Aktivitäten im Jangtse-Delta unterstützen Ausrüstungsinvestitionen. Inländische chinesische Anbieter gewinnen technische Kompetenz in diesem Teil der Ausrüstungsbasis. Der Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme in Nordamerika wird bis 2031 voraussichtlich mit einer CAGR von 14,08 % wachsen. Dieses Wachstum ist mit dem CHIPS Act-Anreizprogramm und einer Pipeline von Greenfield- und Erweiterungsfertigungsanlagenprojekten verbunden. Drei durch den CHIPS Act geförderte Fertigungsanlagen waren bis Mitte 2026 in der Volumenproduktion, während 14 weitere subventionierte Projekte im Bau waren.
Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme in Amerika und EMEA
Die Expansion der US-amerikanischen Logikfertigung erhöht die Bedeutung der Ausbeuteverbesserung, da inländische Wafer einem berichteten strukturellen Kostenpremium von 20 % bis 30 % gegenüber gleichwertiger taiwanesischer Produktion ausgesetzt sind. Inspektionssysteme können Fertigungsanlagen helfen, diesen Kostendruck zu bewältigen, indem sie Prozessprobleme früher identifizieren. Europa behält strategische Bedeutung durch Fertigungsanlagenentwicklung in Deutschland und den Niederlanden sowie durch seine Inspektionsausrüstungs- und Präzisionsoptikbasis. ASMLs Metrologie- und Inspektionsaktivitäten stärken die Position der Region in der fortschrittlichen Prozesskontrolltechnologie. Südamerika, der Nahe Osten und Afrika blieben im Jahr 2026 Frühphasenregionen mit begrenzter Fertigungsaktivität und einer Nachfrage, die sich auf Forschungsinstitute, Spezialelektronikproduzenten, Technologieparks und Universitätseinrichtungen konzentrierte. Es wird erwartet, dass diese Regionen bis 2031 kleinere Beitragsleister bleiben, obwohl zukünftige souveräne Fertigungspläne ihre Position nach dem Prognosezeitraum verändern könnten.

Wettbewerbslandschaft
Der Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme ist bei der führenden Prozesskontrolle mäßig konzentriert und bei Spezialanwendungen stärker fragmentiert. KLA meldete für das Geschäftsjahr 2026 einen Umsatz von 13,58 Milliarden USD, davon 12,24 Milliarden USD aus seinem Segment Semiconductor Process Control. Sein Auftragsbestand erreichte 12,57 Milliarden USD, verglichen mit 7,86 Milliarden USD ein Jahr zuvor. Diese Zahlen spiegeln anhaltende Kundenverpflichtungen im Zusammenhang mit fortschrittlicher Fertigung und KI-Infrastruktur wider. KLAs installierte Basis, Defektbibliotheken und Integration in die Fertigungsautomatisierung schaffen bedeutende Eintrittsbarrieren für Anbieter, die etablierte Plattformen verdrängen wollen.
ASML hat durch sein HMI-Geschäft eine starke Position in der Elektronenstrahl-Metrologie und -Inspektion. Lasertec hält eine nahezu exklusive Position bei der EUV-Maskenrohling-Inspektion, was zeigt, dass einzelne Nischen stark konzentriert sein können, auch wenn der breitere Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme es nicht ist. Onto Innovation schloss im August 2026 eine Investition von 113 Milliarden JPY, entsprechend 720 Millionen USD, für einen 27-prozentigen Anteil an Rigaku Holdings ab. Die Investition erweiterte eine strategische Zusammenarbeit rund um Röntgen-Prozesskontrolltechnologien für die Halbleiterfertigung, fortschrittliche Gehäusetechnologien und dreidimensionale Integration. Dieser Schritt zeigt, wie Anbieter Fähigkeiten durch Investitionen und Zusammenarbeit hinzufügen, anstatt sich nur auf interne Entwicklung zu verlassen. Lasertec veröffentlichte im März 2026 die MATRICS X712-Serie mit neu gestalteter Optik, einer neuen Bildverarbeitungsmaschine und einem 266-nm-Hauslaser, der die Inspektion für Knoten bei 5 nm und darunter unterstützt.
Die Hybridbindungsinspektion bleibt ein offener Bereich, da Kupfer-zu-Kupfer-Bindungen unterhalb eines 5-μm-Pitches schwer automatisch im Produktionsmaßstab zu klassifizieren sind. Diese Herausforderung kann Qualifizierungspläne in fortgeschrittenen Gießereien verlängern. Die maschinenlerngestützte visuelle Inspektion hat ebenfalls Raum, von Pilotaktivitäten in den zertifizierten Hochvolumeneinsatz überzugehen. Der Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme bevorzugt Anbieter, die Defektdaten über Werkzeugflotten, Prozessschritte und Fertigungsanlagen hinweg verbinden können. Solche Datenplattformen können einen Anbieter stärker in die Kundenoperationen integrieren und die Wechselkosten erhöhen. Die Qualifizierung des Dragonfly G5 von Onto Innovation und die Rigaku-Investition veranschaulichen den Schwerpunkt auf fortschrittlichen Gehäusetechnologien und Röntgenfähigkeiten, während Lasertecs neue Maskensysteme die laufende Arbeit an der EUV-Inspektion widerspiegeln.
Marktführer für Halbleiter-Die-Inspektions-Bildgebungssysteme
KLA Corporation
ASML Holding N.V.
Applied Materials, Inc.
Hitachi High-Tech Corporation
Onto Innovation Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Nova Ltd.
- Lasertec Corporation
- JEOL Ltd.
- Toray Engineering Co., Ltd.
- SCREEN Semiconductor Solutions Co., Ltd.
- Tokyo Electron Limited
- Advantest Corporation
- Veeco Instruments Inc.
- Nordson Corporation
- Thermo Fisher Scientific Inc.
- HORIBA, Ltd.
- Nikon Corporation
- Bruker Corporation
- Carl Zeiss AG
- Nextin Inc.
- Photo Electron Soul Inc.
- PEMTRON Co., Ltd.
- Koh Young Technology Inc.
- MUETEC Co., Ltd.
- ViTrox Corporation Berhad
- Confovis GmbH
- SAKI Corporation
- Machine Vision Products, Inc.
- Advanced Spectral Technology, Inc.
- ISRA VISION GmbH
- CIMS Co., Ltd.

Recent Industry Developments in Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme
- August 2026: Onto Innovation Inc. schloss den Erwerb eines 27-prozentigen Minderheitsbeteiligungsanteils an Rigaku Holdings Corporation von Atom Investment, einem Carlyle-Tochterunternehmen, für 113 Milliarden JPY (720 Millionen USD) ab. Die Investition vertiefte eine strategische Zusammenarbeit, die erstmals im April 2026 angekündigt wurde, um Röntgen-basierte Prozesskontrolltechnologien für Halbleiterfertigungsanwendungen, einschließlich fortschrittlicher Gehäusetechnologien und 3D-Integration, voranzutreiben. Sie erweiterte den Zugang von Onto Innovation zu Röntgen-Prozesskontrolltechnologien für den Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme.
- August 2026: Der Vorstand von SK Hynix genehmigte 54 Billionen KRW (38,3 Milliarden USD) für 2 neue Halbleiterfertigungsanlagen. Die Yongin Y2 DRAM-Anlage erhielt 35,2 Billionen KRW und die Cheongju M17 NAND-Anlage erhielt 19,1 Billionen KRW. M17 soll voraussichtlich im Februar 2027 und Y2 im Juli 2027 mit dem Bau beginnen. Die Kapazitätsprojekte schaffen ein bedeutendes Vorwärts-Nachfragesignal für fortschrittliche Inspektionsausrüstung in der Speicherproduktion.
- Juli 2026: Tower Semiconductor kündigte eine zweigleisige Kapazitätserweiterung in Japan für Silizium-Photonik, Silizium-Germanium und fortschrittliche Gehäusetechnologien an. Tower prognostizierte Investitionen von 3 Milliarden USD netto nach 1 Milliarde USD an Zuschüssen der japanischen Regierung im Rahmen der Halbleiter-Revitalisierungsinitiative des METI. Der Plan verknüpft die Prozesserweiterung mit den Ausrüstungsanforderungen der Spezialfertigung und fortschrittlicher Gehäusetechnologien. Diese Anforderungen umfassen Prozesskontroll- und Inspektionskapazitäten in den geplanten Produktionsabläufen.
- Juni 2026: Applied Materials stellte die Systeme Centris Spectral SiN ALD und Producer Selectra Mo Etch für fortschrittliche 3D-Chip-Skalierung vor. Die Systeme sind darauf ausgelegt, Präzisionsverarbeitung in tiefen und engen dreidimensionalen Strukturen für Logik- und Speichergeräte zu ermöglichen. Ihr erklärter Zweck ist es, Anforderungen an die Ausbeuteverbesserung bei fortgeschrittenen Knoten zu adressieren. Die Veröffentlichung spiegelt den breiteren Schwerpunkt auf dem Management von Variationen in komplexen Gerätestrukturen wider.


Globaler Berichtsumfang für den Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme
Der Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme umfasst hochauflösende optische, Elektronenstrahl- und Röntgenbildgebungsgeräte, die zur Erkennung von Oberflächen- und Unterflächendefekten, zur Messung kritischer Abmessungen und zur Überprüfung der strukturellen Integrität einzelner Halbleiter-Dies während und nach der Fertigung eingesetzt werden. Diese Systeme verwenden fortschrittliche Bildgebungstechnologien, darunter Hellfeld-/Dunkelfeld-Optik, Rasterelektronenmikroskopie (REM), automatisierte optische Inspektion (AOI) und KI-gestützte Bildanalyse, um Partikel, Musterdefekte, Risse, Hohlräume und Metallisierungsanomalien mit Nanometer-Auflösung zu identifizieren, wodurch Hersteller Ausbeuten aufrechterhalten, Ausschuss reduzieren und Qualitätskonformität sicherstellen können, während Gerätegeometrien schrumpfen und Gehäusedichten für Logik-, Speicher- und fortschrittliche Gehäuseanwendungen zunehmen.
Der Marktbericht für Halbleiter-Die-Inspektions-Bildgebungssysteme ist segmentiert nach Inspektionstechnologie (Optische Inspektion, Röntgeninspektion, Elektronenstrahl-Inspektion sowie Ultraviolett-, Infrarot- und Multispektralinspektion), Inspektionstechnik (Zweidimensionale Bildgebung, Dreidimensionale Bildgebung und Computertomografie-Bildgebung), Anwendung (Oberflächendefektinspektion, Interne und Strukturelle Defektinspektion, Verbindungs- und Fortgeschrittene-Gehäuse-Inspektion sowie Defektüberprüfung und Fehleranalyse), Endnutzer (Integrierte Gerätehersteller, Halbleitergießereien, Ausgelagerte Anbieter von Halbleitermontage und -tests sowie Forschungsinstitute und andere Halbleiterorganisationen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Optische Inspektion |
| Röntgeninspektion |
| Elektronenstrahl-Inspektion |
| Ultraviolett-, Infrarot- und Multispektralinspektion |
| Zweidimensionale Bildgebung |
| Dreidimensionale Bildgebung |
| Computertomografie-Bildgebung |
| Oberflächendefektinspektion |
| Interne und strukturelle Defektinspektion |
| Verbindungs- und Fortgeschrittene-Gehäuse-Inspektion |
| Defektüberprüfung und Fehleranalyse |
| Integrierte Gerätehersteller |
| Halbleitergießereien |
| Ausgelagerte Anbieter von Halbleitermontage und -tests |
| Forschungsinstitute und andere Halbleiterorganisationen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Inspektionstechnologie | Optische Inspektion | ||
| Röntgeninspektion | |||
| Elektronenstrahl-Inspektion | |||
| Ultraviolett-, Infrarot- und Multispektralinspektion | |||
| Nach Inspektionstechnik | Zweidimensionale Bildgebung | ||
| Dreidimensionale Bildgebung | |||
| Computertomografie-Bildgebung | |||
| Nach Anwendung | Oberflächendefektinspektion | ||
| Interne und strukturelle Defektinspektion | |||
| Verbindungs- und Fortgeschrittene-Gehäuse-Inspektion | |||
| Defektüberprüfung und Fehleranalyse | |||
| Nach Endnutzern | Integrierte Gerätehersteller | ||
| Halbleitergießereien | |||
| Ausgelagerte Anbieter von Halbleitermontage und -tests | |||
| Forschungsinstitute und andere Halbleiterorganisationen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Halbleiter-Die-Inspektions-Bildgebungssysteme?
Die Marktgröße für Halbleiter-Die-Inspektions-Bildgebungssysteme wird voraussichtlich von 1,83 Milliarden USD im Jahr 2025 und 2,03 Milliarden USD im Jahr 2026 auf 3,61 Milliarden USD bis 2031 anwachsen, was einer CAGR von 12,19 % zwischen 2026 und 2031 entspricht.
Was treibt die Nachfrage nach Halbleiter-Die-Inspektions-Bildgebungssystemen an?
Fortgeschrittene Knoten, KI- und Hochleistungsrechen-Chips, neue Fertigungsanlagenkonstruktionen und fortschrittliche Gehäusetechnologien erhöhen die Inspektionsanforderungen.
Welche Inspektionstechnologie führt bei Halbleiter-Die-Inspektions-Bildgebungssystemen?
Die optische Inspektion führte im Jahr 2025 mit einem Anteil von 42,18 %, da sie eine hochdurchsatzfähige vollständige Wafer-Prozesskontrolle bietet.
Welche Bildgebungstechnik wächst am schnellsten?
Die dreidimensionale Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 14,76 % wachsen, da immer mehr Geräte gestapelte und volumetrische Strukturen verwenden.
Welche Anwendung hat die stärksten Wachstumsaussichten?
Die Verbindungs- und Fortgeschrittene-Gehäuse-Inspektion hielt im Jahr 2025 einen Anteil von 34,16 % und wird bis 2031 voraussichtlich mit einer CAGR von 15,64 % wachsen.
Welche Region hat die größte Nachfrage nach Halbleiter-Die-Inspektions-Bildgebungssystemen?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 58,27 %, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 14,08 % wachsen wird.
Seite zuletzt aktualisiert am:



