
Tamanho e Participação do Mercado de Medicamentos de Autoadministração
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 134.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 198.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos de Autoadministração por Mordor Intelligence
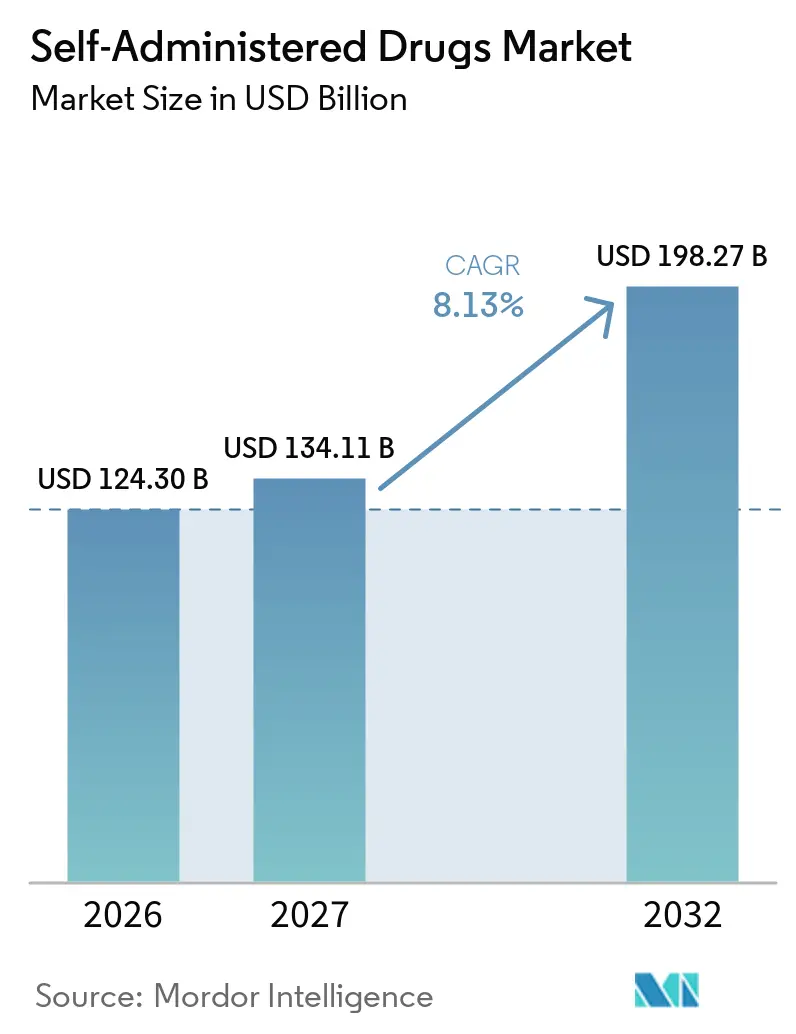
O tamanho do Mercado de Medicamentos de Autoadministração foi avaliado em 124,30 bilhões de USD em 2026 e estima-se que cresça de 134,11 bilhões de USD em 2027 para atingir 198,27 bilhões de USD até 2032, a um CAGR de 8,13% durante o período de previsão (2027-2032).
O contínuo avanço das ferramentas de saúde digital, a simplificação das análises regulatórias para biológicos de uso domiciliar e a maturação de dispositivos de administração fáceis de usar estão deslocando o locus de cuidado das clínicas para o domicílio. América do Norte e Europa geraram conjuntamente cerca de 71% da receita global em 2026, impulsionadas por políticas de reembolso robustas e logística de cadeia de frio bem estabelecida. Ao mesmo tempo, o mercado de medicamentos de autoadministração está se expandindo rapidamente na Ásia-Pacífico, onde a expansão da classe média, o apoio governamental aos cuidados domiciliares e a crescente prevalência de doenças crônicas sustentam um CAGR regional acima de 11,09%. Os autoinjetáveis subcutâneos estão crescendo mais rapidamente à medida que a ergonomia dos dispositivos melhora e o treinamento dos pacientes se amplia. Em todos os formatos de dispositivos, soluções conectadas inovadoras — desde canetas de rastreamento de doses até inaladores com sensores — estão atraindo incentivos de pagamento por desempenho que recompensam a adesão documentada.
Principais Conclusões do Relatório
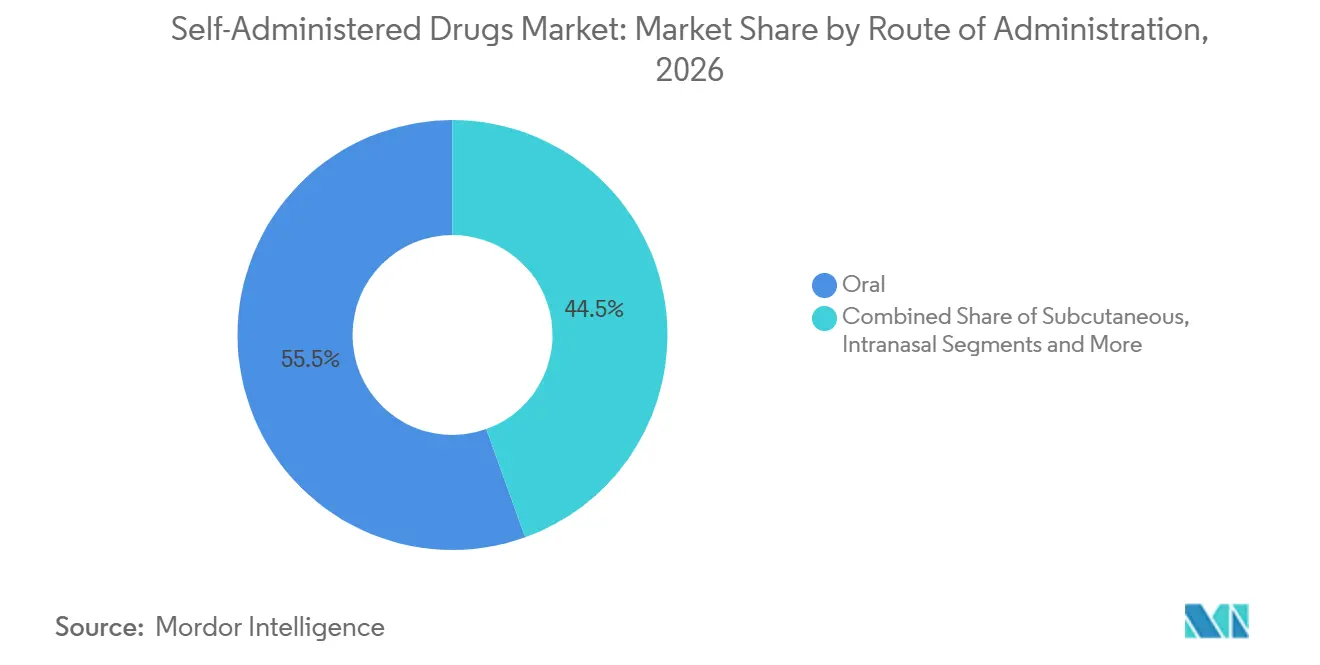
- Por via de administração, os produtos orais detinham 55,51% da participação do mercado de medicamentos de autoadministração em 2026, enquanto os autoinjetáveis subcutâneos devem registrar a expansão mais rápida, com um CAGR de 10,42% até 2032.
- Por área terapêutica, o diabetes representou 34,34% do tamanho do mercado de medicamentos de autoadministração em 2026; as terapias com biológicos e para doenças autoimunes estão posicionadas para crescer a um CAGR de 11,48% entre 2027 e 2032.
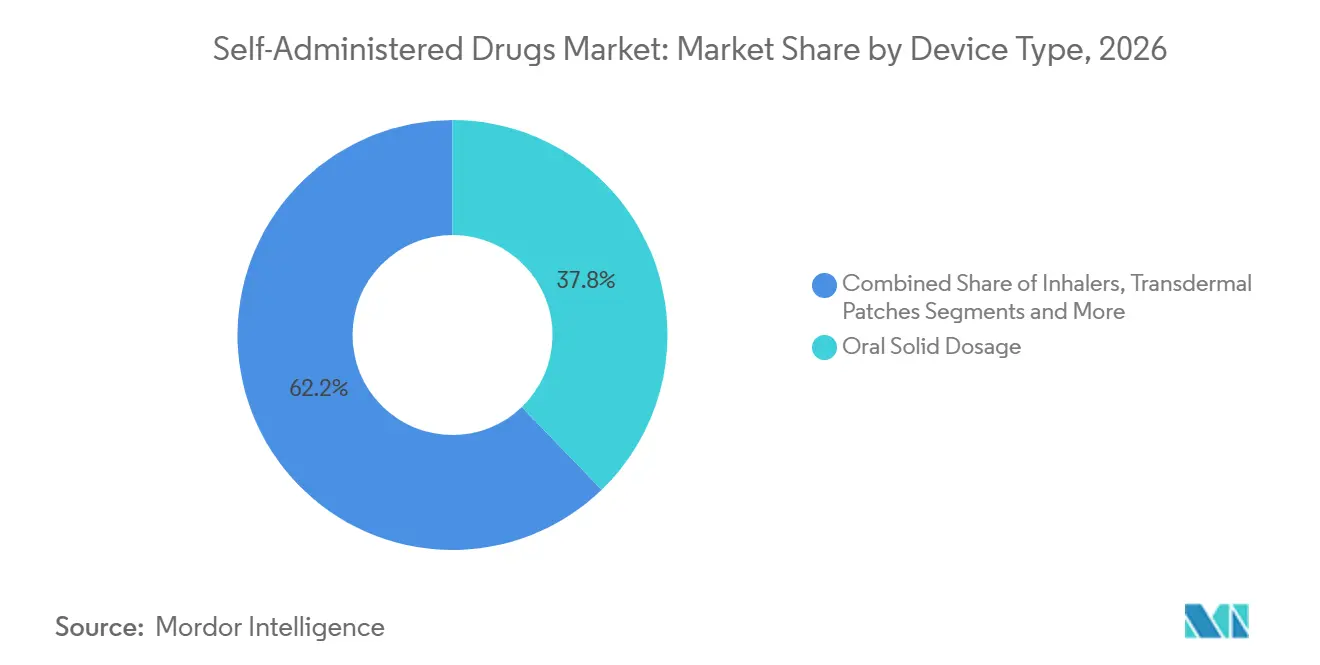
- Por tipo de dispositivo, a dosagem sólida oral liderou com 37,79% de participação na receita em 2026, mas os dispositivos conectados inteligentes devem escalar a um CAGR de 17,27% até 2032.
- Por canal de distribuição, as farmácias de varejo comandaram 46,23% das vendas de 2026, enquanto as farmácias online estão no caminho do crescimento mais rápido, com um CAGR de 12,48% até 2032.
- Por geografia, a América do Norte dominou com uma participação de 44,35% em 2026; a Ásia-Pacífico representa a região mais dinâmica, com previsão de expansão acima de um CAGR de 11,09% durante o período de perspectiva.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças crônicas | +1.80% | Global, maior na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente preferência por cuidados de saúde domiciliares e conveniência | +1.50% | Global, adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Avanços tecnológicos em autoinjetores e inaladores | +1.20% | América do Norte e UE lideram, Ásia-Pacífico segue | Médio prazo (2-4 anos) |
| Vias regulatórias favoráveis para biológicos domiciliares | +1.00% | Principalmente América do Norte e UE, expandindo para Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Monitoramento digital de adesão vinculado ao pagamento por desempenho | +0.80% | América do Norte lidera, adoção seletiva na UE | Curto prazo (≤ 2 anos) |
| Terapêuticos prescritos por farmacêuticos e futuras mudanças de biológicos para venda livre | +0.60% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crônicas
As taxas crescentes de diabetes, distúrbios cardiovasculares e condições autoimunes estão alterando os caminhos de cuidado, tornando a administração domiciliar o padrão prático para terapias de longo prazo. O cuidado do diabetes por si só representou um subconjunto de 42,68 bilhões de USD do mercado de medicamentos de autoadministração em 2026, impulsionado por integrações de monitoramento contínuo de glicose que permitem a titulação de dose em tempo real.[1] O envelhecimento demográfico e os riscos relacionados ao estilo de vida intensificam a demanda por soluções de autogestão, enquanto os reguladores agilizam os registros combinados de medicamento-dispositivo para aliviar as pressões de custo sistêmicas. Plataformas integradas que monitoram resultados remotamente amplificam o valor clínico e estão acelerando contratos de pagamento por desempenho em regiões de alta renda.
Crescente Preferência por Cuidados de Saúde Domiciliares e Conveniência
As expectativas dos consumidores moldadas pela pandemia agora enfatizam autonomia, menor carga de consultas e conectividade digital. A artrite reumatoide registrou um salto de 23% na adoção de autoinjertores durante 2024, atribuído ao refinamento da ergonomia e a recursos abrangentes de orientação.[2] Coortes mais jovens acostumadas a serviços baseados em aplicativos acolhem modelos de entrega que se integram às rotinas diárias. Os sistemas de saúde estão redesenhando os caminhos para manter pacientes estáveis em casa, realocando a capacidade de enfermagem e expandindo as consultas virtuais. Fabricantes de medicamentos que agrupam aplicativos de integração, lembretes de adesão e acesso a teleconsultas estão conquistando uma participação de mercado mais fidelizada.
Avanços Tecnológicos em Autoinjetores e Inaladores
O progresso em engenharia — abrangendo propulsão sem agulha, manuseio de alta viscosidade e travas de segurança integradas para objetos perfurocortantes — desbloqueou o uso domiciliar para moléculas antes limitadas a centros de infusão. Inaladores inteligentes com sensores de uso fornecem dados granulares aos clínicos, reduzindo a lacuna de persistência em asma e DPOC. A rápida miniaturização de dispositivos permite que pacientes idosos com destreza limitada se autodosem com confiança. Expansões de capacidade, como a planta de USD 220 milhões da SHL Medical na Carolina do Sul, reforçam a confiança na demanda sustentada.
Vias Regulatórias Favoráveis para Biológicos Domiciliares
As agências em ambos os lados do Atlântico condensaram os prazos ao tratar as análises de dispositivos do mundo real como evidência de eficácia. A aprovação da FDA para o Neffy, a primeira epinefrina sem agulha, consolidou um precedente para terapêuticos de emergência em forma de spray. O endosso da EMA para bombas de infusão de rozanolixizumabe controladas pelo paciente sinaliza igualmente a disposição de confiar em pacientes bem treinados. As iniciativas de harmonização estão facilitando os lançamentos multirregionais, particularmente para biossimilares que migram para formatos autoinjetáveis.[3]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fobia de agulhas e desafios de adesão | -1.20% | Global, maior em populações pediátricas | Médio prazo (2-4 anos) |
| Preocupações com segurança e erros de dosagem fora de ambientes clínicos | -0.90% | Principalmente mercados emergentes | Curto prazo (≤ 2 anos) |
| Falhas na cadeia de frio para biológicos sensíveis à temperatura | -0.70% | Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Incerteza sobre privacidade de dados gerados por dispositivos de pacientes | -0.50% | Regiões com GDPR, expandindo globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fobia de Agulhas e Desafios de Adesão
A ansiedade com injeções afeta até 25% dos adultos e 63% das crianças, limitando o alcance dos biológicos injetáveis, particularmente em pediatria. A via nasal do Neffy estabelece um modelo para uma inovação mais ampla sem agulhas que pode converter segmentos hesitantes. A adesão sustentada também depende de suporte técnico contínuo, dado o risco de mau funcionamento do dispositivo ou doses esquecidas em regimes prolongados. Programas que combinam orientação comportamental com vias de administração alternativas — filmes sublinguais, sprays intranasais ou implantes de longa duração — estão aliviando o risco de descontinuação.
Preocupações com Segurança e Erros de Dosagem Fora de Ambientes Clínicos
Os anticorpos monoclonais de alta potência têm janelas terapêuticas estreitas; mesmo erros menores podem desencadear eventos adversos. A FDA emitiu orientações de segurança de dispositivos exigindo etapas de confirmação obrigatórias em canetas injetoras. Os fabricantes estão respondendo com seringas de câmara dupla que fornecem cliques de confirmação audíveis e bloqueios após a transferência completa da dose. Dispositivos vestíveis com telemetria enviam dados de dosagem aos clínicos, criando ciclos de retroalimentação rápidos, mas a adoção permanece desigual em mercados com penetração limitada de banda larga.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Via de Administração:
Dominância Oral Desafiada pela Inovação em InjetáveisO segmento oral manteve uma participação de 55,51% no mercado de medicamentos de autoadministração em 2026, sustentado pela familiaridade com a fabricação e pelo conforto do paciente. No entanto, os formatos subcutâneos estão acelerando a um CAGR de 10,42% com base na adoção de biológicos e na facilidade dos autoinjetores. Sprays intranasais de absorção rápida, como a epinefrina sem agulha, demonstraram potencial comercial ao eliminar as barreiras à injeção. O progresso contínuo na administração pulmonar, incluindo inaladores digitais que registram cada acionamento, está redefinindo os padrões de adesão nos cuidados respiratórios. Os adesivos transdérmicos agora incorporam microssensores que verificam a duração do contato com a pele, garantindo a integridade da dose durante períodos de uso de vários dias. As agências regulatórias estão concedendo análises aceleradas quando novas vias substituem visitas onerosas a centros de infusão.
Injetáveis depot de segunda geração e bombas vestíveis reduzem ainda mais os pontos de contato com clínicas. À medida que os currículos de treinamento de pacientes se expandem por meio de módulos de realidade virtual, até mesmo injeções complexas de múltiplas etapas são concluídas com sucesso por coortes de idosos. Ao longo do horizonte de previsão, os inovadores provavelmente empacodarão múltiplas vias dentro de uma única franquia terapêutica — comprimidos orais de manutenção flanqueados por sprays nasais de resgate sob demanda — criando ecossistemas de dosagem responsivos dentro do mercado mais amplo de medicamentos de autoadministração.


Por Área Terapêutica:
Liderança do Diabetes Enfrenta Surto de Crescimento AutoimuneO cuidado do diabetes ancorou 34,34% da receita de 2026, sustentado por canetas de insulina maduras, sensores contínuos de glicose e reembolso estabelecido. O avanço do segmento agora se concentra em algoritmos de circuito fechado que titulam automaticamente a administração. Autoimune e biológicos podem razoavelmente ser posicionados como a área terapêutica de crescimento mais rápido dentro do mercado de medicamentos de autoadministração, particularmente à medida que mais terapias autoimunes crônicas migram de infusões em clínicas para biológicos subcutâneos administrados pelo paciente. O segmento de autoimune e biológicos deve crescer a um CAGR de 11,48% durante o período de previsão. Com o tamanho do mercado de medicamentos de autoadministração para biológicos autoimunes se expandindo rapidamente, os refinamentos de dispositivos que lidam com soluções de alta viscosidade são críticos.
Os anticoagulantes e as terapias para enxaqueca também se beneficiam dos ganhos de usabilidade domiciliar, reduzindo a dependência de departamentos de emergência. Os segmentos de reposição hormonal aproveitam adesivos e canetas discretos que se alinham às necessidades do estilo de vida. Os distúrbios respiratórios integram inaladores inteligentes que alimentam dados diretamente nos prontuários eletrônicos de saúde, permitindo intervenções clínicas em tempo real. Os autoinjetores de gerenciamento da dor que administram formulações não opioides apresentam uma opção convincente para episódios agudos, reduzindo os encargos regulatórios de reabastecimento. A diversificação terapêutica ressalta uma descoberta central: uma vez que a autoadministração é comprovada como segura, pagadores e prestadores ampliam rapidamente as indicações para liberar a capacidade das clínicas.
Por Tipo de Dispositivo:
A Tecnologia Inteligente Perturba a Liderança da Dosagem Sólida OralA dosagem sólida oral capturou 37,79% das vendas de 2026, há muito elogiada pela precisão da dose e segurança relacionada. Complementos conectados — chips Bluetooth que registram injeções com carimbo de data e hora — são agora requisitos básicos para novos lançamentos. Os dispositivos inteligentes, embora ainda emergentes, têm previsão de um CAGR de 17,27%, consolidando-os como a alavanca de crescimento fundamental no mercado de medicamentos de autoadministração. Os inaladores incorporam sensores de pressão e lembretes vinculados a aplicativos, transformando a historicamente baixa adesão em fluxos de dados quantificáveis. Os adesivos transdérmicos incorporam microprocessadores que alertam os usuários se a adesão se soltar, protegendo a farmacocinética.
Os dispositivos nasais de resgate demonstram a viabilidade dos formatos sem agulha em indicações com risco de vida, ampliando o funil para populações com aversão a agulhas. As embalagens orais inteligentes, usando etiquetas NFC para registrar a remoção do comprimido, alimentam pontuações de adesão para pagadores que reembolsam com base em métricas de resultados. Essas pegadas digitais geram evidências do mundo real fundamentais para expansões aceleradas de rótulos e negociações de reembolso. Os fabricantes de dispositivos que investem em arquiteturas de segurança robustas e nativas em nuvem provavelmente liderarão à medida que o escrutínio sobre privacidade de dados aumenta.
Por Canal de Distribuição:
Crescimento Online Desafia a Dominância das Farmácias de VarejoOs pontos de venda de varejo mantiveram uma participação de receita de 46,23% em 2026, aproveitando o aconselhamento presencial e a navegação de seguros. No entanto, as expectativas dos consumidores em mudança colocam a conveniência em primeiro lugar, impulsionando as e-farmácias a um CAGR de 12,48% até 2032, à medida que as transportadoras de cadeia de frio se mostram capazes de entrega domiciliar de biológicos na última milha. Usuários mais jovens e nativos digitais gravitam em direção a modelos de reabastecimento por assinatura combinados com teleconsultas. As farmácias especializadas estão fortalecendo suas posições por meio de centros de serviço completo que coordenam autorizações prévias, educação do paciente e triagem de eventos adversos em um único ecossistema.
As farmácias hospitalares ainda dominam a dosagem de indução para terapias complexas, mas cada vez mais transferem as prescrições de manutenção para os canais comunitários assim que a adesão é demonstrada. Crucialmente, as estratégias omnicanal — armários de clique e retire, lembretes de reabastecimento com inteligência artificial e videochamadas com farmacêuticos — estão apagando as fronteiras históricas. Os reguladores estão atualizando os estatutos de prescrição eletrônica para fechar lacunas de segurança, legitimando assim os dispensadores baseados na web como equivalentes aos estabelecimentos físicos no mercado de medicamentos de autoadministração.
Análise Geográfica
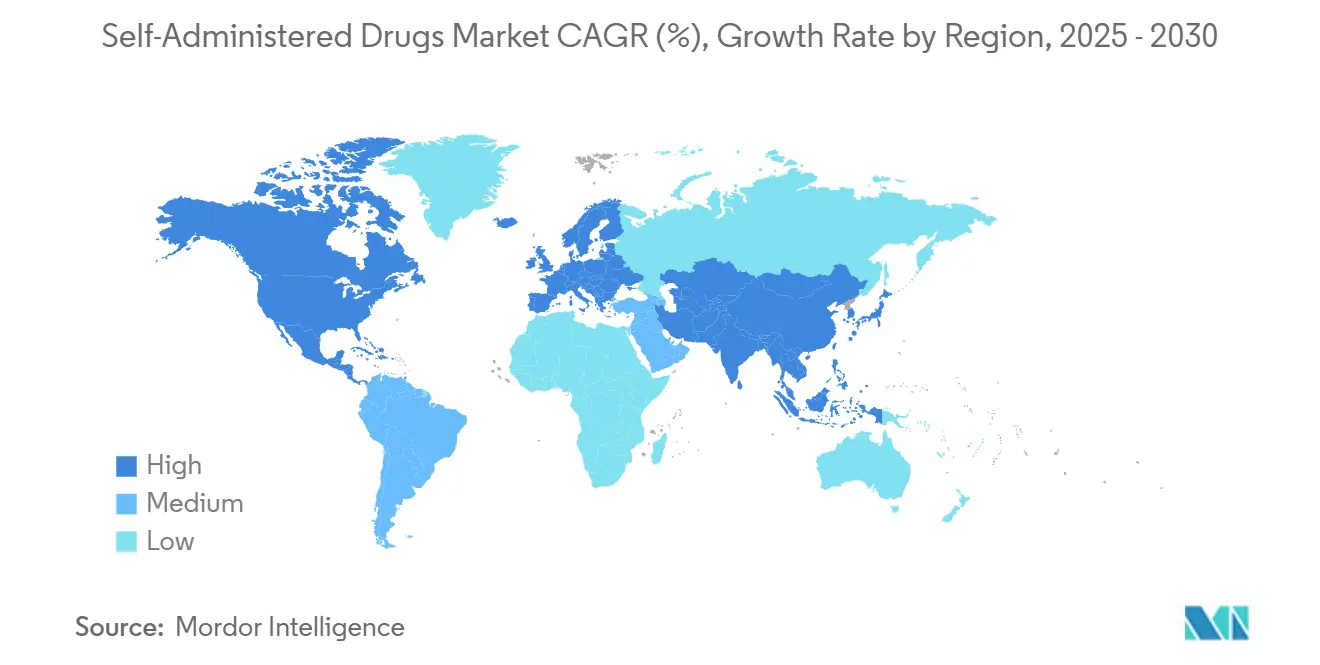
A América do Norte exerceu uma participação dominante de 44,35% da receita de 2026, refletindo a adoção precoce de dispositivos conectados e o entusiasmo dos pagadores por biológicos domiciliares. Os Estados Unidos lideram no reembolso baseado em resultados que vincula o pagamento a métricas de adesão verificadas digitalmente. O Canadá está seguindo o mesmo caminho, tendo recentemente aprovado canetas de metotrexato para casos autoimunes para aliviar os gargalos das clínicas. Em toda a região, os contratos de cuidados baseados em valor estão acelerando a adoção de autoinjetores inteligentes que fornecem dados de dosagem em tempo real.
Espera-se que a Europa testemunhe um crescimento constante no mercado de medicamentos de autoadministração, apoiado por vias de tratamento ambulatorial estabelecidas, adoção crescente do gerenciamento domiciliar de doenças crônicas e uso crescente de dispositivos de administração de medicamentos amigáveis ao paciente. Os sistemas de saúde da região apoiam cada vez mais o tratamento fora dos ambientes clínicos tradicionais, incentivando o uso de seringas pré-preenchidas, autoinjetores, inaladores e outros formatos de autoadministração que podem reduzir a necessidade de visitas frequentes a instalações de saúde. A expansão dos biológicos de autoadministração e das formulações subcutâneas para doenças crônicas e autoimunes também está apoiando a demanda do mercado, juntamente com a maior adoção de biossimilares e sistemas de administração centrados no paciente. No entanto, o mercado farmacêutico comparativamente maduro da Europa e a pressão de preços associada às políticas de preços de referência e à concorrência de biossimilares devem moderar o crescimento da receita em relação aos mercados emergentes. Consequentemente, espera-se que a Europa permaneça um grande mercado de medicamentos de autoadministração, perdendo gradualmente uma pequena proporção da participação global à medida que a Ásia-Pacífico se expande mais rapidamente.
Espera-se que a Ásia-Pacífico emerja como um dos mercados de crescimento mais rápido para medicamentos de autoadministração, crescendo a um CAGR de 11,09% de 2027 a 2032, impulsionada pela expansão do tratamento de doenças crônicas, melhoria do acesso à saúde, aumento da conscientização dos pacientes e crescente adoção do tratamento domiciliar. O aumento da utilização de biológicos, biossimilares, dispositivos de administração de insulina, seringas pré-preenchidas e autoinjetores está ampliando a população capaz de gerenciar terapias de longo prazo fora das instalações de saúde.

Cenário Competitivo
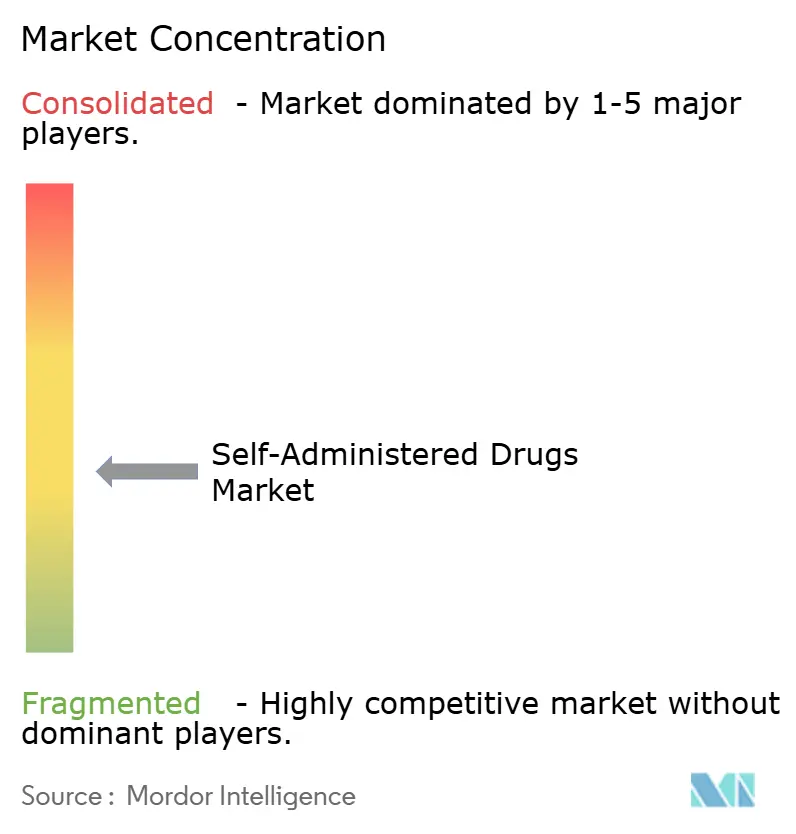
O setor de terapêuticos de autoadministração apresenta concentração moderada: os cinco principais players controlam coletivamente quase metade da receita global, aproveitando capacidades de ponta a ponta que abrangem descoberta de moléculas, engenharia de dispositivos e programação de suporte ao paciente. Os portfólios integrados permitem que os titulares subsidiem cruzadamente inovações como autoinjertores conectados sem depender exclusivamente das margens unitárias. A aliança da BD com a Ypsomed em seringas de alta viscosidade tipifica as colaborações centradas em dispositivos que desbloqueiam novas classes de biológicos.
A atividade de fusões e aquisições é intensa. A fusão Kindeva-Meridian de 2025 criou uma potência de desenvolvimento contratual com mais de 300 patentes de autoinjetor e capacidade expandida de enchimento e acabamento para projetos de inalação e parenterais. A verticalização das grandes farmacêuticas corre em paralelo com parcerias entre biotecnológicas e fabricantes de dispositivos, como Novartis e Lindy Biosciences, que estão convertendo biológicos intravenosos para formatos subcutâneos adequados a modelos de cuidado domiciliar. Apesar da escala dos titulares, persistem espaços em branco em dispositivos específicos para pediatria e painéis digitais sem latência.
As startups estão capitalizando em arquiteturas nativas da nuvem e algoritmos de dosagem baseados em inteligência artificial, frequentemente licenciando moléculas de farmacêuticas de médio porte para provar a utilidade da plataforma. Os concorrentes regionais na China e na Índia estão mirando segmentos sensíveis ao preço com canetas mecânicas simplificadas. A expertise em governança de dados está emergindo como um diferenciador; os fabricantes capazes de demonstrar pipelines de dados em conformidade com o GDPR ganham vantagem em licitações na UE. No geral, a inovação sustentada em dispositivos e a fluência em dados do mundo real sustentam a vantagem competitiva em todo o mercado de medicamentos de autoadministração.
Líderes do Setor de Medicamentos de Autoadministração
-
Novo Nordisk A/S
-
Eli Lilly & Co.
-
Sanofi
-
GlaxoSmithKline plc
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos de Autoadministração
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- GlaxoSmithKline
- Pfizer
- Novartis
- AstraZeneca
- Johnson & Johnson (-Janssen)
- Amgen
- Roche
- Teva Pharmaceutical (Viatris)
- Boehringer Ingelheim
- CSL Behring
- Becton Dickinson & Co.
- Ypsomed
- Medtronic plc (Drug-Delivery)
- B. Braun
- Takeda Pharmaceuticals
- Merck
- Lupin

Recent Industry Developments in Mercado de Medicamentos de Autoadministração
- Abril de 2026: A AstraZeneca recebeu a aprovação da FDA dos Estados Unidos para o Saphnelo (anifrolumabe-fnia) como um autoinjetor subcutâneo de autoadministração semanal para adultos com lúpus eritematoso sistêmico (LES) em terapia padrão. A aprovação foi apoiada pelo ensaio de Fase III TULIP-SC, que demonstrou uma redução estatisticamente significativa e clinicamente relevante na atividade da doença em comparação com o placebo. O desenvolvimento é particularmente importante para o mercado de medicamentos de autoadministração porque o Saphnelo estava anteriormente disponível como infusão intravenosa, e a nova Caneta Saphnelo permite o tratamento fora de um ambiente de infusão, proporcionando aos pacientes maior flexibilidade em como e onde o tratamento é administrado.
- Março de 2025: A Novartis investiu 20 milhões de USD com a Lindy Biosciences para microvidrar biológicos intravenosos em formulações autoinjetáveis.
- Fevereiro de 2025: A Kindeva Drug Delivery e a Meridian Medical Technologies se fundiram, formando uma CDMO global para produtos combinados.
- Dezembro de 2024: A BD comprometeu 1,2 bilhão de USD para expandir a capacidade de seringas pré-preenchíveis, apoiando terapêuticos sensíveis à temperatura.


Escopo do Relatório Global do Mercado de Medicamentos de Autoadministração
De acordo com o escopo do relatório, os medicamentos de autoadministração são medicamentos que os pacientes podem tomar ou administrar com segurança de forma independente fora dos ambientes clínicos formais, sem assistência direta de profissionais de saúde.
O mercado de medicamentos de autoadministração é segmentado por via de administração, área terapêutica, tipo de dispositivo, canal de distribuição e geografia. Por via de administração, o mercado é segmentado em oral, subcutâneo (autoinjetáveis), intranasal, pulmonar/inalação, transdérmico e outras vias de administração (ocular, bucal, etc.). Por área terapêutica, o mercado é segmentado em cuidados com diabetes, anticoagulação, saúde hormonal e reprodutiva, distúrbios respiratórios, gerenciamento da dor e enxaqueca, autoimune e biológicos, e outras áreas terapêuticas. Por tipo de dispositivo, o mercado é segmentado em seringas pré-preenchidas, autoinjetores e canetas injetoras, inaladores (IDM, IDP, névoa suave), adesivos transdérmicos, sprays nasais, dosagem sólida oral e dispositivos conectados inteligentes. Por canal de distribuição, o mercado é segmentado em farmácias de varejo, farmácias hospitalares, farmácias online e farmácias especializadas.
Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o valor (em USD) para os segmentos acima.
Visão geral da segmentação
| Oral |
| Subcutânea (Autoinjetáveis) |
| Intranasal |
| Pulmonar / Inalação |
| Transdérmica |
| Outros (Ocular, Bucal, etc.) |
| Cuidados com Diabetes |
| Anticoagulação |
| Saúde Hormonal e Reprodutiva |
| Distúrbios Respiratórios |
| Gerenciamento da Dor e Enxaqueca |
| Autoimune e Biológicos |
| Outros |
| Seringas Pré-preenchidas |
| Autoinjertores e Canetas Injetoras |
| Inaladores (IDM, IDP, Névoa Suave) |
| Adesivos Transdérmicos |
| Sprays Nasais |
| Forma Farmacêutica Sólida Oral |
| Dispositivos Inteligentes Conectados |
| Farmácias de Varejo |
| Farmácias Hospitalares |
| Farmácias Online |
| Farmácias Especializadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Via de Administração | Oral | |
| Subcutânea (Autoinjetáveis) | ||
| Intranasal | ||
| Pulmonar / Inalação | ||
| Transdérmica | ||
| Outros (Ocular, Bucal, etc.) | ||
| Por Área Terapêutica | Cuidados com Diabetes | |
| Anticoagulação | ||
| Saúde Hormonal e Reprodutiva | ||
| Distúrbios Respiratórios | ||
| Gerenciamento da Dor e Enxaqueca | ||
| Autoimune e Biológicos | ||
| Outros | ||
| Por Tipo de Dispositivo | Seringas Pré-preenchidas | |
| Autoinjertores e Canetas Injetoras | ||
| Inaladores (IDM, IDP, Névoa Suave) | ||
| Adesivos Transdérmicos | ||
| Sprays Nasais | ||
| Forma Farmacêutica Sólida Oral | ||
| Dispositivos Inteligentes Conectados | ||
| Por Canal de Distribuição | Farmácias de Varejo | |
| Farmácias Hospitalares | ||
| Farmácias Online | ||
| Farmácias Especializadas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de terapêuticos de autoadministração até 2032?
Espera-se que o mercado atinja 198,27 bilhões de USD em 2032, sustentado por um CAGR de 8,13%.
Qual região está se expandindo mais rapidamente em terapêuticos de autoadministração?
Prevê-se que a Ásia-Pacífico cresça acima de 11,09% ao ano, apoiada por reformas políticas e crescente demanda da classe média.
Qual área terapêutica gera atualmente mais receita?
O cuidado do diabetes lidera, representando 34,34% da receita de 2026 graças aos ecossistemas maduros de administração de insulina.
Qual categoria de dispositivo está crescendo mais rapidamente?
Os sistemas de administração conectados inteligentes, incluindo autoinjetores e inaladores com sensores, estão no caminho de um CAGR de 17,27% até 2032.
Como os canais de distribuição estão mudando?
As farmácias de varejo ainda dominam as vendas, mas as farmácias online estão se expandindo a um CAGR de 12,48% à medida que a entrega domiciliar com cadeia de frio amadurece.
Quais são as principais barreiras para uma adoção mais ampla?
A fobia de agulhas, as preocupações com segurança na dosagem domiciliar, os desafios da cadeia de frio em mercados emergentes e as regulamentações de privacidade de dados moderam a adoção.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
