
Tamanho e Participação do Mercado de Grandes Eletrodomésticos da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
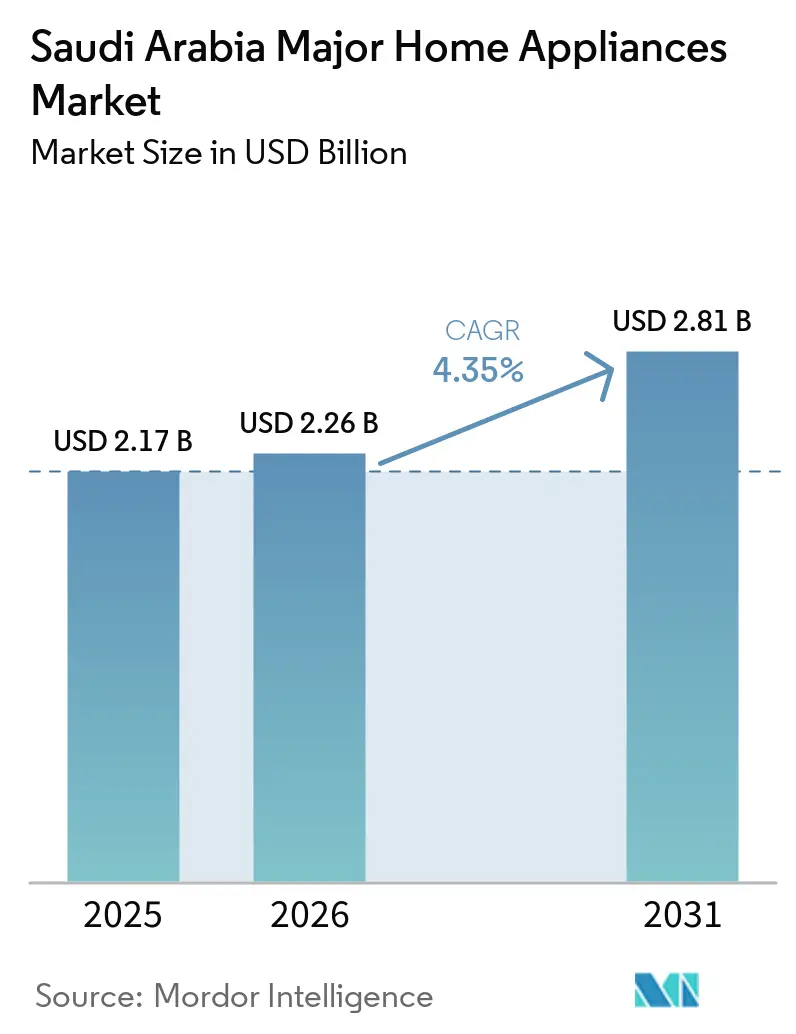
| Tamanho do mercado no ano base (2025) | 2.17 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.81 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Grandes Eletrodomésticos da Arábia Saudita por Mordor Intelligence
Espera-se que o tamanho do mercado de grandes eletrodomésticos da Arábia Saudita cresça de USD 2,17 bilhões em 2025 para USD 2,26 bilhões em 2026, com previsão de atingir USD 2,81 bilhões até 2031, a uma CAGR de 4,35% durante o período 2026-2031. Essa perspectiva de tamanho de mercado está alinhada com o programa econômico Visão 2030 do Reino, que acelera a construção residencial, incentiva a adoção de residências inteligentes e expande a capacidade de fabricação doméstica. Refrigeradores e ar-condicionados já dominam as vendas em unidades porque as temperaturas extremas de verão levam os lares a atualizar seus equipamentos de refrigeração para modelos mais eficientes, e os regulamentos governamentais de etiquetagem energética aceleram os ciclos de substituição. O rápido crescimento do comércio eletrônico, o aumento da renda disponível impulsionado pelos jovens e a forte demanda habitacional em Riad, Jeddah e nas zonas emergentes de megaprojetos reforçam o impulso das vendas. Ao mesmo tempo, as reformas tarifárias de importação que elevam as alíquotas para 15% sobre determinados itens elétricos oferecem vantagens de custo para as operações de montagem local e incentivam as marcas estrangeiras a parceirarem com produtores sauditas para mitigação tarifária.
Principais Conclusões do Relatório
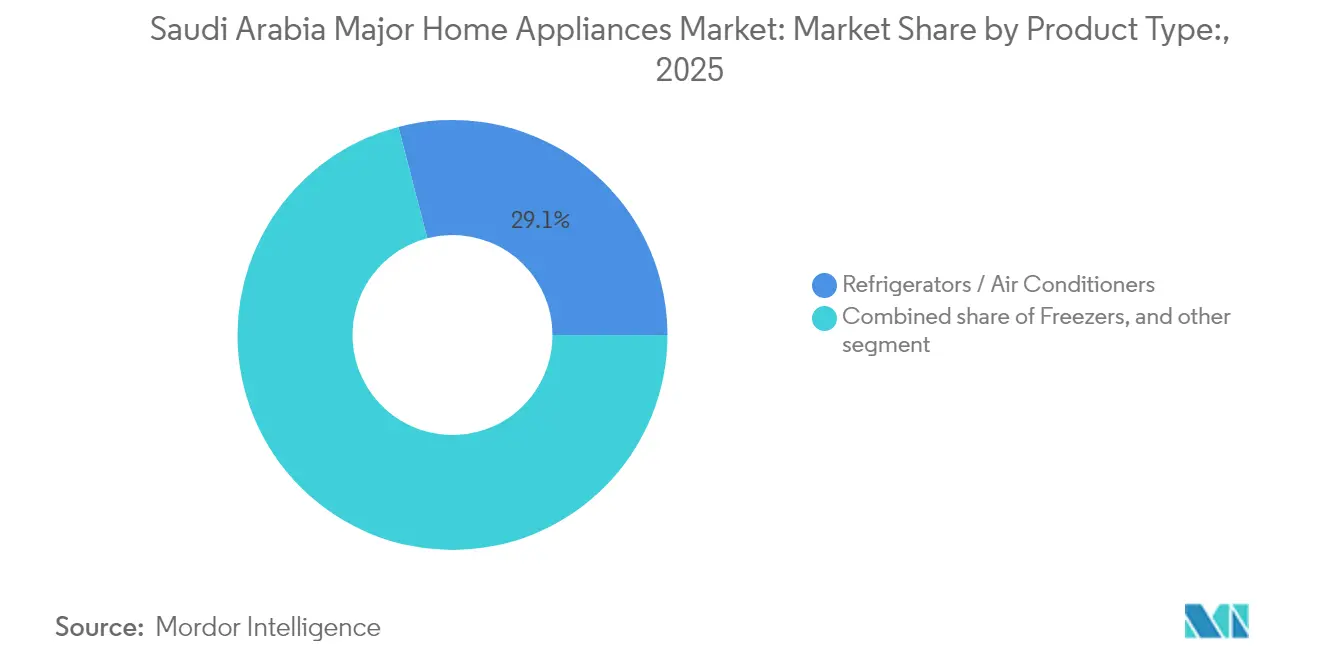
- Por tipo de produto, ar-condicionados e refrigeradores conjuntamente detinham 29,05% da participação no mercado de grandes eletrodomésticos da Arábia Saudita em 2025, enquanto os refrigeradores inteligentes estão projetados para avançar a uma CAGR de 12,83% até 2031.
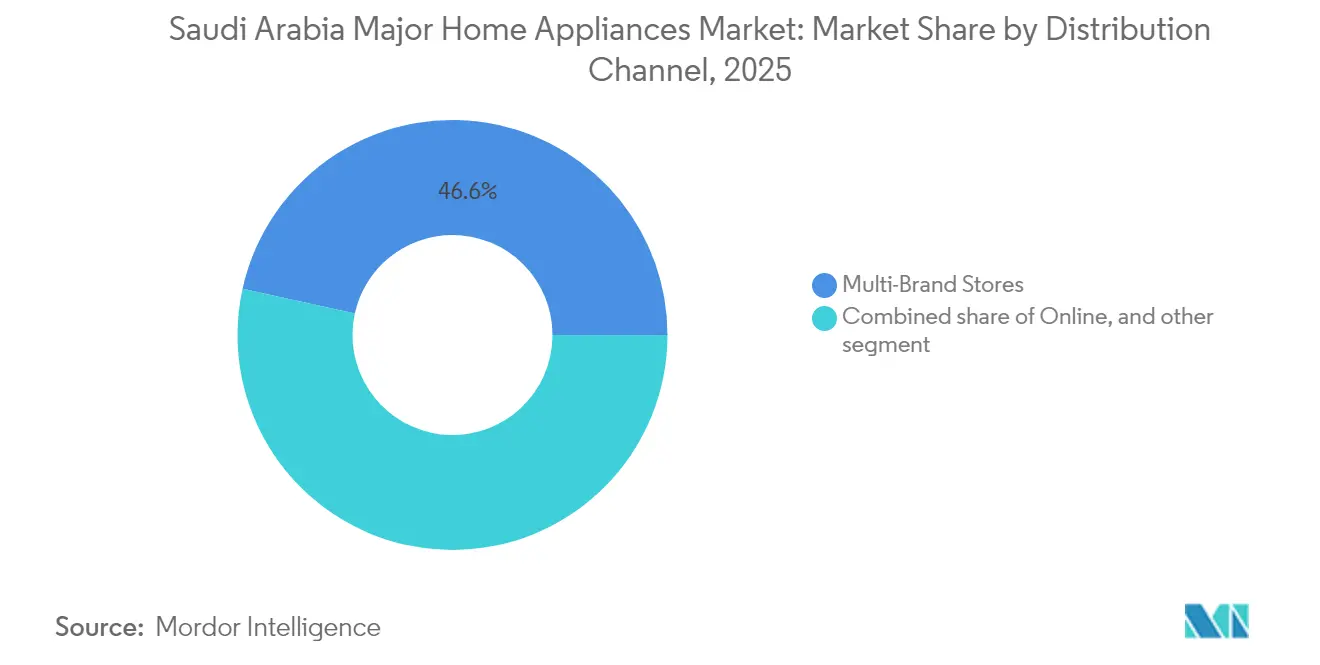
- Por canal de distribuição, as lojas multimarcas detinham 46,55% do mercado de grandes eletrodomésticos da Arábia Saudita em 2025, ao passo que as plataformas online estão posicionadas para expandir a uma CAGR de 18,5% durante o mesmo período.
- Por tecnologia, as unidades convencionais representavam 78,45% do tamanho do mercado de grandes eletrodomésticos da Arábia Saudita em 2025, mas os modelos inteligentes conectados devem progredir a uma CAGR de 17,6% até 2031.
- Por região, a Região Central e Ocidental detém a participação dominante de 32,90% do tamanho do mercado de grandes eletrodomésticos da Arábia Saudita em 2025, a Região Ocidental liderou o crescimento com uma CAGR de 8,95% em 2025 e permanece a geografia de crescimento mais rápido até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Grandes Eletrodomésticos da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rotulagem de eficiência energética e aplicação do SEEC | +1.2% | Nacional, mais forte em Riade, Jeddah, Dammam | Médio prazo (2 a 4 anos) |
| Expansão rápida das redes logísticas de comércio eletrônico | +0.8% | Nacional, concentrado nos principais centros urbanos | Curto prazo (≤ 2 anos) |
| Aumento da renda disponível entre os jovens sauditas | +0.7% | Nacional, maior nas regiões Central e Ocidental | Longo prazo (≥ 4 anos) |
| Programas habitacionais do governo (Sakani) impulsionando a demanda | +0.9% | Nacional, prioridade em Riade, Meca, Província Oriental | Médio prazo (2 a 4 anos) |
| Aumento na adoção de casas inteligentes no âmbito da Visão 2030 | +0.6% | Centros urbanos, adoção antecipada em NEOM, Qiddiya | Longo prazo (≥ 4 anos) |
| Necessidade de refrigeração para gigaprojetos (NEOM, Qiddiya) | +0.4% | Regiões Ocidental e Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Etiquetagem de Eficiência Energética e Aplicação do SEEC
As etiquetas energéticas obrigatórias introduzidas pelo Centro Saudita de Eficiência Energética remodelaram o comportamento de compra, alcançando uma taxa de conformidade de 91% em 2024 [1]. Mais de 50.000 ar-condicionados não conformes foram retirados dos canais de varejo desde que a fiscalização foi intensificada, evidenciando uma supervisão robusta do mercado de grandes eletrodomésticos da Arábia Saudita. A mudança da medição EER para SEER obriga os consumidores a substituir as unidades mais antigas mais rapidamente, enquanto um incentivo de SAR 1.000 apoia os lares que adotam sistemas split de alta eficiência. Dado que o ar-condicionado consome 70% da eletricidade doméstica, a tecnologia de compressor inversor e os compressores preparados para redes inteligentes agora encabeçam as campanhas de marketing voltadas para a redução da demanda de pico de carga. Os testes em laboratórios credenciados e o registro no SABER adicionam uma barreira de conformidade que limita as importações de baixa qualidade, obrigando os fabricantes de equipamentos originais a aprimorarem o desempenho antes de entrar no mercado. O efeito combinado é uma mudança progressiva em direção a eletrodomésticos de refrigeração avançados que satisfazem tanto as expectativas de conforto quanto os regulamentos cada vez mais rígidos de uso de energia.
Programas Habitacionais Governamentais (Sakani) Impulsionando a Demanda
A plataforma Sakani emitiu mais de 800.000 contratos habitacionais até 2024 e elevou a taxa de propriedade imobiliária saudita para 63,74% [2]. Os planos de construir 115.000 casas por ano até 2030 garantem um fluxo contínuo de compradores de primeira vez que necessitam de conjuntos completos de eletrodomésticos [3]. Isenções de IVA, entradas reduzidas e hipotecas subsidiadas eliminam as barreiras financeiras para famílias de renda média, estimulando a compra em volume de refrigeradores, fogões e máquinas de lavar. A securitização de hipotecas por meio da Empresa Saudita de Refinanciamento Imobiliário amplia a capacidade de empréstimo e sustenta a visibilidade da demanda a longo prazo. Os incorporadores se concentram próximos a Riad, Meca e à Província Oriental, posicionando os distribuidores de eletrodomésticos próximos ao maior volume de novos imóveis. A certificação obrigatória da SASO garante a qualidade dos produtos, de modo que os varejistas focam em serviços de valor agregado, como instalação e pacotes de garantia estendida, para fidelizar os clientes nessa base crescente.
Aumento na Adoção de Residências Inteligentes no Âmbito da Visão 2030
A Visão 2030 enfatiza a transformação digital, e a cobertura de internet de 99%, combinada com a disponibilidade de 5G de 78%, fornece a espinha dorsal de conectividade para os eletrodomésticos inteligentes. O mercado local de IoT está crescendo a 12,8% ao ano e deve atingir USD 2,9 bilhões até 2025. Os consumidores esperam cada vez mais funcionalidade Wi-Fi nos principais dispositivos, levando a LG e a Samsung a incorporar diagnósticos remotos e painéis de gestão de energia nos modelos convencionais. As subvenções governamentais que promovem a economia de energia baseada em dados incentivam os lares a adquirir refrigeradores conectados e unidades de ar-condicionado que se sincronizam com medidores inteligentes. NEOM e Qiddiya atuam como zonas piloto onde os blocos de apartamentos padronizam em plataformas de hub doméstico interoperáveis, oferecendo aos fornecedores uma vitrine para o marketing nacional. Como resultado, as SKUs inteligentes estão superando as linhas convencionais, erodindo gradualmente a base de 79,13% que os eletrodomésticos tradicionais ainda ocupam no mercado de grandes eletrodomésticos da Arábia Saudita.
Aumento da Renda Disponível entre os Jovens Sauditas
O desemprego caiu para 7,7% em 2024, a participação feminina no mercado de trabalho aumentou significativamente e o PIB não petrolífero está avançando a 4,3% em 2025. Os orçamentos domésticos consequentemente alocam mais recursos para refrigeradores premium, combos de lavadora-secadora e fornos habilitados para IoT, com os millennials urbanos demonstrando a maior disposição para atualizar seus equipamentos. O crédito ao varejo permanece abundante devido à expansão dos empréstimos ao varejo pelos bancos sauditas e às taxas de juros favoráveis que reduzem os custos das parcelas. Famílias jovens com dupla renda preferem eletrodomésticos ricos em funcionalidades que reduzem as tarefas domésticas, e a fidelidade à marca se intensifica em torno dos fabricantes que oferecem aplicativos de pós-venda. A criação de empregos no setor privado no âmbito da Visão 2030 estimula o crescimento contínuo da renda, elevando os gastos discricionários apesar das oscilações periódicas nos preços do petróleo. Coletivamente, esses fatores injetam poder de compra duradouro no mercado de grandes eletrodomésticos da Arábia Saudita, muito além da demanda básica de substituição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas tarifas de importação em determinadas categorias | -0.9% | Nacional, todos os segmentos dependentes de importação | Curto prazo (≤ 2 anos) |
| Fluxo persistente de marcas asiáticas de baixo custo no mercado paralelo | -0.6% | Regiões fronteiriças, áreas urbanas sensíveis ao preço | Médio prazo (2-4 anos) |
| Ecossistema de fabricação local limitado | -0.5% | Nacional, especialmente fora dos polos industriais | Médio prazo (2-4 anos) |
| Mandatos de eficiência hídrica e energética aumentando os custos de conformidade | -0.4% | Nacional, com ênfase em ar-condicionados e máquinas de lavar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Tarifas de Importação em Determinadas Categorias
A reforma alfandegária de julho de 2024 elevou as alíquotas sobre muitos itens elétricos para 15%, aumentando os custos de desembarque para refrigeradores, freezers e componentes importados [4]. As marcas estrangeiras agora precisam recalibrar os preços ou transferir a montagem parcial para fábricas sauditas para se manterem competitivas. Preços mais elevados podem suprimir o crescimento do volume no curto prazo, especialmente nos segmentos de faixa intermediária sensíveis ao custo. No entanto, essas tarifas também fortalecem as ambições de fabricação doméstica ao reduzir a diferença de custo em relação às importações, alinhando-se com o objetivo da Visão 2030 de ampliar o PIB industrial não petrolífero. Os fornecedores que estabelecem fábricas de kits desmontados dentro do Reino obtêm isenções de impostos e, potencialmente, um desembaraço aduaneiro mais rápido. A política, portanto, penaliza os modelos baseados puramente em importação, ao mesmo tempo em que estimula a agregação de valor local, remodelando as cadeias de suprimentos no mercado de grandes eletrodomésticos da Arábia Saudita.
Fluxo Persistente de Marcas Asiáticas de Baixo Custo no Mercado Paralelo
Eletrodomésticos não certificados ainda chegam aos consumidores sauditas por meio de distribuidores não oficiais que contornam a documentação da SASO. Diferenças de preço de 10–20% atraem compradores em cidades fronteiriças e bazares urbanos com descontos, prejudicando as vendas pelos canais oficiais. Novas regras que exigem Certificados de Conformidade de Produto e aprovações por remessa devem conter esse vazamento, mas os obstáculos de fiscalização persistem nos pontos de entrada secundários. Os varejistas legítimos respondem enfatizando garantias de fábrica, redes de manutenção e classificações energéticas garantidas que os vendedores do mercado paralelo não conseguem oferecer. Campanhas maiores de conscientização pública e operações alfandegárias direcionadas estão gradualmente protegendo o valor das marcas, porém o problema continua a subtrair 0,6% da perspectiva de CAGR do mercado de grandes eletrodomésticos da Arábia Saudita até que a plena conformidade seja alcançada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Refrigeração Domina em meio à Inovação Inteligente
Os ar-condicionados e refrigeradores conjuntamente detinham 29,05% da participação no mercado de grandes eletrodomésticos da Arábia Saudita em 2025, impulsionados pelas altas temperaturas ambientes e pelas atualizações energéticas exigidas pelo SEEC. Os refrigeradores inteligentes, apoiados por sensores de IoT e painéis móveis, devem registrar uma CAGR de 12,83%, a mais rápida entre todas as categorias. O tamanho do mercado de grandes eletrodomésticos da Arábia Saudita para eletrodomésticos de refrigeração se expande ainda mais à medida que os lares migram de sistemas de janela para sistemas split para se qualificarem ao incentivo de SAR 1.000. Os modelos Split Inverter Dutoado da LG com filtros antimicrobianos e a tecnologia de sensor duplo da Samsung ilustram a competição de marcas que prioriza tanto o conforto quanto a redução das contas de energia. As máquinas de lavar permanecem resilientes graças aos padrões aprimorados de eficiência hídrica, enquanto as lava-louças ganham espaço nas cozinhas metropolitanas onde a economia de espaço e mão de obra é relevante. Os freezers continuam sendo essenciais para o armazenamento de alimentos em grande quantidade, refletindo os hábitos de compras em volume dos sauditas e os padrões de vida de famílias extensas. As vendas de fornos premium e eletrodomésticos embutidos crescem em paralelo com os empreendimentos habitacionais de alto padrão em Riad e Jeddah, apresentando espaço para plataformas de culinária inteligente que integram bibliotecas de receitas e assistência de culinária com IA.
A transição para o resfriamento inteligente continua à medida que compressores inversores e ventiladores de velocidade variável migram para as unidades de preço médio, erodindo o prêmio de custo outrora associado ao sistema de climatização avançado. Os fabricantes incorporam módulos Wi-Fi que enviam atualizações de firmware e permitem diagnósticos remotos de falhas, reduzindo os tempos de inatividade de serviço para os usuários finais. Os varejistas usam calculadoras de economia de energia nas lojas para demonstrar os períodos de retorno do investimento, o que ressoa com os consumidores preocupados com as contas após sucessivos ajustes nas tarifas de eletricidade. As unidades de alta eficiência também estão alinhadas com os programas governamentais de redução da carga de pico que em breve podem introduzir tarifas dinâmicas, fortalecendo ainda mais a demanda por tecnologias de refrigeração adaptativas. Esse ciclo de retroalimentação sustenta o crescimento contínuo da receita para as categorias inteligentes, garantindo ao mesmo tempo que os modelos convencionais ainda atendam aos compradores mais sensíveis ao preço que buscam confiabilidade de nível básico. Como resultado, cada marca aperfeiçoa uma escada de produtos em camadas para capturar cada faixa de renda sem negligenciar o segmento em expansão dos consumidores com conhecimento tecnológico.

Por Canal de Distribuição: Lojas Multimarcas Lideram a Transição Digital
Os varejistas multimarcas retiveram 46,55% do valor das transações em 2025 porque os consumidores sauditas ainda preferem demonstrações presenciais de grandes eletrodomésticos antes de finalizar a compra online. Operadores de redes como a eXtra aproveitam a vasta área de piso para exibir ecossistemas conectados, mas o pagamento final frequentemente ocorre pelo aplicativo móvel da empresa após a confirmação das medidas do imóvel. O tamanho do mercado de grandes eletrodomésticos da Arábia Saudita canalizado pelo comércio eletrônico deve crescer a uma CAGR de 18,5% à medida que os investimentos em logística encurtam os prazos de entrega para menos de 48 horas em todo o território nacional. Os sites de comércio eletrônico puros se beneficiam de baixos custos operacionais e marketing direcionado, mas precisam resolver os desafios de logística reversa para devoluções de alto valor. As butiques exclusivas de marca continuam viáveis para linhas premium que necessitam de exposições cuidadosamente selecionadas, enquanto os revendedores de bairro atendem às necessidades imediatas de substituição com promessas de entrega no mesmo dia. O avanço das tecnologias de pagamento, incluindo a adoção do pagamento por aproximação Mada e do Google Pay, proporciona um checkout sem atritos independentemente do canal.
As redes tradicionais funcionam também como centros de serviço para reparos em garantia, reforçando a confiança dos clientes que os concorrentes exclusivamente online não conseguem replicar facilmente. Os híbridos de "lojas físicas e digitais" capturam vendas adicionais por impulso, como garantias estendidas ou pacotes de acessórios, durante as visitas às lojas físicas. Os varejistas também integram ferramentas de realidade virtual para que os compradores possam visualizar os eletrodomésticos em layouts de cozinha personalizados, unindo os pontos de contato físicos à inspiração digital. Enquanto isso, as iniciativas governamentais que incentivam as PMEs a vender online expandem a cobertura rural para os eletrodomésticos essenciais, integrando as províncias periféricas à rede de varejo convencional. Esses desenvolvimentos coletivamente direcionam a participação de mercado para as plataformas que mesclam o varejo experiencial com o cumprimento ágil de pedidos, mantendo o ambiente de alta confiança que os compradores sauditas esperam para itens de alto valor.
Por Tecnologia: Base Convencional Migra para a Integração Inteligente
As máquinas convencionais ainda representavam 78,45% da participação em 2025 porque muitos lares substituem as unidades por modelos similares dentro do orçamento, mas os eletrodomésticos inteligentes estão ganhando terreno a uma CAGR de 17,6% até 2031. O mercado de grandes eletrodomésticos da Arábia Saudita, portanto, acomoda duas propostas de valor paralelas: confiabilidade acessível para os lares de massa e conveniência orientada por dados para os consumidores digitalmente engajados. A implementação de dispositivos inteligentes ganha impulso porque a cobertura 5G de 78% permite downloads de firmware contínuos e diagnósticos em tempo real sem zonas mortas de Wi-Fi residencial. As concessionárias de energia incentivam equipamentos conectados que cooperam com os sinais de resposta à demanda, e os aplicativos móveis das concessionárias agora integram painéis de eletrodomésticos, tornando o consumo mais transparente para os usuários. As regulamentações da SASO recompensam cada vez mais os dispositivos que exibem dados de energia em tempo real, incentivando os compradores a adquirir SKUs inteligentes que satisfazem tanto as metas de eficiência quanto as aspirações de estilo de vida. Os recursos de inteligência artificial — como a integração Copilot da LG para manutenção preditiva — começam a migrar dos refrigeradores e lavadoras top de linha para as linhas de médio padrão, acelerando o efeito cascata de funcionalidades. Os fabricantes capitalizam nessa transição ao incluir módulos inteligentes como complementos opcionais, permitindo que os compradores façam a atualização quando os orçamentos domésticos permitirem.
Enquanto isso, os modelos convencionais não desaparecem; ao contrário, evoluem com tecnologia incremental, como motores de corrente contínua sem escovas que economizam energia sem adicionar conectividade. O menor custo inicial continua sendo crucial para os proprietários de primeira moradia nos esquemas de habitação popular do Sakani, garantindo uma ampla base instalada para as máquinas básicas. Os fornecedores simplificam as linhas de produção ao projetar um chassi comum que pode receber placas de controle convencionais ou inteligentes, aumentando a flexibilidade de fabricação. Kits de retrofit para pós-venda surgem para converter modelos legados em unidades semi-inteligentes capazes de monitoramento básico, prolongando a vida útil e facilitando a transição para residências conectadas. A coexistência de ambos os modos sustenta um crescimento inclusivo, posicionando o mercado de grandes eletrodomésticos da Arábia Saudita como uma arena dinâmica onde cada faixa de renda encontra um caminho de atualização oportuno.
Análise Geográfica
As regiões Central e Ocidental combinadas capturaram 32,90% do mercado de grandes eletrodomésticos da Arábia Saudita em 2025, e o corredor Ocidental agora avança a uma CAGR de 8,95% graças ao NEOM, ao Projeto do Mar Vermelho e ao Qiddiya. O tamanho do mercado de grandes eletrodomésticos da Arábia Saudita se expande mais rapidamente nessas zonas geradoras de empregos, onde as novas habitações, espaços de hospitalidade e varejo demandam pacotes completos de eletrodomésticos. O mandato de emissão líquida zero do NEOM incentiva a aquisição de refrigeradores com suporte solar e sistemas de climatização ultraeficientes que se alinham com rígidos orçamentos de carbono. As prósperas comunidades de turismo e expatriados de Jeddah geram uma demanda constante de substituição por eletrodomésticos de cozinha versáteis e equipamentos de lavanderia capazes de suporte a interfaces multilíngues. A Região Oriental registra ganhos sólidos por meio da contratação industrial em Dammam e Al-Khobar, onde os contratos de habitação para funcionários especificam eletrodomésticos duráveis de faixa média que equilibram custo e conformidade com a SASO. As províncias do Norte e do Sul permanecem territórios de vendas menores, mas recebem maior atenção logística à medida que a penetração do comércio eletrônico reduz as barreiras de entrega, ampliando gradualmente o alcance do mercado nacional.
Os incorporadores de megaprojetos executam a construção em fases, de modo que os pedidos de eletrodomésticos surgem em ondas: as acomodações iniciais para trabalhadores requerem modelos robustos para compras em volume, enquanto as vilas de luxo construídas posteriormente requerem pacotes personalizados habilitados para Wi-Fi. Os varejistas expandem filiais satélite próximas às zonas de construção e estabelecem parcerias com provedores de logística para armazenar estoque em depósitos portáteis, minimizando os prazos de entrega. As SKUs personalizadas com integração de residências inteligentes em língua árabe atraem tanto a crescente classe média doméstica quanto executivos migrantes, reforçando a presença das marcas. Os incentivos governamentais para a fabricação doméstica encorajam as OEMs a instalar linhas de montagem próximas às zonas de livre comércio do Ocidente, encurtando as cadeias de suprimentos e oferecendo personalização mais rápida. Essas dinâmicas específicas de cada região garantem que os padrões geográficos de vendas permanecerão diversificados, com os focos de crescimento se deslocando em conjunto com o mapa de urbanização em evolução do Reino.
Panorama regulatório
A Arábia Saudita regula os grandes eletrodomésticos principalmente por meio da Saudi Standards, Metrology and Quality Organization (SASO), com o acesso ao mercado controlado pelo programa SALEEM via plataforma SABER. Os produtos regulamentados devem obter Certificados de Conformidade do Produto e Certificados de Conformidade de Embarque antes do desembaraço aduaneiro, enquanto os regulamentos técnicos abrangem segurança elétrica, EMC e rotulagem obrigatória de eficiência energética para categorias como condicionadores de ar, refrigeradores e máquinas de lavar. Muitas famílias de produtos também dependem do reconhecimento IECEE para demonstrar conformidade.
A trajetória de conformidade está se tornando mais rígida em torno de padrões atualizados de desempenho energético para equipamentos de refrigeração. Em 2025, a SASO comunicou novos padrões de eficiência para condicionadores de ar, SASO 2663:2025 para AC de baixa capacidade e SASO 2874:2025 para AC de maior capacidade, com aplicação obrigatória a partir de dezembro de 2026. Isso eleva o padrão de conformidade para unidades importadas e montadas localmente e aumenta a importância de testes credenciados, rotulagem em árabe e especificações elétricas sauditas corretas (por exemplo, 230V/60Hz e plugue tipo G) em todo o portfólio de produtos.
Análise da cadeia de valor
A cadeia de valor começa com componentes importados e produtos acabados, apoiada por montagem e embalagem locais para categorias selecionadas, e depois passa pela avaliação de conformidade (SALEEM/SABER) antes de os produtos entrarem na distribuição nacional. As marcas principais normalmente dependem de parceiros sauditas para importação, armazenagem e pós-venda. O Shaker Group, por exemplo, opera vínculos de distribuição e fabricação local para LG e Midea, enquanto o United Matbouli Group apoia a distribuição multimarcas. A Panasonic também colabora com a Hamad A. Alessa and Sons Co. (Alessa) para grandes eletrodomésticos no Reino.
A logística e a execução dos canais dependem da infraestrutura portuária e terrestre saudita, além de armazenagem em regime alfandegado e de zona franca, usadas para gerenciar riscos de tarifas e estoque. A Saudi Global Ports apoia o manuseio de contêineres por meio de terminais em Dammam e Jubail, enquanto ecossistemas logísticos do lado de Jeddah, como a LogiPoint (Porto Islâmico de Jeddah) e operadores de armazenagem em grande escala, incluindo a Binzagr Logistics na King Abdullah Economic City, permitem o atendimento em todo o país aos principais centros de demanda. No lado da demanda, as vendas ocorrem por meio de varejistas multimarcas e plataformas on-line que agrupam entrega, instalação e serviços de garantia. As regras de conteúdo local e as estruturas de preferência de compras da Local Content and Government Procurement Authority influenciam como os fornecedores estruturam ofertas com valor agregado local para a demanda institucional e ligada a projetos.
Cenário Competitivo
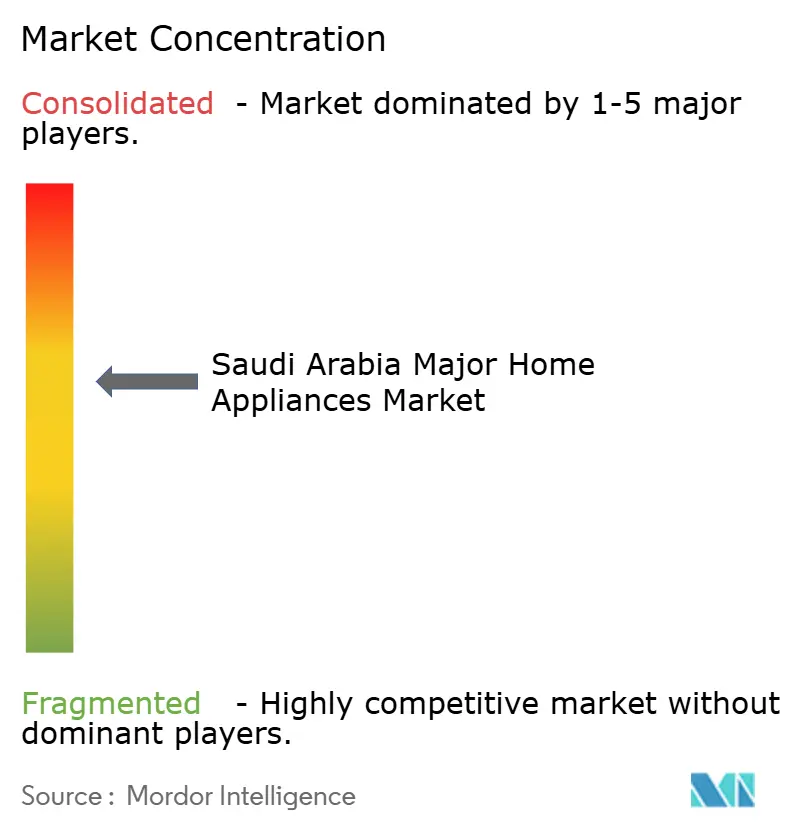
O mercado de grandes eletrodomésticos da Arábia Saudita apresenta concentração moderada, com as principais empresas respondendo por uma parcela significativa da receita de 2024. A LG detém a posição de liderança, impulsionada por fortes linhas de produtos de ar-condicionado e lavanderia, com suporte da montagem local em parceria com o Shaker Group. A Samsung assegura uma posição de destaque no mercado, aproveitando sua linha de produtos Bespoke AI e ampla presença online para impulsionar o engajamento dos consumidores e as vendas. A Haier também mantém uma presença notável, graças às suas ofertas multimarcas com preços competitivos vendidas sob as marcas GE e Candy. A escalada tarifária para 15% sobre as unidades importadas pressiona as empresas globais a aprofundarem as parcerias sauditas; a LG já produz internamente as carcaças de sistemas split, enquanto a Samsung explora joint ventures no âmbito do novo guarda-chuva industrial Alat. As empresas chinesas enfatizam refrigeradores inteligentes com boa relação custo-benefício, expandindo os modelos diretos ao consumidor que contornam as margens do varejo convencional, mas ainda precisam superar as barreiras de conformidade com a SASO.
As parcerias tecnológicas se destacam como principais diferenciadoras. A aliança da LG com a Microsoft integra o Copilot para manutenção preditiva em todas as linhas inteligentes de 2025, enquanto a entrada da Samsung na Home Connectivity Alliance garante a interoperabilidade para ecossistemas inteligentes multimarcas. Os fabricantes também correm para atender aos limites de SEER antes dos prazos regulatórios, atualizando os refrigerantes R-32 e os acionamentos de velocidade variável para evitar a obsolescência relacionada à eficiência. Os operadores de canais autorizados reforçam a fidelidade ao oferecer garantias integrais de cinco anos, uma proposta de valor convincente contra as importações do mercado paralelo que carecem de infraestrutura de serviço. Os mandatos de conteúdo local no âmbito da Visão 2030 estimulam acordos de construção-operação-transferência que aumentam progressivamente a fabricação de componentes no país, prometendo prazos de entrega mais curtos e SKUs personalizadas. A rivalidade geral permanece intensa, mas estruturada, com os participantes equilibrando o ritmo de inovação, o alcance do pós-venda e a gestão de custos impulsionada por tarifas para manter a participação no mercado de grandes eletrodomésticos da Arábia Saudita.
Líderes do Setor de Grandes Eletrodomésticos da Arábia Saudita
-
LG Electronics
-
Samsung Electronics
-
Haier Group (incl. Candy & GE Appliances)
-
Whirlpool Corp.
-
Midea Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está centrada na localização das cadeias de suprimento de refrigeração, à medida que tarifas e padrões convergem em torno dos condicionadores de ar, uma das categorias de maior velocidade nas residências sauditas. Evidências dessa mudança incluem o início da produção da Midea na fábrica Midea Shaker de condicionadores de ar em Riade (janeiro de 2026), o início das obras da Daikin para uma unidade de fabricação em Jeddah focada na produção localizada de chillers e bombas de calor hidrônicas (novembro de 2025), e a assinatura de um memorando de entendimento entre o Shaker Group, a LG e o Ministério do Investimento (MISA) para explorar a fabricação local de compressores para condicionadores de ar (fevereiro de 2024). Essas medidas criam espaço para ecossistemas de componentes no Reino, incluindo compressores, controles e trocadores de calor, além de programas de qualificação de fornecedores e redes de serviços que podem apoiar tanto a demanda de reposição no varejo quanto a demanda impulsionada por projetos.
As atualizações de eficiência e o redesenho de produtos também criam espaço para a premiumização e SKUs diferenciados à medida que os requisitos de conformidade se tornam mais rígidos. A data de aplicação obrigatória de dezembro de 2026 para os padrões atualizados de eficiência de condicionadores de ar da SASO (SASO 2663:2025 e SASO 2874:2025) aumenta o valor de modelos de alta eficiência, testes validados e registro rápido via SABER, enquanto os pipelines de projetos nas regiões oeste e central favorecem capacidade escalável de entrega e instalação para pedidos em grande volume. Ao mesmo tempo, iniciativas industriais como a da Basic Electronics Company (BEC) e da Gree, que estão desenvolvendo uma fábrica inteligente de HVAC em Dammam para condicionadores de ar inteligentes com tecnologia VRF, apoiam uma mudança mais amplia em direção a soluções de refrigeração avançadas, adaptadas às condições climáticas sauditas e a implantações residenciais e comerciais de grande porte.
Desenvolvimentos recentes do setor
- Junho de 2026: A Hisense assinou um acordo de parceria com a Hamad Abdullah Al Manea Trading Company para expandir a disponibilidade no varejo em mais de 40 filiais na Arábia Saudita. A parceria fortalece o alcance offline para grandes eletrodomésticos em um mercado onde a avaliação em loja e a garantia de instalação continuam importantes para compras de alto valor.
- Março de 2026: A Shaker reportou um aumento na receita de seu segmento de Eletrodomésticos no primeiro trimestre de 2026, sob seu roteiro Elevate 2027. A atualização destacou a execução contínua em torno do portfólio, distribuição e capacidades operacionais localizadas ligadas à demanda por eletrodomésticos de marca no Reino.
- Janeiro de 2026: A LG Electronics garantiu um contrato de fornecimento de HVAC em grande escala para o complexo de uso misto Sumu Tower em Jeddah. O contrato reforça o papel das especificações de projetos B2B na definição do mix de equipamentos e reforça a importância da capacidade local de atendimento e serviço para instalações de grande porte.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange o valor dos grandes eletrodomésticos vendidos na Arábia Saudita, contabilizados como vendas da fábrica ao consumidor por todos os canais, para produtos como refrigeradores, freezers, máquinas de lavar louça, máquinas de lavar roupa, fornos e condicionadores de ar.
Exclusões de escopo: Não contabilizamos pequenos eletrodomésticos de bancada nem consumíveis, e também não contabilizamos serviços exclusivos de instalação e serviços exclusivos de reparo.
Visão Geral da Segmentação
- Por Tipo de Produto (Valor)
- Refrigeradores
- Freezers
- Máquinas de Lavar Louça
- Máquinas de Lavar
- Fornos
- Ar-condicionados
- Outros Grandes Eletrodomésticos
- Por Canal de Distribuição
- Lojas Multimarcas
- Pontos de Venda Exclusivos de Marca
- Online
- Outros Canais de Distribuição
- Por Tecnologia
- Grandes Eletrodomésticos Inteligentes Conectados
- Grandes Eletrodomésticos Convencionais
- Por Região
- Região Central
- Região Ocidental
- Região Oriental
- Região Norte
- Região Sul
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção do contexto de demanda do país e das regras que moldam as vendas de eletrodomésticos. Consultamos fontes públicas como a Autoridade Geral de Estatísticas da Arábia Saudita para tendências habitacionais e domiciliares, publicações de comércio alfandegário saudita para padrões de importação, e indicadores do SAMA para sinais de gastos do consumidor que movimentam bens duráveis.
Para tornar o modelo prático, também analisamos a direção de rotulagem energética e conformidade do SASO, além de políticas de alto nível e programas habitacionais de portais governamentais sauditas relevantes. Paralelamente, relatórios anuais, apresentações para investidores e comunicados à imprensa de fabricantes, varejistas e distribuidores foram utilizados para compreender lançamentos de produtos, movimentação de preços e composição de canais. Quando necessário, utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de comércio em nível de remessa para verificar categorias com alta dependência de importações. A lista de fontes documentais acima é meramente ilustrativa, e muitas outras fontes e documentos públicos foram utilizados para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais que geralmente causam os maiores erros de dimensionamento, como quais produtos são tratados na prática como grandes eletrodomésticos, como os preços promocionais alteram os preços de venda realizados, e como as vendas online versus em loja se dividem por categoria. Conversamos com equipes de marcas, distribuidores, grandes varejistas e parceiros de serviço em todo o Reino, e utilizamos verificações com especialistas para confirmar fatores de demanda como novas entregas de habitações e ciclos de substituição.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 25% | Diretores executivos (CXOs): 18% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 19% | Gerentes: 53% |
Dimensionamento de Mercado e Previsão
O dimensionamento partiu de uma construção de cima para baixo, na qual a base de domicílios, as conclusões de habitações e a penetração por categoria foram utilizadas para reconstruir um conjunto de demanda realista, que foi então convertido em valor usando faixas de preço médio de venda por categoria que refletem os preços de varejo e promoções sauditas. Essa abordagem foi verificada com aproximações seletivas de baixo para cima, incluindo divisões de receita de fornecedores e distribuidores, verificações de canais e verificações de sanidade de preço por volume amostrado para categorias de alto giro.
Alguns insumos que foram relevantes no modelo incluíram o ritmo de novas entregas residenciais, ciclos de substituição para produtos de refrigeração e lavanderia, aumento sazonal vinculado à demanda de refrigeração no verão, mudança de composição em direção a modelos de maior capacidade e inversores, e a participação de unidades importadas para categorias onde a montagem local é limitada. Quando os dados eram escassos por tipo de produto, preenchemos as lacunas usando indicadores substitutos como movimentação do valor de importação, amplitude do sortimento de varejo e participações de composição obtidas em entrevistas, e então reequilibramos os totais para corresponder ao envelope geral do mercado.
Para a previsão, foi utilizada uma análise de cenários para que a perspectiva possa refletir diferentes trajetórias para o início de obras habitacionais, a confiança do consumidor e a normalização de preços após os principais períodos promocionais. O caminho de crescimento final foi selecionado somente após os cenários serem revisados com respondentes primários que acompanham de perto os ciclos de venda e estoque.
Ciclo de Validação de Dados e Atualização
A validação foi realizada em várias etapas para que os números não fossem aceitos apenas por se encaixarem em uma linha de crescimento uniforme. Comparamos os resultados com sinais independentes, como tendências de valor de importação, indicadores habitacionais e domiciliares, e movimentação de preços publicamente visível, e então quaisquer grandes variações foram rastreadas até premissas como penetração, tempo de substituição ou precificação.
Antes da aprovação final, uma segunda revisão por analista foi realizada para questionar a lógica, verificar problemas aritméticos e confirmar que os totais por categoria somam corretamente. Se uma discrepância significativa surgisse, os respondentes eram recontactados para esclarecer o ponto e o modelo era atualizado de acordo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam a demanda ou os preços, e então uma verificação final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do Mercado de Grandes Eletrodomésticos da Arábia Saudita da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É normal ver diferentes tamanhos de mercado publicados para grandes eletrodomésticos, pois nem todos contabilizam os mesmos produtos, a mesma camada de precificação ou o mesmo período do ano. As diferenças também decorrem de as estimativas refletirem os gastos do consumidor no varejo ou uma visão mais restrita próxima às receitas realizadas pelo fabricante.
Para a Arábia Saudita, os maiores fatores de divergência geralmente são se os condicionadores de ar estão totalmente incluídos como categoria de grande eletrodoméstico, como a instalação em pacote é tratada no valor, e se os preços são convertidos usando uma taxa média anual ou uma taxa pontual para o ano base. Alguns publicadores também aplicam uma única taxa de crescimento a todas as categorias, o que pode deixar passar as oscilações sazonais e vinculadas à habitação que os produtos de refrigeração e grandes eletrodomésticos tipicamente apresentam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,17 bilhões de USD (2025) | |
| Publicador Setorial A | 4,80 bilhões de USD (2026) | Utiliza uma cesta de eletrodomésticos mais ampla e parece tratar o valor mais próximo ao gasto do consumidor, o que pode incluir categorias adjacentes e pacotes de instalação, e também ancora em um ano mais recente. |
| Publicação Comercial B | 4,17 bilhões de USD (2024) | Abrange o mercado mais amplo de eletrodomésticos em vez de apenas grandes eletrodomésticos, e o ano base é anterior, de modo que o valor também se altera com o momento cambial e as premissas de preço de varejo. |
A dispersão na tabela é explicada principalmente por escolhas de escopo e camada de valor, especialmente se a estimativa é apenas para grandes eletrodomésticos ou para o gasto total com eletrodomésticos. Ao manter a lista de produtos limitada às principais categorias de grandes eletrodomésticos e separar o valor dos eletrodomésticos dos serviços adicionais antes da previsão, o total do mercado permanece mais reproduzível entre as atualizações, que é a escolha aplicada pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de grandes eletrodomésticos da Arábia Saudita?
Espera-se que o tamanho do mercado de grandes eletrodomésticos da Arábia Saudita cresça de 2,17 bilhões de USD em 2025 para 2,26 bilhões de USD em 2026, com previsão de atingir 2,81 bilhões de USD até 2031, a um CAGR de 4,35% no período de 2026 a 2031
Qual categoria de produto lidera as vendas?
Os ar-condicionados e refrigeradores juntos representaram 29,05% da receita de 2025, refletindo o clima quente do país e o impulso pela eficiência energética.
Qual é a velocidade de crescimento dos eletrodomésticos inteligentes?
Os eletrodomésticos inteligentes estão crescendo rapidamente, expandindo-se a um CAGR de 17,6% até 2031.
Qual é o impacto das tarifas de importação mais elevadas?
A alíquota de 15% sobre muitos itens elétricos aumenta os custos para as marcas com alta dependência de importação, mas incentiva as parcerias de montagem local que contornam essas tarifas.
Qual canal de vendas cresce mais rapidamente?
As plataformas online têm previsão de expansão a uma CAGR de 18,5%, impulsionadas pela melhoria da logística e pela adoção de pagamentos por aproximação.
Por que a Região Ocidental é importante?
O NEOM, o Projeto do Mar Vermelho e o Qiddiya impulsionam uma CAGR de 8,95% nessa região, gerando demanda por soluções de refrigeração de alta eficiência e residências inteligentes.