
Tamanho e Participação do Mercado de Defesa da Rússia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
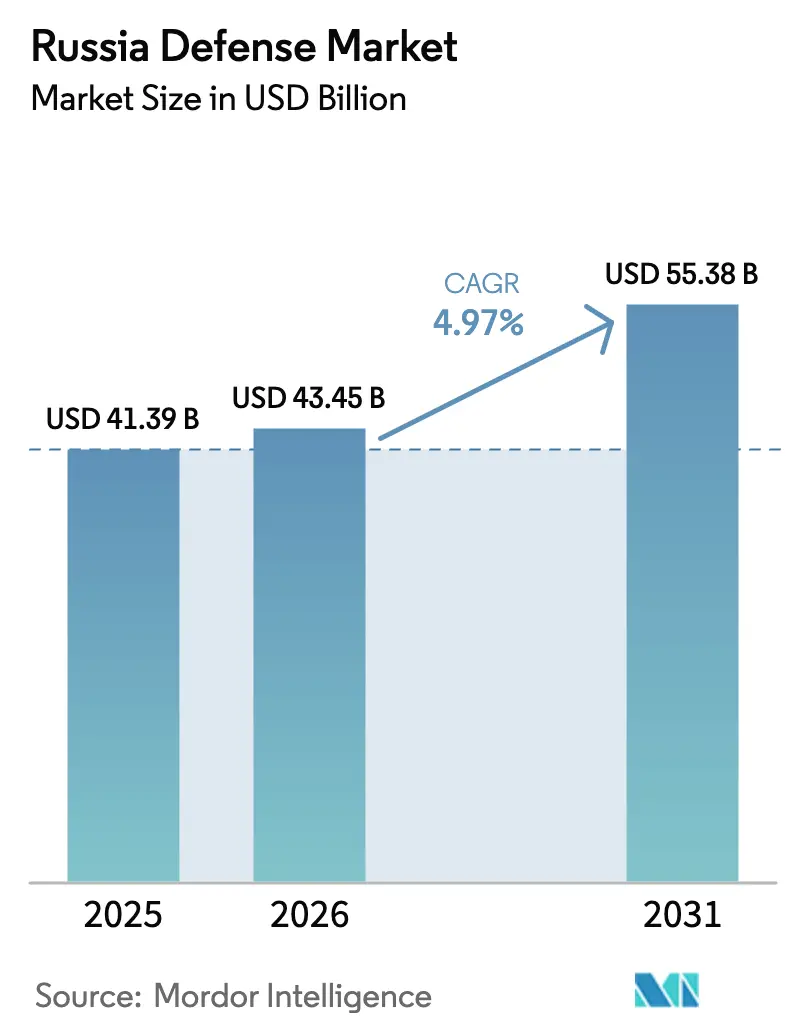
| Tamanho do mercado no ano base (2025) | 41.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 43.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 55.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.97 % |
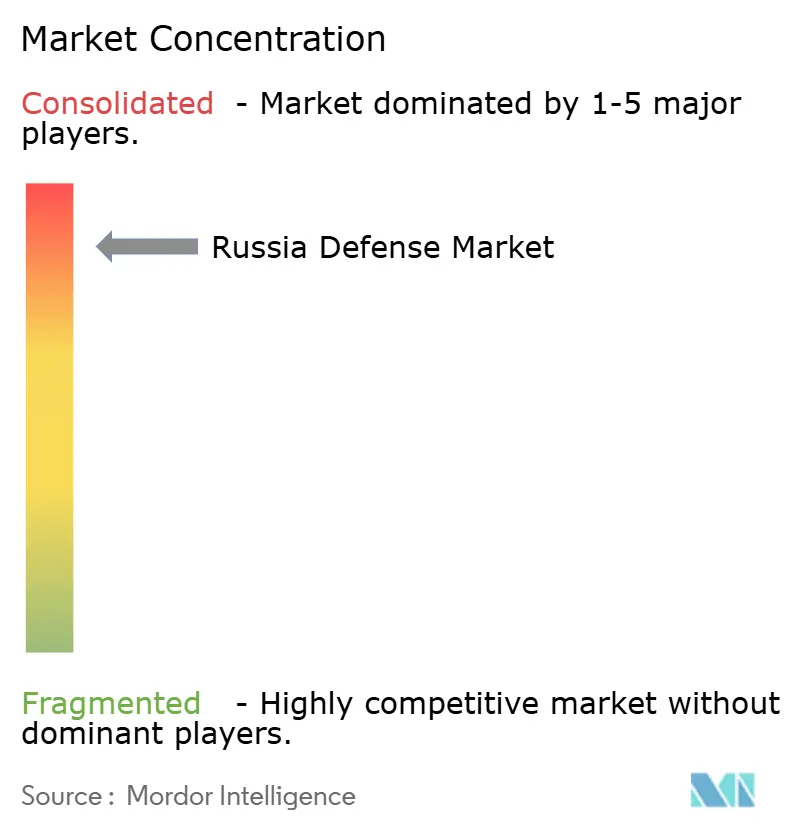
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Defesa da Rússia por Mordor Intelligence
O tamanho do mercado de defesa da Rússia foi avaliado em USD 41,39 bilhões em 2025 e estima-se que cresça de USD 43,45 bilhões em 2026 para atingir USD 55,38 bilhões até 2031, a um CAGR de 4,97% durante o período de previsão (2026-2031). As perdas de combate na Ucrânia, as sanções ocidentais e um ambicioso orçamento de defesa de 13,5 trilhões de rublos para 2025 (USD 145 bilhões) se combinam para impulsionar uma economia de mobilização que prioriza o volume de produção em detrimento da novidade de plataformas. As metas de produção de munições triplicaram, os desdobramentos de defesa aérea agora cercam as principais zonas industriais, e os conglomerados estatais redirecionam recursos das exportações para o rearmamento doméstico. Simultaneamente, uma lacuna de mão de obra de 300.000 pessoas, inflação de dois dígitos e acesso restrito a semicondutores avançados corroem o poder de compra e desaceleram a inovação. Oportunidades estratégicas existem, no entanto, em sistemas de combate não tripulados, tecnologias contra drones e kits de blindagem modular, à medida que os comandantes buscam efeitos de precisão acessíveis em escala.
Principais Conclusões do Relatório
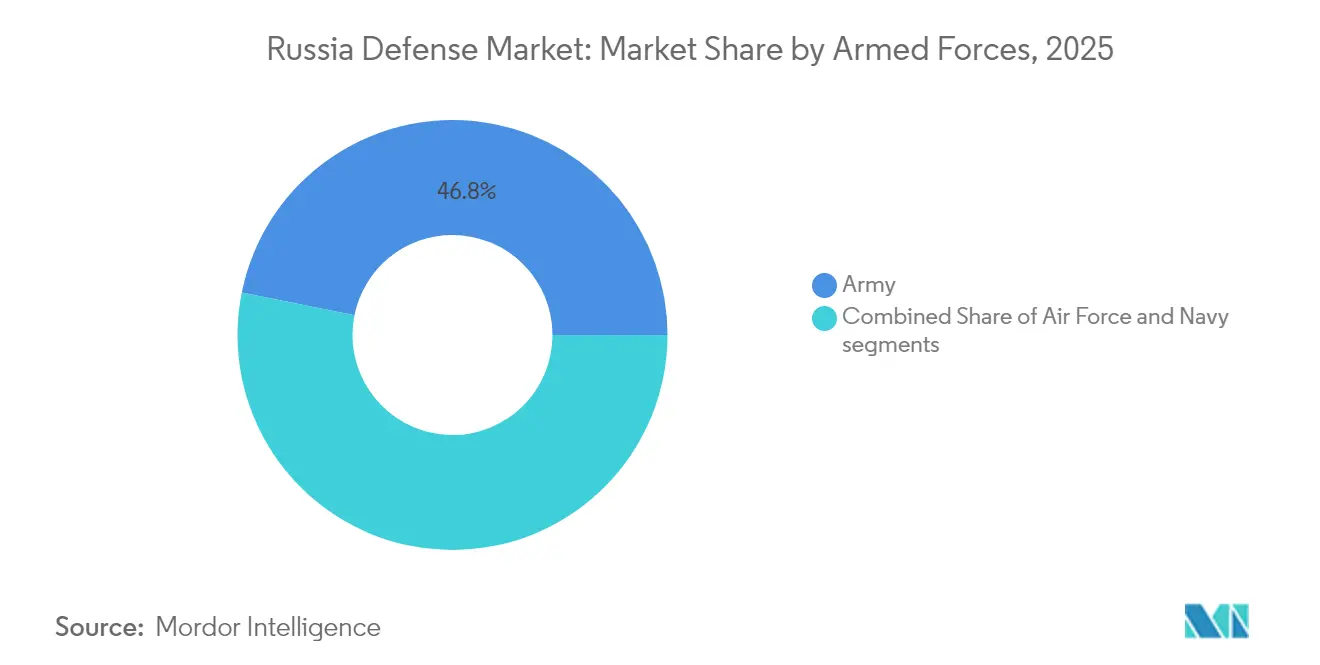
- Por forças armadas, o Exército capturou 46,83% da participação do mercado de defesa da Rússia em 2025, enquanto o segmento da força aérea avança a um CAGR de 6,49% até 2031.
- Por tipo, armas e munições lideraram com 29,85% de participação do tamanho do mercado de defesa da Rússia em 2025, enquanto o segmento de sistemas não tripulados está projetado para expandir a um CAGR de 7,18% até 2031.
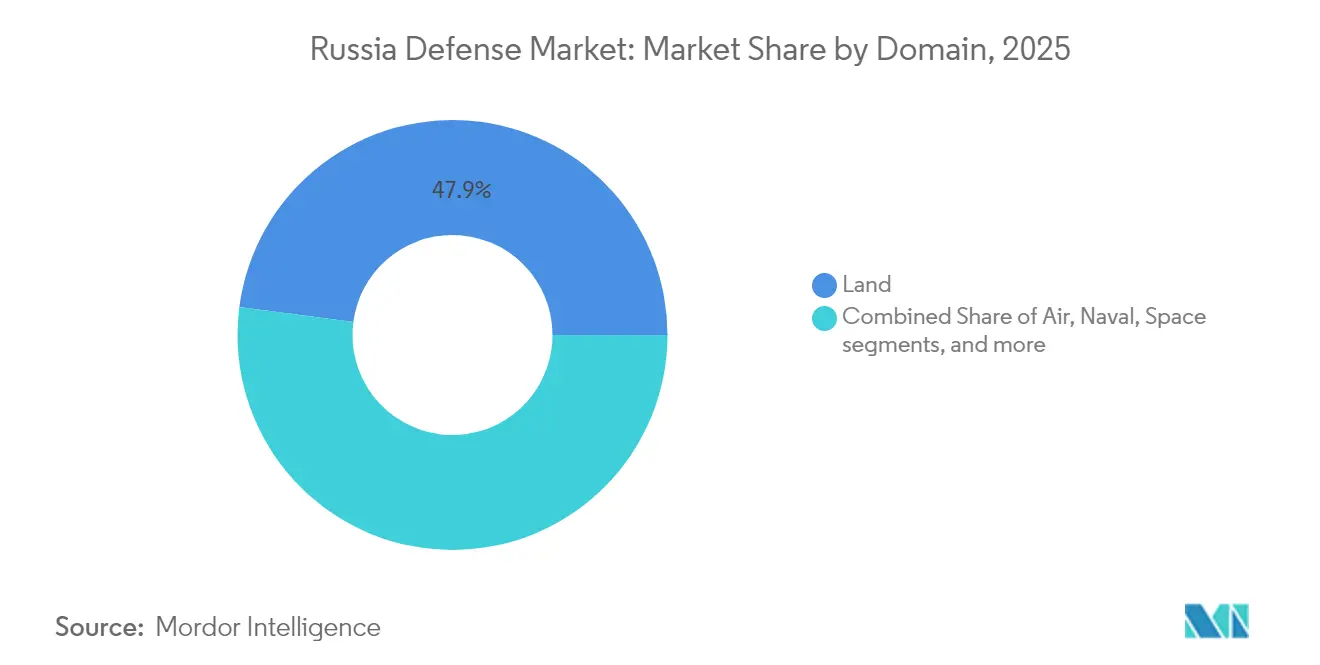
- Por domínio, o segmento terrestre respondeu por 47,92% do tamanho do mercado de defesa da Rússia em 2025, e o domínio aéreo está crescendo mais rapidamente a um CAGR de 6,02%.
- Por natureza de aquisição, a produção interna dominou o mercado de defesa da Rússia com uma participação de 78,15% em 2025 e está prevista para crescer a um CAGR de 5,66%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Defesa da Rússia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos acelerados de reposição de munições e armamentos | +1.8% | Cinturão industrial dos Urais (oblasts de Sverdlovsk, Chelyabinsk, Perm) | Curto prazo (≤ 2 anos) |
| Aumento do investimento em sistemas integrados de defesa aérea e antimíssil | +1.2% | Moscou, São Petersburgo, Crimeia, Kaliningrado | Médio prazo (2-4 anos) |
| Recapitalização rápida de plataformas de combate terrestre | +1.0% | Plantas de veículos blindados de Nizhny Tagil, Omsk e Kurgan | Curto prazo (≤ 2 anos) |
| Mobilização industrial de defesa liderada pelo Estado e expansão de capacidade | +1.5% | Tatarstan, Nizhny Novgorod, Rostov-on-Don | Médio prazo (2-4 anos) |
| Substituição de importações e domesticização de componentes críticos de defesa | +0.8% | Escritórios de design de Moscou e São Petersburgo, instalações dos Urais | Longo prazo (≥ 4 anos) |
| Adoção crescente de sistemas não tripulados e de munições de patrulhamento de baixo custo | +0.9% | Zonas operacionais do Donbas e sul da Ucrânia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Acelerados de Reposição de Munições e Armamentos
O combate centrado em artilharia impulsionou a demanda por projéteis de uma estimativa de 10 milhões de unidades disparadas em 2022–2023 para metas de produção anual próximas a 4 milhões de unidades até 2026. Fábricas em Sverdlovsk e Chelyabinsk agora operam em três turnos e reativaram linhas da era soviética para fornecer foguetes Grad, bombas de morteiro e mísseis antitanque guiados (ATGMs). Os ciclos de controle de qualidade são mais curtos, resultando em taxas mais altas de falhas, mas os comandantes aceitam essa troca para manter o volume. A Tactical Missiles Corporation aumenta a produção de mísseis de cruzeiro Kalibr apesar da escassez de turbofans, enquanto as plantas dos Urais se concentram em projéteis de 152 milímetros. O aumento de munições permanece central para a doutrina ofensiva, sustentando a trajetória de crescimento de curto prazo do mercado de defesa da Rússia.
Aumento do Investimento em Sistemas Integrados de Defesa Aérea e Antimíssil
Ataques de VANTs a refinarias e bases aéreas a mais de 1.000 quilômetros da frente elevaram a defesa aérea doméstica a uma prioridade existencial. A Almaz-Antey implantou as primeiras baterias S-500 ao redor de Moscou em 2024, complementando 60 batalhões operacionais de S-400. Recursos originalmente destinados a exportações são redirecionados para reforçar São Petersburgo, a Crimeia e Kaliningrado. Ativos de guerra eletrônica (GE), como o Murmansk-BN e o Krasukha-4, formam camadas externas que bloqueiam comunicações e radares aerotransportados.[1]Patrick Tucker, "A Rússia Implanta o Sistema de Guerra Eletrônica Murmansk-BN," Defense One, defenseone.com A aquisição de sistemas contra drones está atrasada, no entanto, deixando lacunas preenchidas por bloqueadores de RF improvisados e equipes com espingardas. Em conjunto, esses programas impulsionam o mercado de defesa da Rússia à medida que a segurança do espaço aéreo se torna uma prioridade orçamentária.
Mobilização Industrial de Defesa Liderada pelo Estado e Expansão de Capacidade
O Kremlin condensou uma década de modernização em dois anos ao impor tempos de operação em ritmo de guerra em plantas estratégicas. A Uralvagonzavod aumentou a produção de tanques T-90M para mais de 200 unidades em 2024 utilizando linhas de montagem simplificadas. A United Shipbuilding Corporation lançou o submarino Yasen-M Perm em março de 2025, mantendo um ritmo de um barco a cada 18 meses apesar das sanções sobre maquinário de precisão. A Russian Helicopters sustentou as entregas de Ka-52M e Mi-28NM canibalizando lotes de exportação. Fornecedores de segundo nível, como a Shvabe, ampliaram miras térmicas, e a RTI Systems dobrou a produção de componentes de radar. Esse aumento redireciona engenheiros de programas civis, mas ancora o mercado de defesa da Rússia no médio prazo.
Adoção Crescente de Sistemas Não Tripulados e de Munições de Patrulhamento de Baixo Custo
Plataformas de precisão de baixo custo agora entregam efeitos antes reservados à aviação tripulada. A munição de patrulhamento Lancet da Zala Aero custa cerca de USD 35.000, mas neutraliza obuseiros avaliados em milhões. Os drones de ataque unidirecional Geran-2, reengenheirados a partir de projetos iranianos, atingem uma taxa de produção mensal de mais de 1.000 unidades. O VANT MALE Orion da Kronstadt entrou em produção em ritmo total em 2024, oferecendo ISR persistente sem risco para pilotos. Déficits iniciais no treinamento de operadores levaram a altas taxas de atrito em 2022; no entanto, batalhões dedicados de VANTs e links de dados criptografados melhoraram as taxas de missão desde então. Esses desenvolvimentos expandem o mercado de defesa da Rússia combinando acessibilidade com letalidade sustentada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de mão de obra qualificada e talentos de engenharia na fabricação de defesa | -0.7% | Escritórios de design de Moscou e São Petersburgo, plantas dos Urais | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos de eletrônicos avançados e microcomponentes | -0.9% | Dependência nacional de importações chinesas | Longo prazo (≥ 4 anos) |
| Pressões fiscais que afetam as despesas de capital de defesa de longo prazo | -0.6% | Tensões na alocação do orçamento nacional | Médio prazo (2-4 anos) |
| Limitações de modernização vinculadas à dependência de plataformas legadas | -0.5% | Plantas de tanques dos Urais, estaleiros de Severodvinsk, obras de aeronaves legadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Mão de Obra Qualificada e Talentos de Engenharia na Fabricação de Defesa
As empresas de defesa anunciaram mais de 300.000 vagas até meados de 2024, cobrindo operadores de máquinas CNC, técnicos de aviônica e engenheiros de software. A mobilização convocou muitos especialistas, deixando os escritórios de design operando com 60-70% da capacidade. Aumentos salariais de 30% apenas redistribuíram regionalmente os talentos escassos. As escolas profissionalizantes precisam de até três anos para formar técnicos competentes, o que frequentemente está desalinhado com os picos de produção de curto prazo. A emigração de profissionais de TI drena ainda mais a expertise, enquanto funcionários mais antigos treinados na era soviética permanecem além da aposentadoria, criando gargalos de transferência de conhecimento que limitam a eficiência do mercado de defesa da Rússia.
Interrupções na Cadeia de Suprimentos de Eletrônicos Avançados e Microcomponentes
Os controles de exportação eliminaram semicondutores ocidentais e máquinas-ferramentas de precisão, empurrando as empresas russas em direção a peças chinesas que adicionam custo e incerteza.[2]Repórteres do Financial Times, "Sanções Forçam a Rússia a Depender de Chips Chineses," Financial Times, ft.com As fundições domésticas não conseguem produzir chips abaixo de 28 nanômetros, limitando o desempenho de computadores de controle de fogo e aviônica. Imagers térmicos antes fornecidos pela Thales agora dependem de alternativas domésticas de menor resolução, enquanto lacunas em máquinas-ferramentas desaceleram a fabricação de pás de turbina. Programas como o Zircon e o Su-57 enfrentam atrasos recorrentes e compromissos de design. Essas escassezes impõem um obstáculo estrutural às perspectivas do mercado de defesa da Rússia além de 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forças Armadas: A Dominância do Exército Mascara a Aceleração da Força Aérea
O Exército reteve 46,83% dos gastos de 2025 no mercado de defesa da Rússia e continua a absorver a maior parte dos orçamentos de munições, blindagem e reparos em campo. As alocações da Força Aérea, embora menores, estão aumentando a um CAGR de 6,49%, pois as perdas de helicópteros estimulam a aquisição de Ka-52M e Mi-28NM, e as entregas de Su-34M renovam a capacidade de ataque. Os programas navais avançam mais lentamente devido a ciclos complexos de estaleiros e gargalos de propulsão, apesar da entrada em serviço do submarino Arkhangelsk em 2024.
As forças terrestres dominam o mercado de defesa da Rússia em termos de consumíveis, veículos logísticos e eletrônicos em teatro de operações. Enquanto isso, a Força Aérea mantém relevância estratégica integrando defesas S-500 em camadas e sustentando a aviação de caça na linha de frente. Os orçamentos da Marinha dependem da capacidade da Sevmash de manter uma linha de produção de submarinos nucleares e da produção de fragatas da Zelenodolsk, ambas sensíveis ao fornecimento de turbinas. Em conjunto, esses padrões revelam uma postura otimizada para a guerra terrestre, mas cada vez mais consciente de que o controle aéreo multiplica a eficácia terrestre.


Por Tipo: O Aumento dos Sistemas Não Tripulados Reformula o Mix de Aquisições
Armas e munições detinham 29,85% da participação do mercado de defesa da Rússia em 2025, impulsionadas por 1,3 milhão de projéteis produzidos e planos para triplicar a capacidade. Os sistemas não tripulados impulsionam o crescimento a um CAGR de 7,18%, pois as plataformas Lancet e Geran-2 entregam precisão em economias de escala inatingíveis com mísseis de cruzeiro. Veículos, notadamente os tanques T-90M, mantêm uma produção constante de mais de 200 unidades por ano. A demanda por C4ISR e guerra eletrônica aumenta em paralelo; os sistemas Murmansk-BN agora criam bolhas de negação em todo o teatro de operações, enquanto os bloqueadores Krasukha-4 protegem infraestruturas-chave.
Déficits persistentes em sensores de visão noturna e comunicações seguras sublinham os limites da substituição de importações. No entanto, a integração de VANTs no nível de batalhão, além dos VANTs MALE Orion fornecendo vigilância em teatro, consolida os sistemas não tripulados como um pilar estrutural do mercado de defesa da Rússia.
Por Domínio: A Primazia Terrestre Cede Espaço à Urgência da Defesa Aérea
As operações terrestres consumiram 47,92% do valor de 2025, espelhando as trocas de artilharia e os avanços blindados ao longo da frente de 1.000 quilômetros. Os gastos aéreos superam todos os outros domínios a um CAGR de 6,02%, impulsionados pelos redesdobramentos de S-400, lançamentos de S-500 e renovação da frota de asa rotativa. As alocações navais aumentam modestamente à medida que os submarinos Yasen-M mantêm um ritmo constante, enquanto programas de corvetas de menor custo encontram atrasos de motor.
A ascendência do domínio aéreo no mercado de defesa da Rússia reflete não apenas a defesa de cidades estratégicas, mas também uma doutrina mais ampla que favorece ataques de longo alcance que preservam aeronaves de alto valor. Os orçamentos terrestres estão se voltando para radares de contrabateria e blindagem modular, em vez de novas linhas de tanques, ilustrando uma mudança do aço em massa para a sobrevivência.
Por Natureza de Aquisição: A Produção Interna Domina em Meio à Substituição de Importações
A produção interna respondeu por 78,15% dos gastos em 2025 e está definida para crescer a um CAGR de 5,66%, refletindo necessidade tanto quanto estratégia. Os canais de importação para aviônica, sensores e propulsão foram fechados, redirecionando bilhões de dólares para cadeias de suprimentos domésticas. Os casos de sucesso incluem as miras térmicas da Shvabe e os turbofans AL-31F da United Engine Corporation. No entanto, 90% dos eletrônicos de defesa ainda rastreiam intermediários chineses, sublinhando riscos futuros.
A aquisição estrangeira permanece limitada a componentes indisponíveis domesticamente, frequentemente exigindo prazos de entrega mais longos e custos mais altos. O mercado de defesa da Rússia, portanto, cresce em torno de verticais consolidadas, como blindagem, artilharia e helicópteros, enquanto subsistemas avançados permanecem reféns de dependências externas.
Análise Geográfica
A Rússia consolida a produção de defesa em três corredores da era soviética. O cinturão dos Urais domina em munições e blindagem: a Uralvagonzavod em Nizhny Tagil constrói mais de 200 tanques T-90M anualmente, e as plantas de Sverdlovsk têm como meta 4 milhões de projéteis por ano. O cluster do Volga abriga a Planta de Aviação de Kazan, que monta bombardeiros Tu-160M, e a Planta de Aeronaves Sokol, que realiza revisões de caças Su-34.
Os estaleiros do noroeste impulsionam o poder naval. A Sevmash em Severodvinsk lançou o submarino Yasen-M Perm em março de 2025 e comissionou o Arkhangelsk em dezembro de 2024. A Joint Stock Company "Admiralty Shipyards" em São Petersburgo constrói submarinos da classe Lada, enquanto o estaleiro Zelenodolsk de Kaliningrado gerencia as fragatas do Projeto 22350, embora as escassezes de propulsão estendam os cronogramas.
Komsomolsk-on-Amur, no Extremo Oriente, produz caças Su-35 e Su-57 para a aviação do Pacífico, aproveitando sua proximidade com as rotas de suprimento asiáticas. No entanto, a distância dos fornecedores europeus aumenta os custos logísticos. A planta Rostvertol de Rostov-on-Don completa helicópteros Mi-28NM, mas a escassez de mão de obra em Moscou e São Petersburgo obriga horas extras e a recontratação de aposentados. A dispersão protege os ativos de ameaças fronteiriças, mas complica a coordenação da cadeia de suprimentos no mercado de defesa da Rússia.
Panorama regulatório
A aquisição de defesa e a política industrial da Rússia são centralizadas por meio de mecanismos estatais liderados pela Comissão Militar-Industrial (VPK), que coordena prioridades entre ministérios e holdings estatais que dominam a base de fornecimento. A ordem de defesa do Estado é regida pela Lei Federal nº 213-FZ, que estabelece regras para a formação, alocação e financiamento das aquisições. O Programa Estatal de Armamentos (GPV) continua sendo o principal instrumento de planejamento plurianual, com um novo ciclo referenciado para 2025-2034.
A participação industrial é gerenciada por meio de licenciamento e supervisão. O Ministério da Indústria e Comércio da Federação Russa atua como o principal órgão licenciador para o desenvolvimento, produção, testes, reparo e descarte de armas e equipamentos militares. Na prática, essas estruturas reforçam um modelo de aquisição de mobilização no qual a expansão da capacidade doméstica, o volume de reparos e a conformidade com a substituição de importações têm prioridade sobre licitações competitivas, alinhando decisões de financiamento e produção entre entidades como United Aircraft Corporation, United Shipbuilding Corporation e Almaz-Antey.
Análise da cadeia de valor
A cadeia de valor de defesa da Rússia está estruturada em torno de empreiteiras principais dirigidas pelo Estado (por exemplo, United Aircraft Corporation, United Shipbuilding Corporation, Almaz-Antey e Russian Helicopters), apoiadas por camadas densas e geograficamente distribuídas de fornecedores de componentes e materiais. O mapeamento do complexo militar-industrial destaca 692 clusters geográficos, com 113 clusters concentrando a maior parte da atividade (82% dos fluxos de carga e 92% dos contratos de aquisição). Essa concentração aponta para o papel da logística inter-regional na manutenção da continuidade de execução apesar do risco de interrupção.
Os insumos upstream abrangem metais, energéticos, materiais de propulsão e eletrônicos, enquanto as atividades midstream concentram-se em montagem, integração e modernização em corredores de plantas da era soviética (Urais para blindagem e munições, Noroeste para construção naval e centros de aviação na Rússia europeia e no Extremo Oriente). Nós de logística e transbordo, como Elektrougli, apoiam o manuseio de contêineres em alto volume entre ferrovia e estrada, o que ajuda a movimentar subconjuntos e produtos acabados para locais de integração e depósitos. No downstream, a ordem de defesa do Estado impulsiona os cronogramas de entrega e as cargas de trabalho de sustentação (reparo, revisão geral e reforma). Ao mesmo tempo, as sanções e o acesso restrito a semicondutores avançados aumentaram a dependência de fontes não ocidentais para componentes eletrônicos selecionados, junto com iniciativas contínuas de substituição de importações e digitalização industrial, incluindo nas cadeias de suprimento de equipamentos navais.
Cenário Competitivo
Almaz-Antey Air and Space Defence Corporation, United Aircraft Corporation, United Shipbuilding Corporation, 'Russian Helicopters' JSC e Kalashnikov Concern JSC controlam uma parcela significativa da produção, confirmando um mercado de defesa russo altamente concentrado. A United Shipbuilding Corporation monopoliza a construção naval, e a United Engine Corporation ancora a propulsão.
A ênfase estratégica favorece projetos comprovados em detrimento de P&D: a Uralvagonzavod escala a produção do T-90M em vez de lançar o T-14 Armata; a Tactical Missiles Corporation estende as séries de produção do Kalibr em vez de acelerar hipersônicos de próxima geração. Empresas de nicho como a Kronstadt Group prosperam fornecendo VANTs Orion e Sirius livres de propriedade intelectual estrangeira, enquanto a Shvabe acelera a óptica doméstica para substituir importações sancionadas.
Os registros de patentes e os orçamentos de laboratório diminuíram após 2022, à medida que os recursos foram canalizados para a produção em volume. Os ciclos de teste são encurtados, arriscando falhas de qualidade, mas a supervisão do Kremlin garante a continuidade do financiamento. A indústria de defesa da Rússia, portanto, funciona menos como uma arena competitiva e mais como uma empresa de mobilização que preza escala, integração vertical e resiliência a sanções.
Líderes da Indústria de Defesa da Rússia
Almaz-Antey Air and Space Defence Corporation
United Aircraft Corporation
United Shipbuilding Corporation
Kalashnikov Concern JSC
'Russian Helicopters' JSC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As áreas de oportunidade de curto prazo dentro do mix de aquisições de defesa da Rússia concentram-se na ampliação da produção e da sustentação em segmentos onde a demanda operacional e a mobilização industrial já são visíveis, incluindo defesa aérea e antimísseis, modernização de aeronaves, sistemas não tripulados e capacidade de reparo e revisão. Esse foco é apoiado pelas entregas contínuas da ordem estatal de aquisição de 2026 pela United Aircraft Corporation (Su-30SM2, Su-34 e Su-35S) e por atividades de promoção de produtos em torno da defesa aérea naval. A Almaz-Antey, por exemplo, tem promovido sistemas embarcados como Resurs, Rif-M e Shtil-1 na exposição naval Fleet 2026 (junho de 2026). Com a alta participação da produção indígena do mercado, de 78,15% em 2025, os fornecedores domésticos têm espaço para apoiar a base de fornecimento com subcomponentes, equipamentos de teste e serviços de integração que se encaixam em arquiteturas substituídas por importações.
A construção naval e a sustentação da frota também seguem um caminho de modernização apoiado por programas, por meio de atualizações de estaleiros e investimentos em sistemas de produção. O papel da United Shipbuilding Corporation como a principal empreiteira naval dominante, juntamente com suas ações de modernização de estaleiros divulgadas publicamente, incluindo a reconstrução completa do Severnaya Verf (em junho de 2026), sustenta oportunidades em torno da localização de equipamentos navais, ferramentaria industrial e digitalização da produção que podem melhorar a produtividade e reduzir atrasos no cronograma sob restrições de sanções. Em toda a rede de fornecimento, o espaço em branco mais promissor permanece em componentes e subsistemas que abordam gargalos já destacados na narrativa do mercado, como embalagens eletrônicas, comunicações resistentes, fornecimento de visão noturna e imagem térmica, e manutenção de depósito de alto ritmo que mantém plataformas legadas prontas para combate enquanto as empreiteiras principais priorizam a produção em volume.
Desenvolvimentos recentes do setor
- Junho de 2026: A United Shipbuilding Corporation entregou aproximadamente 50 navios em 2025, atendendo aos requisitos da ordem de defesa do Estado, incluindo quatro submarinos e o quebra-gelo de combate Ivan Papanin. O lançamento fortalece a capacidade doméstica de construção naval e reforça a cadeia de suprimentos de defesa orientada para a mobilização. O marco sinaliza maior escala de execução no ecossistema de produção naval da Rússia.
- Junho de 2026: A United Aircraft Corporation anunciou em 4 de junho que contratou 11 aeronaves Tu-214 com substituição de importações para operadores comerciais. O acordo expande a capacidade de aviação doméstica e reduz a dependência de projetos estrangeiros para operadores civis. Isso reforça uma mudança mais amplo em direção à localização no setor de aeronaves civis da Rússia.
- Junho de 2026: A United Aircraft Corporation anunciou que o CEO Vadim Badekha declarou em 2 de junho que um contrato para o fornecimento de jatos regionais Il-114-300 para a companhia aérea Aurora está em preparação final e deve ser concluído nos próximos meses. O potencial acordo acelera a conectividade regional e apoia a renovação da frota doméstica no mercado de aviação civil. O desenvolvimento reflete os esforços contínuos para diversificar as capacidades de transporte aéreo regional da Rússia.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange os gastos e o valor de aquisição da Rússia para equipamentos de defesa e programas relacionados que apoiam as forças armadas, capturados como valor de receita anual em USD em todo o país.
Exclusões de escopo: aeroespacial civil e gastos de segurança não militares (como policiamento e segurança pública geral) estão excluídos desta avaliação de mercado.
Visão geral da segmentação
- Por Forças Armadas
- Força Aérea
- Exército
- Marinha
- Por Tipo
- Treinamento e Proteção de Pessoal
- C4ISR e Guerra Eletrônica (GE)
- Veículos
- Armas e Munições
- Sistemas Não Tripulados
- Sistemas Espaciais e Cibernéticos
- Por Domínio
- Terrestre
- Aéreo
- Naval
- Espacial
- Espectro Cibernético e Eletromagnético
- Por Natureza de Aquisição
- Produção Interna
- Aquisição Estrangeira
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com os registros públicos mais rastreáveis que explicam o conjunto de demanda de defesa da Rússia e os sinais orçamentários ao longo do tempo. Recorremos a fontes como o SIPRI (Instituto Internacional de Pesquisa para a Paz de Estocolmo) para tendências de gastos militares, divulgações do orçamento federal russo e notas explicativas publicadas por meio de portais oficiais, e séries macroeconômicas de órgãos multilaterais como o Banco Mundial que afetam a acessibilidade (tendências de inflação, câmbio e PIB).
Para conectar a intenção de gastos com a realidade das aquisições, também analisamos comunicações oficiais do ministério da defesa e de aquisições estatais quando disponíveis, resumos de comércio e alfândega para materiais relevantes ligados à defesa, e bases de dados de patentes que ajudam a rastrear a atividade em áreas tecnológicas prioritárias. Registros de empresas, divulgações de títulos e materiais para investidores foram usados quando agregavam contexto no nível de programa, seguidos por reportagens de imprensa confiáveis que esclarecem cronogramas e ênfases de entrega. Alguns pontos de dados foram verificados cruzadamente usando assinaturas pagas focadas em finanças e inteligência empresarial, notícias e finanças, buscas de patentes, e contratos e licitações globais. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com especialistas em compras, produção, engenharia e finanças na Rússia esclarecem o momento dos pedidos, a substituição de equipamentos, a produção local e o conteúdo importado. Suas contribuições ajudam a avaliar lacunas em dados classificados e a testar se as premissas baseadas em pesquisa documental se alinham com as condições de compras e produção dentro da Rússia antes da aprovação final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 25% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a intenção do orçamento de defesa e as alocações de aquisição são reconstruídas em um conjunto de valor endereçável de equipamentos e programas, depois mapeadas para as áreas de demanda das forças armadas cobertas no estudo. Onde o registro público está incompleto, as lacunas são preenchidas por divisões de participação orientadas por entrevistas e verificações cruzadas com a atividade observável do programa, que é então mantida em um conjunto consistente de premissas.
Para manter o modelo fundamentado, usamos insumos que podem ser rastreados e atualizados, como os níveis do orçamento nacional de defesa, tendências de participação nas aquisições, o momento da conversão de rublo para USD, padrões de inflação e escalonamento de custos, e indicadores de produtividade de produção e ritmo de entrega para grupos-chave de equipamentos. A urgência de reparo e substituição de plataformas, o progresso da substituição de importações impulsionada por sanções e a mudança em direção à intensidade de munições e defesa aérea foram tratados como sinais práticos de demanda que moldam o mix e o preço médio.
Para a previsão, foi usada análise de cenários com um caso base ancorado nos planos orçamentários esperados e restrições de produção, depois ajustado usando o feedback de especialistas sobre o risco de execução. Aproximações bottom-up foram usadas seletivamente, como verificações de valor de programas amostrados, lógica de volume por categoria com preços unitários indicativos, e verificações de fornecedores e canais que ajudam a validar se os totais são direcionalmente viáveis. Quando restam lacunas, faixas conservadoras são aplicadas primeiro, seguidas de uma revisão para evitar contagem duplicada entre a natureza da aquisição e os domínios.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes antes da aprovação final, incluindo relações entre orçamento e aquisição, medidas macroeconômicas de acessibilidade, e se as participações por categoria se alinham com o que os entrevistados relatam em pedidos e entregas atuais. Os valores discrepantes são identificados precocemente, e as premissas relativas ao momento do câmbio, à inflação e ao faseamento das aquisições são re-testadas até que a variância seja explicável.
Uma segunda revisão de analista é realizada para confirmar que definições, inclusões e lógica de conversão são aplicadas de forma consistente ao longo dos anos, e que a previsão não infringe restrições básicas, como capacidade de aquisição plausível. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como revisões orçamentárias ou grande reprioritização de programas. Antes da entrega, fazemos uma revisão final para que os clientes recebam a visão mais recente e atualizada.
Tamanho do mercado de defesa da Rússia da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para o setor de defesa da Rússia podem parecer muito diferentes porque cada editor conta uma cesta diferente de gastos, aplicando depois lógicas diferentes de momento de câmbio e escalonamento de preços. A combinação de aquisições, operações e gastos de segurança mais amplos também varia por fonte, portanto o número final é sensível às definições mesmo antes do início da previsão.
Os gastos de segurança interna e os orçamentos gerais de segurança pública estão fora do escopo da Mordor Intelligence aqui, e essa exclusão isolada já pode criar uma diferença perceptível em relação a estimativas que agrupam defesa e segurança mais amplas sob um único título. As diferenças também aparecem quando alguns estudos relatam totais orçamentários planejados em vez de valor relacionado à aquisição, ou quando aplicam conversões agressivas de rublo para USD sem alinhar a taxa de câmbio ao período de gasto, o que pode superestimar ou subestimar o mercado em um determinado ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 41,39 bilhões de USD (2025) | |
| Portal do Setor A | 31,40 bilhões de USD (2025) | Essa estimativa parece mais próxima de uma fatia mais estreita liderada por equipamentos ou míseis, e provavelmente deixa de fora categorias de aquisição mais amplas e programas de apoio, o que comprime o valor total relatado para o mesmo ano. |
| Instituto de Políticas B | 160,00 bilhões de USD (2025) | Esse valor reflete os gastos militares planejados no orçamento federal convertidos para USD, e pode incluir salários, operações e outras linhas que não são tratadas como receita de mercado em modelos focados em aquisições. A volatilidade cambial e o ano de taxa de câmbio média escolhido também impulsionam grandes oscilações. |
Lendo a tabela em conjunto, o número menor é explicado principalmente por um escopo de categoria mais estreito, enquanto o número maior é principalmente uma visão de orçamento total com sensibilidade cambial. Ao manter o modelo vinculado a um conjunto definido de valor de aquisição e programa, e depois validar participações e ritmo com verificações de especialistas, o resultado permanece mais fácil de rastrear e repetir ao longo das atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de defesa da Rússia em 2026?
O tamanho do mercado de defesa da Rússia é de USD 43,45 bilhões em 2026.
Qual é a taxa de crescimento esperada para os gastos com defesa da Rússia até 2031?
Os gastos estão projetados para crescer a um CAGR de 4,97%, elevando o valor total para USD 55,38 bilhões até 2031.
Qual segmento está se expandindo mais rapidamente nas aquisições de defesa da Rússia?
Os Sistemas Não Tripulados lideram com um CAGR de 7,18%, impulsionados pela produção de drones Lancet e Geran-2.
Qual ramo das forças armadas recebe a maior parcela do orçamento de defesa da Rússia?
O Exército detém 46,83% do total de gastos, refletindo a centralidade do combate terrestre.
Qual é o papel da produção interna na cadeia de suprimentos de defesa da Rússia?
A produção interna responde por 78,15% das aquisições e está se expandindo à medida que as opções de importação diminuem.
Página atualizada pela última vez em:



