
Tamanho e Participação do Mercado de Mísseis e Sistemas de Defesa Antimíssil
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.58 % |
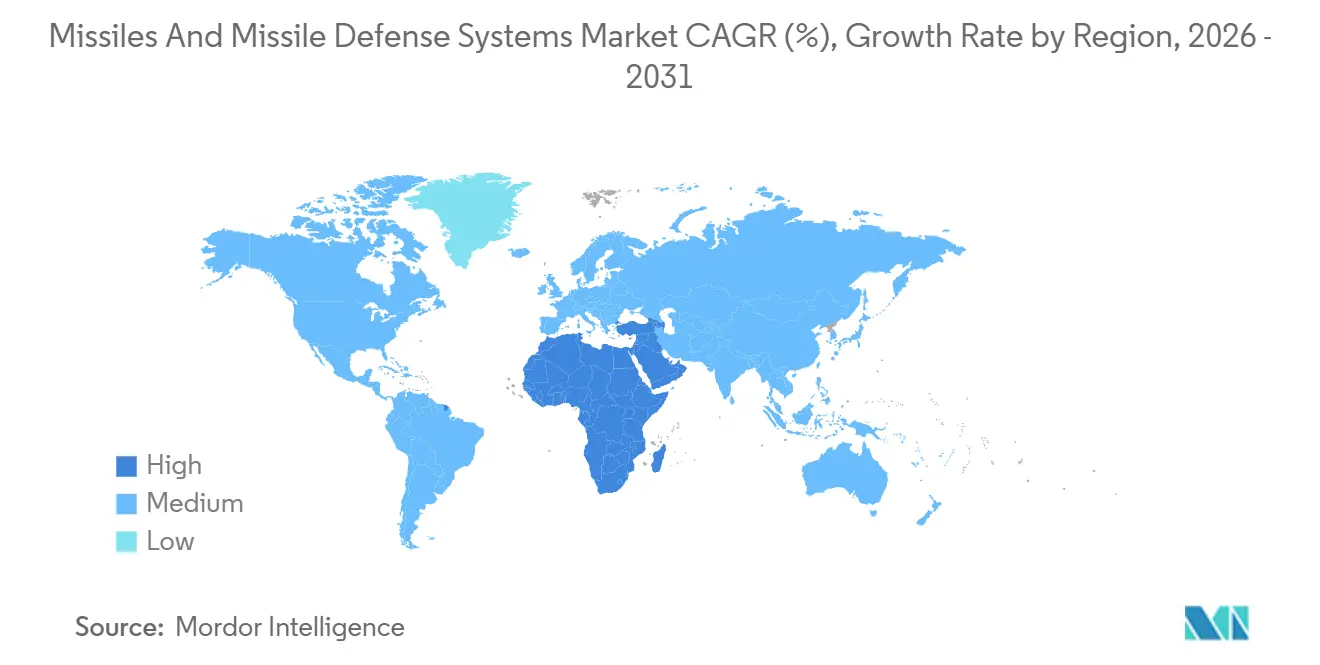
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
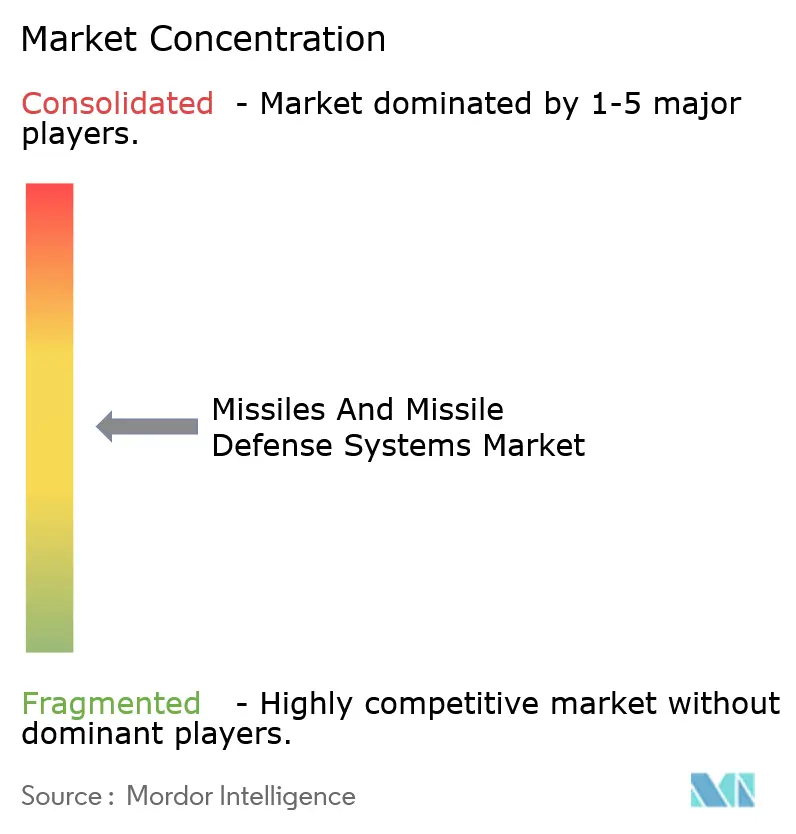
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mísseis e Sistemas de Defesa Antimíssil pela Mordor Intelligence
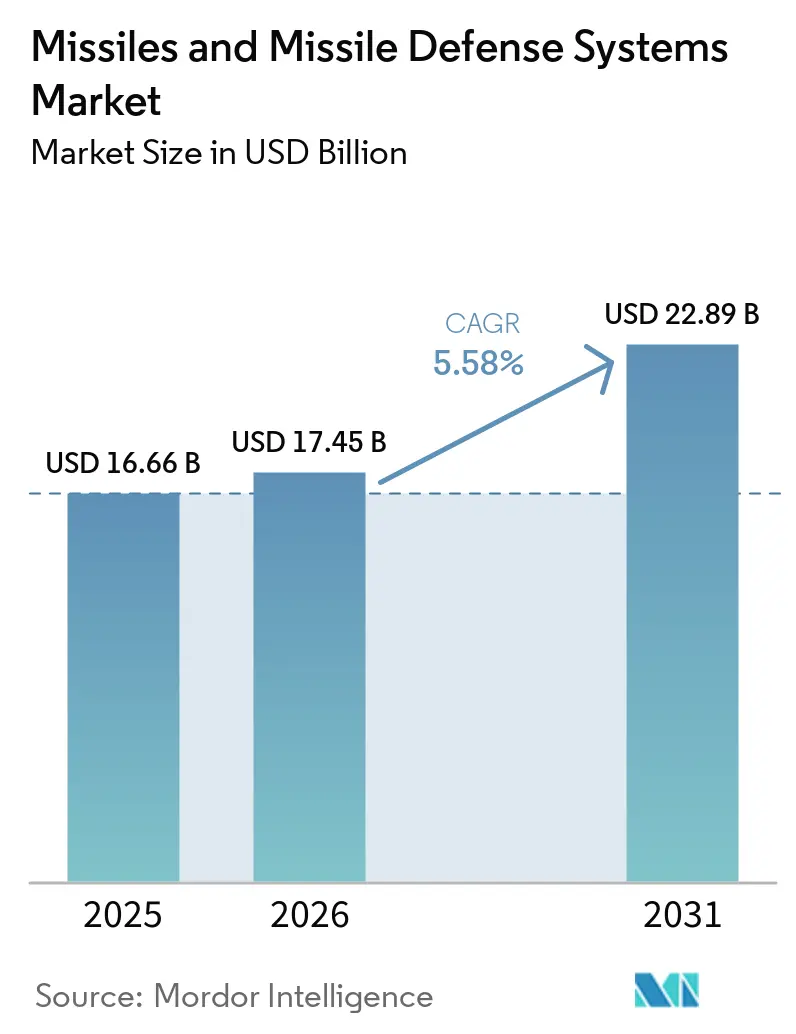
O tamanho do mercado de mísseis e sistemas de defesa contra mísseis deverá crescer de USD 16,66 bilhões em 2025 para USD 17,45 bilhões em 2026 e está previsto para atingir USD 22,89 bilhões até 2031, a um CAGR de 5,58% no período 2026-2031. Esse crescimento é sustentado pelo aumento das aquisições de interceptores de curto alcance para zonas de conflito ativo, pela expansão de pedidos de plataformas de alcance intermediário que dissuadem ataques à distância e pela rápida adoção de camadas de sensores espaciais que aprimoram a fidelidade de rastreamento. [1] As nações estão transitando de compras episódicas para acordos-quadro plurianuais que garantem o fornecimento de propelentes e semicondutores, uma mudança que reduz os custos unitários, mas concentra o risco entre poucos fornecedores de primeiro nível. A proliferação de ameaças hipersônicas está direcionando os recursos de pesquisa para veículos de destruição cinética capazes de engajar alvos a Mach 15, enquanto as atualizações de guiamento por inteligência artificial tornam os sistemas sujeitos a controle de exportação mais atrativos para aliados signatários de tratados. A pressão competitiva se intensifica à medida que contratantes asiáticos verticalmente integrados agrupam mísseis com radar e software de comando, forçando as principais empresas ocidentais a proteger o fornecimento de nitreto de gálio por meio de investimentos a montante.
Principais Conclusões do Relatório
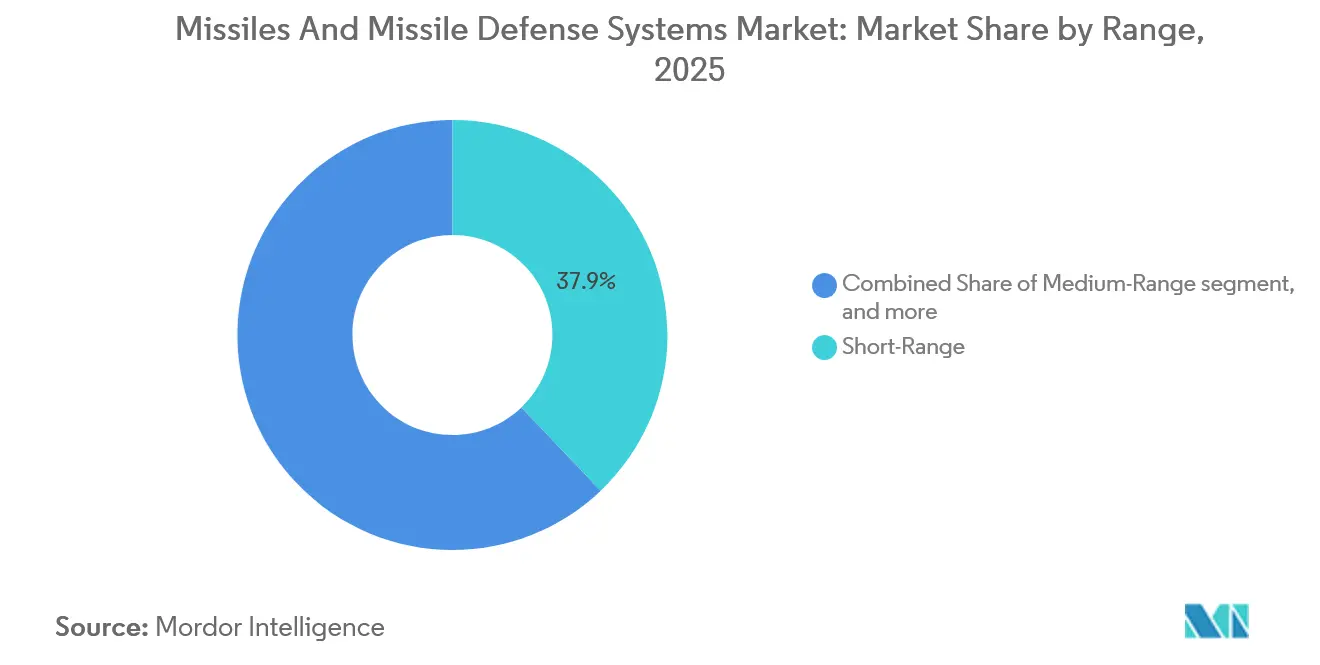
- Por alcance, os sistemas de curto alcance detinham 37,89% da participação do mercado de mísseis e sistemas de defesa contra mísseis em 2025, enquanto as plataformas de alcance intermediário têm previsão de expansão a um CAGR de 6,25% até 2031.
- Por tipo de sistema, os interceptores de defesa contra mísseis responderam por 51,45% do tamanho do mercado de mísseis e sistemas de defesa contra mísseis em 2025, e os mísseis antiaéreos devem registrar o crescimento mais rápido, com um CAGR de 5,89% até 2031.
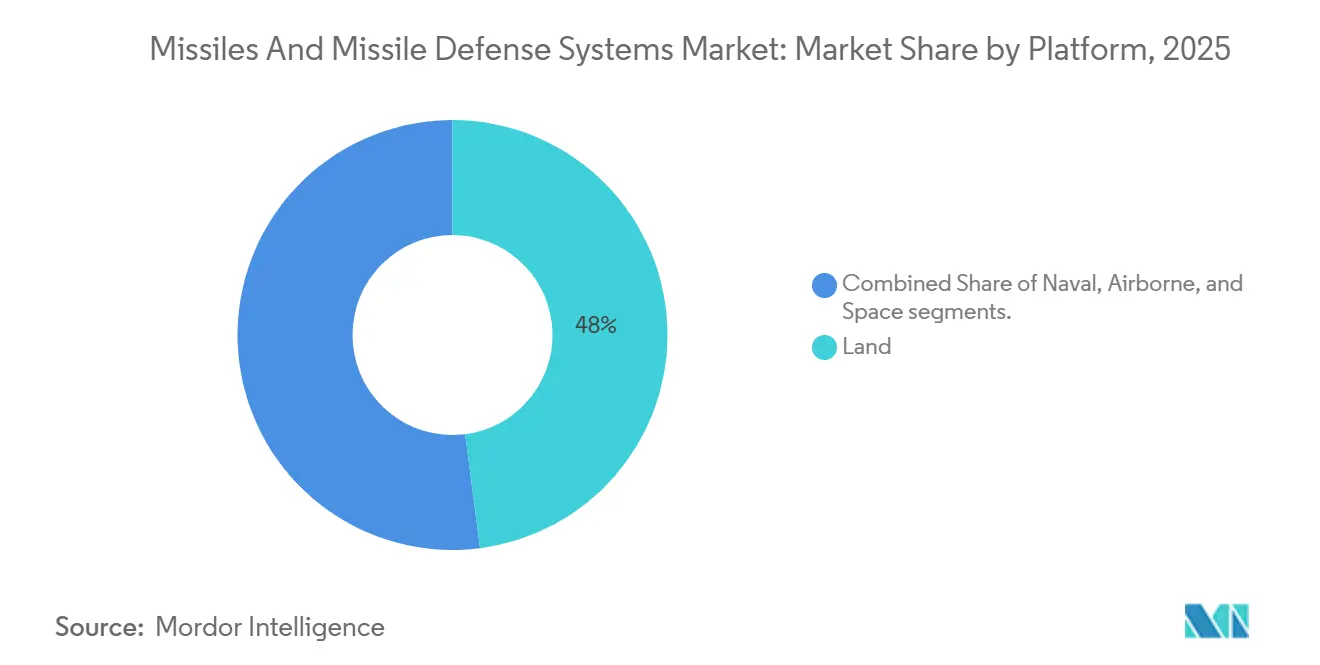
- Por plataforma, os lançadores terrestres capturaram 47,95% da receita em 2025; os ativos espaciais crescem a um CAGR de 8,35%.
- Por usuário final, o exército liderou com 41,20% dos gastos em 2025, enquanto a marinha registrou um CAGR de 6,45% até 2031.
- Por geografia, a América do Norte respondeu por 35,65% da receita em 2025, enquanto o Oriente Médio e a África devem crescer na taxa mais rápida, com um CAGR de 6,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escalada das tensões entre grandes potências e crescimento sustentado do orçamento de defesa | +1.2% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mudança global em direção a aquisições de Defesa Aérea e contra Mísseis Integrada em camadas | +0.9% | América do Norte, Europa, Oriente Médio, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Surgimento acelerado de ameaças hipersônicas impulsionando a demanda por interceptores e sensores | +1.1% | América do Norte, Rússia, China, nações aliadas | Médio prazo (2–4 anos) |
| Guiamento habilitado por IA, C2 e fusão de sensores aumentando a precisão e a capacidade de exportação | +0.8% | América do Norte, Europa, Israel | Curto prazo (≤ 2 anos) |
| Programas nacionais de reserva estratégica garantindo o fornecimento de longo prazo de energéticos | +0.6% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Constelações proliferadas de rastreamento espacial reduzindo as barreiras de entrada | +0.7% | Estados Unidos, Europa, potências espaciais emergentes | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada das Tensões entre Grandes Potências e Crescimento Sustentado do Orçamento de Defesa
Os orçamentos de defesa continuam a crescer, liderados por uma solicitação dos EUA de USD 849,8 bilhões para o ano fiscal de 2025, que reserva USD 33,7 bilhões para programas de defesa contra mísseis. A alocação oficial da China subiu para USD 236 bilhões em 2025, enquanto estimativas independentes sugerem que os gastos reais são significativamente maiores. [2] As potências médias respondem acelerando as compras, como visto no pedido polonês de USD 3,5 bilhões em Javelin, que garantiu o fornecimento de semicondutores e reduziu os custos unitários. Os acordos plurianuais agora dominam as aquisições, estabilizando as linhas de produção de energéticos e veículos de lançamento. Esse ciclo de financiamento estável sustenta o mercado de mísseis e sistemas de defesa contra mísseis ao garantir volume para os principais contratantes e seus fornecedores a montante.
Mudança Global em Direção a Aquisições de Defesa Aérea e contra Mísseis Integrada em Camadas
As nações estão integrando radares, satélites e sensores aerotransportados em uma única rede de comando que aciona qualquer interceptor a partir de qualquer sensor. O comunicado da Cúpula de Bruxelas da OTAN de 2024 determina a implementação do Link 16 e da Capacidade de Engajamento Cooperativo até 2028. [3] As aquisições do IRIS-T SLM pela Alemanha e do Patriot PAC-3 MSE pela Espanha incluem rádios definidos por software que permitem a transferência de rastreamento em tempo real. O consequente aumento da demanda se estende além dos mísseis para fornecedores de lançadores de arquitetura aberta e software de gerenciamento de batalha, ampliando as oportunidades de receita dentro do mercado de mísseis e sistemas de defesa contra mísseis.
Surgimento Acelerado de Ameaças Hipersônicas Impulsionando a Demanda por Interceptores e Sensores
Os veículos planadores Avangard da Rússia e DF-ZF da China destacam a necessidade de interceptores que manobrem sob altas cargas G. A Agência de Defesa contra Mísseis dos EUA orçou USD 4,7 bilhões para o Interceptor de Fase de Planagem, com previsão de implantação até 2029. O contrato de USD 1,2 bilhão do Japão com a Mitsubishi Heavy Industries para criar uma variante hipersônica do Chu-SAM demonstra a urgência dos aliados. Compósitos resistentes ao calor e sistemas de controle de desvio tornam-se gargalos, concentrando o poder de mercado em empresas com túneis de vento e expertise em cerâmica. Esses desafios elevam os gastos com P&D, mas também aumentam os custos de substituição que favorecem os incumbentes no mercado de mísseis e sistemas de defesa contra mísseis.
Guiamento Habilitado por IA, C2 e Fusão de Sensores Aumentando a Precisão e a Capacidade de Exportação
O Míssil Antinavio de Longo Alcance da Lockheed Martin integra uma rede neural que classifica alvos marítimos quando o GPS é bloqueado. O Domo de Ferro de Israel reduziu o custo de interceptação em 18% após adicionar lógica de alocação por aprendizado de máquina. O Departamento de Estado dos EUA aprovou atualizações de IA para o Patriot destinadas à Polônia, observando que algoritmos adaptativos são complexos de fazer engenharia reversa, o que facilita as aprovações de exportação. À medida que a autonomia avança, as nações buscam sistemas que maximizem a probabilidade de acerto a um custo menor por disparo, reforçando assim a demanda no mercado de mísseis e sistemas de defesa contra mísseis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos extremamente elevados de P&D e aquisição unitária | -0.7% | Global, orçamentos de defesa menores | Longo prazo (≥ 4 anos) |
| Regimes de controle de exportação e conformidade cada vez mais rigorosos | -0.5% | Global, agudo para nações não alinhadas | Médio prazo (2–4 anos) |
| Gargalos na cadeia de suprimentos de materiais resistentes ao calor e módulos TR de GaN | -0.6% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Perfil crescente de risco de segurança cibernética e integração de sistemas | -0.4% | OTAN e nações aliadas | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Extremamente Elevados de P&D e Aquisição Unitária
Os interceptores de próxima geração têm preços que muitos compradores não conseguem absorver. O programa do Interceptor de Fase de Planagem totaliza USD 18,9 bilhões, com um custo unitário projetado próximo a USD 45 milhões, o que supera em muito o preço de USD 3 milhões do PAC-3 MSE. O Escudo Europeu do Céu reúne 15 nações para obter descontos de volume no IRIS-T, mas a compra coletiva atrasa os cronogramas. À medida que os custos aumentam, alguns governos reduzem os pedidos, corroendo as economias de escala e restringindo o crescimento no mercado de mísseis e sistemas de defesa contra mísseis.
Regimes de Controle de Exportação e Conformidade Cada Vez Mais Rigorosos
O ITAR, o MTCR e o Regulamento de Duplo Uso da UE agora abrangem software de guiamento por aprendizado de máquina, o que aumenta a burocracia e eleva o risco de rejeição. Uma negação do ITAR em 2024 bloqueou a venda de Javelin a um estado do Sudeste Asiático, direcionando o comprador para alternativas turcas. O resultado é uma cadeia de suprimentos bifurcada, na qual os fabricantes ocidentais atendem aliados signatários de tratados. Ao mesmo tempo, Rússia, China e Turquia preenchem as lacunas em outros lugares, limitando a receita total acessível para alguns fornecedores no mercado de mísseis e sistemas de defesa contra mísseis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Alcance:
Dominância Tática Encontra Cobertura EstratégicaAs plataformas de curto alcance geraram 37,89% da receita de 2025, ilustrando a urgência tática que mantém as linhas de produção ativas para interceptores de baixo custo. O tamanho do mercado de mísseis e sistemas de defesa contra mísseis para soluções de curto alcance está se expandindo à medida que os exércitos combatem drones e munições de patrulhamento que evitam radares pesados. Baterias móveis, como o IRIS-T SLM, alcançaram uma taxa de sucesso de interceptação de 95% nas operações de 2024, fortalecendo a confiança dos compradores. A demanda por volume sustenta economias de escala que mantêm os preços unitários estáveis apesar das escassezes de nitreto de gálio. Os fornecedores aproveitam os contêineres de lançamento padrão em diferentes alcances para simplificar a logística.
Os sistemas de alcance intermediário têm previsão de crescimento a um CAGR de 6,25% até 2031, refletindo a cobertura estratégica contra armas regionais de ataque à distância. A compra de Tomahawk pelo Japão em 2025 demonstra como as democracias podem ampliar seu alcance sem violar tratados nucleares. Embora em menor volume, esses mísseis geram margens premium, elevando assim o mercado geral de mísseis e sistemas de defesa contra mísseis. Os fabricantes gerenciam o portfólio diversificado compartilhando eletrônicos de buscador e subconjuntos de propulsão entre os alcances, suavizando o planejamento de produção ao longo dos ciclos.

Por Tipo de Míssil e Sistema de Defesa:
Interceptores Lideram, Antiaéreos Ganham EspaçoOs programas de interceptação representaram 51,45% da receita de 2025, tornando-se a pedra angular da participação de mercado de mísseis e sistemas de defesa antimíssil. O THAAD, o Arrow 3 e o Ground-based Midcourse Defense preenchem o nicho exoatmosférico que exige veículos de destruição cinética de alto custo. No mercado de sistemas de defesa antimíssil e antiaérea baseados em terra, as atualizações incluem o equipamento dos GBIs recentemente implantados com um propulsor avançado e um Veculo de Destruição Exoatmosférico (EKV) mais capaz. Os lançadores de arquitetura aberta agora aceitam múltiplos tipos de interceptores, permitindo que as forças adaptem as cargas a cenários específicos e ampliem a vida útil das plataformas.
Projeta-se que os mísseis antiaéreos se expandam a uma taxa de 5,89% até 2031, à medida que os mísseis de cruzeiro de baixa altitude desafiam as defesas de radar tradicionais. As vendas do NASAMS para a Ucrânia comprovaram o valor dos kits móveis de comando e controle que se integram em rede com radares legados. Os fornecedores modernizam os buscadores com atualizações de software em vez de substituições de hardware, reduzindo o tempo de integração. Essa agilidade amplia a adoção entre militares de menor porte e ressalta a diversidade dentro do mercado de mísseis e sistemas de defesa antimíssil.
Por Plataforma:
Terra Ancora, Espaço AceleraOs lançadores terrestres responderam por 47,95% da receita de 2025, impulsionados por veículos que podem se reposicionar rapidamente quando os sensores detectam vetores de ameaça. Os pipelines de treinamento de tripulação já existem, reduzindo as barreiras de entrada para novas baterias. Os lançadores em trilho padronizados aceitam foguetes guiados, mísseis de cruzeiro e interceptores, maximizando a flexibilidade tática.
Os ativos espaciais mostram o maior impulso, com um CAGR de 8,35%. Os 126 satélites da Camada de Rastreamento incorrem em um custo incremental de USD 15 milhões cada, uma fração do custo das plataformas geoestacionárias anteriores. Os modelos comerciais de dados como serviço permitem que estados de renda média adquiram feeds de acionamento sem programas soberanos de lançamento, ampliando assim o alcance de clientes para o setor de mísseis e sistemas de defesa contra mísseis. Os contratantes terrestres que traduzem dados brutos de infravermelho em rastreamentos de controle de fogo estão capturando valor antes reservado aos construtores de satélites.
Por Usuário Final:
Exército Lidera, Marinha AvançaAs formações do exército responderam por 41,20% dos gastos de 2025, enfatizando as unidades avançadas que requerem proteção imediata contra foguetes e drones. O Sistema de Comando de Batalha de Defesa Aérea e contra Mísseis Integrada integra o Patriot, o THAAD e futuros interceptores hipersônicos em um único console unificado, aprimorando assim a consciência situacional dos operadores.
Os orçamentos navais crescem a um CAGR de 6,45% porque as frotas integram células de lançamento vertical que disparam tanto mísseis antinavio quanto interceptores balísticos. Os contratorpedeiros da classe Maya do Japão demonstram como um único casco pode acomodar múltiplas missões, justificando o investimento apesar do número limitado de navios. A capacidade multimissão garante demanda constante por atualizações de radar e licenças de software, impulsionando a receita recorrente dentro do cálculo do tamanho do mercado de mísseis e sistemas de defesa contra mísseis para plataformas navais.
Análise Geográfica
Mercado de Mísseis e Sistemas de Defesa Antimíssil da América do Norte
A América do Norte respondeu por 35,65% da receita de 2025, impulsionada pela arquitetura IAMD em camadas dos Estados Unidos e pela modernização do NORAD pelo Canadá. O orçamento de 2025 da Agência de Defesa Antimíssil dos EUA destina 13,5 bilhões de USD para interceptores de próxima geração, preservando assim as linhas de produção domésticas. A atualização do Sistema de Alerta do Norte do Canadá, no valor de 4,9 bilhões de CAD (5,16 bilhões de USD), financia radares além do horizonte capazes de detectar veículos planadores. A dominância regional decorre de densos ecossistemas de contratantes e campos de teste, embora futuros limites congressionais possam moderar o crescimento dos gastos.
Mercado de Mísseis e Sistemas de Defesa Antimíssil do Oriente Médio e África
A região do Oriente Médio e África é a de crescimento mais rápido, com um CAGR de 6,78%. A Arábia Saudita implantou o THAAD no âmbito de um programa de 15 bilhões de USD, adicionando cobertura exoatmosférica às baterias Patriot. Os Emirados Árabes Unidos expandiram as implantações do PAC-3 para proteger infraestruturas após ataques de drones. Israel mantém uma defesa em camadas por meio da aquisição de interceptores Iron Dome, David's Sling e Arrow, criando uma robusta cadeia de fornecimento local que alimenta as exportações regionais. Compradores emergentes na África Subsaariana sinalizam nova demanda por mísseis montados localmente.
Mercado de Mísseis e Sistemas de Defesa Antimíssil da Ásia-Pacífico
A Ásia-Pacífico busca o desenvolvimento doméstico para reduzir as restrições do ITAR. O Japão investe 5,1 bilhões de USD em um interceptor hipersônico Chu-SAM. O L-SAM da Coreia do Sul interceptou um alvo balístico a 50 km de altitude e está avançando para a produção em 2027. A Índia testou em voo o Agni-Prime com lançamento em cânister, aumentando sua capacidade de sobrevivência. A expansão do DF-17 da China leva os países vizinhos a acelerar o desenvolvimento de redes de sensores, ampliando assim o mercado de mísseis e sistemas de defesa antimíssil na região.
Panorama regulatório
Os mísseis e os sistemas de defesa antimísseis operam sob regimes sobrepostos de segurança nacional, aquisição e controle de exportação que determinam quem pode comprar, quais configurações podem ser transferidas e com que rapidez os programas avançam do desenvolvimento à implantação. Nos Estados Unidos, a política nacional de defesa antimísseis está ancorada no 10 U.S.C. 5501, enquanto mecanismos de aquisição e supervisão de defesa, como o Missile Defense Executive Board (MDEB), determinam como os elementos da Missile Defense Agency (MDA) são priorizados e integrados em toda a força.
De 2025 a 2026, as atualizações de política aumentaram o foco na defesa contra hipersônicos e na divisão de encargos entre aliados, mantendo salvaguardas de não proliferação. A DoDD 5134.20E (abril de 2025) estabeleceu o Diretor da MDA como o Agente Executivo do DoD para Defesa contra Hipersônicos, e a Estratégia de Defesa Nacional de 2026 (janeiro de 2026) reforçou a defesa aérea e antimísseis integrada como um objetivo central da postura de defesa territorial e aliada. As vias de exportação e venda militar estrangeira continuam a atuar como controladores de acesso ao mercado, incluindo uma transmissão do Federal Register (abril de 2026) autorizando a exportação e venda de míseis Patriot PAC-3 MSE à Arábia Saudita, e a orientação de política do MTCR dos EUA atualizada (janeiro de 2025), que permite uma revisão mais flexível, caso a caso, de certas exportações da Categoria I para parceiros previamente avaliados.
Análise da cadeia de valor
A cadeia de valor vai da definição de requisitos e do orçamento de programas até a arquitetura e integração do sistema (radares, C2, lançadores e interceptores), o fornecimento de componentes (buscadores, eletrônica de guiagem, propulsão, materiais energéticos e contêineres), montagem final e testes, certificação e sustentação ao longo do ciclo de vida (recertificação, atualizações de software e peças de reposição). Uma característica definidora é a concentração de subníveis críticos, onde a propulsão e os buscadores podem definir o ritmo de produção de várias famílias de mísseis, e onde fornecedores compartilhados criam efeitos em cadeia entre o Patriot, o THAAD, os interceptores da série SM e os inventários de ataque de longo alcance.
Os sinais da base industrial em 2026 destacam tanto esforços de escalonamento quanto pontos de estrangulamento. Relatos em 2026 enfatizaram motores de foguete sólido, ingredientes propelentes e mão de obra especializada como obstáculos persistentes, com um atraso de produção de rounds do Patriot citado para ilustrar a diferença entre a demanda e as taxas de produção da era de 2025. As empresas líderes e os governos também estão utilizando aquisições plurianuais, financiamento direto a fornecedores e coprodução com aliados para adicionar resiliência, incluindo a fabricação de componentes do PAC-3 MSE na Espanha e a localização de contêineres e paletes do THAAD na Arábia Saudita. Essas mudanças transferem mais valor para a capacidade de subníveis (propelente, equipamentos de fundição e cura, buscadores e inspeção de qualidade) e para as empresas de integração que podem qualificar mudanças sem retardar as entregas.
Cenário Competitivo
O mercado de mísseis e sistemas de defesa contra mísseis apresenta concentração moderada. As principais empresas ocidentais correm para lançar interceptores de fase de planagem, enquanto os contratantes asiáticos agrupam mísseis com radares para reduzir os preços. Lockheed Martin e Northrop Grumman avançam com interceptores a Mach 15, apesar dos riscos de contratos de preço fixo que penalizam os excessos de custo.
A integração vertical é um tema claro. A RTX adquiriu uma participação na Wolfspeed para garantir a capacidade de produção de wafers de nitreto de gálio, reduzindo assim os prazos de entrega de radar. Os players europeus uniram forças quando MBDA e Thales formaram uma joint venture de EUR 450 milhões (USD 525,11 milhões) para desenvolver um interceptor hipersônico continental, diversificando-se das cadeias de suprimentos dos EUA.
Disruptores emergem da Turquia e da Coreia do Sul. O míssil de cruzeiro SOM da Roketsan garantiu uma venda de exportação de USD 450 milhões devido a termos flexíveis de uso final que contornaram as cláusulas rígidas do ITAR. A Hanwha Aerospace coproduz lançadores Chunmoo na Polônia, expandindo seu alcance industrial para a Europa. Especialistas menores em lançadores modulares, como a Kongsberg, capturam valor com designs de arquitetura aberta que reduzem os custos de integração para frotas multinacionais.
Líderes do Setor de Mísseis e Sistemas de Defesa Antimíssil
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
MBDA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Mísseis e Sistemas de Defesa Antimíssil Empresas cobertas neste relatório
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- The Boeing Company
- MBDA
- Israel Aerospace Industries Ltd.
- Saab AB
- Kongsberg Gruppen ASA
- RAFAEL Advanced Defense Systems Ltd.
- Hanwha Aerospace
- L3Harris Technologies, Inc.
- Diehl Stiftung & Co. KG
- Thales Group
- Bharat Dynamics Limited.
- China Aerospace Science and Technology Corporation
- Roketsan A.Ş.
Oportunidades de mercado e perspectivas futuras
Uma grande área de oportunidade é a expansão da capacidade produtiva para interceptores de alta demanda e subsistemas associados (buscadores, propulsão, contêineres e testes de integração), à medida que o comportamento de aquisição muda de compras episódicas para estruturas de longa duração que sustentam investimento de capital. As evidências de 2026 incluem a Lockheed Martin recebendo um contrato de aquisição de sete anos, de até 35 bilhões de dólares, para acelerar e ampliar a produção do interceptor THAAD, e a L3Harris iniciando a construção de novas instalações no Arkansas para aumentar a capacidade de propulsão do PAC-3 usando fundição automatizada e inspeção habilitada por IA. Além do escalonamento de interceptores, a RTX expandiu a Redstone Raytheon Missile Integration Facility em Huntsville, Alabama, em 26.000 pés quadrados, aumentando a capacidade de integração em mais de 50%, e apoiando taxas de entrega mais altas em vários programas de mísseis.
Uma segunda oportunidade é a integração de arquiteturas em camadas entre plataformas, o que direciona a demanda para interfaces abertas, gestão de batalha e direcionamento de sensores entre domínios, incluindo fluxos de rastreamento habilitados por espaço que ampliam o ecossistema além dos fabricantes tradicionais de mísseis. Metas de interoperabilidade da OTAN, como a implementação do Link 16 e da Cooperative Engagement Capability até 2028, junto com investimentos dos EUA em camadas de rastreamento baseadas no espaço, criam espaço em branco para fornecedores capazes de fortalecer redes, fundir dados de múltiplos sensores em pistas com qualidade de controle de tiro e certificar integrações de míssil a C2 em sistemas de combate terrestres e navais. As autorizações de exportação e os ajustes de política também continuam a definir os grupos de demanda acessíveis, com ações recentes dos EUA apoiando as vias do Patriot e do PAC-3 MSE para aliados, que, por sua vez, impulsionam necessidades subsequentes de sustentação, recertificação e atualizações de software.
Desenvolvimentos industriais recentes em Mercado de Mísseis e Sistemas de Defesa Antimíssil
- Julho de 2026: A RTX (Raytheon) anunciou uma parceria com a Diehl Defence para dobrar a produção de mísseis Stinger na Europa. O acordo amplia a participação industrial aliada e adiciona uma opção de fornecimento mais próxima do usuário para inventários de defesa aérea de curto alcance sob pressão de reabastecimento.
- Junho de 2026: A Lockheed Martin recebeu uma ação contratual de sete anos para acelerar e expandir a produção do interceptor THAAD, incluindo um aumento de 96 para 400 mísseis por ano. A estrutura plurianual oferece visibilidade de demanda que sustenta a integração de fornecedores, o escalonamento de mão de obra e a automação de manufatura em toda a cadeia de valor do interceptor.
- Dezembro de 2025: A TAURUS Systems GmbH (uma joint venture entre a MBDA e a Saab) venceu um contrato da BAAINBw para estabelecer uma linha de produção em série do míssil guiado de longo alcance TAURUS NEO. O estabelecimento da produção em série fortalece a capacidade de fabricação europeia de ataque em profundidade e reduz o risco de cronograma para aquisições subsequentes, uma vez cumpridos os marcos de qualificação e preparação industrial.
Mercado de Mísseis e Sistemas de Defesa Antimíssil Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor de mísseis militares e sistemas de defesa antimíssil entregues por meio de programas de aquisição, incluindo mísseis interceptores, mísseis de defesa aérea e os elementos de sistema conectados necessários para detectar, rastrear e engajar ameaças (como lançadores e integração de controle de fogo e sensores).
Exclusões de escopo: Excluímos veículos de lançamento espacial e foguetes puramente civis, bem como equipamentos de suporte terrestre não relacionados que não são parte integrante do engajamento de mísseis ou de defesa antimíssil.
Visão Geral da Segmentação
- Por Alcance
- Curto Alcance (Menos de 1.000 km)
- Médio Alcance (1.000–3.000 km)
- Alcance Intermediário (3.001–5.500 km)
- Intercontinental (Mais de 5.500 km)
- Por Tipo de Míssil e Sistema de Defesa
- Interceptores de Defesa contra Mísseis
- Mísseis Antiaéreos
- Mísseis Antinavio
- Mísseis Antitanque
- Por Plataforma
- Terrestre
- Naval
- Aerotransportado
- Espacial
- Por Usuário Final
- Exército
- Marinha
- Força Aérea
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base de fatos sólida sobre a demanda de defesa, sinais de capacidade industrial e cronogramas de aquisição. Revisamos principalmente documentos públicos de orçamento de defesa e comunicados de aquisição, além de anúncios de ministérios da defesa e forças armadas que descrevem novos pedidos, atualizações e entregas planejadas.
Para verificações cruzadas, consultamos fontes como a série de gastos com defesa do Stockholm International Peace Research Institute (SIPRI), livros de justificativa orçamentária do Departamento de Defesa dos EUA e avisos de contratos selecionados, comunicados de gastos com defesa da OTAN, estatísticas de comércio do UN Comtrade para categorias relevantes de munições, e publicações de prestação de contas ou auditoria governamental que sinalizam alterações de cronograma e custo. Relatórios anuais de empresas, apresentações a investidores e cobertura jornalística confiável ajudam a confirmar marcos de programas e cronogramas de entrega. Também utilizamos uma assinatura paga focada em informaçes de mercado relacionadas à defesa para mapear plataformas e programas em categorias prováveis de mísseis e interceptores com maior rapidez. Essas fontes não são exaustivas, e também utilizamos outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão as premissas do modelo sobre o que é contabilizado como um míssil ou um sistema de defesa antimíssil, e quando a receita é tipicamente reconhecida em programas plurianuais. Conversamos com profissionais de funções de programa, engenharia e comercial em integradores de sistemas, fornecedores de subsistemas e usuários finais de defesa na região Ásia-Pacífico, EMEA e nas Américas. Perguntas de acompanhamento foram utilizadas para resolver lacunas identificadas na pesquisa documental, especialmente onde as definições diferiam entre elementos de sistema e linhas de receita exclusivas de mísseis.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores executivos (CXOs): 15% | Ásia-Pacífico: 44% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 33% | EMEA: 33% |
| Players menores: 16% | Gerentes: 52% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa a partir de uma construção de cima para baixo, na qual linhas de orçamento de defesa, quantidades de aquisição publicamente visíveis e calendários de entrega em nível de programa são utilizados para reconstruir os gastos anuais vinculados a mísseis e sistemas de defesa antimíssil. Esses totais são então corroborados com aproximações seletivas de baixo para cima, utilizando volumes de unidades amostrados multiplicados por faixas de preço unitário típicas, além de verificações de canal sobre recargas de interceptores, baterias de lançadores e atualizações de radar e controle de fogo que são comumente agrupadas em contratos de sistemas.
Os principais insumos do modelo incluem quantidades de aquisição anunciadas e valores de contratos adjudicados, direção dos gastos regionais com defesa, a mudança de composição em direção à defesa aérea e antimíssil em relação a programas de mísseis ofensivos, cronogramas de entrega e aceitação, e o ritmo dos programas de modernização para ameaças de curto e médio alcance (incluindo prioridades de rastreamento e interceptação hipersônica, quando relevante). Quando um programa tem visibilidade de preço limitada, preenchemos a lacuna utilizando uma faixa baseada em benchmarks de programas comparáveis e, em seguida, a refinamos após o retorno das entrevistas.
Para as previsões, a análise de cenários é utilizada porque as aquisições de defesa são fortemente influenciadas por ciclos orçamentários e gatilhos geopolíticos. Variáveis como compromissos orçamentários plurianuais, ciclos de substituição conhecidos e planos de estrutura de força anunciados são projetados para o futuro e, em seguida, ajustados por meio de consenso de especialistas sobre o que provavelmente será adiado, acelerado ou redefinido em escopo.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados por meio de várias camadas para que a série final seja consistente com a forma como os programas de defesa são planejados e financiados. Comparamos os totais com sinais independentes, como crescimento do orçamento de defesa, contagens de programas publicamente anunciados e gastos implícitos por sistema para as principais categorias, e investigamos outliers antes da aprovação final.
As verificações de anomalias incluem saltos de ano a ano que não são sustentados por atividade contratual, riscos de dupla contagem entre mísseis e elementos de sistema de suporte, e o momento da conversão cambial para contratos em múltiplas moedas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Mísseis e Sistemas de Defesa Antimíssil da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para este mercado frequentemente divergem porque as fontes não contabilizam os mesmos itens e também não ancoram o momento dos gastos da mesma forma. As diferenças geralmente decorrem de o estimado estar focado apenas em defesa antimíssil ou incluir mísseis ofensivos, de como as plataformas e os elementos de sistema são agrupados, e de qual ano é tratado como o ponto de referência atual.
Grandes contratos de aquisição, livros de justificativa orçamentária e cronogramas de entrega de programas são as verificações de evidências que mantêm a Mordor Intelligence vinculada ao que é efetivamente contratado e entregue em mísseis e sistemas de defesa antimíssil, em vez de misturar cargas úteis aeroespaciais adjacentes ou eletrônica militar ampla. Outra lacuna frequente vem do tratamento do preço médio de venda (ASP), em que algumas publicações utilizam premissas agressivas de escalada de preços, ou utilizam uma janela de previsão longa que suaviza as ondas de aquisição de curto prazo e subestima a demanda de reposição de ciclo curto.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,45 bilhões de USD (2026) | |
| Editora Global de Pesquisa A | 25,66 bilhões de USD (2024) | Utiliza um ano-base diferente e um mapeamento de categorias mais amplo que pode combinar defesa antimíssil com famílias de mísseis mais abrangentes e receitas de vendas reportadas, o que pode inflar os totais em comparação com uma visão alinhada a aquisições e entregas. |
| Empresa de Análise de Defesa B | 40,00 bilhões de USD (2024) | Parece incluir um escopo mais amplo de MMDS e pode agrupar mais conteúdo em nível de sistema na cifra principal, e o número publicado é apresentado como um valor limiar, o que pode enviesar a estimativa para cima. |
Analisando as três cifras, a dispersão é explicada principalmente por limites de escopo e escolhas de cronologia, e não por uma única divergência de demanda. Quando os itens contabilizados permanecem estreitamente vinculados a programas identificáveis e a um ritmo de entrega anual, o tamanho do mercado torna-se mais fácil de reproduzir, auditar e atualizar à medida que novas informações de contratos e orçamentos se tornam públicas.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de mísseis e sistemas de defesa contra mísseis em 2026?
O mercado está em USD 17,45 bilhões em 2026 e tem previsão de atingir USD 22,89 bilhões até 2031.
Qual categoria de alcance lidera as compras atuais?
Os sistemas de curto alcance detêm 37,89% da receita de 2025 porque os exércitos precisam de interceptores de reação rápida para drones e mísseis de cruzeiro.
O que impulsiona o investimento no rastreamento espacial de mísseis?
Constelações de baixo custo, como a Camada de Rastreamento, reduzem o custo por satélite para cerca de USD 15 milhões, dando aos estados de renda média acesso acessível a dados globais de acionamento.
Por que os programas de interceptores são tão caros?
Programas como o Interceptor de Fase de Planagem envolvem novos materiais e pacotes de guiamento, elevando os preços unitários para perto de USD 45 milhões e o P&D total acima de USD 18 bilhões.
Qual região está crescendo mais rapidamente?
O Oriente Médio e a África registram o maior CAGR, de 6,78%, à medida que os estados do Golfo adicionam baterias THAAD e Patriot para combater ameaças balísticas regionais.
Como as regras de controle de exportação estão moldando a concorrência?
O aperto do ITAR e dos regulamentos de duplo uso da UE desvia alguns compradores para fornecedores na Turquia, Coreia do Sul e China, que impõem menos restrições de uso final.