
Taille et part du marché de la défense en Russie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
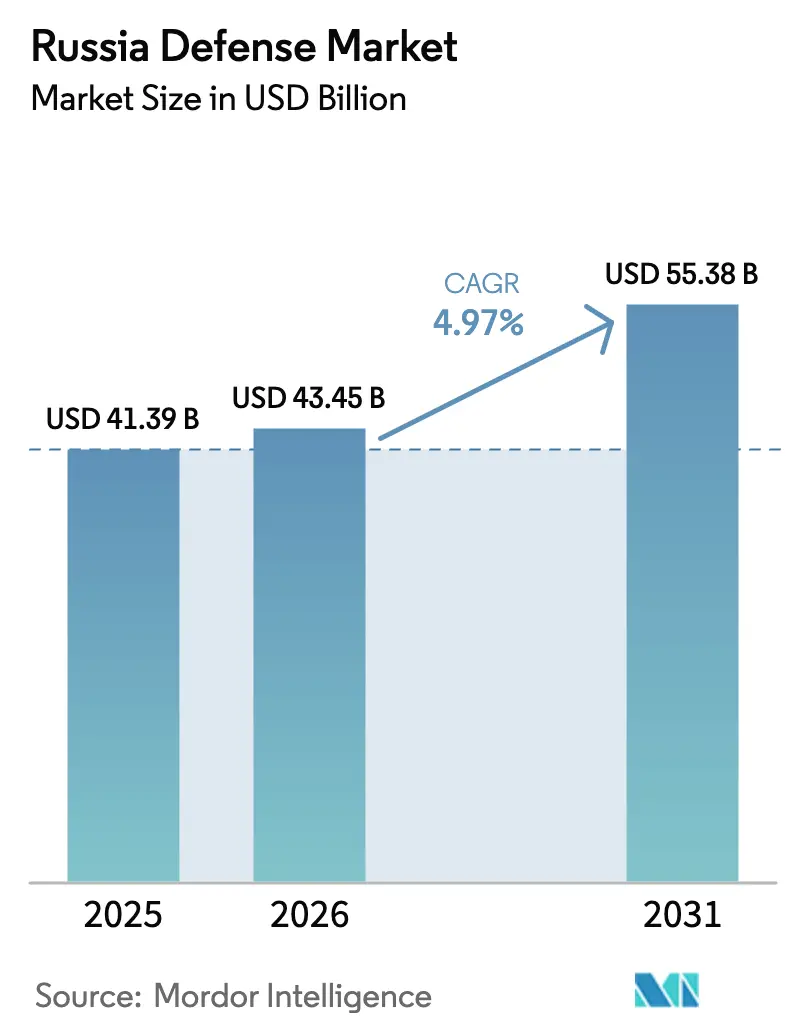
| Taille du marché de l'année de base (2025) | 41.39 Milliards de dollars |
| Taille du Marché (2026) | 43.45 Milliards de dollars |
| Taille du Marché (2031) | 55.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.97 % |
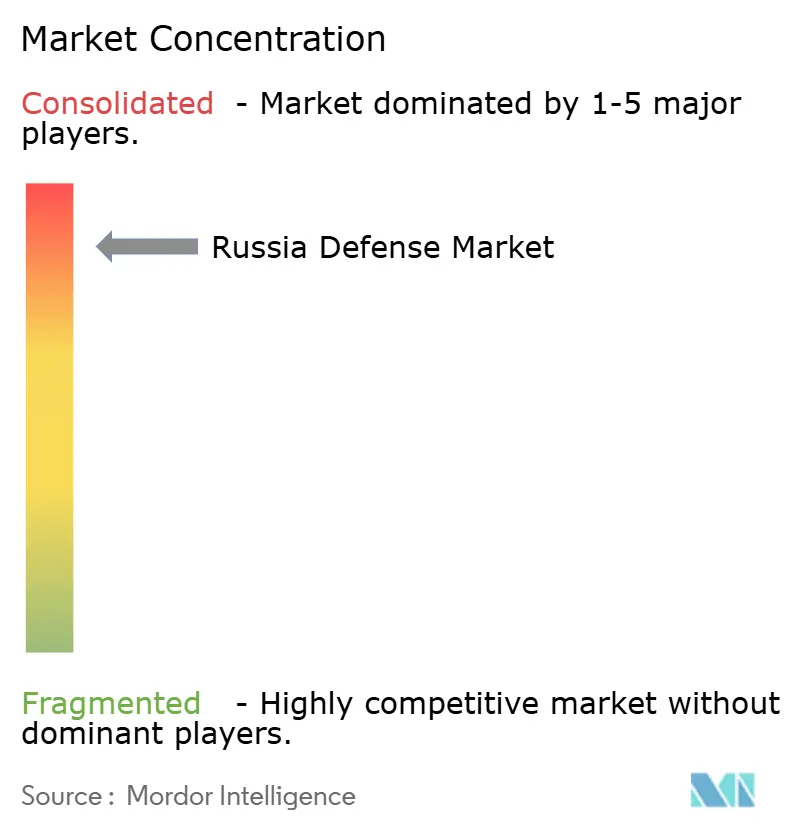
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la défense en Russie par Mordor Intelligence
La taille du marché de la défense en Russie était évaluée à 41,39 milliards USD en 2025 et devrait croître de 43,45 milliards USD en 2026 pour atteindre 55,38 milliards USD d'ici 2031, à un TCAC de 4,97 % durant la période de prévision (2026-2031). Les pertes au combat en Ukraine, les sanctions occidentales et un ambitieux budget de défense de 13 500 milliards de roubles pour 2025 (145 milliards USD) se conjuguent pour alimenter une économie de mobilisation qui privilégie le volume de production plutôt que la nouveauté des plateformes. Les objectifs de production de munitions ont triplé, les déploiements de défense aérienne encerclent désormais les principales zones industrielles, et les conglomérats d'État redirigent leurs ressources des exportations vers le réarmement intérieur. Parallèlement, un déficit de main-d'œuvre de 300 000 personnes, une inflation à deux chiffres et un accès restreint aux semi-conducteurs avancés érodent le pouvoir d'achat et ralentissent l'innovation. Des opportunités stratégiques existent néanmoins dans les systèmes de combat sans pilote, les technologies anti-drones et les kits d'armure modulaires, alors que les commandants recherchent des effets de précision abordables à grande échelle.
Principaux enseignements du rapport
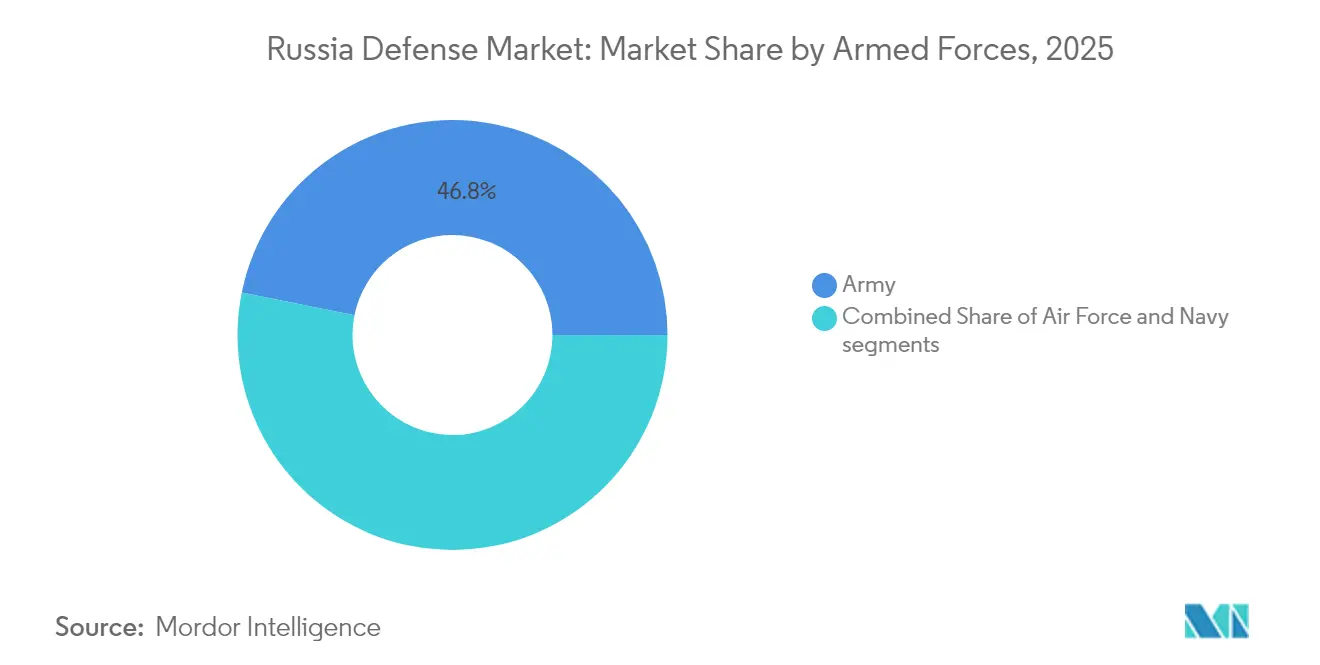
- Par forces armées, l'armée de terre a capturé 46,83 % de la part du marché de la défense en Russie en 2025, tandis que le segment de l'armée de l'air progresse à un TCAC de 6,49 % jusqu'en 2031.
- Par type, les armes et munitions ont dominé avec une part de 29,85 % de la taille du marché de la défense en Russie en 2025, tandis que le segment des systèmes sans pilote devrait se développer à un TCAC de 7,18 % jusqu'en 2031.
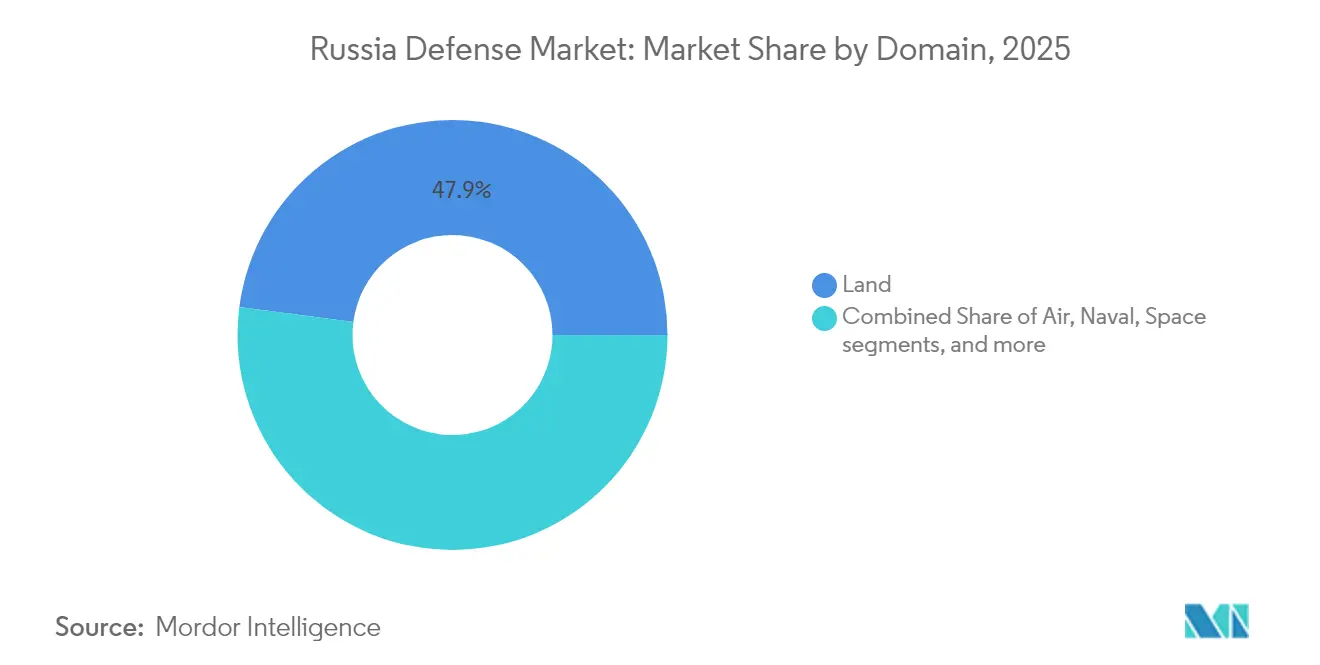
- Par domaine, le segment terrestre représentait 47,92 % de la taille du marché de la défense en Russie en 2025, et le domaine aérien connaît la croissance la plus rapide avec un TCAC de 6,02 %.
- Par nature d'approvisionnement, la production nationale a dominé le marché de la défense en Russie avec une part de 78,15 % en 2025 et devrait croître à un TCAC de 5,66 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la défense en Russie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences accélérées de reconstitution des munitions et des armements | +1.8% | Ceinture industrielle de l'Oural (oblasts de Sverdlovsk, Tcheliabinsk, Perm) | Court terme (≤ 2 ans) |
| Investissement croissant dans les systèmes intégrés de défense aérienne et antimissile | +1.2% | Moscou, Saint-Pétersbourg, Crimée, Kaliningrad | Moyen terme (2-4 ans) |
| Recapitalisation rapide des plateformes de combat terrestre | +1.0% | Usines de véhicules blindés de Nijni Taguil, Omsk, Kourgan | Court terme (≤ 2 ans) |
| Mobilisation industrielle de défense pilotée par l'État et expansion des capacités | +1.5% | Tatarstan, Nijni Novgorod, Rostov-sur-le-Don | Moyen terme (2-4 ans) |
| Substitution des importations et domestication des composants de défense critiques | +0.8% | Bureaux d'études de Moscou et Saint-Pétersbourg, installations de l'Oural | Long terme (≥ 4 ans) |
| Adoption accrue de systèmes sans pilote et de munitions rôdeuses rentables | +0.9% | Zones opérationnelles du Donbass et du sud de l'Ukraine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences accélérées de reconstitution des munitions et des armements
Le combat centré sur l'artillerie a fait passer la demande en obus d'environ 10 millions de rounds tirés en 2022-2023 à des objectifs de production annuelle approchant 4 millions de rounds d'ici 2026. Les usines de Sverdlovsk et de Tcheliabinsk fonctionnent désormais en trois équipes et ont réactivé des lignes de l'ère soviétique pour approvisionner en roquettes Grad, bombes de mortier et missiles antichar guidés (ATGM). Les cycles de contrôle qualité sont plus courts, entraînant des taux de ratés plus élevés, mais les commandants acceptent ce compromis pour maintenir le volume. La Tactical Missiles Corporation augmente la production de missiles de croisière Kalibr malgré des pénuries de turboréacteurs, tandis que les usines de l'Oural se concentrent sur les obus de 152 millimètres. La montée en puissance des munitions reste au cœur de la doctrine offensive, soutenant la trajectoire de croissance à court terme du marché de la défense en Russie.
Investissement croissant dans les systèmes intégrés de défense aérienne et antimissile
Les frappes de drones sur des raffineries et des bases aériennes situées à plus de 1 000 kilomètres du front ont élevé la défense aérienne intérieure au rang de priorité existentielle. Almaz-Antey Air and Space Defence Corporation a déployé les premières batteries S-500 autour de Moscou en 2024, complétant 60 bataillons S-400 opérationnels. Les ressources initialement destinées aux exportations sont redirigées pour renforcer Saint-Pétersbourg, la Crimée et Kaliningrad. Les actifs de guerre électronique tels que le Mourmansk-BN et le Krasukha-4 forment des couches extérieures qui brouillent les communications et les radars aéroportés.[1]Patrick Tucker, "La Russie déploie le système de guerre électronique Mourmansk-BN," Defense One, defenseone.com L'approvisionnement en systèmes anti-drones accuse cependant du retard, laissant des lacunes comblées par des brouilleurs RF improvisés et des équipes armées de fusils de chasse. Ensemble, ces programmes alimentent le marché de la défense en Russie, la sécurité aérospatiale devenant un impératif budgétaire.
Mobilisation industrielle de défense pilotée par l'État et expansion des capacités
Le Kremlin a condensé une décennie de modernisation en deux ans en imposant des cadences de fonctionnement en temps de guerre à l'ensemble des usines stratégiques. Uralvagonzavod a augmenté la production de chars T-90M à plus de 200 unités en 2024 grâce à des lignes d'assemblage simplifiées. United Shipbuilding Corporation a lancé le sous-marin Yasen-M Perm en mars 2025, maintenant un rythme d'un bâtiment tous les 18 mois malgré les sanctions sur les machines de précision. Russian Helicopters a maintenu les livraisons de Ka-52M et Mi-28NM en cannibalisant des lots destinés à l'exportation. Les fournisseurs de second rang, tels que Shvabe, ont augmenté la production de viseurs thermiques, et RTI Systems a doublé la production de composants radar. Cette montée en puissance détourne les ingénieurs des programmes civils, mais elle ancre le marché de la défense en Russie sur le moyen terme.
Adoption accrue de systèmes sans pilote et de munitions rôdeuses rentables
Les plateformes de précision à faible coût produisent désormais des effets autrefois réservés à l'aviation habitée. La munition rôdeuse Lancet de Zala Aero coûte environ 35 000 USD mais neutralise des obusiers valant des millions. Les drones d'attaque unidirectionnels Geran-2, rétro-conçus à partir de modèles iraniens, atteignent un taux de production mensuel de plus de 1 000 unités. Le drone MALE Orion de Kronstadt est entré en production à plein régime en 2024, offrant une surveillance ISR persistante sans risque pour le pilote. Les déficits initiaux de formation des opérateurs ont entraîné une forte attrition en 2022 ; cependant, des bataillons de drones dédiés et des liaisons de données chiffrées ont depuis amélioré les taux de sorties. Ces développements élargissent le marché de la défense en Russie en combinant accessibilité et létalité soutenue.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes en matière de main-d'œuvre qualifiée et de talents en ingénierie dans la fabrication de défense | -0.7% | Bureaux d'études de Moscou et Saint-Pétersbourg, usines de l'Oural | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement en électronique avancée et en micro-composants | -0.9% | Dépendance nationale aux importations chinoises | Long terme (≥ 4 ans) |
| Pressions budgétaires affectant les dépenses d'investissement de défense à long terme | -0.6% | Tensions dans l'allocation du budget national | Moyen terme (2-4 ans) |
| Limitations de modernisation liées à la dépendance aux plateformes héritées | -0.5% | Usines de chars de l'Oural, chantiers navals de Severodvinsk, anciens sites de construction aéronautique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes en matière de main-d'œuvre qualifiée et de talents en ingénierie dans la fabrication de défense
Les entreprises de défense avaient affiché plus de 300 000 postes vacants à la mi-2024, couvrant des opérateurs de machines à commande numérique, des techniciens en avionique et des ingénieurs logiciels. La mobilisation a enrôlé de nombreux spécialistes, laissant les bureaux d'études fonctionner à 60-70 % de leur capacité. Des hausses de salaires de 30 % n'ont fait que redistribuer les talents rares à l'échelle régionale. Les écoles professionnelles nécessitent jusqu'à trois ans pour former des techniciens compétents, ce qui est souvent en décalage avec les pics de production à court terme. L'émigration de professionnels de l'informatique draine davantage l'expertise, tandis que le personnel plus âgé formé à l'époque soviétique reste en poste au-delà de la retraite, créant des goulots d'étranglement dans le transfert de connaissances qui limitent l'efficacité du marché de la défense en Russie.
Perturbations de la chaîne d'approvisionnement en électronique avancée et en micro-composants
Les contrôles à l'exportation ont éliminé les semi-conducteurs occidentaux et les machines-outils de précision, poussant les entreprises russes vers des composants chinois qui augmentent les coûts et l'incertitude.[2]Journalistes du Financial Times, "Les sanctions contraignent la Russie à dépendre des puces chinoises," Financial Times, ft.com Les fonderies nationales ne peuvent pas produire de puces en dessous de 28 nanomètres, limitant les performances des ordinateurs de conduite de tir et de l'avionique. Les imageurs thermiques autrefois fournis par Thales reposent désormais sur des alternatives nationales à résolution inférieure, tandis que les lacunes en machines-outils ralentissent la fabrication des aubes de turbine. Des programmes tels que Zircon et Su-57 font face à des retards récurrents et à des compromis de conception. Ces pénuries imposent un frein structurel aux perspectives du marché de la défense en Russie au-delà de 2028.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forces armées : la domination de l'armée de terre masque l'accélération de l'armée de l'air
L'armée de terre a conservé 46,83 % des dépenses de 2025 au sein du marché de la défense en Russie et continue d'absorber la majeure partie des budgets consacrés aux munitions, à l'armure et aux réparations sur le terrain. Les allocations de l'armée de l'air, bien que plus modestes, augmentent à un TCAC de 6,49 % alors que les pertes en hélicoptères stimulent l'approvisionnement en Ka-52M et Mi-28NM, et que les livraisons de Su-34M renouvellent la capacité de frappe. Les programmes navals progressent plus lentement en raison de cycles de chantier naval complexes et de goulots d'étranglement dans la propulsion, malgré l'entrée en service du sous-marin Arkhangelsk en 2024.
Les forces terrestres dominent le marché de la défense en Russie en termes de consommables, de véhicules logistiques et d'électronique de théâtre. Pendant ce temps, l'armée de l'air maintient sa pertinence stratégique en intégrant des défenses S-500 en couches et en maintenant l'aviation de chasse en première ligne. Les budgets de la marine dépendent de la capacité de Sevmash à maintenir une ligne de production de sous-marins nucléaires et de la production de frégates de Zelenodolsk, toutes deux sensibles aux approvisionnements en turbines. Ensemble, ces tendances révèlent une posture optimisée pour la guerre terrestre, mais de plus en plus consciente que la maîtrise de l'air multiplie l'efficacité au sol.


Par type : la montée en puissance des systèmes sans pilote remodèle le mix d'approvisionnement
Les armes et munitions représentaient 29,85 % de la part du marché de la défense en Russie en 2025, soutenues par 1,3 million d'obus produits et des plans pour tripler les capacités. Les systèmes sans pilote stimulent la croissance à un TCAC de 7,18 %, les plateformes Lancet et Geran-2 offrant une précision à des économies d'échelle inaccessibles avec des missiles de croisière. Les véhicules, notamment les chars T-90M, maintiennent une production régulière de plus de 200 unités par an. La demande en C4ISR et en guerre électronique augmente en parallèle ; les systèmes Mourmansk-BN créent désormais des bulles de déni à l'échelle du théâtre, tandis que les brouilleurs Krasukha-4 protègent les infrastructures clés.
Les déficits persistants en capteurs de vision nocturne et en communications sécurisées soulignent les limites de la substitution des importations. Néanmoins, l'intégration des drones au niveau du bataillon, ainsi que les drones MALE Orion assurant la surveillance du théâtre, cimentent les systèmes sans pilote comme pilier structurel du marché de la défense en Russie.
Par domaine : la primauté terrestre cède la place à l'urgence de la défense aérienne
Les opérations terrestres ont consommé 47,92 % de la valeur de 2025, reflétant les échanges d'artillerie et les poussées blindées le long du front de 1 000 kilomètres. Les dépenses aériennes dépassent tous les autres domaines avec un TCAC de 6,02 %, portées par les redéploiements de S-400, les déploiements de S-500 et le renouvellement de la flotte à voilure tournante. Les allocations navales augmentent modestement alors que les sous-marins Yasen-M maintiennent un rythme régulier, tandis que les programmes de corvettes à moindre coût rencontrent des retards de motorisation.
L'ascendance du domaine aérien au sein du marché de la défense en Russie reflète non seulement la défense des villes stratégiques, mais aussi une doctrine plus large favorisant les frappes à distance qui préservent les aéronefs de grande valeur. Les budgets terrestres s'orientent vers des radars de contre-batterie et des armures modulaires, plutôt que vers de nouvelles lignes de chars, illustrant un glissement de la masse d'acier vers la survivabilité.
Par nature d'approvisionnement : la production nationale domine dans un contexte de substitution des importations
La production nationale représentait 78,15 % des dépenses en 2025 et devrait croître à un TCAC de 5,66 %, reflétant autant la nécessité que la stratégie. Les canaux d'importation pour l'avionique, les capteurs et la propulsion ont été fermés, redirigeant des milliards de dollars vers les chaînes d'approvisionnement nationales. Parmi les réussites, on peut citer les viseurs thermiques de Shvabe et les turboréacteurs AL-31F de United Engine Corporation. Pourtant, 90 % de l'électronique de défense remonte encore à des intermédiaires chinois, soulignant les risques futurs.
L'approvisionnement étranger reste limité aux composants indisponibles sur le marché intérieur, nécessitant souvent des délais de livraison plus longs et des coûts plus élevés. Le marché de la défense en Russie se développe ainsi autour de filières bien établies, telles que l'armure, l'artillerie et les hélicoptères, tandis que les sous-systèmes avancés restent tributaires de dépendances externes.
Analyse géographique
La Russie consolide sa production de défense autour de trois corridors de l'ère soviétique. La ceinture de l'Oural domine dans les munitions et l'armure : Uralvagonzavod à Nijni Taguil construit plus de 200 chars T-90M par an, et les usines de Sverdlovsk visent 4 millions d'obus annuellement. Le cluster de la Volga accueille l'usine d'aviation de Kazan, qui assemble les bombardiers Tu-160M, et l'usine d'aéronefs Sokol, qui révise les chasseurs Su-34.
Les chantiers navals du Nord-Ouest propulsent la puissance navale. Sevmash à Severodvinsk a lancé le sous-marin Yasen-M Perm en mars 2025 et mis en service l'Arkhangelsk en décembre 2024. Joint Stock Company "Admiralty Shipyards" à Saint-Pétersbourg construit des sous-marins de classe Lada, tandis que le chantier Zelenodolsk de Kaliningrad gère les frégates du Projet 22350, bien que les pénuries de propulsion allongent les délais.
Komsomolsk-sur-l'Amour en Extrême-Orient produit les chasseurs Su-35 et Su-57 pour l'aviation du Pacifique, tirant parti de sa proximité avec les routes d'approvisionnement asiatiques. Cependant, la distance par rapport aux fournisseurs européens augmente les coûts logistiques. L'usine Rostvertol de Rostov-sur-le-Don achève les hélicoptères Mi-28NM, mais les pénuries de main-d'œuvre à Moscou et Saint-Pétersbourg imposent des heures supplémentaires et le réembauchage de retraités. La dispersion protège les actifs des menaces frontalières, mais complique la coordination de la chaîne d'approvisionnement au sein du marché de la défense en Russie.
Paysage réglementaire
Les achats de défense et la politique industrielle de la Russie sont centralisés à travers des mécanismes étatiques dirigés par la Commission militaro-industrielle (VPK), qui coordonne les priorités entre les ministères et les holdings publics dominant la base d'approvisionnement. La commande d'État de défense est régie par la loi fédérale n° 213-FZ, qui fixe les règles de formation, d'allocation et de financement des achats. Le programme national d'armement (GPV) reste le principal instrument de planification pluriannuelle, un nouveau cycle étant évoqué pour 2025-2034.
La participation industrielle est gérée par des mécanismes de licence et de supervision. Le ministère de l'Industrie et du Commerce de la Fédération de Russie constitue l'organisme clé de délivrance des licences pour le développement, la production, les essais, la réparation et la mise au rebut des armes et équipements militaires. En pratique, ces cadres renforcent un modèle d'achats de mobilisation dans lequel l'expansion de la capacité domestique, le débit de réparation et la conformité à la substitution des importations priment sur les appels d'offres concurrentiels, alignant les décisions de financement et de production entre entités telles qu'United Aircraft Corporation, United Shipbuilding Corporation et Almaz-Antey.
Analyse de la chaîne de valeur
La chaîne de valeur de la défense russe s'organise autour de maîtres d'œuvre dirigés par l'État (par exemple United Aircraft Corporation, United Shipbuilding Corporation, Almaz-Antey et Russian Helicopters), soutenus par des niveaux denses et géographiquement répartis de fournisseurs de composants et de matériaux. La cartographie du complexe militaro-industriel met en évidence 692 clusters géographiques, dont 113 clusters concentrant l'essentiel de l'activité (82 % des flux de fret et 92 % des contrats d'achat). Cette concentration souligne le rôle de la logistique interrégionale dans le maintien de la continuité d'exécution malgré les risques de perturbation.
Les intrants amont couvrent les métaux, les énergétiques, les matériaux de propulsion et l'électronique, tandis que les activités intermédiaires se concentrent sur l'assemblage, l'intégration et la modernisation dans les corridors industriels de l'ère soviétique (Oural pour le blindage et les munitions, Nord-Ouest pour la construction navale, et centres aéronautiques en Russie européenne et en Extrême-Orient). Les nœuds logistiques et de transbordement tels qu'Elektrougli permettent une manutention de conteneurs à haut volume entre le rail et la route, ce qui facilite l'acheminement des sous-ensembles et produits finis vers les sites d'intégration et les dépôts. En aval, la commande d'État de défense détermine les calendriers de livraison et les charges de maintien en condition opérationnelle (réparation, révision et remise à neuf). Parallèlement, les sanctions et l'accès restreint aux semi-conducteurs avancés ont accru la dépendance vis-à-vis de sources non occidentales pour certains composants électroniques, aux côtés d'initiatives permanentes de substitution des importations et de numérisation industrielle, y compris au sein des chaînes d'approvisionnement en équipements navals.
Paysage concurrentiel
Almaz-Antey Air and Space Defence Corporation, United Aircraft Corporation, United Shipbuilding Corporation, 'Russian Helicopters' JSC et Kalashnikov Concern JSC contrôlent une part significative de la production, confirmant un marché de la défense russe très concentré. United Shipbuilding Corporation monopolise la construction navale, et United Engine Corporation ancre la propulsion.
L'accent stratégique est mis sur les conceptions éprouvées plutôt que sur la R&D : Uralvagonzavod augmente le débit de T-90M au lieu de déployer le T-14 Armata ; Tactical Missiles Corporation prolonge les séries de production Kalibr plutôt que d'accélérer les hypersoniques de nouvelle génération. Des entreprises de niche telles que Kronstadt Group prospèrent en fournissant des drones Orion et Sirius exempts de propriété intellectuelle étrangère, tandis que Shvabe accélère l'optique nationale pour remplacer les importations sanctionnées.
Les dépôts de brevets et les budgets de laboratoire ont diminué après 2022, les ressources étant canalisées vers la production en volume. Les cycles de test sont raccourcis, risquant des défaillances de qualité, mais la supervision du Kremlin assure la continuité du financement. L'industrie de la défense en Russie fonctionne ainsi moins comme une arène concurrentielle que comme une entreprise de mobilisation qui privilégie l'échelle, l'intégration verticale et la résilience aux sanctions.
Leaders de l'industrie de la défense en Russie
Almaz-Antey Air and Space Defence Corporation
United Aircraft Corporation
United Shipbuilding Corporation
Kalashnikov Concern JSC
'Russian Helicopters' JSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les zones d'opportunité à court terme au sein du panier d'achats de défense de la Russie se concentrent sur la montée en puissance de la production et du maintien en condition dans les segments où la demande opérationnelle et la mobilisation industrielle sont déjà visibles, notamment la défense aérienne et antimissile, la modernisation des aéronefs, les systèmes sans pilote et la capacité de réparation et révision. Cette dynamique est soutenue par les livraisons de commandes d'État en cours pour 2026 par United Aircraft Corporation (Su-30SM2, Su-34 et Su-35S) et par une activité de mise en avant de produits autour de la défense aérienne navale. Almaz-Antey, par exemple, a commercialisé des systèmes embarqués tels que Resurs, Rif-M et Shtil-1 lors du salon naval Fleet 2026 (juin 2026). Avec une part de production indigène élevée de 78,15 % en 2025 sur le marché, les fournisseurs domestiques disposent de marge de manœuvre pour soutenir la base d'approvisionnement avec des sous-composants, du matériel d'essai et des services d'intégration adaptés aux architectures substituées aux importations.
La construction navale et le maintien en condition de la flotte suivent également une trajectoire de modernisation soutenue par des programmes, via des mises à niveau de chantiers et des investissements dans les systèmes de production. Le rôle d'United Shipbuilding Corporation en tant que principal maître d'œuvre naval, ainsi que ses actions de modernisation de chantiers navals rendues publiques, y compris la reconstruction complète de Severnaya Verf (en date de juin 2026), soutient des opportunités autour de la localisation des équipements navals, de l'outillage industriel et de la numérisation de la production, susceptibles d'améliorer le débit et de réduire les glissements de calendrier sous les contraintes des sanctions. Dans l'ensemble du réseau d'approvisionnement, le potentiel le plus solide demeure dans les composants et sous-systèmes répondant aux goulots d'étranglement déjà mis en évidence dans l'analyse du marché, tels que le conditionnement électronique, les communications durcies, la fourniture de vision nocturne et d'imagerie thermique, ainsi que la maintenance en dépôt à cadence élevée permettant de maintenir les plateformes existantes opérationnelles pendant que les maîtres d'œuvre privilégient les volumes de production.
Développements récents du secteur
- Juin 2026 : United Shipbuilding Corporation a livré environ 50 navires en 2025, répondant aux exigences de la commande d'État de défense, dont quatre sous-marins et le brise-glace de combat Ivan Papanin. Ce lancement renforce la capacité de construction navale nationale et consolide la chaîne d'approvisionnement de défense orientée mobilisation. Ce jalon signale une échelle d'exécution accrue au sein de l'écosystème de production navale russe.
- Juin 2026 : United Aircraft Corporation a annoncé le 4 juin avoir contractualisé 11 appareils Tu-214 substitués aux importations pour des opérateurs commerciaux. Cet accord élargit la capacité aéronautique domestique et réduit la dépendance aux conceptions étrangères pour les opérateurs civils. Il souligne une évolution plus large vers la localisation dans le secteur de l'aviation civile russe.
- Juin 2026 : United Aircraft Corporation a annoncé que le PDG Vadim Badekha a déclaré le 2 juin qu'un contrat de fourniture d'avions régionaux Il-114-300 pour la compagnie aérienne Aurora est en phase finale de préparation et devrait être conclu dans les prochains mois. Cet accord potentiel accélère la connectivité régionale et soutient le renouvellement de la flotte domestique sur le marché de l'aviation civile. Ce développement reflète les efforts continus visant à diversifier les capacités de transport aérien régional de la Russie.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les dépenses et la valeur des achats de la Russie en équipements de défense et programmes connexes soutenant les forces armées, exprimées en valeur de revenu annuel en USD à l'échelle du pays.
Exclusions de périmètre : l'aérospatiale civile et les dépenses de sécurité non militaires (telles que la police et la sécurité publique générale) sont exclues de ce dimensionnement du marché.
Aperçu de la segmentation
- Par forces armées
- Armée de l'air
- Armée de terre
- Marine
- Par type
- Formation et protection du personnel
- C4ISR et guerre électronique
- Véhicules
- Armes et munitions
- Systèmes sans pilote
- Systèmes spatiaux et cybernétiques
- Par domaine
- Terrestre
- Aérien
- Naval
- Spatial
- Spectre cybernétique et électromagnétique
- Par nature d'approvisionnement
- Production nationale
- Approvisionnement étranger
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire s'appuie d'abord sur les archives publiques les plus traçables expliquant le bassin de demande de défense de la Russie et les signaux budgétaires dans le temps. Nous nous sommes appuyés sur des sources telles que le SIPRI (Institut international de recherche sur la paix de Stockholm) pour les tendances des dépenses militaires, les publications du budget fédéral russe et les notes explicatives publiées sur les portails officiels, ainsi que des séries macroéconomiques d'organismes multilatéraux tels que la Banque mondiale, qui influent sur l'accessibilité financière (inflation, taux de change et tendances du PIB).
Pour relier l'intention de dépense à la réalité des achats, nous avons également examiné les communications officielles du ministère de la Défense et des achats publics lorsqu'elles étaient disponibles, les résumés commerciaux et douaniers pour les matériaux liés à la défense pertinents, ainsi que les bases de données de brevets permettant de suivre l'activité dans les domaines technologiques prioritaires. Les dépôts d'entreprises, les publications d'obligations et les documents destinés aux investisseurs ont été utilisés lorsqu'ils apportaient un contexte au niveau des programmes, suivis d'articles de presse fiables clarifiant les calendriers et l'accent mis sur les livraisons. Certains points de données ont été recoupés à l'aide d'abonnements payants axés sur les finances et le renseignement d'entreprise, l'actualité et les données financières, la recherche de brevets, ainsi que les contrats et appels d'offres mondiaux. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et des enquêtes auprès de spécialistes des achats, de la production, de l'ingénierie et de la finance en Russie clarifient le calendrier des commandes, le remplacement des équipements, la production locale et le contenu importé. Leurs contributions aident à évaluer les lacunes des données classifiées et à tester si les hypothèses documentaires correspondent aux conditions d'achat et de production à l'intérieur de la Russie avant validation.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 15 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante où l'intention budgétaire de défense et les allocations d'achats sont reconstituées en un bassin de valeur adressable d'équipements et de programmes, puis mises en correspondance avec les domaines de demande des forces armées couverts par l'étude. Lorsque les archives publiques sont incomplètes, les éléments manquants sont comblés par des répartitions de parts issues d'entretiens et des recoupements avec l'activité observable des programmes, ce qui est ensuite reporté dans un ensemble cohérent d'hypothèses.
Pour ancrer le modèle, nous avons utilisé des intrants pouvant être suivis et actualisés, tels que les niveaux du budget national de défense, les tendances des parts d'achats, le calendrier de conversion du rouble en USD, les schémas d'inflation et d'escalade des coûts, ainsi que des indicateurs de débit de production et de rythme de livraison pour les principaux groupes d'équipements. L'urgence de réparation et de remplacement des plateformes, les progrès de la substitution des importations induits par les sanctions, et le glissement vers une intensité accrue en munitions et défense antiaérienne ont été traités comme des signaux de demande concrets influençant le mix et le prix moyen.
Pour la prévision, une analyse de scénarios a été utilisée avec un cas de base ancré sur les plans budgétaires attendus et les contraintes de production, puis ajusté à l'aide des retours d'experts sur le risque d'exécution. Des approximations ascendantes ont été utilisées de manière sélective, telles que des vérifications de valeur de programmes échantillonnés, une logique de volume par catégorie avec des prix unitaires indicatifs, et des vérifications auprès des fournisseurs et des canaux permettant de valider la faisabilité directionnelle des totaux. Lorsque des écarts subsistent, des fourchettes prudentes sont appliquées en premier lieu, suivies d'une révision visant à éviter tout double comptage entre la nature des achats et les domaines.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants avant validation finale, notamment les ratios budget-achats, les mesures macroéconomiques d'accessibilité financière, et la cohérence des parts par catégorie avec ce que rapportent les personnes interrogées concernant les commandes et livraisons en cours. Les valeurs aberrantes sont signalées dès le début, et les hypothèses relatives au calendrier des taux de change, à l'inflation et au phasage des achats sont retestées jusqu'à ce que l'écart soit explicable.
Une seconde révision par un analyste est effectuée pour confirmer que les définitions, les inclusions et la logique de conversion sont appliquées de manière cohérente d'une année à l'autre, et que la prévision ne viole pas de contraintes fondamentales telles qu'une capacité d'achat plausible. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des révisions budgétaires ou une réorientation majeure des programmes. Avant livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la défense russe selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le secteur de la défense russe peuvent sembler très divergentes car chaque éditeur comptabilise un panier de dépenses différent, puis applique une logique différente de calendrier de change et d'escalade des prix. Le mélange entre achats, opérations et dépenses de sécurité plus larges varie également selon la source, de sorte que le chiffre final est sensible aux définitions avant même le début des prévisions.
Les dépenses de sécurité intérieure et les budgets généraux de sécurité publique sont exclus du périmètre de Mordor Intelligence ici, et cette seule exclusion peut à elle seule créer un écart notable par rapport aux estimations qui regroupent défense et sécurité élargie sous un même chiffre global. Des différences apparaissent également lorsque certaines études rapportent des totaux budgétaires planifiés plutôt qu'une valeur liée aux achats, ou lorsqu'elles appliquent des conversions agressives du rouble en USD sans faire correspondre le taux de change à la période de dépense, ce qui peut surestimer ou sous-estimer le marché pour une année donnée.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 41,39 milliards USD (2025) | |
| Portail sectoriel A | 31,40 milliards USD (2025) | Cette estimation semble plus proche d'une tranche plus étroite centrée sur les équipements ou les missiles, et elle exclut probablement des catégories d'achats plus larges ainsi que des programmes de soutien, ce qui comprime la valeur totale rapportée pour la même année. |
| Institut politique B | 160,00 milliards USD (2025) | Ce chiffre reflète les dépenses militaires planifiées dans le budget fédéral converties en USD, et peut inclure les salaires, les opérations et d'autres postes qui ne sont pas traités comme des revenus de marché dans les modèles axés sur les achats. La volatilité des taux de change et l'année de taux de change moyen retenue entraînent également d'importantes variations. |
En lisant le tableau dans son ensemble, le chiffre le plus bas s'explique principalement par un périmètre de catégorie plus étroit, tandis que le chiffre le plus élevé correspond principalement à une vision du total budgétaire sensible au taux de change. En maintenant le modèle ancré à un bassin de valeur d'achats et de programmes bien défini, puis en validant les parts et le rythme par des vérifications d'experts, le résultat reste plus facile à suivre et à reproduire d'une mise à jour à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la défense en Russie en 2026 ?
La taille du marché de la défense en Russie s'élève à 43,45 milliards USD en 2026.
Quel est le taux de croissance prévu des dépenses de défense russes jusqu'en 2031 ?
Les dépenses devraient croître à un TCAC de 4,97 %, portant la valeur totale à 55,38 milliards USD d'ici 2031.
Quel segment se développe le plus rapidement au sein de l'approvisionnement de défense russe ?
Les systèmes sans pilote sont en tête avec un TCAC de 7,18 %, portés par la production de drones Lancet et Geran-2.
Quelle branche des forces armées reçoit la plus grande part du budget de défense russe ?
L'armée de terre détient 46,83 % du total des dépenses, reflétant la centralité du combat terrestre.
Quel est le rôle de la production nationale dans la chaîne d'approvisionnement de défense russe ?
La production nationale représente 78,15 % des approvisionnements et se développe à mesure que les options d'importation se réduisent.
Dernière mise à jour de la page le:



