Tamanho e Participação do Mercado de Sistemas de Controle de Distúrbios Civis no Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
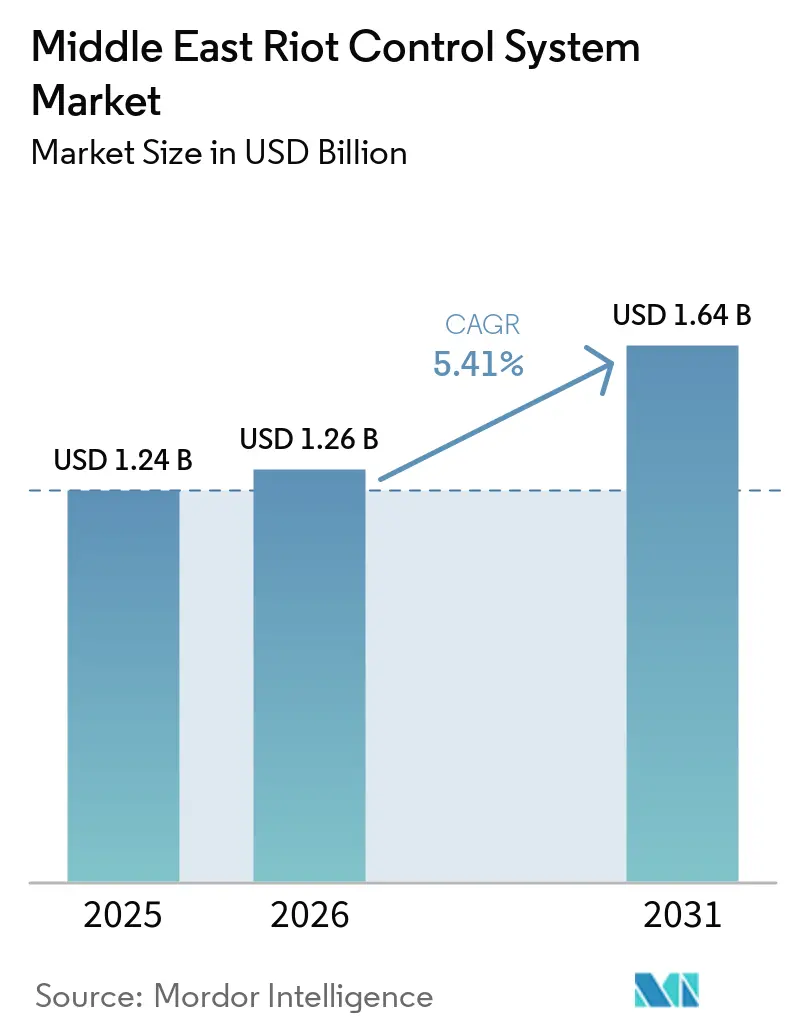
| Tamanho do Mercado (2026) | 1.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.41 % |
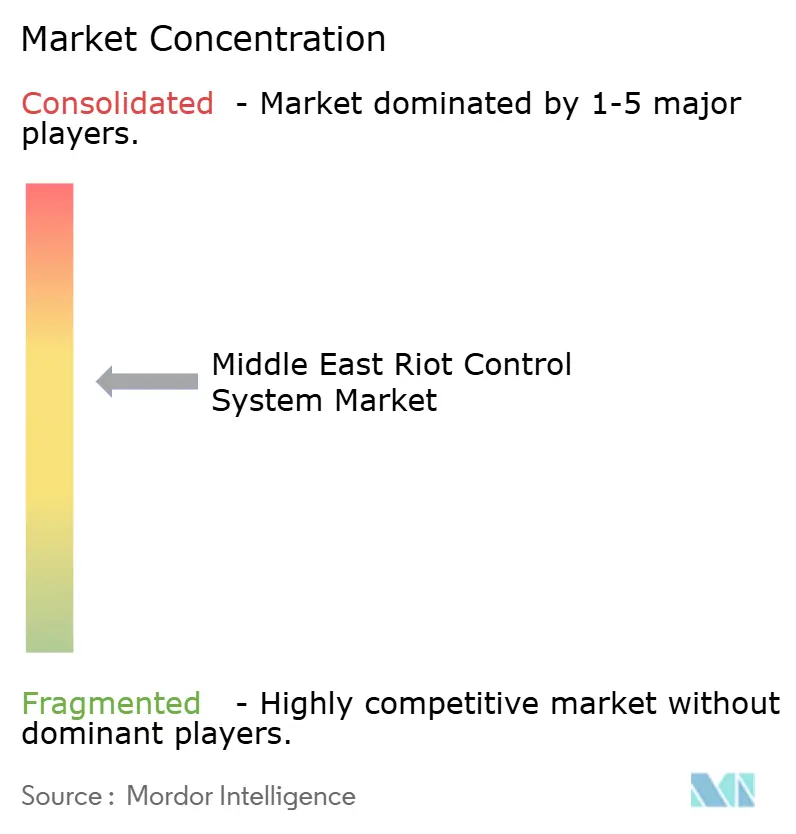
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Controle de Distúrbios Civis no Oriente Médio por Mordor Intelligence
O tamanho do mercado de sistemas de controle de distúrbios civis no Oriente Médio foi avaliado em 1,24 bilhões de USD em 2025 e está previsto para crescer de 1,26 bilhões de USD em 2026 para atingir 1,64 bilhões de USD até 2031, a um CAGR de 5,41% durante o período de previsão (2026-2031). A demanda está sendo moldada pela necessidade de renovar equipamentos após agitações civis e de manter a prontidão em grandes forças policiais que devem responder em cidades, nas fronteiras e em locais de infraestrutura crítica. Os governos também estão vinculando as capacidades de ordem pública à segurança de fronteiras, o que favorece equipamentos que podem ser utilizados em diversos contextos operacionais e transportados por forças que alternam entre missões domésticas e de perímetro. Os requisitos de fabricação local na Arábia Saudita e nos Emirados Árabes Unidos estão mudando a forma como os fornecedores abordam a aquisição, as parcerias e a produção, particularmente nos casos em que a elegibilidade contratual depende de compromissos críveis de conteúdo local. A integração digital está se tornando cada vez mais relevante onde os sistemas de segurança pública estão conectados a plataformas de cidades inteligentes. Os controles de exportação e a escassez de insumos de materiais de proteção podem atrasar pedidos, exigir que as agências mantenham estoques maiores e tornar os prazos de entrega confiáveis um fator ainda mais importante na seleção de fornecedores.
Principais Conclusões do Relatório
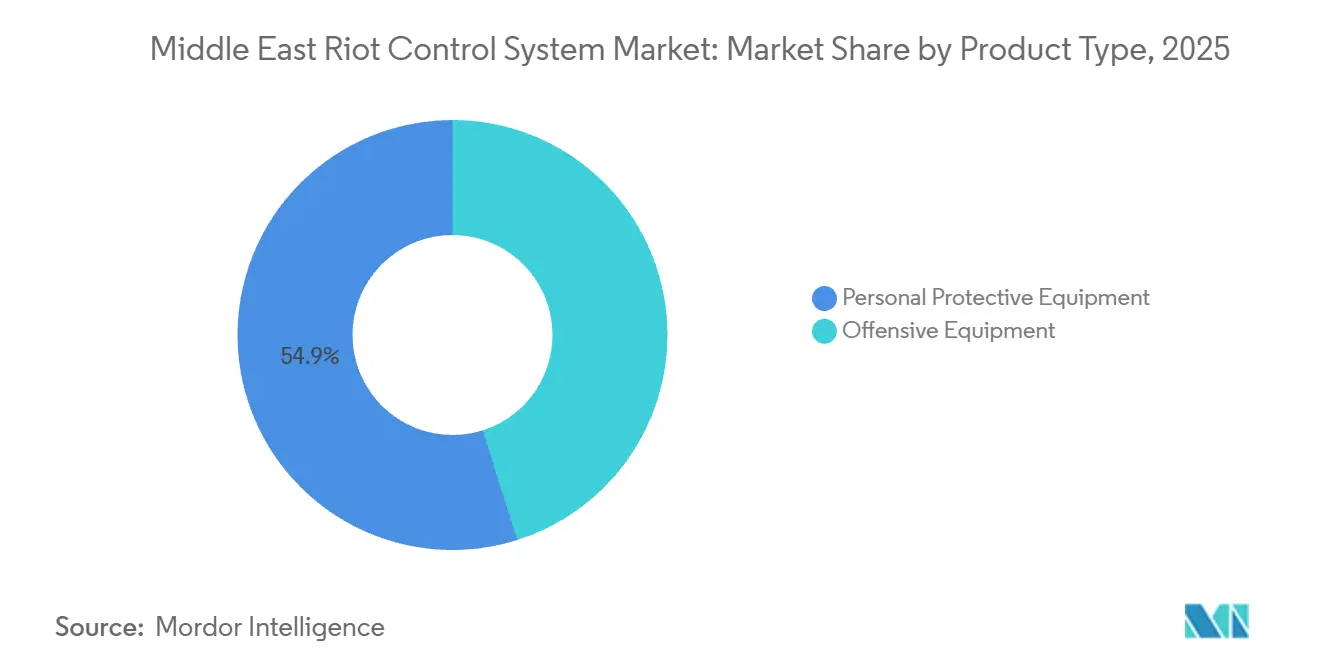
- Por tipo de produto, o equipamento de proteção individual deteve 54,87% da receita em 2025, enquanto o equipamento ofensivo está previsto para crescer a um CAGR de 6,17% até 2031.
- Por usuário final, as forças de segurança pública detiveram 66,84% da receita em 2025, enquanto as forças especiais estão previstas para crescer a um CAGR de 6,06% até 2031.
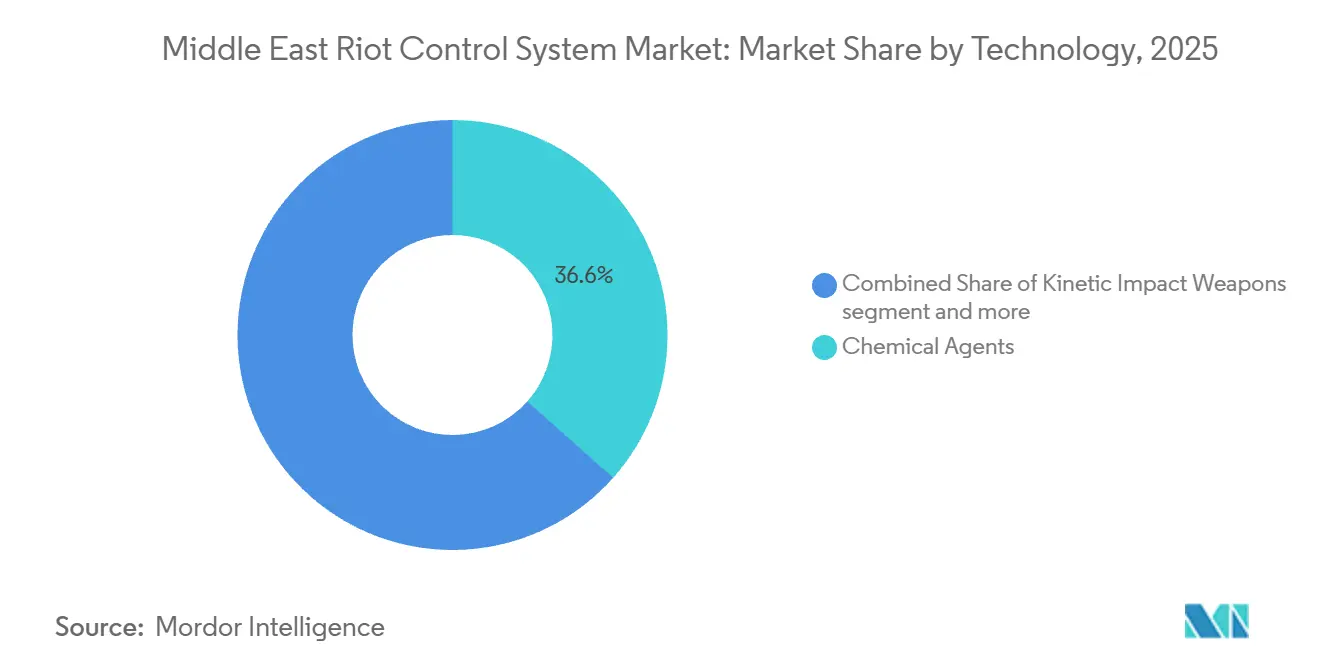
- Por tecnologia, os agentes químicos representaram 36,56% da receita em 2025, enquanto as armas eletrônicas e sônicas estão previstas para crescer a um CAGR de 7,01% até 2031.
- Por geografia, a Arábia Saudita deteve 33,98% da receita em 2025, enquanto os Emirados Árabes Unidos estão previstos para crescer a um CAGR de 6,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sistemas de Controle de Distúrbios Civis no Oriente Médio
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de incidentes de distúrbios civis após 2025 | +1.20% | Arábia Saudita, Israel, Irã e o Restante do Oriente Médio | Curto prazo (≤ 2 anos) |
| Intensificação dos programas de segurança de fronteiras (Mar Vermelho e Sahel) | +0.90% | Arábia Saudita, Emirados Árabes Unidos, parceiros da coalizão global | Médio prazo (2-4 anos) |
| Orçamentos de policiamento em cidades inteligentes do GCC (ex.: NEOM) | +0.80% | Arábia Saudita, Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Subsídios de aquisição via Programa Econômico Tawazun | +0.60% | Emirados Árabes Unidos, com repercussão na Arábia Saudita | Longo prazo (≥ 4 anos) |
| Surgimento de cargas irritantes biodegradáveis | +0.50% | Global, com ganhos iniciais em Israel e no GCC | Médio prazo (2-4 anos) |
| Rápida miniaturização de dispositivos acústicos de interpelação | +0.40% | Núcleo do GCC, com repercussão na Jordânia e no Egito | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Incidentes de Distúrbios Civis Após 2025
Os protestos iranianos que começaram em dezembro de 2025 se estenderam por todas as 31 províncias até janeiro de 2026, impondo demanda sustentada às forças de segurança implantadas.[1] Os eventos destacaram como operações prolongadas podem consumir munições menos letais, equipamentos de proteção e suprimentos relacionados mais rapidamente do que os planos normais de reposição permitem, especialmente quando as implantações abrangem múltiplos locais simultaneamente. O mercado de sistemas de controle de distúrbios civis no Oriente Médio, portanto, se beneficia quando as agências revisam os níveis de prontidão e repõem equipamentos após períodos de uso intenso. Governos regionais próximos ao Irã e à Síria podem avaliar os requisitos de policiamento doméstico e de fronteira em conjunto quando a instabilidade se espalha por áreas vizinhas, reduzindo a separação entre orçamentos de preparação que anteriormente eram gerenciados de forma independente. Essa abordagem apoia a aquisição de sistemas escaláveis, incluindo munições modulares e equipamentos de comunicação acústica, em vez de apenas consumíveis pontuais. Também torna a velocidade de entrega, o estoque local e o suporte do fornecedor mais importantes no mercado de sistemas de controle de distúrbios civis no Oriente Médio.
Intensificação dos Programas de Segurança de Fronteiras
A Arábia Saudita anunciou uma coalizão de defesa marítima de 43 nações em julho de 2026, cobrindo o Estreito de Bab al-Mandab, o Mar Vermelho e o Golfo de Áden, com sede em Riade. A coalizão confere à segurança de fronteiras e marítima um lugar mais permanente no planejamento de capacidades regionais, em vez de tratar esses requisitos apenas como uma resposta de curto prazo a um incidente específico. As unidades que gerenciam patrulhas marítimas e travessias terrestres também podem apoiar operações de controle de multidões urbanas quando necessário, o que significa que seus requisitos de treinamento, mobilidade, comunicações e equipamentos podem se sobrepor. Esse modelo operacional amplia a demanda por equipamentos portáteis e multifuncionais no mercado de equipamentos de controle de distúrbios civis no Oriente Médio, especialmente equipamentos adequados para reimplantação rápida sem uma estrutura de suporte separada. A pressão migratória que afeta as rotas do Mar Vermelho e do Mediterrâneo também aumenta o valor de sistemas que podem se mover rapidamente entre missões de fronteira e domésticas. Fornecedores com produtos adequados a vários ambientes operacionais podem atender a um conjunto mais amplo de requisitos de aquisição.
Orçamentos de Policiamento em Cidades Inteligentes do GCC
Os programas de cidades inteligentes estão direcionando as aquisições de segurança pública para sistemas conectados que se integram a redes mais amplas de comando e controle e monitoramento, deslocando a avaliação de uma compra de hardware para uma decisão mais ampla de capacidade operacional. A Polícia de Dubai implantou veículos de patrulha inteligente Ghiath aprimorados com inteligência artificial em 2026 por meio de parcerias com BYD e Al-Futtaim. A Polícia de Abu Dhabi também firmou um acordo de cooperação estratégica com a Presight para um conjunto de policiamento com inteligência artificial. Esses projetos mostram por que as agências podem preferir equipamentos que possam compartilhar dados com sistemas de comando e apoiar a resposta coordenada em campo, incluindo a capacidade de fornecer informações de status em tempo real durante incidentes de ordem pública em rápida evolução. No mercado de sistemas de controle de distúrbios civis no Oriente Médio, capacetes conectados, escudos e equipamentos acústicos podem se encaixar mais facilmente em projetos de segurança pública inteligente. Fabricantes que dependem exclusivamente de especificações de proteção convencionais podem ser menos competitivos quando a conectividade digital faz parte dos critérios de licitação, mesmo que seu desempenho de proteção principal permaneça aceitável para os usuários.
Surgimento de Cargas Irritantes Biodegradáveis
Os requisitos ambientais e de responsabilização estão incentivando os fornecedores a considerar agentes de controle de multidões com menor persistência após a implantação, particularmente em ambientes urbanos densos onde a limpeza, a documentação e a exposição pública são questões operacionais relevantes. Um estudo de 2024 relatou que formulações de líquido iônico de PAVA exibiram solubilidade em água e efeitos irritantes comparáveis aos da capsaicina natural. Uma pesquisa separada de 2024 avaliou um agente de fumaça à base de capsaicina com concentração de 10% de capsaicina como alternativa ao gás CS. Esses desenvolvimentos oferecem aos fabricantes com capacidade química uma rota para diferenciar suas ofertas no mercado de sistemas de controle de distúrbios civis no Oriente Médio, pois o design de formulação pode se tornar tão importante quanto o lançador ou o hardware de dispersão. As altas temperaturas nas cidades do GCC também podem favorecer ciclos de degradação mais rápidos e reduzir a contaminação de superfícies em espaços públicos confinados. A mudança poderia ampliar a diferença entre fornecedores que desenvolvem formulações internamente e aqueles que dependem de insumos irritantes padrão. Ao mesmo tempo, os compradores avaliam o manuseio ambiental e a limpeza pós-implantação juntamente com a eficácia tradicional.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de licenciamento de exportação no estilo da UE sobre fornecedores do Oriente Médio e África | -0.80% | Arábia Saudita, Israel e mercados dependentes de fornecedores europeus | Curto prazo (≤ 2 anos) |
| Escassez de fibras de UHMWPE e aramida | -0.60% | Global, com efeito agudo sobre fornecedores de EPI para a região | Curto prazo (≤ 2 anos) |
| Triagem ESG mais rigorosa por fundos soberanos | -0.40% | Global, concentrado nos mercados de capitais europeus | Médio prazo (2-4 anos) |
| Maior risco de percepção pública após imagens do Sudão em 2024 | -0.30% | Restante do Oriente Médio, Israel e mercados de exportação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Licenciamento de Exportação no Estilo da UE sobre Fornecedores do Oriente Médio
A Decisão do Conselho (PESC) 2025/779 entrou em vigor em abril de 2025 e reforçou os controles que regem a exportação de tecnologia e equipamentos militares dos Estados-membros da UE.[2] A decisão exige que as autoridades de licenciamento considerem o risco de que os equipamentos possam ser utilizados para repressão interna ou violações graves dos direitos humanos, aproximando as condições dos países e os controles de uso final do centro da análise de exportação. Os agentes de controle de distúrbios listados sob ML7 da Lista Militar Comum da UE são diretamente relevantes para este quadro regulatório. O mercado de sistemas de controle de distúrbios no Oriente Médio pode enfrentar cronogramas de aquisição mais longos quando os compradores dependem de fornecedores europeus para irritantes, sistemas de choque elétrico ou dispositivos acústicos. As agências podem responder planejando estoques com maior antecedência ou avaliando fornecedores com cadeias de suprimentos não pertencentes à UE. No entanto, essa escolha pode introduzir requisitos distintos de qualificação, manutenção e familiaridade dos operadores. A produção nos Emirados Árabes Unidos também pode se tornar mais atrativa, pois reduz a dependência de importações e apoia a política industrial local.
Escassez de Fibras UHMWPE e Aramida
As condições de fornecimento de materiais de proteção são relevantes para o ciclo de aquisição da região. A fibra de aramida é um insumo essencial para coletes, capacetes e placas de armadura rígida. Um aviso do setor de abril de 2026 relatou que os prazos de entrega de fibra de aramida passaram de 2-6 semanas para 12-18 semanas ou mais. Prazos de entrega mais longos podem elevar os custos unitários e deixar as agências com menos opções quando os pedidos são necessários em cronogramas comprimidos, especialmente após períodos de implantação intensa que reduzem as reservas de equipamentos disponíveis. O mercado de sistemas de controle de distúrbios civis no Oriente Médio pode, portanto, registrar maior interesse em estoques estratégicos, montagem local e fornecedores com acesso mais seguro a materiais. A restrição também aumenta o valor de acordos-quadro que protegem a capacidade de produção e os compromissos de entrega, uma vez que o acesso confiável pode ser tão importante quanto o preço de compra cotado para equipamentos de proteção críticos. Isso é particularmente relevante para compradores que não podem adiar substituições sem afetar a prontidão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Equipamentos de Proteção Lideram Enquanto Sistemas Ofensivos Crescem Mais Rapidamente
Os equipamentos de proteção individual representaram 54,87% da participação no mercado de sistemas de controle de distúrbios do Oriente Médio em 2025. Este segmento inclui coletes balísticos, porta-placas cerâmicas, capacetes, máscaras de gás, escudos balísticos e viseiras faciais. Sua demanda é sustentada pelo tamanho das forças policiais e de segurança permanentes nos países do GCC, em Israel e em outros mercados regionais. A substituição periódica é necessária porque os equipamentos são utilizados em treinamentos, implantações em campo e atualizações periódicas de conformidade, sendo que cada uma dessas atividades provoca desgaste em tecidos, viseiras, fixadores, filtros e placas de proteção. As aquisições também podem estar vinculadas a normas de proteção balística, incluindo os requisitos NIJ e VPAM, o que pode levar as agências a substituir os equipamentos antes mesmo de seu esgotamento total em serviço. Esses fatores conferem à categoria de equipamentos de proteção um papel estável no setor.
Os equipamentos ofensivos têm previsão de expansão a um CAGR de 6,17% de 2026 a 2031. O tamanho do mercado de sistemas de controle de distúrbios do Oriente Médio para equipamentos ofensivos é sustentado pela demanda por sistemas de negação de área, dispositivos de energia direcionada, plataformas de choque elétrico e outras ferramentas de resposta graduada. Israel aprovou uma Emenda à Portaria Policial em 2026 que permite o uso de canhões de água somente com água limpa e exige documentação audiovisual para cada utilização. Esse requisito estimula o interesse em canhões de espuma e alternativas à base de água, onde as cargas químicas enfrentam maior escrutínio. Também valoriza os equipamentos que permitem às agências fornecer uma resposta documentada e proporcional sem alterar o propósito operacional central do uso de canhões de água.
As categorias de munição incluem balas de borracha, projéteis de saco de feijão, granadas de esponja e balas de cera, e os fornecedores estão aprimorando a precisão e o alcance. Gases e sprays continuam a registrar volumes expressivos devido ao custo e à familiaridade dos operadores, enquanto granadas de efeito moral e granadas de impacto permanecem relevantes para usos menores e especializados. A coexistência desses produtos significa que as aquisições ainda podem incluir consumíveis convencionais, mesmo enquanto as agências avaliam alternativas com menor persistência ambiental.


Por Usuário Final: Forças de Segurança Pública Mantêm Escala Enquanto as Forças Especiais Ganham Impulso
As agências de segurança pública responderam por 66,84% do mercado de sistemas de controle de distúrbios civis no Oriente Médio em 2025. Sua base de compras inclui as forças do Ministério do Interior da Arábia Saudita, os comandos policiais federais e dos emirados dos Emirados Árabes Unidos, e as organizações de polícia e polícia de fronteira de Israel. Grandes instituições comumente utilizam acordos-quadro plurianuais com um número limitado de fornecedores aprovados, proporcionando às equipes de aquisição continuidade e permitindo a padronização de treinamento, peças de reposição, manutenção e documentação de equipamentos. Essa estrutura pode criar previsibilidade de volume para os fornecedores, ao mesmo tempo em que confere aos compradores substancial poder de negociação sobre preços, prazos de entrega, requisitos de suporte local e o escopo de personalização dos produtos. Fornecedores menores podem encontrar dificuldades para obter acesso quando não possuem histórico de fornecimento das configurações de produtos aprovadas e de sua manutenção local ao longo de todo o período contratual. O arranjo favorece os fornecedores existentes com suporte local, capacidades de entrega comprovadas e relacionamentos institucionais estabelecidos. Também torna a qualificação inicial importante para empresas que buscam ingressar no mercado de sistemas de controle de distúrbios civis no Oriente Médio. Os fornecedores precisam demonstrar que seus equipamentos, treinamento, documentação, arranjos de manutenção e disponibilidade de peças de reposição atendem aos requisitos operacionais da agência compradora.
O segmento de forças especiais deve crescer a um CAGR de 6,06% até 2031. Essas unidades combinam cada vez mais atividades de contraterrorismo com resposta rápida durante eventos de distúrbios civis, o que altera seus requisitos de equipamento. Em julho de 2025, a Genasys anunciou 1 milhão de USD em pedidos de LRAD para o Oriente Médio, citando incursões nas fronteiras e manifestações em larga escala como fatores impulsionadores da demanda. As especificações das forças especiais favorecem sistemas mais leves, dispositivos acústicos de interpelação compactos e equipamentos compatíveis com plataformas aéreas ou terrestres não tripuladas. A aquisição israelense de veículos avançados de controle de distúrbios civis ilustra essa mudança em direção a veículos equipados com canhões de espuma, bicos de spray de pimenta, pulverizadores de substâncias malodorantes, lasers de mira e câmeras de reconhecimento facial. Fornecedores capazes de manter estoques pré-posicionados podem estar mais bem preparados para atender a requisitos vinculados a manifestações espontâneas. Essa abordagem reduz a dependência das rotas logísticas globais padrão quando as agências necessitam de um veículo substituto, sistema acústico ou estoque de consumíveis em curto prazo.
Por Tecnologia: Agentes Químicos Mantêm Escala Enquanto Armas Eletrônicas e Sônicas Avançam
Os agentes químicos representaram 36,56% da participação do mercado de sistemas de controle de distúrbios civis no Oriente Médio em 2025. A categoria inclui gás CS, sprays de oleoresina de capsicum, irritantes à base de PAVA e aditivos químicos utilizados em aplicações de canhões de água. A Convenção sobre Armas Químicas permite agentes de controle de distúrbios civis para fins de aplicação da lei doméstica dentro de condições definidas. Esse quadro afeta a forma como as agências documentam e controlam seus estoques. Os produtos químicos mantêm uma ampla base de usuários, mas sua composição pode mudar à medida que as agências examinam alternativas de menor persistência e aplicam supervisão mais rigorosa. As agências podem ponderar procedimentos operacionais familiares em relação a novos requisitos de registro e limpeza. Fornecedores que podem explicar a composição química e os controles de manuseio podem ter vantagem. O setor de sistemas de controle de distúrbios civis no Oriente Médio pode, portanto, registrar uma mudança gradual em vez de uma substituição rápida dos produtos existentes.
As armas eletrônicas e sônicas estão previstas para crescer a um CAGR de 7,01% de 2026 a 2031. Os dispositivos de comunicação acústica podem fornecer instruções e avisos enquanto também apoiam procedimentos de escalada. A Genasys recebeu um pedido de 2 milhões de USD em fevereiro de 2026 para equipar embarcações de superfície não tripuladas da Marinha de Singapura com dispositivos LRAD 950NXT. Esse pedido ilustra o uso mais amplo de sistemas acústicos estabilizados em plataformas remotas. As armas de impacto cinético continuam a exigir reposição porque são familiares aos operadores e relativamente baratas. Os requisitos de documentação de direitos humanos podem, no entanto, aumentar as demandas de treinamento e relatórios para seu uso. As agências precisarão de procedimentos que vinculem o uso de equipamentos a decisões de comando claras e registros. Essa necessidade apoia a demanda por sistemas que possam contribuir para a comunicação e a responsabilização. As escolhas tecnológicas refletirão a política operacional, bem como o desempenho técnico.
Análise Geográfica
A Arábia Saudita deteve 33,98% de participação de mercado no mercado de sistemas de controle de distúrbios civis no Oriente Médio em 2025. O país continua a ancorar a demanda por meio de aquisições pelo Ministério do Interior e pela Guarda Nacional Saudita. A Visão 2030 estabelece a meta de 50% de fornecimento doméstico nas aquisições de defesa até 2030, em comparação com uma linha de base de localização de 24,9% em 2024.[3] Essa orientação incentiva joint ventures e acordos de transferência de tecnologia em vez de relações de importação direta. A coalizão marítima anunciada em julho de 2026 apoia ainda mais a demanda por sistemas que possam servir a implantações domésticas e de forças aliadas. A aquisição saudita é, portanto, importante para o mercado de sistemas de controle de distúrbios civis no Oriente Médio, pois mudanças em sua política, orçamentos ou condições com fornecedores podem afetar a demanda regional. Seu foco em fornecimento doméstico também significa que os fornecedores devem considerar como estabelecer produção, montagem, transferência de tecnologia e suporte pós-venda dentro do reino. Empresas internacionais não podem presumir que as importações diretas por si só atenderão às condições comerciais das principais licitações, especialmente quando os compradores governamentais buscam capacidade local duradoura e suporte de longo prazo mais confiável.
Os Emirados Árabes Unidos devem registrar um CAGR de 6,21% de 2026 a 2031. Investimentos em cidades inteligentes, expansão da indústria de defesa e uma abordagem policial focada em inteligência artificial estão impulsionando seu perfil de demanda, posicionando os Emirados Árabes Unidos entre os compradores regionais com maior probabilidade de avaliar integração e valor local juntamente com o desempenho básico dos equipamentos. O programa econômico da Tawazun exige que contratantes estrangeiros de defesa com contratos superiores a 10 milhões de USD gerem créditos de conteúdo local. Esse requisito apoia a montagem local e a fabricação de componentes nos Emirados Árabes Unidos, oferecendo aos fornecedores estrangeiros um incentivo para considerar parceiros locais em vez de atender o país apenas por meio de equipamentos acabados importados. A Tawazun e o AD Ports Group anunciaram a Zona Industrial de Defesa Livre Al Selmiyyah em maio de 2026 para atrair fabricantes de defesa e expandir as capacidades de produção soberana. Os fornecedores precisam abordar tanto a integração tecnológica quanto as expectativas de conteúdo local para participar plenamente do mercado de sistemas de controle de distúrbios civis no Oriente Médio. O resultado é um ambiente de aquisição em que o plano industrial local de um fornecedor pode ser avaliado juntamente com suas especificações de produto e modelo de suporte operacional. Isso pode favorecer empresas que estabelecem parcerias credíveis antecipadamente, uma vez que os arranjos de produção e o planejamento de conteúdo local podem exigir tempo para se desenvolver antes que um requisito formal de equipamento seja emitido.
Israel e o Restante do Oriente Médio representam diferentes contextos de aquisição. Israel possui um ambiente de alta tecnologia com forte escrutínio regulatório e foco em práticas de implantação documentadas. A emenda de 2026 sobre canhões de água está impulsionando a demanda por opções de dispersão não químicas, com regulamentações previstas para fevereiro de 2027. O país também está adquirindo veículos que combinam canhões de água com câmeras, lasers e outras ferramentas de resposta. Jordânia, Egito, Kuwait, Omã e Catar frequentemente dependem de atualizações periódicas ou financiadas por doadores em vez de orçamentos contínuos de aquisição doméstica. Esses compradores podem ser mais sensíveis ao licenciamento de exportação, ao preço e à disponibilidade de financiamento externo. Seu padrão de compras periódicas também pode favorecer fornecedores que oferecem pacotes práticos de equipamentos, treinamento, manutenção e peças de reposição, em vez de entregas de produtos estritamente definidas.
Cenário Competitivo
Análise de Participação de Mercado de Fornecedores do Mercado de Equipamentos para Controle de Distúrbios Civis no Oriente Médio 2025
O mercado de sistemas de controle de distúrbios civis no Oriente Médio tem concentração moderada. Axon Enterprise, BAE Systems, Rheinmetall AG, FN Herstal e Genasys têm relacionamentos institucionais com ministérios de defesa do GCC por meio de acordos de vendas militares estrangeiras e canais de defesa. Nenhuma empresa detém uma posição regional dominante, deixando espaço para participantes regionais capazes que possam combinar desempenho de produto aceitável com suporte local, serviços práticos de treinamento e conformidade com os requisitos de aquisição governamental.
A subsidiária Arabian Industries da BAE Systems emprega mais de 7.000 pessoas na Arábia Saudita, demonstrando a presença no país esperada pelos principais compradores. Os fornecedores frequentemente buscam acordos plurianuais que garantam o status aprovado e volumes mínimos, porque o processo de avaliação técnica, testes de campo, documentação e qualificação local pode levar um tempo considerável. Eles também estão trabalhando para fortalecer o acesso a componentes, pois as restrições de fibras UHMWPE e aramida aumentam o risco de atrasos na entrega. Isso inclui avaliar a resiliência dos fornecedores de materiais e considerar arranjos de fabricação que possam reduzir a exposição a interrupções fora da região.
A tecnologia e o desenvolvimento de produtos estão se tornando fontes cada vez mais importantes de diferenciação no mercado. A Patente dos EUA 12659662 descreve uma matriz de alto-falante paramétrico com capacidade de rede e coerência distribuída, mostrando a direção do desenvolvimento de dissuasão acústica. Esses sistemas podem ser relevantes tanto para as forças de segurança pública quanto para as forças especiais, mas nenhum fornecedor domina essa categoria em toda a região. A Byrna Technologies concluiu a aquisição de substancialmente todos os ativos da HERO Defense Systems em agosto de 2026. O negócio adicionou lançadores compactos de projéteis com PAVA e dispositivos de gel de pimenta de longo alcance ao portfólio da Byrna. A Desert Wolf oferece plataformas de controle de multidões montadas em drones que fornecem uma opção operada remotamente, distinta dos sistemas baseados em veículos. A oferta ilustra como empresas especializadas podem competir por meio de um nicho operacional em vez de igualar a gama completa de produtos de fabricantes de defesa de longa data.
Os fornecedores enfrentam uma necessidade clara de alinhar os requisitos de produção local com equipamentos que se integrem a sistemas mais amplos de segurança pública. Empresas que não fornecem conectividade para redes de comando e ambientes de cidades inteligentes podem ter uma posição mais fraca nas licitações do GCC. Cargas biodegradáveis e plataformas de energia direcionada leves também oferecem oportunidades para concorrentes especializados, especialmente onde os fornecedores estabelecidos ainda não adaptaram seus catálogos aos requisitos emergentes de equipamentos ambientais ou conectados. O acesso ao capital pode ser afetado pela triagem ambiental, social e de governança, o que por sua vez influencia as decisões de investimento dos fornecedores. Empresas com práticas de conformidade claras e produtos que abordam preocupações ambientais ou de responsabilização podem estar mais bem posicionadas para responder a esses requisitos de investidores e clientes. O mercado de sistemas de controle de distúrbios civis no Oriente Médio permanece, no entanto, contestável porque os compradores avaliam a adequação do produto, a capacidade de suporte, a conformidade e a criação de valor local em conjunto.
Líderes do Setor de Sistemas de Controle de Distúrbios Civis no Oriente Médio
-
Desert Wolf
-
Safariland, LLC
-
EDGE Group PJSC
-
Pacem Solution International, LLC
-
Combined Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Byrna Technologies concluiu a aquisição de substancialmente todos os ativos da HERO Defense Systems, LLC sob um Contrato de Compra de Ativos, adicionando lançadores compactos de projéteis com PAVA (HERO 2020) e dispositivos de gel de pimenta de longo alcance (AIIRO) aos seus portfólios de produtos institucionais e para consumidores. A transação incluiu dinheiro, ações restritas (104.000 ações ordinárias emitidas aos membros da HERO) e royalties sobre vendas líquidas.
- Agosto de 2026: A Genasys anunciou 1,40 milhões de USD em pedidos de LRAD de clientes na Ásia-Pacífico e Europa para aplicações navais, da guarda costeira, policiais e de segurança. A empresa citou forte impulso internacional esperado para continuar em 2027.

Escopo do Relatório do Mercado de Sistemas de Controle de Distúrbios Civis no Oriente Médio
O mercado de sistemas de controle de distúrbios civis no Oriente Médio abrange equipamentos e soluções utilizados por agências de segurança pública, forças especiais, unidades de segurança de fronteiras e organizações de segurança pública relacionadas para gerenciar multidões, manter a ordem pública e responder a situações de distúrbios civis.
O mercado de sistemas de controle de distúrbios civis no Oriente Médio é segmentado por tipo de produto, usuário final, tecnologia e geografia. Por tipo de produto, o mercado é segmentado em equipamento de proteção individual e equipamento ofensivo. Por usuário final, o mercado é segmentado em forças de segurança pública e forças especiais. Por tecnologia, o mercado é segmentado em agentes químicos, armas eletrônicas e sônicas, armas de impacto cinético e outros. O relatório também cobre os tamanhos de mercado e previsões para o mercado de sistemas de controle de distúrbios civis no Oriente Médio em três países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Equipamentos de Proteção de Pessoal |
| Equipamentos de Dispersão de Multidões |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Rússia | |
| Restante da Europa | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio |
| Tipo de Produto | Equipamentos de Proteção de Pessoal | |
| Equipamentos de Dispersão de Multidões | ||
| Geografia | Europa | Reino Unido |
| Alemanha | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||

Principais Questões Respondidas no Relatório
Qual é o valor do mercado de sistemas de controle de distúrbios civis no Oriente Médio em 2026?
O mercado de sistemas de controle de distúrbios civis no Oriente Médio está avaliado em 1,26 bilhões de USD em 2026 e está previsto para atingir 1,64 bilhões de USD até 2031 a um CAGR de 5,41%. A demanda reflete a renovação de equipamentos, os requisitos de segurança de fronteiras, as políticas industriais locais e a crescente importância de sistemas de segurança pública conectados.
Qual categoria de produto lidera a demanda regional?
O equipamento de proteção individual liderou com uma participação de receita de 54,87% em 2025, sustentado por necessidades recorrentes de coletes, capacetes, máscaras e escudos utilizados por grandes organizações policiais e de segurança. Esta categoria também reflete necessidades regulares de substituição decorrentes do uso em treinamento, implantação ativa, desgaste de equipamentos e atualizações de conformidade.
Qual categoria de produto está se expandindo mais rapidamente?
O equipamento ofensivo está projetado para crescer a um CAGR de 6,17% até 2031, à medida que as agências adicionam ferramentas de resposta escaláveis, incluindo equipamentos projetados para respostas graduadas de controle de multidões. A demanda por produtos abrange munições, sistemas acústicos, equipamentos de dispersão à base de água e sistemas especializados menores com valores unitários mais elevados.
Qual grupo de usuários finais tem o maior requisito?
As forças de segurança pública representaram 66,84% da receita em 2025 porque as organizações policiais regionais mantêm grandes forças permanentes que requerem equipamentos padronizados, treinamento, manutenção e suprimentos de reposição. Os acordos-quadro podem ajudar essas agências a padronizar equipamentos e manter o acesso a fornecedores qualificados ao longo de vários anos.
Qual país tem a maior base de aquisição regional?
A Arábia Saudita deteve 33,98% da receita em 2025 e permanece central para a demanda por meio da modernização da segurança e das políticas de fornecimento doméstico. Sua atividade de aquisição é importante regionalmente porque mudanças de política, termos de localização e requisitos de equipamentos podem influenciar o planejamento dos fornecedores em todo o Oriente Médio.
Quais fatores poderiam atrasar a entrega de equipamentos?
Os controles de exportação da UE e os prazos de entrega mais longos de aramida e UHMWPE podem atrasar as aquisições e aumentar as necessidades de planejamento de estoque. As agências podem responder construindo estoques, buscando compromissos de entrega confiáveis, qualificando cadeias de suprimentos alternativas ou avaliando arranjos de montagem local.

 Seus dados estão seguros e nunca são vendidos ou compartilhados.