
Tamanho e Participação do Mercado de Monitoramento e Controle Remoto
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
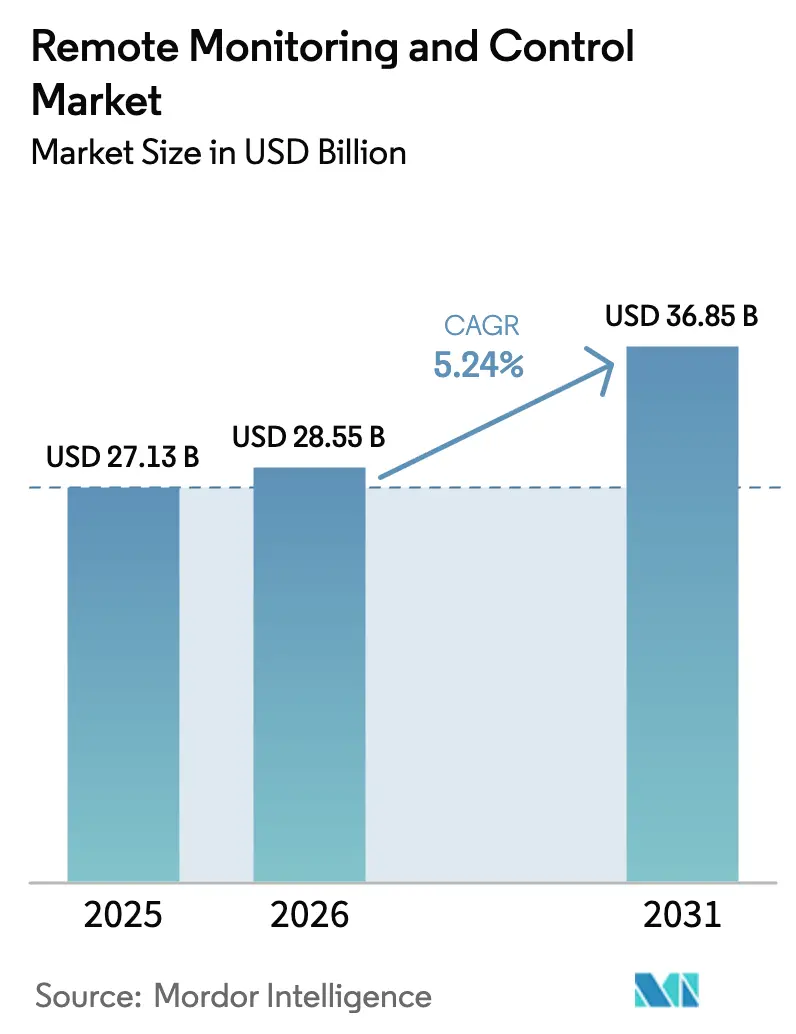
| Tamanho do Mercado (2026) | 28.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.24 % |
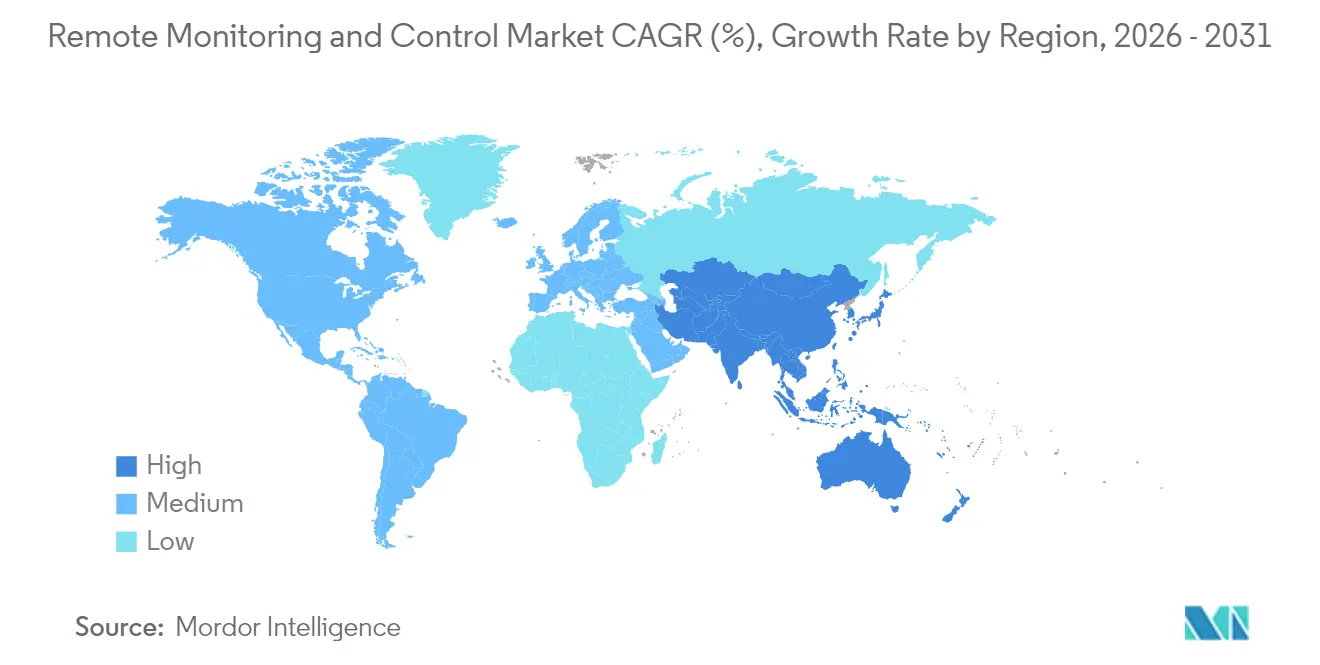
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento e Controle Remoto por Mordor Intelligence
O tamanho do mercado de monitoramento e controle remoto deve crescer de USD 27,13 bilhões em 2025 para USD 28,55 bilhões em 2026 e tem previsão de atingir USD 36,85 bilhões até 2031 a um CAGR de 5,24% no período de 2026-2031. O crescimento reflete a convergência da tecnologia operacional e da conectividade avançada, regras mais rígidas de rastreamento de carbono e implantações crescentes de IIoT que reduzem o tempo de inatividade e os custos de manutenção. [1]Agência de Proteção Ambiental, "Revisões e Determinações de Confidencialidade para Elementos de Dados Sob a Regra de Relatório de Gases de Efeito Estufa," epa.gov Redes 5G privadas e controladores de IA de borda agora fornecem análises em tempo real em locais perigosos, reduzindo visitas a campo e melhorando a segurança. Plataformas SCADA nativas em nuvem reduzem o desembolso de capital, enquanto o preço por assinatura abre a tecnologia para operadores menores. Petróleo e gás mantém a maior participação de usuários, mas instalações de ciências da vida adotam o monitoramento remoto rapidamente para atender às novas diretrizes de dispositivos digitais da FDA. Regionalmente, a América do Norte lidera com base na força das regulamentações ambientais, enquanto a Ásia-Pacífico apresenta a expansão mais rápida graças aos investimentos em automação e aos grandes projetos de infraestrutura.
Principais Conclusões do Relatório
- Por componente, as soluções dominaram com 59,70% da participação do mercado de monitoramento e controle remoto em 2025; prevê-se que os instrumentos de campo cresçam a um CAGR de 7,86% até 2031.
- Por modo de implantação, os sistemas locais mantiveram 58,05% de participação no mercado de monitoramento e controle remoto em 2025, enquanto as plataformas em nuvem avançam a um CAGR de 9,12% até 2031.
- Por conectividade, as redes com fio representaram 56,65% de participação, mas as tecnologias sem fio estão se expandindo a um CAGR de 8,43% até 2031.
- Por indústria do usuário final, petróleo e gás liderou com 22,05% de participação na receita em 2025; prevê-se que farmacêuticos e ciências da vida cresçam a um CAGR de 7,38% até 2031.
- Por geografia, a América do Norte comandou 33,85% do tamanho do mercado de monitoramento e controle remoto em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 7,95% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Monitoramento e Controle Remoto
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por automação industrial | +1.2% | Global; mais forte na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Uso crescente de mobilidade industrial e gestão remota | +0.8% | Global; concentrado nas regiões de petróleo, gás e mineração | Curto prazo (≤ 2 anos) |
| Expansão de programas de manutenção preditiva habilitados por IIoT | +1.0% | América do Norte e UE lideram; adoção na Ásia-Pacífico acelerando | Médio prazo (2-4 anos) |
| Proliferação de controladores de IA de borda em locais perigosos | +0.7% | Global; adoção inicial em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Regulamentações mais rígidas de rastreamento de carbono que exigem dados em tempo real | +0.9% | América do Norte e UE como primárias; expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Surgimento de redes 5G privadas para links de baixa latência e alta confiabilidade | +0.6% | Global; clusters industriais liderando a implantação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por automação industrial
Os fabricantes veem a automação como um alavancador primário para compensar escassez de mão de obra e aumentar o rendimento. Redes 5G privadas construídas pela Rockwell Automation e Nokia suportam controle em tempo real sobre o espectro Citizens Broadband Radio Service, permitindo operações autônomas em plantas discretas e de processo. [2]Rockwell Automation, "Transformação Digital por meio do 5G Standalone (SA)," rockwellautomation.com Robôs colaborativos, visão com IA e análise preditiva agora operam lado a lado em plataformas unificadas, permitindo que os operadores reconfigurem as linhas de produção com tempo de inatividade mínimo. O resultado é um custo por unidade menor e ambientes de trabalho mais seguros. Benefícios semelhantes aparecem em instalações de mineração e petroquímicas, onde sensores sem fio alertam técnicos antes que uma falha se agrave. As empresas que atrasam a adoção correm risco de erosão competitiva à medida que os concorrentes obtêm economias com tempos de ciclo mais rápidos e menor desperdício.
Expansão de programas de manutenção preditiva habilitados por IIoT
O FactoryTalk Analytics Guardian AI utiliza modelos de aprendizado de máquina na camada de ativos para detectar anomalias precocemente, prolongando a vida útil dos equipamentos e reduzindo os estoques de peças de reposição. [3]Rockwell Automation, "Avanços em Manutenção Preditiva e IIoT," rockwellautomation.com A computação de borda permite que dados de vibração e temperatura sejam processados localmente, reduzindo a largura de banda da nuvem e fornecendo feedback instantâneo para equipes de manutenção. Em locais de mineração hostis, gateways sem fio transmitem métricas de integridade de transmissões de caminhões de transporte, possibilitando manutenção just-in-time que maximiza a disponibilidade da frota. Os fabricantes também monitoram o desgaste do fuso em máquinas CNC, evitando paralisações não planejadas dispendiosas. Em todos os setores, esses programas se traduzem em melhorias consistentes de OEE e ROI mensurável dentro de um ciclo orçamentário.
Proliferação de controladores de IA de borda em locais perigosos
Robôs autônomos agora perfuram e transportam minério enquanto transmitem telemetria em tempo real que protege os trabalhadores das zonas de detonação. Sistemas de visão com IA de borda monitoram vazamentos de gás em plataformas offshore e acionam desligamentos automáticos em segundos. Processadores com bateria de backup em cada dispositivo garantem a continuidade caso a conectividade caia, atendendo às metas de integridade de segurança. Os fornecedores integraram chips de IA em câmeras inteligentes, eliminando a necessidade de servidores volumosos em áreas explosivas. A tecnologia também alimenta relatórios de conformidade automaticamente, aliviando as cargas de auditoria. À medida que os custos diminuem, a adoção está passando de projetos-piloto para implantações em vários locais nas áreas de químicos, energia e logística.
Regulamentações mais rígidas de rastreamento de carbono que exigem dados em tempo real
A Regra de Relatório de Gases de Efeito Estufa atualizada da EPA torna obrigatório o monitoramento contínuo de emissões para instalações que emitem 25.000 toneladas métricas ou mais de CO₂e. Os produtores de petróleo e gás começaram a substituir as verificações manuais por sensores a laser que capturam vazamentos de metano a cada segundo. A TotalEnergies tem como meta uma redução de 60% nas emissões de metano até 2025, usando detectores conectados à nuvem que se sincronizam com as camadas SCADA existentes. Os registros automatizados ajudam a verificar a conformidade e evitar penalidades, ao mesmo tempo em que revelam oportunidades de eficiência energética. O resultado é um duplo benefício de certeza regulatória e redução de custos operacionais, reforçando o argumento de negócios para atualizações de monitoramento em tempo real.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX inicial e integração complexa em campo marrom | -0.8% | Global; afeta particularmente PMEs em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Vulnerabilidades de cibersegurança na convergência OT-TI | -0.6% | Global; preocupações elevadas em infraestrutura crítica | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada para plataformas de múltiplos fornecedores | -0.5% | América do Norte e UE mais afetadas; emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aprisionamento de protocolo legado limitando a interoperabilidade | -0.4% | Global; notável em regiões industriais estabelecidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX inicial e integração complexa em campo marrom
A modernização de bombas, acionamentos e válvulas com décadas de uso com sensores modernos geralmente requer gateways personalizados e conversores de protocolo. As equipes de engenharia devem planejar as atualizações cuidadosamente para manter as plantas em funcionamento, prolongando os cronogramas dos projetos e inflacionando os orçamentos. As utilities de água que atualizam para SCADA avançado enfrentam o ônus adicional de mapear milhares de pontos de E/S enquanto mantêm os relatórios regulatórios. Esses fatores atrasam os tomadores de decisão, especialmente em municípios com recursos limitados e PMEs, apesar das claras economias a longo prazo.
Vulnerabilidades de cibersegurança na convergência OT-TI
A conexão de redes de controle anteriormente isoladas expõe controladores lógicos programáveis a ataques de ransomware e phishing. A Emerson defende estruturas de zero-trust que autenticam cada dispositivo e aplicam políticas de menor privilégio. No entanto, muitos operadores carecem de especialistas que entendam tanto firewalls de TI quanto protocolos de OT. A auditoria e o gerenciamento de patches continuam onerosos em ambientes de múltiplos fornecedores, que podem incluir equipamentos instalados há 20 anos. Os responsáveis pelo orçamento devem equilibrar a mitigação de riscos cibernéticos com as metas de produção, desacelerando a adoção em determinados setores verticais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Soluções Dominam a Transição de Hardware
As soluções representaram 59,70% da participação do mercado de monitoramento e controle remoto em 2025, confirmando a mudança em direção a arquiteturas centradas em software. Painéis em nuvem, mecanismos de análise e módulos de cibersegurança formam a espinha dorsal digital que une diversos dispositivos de campo. Os fornecedores agrupam licenciamento, atualizações e suporte em planos de assinatura que reduzem os custos iniciais e suavizam o fluxo de caixa. Os instrumentos de campo, embora ocupando uma fatia menor, representam o subsegmento de crescimento mais rápido com um CAGR de 7,86%. Sensores inteligentes incorporam microcontroladores que executam diagnósticos locais, aliviando o tráfego de rede e garantindo a resiliência durante interrupções de link. Os adotantes iniciais relatam menos visitas a campo e detecção mais rápida de anomalias, o que se traduz em ganhos de eficiência.
A ascensão dos instrumentos de campo também sinaliza uma mudança mais ampla para a inteligência de borda. Os dispositivos agora hospedam algoritmos que antes residiam em servidores centralizados, comprimindo dados antes da transferência e reduzindo as tarifas de celular. Essa evolução amplia o mercado de monitoramento e controle remoto à medida que as empresas conectam nós de baixo custo a bombas, motores e transportadores legados. Os editores de software, por sua vez, aprimoram suas plataformas com configuração de arrastar e soltar, ajudando não especialistas a implantar novos pacotes de sensores. O impulso combinado de hardware mais inteligente e software ágil sustenta a expansão constante do setor de monitoramento e controle remoto em diversas plantas e utilities.


Por Modo de Implantação: A Aceleração da Nuvem Reformula a Infraestrutura
Os sistemas locais mantiveram 58,05% de participação no mercado de monitoramento e controle remoto em 2025, refletindo investimentos consolidados e regras regulatórias de residência de dados. Eles permanecem vitais onde os loops de controle de subssegundo governam processos críticos de segurança. No entanto, as implantações em nuvem estão crescendo a um CAGR de 9,12% à medida que as empresas favorecem a escalabilidade e o menor overhead de manutenção. O DeltaV SaaS SCADA da Emerson exemplifica essa mudança ao oferecer acesso seguro via navegador e computação elástica para análise.
As topologias híbridas agora combinam servidores de borda para tarefas sensíveis à latência com camadas em nuvem para otimização de longo prazo. Esses projetos permitem que os operadores se modernizem sem descartar ativos de custo já amortizado, acelerando a expansão do tamanho do mercado de monitoramento e controle remoto. APIs padronizadas simplificam a exportação de dados para suítes de planejamento de recursos empresariais, transformando métricas de plantas em painéis financeiros. À medida que a cobertura 5G se amplia, as restrições de largura de banda diminuem, tornando o controle totalmente em nuvem viável até mesmo para linhas de produção de alta velocidade.
Por Tecnologia de Conectividade: A Inovação Sem Fio Impulsiona a Transformação
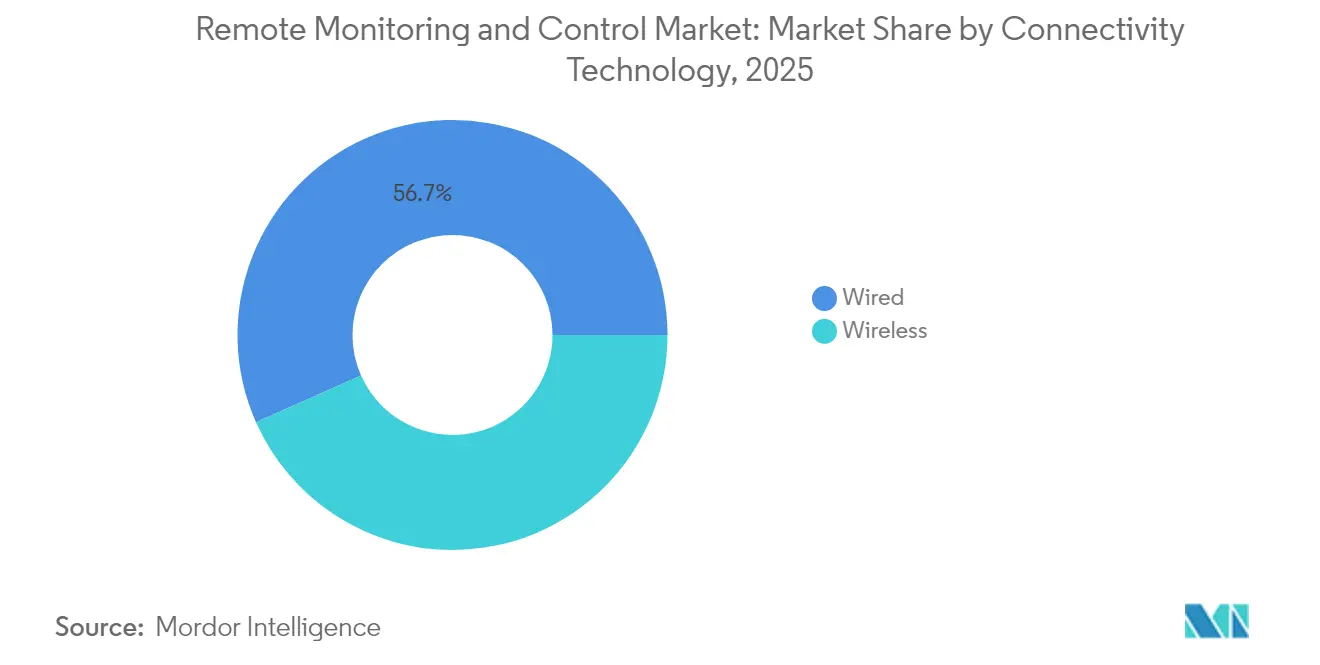
Os links Ethernet com fio e fieldbus ainda transportam 56,65% do tráfego de plantas graças ao desempenho determinístico e à imunidade eletromagnética. No entanto, os nós sem fio estão ganhando mais rapidamente com um CAGR de 8,43%. Protocolos LPWAN como LoRaWAN e NB-IoT permitem que sensores alimentados por bateria reportem uma vez por minuto por vários anos, ideais para oleodutos remotos e parques de tanques. O 5G privado adiciona links de gigabit de velocidade e alta confiabilidade para caminhões de transporte autônomos e robôs colaborativos.
Esses avanços estendem o mercado de monitoramento e controle remoto a terrenos antes considerados inacessíveis. As equipes de manutenção recebem alertas de vibração em tablets portáteis em vez de percorrer quilômetros para inspecionar equipamentos. Enquanto isso, as topologias em malha se autocuram em torno de obstáculos, aumentando o tempo de atividade. Padrões de interoperabilidade como OPC UA FX sobre TSN reduzem os temores de aprisionamento tecnológico, ampliando a adoção em setores conservadores.
Por Indústria do Usuário Final: Liderança de Petróleo e Gás Enfrenta Desafio Farmacêutico
O petróleo e gás reteve 22,05% da receita em 2025, impulsionado pela integridade de dutos, gestão de queima e vigilância de plataformas offshore. Válvulas eletro-hidráulicas e árvores de subsuperfície totalmente elétricas da Baker Hughes fornecem controle granular de processos enquanto reduzem os riscos de vazamento hidráulico. No entanto, os farmacêuticos e ciências da vida agora superam os outros com um CAGR de 7,38% à medida que as diretrizes da FDA para dispositivos habilitados por IA impulsionam as plantas em direção ao monitoramento ambiental contínuo.
As salas limpas regulamentadas exigem registro constante de temperatura, umidade e partículas no ar. Os painéis remotos sinalizam desvios instantaneamente, reduzindo rejeições de lotes e salvaguardando a segurança do paciente. Esses requisitos rigorosos ampliam o tamanho do mercado de monitoramento e controle remoto entre as empresas de ciências da vida. As utilities, os químicos e os processadores de alimentos também aumentam os gastos para atender às regras de rastreabilidade e às metas de sustentabilidade, diversificando os fluxos de receita dos fornecedores e amortecendo a dependência setorial dos hidrocarbonetos.
Análise Geográfica
A América do Norte liderou o mercado de monitoramento e controle remoto com 33,85% de participação em 2025, ancorada pela rigorosa legislação de emissões dos Estados Unidos e pela ampla maturidade de IIoT. Os fundos federais de infraestrutura estimulam atualizações nas utilities de água e águas residuais, enquanto os operadores de xisto instalam matrizes de detecção de metano para cumprir a regulamentação da EPA de 2025. O Canadá aumenta a demanda por meio de mecanismos de preço de carbono que recompensam a análise de energia em tempo real. Os clusters automotivos do México digitalizam as linhas de montagem para manter a competitividade nas exportações, garantindo entradas regionais constantes para os provedores de soluções.
A Ásia-Pacífico, com previsão de crescer a um CAGR de 7,95%, se beneficia dos subsídios de manufatura inteligente da China e dos esquemas de incentivo vinculados à produção da Índia. As fábricas de semicondutores em Taiwan e na Coreia do Sul implantam 5G privado para orquestrar robôs móveis, enquanto os mineradores australianos automatizam o transporte em desertos remotos. As nações da ASEAN investem em redes de água para cidades inteligentes que dependem do SCADA em nuvem para minimizar vazamentos. Esse conjunto diversificado de projetos expande a presença do mercado de monitoramento e controle remoto em economias desenvolvidas e em desenvolvimento.
A Europa registra adoção consistente à medida que as empresas buscam as metas do Pacto Verde e adotam a manutenção preditiva para compensar os altos custos de energia. As OEMs automotivas alemãs modernizam linhas legadas com gateways de borda, enquanto as utilities do Reino Unido adotam SCADA SaaS para modernizar redes centenárias com orçamentos apertados. O Oriente Médio aproveita a receita do petróleo para digitalizar trens de processamento de gás, e a África do Sul realiza projetos-piloto de telemetria de redes inteligentes em cidades mineradoras. Em conjunto, esses esforços destacam uma curva de demanda global que é geograficamente ampla e específica por caso de uso.

Panorama regulatório
A regulamentação para monitoramento e controle remoto está se tornando mais rigorosa em relação à cibersegurança no nível do produto e à governança do acesso remoto, particularmente para infraestrutura crítica e ativos conectados à IoT. Nos Estados Unidos, a Federal Energy Regulatory Commission (FERC) aprovou o padrão de confiabilidade NERC CIP CIP-003-11 em março de 2026, reforçando os requisitos destinados a mitigar ataques cibernéticos coordenados contra sistemas cibernéticos de baixo impacto do Bulk Electric System, que podem incluir caminhos de conectividade remota.
As diretrizes de cibersegurança também estão convergindo para controles de ciclo de vida voltados a dispositivos conectados e aos componentes de processamento de dados remoto que os sustentam. O NIST publicou o NIST IR 8259 Revisão 1 em abril de 2026 (atividades fundamentais de cibersegurança para fabricantes de produtos IoT) e divulgou um rascunho público inicial do NIST SP 800-213 Revisão 1 em junho de 2026 (diretrizes de cibersegurança de produtos IoT para o governo federal). Na União Europeia, o Cyber Resilience Act (CRA) adiciona obrigações de conformidade em torno do tratamento e comunicação de vulnerabilidades, com marcos importantes de aplicabilidade do CRA em 2026, incluindo a entrada em vigor do Capítulo IV em 11 de junho de 2026 e as obrigações obrigatórias de notificação de vulnerabilidades ativamente exploradas, que passam a valer em 11 de setembro de 2026.
Análise da cadeia de valor
A cadeia de valor abrange dispositivos de camada de campo (sensores, transmissores, CLPs/RTUs, gateways), conectividade industrial (Ethernet industrial cabeada/fieldbus, LPWAN, 5G privado e redes de operadoras) e camadas de software que fornecem SCADA/HMI, historiadores, análises e fluxos de trabalho de operações remotas, seguidos por serviços de integração e ciclo de vida. Fornecedores de plataformas e fabricantes de automação (OEMs) empacotam painéis nativos em nuvem, módulos de cibersegurança e gerenciamento de dispositivos com preços baseados em assinatura, enquanto integradores de sistemas lidam com conversão de protocolos em instalações existentes, engenharia de malhas de controle e validação em plantas regulamentadas.
Provas recentes mostram a cadeia avançando em direção ao controle de borda para nuvem e operações remotas habilitadas por rede. NTT e Toshiba demonstraram controle de equipamentos de produção a longa distância usando IOWN APN e um CLP baseado em nuvem com ciclo de controle de 20 ms (novembro de 2025). HAZAMA ANDO e NTT lançaram uma iniciativa de gerenciamento remoto de construção de túneis usando IOWN em distâncias de até 1.000 km (agosto de 2025). Na camada de implantação, soluções como complementos celulares ou Wi-Fi para monitoramento de micro-CLPs visam reduzir os gargalos locais de TI e firewall, enquanto as restrições recorrentes se concentram em aprovações de segurança de TI, dependência de ecossistemas proprietários e acesso a conectividade de baixa latência e alta confiabilidade necessária para a execução de comandos remotos em tempo real.
Cenário Competitivo
O cenário competitivo permanece moderadamente concentrado. Multinacionais como ABB, Siemens, Schneider Electric, Emerson, Honeywell e Yokogawa oferecem pilhas completas que abrangem desde sensores até análises. Seus braços de serviço global e profunda expertise de domínio mantêm altos os custos de mudança. Para defender a participação, os titulares adquirem empresas de software de nicho que adicionam mecanismos de IA, módulos de cibersegurança ou recursos de orquestração em nuvem. A Siemens, por exemplo, revelou a Estação de Trabalho de Automação Simatic, que transfere a lógica de CLP para um ambiente virtualizado e reduz os SKUs de hardware.
Desafiantes como Inductive Automation e ICONICS conquistam fabricantes de médio porte com ferramentas baseadas em navegador que são implantadas em horas, em vez de meses. O preço por assinatura ressoa com CFOs cautelosos com grandes desembolsos de capital. As parcerias entre fornecedores de automação e operadoras de telecomunicações também reformulam as cadeias de valor; as ofertas de 5G privado agrupam rádios, SIMs e aplicativos de monitoramento remoto sob um único SLA. Essa convergência borra as fronteiras tradicionais dos produtos e intensifica as guerras de funcionalidades em torno de latência, cibersegurança e escalabilidade.
Oportunidades de espaço em branco aparecem no monitoramento de salas limpas farmacêuticas, na análise de vídeo com IA de borda para segurança do trabalhador e na otimização de microrredes para ativos renováveis. Os fornecedores capazes de certificar soluções sob múltiplos regimes regulatórios têm vantagem. Enquanto isso, a mudança para a segurança de zero-trust impulsiona a demanda por gerenciamento integrado de identidade em CLPs e APIs em nuvem, recompensando empresas com estruturas comprovadas. À medida que os ecossistemas amadurecem, a diferenciação dependerá menos das especificações de hardware e mais da agilidade do software e dos serviços de ciclo de vida.
Líderes do Setor de Monitoramento e Controle Remoto
ABB Ltd.
Emerson Electric Co.
Honeywell International Inc.
Schneider Electric SE
General Electric Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os fluxos de trabalho de gerenciamento de energia e eletrificação industrial estão expandindo o escopo endereçável para monitoramento e controle remoto, particularmente onde armazenamento, recursos energéticos distribuídos e operações de instalações exigem telemetria e despacho coordenados. HiTHIUM e Turbo Energy implantaram uma plataforma de gerenciamento de energia baseada em IA em 15 instalações industriais europeias, totalizando 366 MWh de armazenamento em baterias (junho de 2026), o que ilustra a demanda por monitoramento, otimização e controle integrados em múltiplos locais.
Os esforços de padronização de dados e redes industriais também criam espaços em branco para fornecedores que conectam ativos de chão de fábrica e de campo a interfaces corporativas e de rede elétrica com menor fricção de integração. Nos Estados Unidos, legislação proposta como o FLOWS Act (S. 3967, 2026) visa concessões para concessionárias de água rurais adotarem infraestrutura digital, incluindo sensoriamento remoto e monitoramento em tempo real, alinhando-se com a necessidade do setor de modernizar o SCADA e melhorar a detecção de vazamentos e falhas. No Reino Unido, o quadro de medição inteligente pós-2025 do DESNZ inclui trocas financiadas apenas do hub de comunicações para apoiar a transição para serviços 4G, reforçando a demanda por endpoints interoperáveis e gerenciados remotamente e caminhos seguros de dados. Junto a esses programas, a ênfase observada no setor está mudando de alertas de manutenção preditiva para fluxos de trabalho de manutenção prescritiva, destacados na Hannover Messe 2026, aumentando a demanda por plataformas de operações remotas capazes de fechar o ciclo entre detecção e ação em ativos distribuídos.
Desenvolvimentos recentes do setor
- Junho de 2026: a ABB lançou o Grinding Connect, um pacote de software baseado em nuvem para monitoramento remoto e manutenção preditiva de sistemas de acionamento sem engrenagem de moinhos, integrando mais de 180 sinais de tendência. O lançamento fortalece o portfólio de serviços digitais da ABB no setor de mineração, ao empacotar monitoramento de condição, análises e suporte remoto em uma oferta escalável para ativos rotativos críticos e de alto valor.
- Novembro de 2025: a Emerson foi selecionada para automatizar a mina Hermosa da South32, no Arizona, implantando operações remotas integradas e software de controle centralizado. A vitória amplia a presença da Emerson em grandes projetos industriais greenfield, nos quais monitoramento remoto, instrumentação de segurança e consolidação de salas de controle são adquiridos como uma arquitetura unificada.
- Dezembro de 2024: a Schneider Electric anunciou novas soluções voltadas para o gerenciamento de energia e sustentabilidade em infraestruturas de data centers de alta densidade impulsionadas por IA, incluindo monitoramento e software habilitados por IA. Isso fortalece o papel do monitoramento elétrico e energético avançado nas operações remotas, ampliando a demanda além das indústrias de processo clássicas para os ecossistemas de energia e refrigeração de data centers.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange gastos com soluções industriais de monitoramento e controle remoto que conectam ativos de campo a operadores, permitindo que as equipes acompanhem condições, emitam alarmes e executem ações de controle a partir de uma sala de controle remota.
Exclusões de escopo: excluímos dispositivos de monitoramento remoto para consumidores, software de monitoramento de rede de TI puro e contratos de manutenção autônomos que não estejam agrupados com capacidade de monitoramento ou controle.
Visão geral da segmentação
- Por Componente
- Soluções
- Instrumentos de Campo
- Por Modo de Implantação
- Local
- Nuvem
- Por Tecnologia de Conectividade
- Com Fio
- Sem Fio
- Por Indústria do Usuário Final
- Petróleo e Gás
- Geração de Energia e Utilities
- Químicos e Petroquímicos
- Metais e Mineração
- Água e Águas Residuais
- Alimentos e Bebidas
- Farmacêuticos e Ciências da Vida
- Celulose e Papel
- Semicondutores e Eletrônicos
- Outras Indústrias do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Singapura
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para estabelecer os limites do mercado e construir o mapa inicial de demanda, começamos com referências públicas e sem paywall, como a US Energy Information Administration (EIA), regras e documentos de conformidade da US EPA, a International Energy Agency (IEA), estatísticas industriais do Eurostat e séries macroeconômicas do Banco Mundial. Essas entradas ajudaram a delinear onde as operações remotas são mais comuns, incluindo concessionárias de serviços públicos, petróleo e gás e indústrias de processo, além de fundamentar faixas razoáveis de adoção e ciclos de substituição.
Também revisamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e cobertura de imprensa confiável para entender como as plataformas de monitoramento são empacotadas, por exemplo, gateways de hardware, assinaturas de software e integração. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e uma base de dados de embarques de importação-exportação para verificar sinais de base instalada e movimentos de preços. As fontes documentais listadas acima são ilustrativas, e muitos outros documentos públicos foram usados para coletar dados, validar premissas e esclarecer definições.
Entrevistas primárias e pesquisas
Chamadas primárias e pesquisas estruturadas foram usadas para testar o escopo e garantir que o modelo correspondesse à forma como o monitoramento e o controle são implantados nos locais. Conversamos com uma combinação de fornecedores de soluções, integradores de sistemas e usuários finais, incluindo líderes de operações, manutenção e engenharia nas principais regiões, de modo a fechar lacunas da pesquisa documental, como a estrutura típica de contratos e o momento das atualizações.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 15% | APAC: 47% |
| Nível médio: 47% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Players menores: 15% | Gerentes: 48% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento utilizou uma lógica combinada de cima para baixo e de baixo para cima. Reconstruímos a produção, a capacidade e o número de sites operacionais por região e setor, filtrando então esses totais por taxas de adoção de monitoramento conectado e controle remoto. Essas taxas de adoção foram ancoradas usando indicadores acompanhados por profissionais do setor, como a intensidade de implementação de SCADA e telemetria, o número de sites remotos ou não tripulados, requisitos regulatórios de inspeção e monitoramento de emissões, e o ritmo de modernização em concessionárias e plantas de processo.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, incluindo faixas amostradas de preço médio de venda (ASP) para gateways, sensores, assinaturas de software e serviços de integração, multiplicadas por volumes de implantação estimados e ciclos de renovação. Onde a visão de baixo para cima apresentava lacunas, por exemplo, integradores privados com divulgações limitadas, preenchemos essas lacunas usando faixas de preços de pares e verificações de canal, ajustando somente quando múltiplos sinais apontavam na mesma direção.
A previsão baseou-se principalmente em análise de cenários, já que os gastos acompanham ciclos de capex e iniciativas de confiabilidade, não apenas o PIB. Mantivemos um cenário-base usando feedback primário sobre a direção orçamentária, variando então a trajetória com base em indicadores como produção industrial, adições de capacidade energética e disponibilidade de conectividade em áreas remotas.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como indicadores substitutos de gastos com automação, movimentos da produção industrial e atividade visível de licitações para projetos de operações remotas. Se uma premissa gerasse um salto atípico em uma região ou aplicação final, ela era sinalizada, reformulada e revisada novamente antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando alterações relevantes afetam preços, disponibilidade de fornecimento ou o ritmo de implantação. Antes da entrega, um analista realiza uma nova revisão dos principais dados de entrada para que os clientes recebam a visão mais atual disponível no momento da publicação.
Dimensionamento do mercado de monitoramento e controle remoto da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de tamanho de mercado para monitoramento e controle remoto podem diferir entre fontes publicadas, pois o limite do serviço nem sempre é tratado da mesma forma, e os preços podem ser considerados uma licença única em um estudo e receita de assinatura recorrente em outro. As diferenças também surgem quando premissas de ano-base mais antigas são projetadas para frente sem uma verificação adequada em relação à atividade industrial atual.
Em nosso modelo, a tabela de preços e a conversão de moeda são atualizadas como parte do ciclo de atualização anual, e depois validadas em relação a padrões recentes de contratos e mudanças no mix entre hardware, software e integração, o que é onde a Mordor Intelligence reduz o desvio que pode se acumular em previsões de longo prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 28,55 bilhões de USD (2026) | |
| Publicação Setorial A | 25,70 bilhões de USD (2022) | Utiliza um ano-base anterior e estende o crescimento com uma curva mais suave, com escopo mais voltado para instrumentos de campo, subestimando assinaturas de software em anos posteriores. |
| Serviço de Previsão Global B | 24,81 bilhões de USD (2024) | Aplica uma definição mais restrita em torno de equipamentos de monitoramento essenciais, e utiliza uma progressão de ASP mais lenta que não reflete totalmente a mudança em direção a acordos com foco em assinatura e integração. |
A tabela mostra que a variação é explicada principalmente pelo momento do ano-base e pela forma como a receita recorrente de software e integração é contabilizada. Ao manter as premissas vinculadas à atividade de implantação observável e a uma lógica de preços repetível, a estimativa permanece rastreável e mais fácil de reconciliar com o que os compradores observam no campo.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de monitoramento e controle remoto?
O mercado está avaliado em USD 28,55 bilhões em 2026 e tem previsão de atingir USD 36,85 bilhões até 2031.
Qual segmento está crescendo mais rapidamente no mercado de monitoramento e controle remoto?
A implantação em nuvem lidera o crescimento com um CAGR de 9,12%, refletindo a demanda por plataformas escaláveis e baseadas em assinatura.
Por que os farmacêuticos estão adotando o monitoramento remoto rapidamente?
As diretrizes da FDA sobre tecnologias de saúde digital exigem monitoramento contínuo de salas limpas e processos, impulsionando um CAGR de 7,38% no segmento.
Como as redes 5G privadas aprimoram o monitoramento remoto?
Elas fornecem links de baixa latência e alta confiabilidade que suportam equipamentos autônomos e análises em tempo real em ambientes industriais exigentes.
Qual é a principal restrição que dificulta uma adoção mais ampla?
O alto desembolso inicial de capital e a integração complexa em campo marrom retardam os projetos, particularmente para operadores menores.
Qual região apresenta o maior potencial de crescimento?
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 7,95% até 2031, impulsionada por grandes investimentos em automação na China, Índia e Sudeste Asiático.
Página atualizada pela última vez em:



