
Tamaño y Participación del Mercado de Monitoreo y Control Remoto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
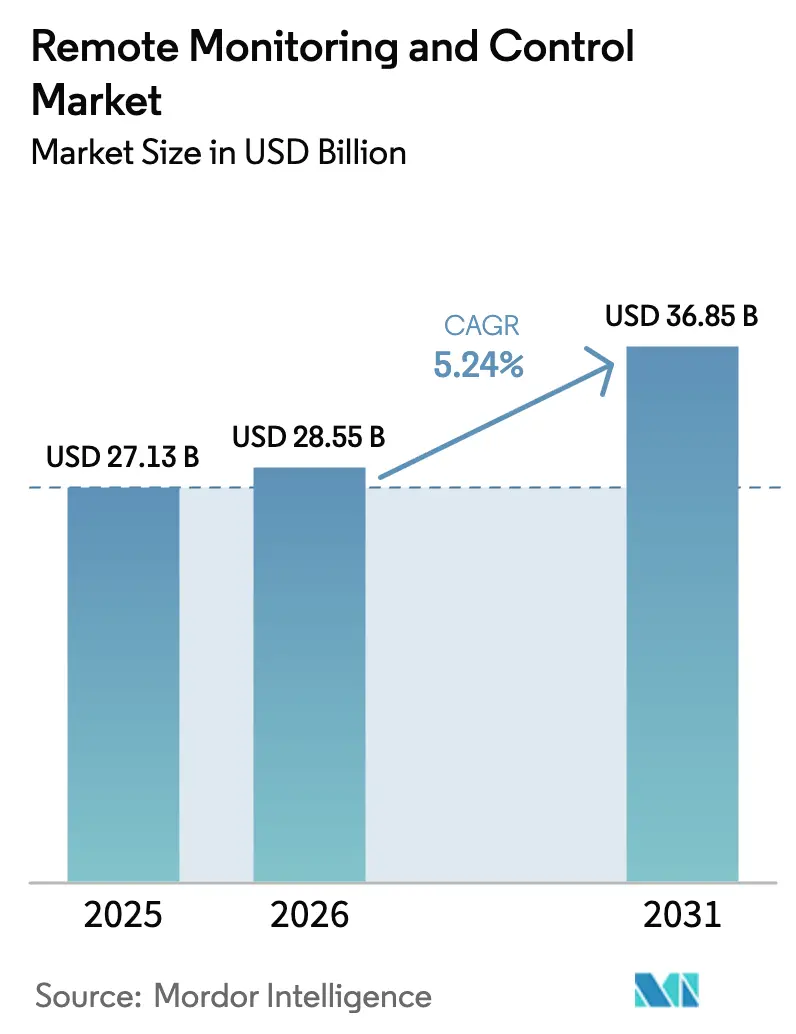
| Tamaño del Mercado (2026) | 28.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 36.85 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.24 % |
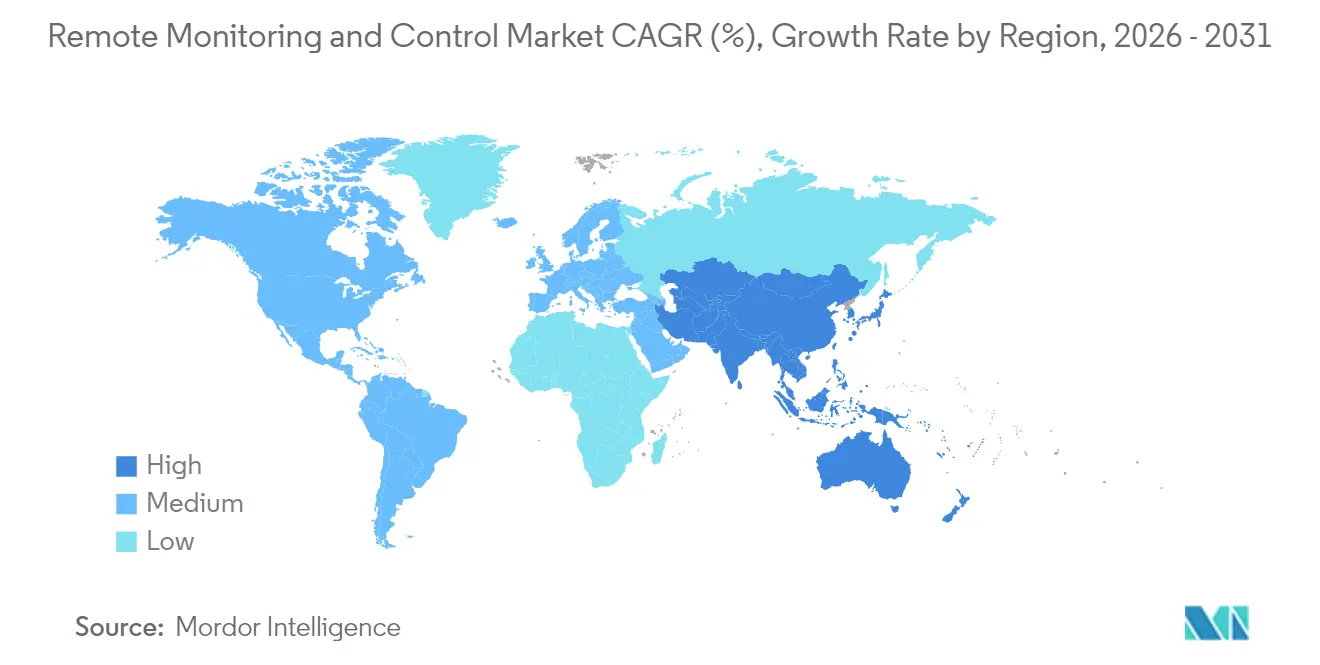
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
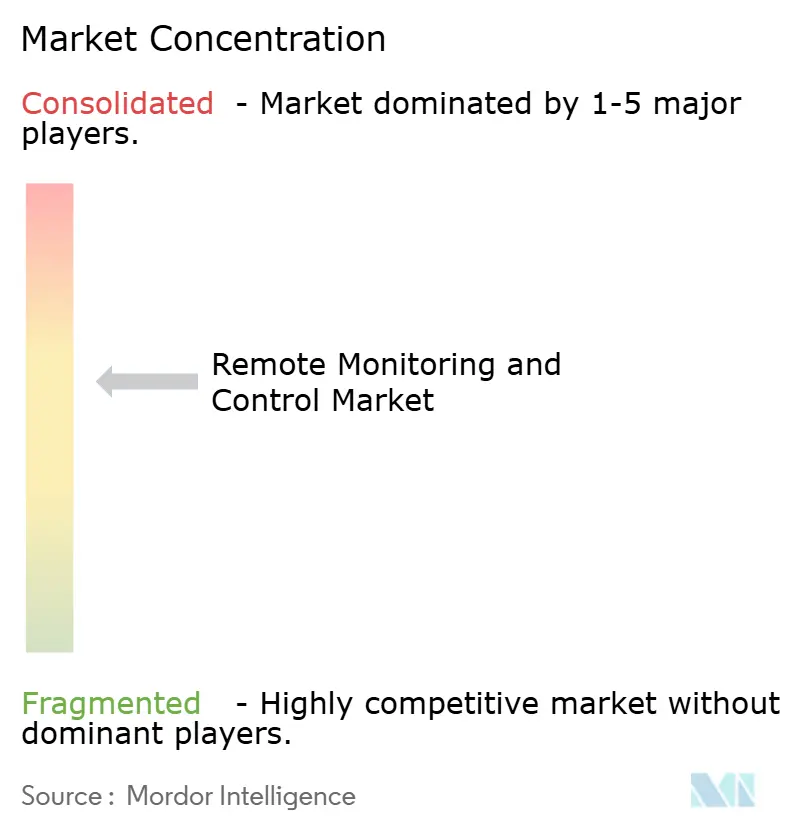
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo y Control Remoto por Mordor Intelligence
Se espera que el tamaño del mercado de monitoreo y control remoto crezca de USD 27,13 mil millones en 2025 a USD 28,55 mil millones en 2026 y se prevé que alcance USD 36,85 mil millones en 2031 a una CAGR del 5,24% durante 2026-2031. El crecimiento refleja la convergencia de la tecnología operacional y la conectividad avanzada, normas más estrictas de seguimiento de carbono y el aumento de las implementaciones de IIoT que reducen el tiempo de inactividad y los costos de mantenimiento. [1]Agencia de Protección Ambiental, "Revisiones y Determinaciones de Confidencialidad para Elementos de Datos bajo la Norma de Reporte de Gases de Efecto Invernadero," epa.gov Las redes privadas 5G y los controladores de IA en el borde ahora ofrecen análisis en tiempo real en sitios peligrosos, reduciendo las visitas de campo y mejorando la seguridad. Las plataformas SCADA nativas en la nube reducen el desembolso de capital, mientras que el precio por suscripción abre la tecnología a operadores más pequeños. El petróleo y el gas mantiene la mayor participación de usuarios, pero las instalaciones de ciencias de la vida adoptan el monitoreo remoto rápidamente para cumplir con las nuevas directrices de dispositivos digitales de la FDA. Regionalmente, América del Norte lidera gracias a la solidez de las regulaciones ambientales, mientras que Asia-Pacífico muestra la expansión más rápida impulsada por las inversiones en automatización y los grandes proyectos de infraestructura.
Conclusiones Clave del Informe
- Por componente, las soluciones dominaron con el 59,70% de la participación del mercado de monitoreo y control remoto en 2025; se pronostica que los instrumentos de campo aumentarán a una CAGR del 7,86% hasta 2031.
- Por modo de implementación, los sistemas en sitio mantuvieron una participación del 58,05% del mercado de monitoreo y control remoto en 2025, mientras que las plataformas en la nube avanzan a una CAGR del 9,12% hasta 2031.
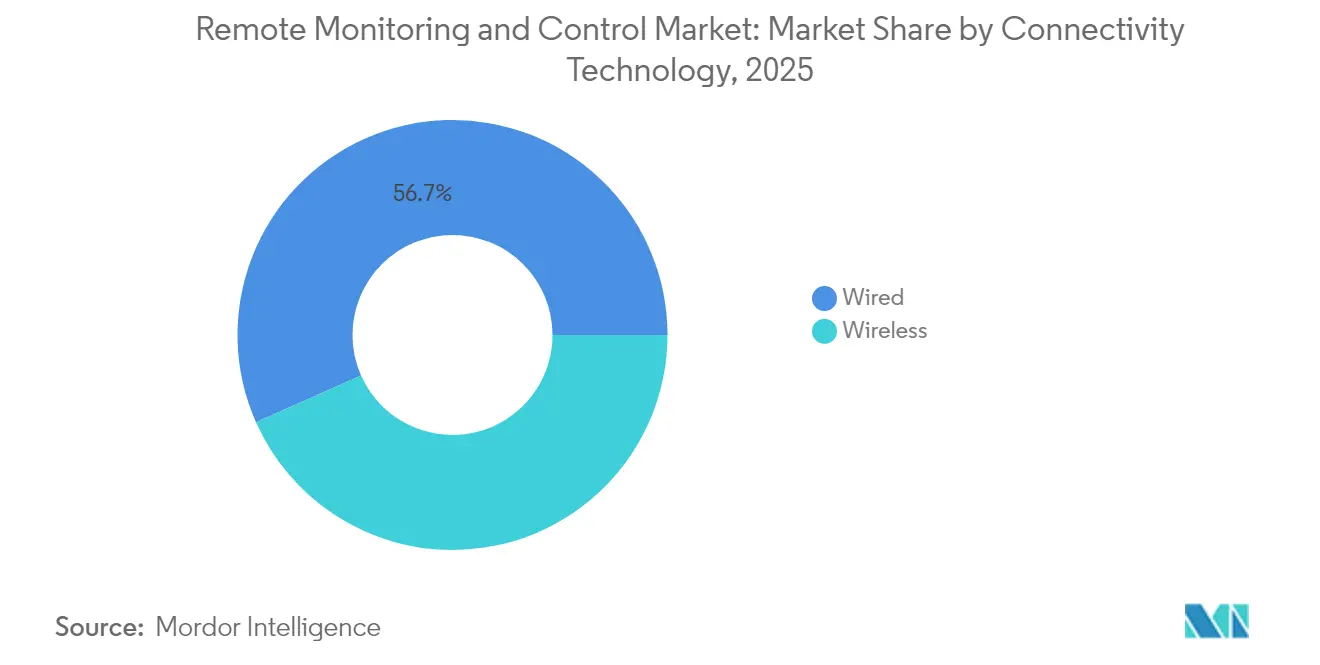
- Por conectividad, las redes cableadas representaron una participación del 56,65%, aunque las tecnologías inalámbricas se expanden a una CAGR del 8,43% hasta 2031.
- Por industria de usuario final, el petróleo y el gas lideró con una participación de ingresos del 22,05% en 2025; se proyecta que los productos farmacéuticos y las ciencias de la vida crezcan a una CAGR del 7,38% hasta 2031.
- Por geografía, América del Norte representó el 33,85% del tamaño del mercado de monitoreo y control remoto en 2025, mientras que Asia-Pacífico se expandirá a una CAGR del 7,95% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Monitoreo y Control Remoto
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de automatización industrial | +1.2% | Global; más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Uso creciente de movilidad industrial y gestión remota | +0.8% | Global; concentrado en regiones de petróleo y gas y minería | Corto plazo (≤ 2 años) |
| Expansión de programas de mantenimiento predictivo habilitados por IIoT | +1.0% | América del Norte y la UE lideran; adopción en Asia-Pacífico en aceleración | Mediano plazo (2-4 años) |
| Proliferación de controladores de IA en el borde en sitios peligrosos | +0.7% | Global; adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Regulaciones más estrictas de seguimiento de carbono que requieren datos en tiempo real | +0.9% | América del Norte y la UE como principales; expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Surgimiento de redes privadas 5G para enlaces de ultra-baja latencia y alta confiabilidad | +0.6% | Global; clústeres industriales liderando la implementación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de automatización industrial
Los fabricantes ven la automatización como un palanca principal para compensar la escasez de mano de obra e impulsar el rendimiento. Las redes privadas 5G construidas por Rockwell Automation y Nokia soportan el control en tiempo real sobre el espectro del Servicio de Radio de Banda Ancha Ciudadana, permitiendo operaciones autónomas en plantas discretas y de proceso. [2]Rockwell Automation, "Transformación Digital a través de 5G Independiente (SA)," rockwellautomation.com Los robots colaborativos, la visión con IA y los análisis predictivos ahora operan de manera conjunta en plataformas unificadas, permitiendo a los operadores reconfigurar las líneas de producción con un tiempo de inactividad mínimo. El resultado es un menor costo por unidad y entornos de trabajo más seguros. Beneficios similares se observan en instalaciones mineras y petroquímicas donde los sensores inalámbricos alertan a los técnicos antes de que una falla se agrave. Las empresas que retrasen la adopción corren el riesgo de erosión competitiva a medida que sus pares capturan ahorros derivados de tiempos de ciclo más rápidos y menor desperdicio.
Expansión de programas de mantenimiento predictivo habilitados por IIoT
FactoryTalk Analytics Guardian AI utiliza modelos de aprendizaje automático en la capa de activos para detectar anomalías con anticipación, prolongando la vida útil de los equipos y reduciendo los inventarios de repuestos. [3]Rockwell Automation, "Avances en el Mantenimiento Predictivo y el IIoT," rockwellautomation.com La computación en el borde permite procesar localmente los datos de vibración y temperatura, reduciendo el ancho de banda en la nube y proporcionando retroalimentación instantánea a los equipos de mantenimiento. En entornos mineros hostiles, las pasarelas inalámbricas transmiten métricas de salud de las transmisiones de los camiones de acarreo, permitiendo un servicio justo a tiempo que maximiza la disponibilidad de la flota. Los fabricantes también monitorizan el desgaste del husillo en las máquinas CNC, evitando costosas paradas no planificadas. En todos los sectores, estos programas se traducen en mejoras consistentes de la OEE y un retorno de la inversión medible dentro de un ciclo presupuestario.
Proliferación de controladores de IA en el borde en sitios peligrosos
Los robots autónomos ahora perforan y transportan mineral mientras transmiten telemetría en tiempo real que protege a los trabajadores de las zonas de detonación. Los sistemas de visión de IA en el borde vigilan las fugas de gas en plataformas marinas y activan paradas automáticas en cuestión de segundos. Los procesadores con respaldo de batería integrados en cada dispositivo garantizan la continuidad si la conectividad se interrumpe, cumpliendo con los objetivos de integridad de seguridad. Los proveedores han incorporado chips de IA dentro de cámaras inteligentes, eliminando la necesidad de servidores voluminosos en áreas explosivas. La tecnología también genera informes de cumplimiento automáticamente, aliviando las cargas de auditoría. A medida que los costos disminuyen, la adopción está pasando de proyectos piloto a implementaciones en múltiples sitios en los sectores de químicos, energía y logística.
Regulaciones más estrictas de seguimiento de carbono que requieren datos en tiempo real
La actualización de la Norma de Reporte de Gases de Efecto Invernadero de la Agencia de Protección Ambiental hace obligatorio el monitoreo continuo de emisiones para instalaciones que emiten 25.000 toneladas métricas de CO₂e o más. Los productores de petróleo y gas han comenzado a reemplazar las verificaciones manuales con sensores basados en láser que capturan fugas de metano cada segundo. TotalEnergies apunta a una reducción del 60% en las emisiones de metano para 2025, utilizando detectores conectados a la nube que se sincronizan con las capas SCADA existentes. Los registros automatizados ayudan a verificar el cumplimiento y evitar penalizaciones, al tiempo que revelan oportunidades de eficiencia energética. El resultado es un doble beneficio de certeza regulatoria y reducción de costos operativos, que refuerza el argumento empresarial para las mejoras de monitoreo en tiempo real.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital inicial e integración compleja en instalaciones existentes | -0.8% | Global; afecta particularmente a las pymes en mercados en desarrollo | Corto plazo (≤ 2 años) |
| Vulnerabilidades de ciberseguridad en la convergencia OT-TI | -0.6% | Global; mayores preocupaciones en infraestructuras críticas | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para plataformas de múltiples proveedores | -0.5% | América del Norte y la UE más afectadas; emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Bloqueo de protocolos heredados que limita la interoperabilidad | -0.4% | Global; notable en regiones industriales consolidadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto gasto de capital inicial e integración compleja en instalaciones existentes
La modernización de bombas, variadores y válvulas con décadas de antigüedad mediante sensores modernos a menudo requiere pasarelas personalizadas y convertidores de protocolo. Los equipos de ingeniería deben planificar cuidadosamente las actualizaciones para mantener las plantas en funcionamiento, lo que alarga los plazos de los proyectos e incrementa los presupuestos. Las empresas de servicios de agua que actualizan a SCADA avanzado enfrentan la carga adicional de mapear miles de puntos de entrada/salida mientras mantienen el reporte regulatorio. Estos factores retrasan la toma de decisiones, particularmente en municipios con recursos limitados y pymes, a pesar de los claros ahorros a largo plazo.
Vulnerabilidades de ciberseguridad en la convergencia OT-TI
La conexión de redes de control previamente aisladas expone los controladores lógicos programables a ataques de ransomware y phishing. Emerson Electric Co. promueve marcos de confianza cero que autentican cada dispositivo y aplican políticas de mínimo privilegio. Sin embargo, muchos operadores carecen de especialistas que comprendan tanto los cortafuegos de TI como los protocolos de OT. La auditoría y la gestión de parches siguen siendo onerosas en entornos de múltiples proveedores, que pueden incluir equipos instalados hace 20 años. Los responsables de presupuesto deben equilibrar la mitigación del riesgo cibernético con los objetivos de producción, lo que ralentiza la adopción en ciertos sectores verticales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Soluciones Dominan la Transición de Hardware
Las soluciones representaron el 59,70% de la participación del mercado de monitoreo y control remoto en 2025, confirmando el giro hacia arquitecturas centradas en software. Los paneles de control en la nube, los motores de análisis y los módulos de ciberseguridad forman la columna vertebral digital que conecta diversos dispositivos de campo. Los proveedores incluyen licencias, actualizaciones y soporte en planes de suscripción que reducen los costos iniciales y mejoran el flujo de caja. Los instrumentos de campo, aunque representan una porción menor, constituyen el subsegmento de mayor crecimiento a una CAGR del 7,86%. Los sensores inteligentes incorporan microcontroladores que ejecutan diagnósticos locales, aliviando el tráfico de red y garantizando la resiliencia durante interrupciones del enlace. Los primeros adoptantes informan menos visitas a sitios y una detección de anomalías más rápida, lo que se traduce en ganancias de eficiencia.
El auge de los instrumentos de campo también señala un movimiento más amplio hacia la inteligencia en el borde. Los dispositivos ahora alojan algoritmos que antes residían en servidores centralizados, comprimiendo los datos antes de la transferencia y reduciendo las tarifas de telefonía celular. Esta evolución amplía el mercado de monitoreo y control remoto a medida que las empresas conectan nodos de bajo costo a bombas, motores y transportadores heredados. A su vez, los editores de software mejoran sus plataformas con configuración de arrastrar y soltar, ayudando a los no especialistas a implementar nuevos paquetes de sensores. El impulso combinado de hardware más inteligente y software ágil sustenta la expansión constante de la industria de monitoreo y control remoto en diversas plantas y servicios públicos.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Modo de Implementación: La Aceleración en la Nube Reshaping la Infraestructura
Los sistemas en sitio mantuvieron una participación del 58,05% del mercado de monitoreo y control remoto en 2025, reflejando la inversión consolidada y las normas regulatorias de residencia de datos. Siguen siendo vitales donde los bucles de control por debajo del segundo gobiernan procesos críticos para la seguridad. Sin embargo, las implementaciones en la nube están aumentando a una CAGR del 9,12% a medida que las empresas favorecen la escalabilidad y la menor sobrecarga de mantenimiento. El SCADA DeltaV SaaS de Emerson Electric Co. ejemplifica este cambio al ofrecer acceso seguro mediante navegador y cómputo elástico para análisis.
Las topologías híbridas ahora combinan servidores en el borde para tareas sensibles a la latencia con capas en la nube para la optimización a largo plazo. Tales diseños permiten a los operadores modernizarse sin descartar activos con costos irrecuperables, acelerando la expansión del tamaño del mercado de monitoreo y control remoto. Las API estandarizadas simplifican la exportación de datos hacia suites de planificación de recursos empresariales, convirtiendo las métricas de planta en paneles financieros. A medida que la cobertura 5G se amplía, las restricciones de ancho de banda se reducen, haciendo viable el control completamente en la nube incluso para líneas de producción de alta velocidad.
Por Tecnología de Conectividad: La Innovación Inalámbrica Impulsa la Transformación
El Ethernet cableado y los enlaces de bus de campo todavía transportan el 56,65% del tráfico de planta gracias a su rendimiento determinístico e inmunidad electromagnética. Sin embargo, los nodos inalámbricos están ganando terreno más rápidamente a una CAGR del 8,43%. Los protocolos LPWAN como LoRaWAN y NB-IoT permiten que los sensores alimentados por batería reporten una vez por minuto durante varios años, ideal para oleoductos remotos y parques de tanques. El 5G privado añade enlaces de velocidad de gigabit y ultra-alta confiabilidad para camiones de acarreo autónomos y robots colaborativos.
Estos avances extienden el mercado de monitoreo y control remoto a terrenos que antes se consideraban inalcanzables. Los equipos de mantenimiento reciben alertas de vibración en tabletas portátiles en lugar de caminar kilómetros para inspeccionar equipos. Mientras tanto, las topologías de malla se auto-reparan alrededor de obstáculos, aumentando el tiempo de actividad. Los estándares de interoperabilidad como OPC UA FX sobre TSN reducen los temores de dependencia de un proveedor, ampliando la adopción en industrias conservadoras.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final: El Liderazgo del Petróleo y Gas Enfrenta el Desafío Farmacéutico
El petróleo y el gas retuvo el 22,05% de los ingresos en 2025, impulsado por la integridad de oleoductos, la gestión de quemadores y la vigilancia de plataformas marinas. Las válvulas electro-hidráulicas y los árboles de producción submarina completamente eléctricos de Baker Hughes ofrecen un control granular del proceso mientras reducen los riesgos de fugas hidráulicas. Sin embargo, los productos farmacéuticos y las ciencias de la vida ahora superan a otros sectores a una CAGR del 7,38%, ya que las directrices de la FDA para dispositivos habilitados por IA impulsan a las plantas hacia el monitoreo ambiental continuo.
Las salas limpias reguladas requieren un registro constante de temperatura, humedad y partículas en el aire. Los paneles de control remotos marcan las desviaciones de inmediato, reduciendo los rechazos de lotes y salvaguardando la seguridad del paciente. Estos estrictos requisitos amplían el tamaño del mercado de monitoreo y control remoto entre las empresas de ciencias de la vida. Los servicios públicos, la industria química y los procesadores de alimentos también incrementan el gasto para cumplir con las normas de trazabilidad y los objetivos de sostenibilidad, diversificando los flujos de ingresos de los proveedores y amortiguando la dependencia sectorial de los hidrocarburos.
Análisis Geográfico
América del Norte lideró el mercado de monitoreo y control remoto con una participación del 33,85% en 2025, anclado por la estricta legislación de emisiones de Estados Unidos y la amplia madurez del IIoT. Los fondos federales de infraestructura estimulan las actualizaciones en las empresas de agua y aguas residuales, mientras que los operadores de esquisto instalan matrices de detección de metano para cumplir con la norma de la Agencia de Protección Ambiental de 2025. Canadá amplía la demanda a través de mecanismos de precios del carbono que recompensan el análisis de energía en tiempo real. Los clústeres automotrices de México digitalizan las líneas de ensamblaje para mantener la competitividad exportadora, asegurando flujos regionales constantes para los proveedores de soluciones.
Asia-Pacífico, proyectada para crecer a una CAGR del 7,95%, se beneficia de los subsidios de fabricación inteligente de China y los esquemas de incentivos vinculados a la producción de India. Las fábricas de semiconductores en Taiwán y Corea del Sur implementan 5G privado para orquestar robots móviles, mientras que los mineros australianos automatizan el acarreo en desiertos remotos. Las naciones de la ASEAN invierten en redes de agua para ciudades inteligentes que dependen de SCADA en la nube para minimizar las fugas. Este diverso conjunto de proyectos expande la huella del mercado de monitoreo y control remoto en economías en desarrollo y avanzadas por igual.
Europa registra una adopción constante a medida que las empresas persiguen los objetivos del Pacto Verde y adoptan el mantenimiento predictivo para compensar los altos costos de energía. Los fabricantes de equipos originales automotrices alemanes modernizan las líneas heredadas con pasarelas en el borde, mientras que las empresas de servicios públicos del Reino Unido adoptan SCADA SaaS para modernizar redes centenarias con presupuestos ajustados. Oriente Medio aprovecha los ingresos del petróleo para digitalizar los trenes de procesamiento de gas, y Sudáfrica pilota la telemetría de redes inteligentes en ciudades mineras. En conjunto, estos esfuerzos destacan una curva de demanda global que es tanto geográficamente extensa como específica en casos de uso.

Panorama regulatorio
La regulación sobre monitoreo y control remoto se está endureciendo en torno a la ciberseguridad a nivel de producto y la gobernanza del acceso remoto, particularmente para infraestructuras críticas y activos conectados al IoT. En Estados Unidos, la Comisión Federal Reguladora de Energía (FERC) aprobó el estándar de confiabilidad NERC CIP CIP-003-11 en marzo de 2026, reforzando los requisitos destinados a mitigar los ciberataques coordinados contra sistemas cibernéticos de bajo impacto del Sistema Eléctrico Masivo que pueden incluir vías de conectividad remota.
La guía de ciberseguridad también está convergiendo hacia controles de ciclo de vida para los dispositivos conectados y los componentes de procesamiento de datos remotos que los sustentan. NIST publicó NIST IR 8259 Revisión 1 en abril de 2026 (actividades fundamentales de ciberseguridad para fabricantes de productos IoT) y publicó un primer borrador público de NIST SP 800-213 Revisión 1 en junio de 2026 (directrices de ciberseguridad de productos IoT para el gobierno federal). En la Unión Europea, la Ley de Resiliencia Cibernética (CRA) añade obligaciones de cumplimiento en torno a la gestión y notificación de vulnerabilidades, con hitos clave de aplicabilidad de la CRA en 2026, incluida la entrada en vigor del Capítulo IV el 11 de junio de 2026 y las obligaciones obligatorias de notificación de vulnerabilidades explotadas activamente que entran en vigor el 11 de septiembre de 2026.
Análisis de la cadena de valor
La cadena de valor abarca los dispositivos de campo (sensores, transmisores, PLC/RTU, gateways), la conectividad industrial (Ethernet industrial cableado/fieldbus, LPWAN, 5G privado y redes de operadores) y las capas de software que ofrecen SCADA/HMI, historiadores, analítica y flujos de trabajo de operaciones remotas, seguidas de servicios de integración y ciclo de vida. Los proveedores de plataformas y los OEM de automatización empaquetan paneles nativos de la nube, módulos de ciberseguridad y gestión de dispositivos con precios de suscripción, mientras que los integradores de sistemas gestionan la conversión de protocolos en instalaciones existentes, la ingeniería de bucles de control y la validación en plantas reguladas.
Las pruebas recientes muestran que la cadena avanza hacia el control de borde a nube y las operaciones remotas habilitadas por red. NTT y Toshiba demostraron el control de equipos de producción a larga distancia utilizando IOWN APN y un PLC basado en la nube con un ciclo de control de 20 ms (noviembre de 2025). HAZAMA ANDO y NTT lanzaron una iniciativa de gestión remota de construcción de túneles utilizando IOWN a distancias de hasta 1000 km (agosto de 2025). En la capa de despliegue, soluciones como los complementos celulares o Wi-Fi para el monitoreo de micro-PLC buscan reducir los cuellos de botella de TI y firewall in situ, mientras que las restricciones recurrentes se centran en las aprobaciones de seguridad de TI, el bloqueo por ecosistemas propietarios y el acceso a conectividad de baja latencia y alta confiabilidad necesaria para la ejecución de comandos remotos en tiempo real.
Panorama Competitivo
El panorama competitivo permanece moderadamente concentrado. Las multinacionales como ABB Ltd., Siemens AG, Schneider Electric SE, Emerson Electric Co., Honeywell International Inc. y Yokogawa Electric Corp. ofrecen pilas integrales que abarcan desde sensores hasta análisis. Sus redes globales de servicio y su profunda experiencia en el dominio mantienen altos los costos de cambio. Para defender su participación, los actores establecidos adquieren empresas de software de nicho que añaden motores de IA, módulos de ciberseguridad o funciones de orquestación en la nube. Siemens AG, por ejemplo, presentó la Estación de Trabajo de Automatización Simatic, que traslada la lógica de los controladores lógicos programables a un entorno virtualizado y reduce las referencias de hardware.
Los competidores emergentes como Inductive Automation LLC e ICONICS Inc. atraen a los fabricantes de nivel medio con herramientas basadas en navegador que se implementan en horas en lugar de meses. El precio por suscripción resulta atractivo para los directores financieros cautelosos ante grandes desembolsos de capital. Las alianzas entre proveedores de automatización y operadores de telecomunicaciones reconfiguran aún más las cadenas de valor; las ofertas de 5G privado agrupan radios, SIM y aplicaciones de monitoreo remoto bajo un único acuerdo de nivel de servicio. Esta convergencia difumina los límites tradicionales de los productos e intensifica las guerras de funcionalidades en torno a la latencia, la ciberseguridad y la escalabilidad.
Las oportunidades en espacios no atendidos aparecen en el monitoreo de salas limpias farmacéuticas, el análisis de vídeo de IA en el borde para la seguridad de los trabajadores y la optimización de microrredes para activos de energía renovable. Los proveedores capaces de certificar soluciones bajo múltiples regímenes regulatorios tienen una ventaja. Mientras tanto, el cambio hacia la seguridad de confianza cero impulsa la demanda de gestión de identidades integrada en controladores lógicos programables y API en la nube, recompensando a las empresas con marcos probados. A medida que los ecosistemas maduran, la diferenciación dependerá menos de las especificaciones de hardware y más de la agilidad del software y los servicios de ciclo de vida.
Líderes de la Industria de Monitoreo y Control Remoto
ABB Ltd.
Emerson Electric Co.
Honeywell International Inc.
Schneider Electric SE
General Electric Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los flujos de trabajo de gestión energética y electrificación industrial están ampliando el alcance abordable del monitoreo y control remoto, particularmente donde el almacenamiento, los recursos energéticos distribuidos y las operaciones de las instalaciones requieren telemetría y despacho coordinados. HiTHIUM y Turbo Energy desplegaron una plataforma de gestión energética impulsada por IA en 15 instalaciones industriales europeas que totalizan 366 MWh de almacenamiento en baterías (junio de 2026), lo que ilustra la demanda de monitoreo, optimización y control integrados en múltiples ubicaciones.
Los esfuerzos de redes industriales y estandarización de datos también crean espacio en blanco para los proveedores que conectan los activos de planta y de campo con las interfaces empresariales y de red eléctrica con menor friccción de integración. En Estados Unidos, legislación propuesta como la FLOWS Act (S. 3967, 2026) apunta a subvenciones para que las empresas de agua rurales adopten infraestructura digital, incluida la teledetección y el monitoreo en tiempo real, alineándose con la necesidad del sector de modernizar el SCADA y mejorar la detección de fugas y fallos. En el Reino Unido, el marco de medición inteligente posterior a 2025 del DESNZ incluye intercambios financiados solo de concentradores de comunicaciones para apoyar la transición a servicios 4G, reforzando la demanda de puntos finales interoperables gestionados de forma remota y vías de datos seguras. Junto con estos programas, el énfasis observado en el sector está pasando de las alertas de mantenimiento predictivo hacia flujos de trabajo de mantenimiento prescriptivo, exhibidos en la Hannover Messe 2026, aumentando la demanda de plataformas de operaciones remotas que puedan cerrar el ciclo desde la detección hasta la acción en activos distribuidos.
Desarrollos recientes del sector
- Junio de 2026: ABB lanzó Grinding Connect, un conjunto de software basado en la nube para el monitoreo remoto y el mantenimiento predictivo de sistemas de accionamiento de molinos sin engranajes, integrando más de 180 señales de tendencia. El lanzamiento refuerza la pila de servicios digitales de ABB en minería al empaquetar el monitoreo de condiciones, la analítica y el soporte remoto en una oferta escalable para activos rotativos críticos y de alto valor.
- Noviembre de 2025: Emerson fue seleccionada para automatizar la mina Hermosa de South32 en Arizona, desplegando software integrado de operaciones remotas y control centralizado. Esta adjudicación amplía la presencia de Emerson en grandes proyectos industriales de nueva construcción donde el monitoreo remoto, la instrumentación de seguridad y la consolidación de salas de control se contratan como una arquitectura unificada.
- Diciembre de 2024: Schneider Electric anunció nuevas soluciones orientadas a la gestión energética y de sostenibilidad para infraestructuras de centros de datos de alta densidad impulsadas por IA, incluyendo monitoreo y software habilitados por IA. Esto refuerza el papel del monitoreo eléctrico y energético avanzado en las operaciones remotas, ampliando la demanda más allá de las industrias de proceso clásicas hacia los ecosistemas de energía y refrigeración de centros de datos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el gasto en soluciones de monitoreo y control remoto industrial que conectan los activos de campo con los operadores, de modo que los equipos puedan hacer seguimiento de las condiciones, generar alarmas y ejecutar acciones de control desde una sala de control remota.
Exclusiones del alcance: excluimos los dispositivos de monitoreo remoto de consumo, el software de monitoreo de redes de TI puro y los contratos de mantenimiento independientes que no estén incluidos en un paquete con capacidad de monitoreo o control.
Descripción general de la segmentación
- Por Componente
- Soluciones
- Instrumentos de Campo
- Por Modo de Implementación
- En Sitio
- Nube
- Por Tecnología de Conectividad
- Cableado
- Inalámbrico
- Por Industria de Usuario Final
- Petróleo y Gas
- Generación de Energía y Servicios Públicos
- Químicos y Petroquímicos
- Metales y Minería
- Agua y Aguas Residuales
- Alimentos y Bebidas
- Productos Farmacéuticos y Ciencias de la Vida
- Pulpa y Papel
- Semiconductores y Electrónica
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para establecer los límites del mercado y elaborar el mapa de demanda inicial, comenzamos con referencias públicas y de libre acceso, como la Administración de Información Energética de EE. UU. (EIA), las normas y documentos de cumplimiento de la EPA de EE. UU., la Agencia Internacional de Energía (IEA), las estadísticas industriales de Eurostat y las series macroeconómicas del Banco Mundial. Estas entradas ayudaron a enmarcar dónde son más comunes las operaciones remotas, incluyendo servicios públicos, petróleo y gas, e industrias de proceso, y también respaldaron rangos razonables de adopción y ciclos de reemplazo.
También revisamos informes anuales de empresas, presentaciones para inversores, catálogos de productos y coberturas de prensa acreditadas para entender cómo se empaquetan las plataformas de monitoreo, por ejemplo, gateways de hardware, suscripciones de software e integración. Cuando fue necesario, utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, noticias y finanzas, bases de datos de patentes y una base de datos de envíos de importación-exportación para verificar cruzadamente las señales de base instalada y los movimientos de precios. Las fuentes documentales enumeradas anteriormente son ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar datos, validar suposiciones y aclarar definiciones.
Entrevistas primarias y encuestas
Se utilizaron llamadas primarias y encuestas estructuradas para poner a prueba el alcance y garantizar que el modelo se ajustara a cómo se implementan el monitoreo y el control en las instalaciones. Hablamos con una combinación de proveedores de soluciones, integradores de sistemas y usuarios finales, incluidos líderes de operaciones, mantenimiento e ingeniería en las principales regiones, para poder cerrar las brechas de la investigación documental, como la estructura típica de contratos y el momento de las actualizaciones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos de nivel C: 15% | APAC: 47% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 37% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 48% | Américas: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento utilizó una lógica combinada de arriba hacia abajo y de abajo hacia arriba. Reconstruimos los recuentos de producción, capacidad y sitios operativos por región e industria, y luego filtramos esos totales a través de las tasas de adopción de monitoreo conectado y control remoto. Esas tasas de adopción se ancoraron utilizando indicadores que siguen los profesionales del sector, como la intensidad de implementación de SCADA y telemetría, el número de sitios remotos o no tripulados, los requisitos de inspección regulatoria y monitoreo de emisiones, y el ritmo de modernización en servicios públicos y plantas de proceso.
Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, incluidos rangos de precio de venta promedio (ASP) muestreados para gateways, sensores, suscripciones de software y servicios de integración, multiplicados por volúmenes de despliegue estimados y ciclos de renovación. Cuando la vista de abajo hacia arriba presentaba brechas, por ejemplo, integradores privados con divulgaciones limitadas, las llenamos utilizando bandas de precios comparables y verificaciones de canal, y luego ajustamos solo si varias señales apuntaban en la misma dirección.
La previsión se basó principalmente en el análisis de escenarios, ya que el gasto se mueve con los ciclos de capex y las iniciativas de confiabilidad, no solo con el PIB. Llevamos adelante un caso base utilizando comentarios primarios sobre la dirección presupuestaria, y luego variamos la trayectoria utilizando entradas como la producción industrial, las adiciones de capacidad energética y la disponibilidad de conectividad en zonas remotas.
Validación de datos y ciclo de actualización
Los resultados del modelo se compararon con señales independientes, como indicadores del gasto en automatización, la evolución de la producción industrial y la actividad visible de licitaciones para proyectos de operaciones remotas. Si un supuesto generaba un salto inusual en una región o uso final, se marcaba, se revisaba y se volvía a analizar antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando cambios materiales afectan los precios, la disponibilidad de suministro o el ritmo de implementación. Antes de la entrega, un analista realiza una nueva revisión de los insumos principales para que los clientes reciban la visión más actual disponible en el momento de la publicación.
Comparación del dimensionamiento del mercado de monitoreo y control remoto de Mordor Intelligence con otras estimaciones publicadas
Las cifras de tamaño de mercado para el monitoreo y control remoto pueden diferir entre las fuentes publicadas porque el límite del servicio no siempre se maneja de la misma manera, y el precio puede tratarse como una licencia única en un estudio y como ingresos de suscripción recurrentes en otro. Las diferencias también aparecen cuando los supuestos de años base más antiguos se proyectan hacia adelante sin una verificación clara frente a la actividad industrial actual.
En nuestro modelo, la lista de precios y la conversión de divisas se actualizan como parte del ciclo de actualización anual, y luego se validan frente a los patrones de contratos recientes y los cambios de mezcla entre hardware, software e integración, que es donde Mordor Intelligence reduce la desviación que puede acumularse en ejecuciones de previsión más largas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 28,55 mil millones de USD (2026) | |
| Revista sectorial A | 25,70 mil millones de USD (2022) | Utiliza un año base anterior y extiende el crecimiento con una curva más suave, y el alcance se inclina más hacia los instrumentos de campo mientras subestima las suscripciones de software en años posteriores. |
| Servicio de previsión global B | 24,81 mil millones de USD (2024) | Aplica una definición más estrecha en torno al equipo de monitoreo principal, y utiliza una progresión de ASP más lenta que no refleja completamente el cambio hacia acuerdos centrados en suscripciones e integración. |
La tabla muestra que la diferencia se explica principalmente por el momento del año base y cómo se contabilizan los ingresos recurrentes de software e integración. Al mantener los supuestos vinculados a la actividad de despliegue observable y a una lógica de precios repetible, la estimación sigue siendo trazable y más fácil de reconciliar con lo que observan los compradores en el terreno.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de monitoreo y control remoto?
El mercado está valorado en USD 28,55 mil millones en 2026 y se prevé que alcance USD 36,85 mil millones en 2031.
¿Qué segmento crece más rápido dentro del mercado de monitoreo y control remoto?
La implementación en la nube lidera el crecimiento a una CAGR del 9,12%, reflejando la demanda de plataformas escalables y basadas en suscripción.
¿Por qué los productos farmacéuticos adoptan el monitoreo remoto rápidamente?
Las directrices de la FDA sobre tecnologías de salud digital requieren el monitoreo continuo de salas limpias y procesos, impulsando una CAGR del 7,38% en el segmento.
¿Cómo mejoran las redes privadas 5G el monitoreo remoto?
Ofrecen enlaces de ultra-alta confiabilidad y baja latencia que soportan equipos autónomos y análisis en tiempo real en entornos industriales exigentes.
¿Cuál es la principal restricción que obstaculiza una adopción más amplia?
El alto gasto de capital inicial y la compleja integración en instalaciones existentes ralentizan los proyectos, particularmente para los operadores más pequeños.
¿Qué región muestra el mayor potencial de crecimiento?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 7,95% hasta 2031, impulsada por grandes inversiones en automatización en China, India y el Sudeste Asiático.
Última actualización de la página el:



