
Tamanho e Participação do Mercado de ICT do Qatar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
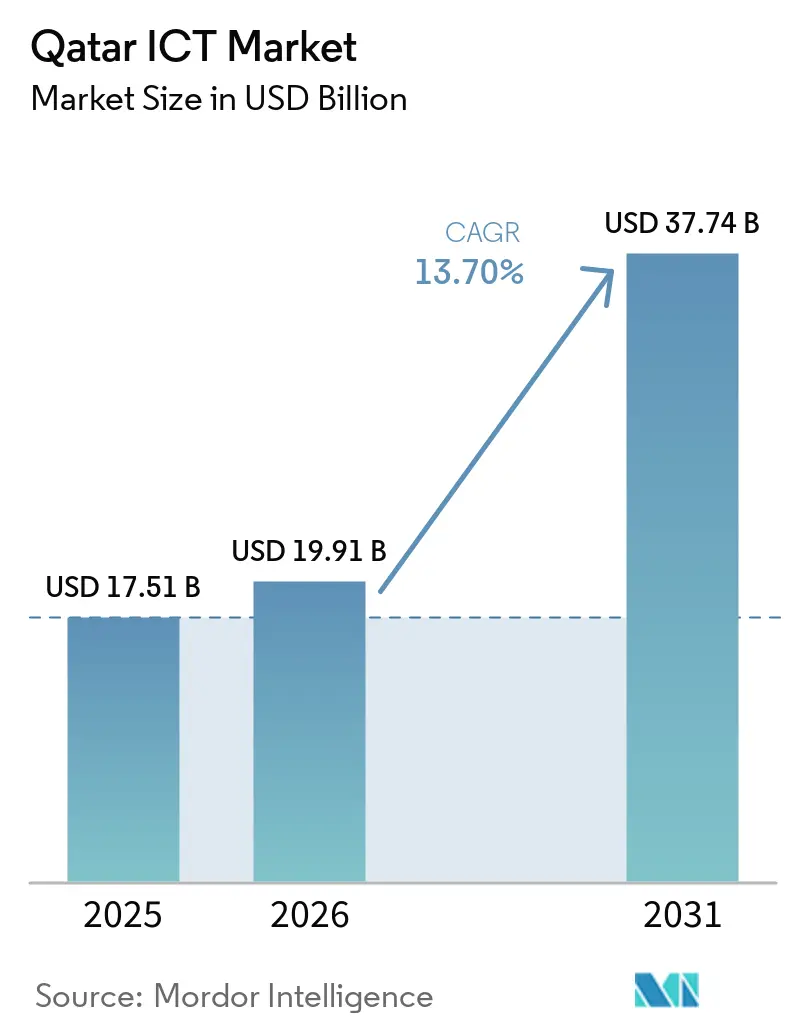
| Tamanho do mercado no ano base (2025) | 17.51 Bilhões de dólares |
| Tamanho do Mercado (2026) | 19.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.70 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de ICT do Qatar por Mordor Intelligence
Espera-se que o tamanho do Mercado de TIC do Qatar aumente de 17,51 bilhões de USD em 2025 para 19,91 bilhões de USD em 2026 e atinja 37,74 bilhões de USD até 2031, crescendo a um CAGR de 13,70% no período de 2026 a 2031.
A rápida implantação do 5G, os investimentos em nuvem soberana e o desenvolvimento obrigatório de modelos de linguagem de grande escala (LLM) em árabe estão acelerando a digitalização empresarial, enquanto a Agenda Digital Nacional 2030 canaliza mais de 2,47 bilhões de USD de recursos públicos para infraestrutura de próxima geração [1]. Os Serviços de Comunicação permanecem a espinha dorsal da receita, à medida que as operadoras de telecomunicações densificam suas redes antes dos Jogos Asiáticos de 2030, enquanto os Serviços de Nuvem registram o crescimento mais acentuado graças aos lançamentos de hiperescala em conformidade com a soberania de dados pela Microsoft e por operadoras regionais. A intensificação da concorrência entre Ooredoo, Vodafone Qatar e hiperescaladores globais está impulsionando a inovação de preços em segurança gerenciada, edge e hospedagem de GPU, abrindo novas oportunidades para empresas de software domésticas que localizam aplicações em árabe. Do lado da demanda, projetos de bancos, energia e administração pública dominam o valor dos contratos, mas arenas de esportes eletrônicos e projetos-piloto de manufatura inteligente sinalizam nichos emergentes de gastos com margens elevadas.
Principais Conclusões do Relatório
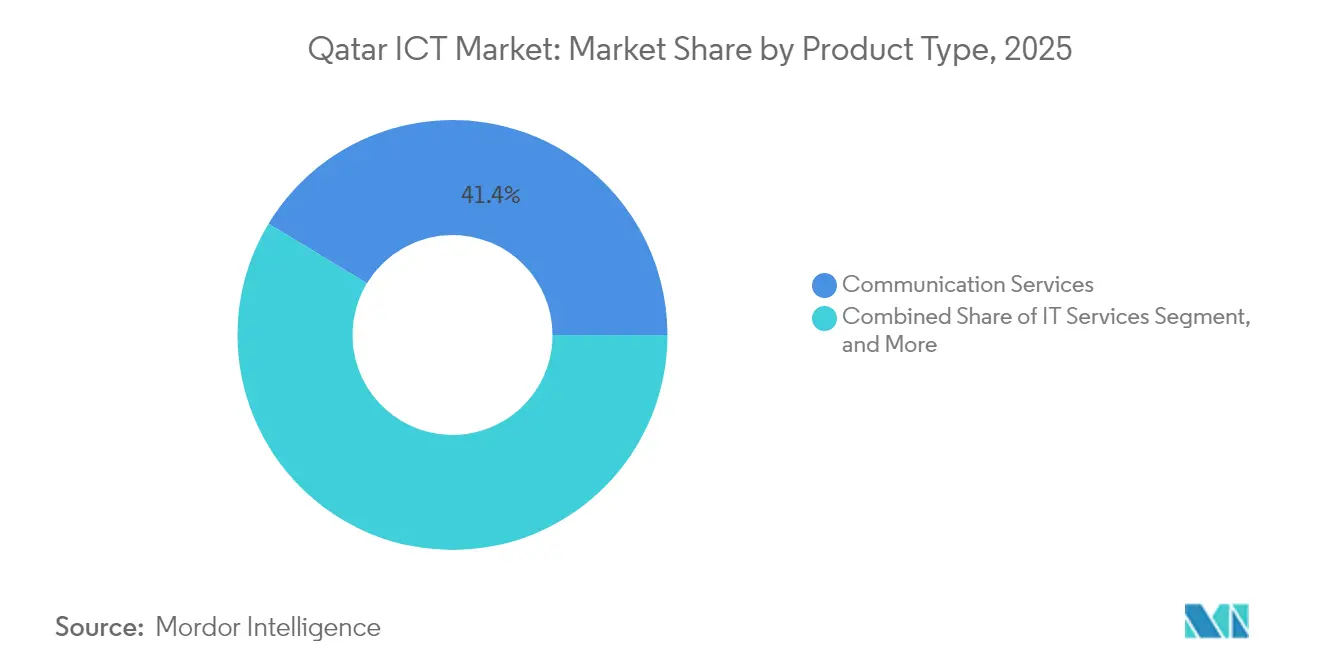
- Por tipo de produto, os Serviços de Comunicação lideraram com 41,35% de participação na receita em 2025, enquanto os Serviços de Nuvem devem expandir a um CAGR de 21,7% até 2031.
- Por porte empresarial, as grandes empresas detinham 71,30% da participação no mercado de TIC do Qatar em 2025; as PMEs registram o CAGR mais rápido, de 15,3%, até 2031.
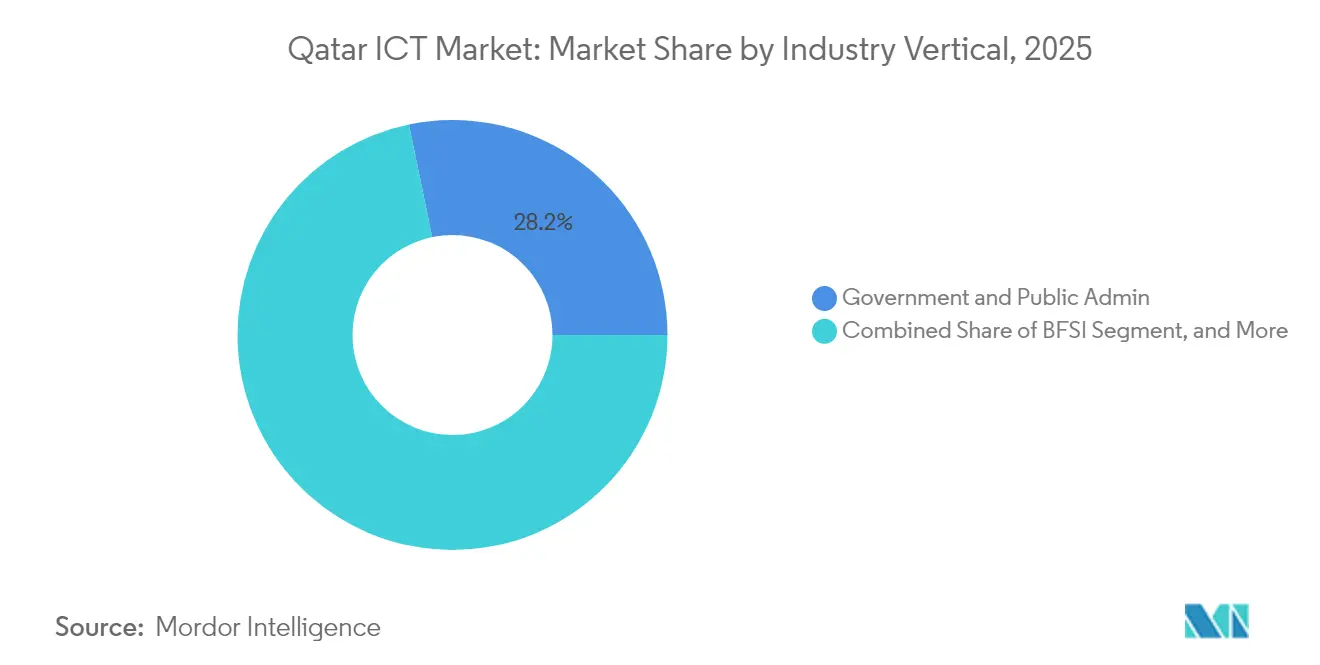
- Por vertical de setor, Governo e Administração Pública detinham 28,25% da receita de 2025, enquanto Jogos e Esportes Eletrônicos avança a um CAGR de 17,3% até 2031.
- Por modo de implantação, as soluções on-premises representaram 63,55% dos gastos de 2025; as implantações exclusivamente em nuvem apresentam uma perspectiva de CAGR de 21,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de ICT do Qatar
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação acelerada do 5G e densificação da rede | +2.8% | Doha, Al Rayyan, Lusail | Médio prazo (2-4 anos) |
| Gastos de capital da Agenda Digital Governamental 2030 | +3.2% | Corredores nacionais de cidades inteligentes | Longo prazo (≥ 4 anos) |
| Rápida adoção de nuvem no setor de BFSI | +2.1% | Distrito Financeiro de Doha | Curto prazo (≤ 2 anos) |
| Calendário de grandes eventos (Jogos Asiáticos 2030, Expo 2033) | +1.9% | Área metropolitana de Doha | Médio prazo (2-4 anos) |
| Desenvolvimento obrigatório de LLM em árabe | +1.6% | Parques tecnológicos de Doha | Médio prazo (2-4 anos) |
| Auditorias cibernéticas obrigatórias de infraestrutura crítica | +1.4% | Centros de energia e finanças | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implantação acelerada do 5G e densificação da rede
O acordo de 2025 da Vodafone Qatar com a Nokia está modernizando as camadas de rádio e núcleo em todo o país para suportar fatiamento de 5G de baixa latência para IoT industrial e transmissão em 8K, alinhando-se com o encerramento do 3G pelo regulador em dezembro de 2025, que libera espectro para banda larga móvel aprimorada. Testes paralelos da Ooredoo usando Wi-Fi 7 sobre fibra oferecem ganhos de throughput quádruplos, reforçando a ambição do Qatar de fornecer acesso residencial de 10 Gbps e fortalecer a computação de borda empresarial. Essas atualizações habilitam análises em estádios inteligentes e pilotos de ônibus autônomos para os Jogos Asiáticos 2030, reforçando as perspectivas de crescimento do mercado de ICT do Qatar.
Gastos de capital da Agenda Digital Governamental 2030
A Terceira Estratégia Nacional de Desenvolvimento aloca fundos plurianuais para que os serviços públicos digitais representem pelo menos 90% das transações dos cidadãos até 2030. Os principais programas incluem uma parceria de cinco anos com a Scale AI abrangendo mais de 50 casos de uso de IA e o lançamento de uma Academia Nacional de Cibersegurança para capacitar talentos locais[2]. Os compromissos de gastos se estendem à pesquisa em computação quântica e a novas regiões de nuvem soberana, ancorando a demanda de longo prazo por capacidades de consultoria, integração e hospedagem segura no mercado de ICT do Qatar.
Rápida adoção de nuvem no setor de BFSI
A plataforma de nuvem segura do Commercial Bank e da Meeza suporta pagamentos instantâneos e análises, ilustrando a mudança do setor para arquiteturas híbridas que satisfazem as regras de conformidade do Banco Central do Qatar. A região de hiperescala da Microsoft, operando sob a lei local de privacidade de dados 13-2016, agora hospeda cargas de trabalho de banco central para os principais credores, reduzindo os RPOs de recuperação de desastres de horas para minutos. À medida que as instituições financeiras buscam gestão de risco em tempo real, o tamanho do mercado de ICT do Qatar atrelado às cargas de trabalho de BFSI deve se expandir de forma constante ao longo do horizonte de previsão.
Calendário de grandes eventos impulsionando a demanda de ICT
Com base na infraestrutura da Copa do Mundo, os organizadores dos Jogos Asiáticos 2030 e da Expo 2033 estão emitindo licitações para transmissão em 8K, análise de multidões e sistemas de entrada sem bilhete. Esses projetos combinam computação de borda, 5G privado e sensores IoT, injetando capex plurianual no mercado de ICT do Qatar, ao mesmo tempo em que deixam um legado de cidade inteligente pós-evento que sustenta aplicações de governo eletrônico e turismo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez aguda de competências cibernéticas inflacionando as folhas salariais | -1.8% | Nacional | Longo prazo (≥ 4 anos) |
| Alta dependência de OEMs estrangeiros elevando o TCO do ciclo de vida | -1.2% | Nacional | Médio prazo (2-4 anos) |
| Novo decreto de localização de dados limitando a adoção de SaaS transfronteiriço | -0.9% | Corporações multinacionais | Curto prazo (≤ 2 anos) |
| Tarifas mais elevadas de água e energia pressionando o resultado financeiro dos centros de dados | -0.7% | Clusters de centros de dados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez aguda de competências cibernéticas inflacionando as folhas salariais
Apesar da academia de formação da Agência Nacional de Cibersegurança, a demanda por analistas qualificados supera a oferta local, forçando as empresas a importar talentos a prêmios salariais acima das normas regionais. A situação é aguda em energia e bancos, onde os prazos de auditoria de infraestrutura crítica criam picos de contratação sensíveis ao tempo. Os elevados custos de mão de obra corroem as margens dos prestadores de segurança gerenciada e podem moderar a expansão do mercado de ICT do Qatar se não forem abordados.
Alta dependência de OEMs estrangeiros elevando o TCO do ciclo de vida
Roteadores de núcleo, clusters de GPU e matrizes de armazenamento são provenientes quase inteiramente de fornecedores dos EUA, europeus e do leste asiático. Flutuações cambiais e prazos prolongados de reposição de peças inflam o custo total de propriedade, particularmente para operadores de centros de dados presos a arquiteturas proprietárias. As regras de localização apoiadas pelo governo agora oferecem rebates tarifários para montagens concluídas no Qatar, mas a diversificação de fornecedores continua sendo uma necessidade de médio prazo para o crescimento econômico do mercado de ICT do Qatar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Produto: Os Serviços de Comunicação mantêm escala, a nuvem acelera
Os Serviços de Comunicação geraram a maior participação da receita do mercado de ICT do Qatar, com 41,35% em 2025, refletindo a demanda sustentada por dados móveis, implantações de fibra e tarifas de trânsito por atacado. O segmento se beneficia da migração obrigatória para VoLTE e do fatiamento empresarial de 5G, proporcionando fluxo de caixa estável para as operadoras de rede. Por outro lado, os Serviços em Nuvem exibem a CAGR mais rápida de 21,7%, à medida que regiões de hiperescala e zonas locais de nuvem soberana permitem que bancos e ministérios cumpram a lei de residência de dados 13-2016. A robusta demanda de GPU para LLMs em árabe e interação com clientes impulsionada por IA impulsiona ainda mais a adoção da nuvem. As vendas de Hardware de TI acompanham os ciclos de densificação em footprints móveis e de centros de dados, enquanto o crescimento de Software é impulsionado por plataformas de baixo código que empresas locais adaptam para interfaces em árabe.
Os gastos históricos mostraram os Serviços de Comunicação navegando pela compressão de margens por meio de inovações em pacotes, enquanto o impulso atual favorece claramente a elasticidade da nuvem. Os participantes do mercado estão cada vez mais combinando segurança gerenciada com comunicações unificadas para defender a participação. Os integradores de sistemas locais se alinham com o impulso da nuvem soberana, criando oportunidades de venda cruzada em software de análise e fluxo de trabalho. A mudança do setor se alinha com as metas da Agenda Digital Nacional que priorizam os serviços públicos entregues em nuvem, elevando o tamanho do mercado de ICT do Qatar para ofertas de XaaS de forma mais acentuada do que para hardware legado.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tamanho de Empresa: Grandes empresas dominam, a digitalização de PMEs recupera terreno
As grandes empresas controlaram 71,30% dos gastos de 2025, impulsionadas pelos orçamentos de megaprojetos nos setores de governo, energia e aviação. Seus roteiros abrangem migração de ERP para nuvem, segurança de confiança zero e fluxos de trabalho aprimorados por IA, no valor de dezenas de milhões de USD por contrato. No entanto, os programas digitais para PMEs apoiados por subsídios do Qatar Development Bank impulsionam um CAGR de 15,3%, sinalizando um reequilíbrio gradual do mercado de TIC do Qatar. Os custos de entrada mais baixos para SaaS, os mandatos simplificados de fatura eletrônica e o acesso a marketplaces atraem microempresas a adotar nuvens de contabilidade e CRM.
Para os players estabelecidos, a governança de nuvem híbrida e as arquiteturas de data lake localizadas são critérios-chave de aquisição. As PMEs, por sua vez, priorizam plataformas de pagamento conforme o uso, combinadas com linhas de base de cibersegurança, reduzindo a divisão digital. Os parceiros de canal que oferecem e-commerce e APIs de pagamento prontos para uso capitalizam sobre essa onda. Com o tempo, espera-se que a maturidade digital das PMEs libere talentos nativos de desenvolvimento de aplicações, reforçando a ambição do governo de gerar 26.000 empregos em TIC e ampliando a base endereçável do mercado de TIC do Qatar.
Por Vertical da Indústria: O setor público lidera, os esportes eletrônicos disparam
Governo e Administração Pública contribuiu com 28,25% do faturamento de 2025 devido à massiva replatformização de serviços eletrônicos e chatbots de IA que reduzem os pontos de contato com os cidadãos. Os conjuntos de dados de treinamento de LLM obrigatórios amplificam a demanda computacional, sustentando os gastos do setor público. Em paralelo, Jogos e Esportes Eletrônicos registra uma CAGR de 17,3% à medida que arenas especialmente construídas, estúdios de streaming e torneios regionais atraem patrocínios e direitos de mídia. A participação do mercado de ICT do Qatar comandada por compradores do setor público permanece alta, mas a monetização de jogos em nuvem, RV e análise de influenciadores pelos esportes eletrônicos injeta novos caminhos de receita para os prestadores de serviços.
Os bancos exploram o alinhamento com a nuvem soberana e a ISO 27001 para lançar pagamentos instantâneos e IA antifraude, enquanto as concessionárias de energia implantam sensores IoT para manutenção preditiva de terminais de GNL. Os pilotos de manufatura no âmbito da Fábrica Um mostram robótica conectada por 5G, sinalizando diversificação futura. A saúde aproveita as ferramentas de imagem de IA hospedadas localmente. Essa combinação vertical sublinha as metas políticas de diversificação do PIB não hidrocarboneto em 4% ao ano, traduzindo-se em demanda ampla por infraestrutura digital segura e de baixa latência no mercado de ICT do Qatar.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Modo de Implantação: Local ainda é maioria, somente em nuvem escala rapidamente
As soluções locais responderam por 63,55% dos gastos de 2025, refletindo a aversão ao risco e as obrigações de soberania de dados em defesa, finanças e energia. No entanto, os ambientes somente em nuvem alcançam uma CAGR de 21,4% à medida que as regiões de hiperescala e soberana alcançam a conformidade com a ISO 27001 e a privacidade local, mitigando os obstáculos regulatórios anteriores. As implantações híbridas surgem como um caminho intermediário, combinando cargas de trabalho locais com análises em nuvem de baixa latência e réplicas de recuperação de desastres.
As migrações iniciais se concentram em portais voltados para o cliente e cargas de trabalho de desenvolvimento e teste; ondas posteriores abrangem ERP central e data lakes. Os fornecedores se diferenciam por meio de controles transparentes de residência e suporte no país. À medida que mais ministérios recebem autorização para hospedagem de cargas de trabalho confidenciais, o tamanho do mercado de ICT do Qatar atribuível ao consumo fora das instalações deve aumentar de forma constante, estreitando a participação local até o final da década.
Análise Geográfica
O território compacto do Qatar permite cobertura de fibra quase universal, com banda larga nacional alcançando os principais municípios e zonas industriais. Os cabos submarinos internacionais chegam diretamente em Doha, criando latência de ida e volta de dígito único em milissegundos para a Europa e a Índia, um fator decisivo para cargas de trabalho de nuvem e negociação. A presença de geração movida a GNL garante fornecimento de eletricidade resiliente para centros de dados Tier III+, embora as revisões tarifárias planejadas possam pesar nas margens dos operadores.
Doha permanece o centro do mercado de ICT do Qatar devido à concentração de ministérios, bancos e sedes. Distritos inteligentes como Msheireb implantam plataformas IoT integradas, fibra de acesso aberto e ônibus autônomos que servem como laboratórios vivos para startups de tecnologia locais. Os estádios de Lusail e o local da Expo estendem a infraestrutura digital para o norte, enquanto Al Rayyan hospeda nós de borda que descarregam o tráfego metropolitano. O efeito de clustering sustenta um ecossistema onde operadoras de telecomunicações, hiperescaladores e academia se co-localizam, acelerando os ciclos de inovação.
Regionalmente, o Qatar aproveita as colaborações do CCG para agregar entrega de conteúdo e recuperação de nuvem transfronteiriça. O memorando da Ooredoo com o Grupo stc sincroniza as APIs de rede entre os mercados, fornecendo às multinacionais SLAs consistentes. As políticas de visto simplificadas e as zonas de propriedade estrangeira 100% atraem sedes regionais de empresas de software dos EUA e asiáticas, aprofundando o conjunto de competências e ampliando os portfólios de soluções disponíveis no mercado de ICT do Qatar.
Panorama regulatório
A regulamentação de TIC do Catar está ancorada na Communications Regulatory Authority (CRA), estabelecida pelo Decreto Emiri nº 42 de 2014. A CRA supervisiona as telecomunicações e a conduta relacionada do mercado de TIC por meio de instrumentos como a Lei de Telecomunicações nº 34 de 2006 e seus regulamentos associados. Além disso, o Ministry of Communications and Information Technology (MCIT) define a direção política mais ampla por meio de programas como a Digital Agenda 2030, enquanto regimes de conformidade específicos do setor, incluindo os requisitos do Qatar Central Bank para o uso de tecnologia em BFSI, moldam a forma como as entidades reguladas adotam a nuvem e a terceirização.
Regras de concorrência e estrutura de mercado também estão em tramitação pela CRA. A revisão do ICT Competition Framework começou em 2024 e avançou para consulta pública durante 2025. Paralelamente, iniciativas governamentais de padronização de plataformas digitais, como a National Digital Authentication and Trust Services Strategy 2024-2026, liderada pelo MCIT, estão influenciando os padrões de aquisição de identidade, serviços de confiança e controles de segurança para compradores do setor público e de infraestrutura crítica.
Análise da cadeia de valor
A cadeia de valor de TIC do Catar começa com fabricantes globais de tecnologia (OEMs) e hyperscalers que fornecem computação, rede e plataformas essenciais, passando depois para a localização no país por meio de operadores de data centers e proprietários de redes de telecomunicações. As camadas de conectividade e acesso são ancoradas pela Ooredoo Qatar e pela Vodafone Qatar, por meio de ativos nacionais de fibra e 5G. A capacidade de data center neutra em relação a operadoras é cada vez mais representada pela Syntys (Ooredoo Group), incluindo instalações nas Zonas Francas do Catar após a aquisição dos ativos da Q Data QFZ LLC. Essas camadas de infraestrutura, por sua vez, sustentam serviços de maior margem, como hospedagem em nuvem, segurança gerenciada e soluções específicas para os setores de BFSI, energia e serviços digitais governamentais.
Subindo na cadeia, as plataformas governamentais lideradas pelo MCIT, incluindo a Government Cloud and Data Platform, o National Authentication Service e os sistemas de pagamento eletrônico, oferecem pontos de integração padronizados que integradores de sistemas, fornecedores de software e provedores de serviços gerenciados utilizam para entregar aplicações aos cidadãos e às empresas. A entrega geralmente é compartilhada entre integradores de sistemas globais e parceiros locais que lidam com o mapeamento de conformidade, a localização em árabe e o suporte operacional. Cada vez mais, as empresas adquirem ofertas combinadas que reúnem conectividade, como SD-WAN e 5G privado, com serviços de nuvem, identidade e cibersegurança.
Cenário Competitivo
A liderança de mercado é compartilhada pela Ooredoo, Vodafone Qatar e hiperescaladores globais que conjuntamente moldam os pacotes de serviços e os preços. O salto de 15% no lucro líquido normalizado da Ooredoo no terceiro trimestre de 2024 reflete a venda adicional de serviços gerenciados habilitados por 5G e aluguéis de GPU para treinamento de LLM em árabe [3]. O pacto de modernização de rede da Vodafone com a Nokia a posiciona para o fatiamento empresarial de 5G, à medida que aproveita o aumento de 8,1% no lucro líquido do primeiro trimestre de 2025 para financiar a inovação em serviços digitais. A região no país da Microsoft oferece computação confidencial e resiliência multizonal, atraindo bancos, companhias aéreas e ministérios que buscam certificação de nuvem sob a lei de privacidade nacional.
As alianças estratégicas dominam os modelos de entrada no mercado. Os clusters de GPU Ooredoo-NVIDIA, as sandboxes de IA Microsoft-MCIT e as parcerias RISE da SAP fornecem stacks turnkey que reduzem o risco dos projetos de transformação. Os ISVs locais se concentram na experiência do usuário em árabe e em wrappers de conformidade, aumentando a fidelização dos clientes no mercado de ICT do Qatar. As oportunidades de espaço em branco residem em plataformas de cibersegurança para PMEs e em dispositivos de borda para a Indústria 4.0, segmentos onde os players globais ainda carecem de ofertas localizadas[4].
Os desafiantes emergentes incluem a Snoonu, que aproveita uma colaboração de cinco anos com a Web Summit para expandir seu software de logística, e a Meeza, cujos serviços de nuvem soberana ancoram cargas de trabalho sensíveis de governo e BFSI. As barreiras de entrada aumentam à medida que a Agência Nacional de Cibersegurança intensifica as auditorias de conformidade, conferindo aos incumbentes com estruturas de governança maduras uma vantagem defensável.
Líderes do Setor de ICT do Qatar
-
Ooredoo Q.P.S.C.
-
Vodafone Qatar P.Q.S.C.
-
Microsoft Corporation
-
Amazon Web Services
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A modernização dos serviços públicos digitais e a infraestrutura de confiança criam oportunidades para fornecedores capazes de transformar em produto blocos de construção prontos para conformidade em identidade, assinaturas e integração segura de usuários, em governos e setores regulados. A National Digital Authentication and Trust Services Strategy 2024-2026 do MCIT fornece uma base concreta para soluções que abrangem PKI, autenticação, controles de fraude e kits de ferramentas de integração reutilizáveis entre ministérios e setores comerciais. Com a Digital Agenda 2030 estabelecendo metas relacionadas à contribuição do setor de TIC para o PIB e à criação de empregos, os ISVs e integradores de sistemas locais têm um caminho mais claro para fluxos de trabalho com foco em árabe, modelos setoriais e serviços de conformidade gerenciados, em vez de depender de entregas de projetos pontuais.
A expansão da capacidade de nuvem soberana e local também apoia oportunidades em migração para a nuvem, segurança e cargas de trabalho intensivas em GPU vinculadas à IA em árabe. As evidências citadas no contexto subjacente incluem a presença contínua de hyperscalers, incluindo a região de nuvem da Microsoft no Catar, além de planos de expansão de data centers locais por parte do Ooredoo Group e da Syntys. Esses operadores citaram uma meta de 120 MW de capacidade de data center e 26 MW de capacidade de TI ativa no Catar no início de 2026. À medida que as empresas avançam além das migrações iniciais, o foco se desloca para a governança híbrida, controles de residência de dados e detecção e resposta gerenciadas para infraestrutura crítica. Operadoras de telecomunicações e MSSPs podem agrupar conectividade com segurança e hospedagem compatível nesses segmentos.
Desenvolvimentos recentes do setor
- Junho de 2026: a Vodafone Qatar P.Q.S.C. lançou o Business WiFi Pro, uma solução gerenciada de WiFi para pequenas e médias empresas (PMEs). O lançamento expande as ofertas de conectividade empresarial da Vodafone Qatar no Catar para PMEs. Também amplia os serviços de TI empresarial que apoiam a digitalização e os locais de trabalho inteligentes no segmento de PMEs.
- Maio de 2026: a Ooredoo Q.P.S.C. estabeleceu o primeiro link de comunicações seguro quântico do Catar, em colaboração com a HBKU e o Ministério da Defesa. A empresa avançou na infraestrutura de comunicações seguras dentro da espinha dorsal nacional de TIC. Isso posiciona o Catar como líder regional em redes seguras quânticas e apoia a segurança soberana para redes governamentais e empresariais.
- Maio de 2026: a Ooredoo Q.P.S.C. lançou o Strategic Digital and AI Transformation Programme em parceria com a Microsoft. O programa apoia a adoção de serviços de nuvem e borda habilitados por IA para empresas. Ele acelera a modernização impulsionada por IA e nuvem nos setores público e privado, alinhando-se à agenda digital nacional.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de TIC do Qatar abrange os gastos no Qatar em produtos e serviços de tecnologia da informação e tecnologia de comunicação que viabilizam computação, conectividade e operações digitais empresariais e do setor público correlatas.
Exclusões de escopo: As vendas de dispositivos de eletrônicos de consumo (como smartphones, TVs e PCs adquiridos para uso pessoal) estão excluídas do valor deste mercado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Hardware de TI
- Hardware de Computador
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Serviços Gerenciados
- Serviços de Processos de Negócios
- Serviços de Consultoria Empresarial
- Serviços em Nuvem
- Infraestrutura de TI
- Serviços de Comunicação
- Hardware de TI
- Por Tamanho de Empresa
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Vertical da Indústria
- Governo e Administração Pública
- BFSI
- Energia e Utilidades
- Varejo, Comércio Eletrônico e Logística
- Manufatura e Indústria 4.0
- Saúde e Ciências da Vida
- Petróleo e Gás (Upstream, Midstream, Downstream)
- Jogos e Esportes Eletrônicos
- Outros Verticais
- Por Modo de Implantação
- Local
- Somente em Nuvem
- Híbrido
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto do país e para ancorar insumos-chave de difícil verificação apenas por meio de entrevistas, como a capacidade de gastos macroeconômicos e os pools de receita de telecomunicações. Baseamo-nos em conjuntos de dados públicos e publicações de reguladores, como os relatórios de mercado da Autoridade Regulatória de Comunicações do Qatar, as contas nacionais da Autoridade de Planejamento e Estatística, os indicadores da União Internacional de Telecomunicações, as séries macroeconômicas do Banco Mundial e as estatísticas de comércio da OMC (quando relevantes para os fluxos de hardware de TIC).
Para traduzir esses pontos de referência em insumos de dimensionamento de mercado, também analisamos relatórios anuais e atualizações para investidores de empresas, demonstrações financeiras auditadas e comunicados à imprensa confiáveis vinculados a grandes implantações de TIC. Em paralelo, assinaturas pagas foram utilizadas seletivamente para dados financeiros e inteligência de empresas, monitoramento de notícias e finanças, bases de dados de patentes e verificações de importação e exportação em nível de remessa para testar as premissas relacionadas a hardware. A lista de fontes aqui é ilustrativa, e muitos outros documentos e conjuntos de dados públicos foram consultados para validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que os compradores estão efetivamente adquirindo no país, como os orçamentos são alocados entre as linhas de TI e telecomunicaçes, e como são os padrões de precificação e renovação para serviços gerenciados e conectividade vinculada à nuvem. As entrevistas incluíram prestadores de serviços de TIC, integradores de sistemas e redes, distribuidores e grandes compradores nos setores governamental e comerciais-chave, e utilizamos acompanhamentos para fechar lacunas onde as fontes documentais eram muito amplas.
Para um mercado nacional como o Qatar, a cobertura foi equilibrada entre os grupos de compradores dentro do país, em vez de dividida por regiões globais. Também cruzamos as respostas entre as perspectivas do lado da oferta e do lado da demanda, para que um ponto de vista não dominasse as premissas finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 13% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 40% |
| Players menores: 22% | Gerentes: 47% |
Dimensionamento de Mercado e Previsão
O dimensionamento central parte de um pool de demanda de cima para baixo, no qual os sinais de gastos nacionais em TIC, a intensidade de digitalização empresarial e as tendências de receita de telecomunicações reguladas são utilizados para reconstruir o mercado endereçável de TIC no Qatar. Esses totais são então corroborados com aproximações seletivas de baixo para cima, incluindo divisões de receita de fornecedores amostrados, verificações de canal para repasse de hardware e software, e preço médio de venda multiplicado por volumes estimados para tipos de contrato comuns. Isso ajuda a corrigir a dupla contagem entre revendedores e prestadores de serviços.
Os insumos utilizados no modelo incluem receita de serviços de telecomunicações e intensidade de capex, ritmo dos programas de digitalização do setor público, adoção de nuvem empresarial e cronograma de migração, ciclos de implantação de grandes projetos em setores como energia e transporte, e movimentação de preços para serviços gerenciados recorrentes e pacotes de conectividade. Para a previsão, a análise de cenários foi utilizada para refletir a incerteza no cronograma dos projetos e nas fases de aquisição, e então o caminho final foi alinhado com o que os respondentes primários esperam para o crescimento orçamentário e o comportamento de renovação ao longo do período de previsão. Quando os sinais de baixo para cima estavam ausentes para subáreas de nicho, utilizamos premissas conservadoras de penetração e as retestamos por meio de ligações de acompanhamento.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, e as verificações são mantidas práticas para que possam ser repetidas. Comparamos os gastos implícitos em TIC com indicadores macroeconômicos e pools de receita de telecomunicações, revisamos outliers no nível de submercado e, em seguida, revisamos as premissas quando os números não se reconciliam com o que compradores e fornecedores descrevem.
Antes da aprovação final, o modelo e as premissas-chave passam por revisões analíticas em múltiplas etapas, seguidas de recontato direcionado dos respondentes caso grandes variâncias permaneçam. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como grandes movimentos regulatórios, anúncios de contratos de grande porte ou mudanças significativas de precificação. Logo antes da entrega, uma nova revisão analítica é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de TIC do Qatar da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas para o mercado de TIC do Qatar frequentemente variam porque cada publicador contabiliza um perímetro de gastos diferente e utiliza métodos distintos para converter orçamentos de TIC em valor de mercado. Na prática, as maiores variações decorrem de se os serviços de telecomunicações são tratados como um pilar totalmente incluído no escopo, de como os serviços de nuvem e gerenciados são precificados ao longo do tempo e de quanto hardware é contabilizado pelo valor ao usuário final versus o valor de distribuição.
As compras de dispositivos de eletrônicos de consumo são mantidas fora do escopo da Mordor Intelligence. Isso reduz a inflação proveniente dos ciclos de varejo de handsets e dispositivos pessoais que não estão vinculados à demanda por serviços de TIC no Qatar.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,51 bilhões de USD (2025) | |
| Jornal Comercial A | 6,20 bilhões de USD (2026) | Utiliza uma construção de gastos em TIC que parece mais próxima das alocações de orçamento de TI empresarial, podendo excluir grandes parcelas das receitas de serviços de telecomunicações e serviços vinculados à infraestrutura, o que comprime o total em comparação com uma visão completa do mercado de TIC. |
| Publicador Setorial B | 13,30 bilhões de USD (2023) | Abrange uma ampla lista de soluções, mas o ano-base difere e a conversão de gastos em projetos plurianuais em valor de mercado anual pode deslocar os totais, especialmente se hardware e serviços são contabilizados em diferentes pontos de valor na cadeia. |
Em conjunto, a dispersão é explicada principalmente pelo que é contabilizado como TIC em um determinado ano e como as linhas relacionadas a telecomunicações são tratadas em relação aos gastos puramente em TI. Ao manter as regras de escopo explícitas e, em seguida, verificar os totais em relação aos sinais de receita de telecomunicações e aos padrões de orçamento dos compradores, nossa estimativa permanece rastreável a insumos repetíveis, e não a manchetes de projetos pontuais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de ICT do Qatar em 2026 e qual crescimento é esperado até 2031?
O mercado é avaliado em USD 19,91 bilhões em 2026 e está projetado para atingir USD 37,74 bilhões até 2031, refletindo uma CAGR de 13,7%.
Qual segmento apresenta o crescimento mais rápido nos gastos com tecnologia do Qatar?
Os Serviços em Nuvem registram a CAGR mais acentuada de 21,7%, à medida que as regiões soberanas e de hiperescala satisfazem as regras de residência de dados.
Por que as implantações locais ainda dominam os gastos?
Os mandatos críticos de soberania de dados e a conformidade específica do setor mantêm 63,55% dos orçamentos de 2025 no local, embora os modelos híbridos estejam ganhando terreno.
O que está impulsionando o aumento no setor de jogos e esportes eletrônicos do Qatar?
Locais especialmente construídos, patrocínio governamental e torneios regionais elevam os gastos de ICT com jogos e esportes eletrônicos a uma CAGR de 17,3%.