
Tamanho e Participação do Mercado de Toners de Impressão
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
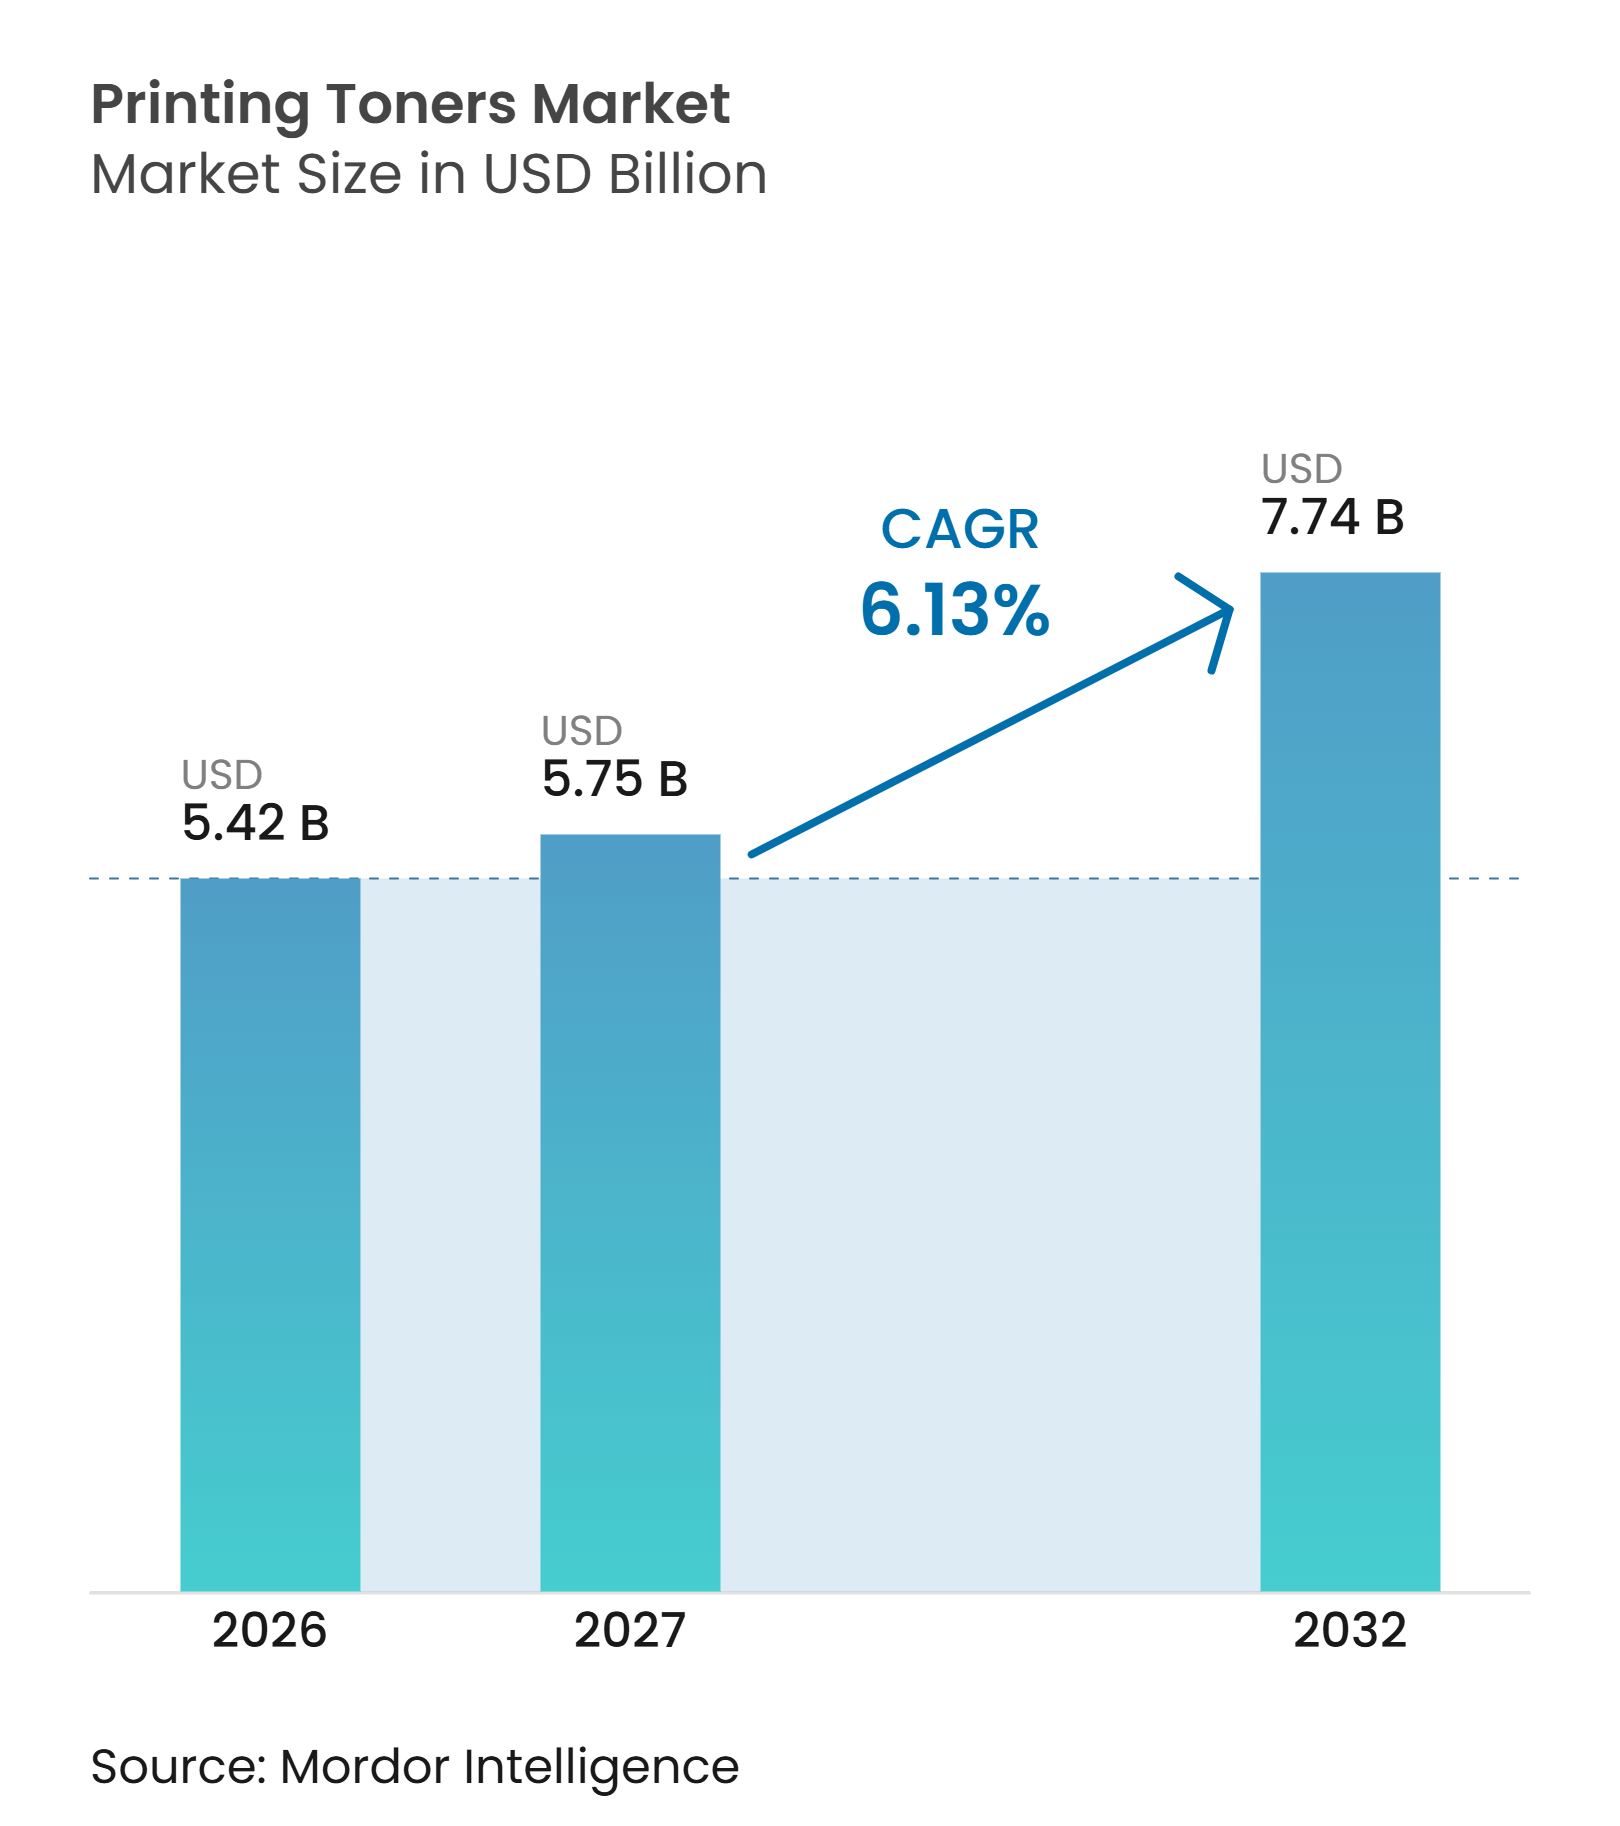
| Tamanho do Mercado (2027) | 5.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.13 % |
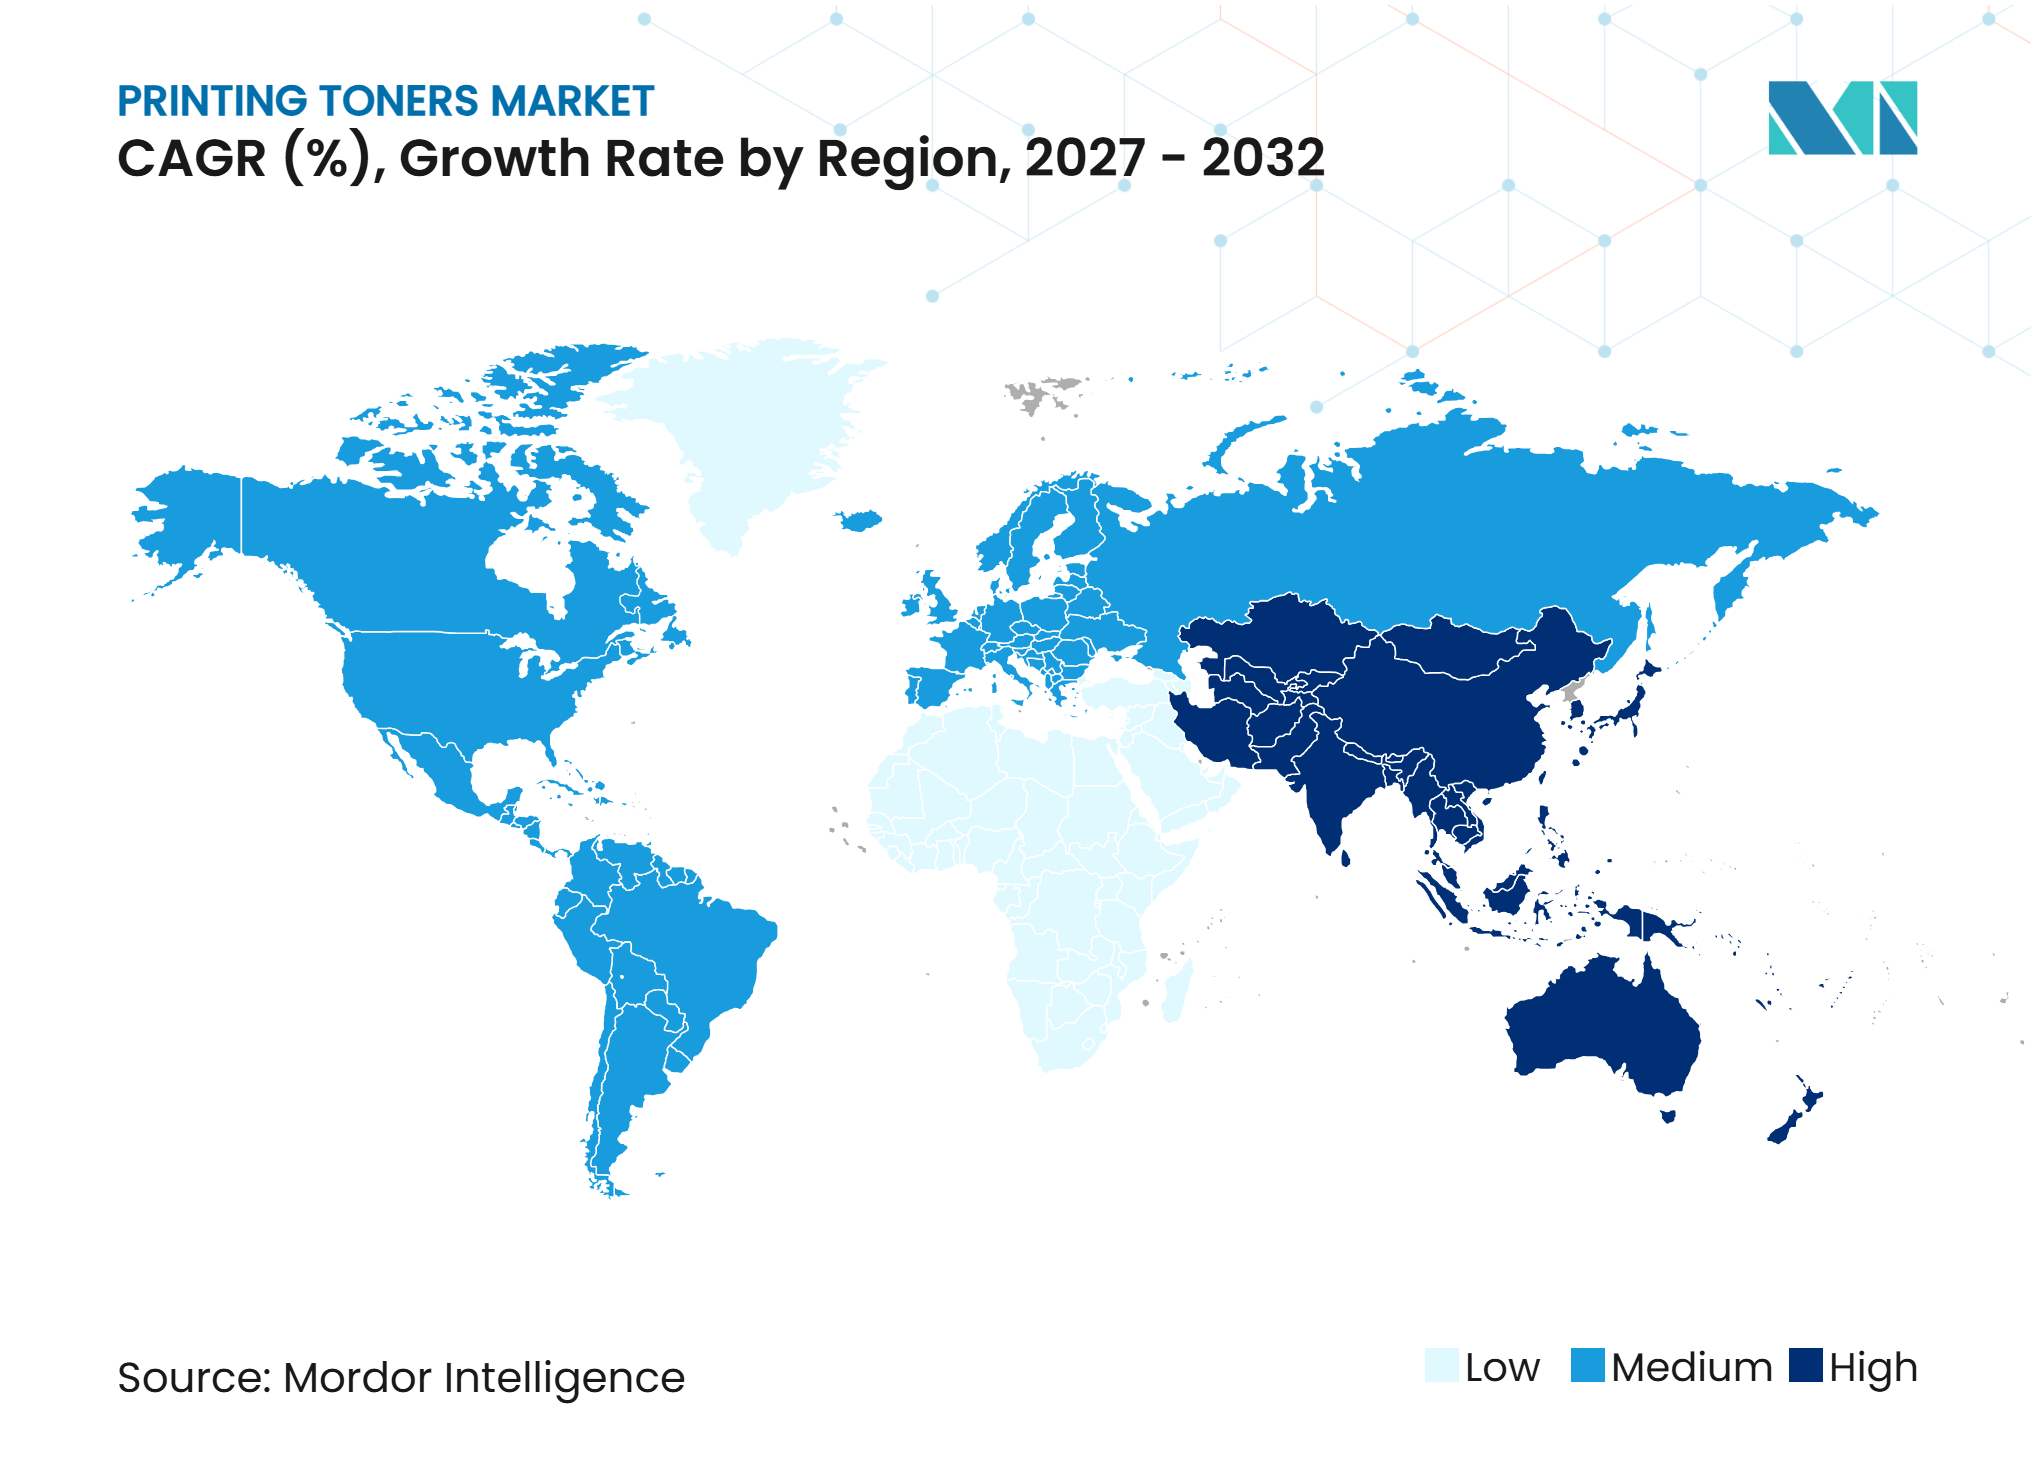
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Toners de Impressão por Mordor Intelligence
O tamanho do mercado de toners de impressão foi avaliado em 5,42 bilhões de USD em 2026 e estima-se que cresça de 5,75 bilhões de USD em 2027 para 7,74 bilhões de USD até 2032, a um CAGR de 6,13% durante o período de previsão (2027-2032). O mercado de toners de impressão está se expandindo além das aplicações de escritório, com impressão de embalagens, impressão de produção e fluxos de trabalho digitais comerciais representando uma parcela crescente da demanda. A demanda é cada vez mais impulsionada por aplicações que exigem consistência de cores, efeitos especiais e impressão por processo seco para obter resultados diferenciados. Essa mudança está impulsionando os investimentos dos fornecedores em química de toner, desempenho de resina e formulações específicas para prensas. Os lançamentos de produtos da Konica Minolta e da FUJIFILM Business Innovation em 2025 indicam o papel das cores especiais e das capacidades de produção no posicionamento competitivo. No entanto, a redução na contagem de páginas em escritórios e o uso de cartuchos compatíveis apresentam riscos, particularmente à medida que os fluxos de trabalho sem papel reduzem a demanda por reposição e os fornecedores terceirizados melhoram a compatibilidade de autenticação.
Principais Conclusões do Relatório
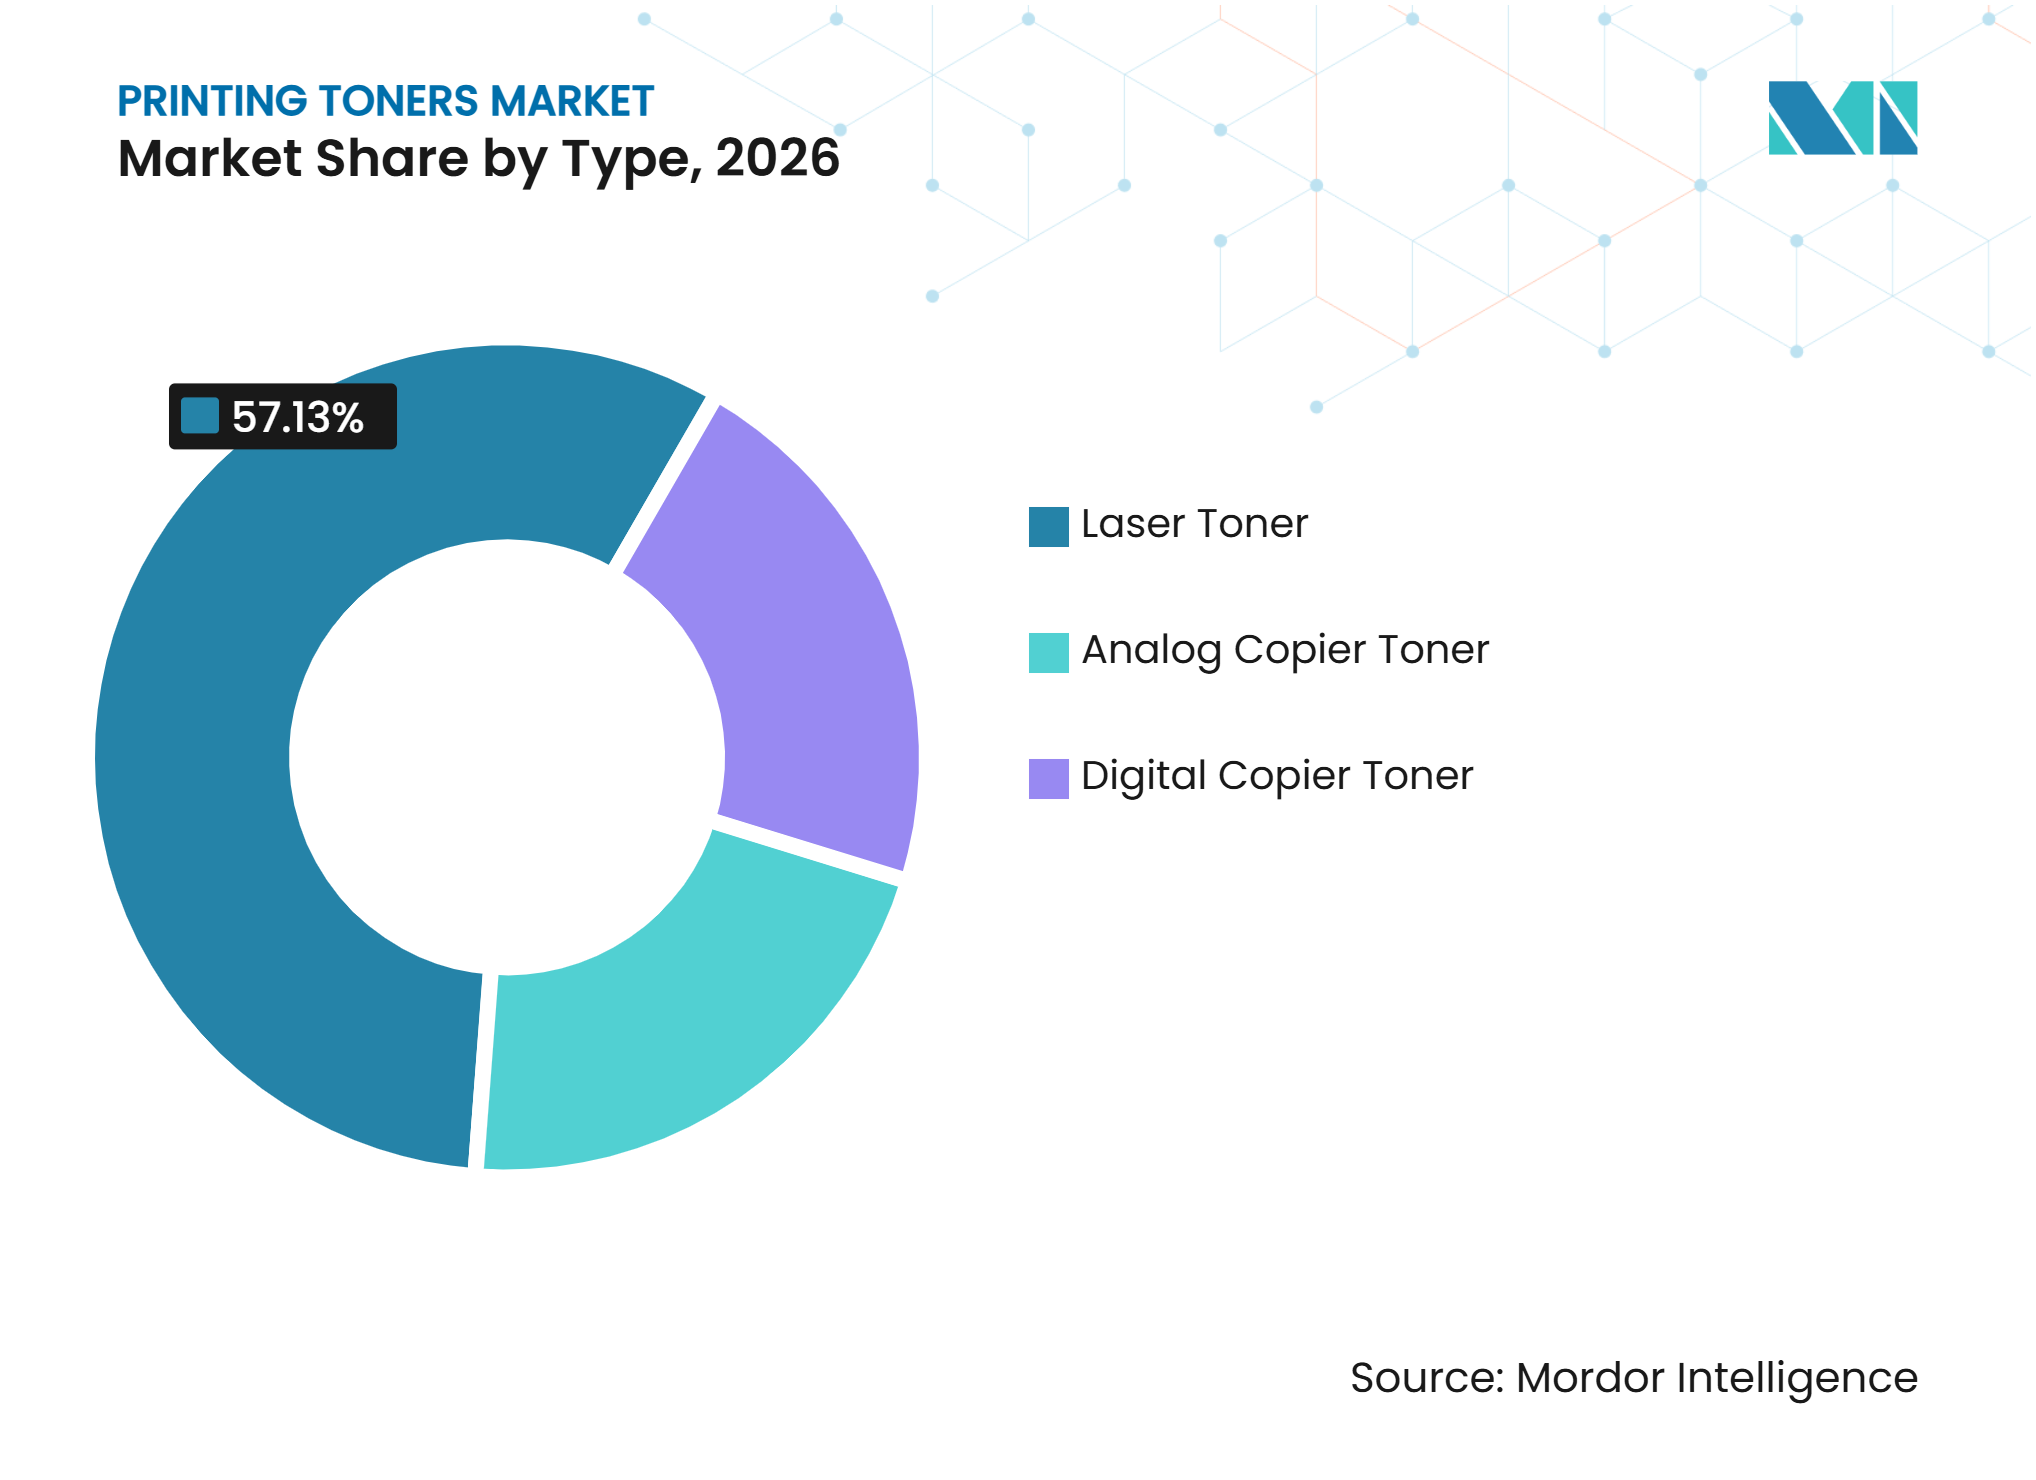
- Por tipo, o Toner Laser detinha 57,13% da participação do mercado de toners de impressão em 2026, enquanto o Toner para Copiadora Digital tem previsão de crescer a um CAGR de 6,89% até 2032.
- Por tecnologia, os Toners Convencionais representavam 68,21% do tamanho do mercado de toners de impressão em 2026, enquanto os Toners Químicos têm previsão de crescer a um CAGR de 7,11% até 2032.
- Por matéria-prima, o Poliéster detinha uma participação de 41,56% em 2026, enquanto a Resina Estireno-Acrílica tem previsão de expandir a um CAGR de 7,45% até 2032.
- Por aplicação, a Impressão Monocromática representava 37,12% do tamanho do mercado de toners de impressão em 2026, enquanto a Impressão Colorida tem previsão de crescer a um CAGR de 8,12% até 2032.
- Por geografia, a Ásia-Pacífico detinha 43,66% da participação do mercado de toners de impressão em 2026 e tem previsão de expandir a um CAGR de 8,04% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Impressão de Embalagens e Etiquetas | +1.8% | Global, com maior tração na Ásia-Pacífico e na Europa | Longo prazo (≥ 4 anos) |
| Crescimento da Impressão Comercial e Gerenciada | +1.2% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Toners de Alto Rendimento e de Fusão a Baixa Temperatura | +0.9% | Global, com adoção antecipada no Japão e na Alemanha | Médio prazo (2-4 anos) |
| Expansão da Impressão Digital e Sob Demanda | +1.1% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Descoberta por Comércio Eletrônico e Reposição Automatizada | +0.7% | América do Norte e Europa, com expansão para a APAC | Curto prazo (< 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Impressão de Embalagens e Etiquetas
A impressão de embalagens e etiquetas ampliou a base de demanda do mercado de toners de impressão além da impressão convencional de escritório. Essas aplicações exigem distribuição controlada de partículas e saída de cores consistente, o que pode suportar preços de venda mais elevados do que o toner de escritório padrão. No final de 2025, a Konica Minolta havia instalado mais de 1.700 prensas AccurioLabel baseadas em toner em aplicações de etiquetas digitais. A empresa tinha como meta 2.000 instalações na América do Norte durante o ano fiscal de 2025 e posicionou a saída baseada em toner para substratos sensíveis à pressão. Os conversores de embalagens também exigiam tiragens curtas de produção e arte versionada, fortalecendo o papel das prensas digitais na produção de etiquetas. O mercado de toners de impressão é beneficiado quando os proprietários de marcas exigem mudanças frequentes de design sem manter grandes estoques de materiais pré-impressos.
Crescimento da Impressão Comercial e Gerenciada
Os serviços de impressão gerenciada transferem a aquisição de toner de ordens de compra individuais para reposição baseada em contrato. Esse modelo suporta fluxos regulares de fornecimento porque os provedores podem monitorar frotas e repor cartuchos antes que se esgotem. A Lexmark foi nomeada Líder no IDC MarketScape de 2025 para serviços de impressão gerenciada em nuvem. A empresa conecta seu Sistema Global de Internet das Coisas (IoT) ao gerenciamento de frotas e ao controle do ciclo de vida. No mercado de toners de impressão, o valor comercial depende da compatibilidade de software e dispositivos, bem como do cartucho. Os Fabricantes de Equipamentos Originais (OEMs) podem usar firmware, autenticação e atendimento automatizado para conectar suprimentos a frotas de dispositivos contratadas. Os fornecedores que não participam dessas plataformas podem ter acesso limitado a grandes contas comerciais.
Demanda por Toners de Alto Rendimento e de Fusão a Baixa Temperatura
Os toners de alto rendimento e de fusão a baixa temperatura abordam o consumo de eletricidade, a vida útil do cartucho e o custo por página. Pesquisa publicada no Journal of the Imaging Society of Japan indica que resinas de poliéster cristalino podem fornecer amplas janelas de fusão enquanto limitam o deslocamento a frio e a quente. A Konica Minolta afirma que seus toners Simitri HD e HDE suportam temperaturas de fusão mais baixas em suas plataformas AccurioPress e AccurioLabel. Em junho de 2025, a Kyocera introduziu uma linha de toners A4 reestruturada com menores emissões de dióxido de carbono e economia no transporte ao longo do ciclo de vida do toner. As normas ISO/IEC 19752:2025 e ISO/IEC 19798:2025 fornecem métodos atualizados para determinar os rendimentos de cartuchos de toner monocromático e colorido, respectivamente. Essas normas fornecem às equipes de aquisição uma base para comparar alegações de alto rendimento.
Expansão da Impressão Digital e Sob Demanda
A impressão digital e sob demanda suporta prensas de toner quando os clientes exigem tiragens curtas, dados variáveis e mudanças rápidas de trabalho. Essa tendência beneficia o mercado de toners de impressão porque os trabalhos personalizados exigem produção sob demanda em vez de impressão baseada em estoque. Em 2025, a FUJIFILM Business Innovation lançou a Revoria Press PC2120, com toner Super EA-Eco e saída de 2.400 dpi para impressão comercial[1]. A Ricoh posiciona sua série Pro C5400 para usuários comerciais e empresariais que buscam tempos de inicialização rápidos e saída consistente. Esses sistemas permitem que as gráficas transfiram trabalhos adequados de baixa a média tiragem de fluxos de trabalho offset para produção digital. Capacidades de saída aprimoradas podem aumentar o consumo de toner por trabalho, mesmo quando as contagens de páginas não aumentam no mesmo ritmo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fluxos de Trabalho Sem Papel e Declínio nos Volumes de Páginas em Escritórios | -1.5% | Global, mais agudo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Substituição por Jato de Tinta em Aplicações Comerciais Selecionadas | -0.8% | América do Norte, Europa e Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Autenticação por Firmware e Atrito por Bloqueio de Chip | -0.3% | Global - influência regulatória na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fluxos de Trabalho Sem Papel e Declínio nos Volumes de Páginas em Escritórios
Os processos sem papel reduzem a impressão em escritórios, que historicamente sustentou a reposição de toner. Um estudo revisado por pares de 2025 com funcionários de empresas em Mumbai, Pune e Nashik constatou que as implantações de digitalização para nuvem e assinatura eletrônica reduziram a atividade mensal de impressão em 31%, enquanto os usuários de alta adoção reduziram a impressão em 40,4%[2]. Uma base instalada menor pode reduzir a frequência de substituições de cartuchos, mesmo quando os clientes não trocam de marca. O impacto varia por país porque as políticas de retorno ao escritório, os arranjos de trabalho híbrido e a adoção de documentação digital diferem entre os mercados. Os grandes escritórios corporativos podem compensar parcialmente essa tendência onde o trabalho presencial aumenta. Consequentemente, o mercado de toners de impressão depende cada vez mais de aplicações comerciais especializadas onde a documentação digital não pode substituir a necessidade de saída física.
Substituição por Jato de Tinta em Aplicações Comerciais Selecionadas
As plataformas de jato de tinta empresarial competem com o toner em certas aplicações comerciais de média produção. A Ricoh continua a desenvolver sistemas de jato de tinta de alta velocidade e de toner, permitindo que a empresa retenha clientes com requisitos de produção variados. O jato de tinta ganhou relevância em mala direta e impressão comercial geral à medida que a qualidade de imagem e o desempenho de cores melhoraram. O toner é utilizado para impressão monocromática de alta resolução, aplicações de cores especiais e saída por processo seco em mídias não absorventes. Essas aplicações dependem da química do toner e não apenas do custo por página. Portanto, o mercado de toners de impressão permanece relevante em aplicações onde efeitos especiais e flexibilidade de substrato são importantes para os compradores de impressão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Toner Laser Ancora a Receita, o Toner para Copiadora AceleraO Toner Laser detém uma participação de 57,13% do mercado de toners de impressão em 2026. Essa posição reflete a grande base instalada de impressoras eletrofotográficas em escritórios, instalações de impressão comercial, organizações governamentais e ambientes de produção. A base instalada inclui equipamentos compactos para pequenos escritórios, dispositivos departamentais e prensas de alta velocidade, todos os quais requerem suprimentos de toner ao longo de suas vidas úteis. Essa ampla compatibilidade de hardware mantém o Toner Laser relevante para o setor de toners de impressão, mesmo quando a demanda por dispositivos individuais se estabiliza ou declina. O Toner para Copiadora Analógica permanece o tipo menor e mais desafiado, pois cada ciclo de substituição remove equipamentos legados adicionais do uso ativo. A transição para dispositivos multifuncionais digitais que combinam cópia, impressão, digitalização e recursos de fluxo de trabalho conectado afeta ainda mais sua posição.
O Toner para Copiadora Digital tem projeção de crescer a um CAGR de 6,89% de 2027 a 2032. Clientes comerciais e governamentais estão atualizando dispositivos multifuncionais de médio e grande porte que suportam gerenciamento remoto, acesso controlado e fluxos de trabalho conectados à nuvem. Esses sistemas fornecem atualizações remotas de firmware e relatórios padronizados de rendimento, recursos cada vez mais relevantes para frotas gerenciadas centralmente. A norma ISO/IEC 19752:2025 suporta medições comparáveis do rendimento de cartuchos monocromáticos nesses processos de aquisição. Em outubro de 2025, a Brother renovou seus cartuchos de toner laser colorido TN635 para impressoras novas selecionadas e vinculou o ciclo do produto ao seu modelo de serviço Refresh EZ Print. Essa abordagem mostra como os fornecedores vinculam a reposição aos ciclos de atualização de hardware e aos serviços gerenciados, em vez de depender exclusivamente de transações de consumíveis avulsos.



Por Tecnologia:
Os Toners Convencionais Dominam, mas os Toners Químicos Ganham TerrenoOs Toners Convencionais representam 68,21% do mercado de toners de impressão em 2026. Os menores custos de fabricação, os métodos de produção estabelecidos e a grande base instalada de prensas projetadas para partículas produzidas mecanicamente sustentam sua posição. Os fabricantes geralmente produzem esses toners por mistura por fusão e moagem de pigmento e resina, um processo que permanece adequado para equipamentos legados. As configurações de dispositivos existentes, os designs de cartuchos e as cadeias de suprimentos também suportam seu uso em frotas de impressoras maduras. Os Toners Químicos representam os 31,79% restantes da participação em 2026. Sua distribuição mais estreita de tamanho de partícula, comportamento de carregamento consistente e desempenho de cores suportam aplicações comerciais e de produção avançadas.
Os Toners Químicos têm previsão de crescer a um CAGR de 7,11% de 2027 a 2032. Os processos de suspensão e agregação por emulsão podem suportar temperaturas mínimas de fusão mais baixas e propriedades de partículas mais consistentes, que são relevantes para aplicações de cores exigentes. Em novembro de 2025, a Xerox apresentou seu processo de Agregação por Emulsão Contínua e trabalho de emulsificação de resina sem solvente em uma conferência da Sociedade para Ciência e Tecnologia de Imagem (IS&T). O trabalho incluiu abordagens de pigmentos especiais, incluindo opções de base biológica e de baixo composto orgânico volátil (COV), sem comprometer os objetivos de qualidade de impressão declarados na pesquisa. Temperaturas de fusão mais baixas podem reduzir o consumo de eletricidade em instalações de impressão comercial. Os requisitos de conformidade sob o Regulamento de Ecodesign para Produtos Sustentáveis da UE podem apoiar ainda mais formulações que melhorem o desempenho ambiental e as informações de sustentabilidade do produto.
Por Matéria-Prima:
O Poliéster Lidera, o Estireno-Acrílico Persegue as CoresO Poliéster representa 41,56% do segmento de matérias-primas em 2026. O material tem uma temperatura de transição vítrea mais baixa e pode suportar fixação confiável em uma ampla faixa de fusão, o que é importante sob condições de produção variadas. Também é compatível com sistemas de revelador de dois componentes usados em prensas de produção. Pesquisas sobre resinas de toner indicam que o poliéster cristalino pode combinar fusão a baixa temperatura com recuperação elástica, ajudando a prevenir o deslocamento a quente. Essa combinação suporta o desempenho de impressão sem exigir os mesmos ajustes de formulação que alguns sistemas alternativos. Consequentemente, o poliéster permanece importante no mercado de toners de impressão, onde são necessários desempenho de fusão estável e compatibilidade de produção estabelecida.
A resina estireno-acrílica tem previsão de crescer a um CAGR de 7,45% de 2027 a 2032. Sua estabilidade de carregamento e características de formação de pontos suportam aplicações coloridas onde resolução, definição nítida e gama de cores são importantes para os compradores de impressão. Polímeros especiais, incluindo misturas de resinas híbridas e poliésteres de origem biológica, permanecem segmentos menores, mas continuam a receber investimentos em pesquisa dos principais fabricantes de equipamentos originais (OEMs) que buscam desempenho especializado. A FUJIFILM usa o Toner Super EA-Eco em sua linha Revoria Press e posiciona suas partículas finas para aplicações de impressão comercial. A seleção de resina está se tornando mais importante à medida que as prensas exigem desempenho consistente de partículas em velocidades de produção exigentes. Esses requisitos de materiais criam oportunidades para diferenciação baseada em formulação entre os fornecedores de toner que atendem aplicações de produção e cores especiais.
Por Aplicação:
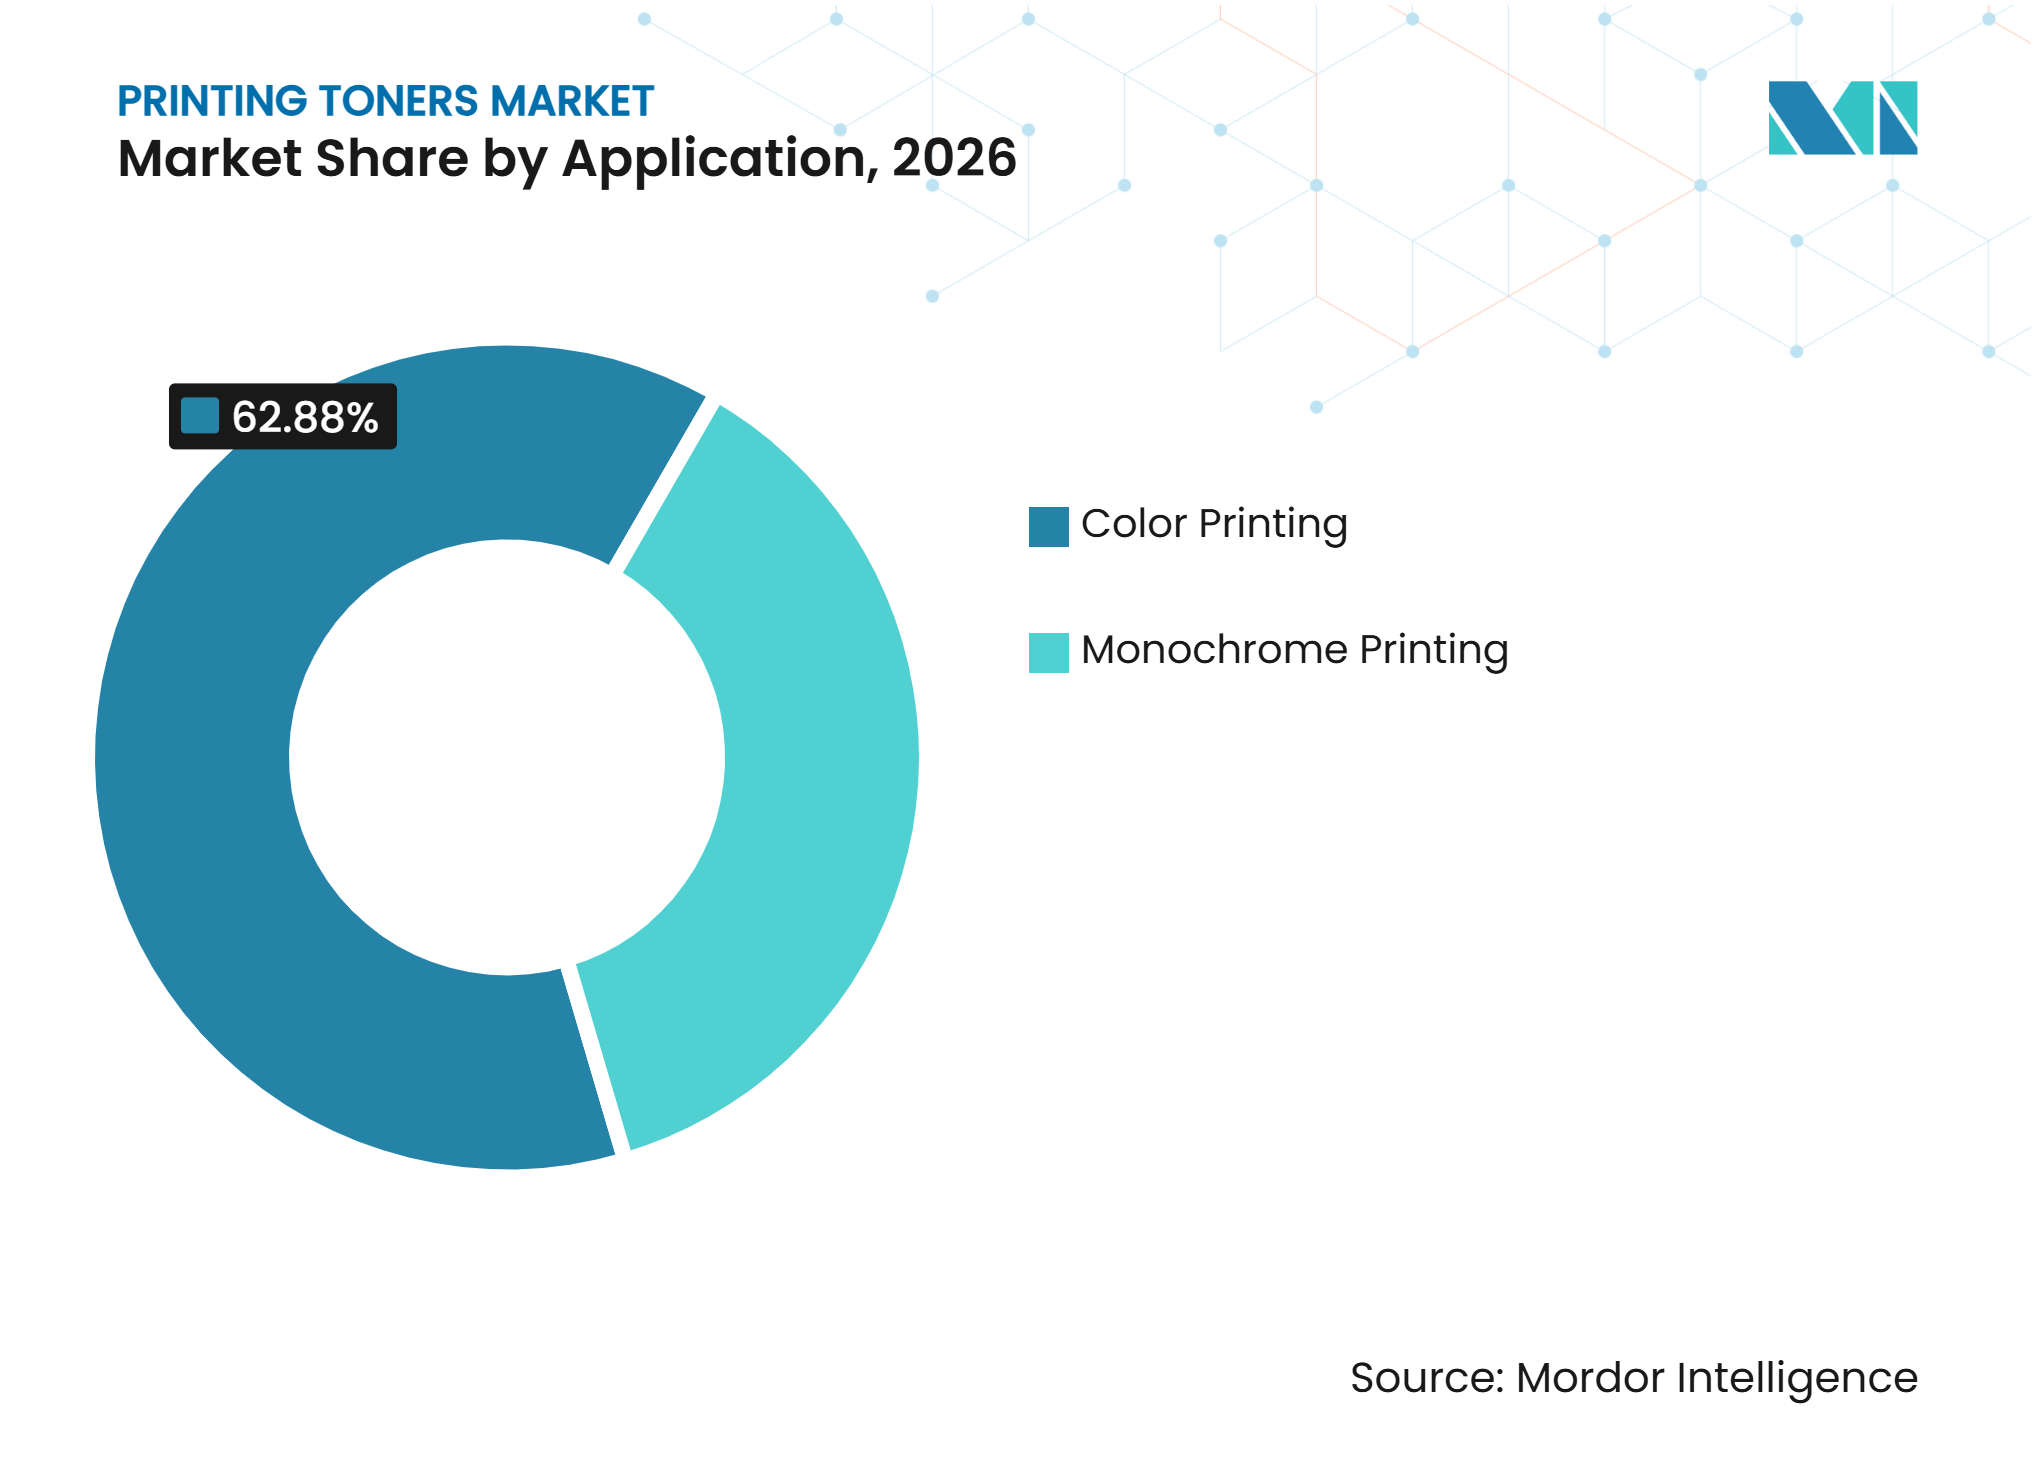
A Impressão Monocromática Representa a Maior Participação, Enquanto a Impressão Colorida Registra Maior CrescimentoA Impressão Monocromática representa 37,12% do mercado de toners de impressão em 2026. O segmento se beneficia da grande base instalada de dispositivos laser monocromáticos em escritórios, agências governamentais e ambientes educacionais. O toner preto continua a suportar aplicações de impressão de uso intensivo nas quais os clientes priorizam saída previsível, rendimento de cartucho e produção rotineira de documentos. A norma ISO/IEC 19752:2025 fornece uma base padronizada para comparar o rendimento de cartuchos monocromáticos. Essa norma permanece relevante para as equipes de aquisição que avaliam os custos operacionais em grandes frotas de impressoras e buscam consistência nos programas de compras. A base instalada sustenta os requisitos de fornecimento de toner para impressão monocromática, mesmo quando os processos sem papel restringem parte da demanda de escritório.
A Impressão Colorida tem projeção de expandir a um CAGR de 8,12% de 2027 a 2032. Os conversores de embalagens, as empresas de marketing e as gráficas comerciais estão transferindo mais trabalhos para prensas digitais coloridas, que podem lidar com tiragens curtas e mudanças frequentes de design sem a necessidade de preparação tradicional de chapas. Em outubro de 2025, a Sharp apresentou a BP-1200S na Printing United Expo, com até seis cores, incluindo toner dourado, prateado, branco e rosa. As cores especiais podem ajudar os provedores de impressão a atender trabalhos com uso intensivo de gráficos com saída diferenciada e aplicações de impressão de maior valor. Essa aplicação cria demanda por resinas e partículas que preservam a qualidade de cores em tiragens menores, tornando a impressão colorida uma área de crescimento no mercado de toners de impressão.

Análise Geográfica
Ásia-Pacífico: O Centro de Gravidade do Mercado
A Ásia-Pacífico tem estimativa de deter uma participação de 43,66% do mercado de toners de impressão em 2026 e tem projeção de crescer a um CAGR de 8,04% de 2027 a 2032. A China suporta a fabricação regional por meio de operações integradas que abrangem o design de chips e a montagem de cartuchos acabados. Essas capacidades suportam o controle de custos e o desenvolvimento rápido de cartuchos para clientes domésticos e de exportação. A Ninestar e a Pantum estão entre as empresas envolvidas nessas atividades de produção integrada.
A Índia suporta a demanda por meio de fabricação localizada e preferências de aquisição pública, tornando os compradores institucionais um canal importante para os fornecedores que atendem aos requisitos de produção local. A Pantum identificou a produção local na Índia como parte de sua estratégia para atender clientes governamentais e institucionais. O Japão continua a gerar demanda por impressão de produção focada em qualidade, apesar da pressão da documentação digital. Sua base de impressão de produção requer saída confiável e qualidade de toner rigorosamente controlada. A Coreia do Sul e os mercados da ASEAN contribuem com demanda por meio da expansão da atividade de pequenas empresas e da impressão de embalagens.
América do Norte: Segmentos Premium Sustentam um Mercado Maduro
A América do Norte enfrenta declínio na atividade de impressão monocromática em escritórios; no entanto, os segmentos de toner e especiais continuam a suportar a demanda por produtos premium. Os contratos de impressão gerenciada representam uma parcela maior dos fluxos de suprimentos empresariais na região, aumentando a importância do monitoramento de dispositivos, compatibilidade e reposição automática em relação às transações únicas de cartuchos. A HP reportou 16,70 bilhões de USD em receita do segmento de impressão no ano fiscal de 2025, enquanto a receita de suprimentos declinou 3,4%. Essas tendências refletem pressão sobre as bases instaladas de consumidores e comerciais.
A impressão de produção suporta a demanda, pois os operadores comerciais pagam um prêmio por toner de alta croma e metálico, particularmente para gráficos, materiais de marketing e outras aplicações onde o CMYK padrão é insuficiente. Desde 2025, a Sharp, a FUJIFILM, a Konica Minolta e a Ricoh introduziram ou avançaram sistemas de produção baseados em toner para clientes norte-americanos. A oportunidade regional está concentrada em aplicações que exigem saída diferenciada em vez de impressão de escritório padrão.
Europa e Regiões Emergentes: A Sustentabilidade Molda a Agenda
A Europa está colocando maior ênfase em consumíveis de menor emissão e circulares, impulsionada por requisitos regulatórios e preferências dos compradores. O Regulamento de Ecodesign para Produtos Sustentáveis da UE fornece uma estrutura que pode influenciar o design de produtos, as divulgações de sustentabilidade e as abordagens dos fornecedores ao uso de materiais e à circularidade. A HP afirma que seu cartucho EvoCycle, disponível na França, na Alemanha e no Reino Unido, contém 76% de conteúdo reciclado ou reutilizado e tem uma pegada de carbono 37% menor do que um cartucho de toner HP novo padrão.
O programa de remanufatura certificada da Brother abrange consumíveis de jato de tinta e toner, com operações em Ruabon e remanufatura expandida de unidades de tambor na Eslováquia em 2026. A Alemanha, a França, o Reino Unido e a Itália suportam demanda organizada de impressão comercial e de produção. O Brasil se beneficia do comércio eletrônico e da logística de varejo, que aumentam os requisitos de impressão de etiquetas. Os mercados do Conselho de Cooperação do Golfo e as cidades da África Subsaariana oferecem oportunidades de longo prazo à medida que a infraestrutura de escritórios e as redes de distribuição local se desenvolvem.
Cenário Competitivo
Concentração do Mercado
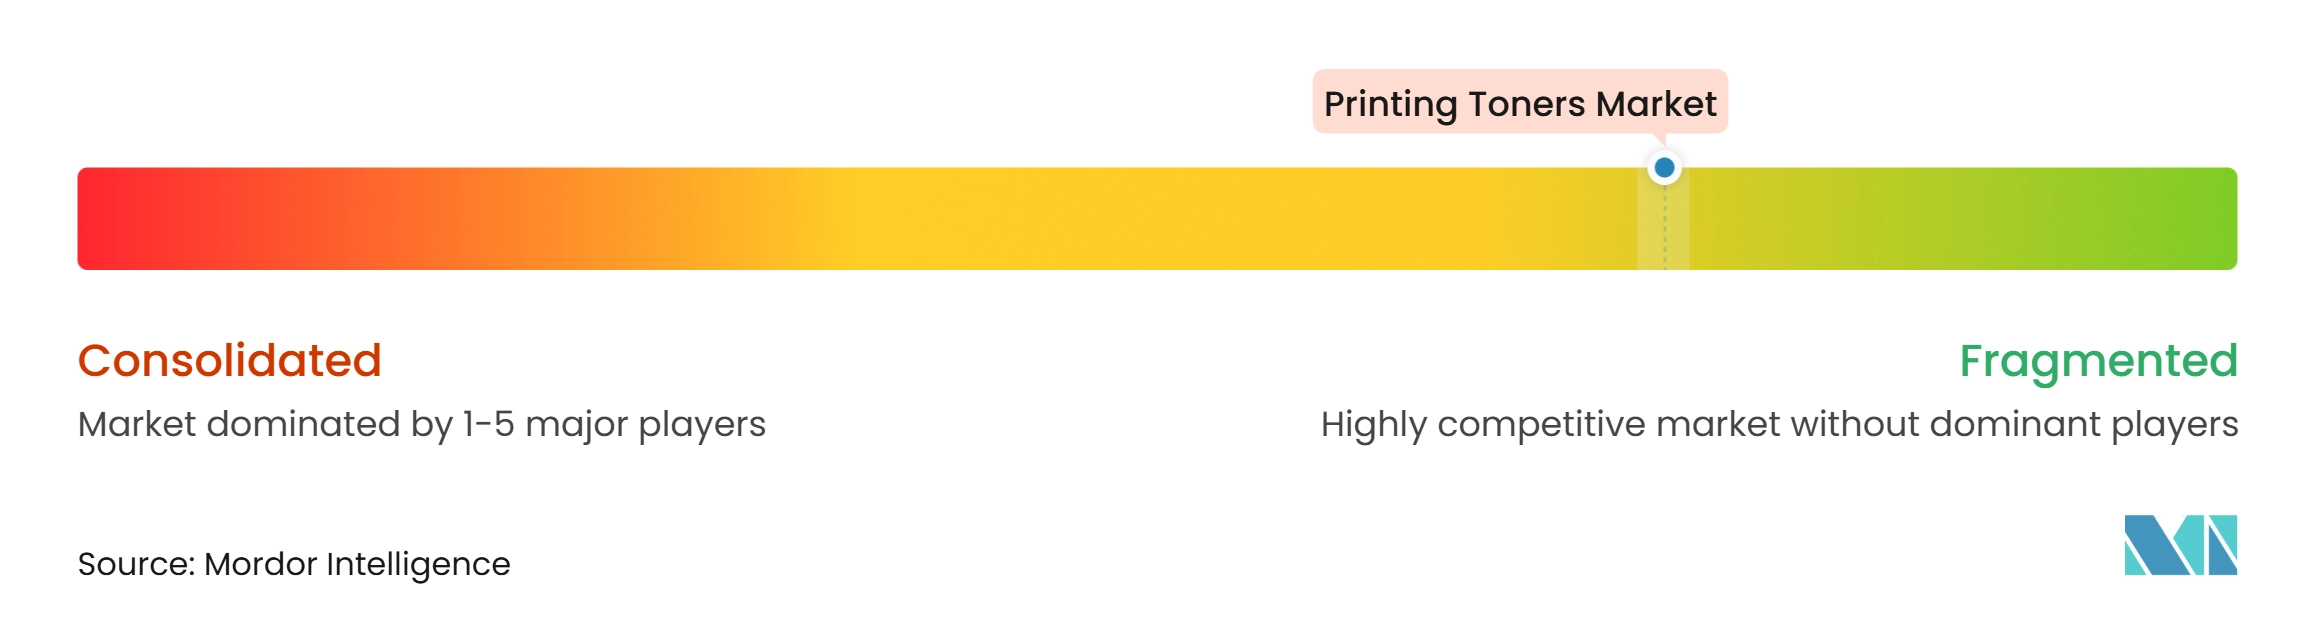
O mercado de toners de impressão é moderadamente fragmentado no nível de hardware do fabricante de equipamentos originais (OEM) e altamente competitivo no mercado secundário de consumíveis. A Canon, a KYOCERA Document Solutions, a Ricoh e a Konica Minolta competem por meio de sistemas de toner e motor verticalmente integrados. A expertise interna em materiais e os métodos de produção proprietários suportam suas formulações. A Xerox concluiu sua aquisição da Lexmark em 2025, combinando suas capacidades de impressão de produção com a plataforma de impressão gerenciada e a infraestrutura de gerenciamento de frotas da Lexmark. A aquisição expandiu a capacidade da Xerox de atender contas empresariais A3 e A4. Os fornecedores chineses também competem introduzindo cartuchos compatíveis e tecnologias de autenticação relacionadas, criando pressão sobre as margens de suprimentos dos OEMs e a retenção de clientes.
Os consumíveis de economia circular representam uma área competitiva no mercado de toners de impressão. A Xerox reportou a fabricação de 1,7 milhão de cartuchos de toner usando unidades recuperadas em 2024, com materiais pós-consumo atingindo 90% de reutilização por peso. Os fornecedores menores podem enfrentar restrições para igualar as redes de coleta estabelecidas e as capacidades de remanufatura, pois os produtos recuperados exigem coleta, avaliação, processamento e retorno à cadeia de suprimentos em níveis de qualidade consistentes. A FUJIFILM Business Innovation Corp. e a Konica Minolta estabeleceram a Global Procurement Partners Corp. em janeiro de 2025 para consolidar as atividades de aquisição e desenvolvimento. O acordo reúne recursos para requisitos de materiais e produção, permitindo que as empresas compartilhem atividades de compras e capacidades de desenvolvimento para formulações de toner especializadas. Isso indica que os OEMs de médio porte estão buscando escala no desenvolvimento de toner especial. Tais alianças podem fortalecer a alavancagem de compras enquanto suportam investimentos em formulação e desenvolvimento de hardware.
A Ricoh, a Toshiba Tec e a OKI concluíram a integração da ETRIA em outubro de 2025. O empreendimento combina atividades de desenvolvimento de impressoras e dispositivos multifuncionais entre as empresas participantes. O desenvolvimento compartilhado pode simplificar as cadeias de suprimentos de motores e cartuchos, reduzindo a duplicação no design de hardware e alinhando os requisitos técnicos entre linhas de produtos anteriormente separadas. Também pode reduzir o custo de manutenção de plataformas de hardware separadas. A Konica Minolta e a FUJIFILM continuam a usar sistemas de produção de cores especiais para competir por clientes de impressão comercial. Os fornecedores com capacidades integradas em química, dispositivos e serviços podem atender aplicações premium. Os especialistas em cartuchos compatíveis continuarão a competir em segmentos onde o preço e o acesso ao mercado secundário são as principais considerações de compra.
Líderes do Setor de Toners de Impressão
-
HP Development Company, L.P.
-
Canon Inc.
-
Xerox Corporation
-
Ricoh
-
Konica Minolta
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Toners de Impressão Empresas cobertas neste relatório
- Brother Industries, Ltd.
- Canon Inc.
- FUJIFILM Group
- HP Development Company, L.P.
- Konica Minolta
- KYOCERA Document Solutions
- Lexmark International, Inc.
- Ninestar Corporation
- Panasonic Production Engineering Co., Ltd.
- Pantum International Limited
- Ricoh
- Seiko Epson Corporation
- Sharp Corporation
- Toshiba
- Xerox Corporation
Desenvolvimentos industriais recentes em Mercado de Toners de Impressão
- Outubro de 2025: A subsidiária G&G Image da Ninestar Corporation lançou a série de cartuchos de toner de impressão compatíveis TN635 de Alta Croma para as impressoras laser coloridas HL-L8430CDW, HL-L8570CDW, MFC-L8730CDW e modelos relacionados da Brother na América do Norte. A formulação suporta aplicações de impressão colorida entre pequenas e médias empresas (PMEs) e contas comerciais.
- Setembro de 2025: A Sharp Imaging and Information Company of America apresentou uma impressora de produço de nível básico e o Plockmatic Booklet Finisher para sua BP-1200S na Printing United Expo 2025. O equipamento suporta impressão digital de 6 cores com opções de toner de impressão especial, incluindo dourado, prateado, rosa, branco e transparente, para operadores de impressão comercial.
Escopo do Relatório Global do Mercado de Toners de Impressão
O toner de impressão é um pó fino e seco usado em impressoras laser e fotocopiadoras para criar texto e imagens no papel. A formulação do toner normalmente contém pigmento, resina polimérica, agentes de controle de carga e outros aditivos que suportam o desenvolvimento e a transferência de imagem durante o processo de impressão.
O mercado de toners de impressão é segmentado por tipo, tecnologia, matéria-prima, aplicação e geografia. Por tipo, o mercado é segmentado em toner laser, toner para copiadora analógica e toner para copiadora digital. Por tecnologia, o mercado é segmentado em toners convencionais e toners químicos. Por matéria-prima, o mercado é segmentado em poliéster, estireno-acrílico e polímeros especiais. Por aplicação, o mercado é segmentado em impressão monocromática e impressão colorida. O relatório também abrange tamanhos e previsões de mercado para toners de impressão em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Toner Laser |
| Toner para Copiadora Analógica |
| Toner para Copiadora Digital |
| Toners Convencionais |
| Toners Químicos |
| Poliéster |
| Estireno-Acrílico |
| Polímeros Especiais |
| Impressão Monocromática |
| Impressão Colorida |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Toner Laser | |
| Toner para Copiadora Analógica | ||
| Toner para Copiadora Digital | ||
| Por Tecnologia | Toners Convencionais | |
| Toners Químicos | ||
| Por Matéria-Prima | Poliéster | |
| Estireno-Acrílico | ||
| Polímeros Especiais | ||
| Por Aplicação | Impressão Monocromática | |
| Impressão Colorida | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Toners de Impressão?
O tamanho do mercado de toners de impressão foi avaliado em 5,42 bilhões de USD em 2026 e estima-se que cresça de 5,75 bilhões de USD em 2027 para 7,74 bilhões de USD até 2032, a um CAGR de 6,13% durante o período de previsão (2027-2032).
Qual aplicação de impressão está crescendo mais rapidamente?
A Impressão Colorida deve crescer a um CAGR de 8,12% até 2032, à medida que as gráficas comerciais adicionam cores digitais e saída especial.
Por que os toners químicos estão ganhando adoção?
Os Toners Químicos têm previsão de crescer a um CAGR de 7,11% até 2032 porque podem fornecer partículas consistentes e temperaturas de fusão mais baixas.
Qual região impulsiona a demanda por toner?
A Ásia-Pacífico liderou com uma participação de 43,66% em 2026 e tem previsão de crescer a um CAGR de 8,04% até 2032.