
印刷用トナー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.75 十億米ドル |
| 市場規模 (2032) | 7.74 十億米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる印刷用トナー市場分析
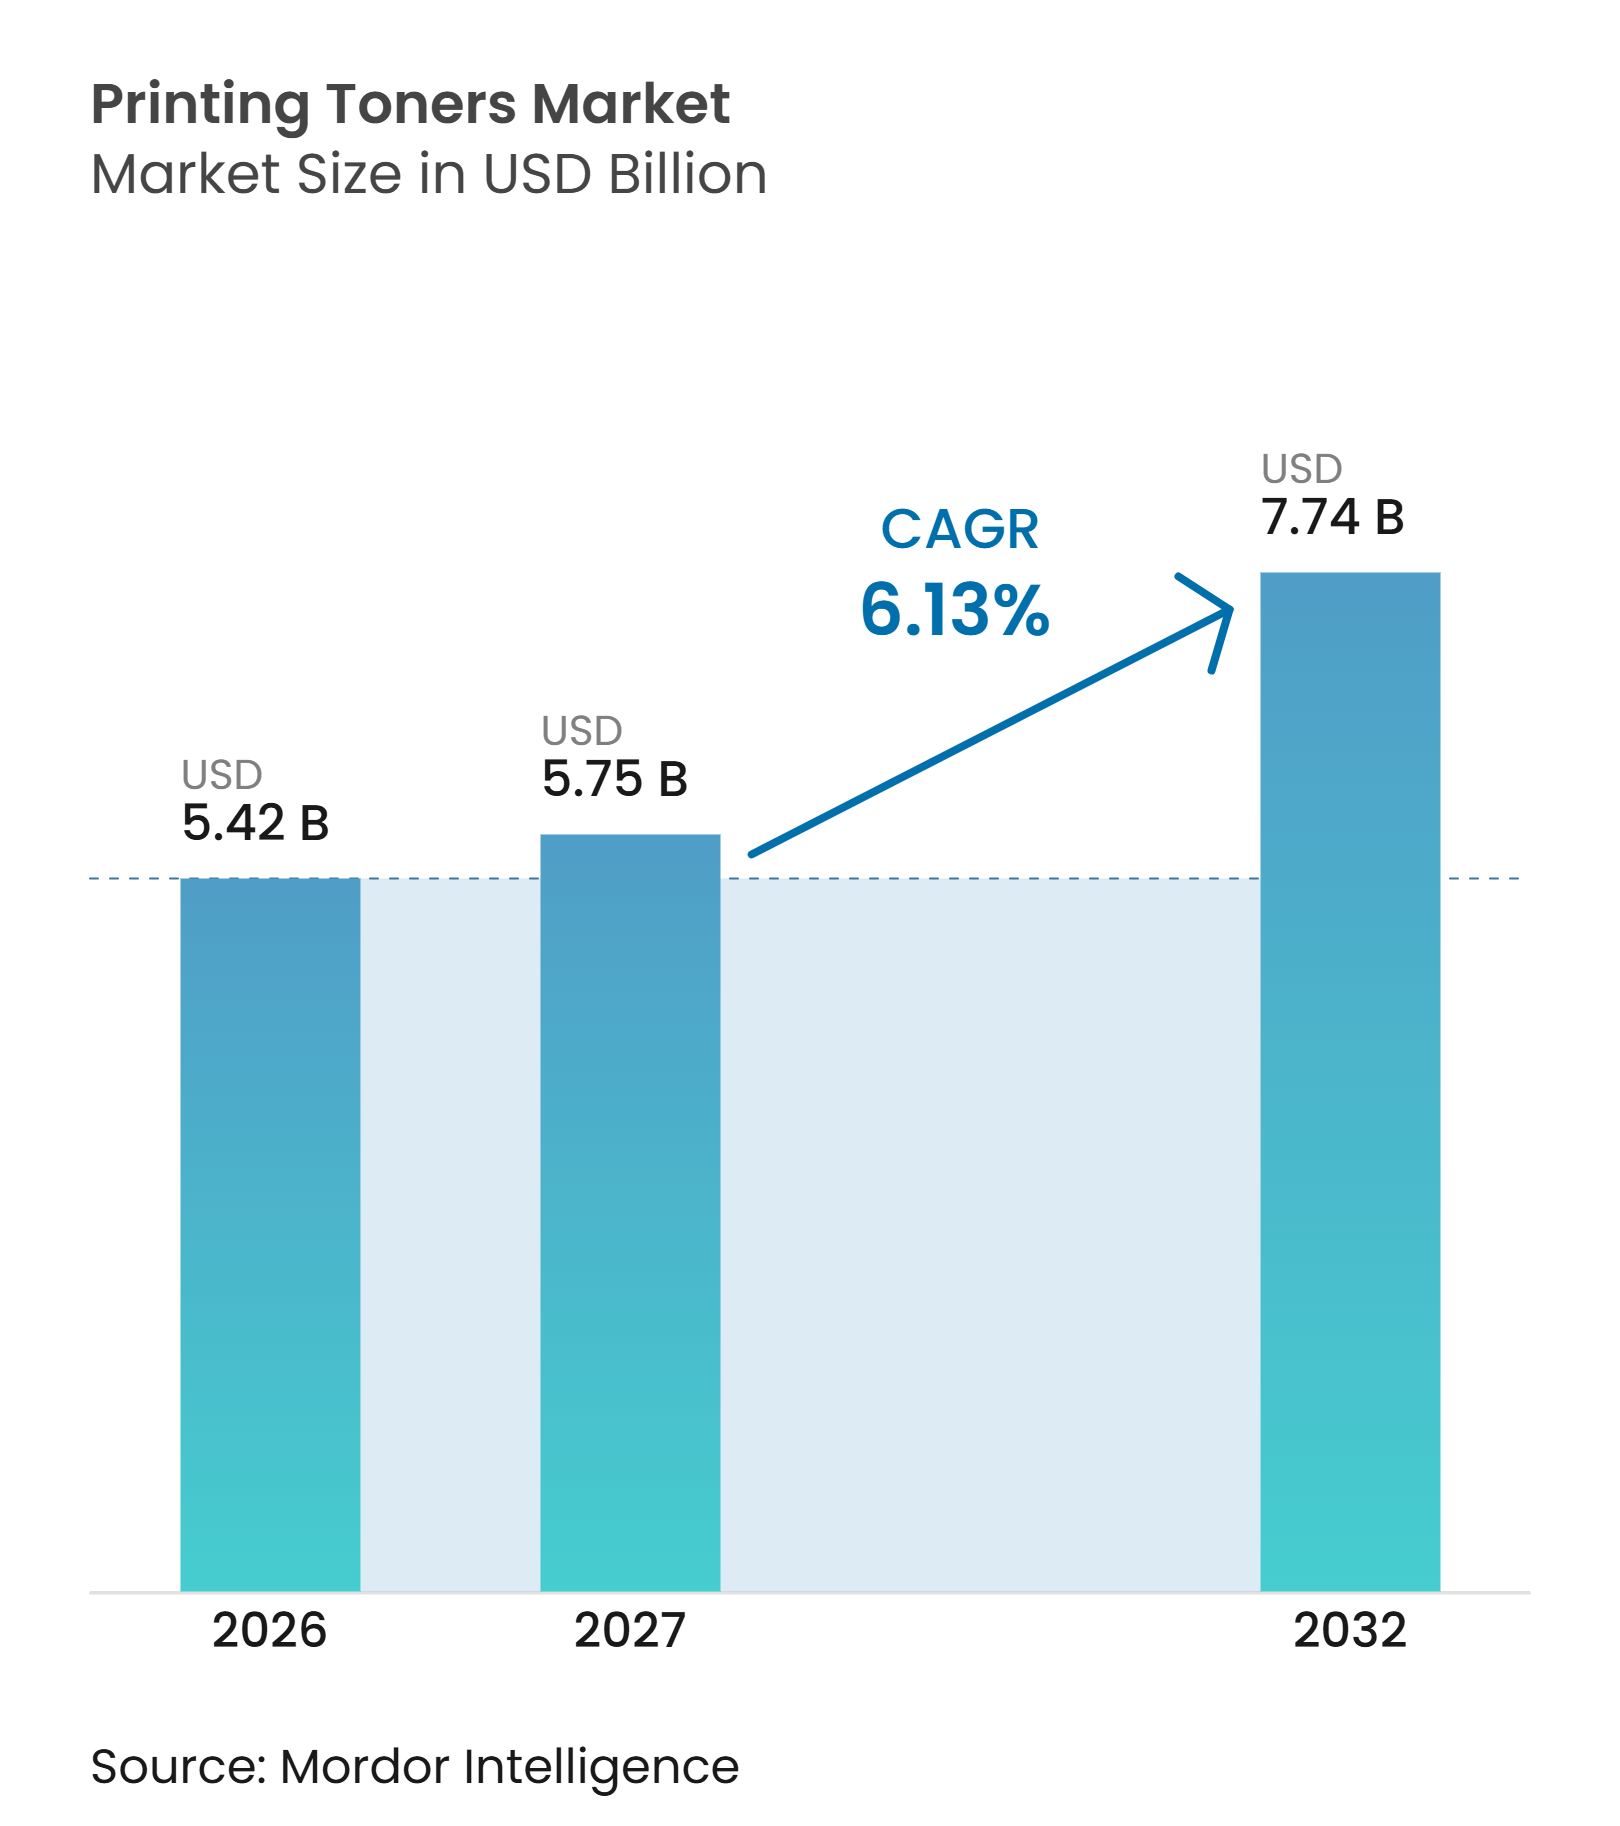
印刷用トナー市場規模は2026年に5.42 ビリオン 米ドルと評価され、2027年の5.75 ビリオン 米ドルから2032年には7.74 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.13%で成長すると推定されています。印刷用トナー市場はオフィス用途を超えて拡大しており、包装、プロダクション印刷、およびコマーシャルデジタルワークフローが需要の増加するシェアを占めています。需要は、差別化された出力を実現するためにカラー一貫性、特殊効果、およびドライプロセス印刷を必要とする用途によってますます牽引されています。この変化は、トナーケミストリー、樹脂性能、およびプレス固有の配合へのサプライヤー投資を促進しています。2025年のKonica MinoltaおよびFUJIFILM Business Innovationによる製品発売は、競争上のポジショニングにおける特殊カラーおよびプロダクション能力の役割を示しています。しかし、オフィスのページ数の減少および互換カートリッジの使用はリスクをもたらしており、特にペーパーレスワークフローが補充需要を減少させ、サードパーティサプライヤーが認証互換性を向上させるにつれてその影響が顕著になっています。
主要レポートのポイント
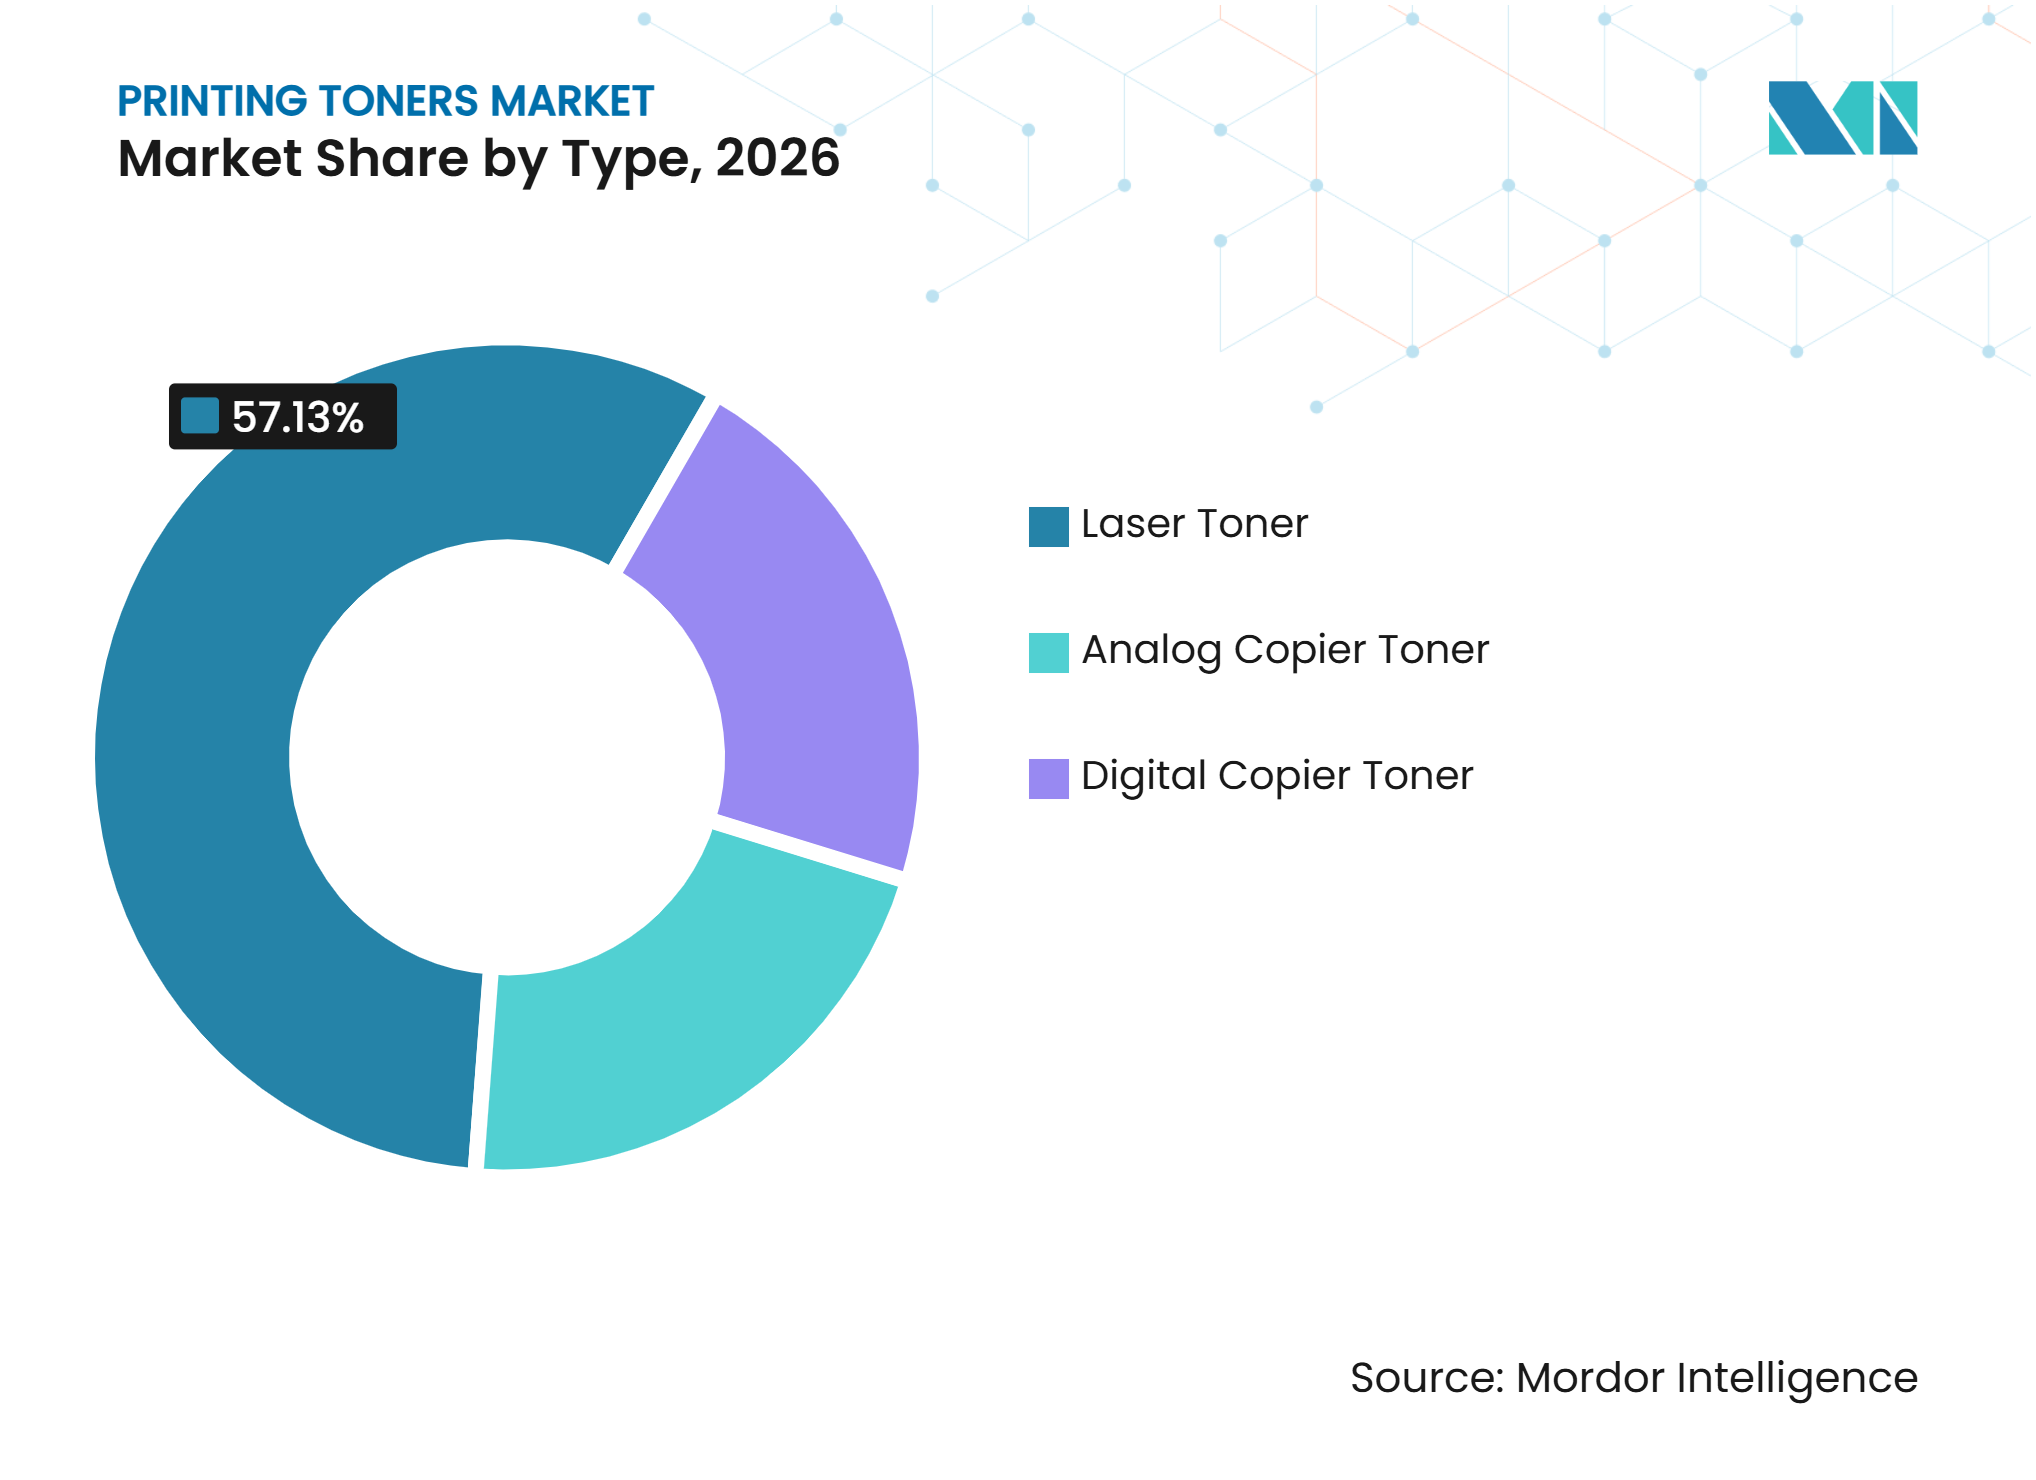
- タイプ別では、レーザートナーが2026年の印刷用トナー市場シェアの57.13%を占め、デジタルコピアートナーは2032年までCAGR 6.89%で成長すると予測されています。
- 技術別では、従来型トナーが2026年の印刷用トナー市場規模の68.21%を占め、ケミカルトナーは2032年までCAGR 7.11%で成長すると予測されています。
- 原材料別では、ポリエステルが2026年に41.56%のシェアを占め、スチレン-アクリル樹脂は2032年までCAGR 7.45%で拡大すると予測されています。
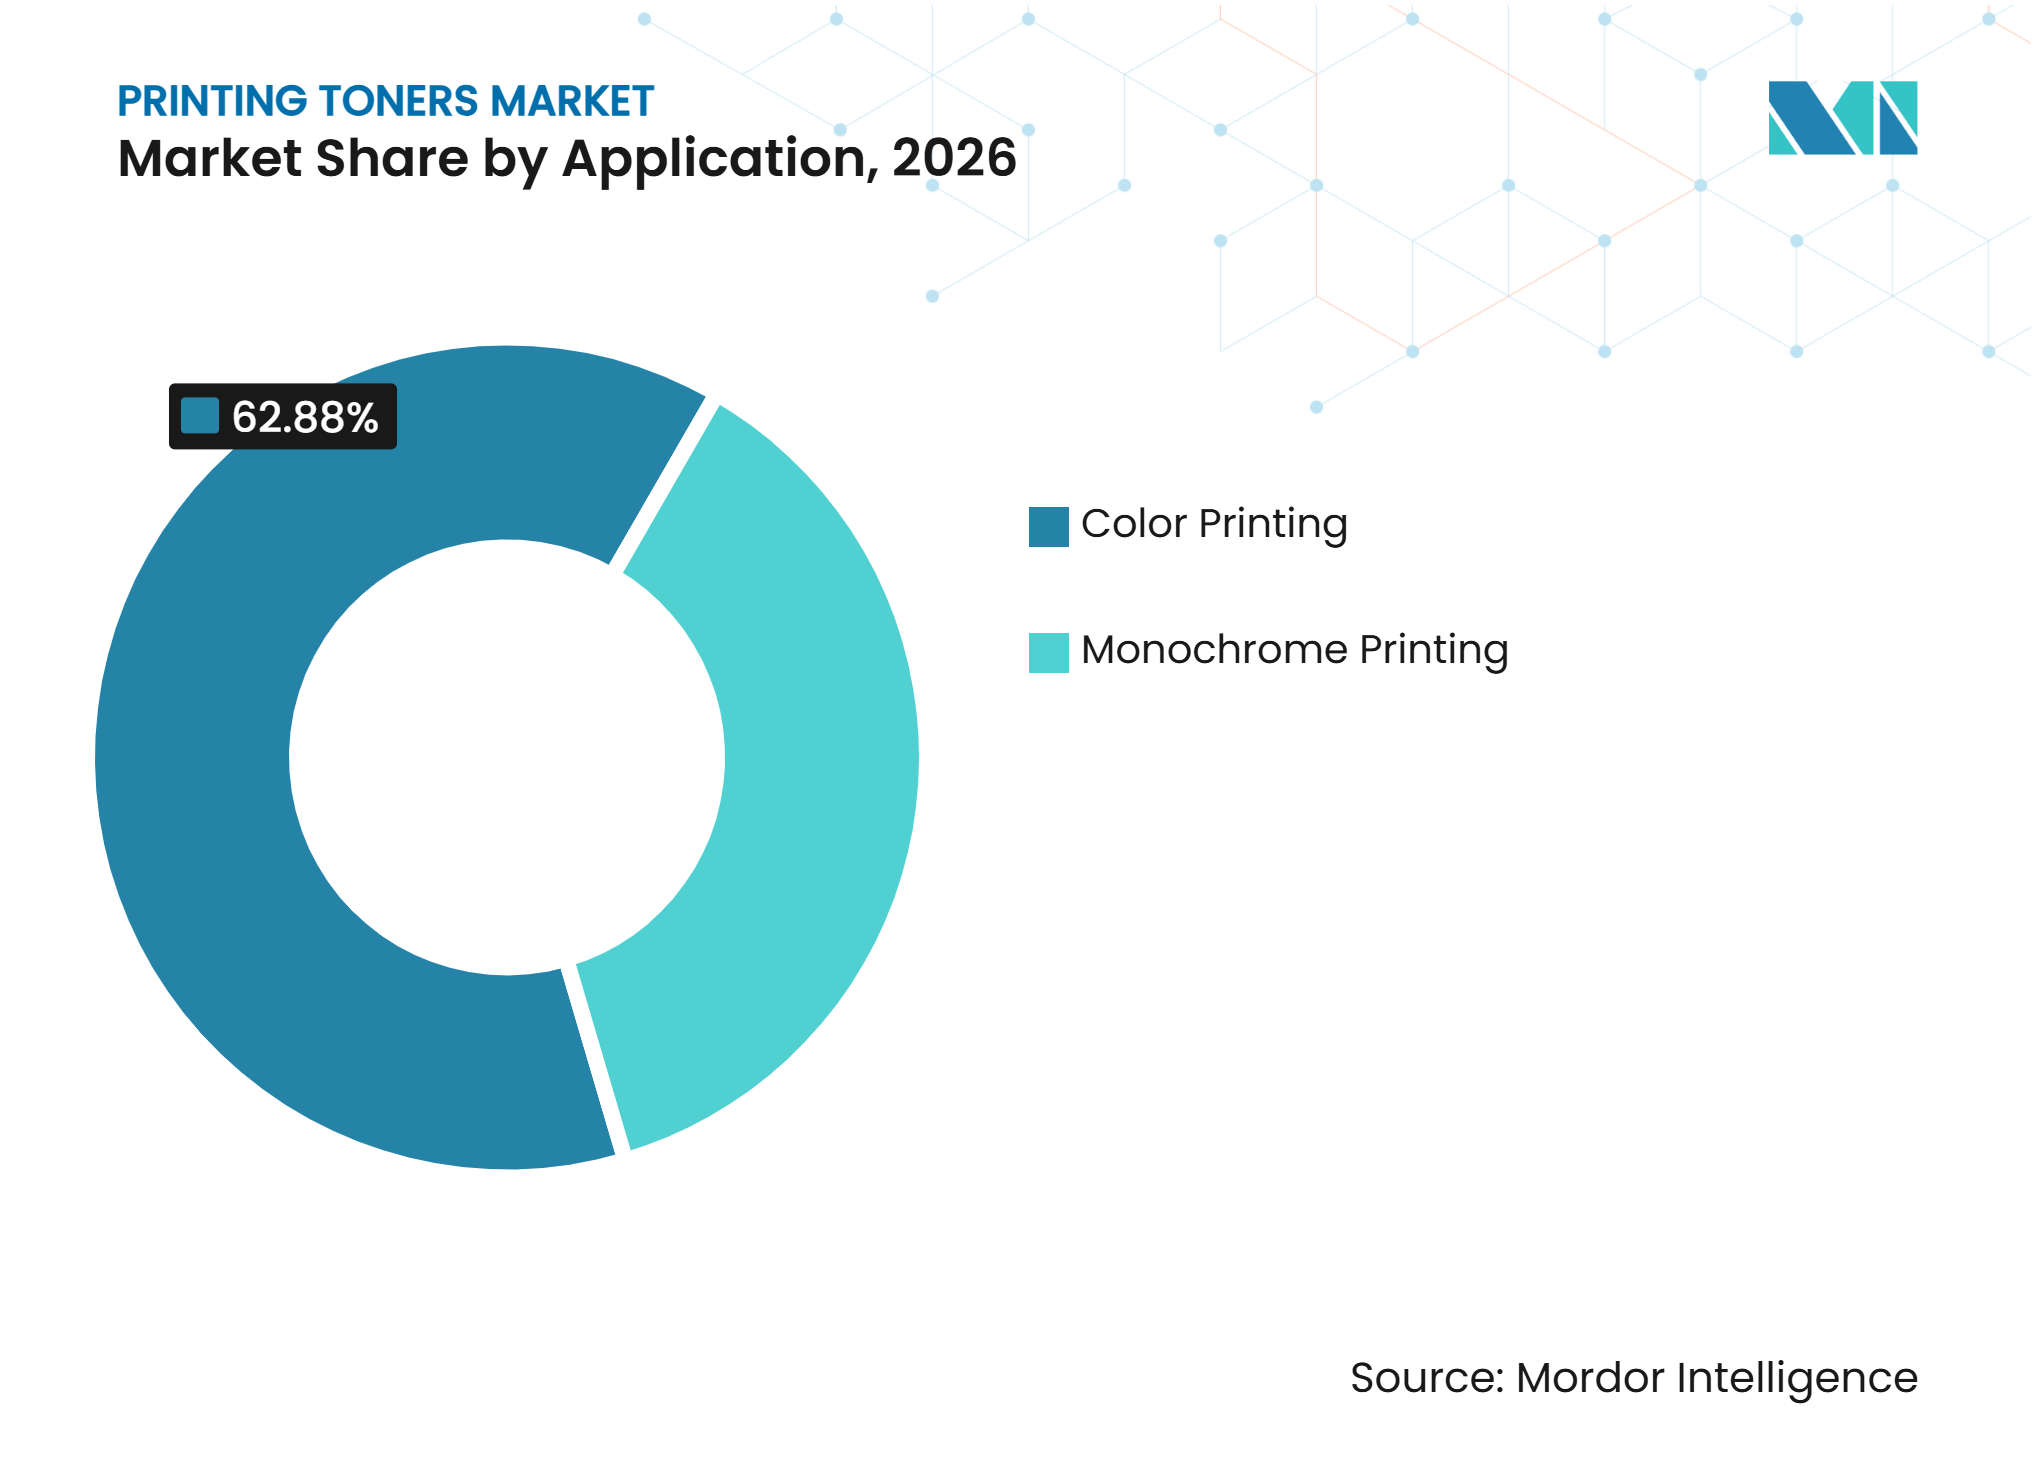
- 用途別では、モノクロ印刷が2026年の印刷用トナー市場規模の37.12%を占め、カラー印刷は2032年までCAGR 8.12%で成長すると予測されています。
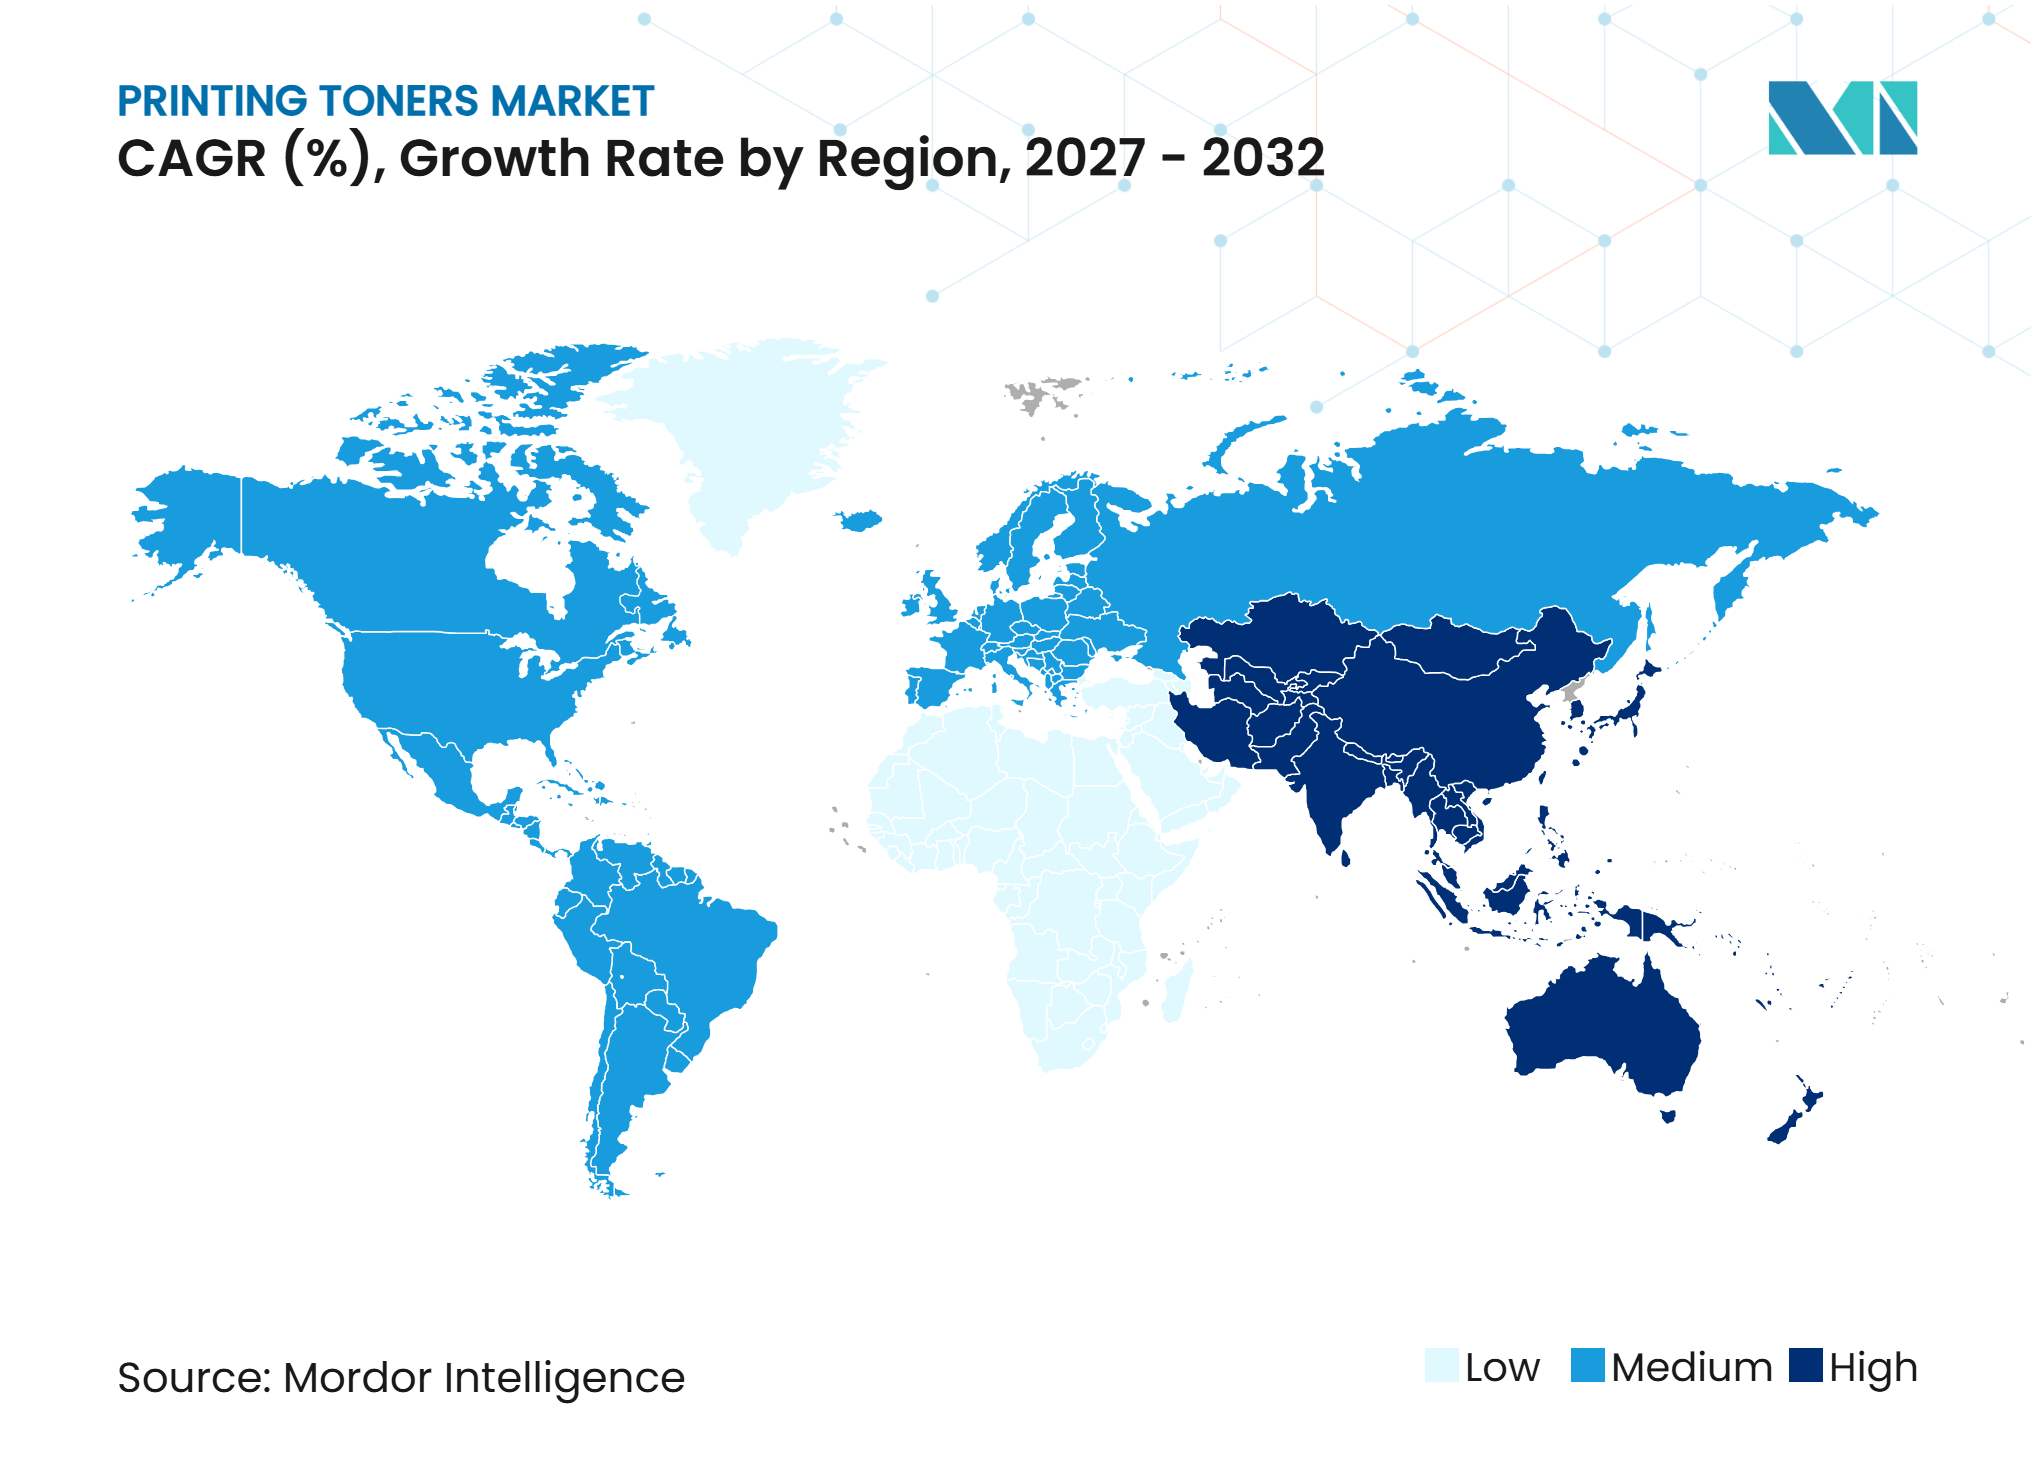
- 地域別では、アジア太平洋が2026年の印刷用トナー市場シェアの43.66%を占め、2032年までCAGR 8.04%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装・ラベル印刷の拡大 | +1.8% | アジア太平洋および欧州で最も強い牽引力を持つグローバル市場 | 長期(4年以上) |
| コマーシャル・マネージドプリンティングの成長 | +1.2% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 高収率・低温定着トナーへの需要 | +0.9% | 日本およびドイツで早期採用が進むグローバル市場 | 中期(2~4年) |
| デジタル・オンデマンド印刷の拡大 | +1.1% | 北米、欧州、およびアジア太平洋主要市場 | 長期(4年以上) |
| Eコマースによる発見と自動補充 | +0.7% | 北米および欧州、アジア太平洋への波及 | 短期(2年未満) |
| 情報源: Mordor Intelligence | |||
装・ラベル印刷の拡大
包装・ラベル印刷は、従来のオフィス印刷を超えて印刷用トナー市場の需要基盤を拡大しました。これらの用途は制御された粒子分布と一貫したカラー出力を必要とし、標準的なオフィストナーよりも高い販売価格を支持できます。2025年後半までに、Konica Minoltaはデジタルラベル用途向けにトナーベースのAccurioLabelプレスを1,700台以上設置しました。同社は2025年度に北米で2,000台の設置を目標とし、感圧基材向けのトナーベース出力を位置付けました。包装コンバーターも短納期生産とバージョン管理されたアートワークを必要とし、ラベル生産におけるデジタルプレスの役割を強化しました。ブランドオーナーが大量の事前印刷材料の在庫を維持せずに頻繁なデザイン変更を必要とする場合、印刷用トナー市場は支持されます。
コマーシャル・マネージドプリンティングの成長
マネージドプリントサービスは、トナーの調達を個別の発注書からコントラクトベースの補充へと移行させます。このモデルは、プロバイダーがフリートを監視してカートリッジが切れる前に補充できるため、定期的な供給フローを支援します。Lexmarkは2025年のIDC MarketScapeクラウドマネージドプリントサービス部門でリーダーに選ばれました。同社はグローバルモノのインターネット(IoT)システムをフリート管理およびライフサイクル管理に接続しています。印刷用トナー市場において、コマーシャルバリューはカートリッジだけでなく、ソフトウェアおよびデバイスの互換性にも依存しています。OEM(相手先ブランド製造業者)は、ファームウェア、認証、および自動フルフィルメントを使用して、サプライをコントラクトデバイスフリートに接続できます。これらのプラットフォームに参加しないサプライヤーは、大規模なコマーシャルアカウントへのアクセスが制限される可能性があります。
高収率・低温定着トナーへの需要
高収率・低温定着トナーは、電力消費、カートリッジ寿命、およびページあたりのコストに対応します。日本画像学会誌に掲載された研究によると、結晶性ポリエステル樹脂はコールドオフセットおよびホットオフセットを抑制しながら広い定着ウィンドウを提供できることが示されています。Konica Minoltaは、Simitri HDおよびHDEトナーがAccurioPressおよびAccurioLabelプラットフォームにおいてより低い定着温度をサポートすると述べています。2025年6月、KYOCERAはより低い二酸化炭素排出量とトナーライフサイクル全体での輸送コスト削減を特徴とする再構成されたA4トナーラインアップを発表しました。ISO/IEC 19752:2025およびISO/IEC 19798:2025は、それぞれモノクロおよびカラートナーカートリッジの収率を決定するための更新された方法を提供します。これらの規格は、調達チームに高収率の主張を比較するための基準を提供します。
デジタル・オンデマンド印刷の拡大
デジタル・オンデマンド印刷は、顧客が短納期、バリアブルデータ、および迅速なジョブ変更を必要とする場合にトナープレスを支援します。このトレンドは、カスタマイズされたジョブが在庫ベースの印刷ではなくオンデマンド生産を必要とするため、印刷用トナー市場を支援します。2025年、FUJIFILM Business InnovationはRevoria Press PC2120を発売し、コマーシャル印刷向けにSuper EA-Ecoトナーと2,400 dpi出力を特徴としています[1]。RicohはPro C5400シリーズを、高速起動時間と一貫した出力を求めるコマーシャルおよびエンタープライズユーザー向けに位置付けています。これらのシステムにより、印刷業者は適切な低~中量ジョブをオフセットワークフローからデジタル生産へと移行できます。強化された出力能力は、ページ数が同じペースで増加しない場合でも、ジョブあたりのトナー消費量を増加させる可能性があります。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペーパーレスワークフローとオフィスページ数の減少 | -1.5% | 北米および欧州で最も深刻なグローバル市場 | 短期(2年以内) |
| 選択されたコマーシャル用途におけるインクジェットへの代替 | -0.8% | 北米、欧州、および新興アジア太平洋 | 中期(2~4年) |
| ファームウェア認証とチップロックアウトの摩擦 | -0.3% | EUおよび北米で規制の影響があるグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ペーパーレスワークフローとオフィスページ数の減少
ペーパーレスプロセスはオフィス印刷を減少させ、これは歴史的にトナーの補充を支援してきました。ムンバイ、プネー、ナーシクの企業従業員を対象とした2025年の査読済み研究では、スキャン・トゥ・クラウドおよび電子署名の導入により月次印刷活動が31%減少し、高採用ユーザーでは40.4%減少したことが明らかになりました[2]。設置台数の減少は、顧客がブランドを変更しない場合でも、カートリッジ交換の頻度を低下させる可能性があります。影響は国によって異なります。これは、オフィス回帰方針、ハイブリッドワーク体制、およびデジタルドキュメントの採用が市場によって異なるためです。大規模なエンタープライズオフィスは、オンサイト勤務が増加する場合にこのトレンドを部分的に相殺できます。その結果、印刷用トナー市場は、デジタルドキュメントが物理的な出力の必要性を代替できない特殊なコマーシャル用途にますます依存するようになっています。
選択されたコマーシャル用途におけるインクジェットへの代替
ビジネスインクジェットプラットフォームは、特定の中量コマーシャル用途においてトナーと競合しています。Ricohは高速インクジェットとトナーシステムの両方を開発し続けており、さまざまな出力要件を持つ顧客を維持できるようにしています。インクジェットは、画質とカラー性能が向上するにつれて、ダイレクトメールおよび一般的なコマーシャル印刷において関連性を高めています。トナーは、高解像度モノクロ印刷、特殊カラー用途、および非吸収性メディアへのドライプロセス出力に使用されます。これらの用途は、ページコストだけでなくトナーケミストリーに依存しています。したがって、印刷用トナー市場は、特効果と基材の柔軟性が印刷購入者にとって重要な用途において引き続き関連性を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
レーザートナーが収益を支え、コピアートナーが加速レーザートナーは2026年の印刷用トナー市場において57.13%のシェアを占めています。この地位は、オフィス、コマーシャル印刷施設、政府機関、およびプロダクション環境にわたる電子写真プリンターの大規模な設置台数を反映しています。設置台数には、コンパクトなスモールオフィス機器、部門別デバイス、および高速プレスが含まれており、これらはすべて稼働期間中にトナーサプライを必要とします。この広範なハードウェア互換性は、個々のデバイスへの需要が安定または減少しても、レーザートナーを印刷用トナー産業に関連し続けさせています。アナログコピアートナーは最も小さく最も課題の多いタイプであり、各交換サイクルで追加のレガシー機器が現役から外れています。コピー、印刷、スキャン、および接続されたワークフロー機能を組み合わせたデジタル複合機への移行が、その地位にさらに影響を与えています。
デジタルコピアートナーは2027年から2032年にかけてCAGR 6.89%で成長すると予測されています。コマーシャルおよび政府の顧客は、リモート管理、制御されたアクセス、およびクラウド接続ワークフローをサポートする中・大型複合機をアップグレードしています。これらのシステムはリモートファームウェアアップデートと標準化された収率レポートを提供し、これらは集中管理されたフリートにとってますます関連性が高まっている機能です。ISO/IEC 19752:2025は、これらの購買プロセスにおけるモノクロカートリッジ収率の比較可能な測定をサポートします。2025年10月、Brotherは選択された新しいプリンター向けにTN635カラーレーザーカートリッジを刷新し、製品サイクルをRefresh EZ Printサービスモデルに連携させました。このアプローチは、サプライヤーが単独の消耗品取引だけに依存するのではなく、補充をハードウェア更新サイクルおよびマネージドサービスに連携させる方法を示しています。



技術別:
従来型トナーが優位を保つが、ケミカルトナーが台頭従来型トナーは2026年の印刷用トナー市場において68.21%を占めています。より低い製造コスト、確立された生産方法、および機械的に生産された粒子向けに設計されたプレスの大規模な設置台数がその地位を支えています。メーカーは一般的に顔料と樹脂を溶融混練・粉砕してこれらのトナーを製造しており、このプロセスはレガシー機器に引き続き適しています。既存のデバイス設定、カートリッジ設計、およびサプライチェーンも、成熟したプリンターフリート全体での使用を支援しています。ケミカルトナーは2026年に残りの31.79%のシェアを占めています。より狭い粒子サイズ分布、一貫した帯電挙動、およびカラー性能が、高度なコマーシャルおよびプロダクション用途をサポートしています。
ケミカルナーは2027年から2032年にかけてCAGR 7.11%で成長すると予測されています。懸濁および乳化凝集プロセスは、より低い最小定着温度とより一貫した粒子特性をサポートでき、これらは要求の厳しいカラー用途に関連しています。2025年11月、Xeroxは画像科学技術学会(IS&T)カンファレンスにおいて、連続乳化凝集プロセスおよび溶剤フリー樹脂乳化の研究を発表しました。この研究には、研究で述べられた印刷品質目標を損なうことなく、バイオベースおよび低揮発性有機化合物(VOC)オプションを含む特殊顔料アプローチが含まれていました。より低い定着温度は、コマーシャル印刷施設における電力消費を削減できます。EU持続可能な製品のためのエコデザイン規制に基づくコンプライアンス要件は、環境性能と製品の持続可能性情報を改善する配合をさらに支援する可能性があります。
原材料別:
ポリエステルがリード、スチレン-アクリルがカラーを追うポリエステルは2026年の原材料セグメントの41.56%を占めています。この材料はより低いガラス転移温度を持ち、さまざまな生産条件下で重要な広い定着範囲にわたって信頼性の高い定着をサポートできます。また、プロダクションプレスで使用される二成分現像システムとも互換性があります。トナー樹脂に関する研究では、結晶性ポリエステルが低温溶融と弾性回復を組み合わせ、ホットオフセットを防止するのに役立つことが示されています。この組み合わせは、一部の代替システムと同じ配合調整を必要とせずに印刷性能をサポートします。その結果、ポリエステルは安定した定着性能と確立された生産互換性が必要な印刷用トナー市場において引き続き重要です。
スチレン-アクリル樹脂は2027年から2032年にかけてCAGR 7.45%で成長すると予測されています。その帯電安定性とドット形成特性は、解像度、シャープな定義、およびカラーガマットが印刷購入者にとって重要なカラー用途をサポートします。ハイブリッド樹脂ブレンドやバイオソース由来ポリエステルを含む特殊ポリマーは、より小さなセグメントにとどまっていますが、特殊な性能を求める主要なOEM(相手先ブランド製造業者)からの研究投資を受け続けています。FUJIFILMはRevoria PressシリーズにおいてSuper EA-Ecoトナーを使用し、コマーシャル印刷用途向けに微粒子を位置付けています。プレスが要求の厳しいプロダクション速度で一貫した粒子性能を必要とするにつれて、樹脂の選択はますます重要になっています。これらの材料要件は、プロダクションおよび特殊カラー用途を担うトナーサプライヤー間での配合主導の差別化の機会を生み出しています。
用途別:
モノクロ印刷が最大シェアを占め、カラー印刷がより高い成長を記録モノクロ印刷は2026年の印刷用トナー市場において37.12%を占めています。このセグメントは、オフィス、政府機関、および教育機関におけるモノクロレーザーデバイスの大規模な設置台数から恩恵を受けています。ブラックトナーは、顧客が予測可能な出力、カートリッジ収率、および定型的なドキュメント生産を優先する大量印刷用途を引き続きサポートしています。ISO/IEC 19752:2025は、モノクロカートリッジ収率を比較するための標準化された基準を提供します。この規格は、大規模なプリンターフリートにわたる運用コストを評価し、購買プログラム全体での一貫性を求める調達チームに引き続き関連しています。設置台数はモノクロ印刷のトナーサプライ要件を維持しており、ペーパーレスプロセスが一部のオフィス需要を制約している場合でも同様です。
カラー印刷は2027年から2032年にかけてCAGR 8.12%で拡大すると予測されています。包装コンバーター、マーケティング会社、およびコマーシャル印刷店は、従来の版の準備を必要とせずに短納期と頻繁なデザイン変更に対応できるデジタルカラープレスへとより多くの仕事を移行しています。2025年10月、SharpはPrinting United ExpoでBP-1200Sを発表し、ゴールド、シルバー、ホワイト、ピンクトナーを含む最大6色を特徴としています。特殊カラーは、印刷プロバイダーがグラフィック集約型ジョブを差別化された出力と高付加価値の印刷用途で提供するのに役立ちます。この用途は、より短い納期でカラー品質を維持する樹脂と粒子への需要を生み出し、カラー印刷を印刷用トナー市場における成長分野にしています。

地域分析
アジア太平洋:市場の重力の中心
アジア太平洋は2026年の印刷用トナー市場において43.66%のシェアを占めると推定され、2027年から2032年にかけてCAGR 8.04%で成長すると予測されています。中国は、チップ設計から完成カートリッジ組立に至る統合された事業を通じて地域の製造を支援しています。これらの能力は、国内および輸出顧客向けのコスト管理と迅速なカートリッジ開発をサポートします。NinestarおよびPantumは、これらの統合生産活動に関与する企業の一つです。
インドは、地域製造と公共調達の優先事項を通じて需要を支援しており、地域の生産要件を満たすサプライヤーにとって機関購入者が重要なチャネルとなっています。Pantumは、政府および機関顧客へのサービス提供戦略の一環として、インドでの地域生産を特定しています。日本は、デジタルドキュメントからの圧力にもかかわらず、品質重視のプロダクション印刷への需要を生み出し続けています。そのプロダクション印刷基盤は、信頼性の高い出力と厳密に管理されたトナー品質を必要とします。韓国およびASEAN市場は、拡大する中小企業活動と包装印刷を通じて需要に貢献しています。
北米:プレミアムセグメントが成熟市場を維持
北米はモノクロオフィス印刷活動の減少に直面していますが、トナーおよび特殊セグメントはプレミアム製品への需要を引き続き支援しています。マネージドプリントコントラクトは、この地域のエンタープライズサプライフローのより大きなシェアを占めており、一回限りのカートリッジ取引よりもデバイス監視、互換性、および自動補充の重要性が高まっています。HPは2025年度の印刷セグメント収益として16.70 ビリオン 米ドルを報告し、サプライ収益は3.4%減少しました。これらのトレンドは、コンシューマーおよびコマーシャルの設置台数への圧力を反映しています。
プロダクション印刷は需要を支援しており、コマーシャルオペレーターは特に標準的なCMYKでは不十分なグラフィックス、マーケティング材料、およびその他の用途向けに、高彩度およびメタリックトナーにプレミムを支払っています。2025年以降、Sharp、FUJIFILM、Konica Minolta、およびRicohは北米顧客向けにトナーベースのプロダクションシステムを導入または進化させています。地域の機会は、標準的なオフィス印刷ではなく差別化された出力を必要とする用途に集中しています。
欧州および新興地域:持続可能性がアジェンダを形成
欧州は、規制要件と購入者の好みに牽引されて、より低排出量でサーキュラーな消耗品への重点を高めています。EU持続可能な製品のためのエコデザイン規制は、製品設計、持続可能性の開示、および材料使用とサーキュラリティに対するサプライヤーのアプローチに影響を与える可能性のあるフレームワークを提供します。HPは、フランス、ドイツ、および英国で入手可能なEvoCycleカートリッジが76%のリサイクルまたは再利用コンテンツを含み、標準的な新品HPトナーカートリッジよりも37%低いカーボンフットプリントを持つと述べています。
Brotherの認定再製造プログラムはインクジェットおよびトナー消耗品をカバーしており、ルアボンでの事業と2026年のスロバキアでの拡大されたドラムユニット再製造を含んでいます。ドイツ、フランス、英国、およびイタリアは、組織化されたコマーシャルおよびプロダクション印刷需要を支援しています。ブラジルはEコマースと小売物流から恩恵を受けており、ラベル印刷要件を増加させています。湾岸協力会議市場とサブサハラアフリカの都市は、オフィスインフラと地域流通ネットワークが発展するにつれて長期的な機会を提供しています。
競合環境
市場集中度
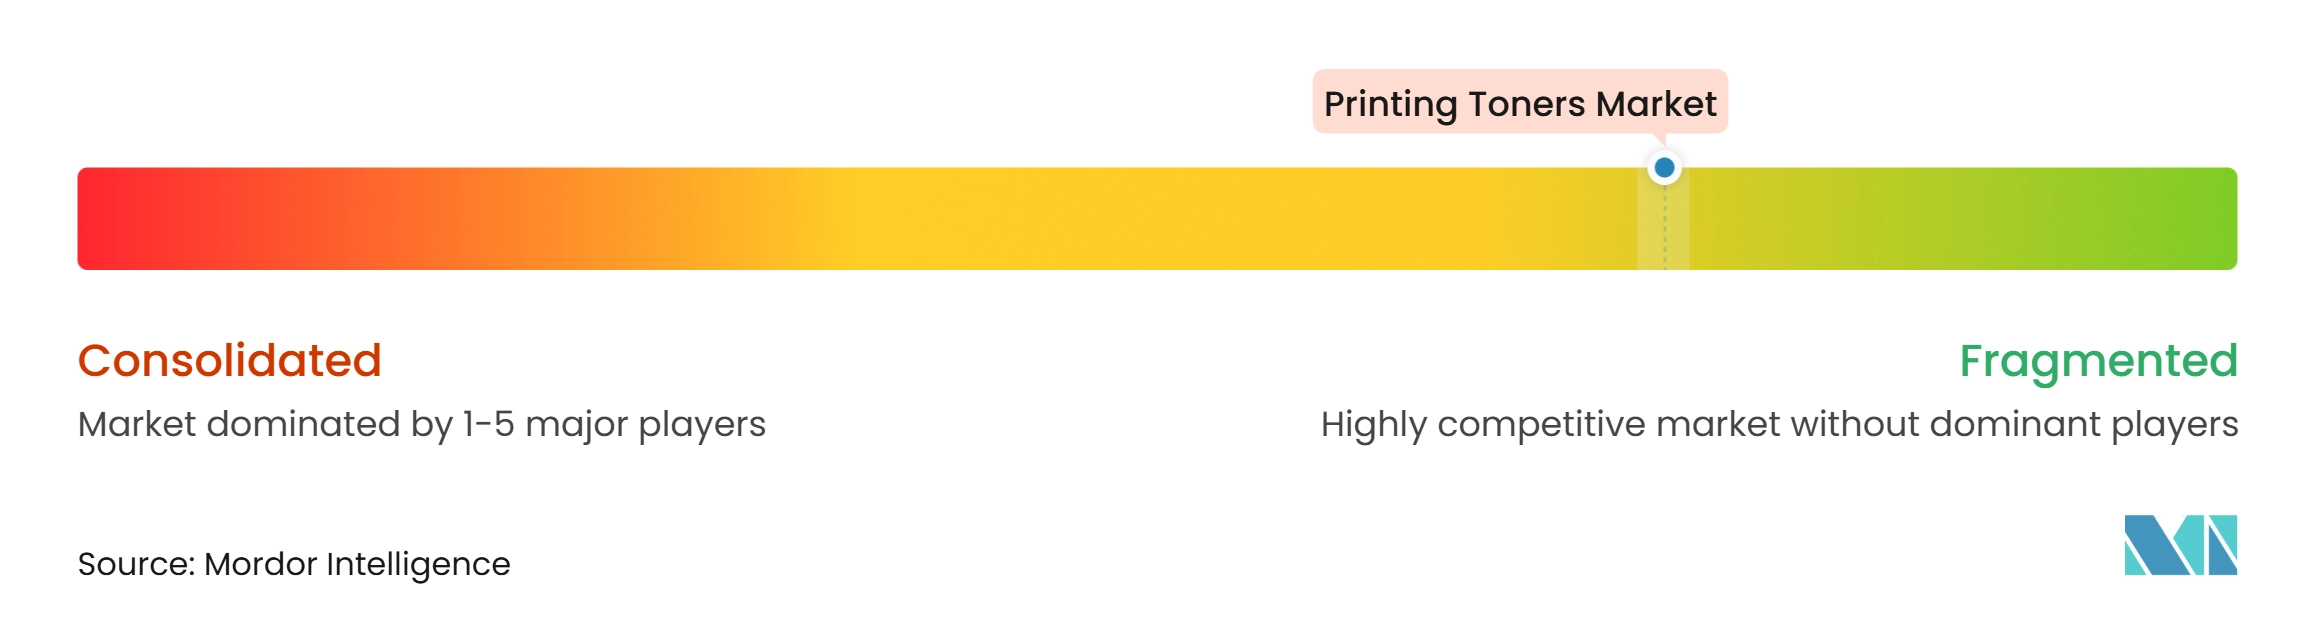
印刷用トナー市場は、OEM(相手先ブランド製造業者)ハードウェアレベルでは適度に分散しており、消耗品アフターマーケットでは高度に競争的です。Canon、KYOCERA Document Solutions、Ricoh、およびKonica Minoltaは、垂直統合されたトナーおよびエンジンシステムを通じて競合しています。内部の材料専門知識と独自の生産方法が配合を支援しています。Xeroxは2025年にLexmarkの買収を完了し、プロダクション印刷能力とLexmarkのマネージドプリントプラットフォームおよびフリート管理インフラを統合しました。この買収により、XeroxはA3およびA4エンタープライズアカウントへのサービス提供能力を拡大しました。中国のサプライヤーも互換カートリッジと関連する認証技術を導入することで競合しており、OEMサプライマージンと顧客維持に圧力をかけています。
サーキュラーエコノミー消耗品は、印刷用トナー市場における競争分野を表しています。Xeroxは2024年に回収ユニットを使用して170 ミリオン個のトナーカートリッジを製造し、使用後材料が重量比で90%の再利用を達成したと報告しました。より小規模なサプライヤーは、確立された回収ネットワークと再製造能力に匹敵することに制約を感じる可能性があります。これは、回収製品が一貫した品質レベルでサプライチェーンへの回収、評価、処理、および返却を必要とするためです。FUJIFILM Business Innovation Corp.とKonica Minoltaは2025年1月にGlobal Procurement Partners Corp.を設立し、調達および開発活動を統合しました。この取り決めは、材料および生産要件のリソースをプールし、特殊トナー配合の購買活動と開発能力を共有できるようにします。これは、中規模OEMが特殊トナー開発においてスケールを追求していることを示しています。このようなアライアンスは、配合とハードウェア開発への投資を支援しながら購買力を強化できます。
Ricoh、Toshiba Tec、およびOKIは2025年10月にETRIA統合を完了しました。このベンチャーは、参加企業全体でプリンターおよび複合機の開発活動を統合します。共有開発は、ハードウェア設計の重複を削減し、以前は別々だった製品ラインにわたる技術要件を整合させることで、エンジンおよびカートリッジのサプライチェーンを合理化できます。また、別々のハードウェアプラットフォームを維持するコストを削減することもできます。Konica MinoltaとFUJIFILMは、コマーシャル印刷顧客を獲得するために特殊カラープロダクションシステムを引き続き使用しています。ケミストリー、デバイス、およびサービスにわたる統合能力を持つサプライヤーは、プレミアム用途に対応できます。互換カートリッジの専門業者は、価格とアフターマーケットアクセスが主要な購買考慮事項であるセグメントで引き続き競合します。
印刷用トナー産業のリーダー
-
HP Development Company, L.P.
-
Canon Inc.
-
Xerox Corporation
-
Ricoh
-
Konica Minolta
- 注:主要企業の掲載順は順位を示すものではありません。
印刷用トナー市場 このレポートでカバーされる企業
- Brother Industries, Ltd.
- Canon Inc.
- FUJIFILM Group
- HP Development Company, L.P.
- Konica Minolta
- KYOCERA Document Solutions
- Lexmark International, Inc.
- Ninestar Corporation
- Panasonic Production Engineering Co., Ltd.
- Pantum International Limited
- Ricoh
- Seiko Epson Corporation
- Sharp Corporation
- Toshiba
- Xerox Corporation
最近の産業開発事情 印刷用トナー市場
- 2025年10月:Ninestar CorporationのG&G Image子会社は、北米のBrotherのHL-L8430CDW、HL-L8570CDW、MFC-L8730CDW、および関連するカラーレーザープリンター向けにTN635高彩度互換印刷用トナーカートリッジシリーズを発売しました。この配合は、中小企業(SMB)およびコマーシャルアカウントにおけるカラー印刷用途をサポートします。
- 2025年9月:Sharp Imaging and Information Company of Americaは、Printing United Expo 2025においてBP-1200S向けのエントリーレベルプロダクションプリンターとPlockmatic Booklet Finisherをプレビューしました。この機器は、コマーシャル印刷オペレーター向けにゴールド、シルバー、ピンク、ホワイト、クリアを含む特殊印刷用トナーオプションを備えた6色デジタル印刷をサポートします。
グローバル印刷用トナー市場レポートの範囲
印刷用トナーは、レーザープリンターおよびフォトコピアーで紙にテキストと画像を作成するために使用される微細な乾燥粉末です。トナーの配合には通常、印刷プロセス中の画像現像と転写をサポートする顔料、ポリマー樹脂、帯電制御剤、およびその他の添加剤が含まれています。
印刷用トナー市場は、タイプ、技術、原材料、用途、および地域によってセグメント化されています。タイプ別では、市場はレーザートナー、アナログコピアートナー、およびデジタルコピアートナーにセグメント化されています。技術別では、市場は従来型トナーとケミカルトナーにセグメント化されています。原材料別では、市場はポリエステル、スチレン-アクリル、および特殊ポリマーにセグメント化されています。用途別では、市場はモノクロ印刷とカラー印刷にセグメント化されています。レポートはまた、主要地域の15カ国における印刷用トナーの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| レーザートナー |
| アナログコピアートナー |
| デジタルコピアートナー |
| 従来型トナー |
| ケミカルトナー |
| ポリエステル |
| スチレン-アクリル |
| 特殊ポリマー |
| モノクロ印刷 |
| カラー印刷 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | レーザートナー | |
| アナログコピアートナー | ||
| デジタルコピアートナー | ||
| 技術別 | 従来型トナー | |
| ケミカルトナー | ||
| 原材料別 | ポリエステル | |
| スチレン-アクリル | ||
| 特殊ポリマー | ||
| 用途別 | モノクロ印刷 | |
| カラー印刷 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
印刷用トナー市場の現在の市場規模は?
印刷用トナー市場規模は2026年に5.42 ビリオン 米ドルと評価され、2027年の5.75 ビリオン 米ドルから2032年には7.74 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.13%で成長すると推定されています。
最も成長が速い印刷用途はどれですか?
カラー印刷は、コマーシャル印刷業者がデジタルカラーおよび特殊出力を追加するにつれて、2032年までCAGR 8.12%で成長すると予測されています。
ケミカルトナーが採用されている理由は何ですか?
ケミカルトナーは、一貫した粒子とより低い定着温度を実現できるため、2032年までCAGR 7.11%で成長すると予測されています。
トナーの需要を牽引している地域はどこですか?
アジア太平洋は2026年に43.66%のシェアでリードし、2032年までCAGR 8.04%で成長すると予測されています。