
Marktgröße und Marktanteil für Drucktoner
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.75 Milliarden US-Dollar |
| Marktgröße (2032) | 7.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Drucktoner von Mordor Intelligence
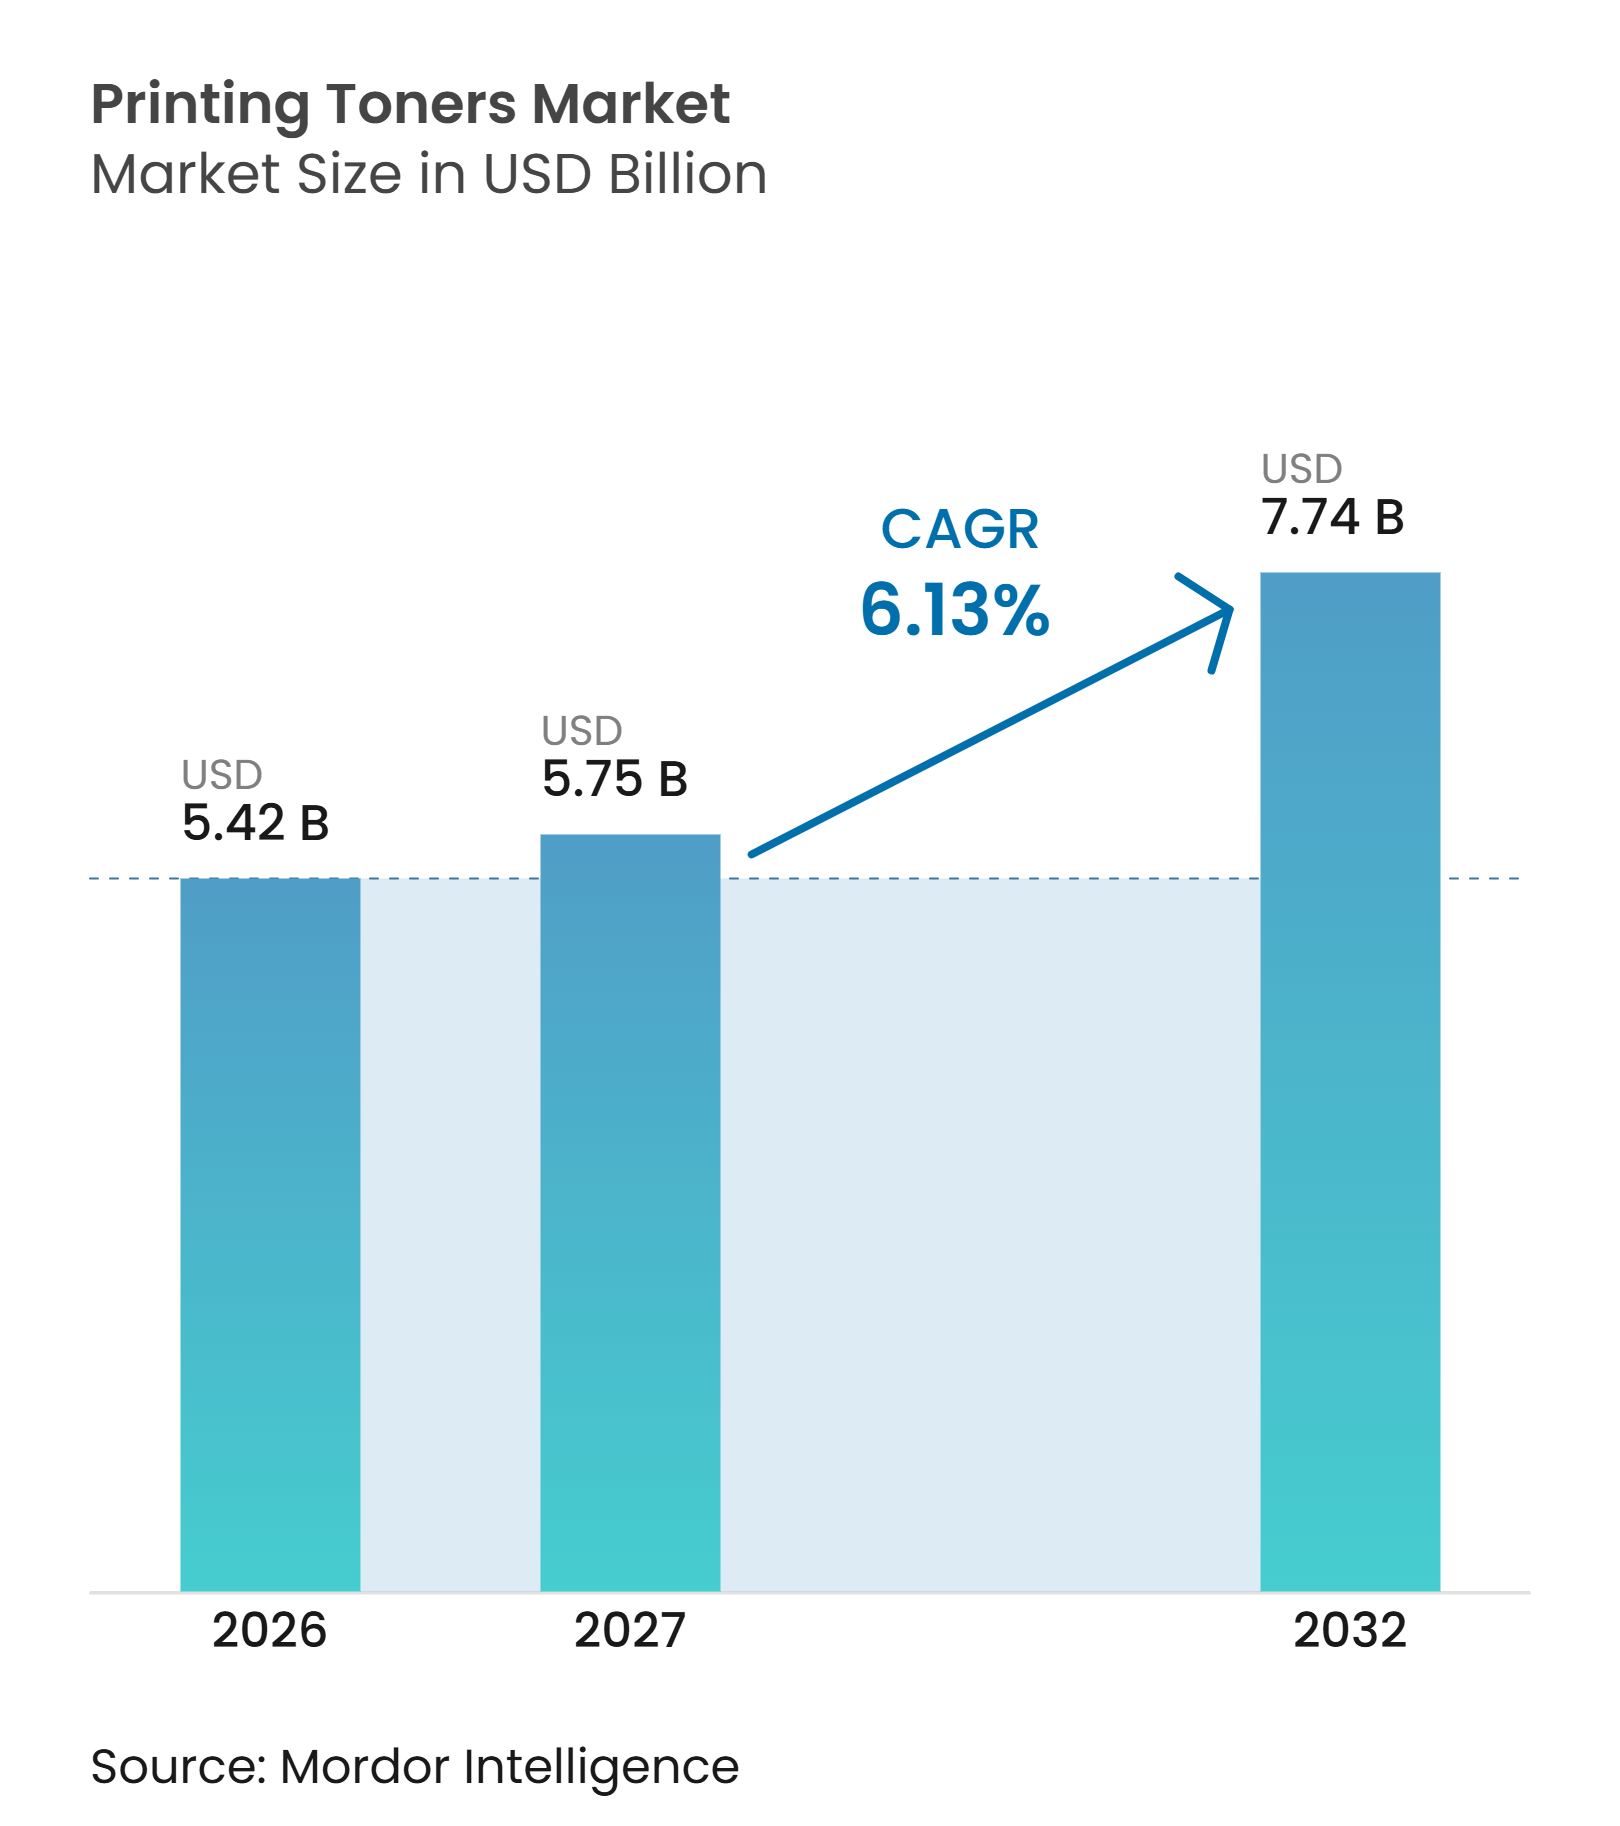
Die Marktgröße für Drucktoner wurde 2026 auf 5,42 Milliarden USD geschätzt und soll von 5,75 Milliarden USD im Jahr 2027 auf 7,74 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,13 % während des Prognosezeitraums (2027–2032). Der Markt für Drucktoner expandiert über Büroanwendungen hinaus, wobei Verpackungsdruck, Produktionsdruck und kommerzielle digitale Workflows einen wachsenden Anteil der Nachfrage ausmachen. Die Nachfrage wird zunehmend durch Anwendungen getrieben, die Farbkonsistenz, Spezialeffekte und Trockendruckverfahren erfordern, um differenzierte Ergebnisse zu erzielen. Dieser Wandel treibt Investitionen der Anbieter in Tonerchemie, Harzleistung und pressespezifische Formulierungen voran. Produkteinführungen von Konica Minolta und FUJIFILM Business Innovation im Jahr 2025 verdeutlichen die Rolle von Spezialfarben und Produktionskapazitäten bei der Wettbewerbspositionierung. Rückläufige Seitenvolumina in Büros und die Verwendung kompatibler Kartuschen stellen jedoch Risiken dar, insbesondere da papierlose Workflows die Nachfüllung reduzieren und Drittanbieter die Authentifizierungskompatibilität verbessern.
Wichtigste Erkenntnisse des Berichts
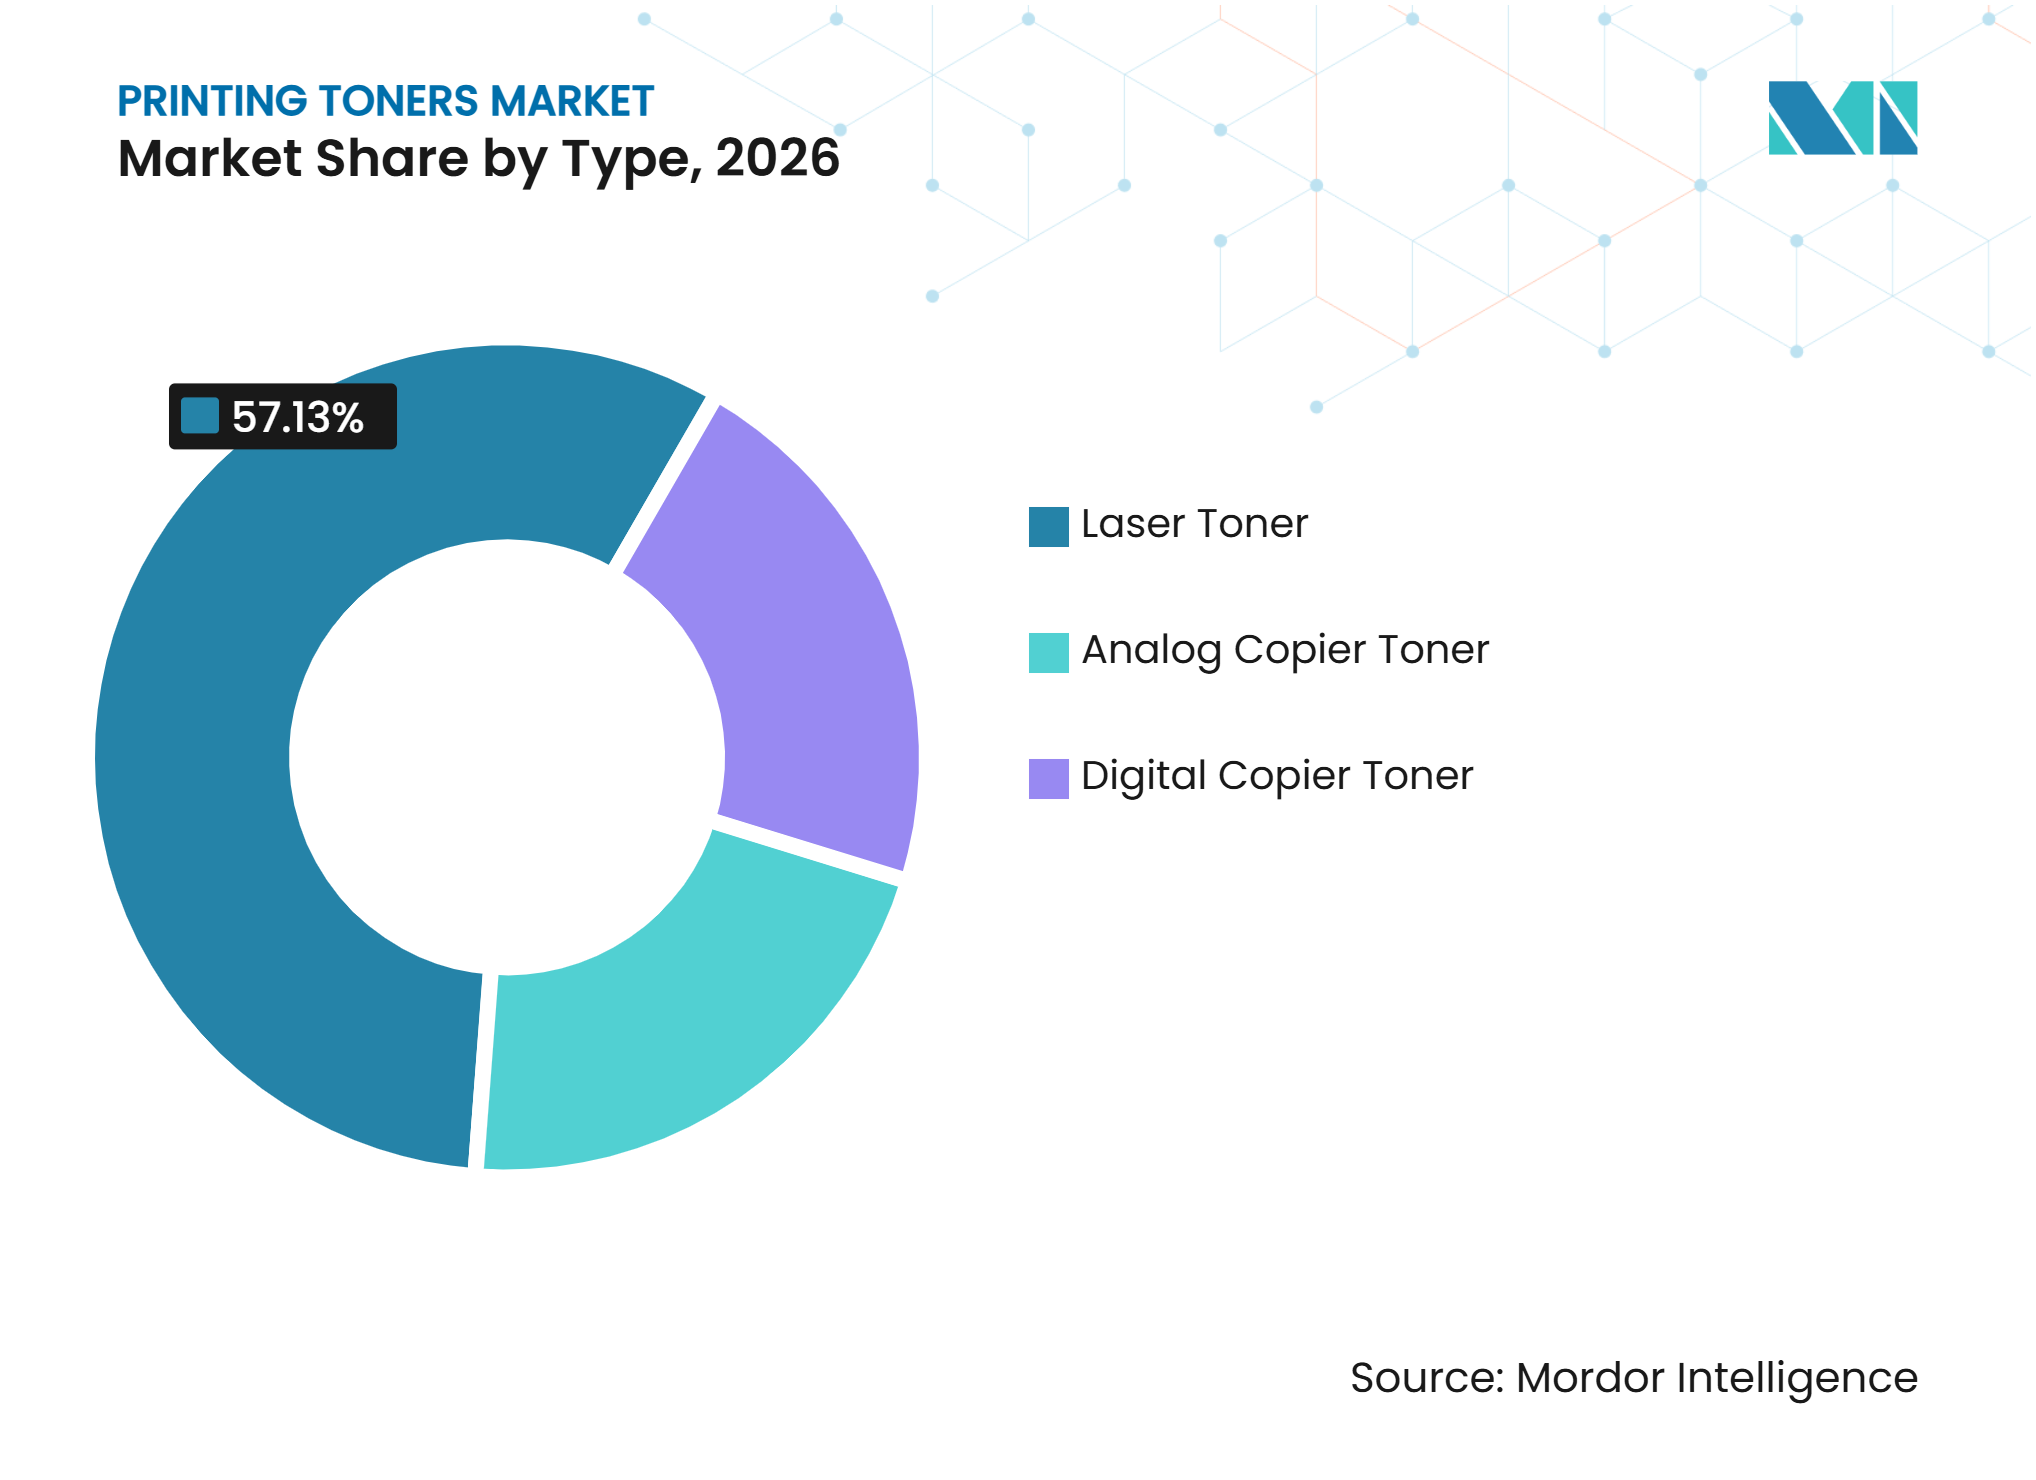
- Nach Typ hielt Lasertoner 2026 einen Marktanteil von 57,13 % am Markt für Drucktoner, während Digitalkopiertoner bis 2032 voraussichtlich mit einem CAGR von 6,89 % wachsen wird.
- Nach Technologie entfielen 2026 68,21 % der Marktgröße für Drucktoner auf konventionelle Toner, während chemische Toner bis 2032 voraussichtlich mit einem CAGR von 7,11 % wachsen werden.
- Nach Rohmaterial hielt Polyester 2026 einen Anteil von 41,56 %, während Styrol-Acryl-Harz bis 2032 voraussichtlich mit einem CAGR von 7,45 % expandieren wird.
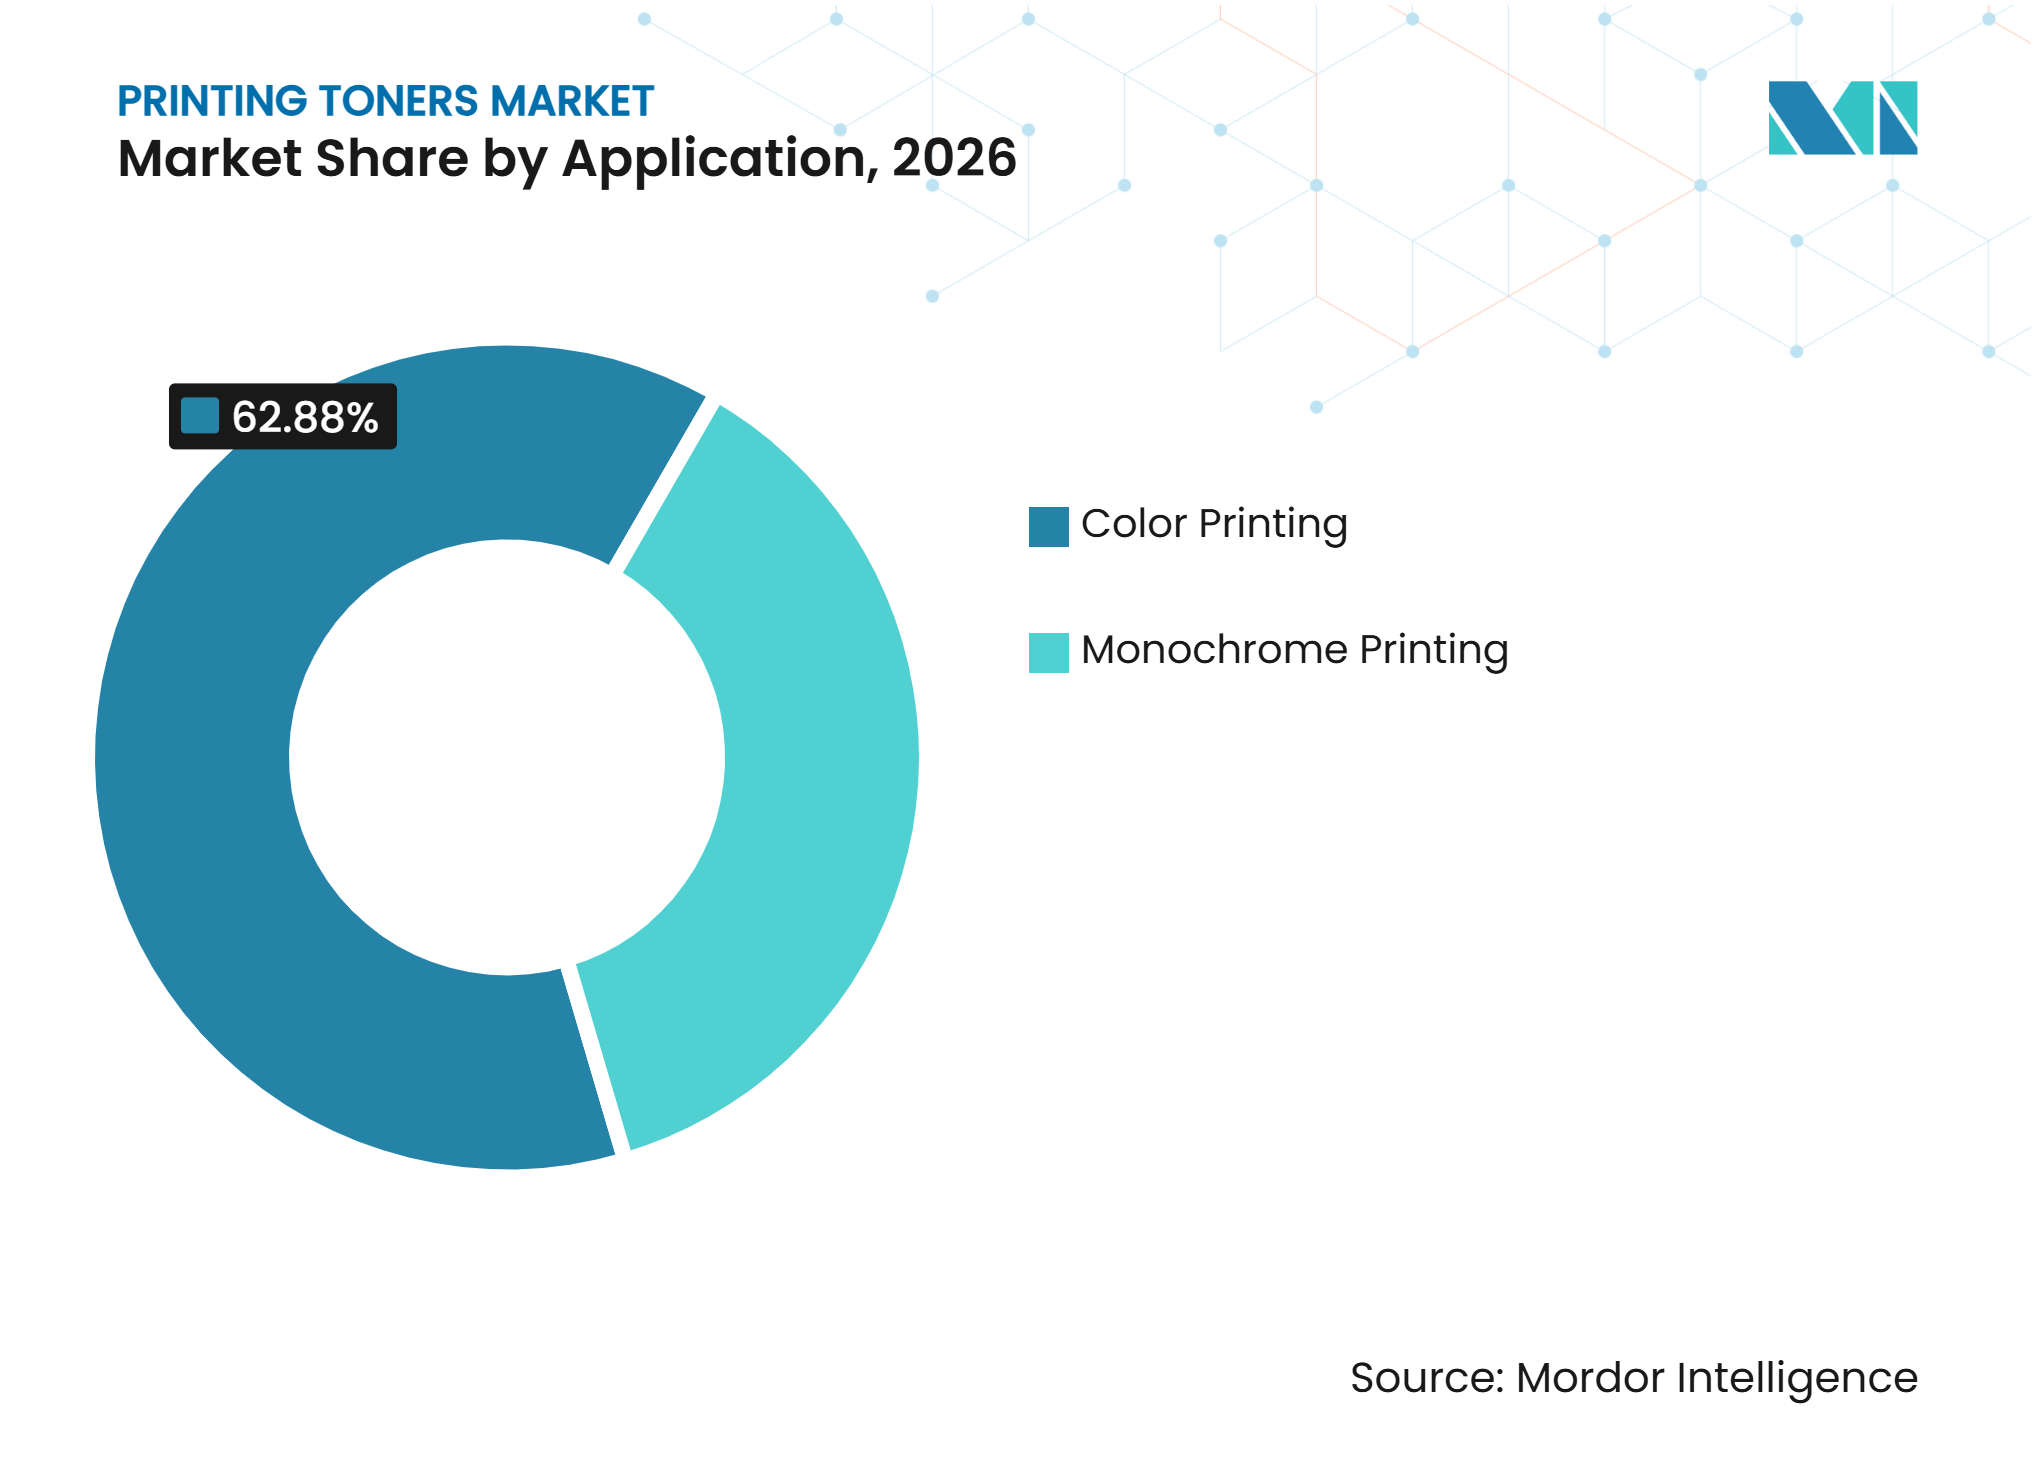
- Nach Anwendung entfielen 2026 37,12 % der Marktgröße für Drucktoner auf den Schwarzweißdruck, während der Farbdruck bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 43,66 % am Markt für Drucktoner und soll bis 2032 mit einem CAGR von 8,04 % expandieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des Verpackungs- und Etikettendrucks | +1.8% | Global, mit stärkster Nachfrage in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Wachstum des kommerziellen und verwalteten Drucks | +1.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochergiebigen Tonern und Tonern mit niedriger Fixiertemperatur | +0.9% | Global, mit früher Einführung in Japan und Deutschland | Mittelfristig (2–4 Jahre) |
| Expansion des digitalen und bedarfsgesteuerten Drucks | +1.1% | Nordamerika, Europa und zentrale Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| E-Commerce-Entdeckung und automatisierte Nachfüllung | +0.7% | Nordamerika und Europa, Ausweitung auf APAC | Kurzfristig (< 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Verpackungs- und Etikettendrucks
Der Verpackungs- und Etikettendruck hat die Nachfragebasis für den Markt für Drucktoner über den konventionellen Bürodruck hinaus erweitert. Diese Anwendungen erfordern eine kontrollierte Partikelverteilung und eine konsistente Farbausgabe, was höhere Verkaufspreise als bei Standard-Bürotonern unterstützen kann. Bis Ende 2025 hatte Konica Minolta mehr als 1.700 tonerbasierte AccurioLabel-Pressen in digitalen Etikettenanwendungen installiert. Das Unternehmen strebte 2.000 Installationen in Nordamerika im Geschäftsjahr 2025 an und positionierte tonerbasierte Ausgaben für druckempfindliche Substrate. Verpackungskonverter benötigten zudem kurze Produktionsläufe und versionierte Grafiken, was die Rolle digitaler Pressen in der Etikettenproduktion stärkte. Der Markt für Drucktoner wird unterstützt, wenn Markeninhaber häufige Designänderungen benötigen, ohne große Bestände vorgedruckter Materialien vorhalten zu müssen.
Wachstum des kommerziellen und verwalteten Drucks
Managed-Print-Services verlagern die Tonerbeschaffung von Einzelbestellungen auf vertragsbasierte Nachfüllung. Dieses Modell unterstützt regelmäßige Lieferflüsse, da Anbieter Flotten überwachen und Kartuschen nachfüllen können, bevor sie leer sind. Lexmark wurde im IDC MarketScape 2025 für Cloud-Managed-Print-Services als führendes Unternehmen eingestuft. Das Unternehmen verbindet sein globales Internet-of-Things-System (IoT) mit Flottenmanagement und Lebenszyklussteuerung. Im Markt für Drucktoner hängt der kommerzielle Wert von Software- und Gerätekompatibilität sowie der Kartusche ab. Original Equipment Manufacturers (OEMs) können Firmware, Authentifizierung und automatisierte Auftragserfüllung nutzen, um Verbrauchsmaterialien mit vertraglich gebundenen Geräteflotten zu verknüpfen. Anbieter, die nicht an diesen Plattformen teilnehmen, haben möglicherweise eingeschränkten Zugang zu großen Geschäftskunden.
Nachfrage nach hochergiebigen Tonern und Tonern mit niedriger Fixiertemperatur
Hochergiebige Toner und Toner mit niedriger Fixiertemperatur adressieren Stromverbrauch, Kartuschenlaufzeit und Kosten pro Seite. In der Zeitschrift der Imaging Society of Japan veröffentlichte Forschungsergebnisse zeigen, dass kristalline Polyesterharze breite Fixierfenster bieten und gleichzeitig Kalt- und Heißversatz begrenzen können. Konica Minolta gibt an, dass seine Simitri HD- und HDE-Toner niedrigere Fixiertemperaturen in seinen AccurioPress- und AccurioLabel-Plattformen unterstützen. Im Juni 2025 führte Kyocera ein neu strukturiertes A4-Tonersortiment ein, das niedrigere Kohlendioxidemissionen und Versandeinsparungen über den gesamten Tonerlebenszyklus bietet. ISO/IEC 19752:2025 und ISO/IEC 19798:2025 bieten aktualisierte Methoden zur Bestimmung der Ergiebigkeit von Schwarzweiß- bzw. Farbtoner-Kartuschen. Diese Normen bieten Beschaffungsteams eine Grundlage für den Vergleich von Hochergiebigkeitsangaben.
Expansion des digitalen und bedarfsgesteuerten Drucks
Digitaler und bedarfsgesteuerter Druck unterstützt Tonerpressen, wenn Kunden kurze Auflagen, variable Daten und schnelle Jobwechsel benötigen. Dieser Trend stützt den Markt für Drucktoner, da individualisierte Aufträge eine bedarfsgesteuerte Produktion statt bestandsbasiertem Druck erfordern. Im Jahr 2025 brachte FUJIFILM Business Innovation die Revoria Press PC2120 auf den Markt, ausgestattet mit Super EA-Eco-Toner und 2.400-dpi-Ausgabe für den kommerziellen Druck[1]. Ricoh positioniert seine Pro-C5400-Serie für kommerzielle und Unternehmensanwender, die schnelle Startzeiten und konsistente Ausgabe suchen. Diese Systeme ermöglichen es Druckereien, geeignete Auflagen im niedrigen bis mittleren Bereich von Offsetworkflows auf die digitale Produktion zu verlagern. Verbesserte Ausgabefähigkeiten können den Tonerverbrauch pro Auftrag steigern, auch wenn die Seitenvolumina nicht im gleichen Tempo steigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Papierlose Workflows und rückläufige Büroseitenvolumina | -1.5% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Tintenstrahlsubstitution in ausgewählten kommerziellen Anwendungen | -0.8% | Nordamerika, Europa und aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Firmware-Authentifizierung und Chip-Sperr-Reibung | -0.3% | Global – regulatorischer Einfluss in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Papierlose Workflows und rückläufige Büroseitenvolumina
Papierlose Prozesse reduzieren den Bürodruck, der historisch die Tonernachfüllung unterstützt hat. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie über Unternehmensangestellte in Mumbai, Pune und Nashik ergab, dass der Einsatz von Scan-to-Cloud und elektronischen Signaturen die monatliche Druckaktivität um 31 % reduzierte, während Nutzer mit hoher Akzeptanz den Druck um 40,4 % reduzierten[2]. Eine kleinere installierte Basis kann die Häufigkeit von Kartuschenauswechslungen verringern, auch wenn Kunden nicht die Marke wechseln. Die Auswirkungen variieren je nach Land, da Rückkehr-ins-Büro-Richtlinien, hybride Arbeitsmodelle und die Einführung digitaler Dokumentation auf den Märkten unterschiedlich sind. Große Unternehmensbüros können diesen Trend teilweise ausgleichen, wenn die Präsenzarbeit zunimmt. Folglich ist der Markt für Drucktoner zunehmend auf spezialisierte kommerzielle Anwendungen angewiesen, bei denen digitale Dokumentation den Bedarf an physischer Ausgabe nicht ersetzen kann.
Tintenstrahlsubstitution in ausgewählten kommerziellen Anwendungen
Business-Inkjet-Plattformen konkurrieren mit Toner in bestimmten kommerziellen Anwendungen mit mittlerem Ausgabevolumen. Ricoh entwickelt weiterhin sowohl Hochgeschwindigkeits-Tintenstrahl- als auch Tonersysteme, was dem Unternehmen ermöglicht, Kunden mit unterschiedlichen Ausgabeanforderungen zu bedienen. Tintenstrahldruck hat im Direktmailing und im allgemeinen kommerziellen Druck an Bedeutung gewonnen, da Bildqualität und Farbleistung verbessert wurden. Toner wird für hochauflösenden Schwarzweißdruck, Spezialfarbanwendungen und Trockendruckausgaben auf nicht absorbierenden Medien eingesetzt. Diese Anwendungen stützen sich auf Tonerchemie und nicht allein auf Seitenkosten. Daher bleibt der Markt für Drucktoner in Anwendungen relevant, bei denen Spezialeffekte und Substratflexibilität für Druckkäufer wichtig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Lasertoner sichert den Umsatz, Kopiertoner beschleunigt das WachstumLasertoner hält 2026 einen Anteil von 57,13 % am Markt für Drucktoner. Diese Position spiegelt die große installierte Basis elektrofotografischer Drucker in Büros, kommerziellen Druckbetrieben, Regierungsorganisationen und Produktionsumgebungen wider. Die installierte Basis umfasst kompakte Kleinbürogeräte, Abteilungsgeräte und Hochgeschwindigkeitspressen, die alle während ihrer Betriebslebensdauer Tonerverbrauchsmaterialien benötigen. Diese breite Hardwarekompatibilität hält Lasertoner für die Drucktoner-Branche relevant, auch wenn die Nachfrage nach einzelnen Geräten sich stabilisiert oder zurückgeht. Analogkopiertoner bleibt der kleinste und am stärksten herausgeforderte Typ, da jeder Ersatzzyklus zusätzliche Altgeräte aus dem aktiven Einsatz entfernt. Der Übergang zu digitalen Multifunktionsgeräten, die Kopieren, Drucken, Scannen und vernetzte Workflow-Funktionen kombinieren, beeinträchtigt seine Position weiter.
Digitalkopiertoner soll von 2027 bis 2032 mit einem CAGR von 6,89 % wachsen. Kommerzielle und staatliche Kunden rüsten mittelgroße und großformatige Multifunktionsgeräte auf, die Fernverwaltung, kontrollierten Zugriff und Cloud-vernetzte Workflows unterstützen. Diese Systeme bieten Remote-Firmware-Updates und standardisierte Ergiebigkeitsberichte – Funktionen, die für zentral verwaltete Flotten zunehmend relevant sind. ISO/IEC 19752:2025 unterstützt vergleichbare Messungen der Schwarzweiß-Kartuschenausbeute in diesen Beschaffungsprozessen. Im Oktober 2025 erneuerte Brother seine TN635-Farblaserkartuschen für ausgewählte neue Drucker und verknüpfte den Produktzyklus mit seinem Refresh-EZ-Print-Servicemodell. Dieser Ansatz zeigt, wie Anbieter die Nachfüllung mit Hardware-Erneuerungszyklen und Managed Services verknüpfen, anstatt sich ausschließlich auf eigenständige Verbrauchsmaterialtransaktionen zu stützen.



Nach Technologie:
Konventionelle Toner dominieren, aber chemische Toner gewinnen an BodenKonventionelle Toner machen 2026 68,21 % des Marktes für Drucktoner aus. Niedrigere Herstellungskosten, etablierte Produktionsmethoden und die große installierte Basis von Pressen, die für mechanisch hergestellte Partikel ausgelegt sind, stützen ihre Position. Hersteller produzieren diese Toner in der Regel durch Schmelzmischen und Mahlen von Pigment und Harz – ein Verfahren, das für Altgeräte weiterhin geeignet ist. Bestehende Geräteeinstellungen, Kartuschendesigns und Lieferketten unterstützen ebenfalls ihren Einsatz in ausgereiften Druckerflotten. Chemische Toner machen 2026 den verbleibenden Anteil von 31,79 % aus. Ihre engere Partikelgrößenverteilung, konsistentes Ladungsverhalten und Farbleistung unterstützen fortgeschrittene kommerzielle und Produktionsanwendungen.
Chemische Toner sollen von 2027 bis 2032 mit einem CAGR von 7,11 % wachsen. Suspensions- und Emulsionsaggregationsverfahren können niedrigere Mindestfixiertemperaturen und konsistentere Partikeleigenschaften unterstützen, die für anspruchsvolle Farbanwendungen relevant sind. Im November 2025 präsentierte Xerox seinen Continuous-Emulsion-Aggregation-Prozess und lösungsmittelfreie Harzemulgierungsarbeiten auf einer Konferenz der Society for Imaging Science and Technology (IS&T). Die Arbeit umfasste Spezial-Pigmentansätze, einschließlich biobasierter und emissionsarmer organischer Verbindungen (VOC), ohne die in der Forschung genannten Druckqualitätsziele zu beeinträchtigen. Niedrigere Fixiertemperaturen können den Stromverbrauch in kommerziellen Druckbetrieben senken. Anforderungen im Rahmen der EU-Ökodesign-Verordnung für nachhaltige Produkte können Formulierungen weiter unterstützen, die die Umweltleistung und Nachhaltigkeitsinformationen von Produkten verbessern.
Nach Rohmaterial:
Polyester führt, Styrol-Acryl verfolgt den FarbbereichPolyester macht 2026 41,56 % des Rohmaterialsegments aus. Das Material hat eine niedrigere Glasübergangstemperatur und kann eine zuverlässige Fixierung über einen breiten Fixierbereich unterstützen, was unter variablen Produktionsbedingungen wichtig ist. Es ist auch mit Zwei-Komponenten-Entwicklersystemen kompatibel, die in Produktionspressen eingesetzt werden. Forschungen zu Tonerharzen zeigen, dass kristallines Polyester Niedertemperaturschmelzen mit elastischer Rückstellung kombinieren kann, was Heißversatz verhindert. Diese Kombination unterstützt die Druckleistung, ohne die gleichen Formulierungsanpassungen wie bei einigen alternativen Systemen zu erfordern. Folglich bleibt Polyester im Markt für Drucktoner wichtig, wo stabile Fixierleistung und etablierte Produktionskompatibilität erforderlich sind.
Styrol-Acryl-Harz soll von 2027 bis 2032 mit einem CAGR von 7,45 % wachsen. Seine Ladungsstabilität und Punktbildungseigenschaften unterstützen Farbanwendungen, bei denen Auflösung, scharfe Definition und Farbgamut für Druckkäufer wichtig sind. Spezialpolymere, einschließlich hybrider Harzmischungen und biobasierter Polyester, bleiben kleinere Segmente, erhalten aber weiterhin Forschungsinvestitionen von führenden Original Equipment Manufacturers (OEMs), die auf spezialisierte Leistung abzielen. FUJIFILM verwendet Super-EA-Eco-Toner in seiner Revoria-Press-Reihe und positioniert seine Feinpartikel für kommerzielle Druckanwendungen. Die Harzauswahl wird immer wichtiger, da Pressen eine konsistente Partikelleistung bei anspruchsvollen Produktionsgeschwindigkeiten erfordern. Diese Materialanforderungen schaffen Möglichkeiten für formulierungsbasierte Differenzierung unter Toneranbietern, die Produktions- und Spezialfarbanwendungen bedienen.
Nach Anwendung:
Schwarzweißdruck hat den größten Anteil, während Farbdruck höheres Wachstum verzeichnetSchwarzweißdruck macht 2026 37,12 % des Marktes für Drucktoner aus. Das Segment profitiert von der großen installierten Basis von Schwarzweiß-Lasergeräten in Büros, Behörden und Bildungseinrichtungen. Schwarztoner unterstützt weiterhin druckintensive Anwendungen, bei denen Kunden vorhersehbare Ausgabe, Kartuschenausbeute und routinemäßige Dokumentenproduktion priorisieren. ISO/IEC 19752:2025 bietet eine standardisierte Grundlage für den Vergleich der Schwarzweiß-Kartuschenausbeute. Diese Norm bleibt für Beschaffungsteams relevant, die Betriebskosten über große Druckerflotten hinweg bewerten und Konsistenz über Beschaffungsprogramme hinweg anstreben. Die installierte Basis hält den Tonerbedarf für den Schwarzweißdruck aufrecht, auch wenn papierlose Prozesse einen Teil der Büronachfrage einschränken.
Farbdruck soll von 2027 bis 2032 mit einem CAGR von 8,12 % expandieren. Verpackungskonverter, Marketingfirmen und kommerzielle Druckereien verlagern mehr Arbeit auf digitale Farbpressen, die kurze Auflagen und häufige Designänderungen ohne den Bedarf an traditioneller Plattenherstellung bewältigen können. Im Oktober 2025 präsentierte Sharp die BP-1200S auf der Printing United Expo mit bis zu sechs Farben, darunter Gold, Silber, Weiß und Rosa-Toner. Spezialfarben können Druckdienstleistern helfen, grafikintensive Aufträge mit differenzierter Ausgabe und höherwertigen Druckanwendungen zu bedienen. Diese Anwendung schafft Nachfrage nach Harzen und Partikeln, die die Farbqualität bei kürzeren Auflagen erhalten, was den Farbdruck zu einem Wachstumsbereich im Markt für Drucktoner macht.

Geografische Analyse
Asien-Pazifik: Das Gravitationszentrum des Marktes
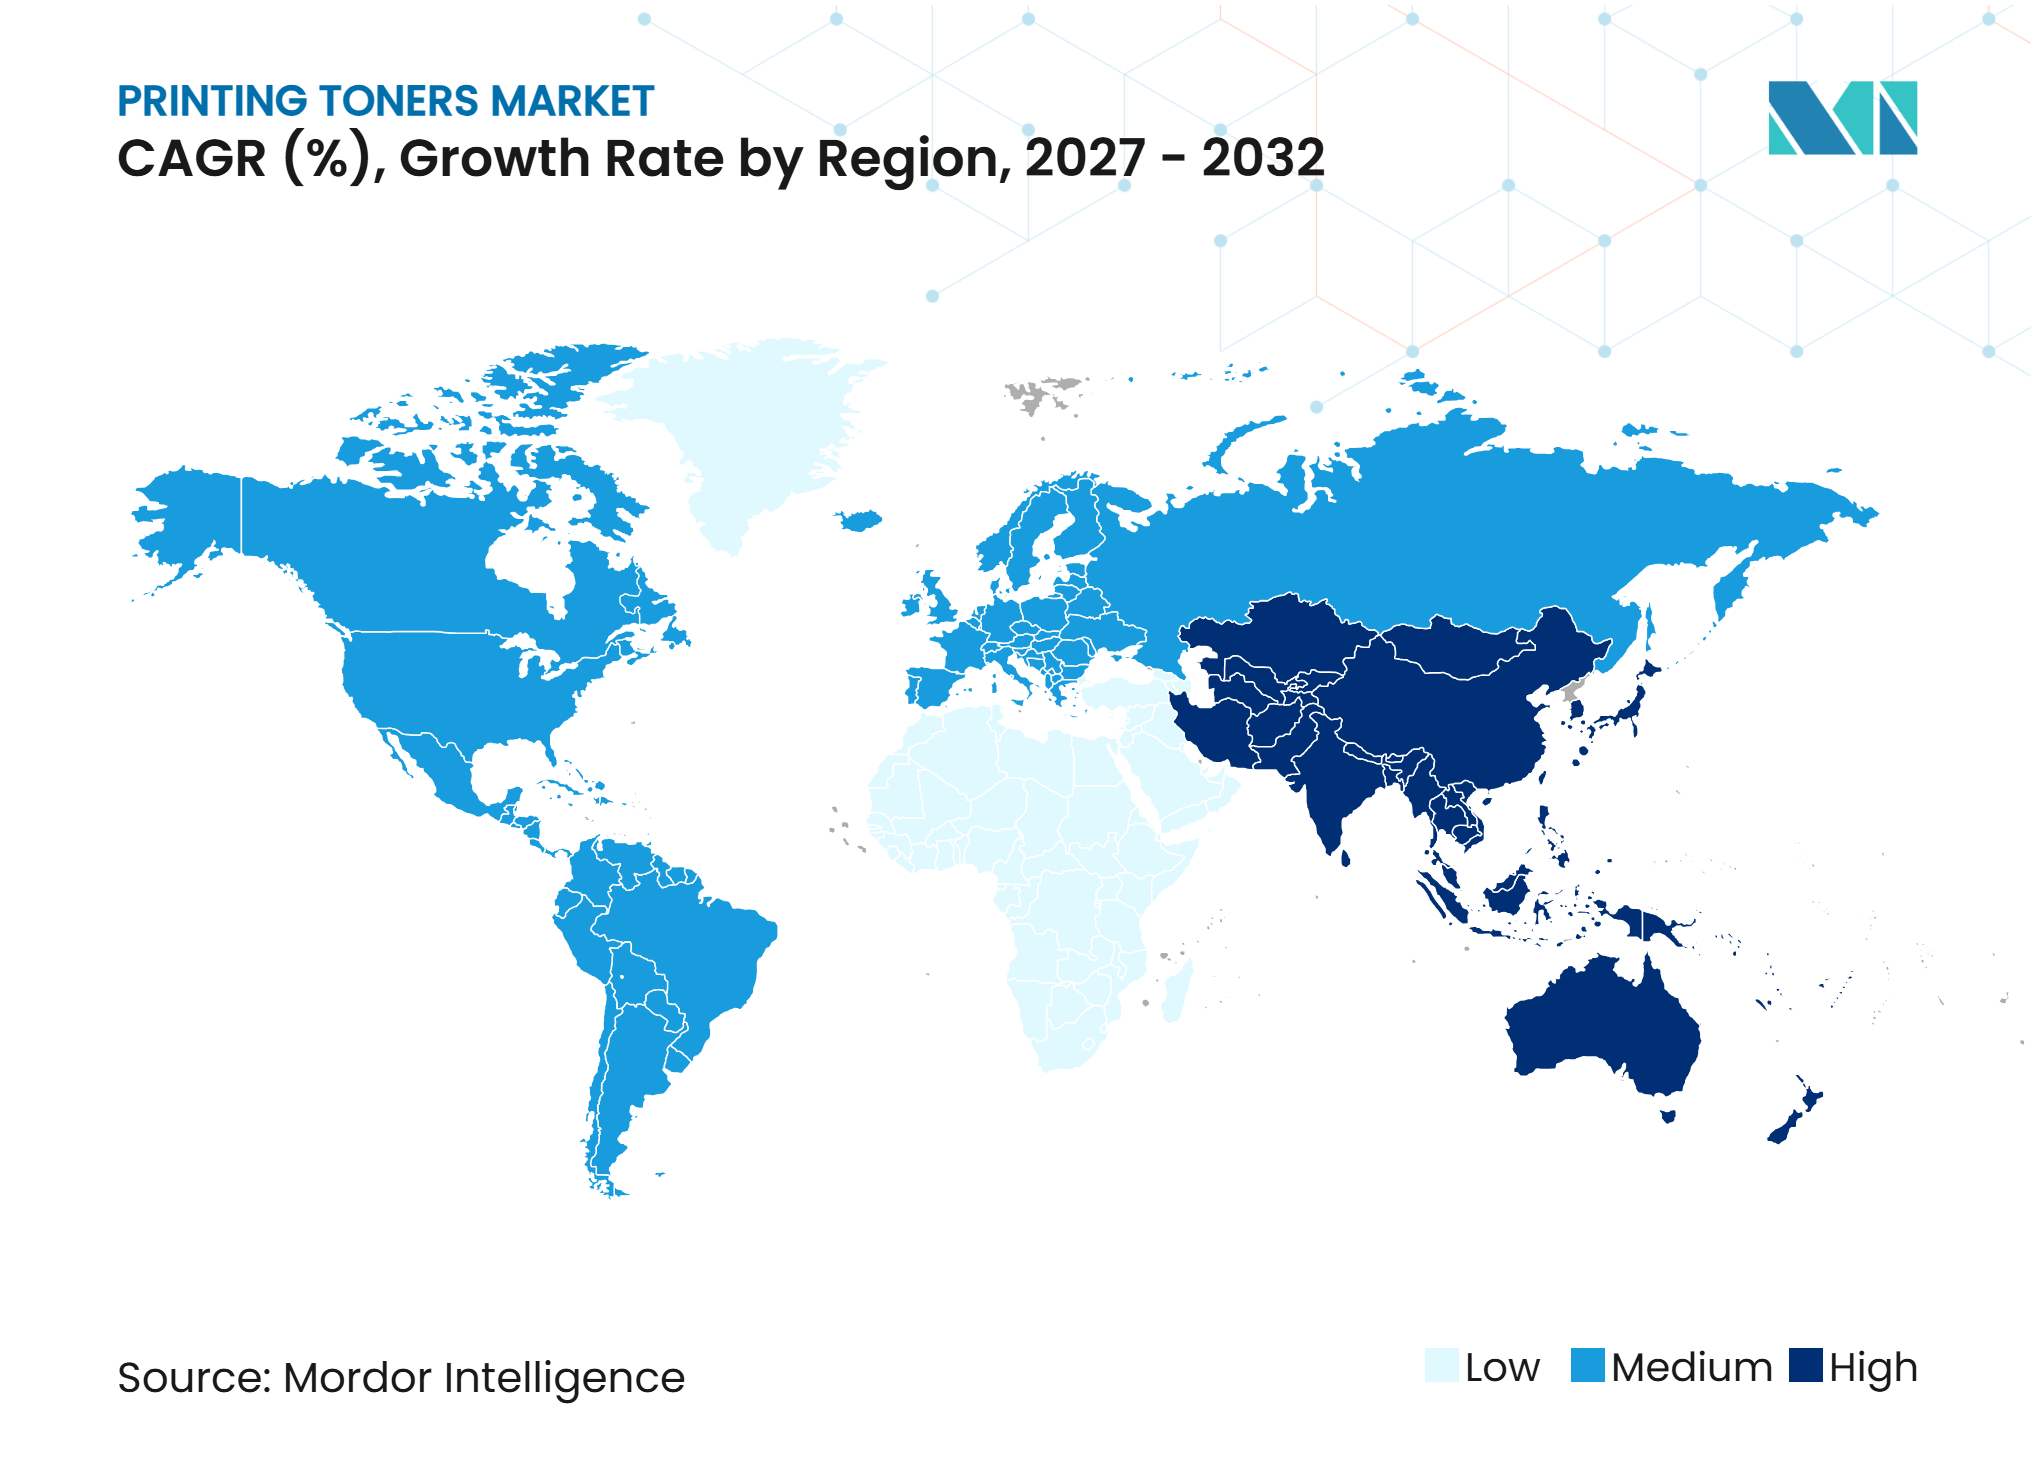
Asien-Pazifik hält 2026 schätzungsweise einen Anteil von 43,66 % am Markt für Drucktoner und soll von 2027 bis 2032 mit einem CAGR von 8,04 % wachsen. China unterstützt die regionale Fertigung durch integrierte Betriebe, die Chip-Design und die Montage fertiger Kartuschen umfassen. Diese Fähigkeiten unterstützen die Kostenkontrolle und die schnelle Kartuschenenentwicklung für inländische und Exportkunden. Ninestar und Pantum gehören zu den Unternehmen, die an diesen integrierten Produktionsaktivitäten beteiligt sind.
Indien unterstützt die Nachfrage durch lokalisierte Fertigung und öffentliche Beschaffungspräferenzen, was institutionelle Käufer zu einem wichtigen Kanal für Anbieter macht, die lokale Produktionsanforderungen erfüllen. Pantum hat die lokale Produktion in Indien als Teil seiner Strategie zur Bedienung staatlicher und institutioneller Kunden identifiziert. Japan generiert weiterhin Nachfrage nach qualitätsorientiertem Produktionsdruck trotz des Drucks durch digitale Dokumentation. Seine Produktionsdruckbasis erfordert zuverlässige Ausgabe und streng kontrollierte Tonerqualität. Südkorea und die ASEAN-Märkte tragen durch expandierende Kleinunternehmensaktivitäten und Verpackungsdruck zur Nachfrage bei.
Nordamerika: Premiumsegmente stützen einen reifen Markt
Nordamerika sieht sich mit rückläufiger Schwarzweiß-Bürodruckaktivität konfrontiert; Toner- und Spezialitätensegmente unterstützen jedoch weiterhin die Nachfrage nach Premiumprodukten. Managed-Print-Verträge machen einen größeren Anteil der Unternehmenslieferflüsse in der Region aus, was die Bedeutung von Geräteüberwachung, Kompatibilität und automatischer Nachfüllung gegenüber einmaligen Kartuschengeschäften erhöht. HP meldete im Geschäftsjahr 2025 einen Umsatz von 16,70 Milliarden USD im Drucksegment, während der Verbrauchsmaterialumsatz um 3,4 % zurückging. Diese Trends spiegeln den Druck auf die installierten Basen im Verbraucher- und Geschäftsbereich wider.
Produktionsdruck unterstützt die Nachfrage, da kommerzielle Betreiber einen Aufpreis für hochchroma- und metallische Toner zahlen, insbesondere für Grafiken, Marketingmaterialien und andere Anwendungen, bei denen Standard-CMYK nicht ausreicht. Seit 2025 haben Sharp, FUJIFILM, Konica Minolta und Ricoh tonerbasierte Produktionssysteme für nordamerikanische Kunden eingeführt oder weiterentwickelt. Die regionale Chance konzentriert sich auf Anwendungen, die differenzierte Ausgabe statt Standard-Bürodruck erfordern.
Europa und aufstrebende Regionen: Nachhaltigkeit prägt die Agenda
Europa legt größeren Wert auf emissionsärmere und kreislaufwirtschaftliche Verbrauchsmaterialien, angetrieben durch regulatorische Anforderungen und Käuferpräferenzen. Die EU-Ökodesign-Verordnung für nachhaltige Produkte bietet einen Rahmen, der das Produktdesign, Nachhaltigkeitsoffenlegungen und Anbieteransätze zu Materialeinsatz und Kreislaufwirtschaft beeinflussen kann. HP gibt an, dass seine EvoCycle-Kartusche, erhältlich in Frankreich, Deutschland und dem Vereinigten Königreich, 76 % recycelte oder wiederverwendete Inhalte enthält und einen um 37 % niedrigeren CO₂-Fußabdruck als eine standardmäßige neue HP-Tonerkartusche aufweist.
Brothers zertifiziertes Wiederaufbereitungsprogramm umfasst Tintenstrahl- und Tonerverbrauchsmaterialien mit Betrieb in Ruabon und erweiterter Trommeleinheit-Wiederaufbereitung in der Slowakei im Jahr 2026. Deutschland, Frankreich, das Vereinigte Königreich und Italien unterstützen organisierten kommerziellen und Produktionsdruckbedarf. Brasilien profitiert von E-Commerce und Einzelhandelslogistik, was den Bedarf an Etikettendruck erhöht. Märkte des Golfkooperationsrats und Städte im subsaharischen Afrika bieten längerfristige Chancen, da sich Büroinfrastruktur und lokale Vertriebsnetze entwickeln.
Wettbewerbslandschaft
Marktkonzentration
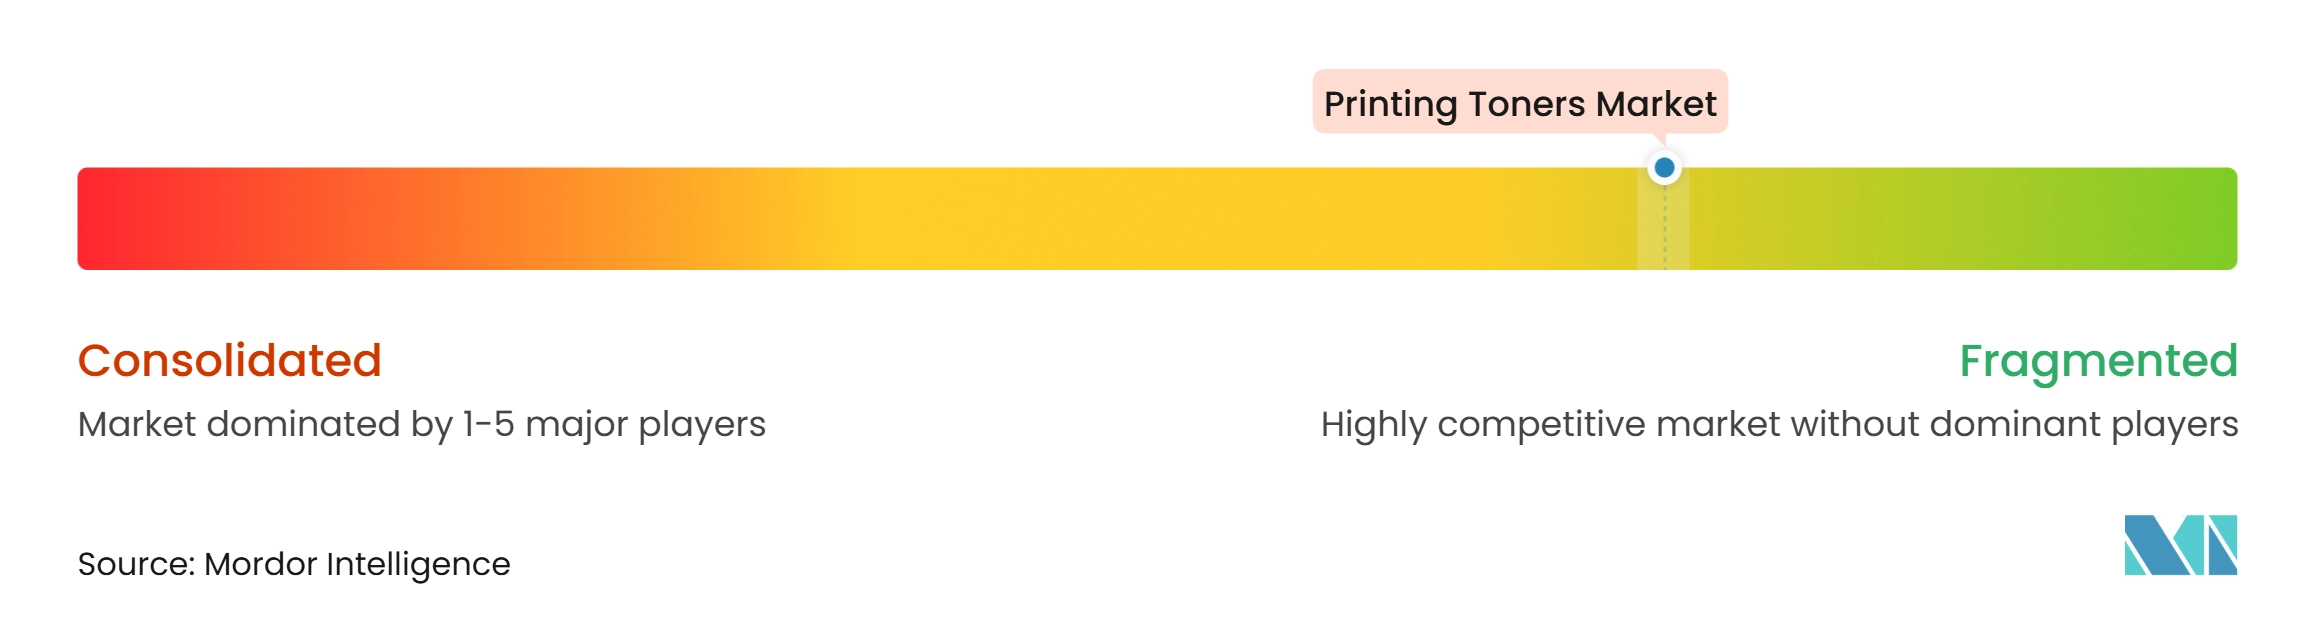
Der Markt für Drucktoner ist auf der Ebene der Original Equipment Manufacturers (OEM) für Hardware mäßig fragmentiert und im Aftermarket für Verbrauchsmaterialien stark wettbewerbsintensiv. Canon, KYOCERA Document Solutions, Ricoh und Konica Minolta konkurrieren durch vertikal integrierte Toner- und Motorsysteme. Interne Materialkompetenz und proprietäre Produktionsmethoden unterstützen ihre Formulierungen. Xerox schloss 2025 die Übernahme von Lexmark ab und kombinierte seine Produktionsdruckfähigkeiten mit Lexmarks Managed-Print-Plattform und Flottenmanagement-Infrastruktur. Die Übernahme erweiterte Xerox' Fähigkeit, A3- und A4-Unternehmenskunden zu bedienen. Chinesische Anbieter konkurrieren ebenfalls durch die Einführung kompatibler Kartuschen und zugehöriger Authentifizierungstechnologien, was Druck auf OEM-Versorgungsmargen und Kundenbindung ausübt.
Kreislaufwirtschaftliche Verbrauchsmaterialien stellen einen Wettbewerbsbereich im Markt für Drucktoner dar. Xerox berichtete, 2024 1,7 Millionen Tonerkartuschen aus zurückgewonnenen Einheiten hergestellt zu haben, wobei Post-Consumer-Materialien zu 90 % nach Gewicht wiederverwendet wurden. Kleinere Anbieter können Schwierigkeiten haben, etablierte Sammelnetze und Wiederaufbereitungskapazitäten zu erreichen, da zurückgewonnene Produkte Sammlung, Bewertung, Verarbeitung und Rückführung in die Lieferkette auf konsistenten Qualitätsniveaus erfordern. FUJIFILM Business Innovation Corp. und Konica Minolta gründeten im Januar 2025 die Global Procurement Partners Corp., um Beschaffungs- und Entwicklungsaktivitäten zu konsolidieren. Die Vereinbarung bündelt Ressourcen für Material- und Produktionsanforderungen und ermöglicht es den Unternehmen, Einkaufsaktivitäten und Entwicklungskapazitäten für spezialisierte Tonerformulierungen zu teilen. Sie zeigt, dass mittelgroße OEMs Skaleneffekte in der Spezialtonerwicklung anstreben. Solche Allianzen können die Einkaufsmacht stärken und gleichzeitig Investitionen in Formulierung und Hardwareentwicklung unterstützen.
Ricoh, Toshiba Tec und OKI schlossen die ETRIA-Integration im Oktober 2025 ab. Das Gemeinschaftsunternehmen kombiniert Drucker- und Multifunktionsgeräte-Entwicklungsaktivitäten der beteiligten Unternehmen. Gemeinsame Entwicklung kann Motor- und Kartuschenlieferketten rationalisieren, indem Doppelarbeit im Hardwaredesign reduziert und technische Anforderungen über zuvor getrennte Produktlinien hinweg angeglichen werden. Es kann auch die Kosten für die Pflege separater Hardwareplattformen senken. Konica Minolta und FUJIFILM nutzen weiterhin Spezialfarb-Produktionssysteme, um um kommerzielle Druckkunden zu konkurrieren. Anbieter mit integrierten Fähigkeiten in Chemie, Geräten und Dienstleistungen können Premiumanwendungen bedienen. Kompatible Kartuschenspezialisten werden weiterhin in Segmenten konkurrieren, in denen Preis und Aftermarket-Zugang primäre Kaufkriterien sind.
Marktführer in der Drucktoner-Branche
-
HP Development Company, L.P.
-
Canon Inc.
-
Xerox Corporation
-
Ricoh
-
Konica Minolta
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Drucktoner Unternehmen in diesem Bericht
- Brother Industries, Ltd.
- Canon Inc.
- FUJIFILM Group
- HP Development Company, L.P.
- Konica Minolta
- KYOCERA Document Solutions
- Lexmark International, Inc.
- Ninestar Corporation
- Panasonic Production Engineering Co., Ltd.
- Pantum International Limited
- Ricoh
- Seiko Epson Corporation
- Sharp Corporation
- Toshiba
- Xerox Corporation
Neueste Industrielle Entwicklungen in Markt für Drucktoner
- Oktober 2025: Die G&G-Image-Tochtergesellschaft von Ninestar Corporation brachte die kompatible Drucktoner-Kartuschenreihe TN635 High-Chroma für Brothers HL-L8430CDW, HL-L8570CDW, MFC-L8730CDW und verwandte Farblaserdrucker in Nordamerika auf den Markt. Die Formulierung unterstützt Farbdruckanwendungen bei kleinen und mittleren Unternehmen (KMU) und Geschäftskunden.
- September 2025: Sharp Imaging and Information Company of America präsentierte auf der Printing United Expo 2025 einen Einstiegs-Produktionsdrucker und den Plockmatic Booklet Finisher für seine BP-1200S. Das Gerät unterstützt 6-farbigen Digitaldruck mit Spezial-Drucktoner-Optionen, darunter Gold, Silber, Rosa, Weiß und Transparent, für kommerzielle Druckbetreiber.
Globaler Berichtsumfang des Marktes für Drucktoner
Drucktoner ist ein feines, trockenes Pulver, das in Laserdruckern und Fotokopierern verwendet wird, um Text und Bilder auf Papier zu erzeugen. Die Tonerformulierung enthält typischerweise Pigment, Polymerharz, Ladungskontrollmittel und andere Additive, die die Bildentwicklung und -übertragung während des Druckprozesses unterstützen.
Der Markt für Drucktoner ist nach Typ, Technologie, Rohmaterial, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Lasertoner, Analogkopiertoner und Digitalkopiertoner segmentiert. Nach Technologie ist der Markt in konventionelle Toner und chemische Toner segmentiert. Nach Rohmaterial ist der Markt in Polyester, Styrol-Acryl und Spezialpolymere segmentiert. Nach Anwendung ist der Markt in Schwarzweißdruck und Farbdruck segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Drucktoner in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lasertoner |
| Analogkopiertoner |
| Digitalkopiertoner |
| Konventionelle Toner |
| Chemische Toner |
| Polyester |
| Styrol-Acryl |
| Spezialpolymere |
| Schwarzweißdruck |
| Farbdruck |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Lasertoner | |
| Analogkopiertoner | ||
| Digitalkopiertoner | ||
| Nach Technologie | Konventionelle Toner | |
| Chemische Toner | ||
| Nach Rohmaterial | Polyester | |
| Styrol-Acryl | ||
| Spezialpolymere | ||
| Nach Anwendung | Schwarzweißdruck | |
| Farbdruck | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Drucktoner?
Die Marktgröße für Drucktoner wurde 2026 auf 5,42 Milliarden USD geschätzt und soll von 5,75 Milliarden USD im Jahr 2027 auf 7,74 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,13 % während des Prognosezeitraums (2027–2032).
Welche Druckanwendung wächst am schnellsten?
Farbdruck soll bis 2032 mit einem CAGR von 8,12 % wachsen, da kommerzielle Druckereien digitale Farb- und Spezialausgaben ausbauen.
Warum gewinnen chemische Toner an Akzeptanz?
Chemische Toner sollen bis 2032 mit einem CAGR von 7,11 % wachsen, da sie konsistente Partikel und niedrigere Fixiertemperaturen liefern können.
Welche Region treibt die Nachfrage nach Toner an?
Asien-Pazifik führte 2026 mit einem Anteil von 43,66 % und soll bis 2032 mit einem CAGR von 8,04 % wachsen.