
Tamaño y Participación del Mercado de Tóneres de Impresión
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Tóneres de Impresión por Mordor Intelligence
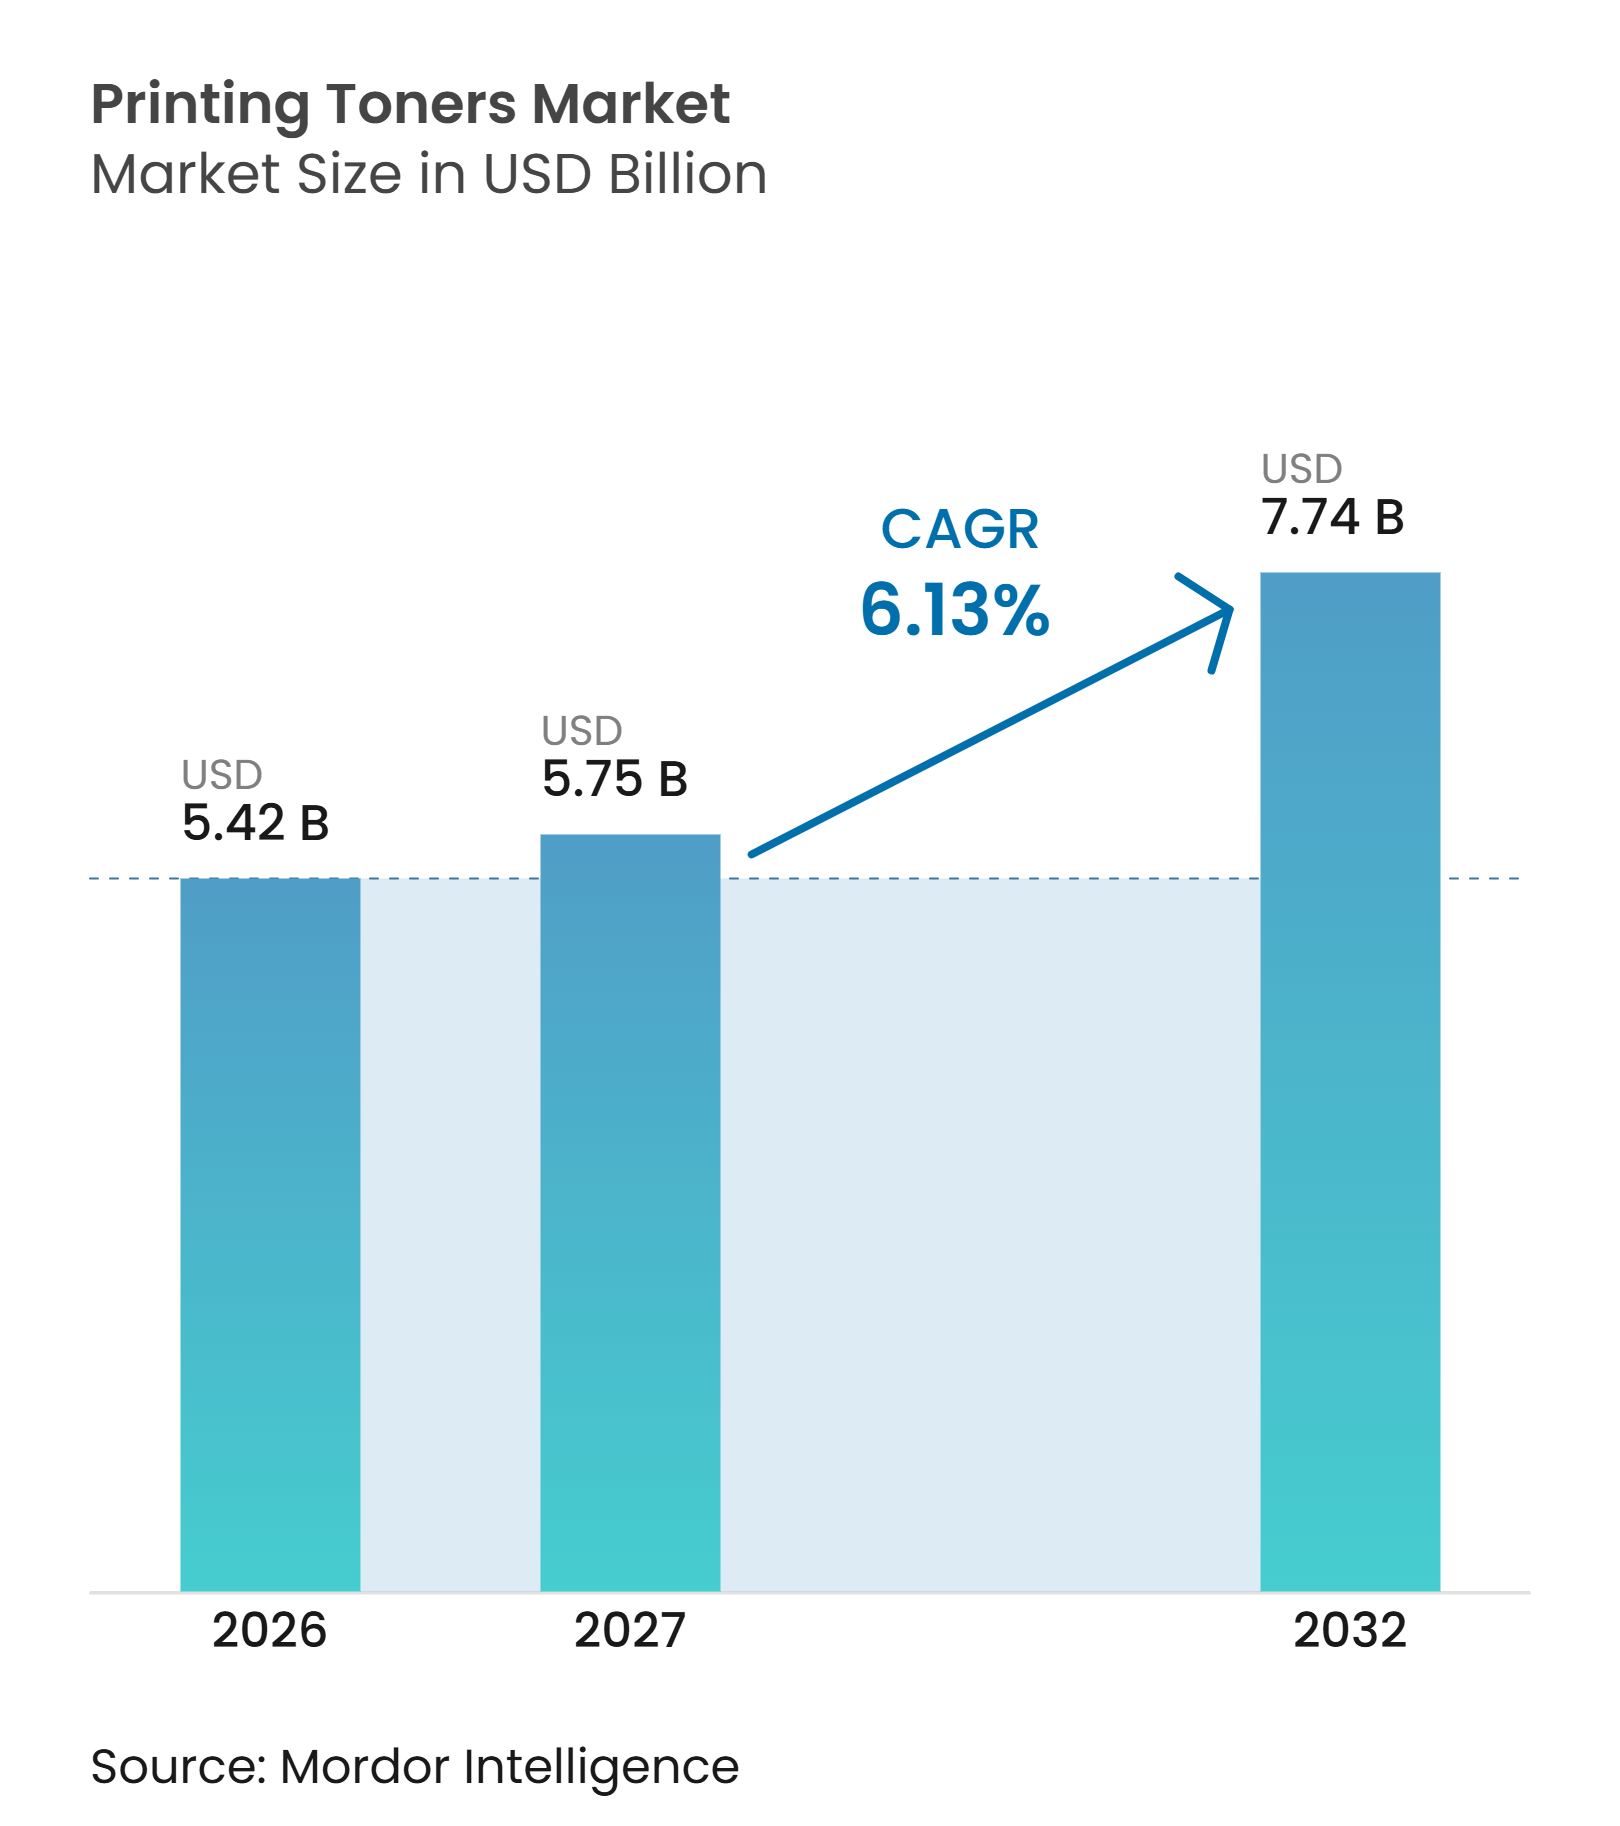
El tamaño del mercado de tóneres de impresión se valoró en 5,42 mil millones de USD en 2026 y se estima que crecerá desde 5,75 mil millones de USD en 2027 hasta 7,74 mil millones de USD en 2032, a una CAGR del 6,13% durante el período de pronóstico (2027-2032). El mercado de tóneres de impresión se está expandiendo más allá de las aplicaciones de oficina, con la impresión de envases, la impresión de producción y los flujos de trabajo digitales comerciales representando una participación creciente de la demanda. La demanda está siendo impulsada cada vez más por aplicaciones que requieren consistencia de color, efectos especiales e impresión en proceso seco para lograr resultados diferenciados. Este cambio está impulsando las inversiones de los proveedores en química de tóner, rendimiento de resinas y formulaciones específicas para prensas. Los lanzamientos de productos de Konica Minolta y FUJIFILM Business Innovation en 2025 indican el papel de los colores especiales y las capacidades de producción en el posicionamiento competitivo. Sin embargo, la disminución del número de páginas impresas en oficinas y el uso de cartuchos compatibles presentan riesgos, particularmente a medida que los flujos de trabajo sin papel reducen la demanda de reposición y los proveedores externos mejoran la compatibilidad de autenticación.
Conclusiones Clave del Informe
- Por tipo, el Tóner Láser representó el 57,13% de la participación del mercado de tóneres de impresión en 2026, mientras que se prevé que el Tóner para Fotocopiadora Digital crezca a una CAGR del 6,89% hasta 2032.
- Por tecnología, los Tóneres Convencionales representaron el 68,21% del tamaño del mercado de tóneres de impresión en 2026, mientras que se prevé que los Tóneres Químicos crezcan a una CAGR del 7,11% hasta 2032.
- Por materia prima, el Poliéster representó una participación del 41,56% en 2026, mientras que se prevé que la Resina de Estireno-Acrílico se expanda a una CAGR del 7,45% hasta 2032.
- Por aplicación, la Impresión Monocromática representó el 37,12% del tamaño del mercado de tóneres de impresión en 2026, mientras que se prevé que la Impresión en Color crezca a una CAGR del 8,12% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,66% de la participación del mercado de tóneres de impresión en 2026 y se prevé que se expanda a una CAGR del 8,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Impresión de Envases y Etiquetas | +1.8% | Global, con mayor impulso en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Crecimiento de la Impresión Comercial y Gestionada | +1.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Tóneres de Alto Rendimiento y Fusión a Baja Temperatura | +0.9% | Global, con adopción temprana en Japón y Alemania | Mediano plazo (2-4 años) |
| Expansión de la Impresión Digital y Bajo Demanda | +1.1% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Descubrimiento en Comercio Electrónico y Reposición Automatizada | +0.7% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (< 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Impresión de Envases y Etiquetas
La impresión de envases y etiquetas amplió la base de demanda del mercado de tóneres de impresión más allá de la impresión de oficina convencional. Estas aplicaciones requieren una distribución controlada de partículas y una producción de color consistente, lo que puede respaldar precios de venta más altos que el tóner de oficina estándar. A finales de 2025, Konica Minolta había instalado más de 1.700 prensas AccurioLabel basadas en tóner en aplicaciones de etiquetas digitales. La empresa tenía como objetivo 2.000 instalaciones en América del Norte durante el año fiscal 2025 y posicionó la producción basada en tóner para sustratos sensibles a la presión. Los convertidores de envases también requerían tiradas de producción cortas y material gráfico versionado, lo que reforzó el papel de las prensas digitales en la producción de etiquetas. El mercado de tóneres de impresión se ve respaldado cuando los propietarios de marcas requieren cambios frecuentes de diseño sin mantener grandes inventarios de materiales preimpresos.
Crecimiento de la Impresión Comercial y Gestionada
Los servicios de impresión gestionada trasladan la adquisición de tóner de órdenes de compra individuales a la reposición basada en contratos. Este modelo respalda flujos de suministro regulares porque los proveedores pueden monitorear las flotas y reponer los cartuchos antes de que se agoten. Lexmark fue nombrado Líder en el MarketScape de IDC 2025 para servicios de impresión gestionada en la nube. La empresa conecta su Sistema Global de Internet de las Cosas (IoT) a la gestión de flotas y el control del ciclo de vida. En el mercado de tóneres de impresión, el valor comercial depende de la compatibilidad del software y los dispositivos, así como del cartucho. Los Fabricantes de Equipos Originales (OEM) pueden utilizar firmware, autenticación y cumplimiento automatizado para conectar los suministros a las flotas de dispositivos contratadas. Los proveedores que no participan en estas plataformas pueden tener acceso limitado a grandes cuentas comerciales.
Demanda de Tóneres de Alto Rendimiento y Fusión a Baja Temperatura
Los tóneres de alto rendimiento y fusión a baja temperatura abordan el consumo de electricidad, la vida útil del cartucho y el costo por página. Una investigación publicada en el Journal of the Imaging Society of Japan indica que las resinas de poliéster cristalino pueden proporcionar amplias ventanas de fusión al tiempo que limitan el desplazamiento en frío y en caliente. Konica Minolta afirma que sus tóneres Simitri HD y HDE admiten temperaturas de fusión más bajas en sus plataformas AccurioPress y AccurioLabel. En junio de 2025, Kyocera introdujo una línea de tóneres A4 reestructurada con menores emisiones de dióxido de carbono y ahorros en el envío a lo largo del ciclo de vida del tóner. Las normas ISO/IEC 19752:2025 e ISO/IEC 19798:2025 proporcionan métodos actualizados para determinar los rendimientos de los cartuchos de tóner monocromático y en color, respectivamente. Estas normas proporcionan a los equipos de adquisición una base para comparar las afirmaciones de alto rendimiento.
Expansión de la Impresión Digital y Bajo Demanda
La impresión digital y bajo demanda respalda las prensas de tóner cuando los clientes requieren tiradas cortas, datos variables y cambios rápidos de trabajo. Esta tendencia respalda el mercado de tóneres de impresión porque los trabajos personalizados requieren producción bajo demanda en lugar de impresión basada en inventario. En 2025, FUJIFILM Business Innovation lanzó la Revoria Press PC2120, con tóner Super EA-Eco y una resolución de 2.400 ppp para impresión comercial[1]. Ricoh posiciona su serie Pro C5400 para usuarios comerciales y empresariales que buscan tiempos de inicio rápidos y una producción consistente. Estos sistemas permiten a las imprentas trasladar trabajos adecuados de tirada baja a media desde flujos de trabajo offset a la producción digital. Las capacidades de producción mejoradas pueden aumentar el consumo de tóner por trabajo, incluso cuando el número de páginas no aumenta al mismo ritmo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Flujos de Trabajo sin Papel y Disminución del Volumen de Páginas en Oficinas | -1.5% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Sustitución por Impresión de Inyección de Tinta en Aplicaciones Comerciales Seleccionadas | -0.8% | América del Norte, Europa y Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Fricción por Autenticación de Firmware y Bloqueo de Chip | -0.3% | Global - influencia regulatoria en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Flujos de Trabajo sin Papel y Disminución del Volumen de Páginas en Oficinas
Los procesos sin papel reducen la impresión en oficinas, que históricamente ha respaldado la reposición de tóner. Un estudio revisado por pares de 2025 realizado con empleados de empresas en Bombay, Pune y Nashik encontró que las implementaciones de digitalización a la nube y firma electrónica redujeron la actividad de impresión mensual en un 31%, mientras que los usuarios de alta adopción redujeron la impresión en un 40,4%[2]. Una base instalada más pequeña puede reducir la frecuencia de los reemplazos de cartuchos, incluso cuando los clientes no cambian de marca. El impacto varía según el país porque las políticas de regreso a la oficina, los acuerdos de trabajo híbrido y la adopción de documentación digital difieren entre los mercados. Las grandes oficinas empresariales pueden compensar parcialmente esta tendencia donde el trabajo presencial aumenta. En consecuencia, el mercado de tóneres de impresión depende cada vez más de aplicaciones comerciales especializadas donde la documentación digital no puede reemplazar la necesidad de producción física.
Sustitución por Impresión de Inyección de Tinta en Aplicaciones Comerciales Seleccionadas
Las plataformas de impresión de inyección de tinta para empresas compiten con el tóner en ciertas aplicaciones comerciales de producción media. Ricoh continúa desarrollando sistemas de inyección de tinta de alta velocidad y de tóner, lo que permite a la empresa retener clientes con diferentes requisitos de producción. La impresión de inyección de tinta ha ganado relevancia en el correo directo y la impresión comercial general a medida que la calidad de imagen y el rendimiento del color han mejorado. El tóner se utiliza para la impresión monocromática de alta resolución, aplicaciones de color especial y producción en proceso seco sobre soportes no absorbentes. Estas aplicaciones dependen de la química del tóner más que del costo por página. Por lo tanto, el mercado de tóneres de impresión sigue siendo relevante en aplicaciones donde los efectos especiales y la flexibilidad del sustrato son importantes para los compradores de impresión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Tóner Láser Ancla los Ingresos, el Tóner para Fotocopiadora AceleraEl Tóner Láser representa una participación del 57,13% del mercado de tóneres de impresión en 2026. Esta posición refleja la gran base instalada de impresoras electrofotográficas en oficinas, instalaciones de impresión comercial, organizaciones gubernamentales y entornos de producción. La base instalada incluye equipos compactos para pequeñas oficinas, dispositivos departamentales y prensas de alta velocidad, todos los cuales requieren suministros de tóner durante toda su vida útil. Esta amplia compatibilidad de hardware mantiene al Tóner Láser relevante para la industria de tóneres de impresión, incluso cuando la demanda de dispositivos individuales se estabiliza o disminuye. El Tóner para Fotocopiadora Analógica sigue siendo el tipo más pequeño y con mayores desafíos, ya que cada ciclo de reemplazo elimina equipos heredados adicionales del uso activo. La transición hacia dispositivos multifunción digitales que combinan funciones de copia, impresión, escaneo y flujo de trabajo conectado afecta aún más su posición.
Se proyecta que el Tóner para Fotocopiadora Digital crezca a una CAGR del 6,89% de 2027 a 2032. Los clientes comerciales y gubernamentales están actualizando dispositivos multifunción de formato mediano y grande que admiten gestión remota, acceso controlado y flujos de trabajo conectados a la nube. Estos sistemas proporcionan actualizaciones de firmware remotas e informes de rendimiento estandarizados, características que son cada vez más relevantes para las flotas gestionadas de forma centralizada. La norma ISO/IEC 19752:2025 respalda mediciones comparables del rendimiento de cartuchos monocromáticos en estos procesos de adquisición. En octubre de 2025, Brother renovó sus cartuchos de tóner láser en color TN635 para determinadas impresoras nuevas y vinculó el ciclo del producto a su modelo de servicio Refresh EZ Print. Este enfoque muestra cómo los proveedores vinculan la reposición a los ciclos de actualización de hardware y los servicios gestionados en lugar de depender únicamente de transacciones de consumibles independientes.


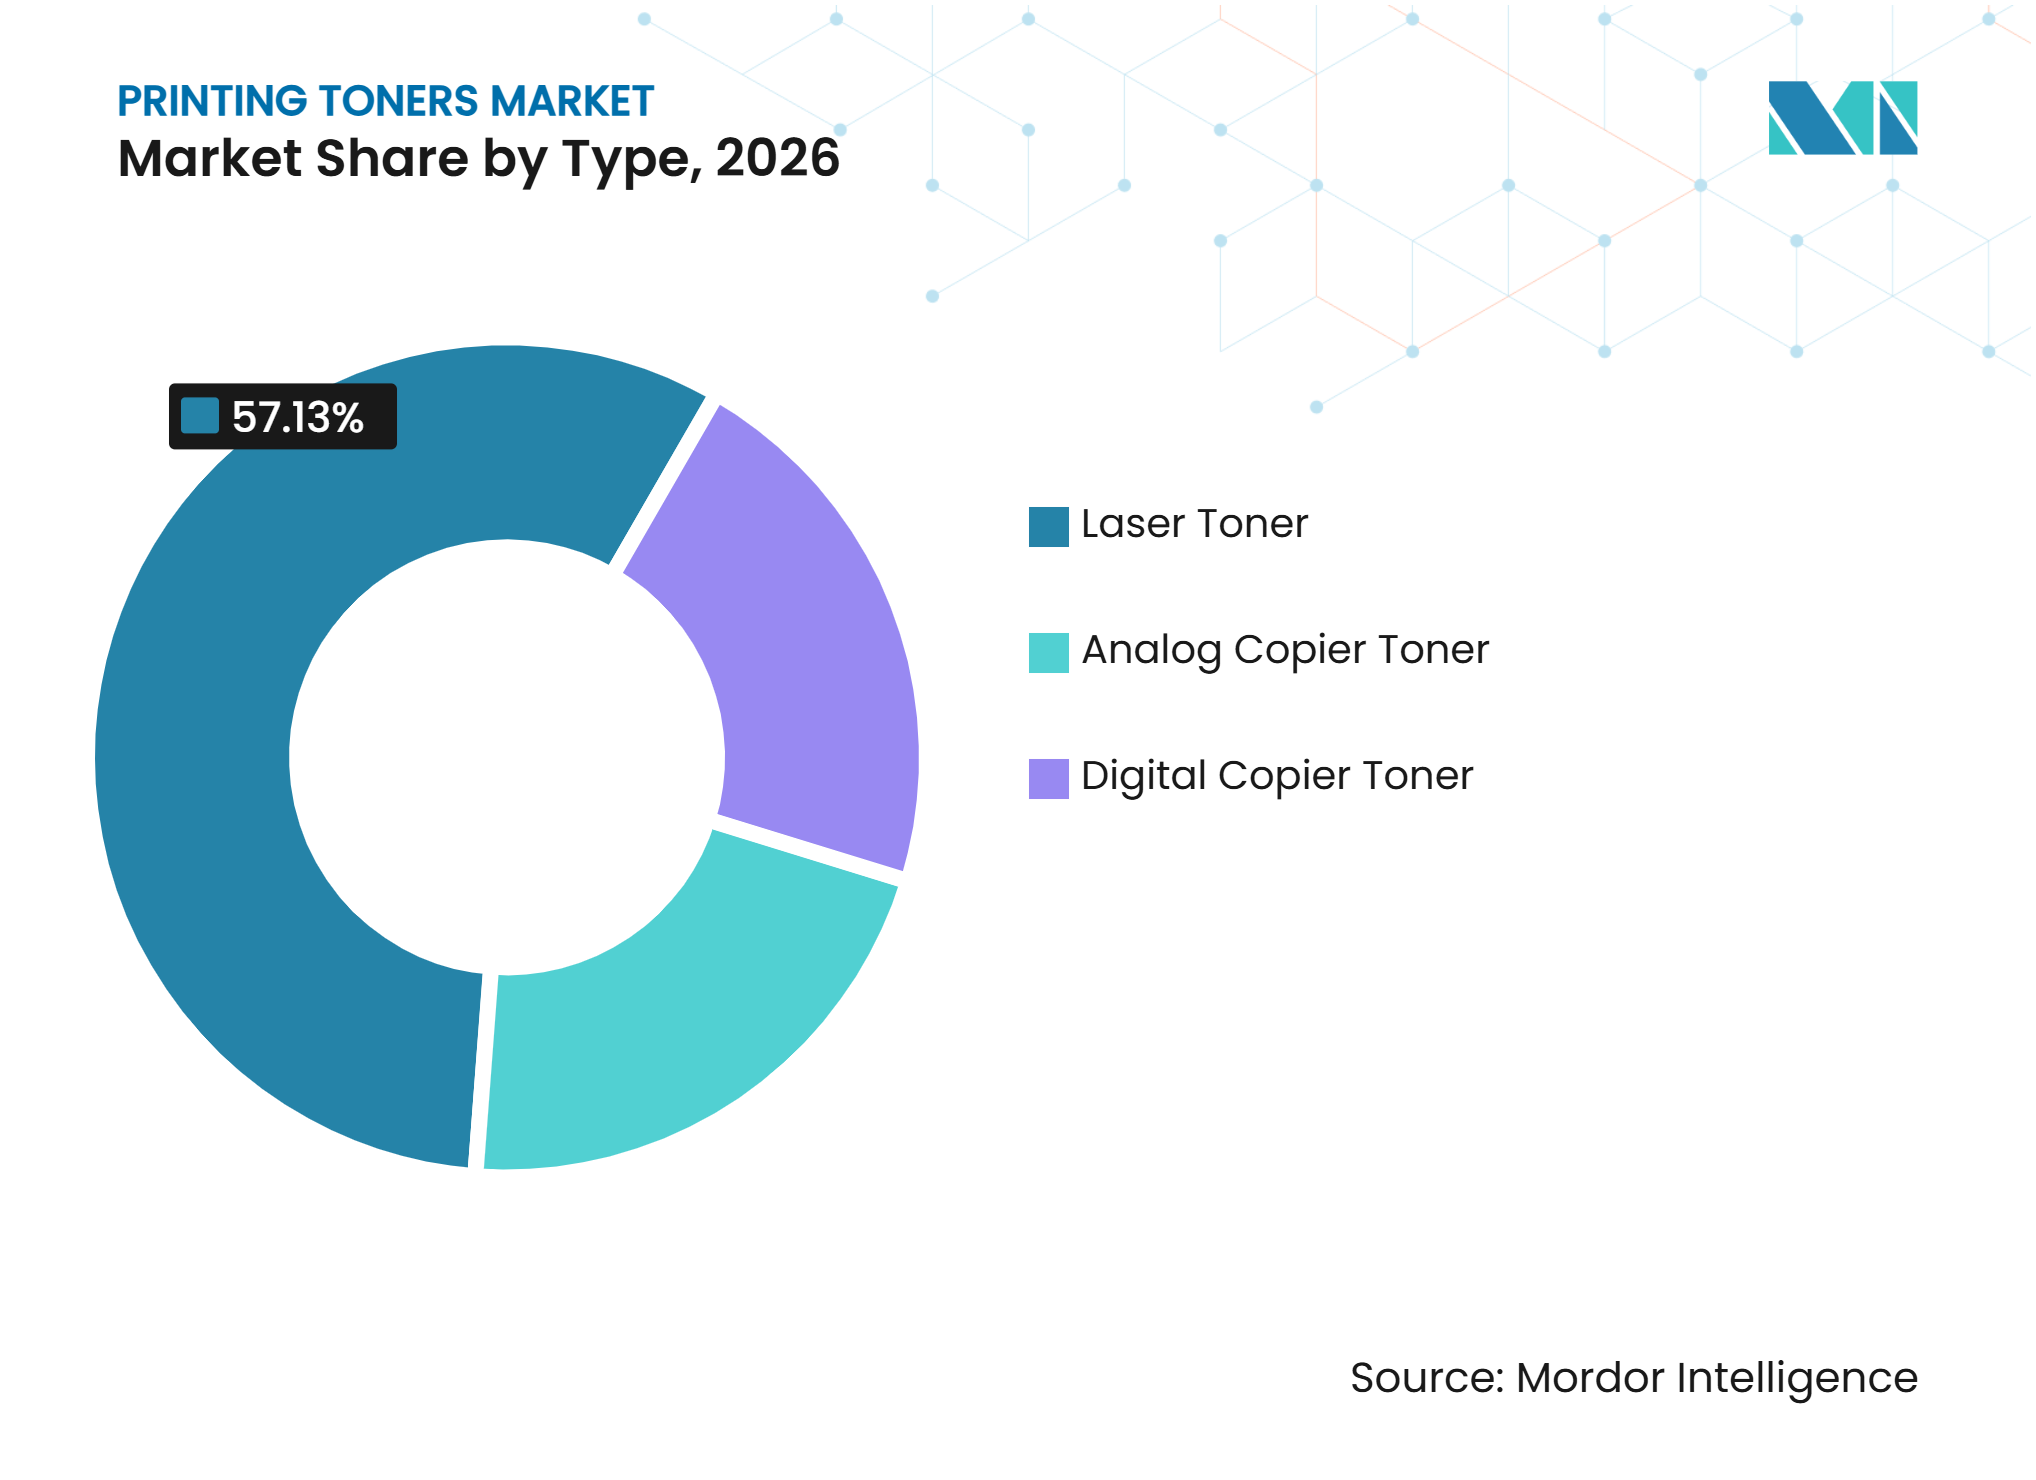
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Los Tóneres Convencionales Dominan, pero los Tóneres Químicos Ganan TerrenoLos Tóneres Convencionales representan el 68,21% del mercado de tóneres de impresión en 2026. Los menores costos de fabricación, los métodos de producción establecidos y la gran base instalada de prensas diseñadas para partículas producidas mecánicamente respaldan su posición. Los fabricantes generalmente producen estos tóneres mediante mezcla en fusión y molienda de pigmento y resina, un proceso que sigue siendo adecuado para equipos heredados. Los ajustes de dispositivos existentes, los diseños de cartuchos y las cadenas de suministro también respaldan su uso en flotas de impresoras maduras. Los Tóneres Químicos representan la participación restante del 31,79% en 2026. Su distribución más estrecha del tamaño de partículas, su comportamiento de carga consistente y su rendimiento del color respaldan aplicaciones comerciales y de producción avanzadas.
Se prevé que los Tóneres Químicos crezcan a una CAGR del 7,11% de 2027 a 2032. Los procesos de suspensión y agregación por emulsión pueden admitir temperaturas mínimas de fusión más bajas y propiedades de partículas más consistentes, que son relevantes para aplicaciones de color exigentes. En noviembre de 2025, Xerox presentó su proceso de Agregación por Emulsión Continua y su trabajo de emulsificación de resina sin disolventes en una conferencia de la Sociedad para la Ciencia y la Tecnología de la Imagen (IS&T). El trabajo incluyó enfoques de pigmentos especiales, incluidas opciones de base biológica y de bajo contenido de compuestos orgánicos volátiles (COV), sin comprometer los objetivos de calidad de impresión establecidos en la investigación. Las temperaturas de fusión más bajas pueden reducir el consumo de electricidad en las instalaciones de impresión comercial. Los requisitos de cumplimiento del Reglamento de Diseño Ecológico para Productos Sostenibles de la UE pueden respaldar aún más las formulaciones que mejoran el rendimiento ambiental y la información sobre la sostenibilidad del producto.
Por Materia Prima:
El Poliéster Lidera, el Estireno-Acrílico Persigue el ColorEl Poliéster representa el 41,56% del segmento de materias primas en 2026. El material tiene una temperatura de transición vítrea más baja y puede admitir una fijación fiable en un amplio rango de fusión, lo que es importante en condiciones de producción variadas. También es compatible con los sistemas de revelador de dos componentes utilizados en prensas de producción. La investigación sobre resinas de tóner indica que el poliéster cristalino puede combinar la fusión a baja temperatura con la recuperación elástica, lo que ayuda a prevenir el desplazamiento en caliente. Esta combinación respalda el rendimiento de impresión sin requerir los mismos ajustes de formulación que algunos sistemas alternativos. En consecuencia, el poliéster sigue siendo importante en el mercado de tóneres de impresión, donde se requieren un rendimiento de fusión estable y una compatibilidad de producción establecida.
Se prevé que la resina de estireno-acrílico crezca a una CAGR del 7,45% de 2027 a 2032. Su estabilidad de carga y sus características de formación de puntos respaldan aplicaciones de color donde la resolución, la definición nítida y la gama de colores son importantes para los compradores de impresión. Los polímeros especiales, incluidas las mezclas de resinas híbridas y los poliésteres de origen biológico, siguen siendo segmentos más pequeños pero continúan recibiendo inversión en investigación de los principales fabricantes de equipos originales (OEM) que buscan un rendimiento especializado. FUJIFILM utiliza el Tóner Super EA-Eco en su gama Revoria Press y posiciona sus partículas finas para aplicaciones de impresión comercial. La selección de resinas se está volviendo más importante a medida que las prensas requieren un rendimiento de partículas consistente a velocidades de producción exigentes. Estos requisitos de materiales crean oportunidades para la diferenciación basada en formulaciones entre los proveedores de tóner que atienden aplicaciones de producción y color especial.
Por Aplicación:
La Impresión Monocromática Representa la Mayor Participación, Mientras que la Impresión en Color Registra un Mayor CrecimientoLa Impresión Monocromática representa el 37,12% del mercado de tóneres de impresión en 2026. El segmento se beneficia de la gran base instalada de dispositivos láser monocromáticos en oficinas, organismos gubernamentales y entornos educativos. El tóner negro continúa respaldando aplicaciones de impresión de uso intensivo en las que los clientes priorizan la producción predecible, el rendimiento del cartucho y la producción rutinaria de documentos. La norma ISO/IEC 19752:2025 proporciona una base estandarizada para comparar el rendimiento de los cartuchos monocromáticos. Esta norma sigue siendo relevante para los equipos de adquisición que evalúan los costos operativos en grandes flotas de impresoras y buscan consistencia en los programas de compra. La base instalada mantiene los requisitos de suministro de tóner para la impresión monocromática, incluso cuando los procesos sin papel limitan parte de la demanda de oficinas.
Se proyecta que la Impresión en Color se expanda a una CAGR del 8,12% de 2027 a 2032. Los convertidores de envases, las empresas de marketing y los talleres de impresión comercial están trasladando más trabajo a prensas de color digital, que pueden manejar tiradas cortas y cambios frecuentes de diseño sin necesidad de la preparación tradicional de planchas. En octubre de 2025, Sharp presentó la BP-1200S en Printing United Expo, con hasta seis colores, incluidos tóner dorado, plateado, blanco y rosa. Los colores especiales pueden ayudar a los proveedores de impresión a atender trabajos de gran intensidad gráfica con producción diferenciada y aplicaciones de impresión de mayor valor. Esta aplicación crea demanda de resinas y partículas que preservan la calidad del color en tiradas más cortas, lo que convierte a la impresión en color en un área de crecimiento en el mercado de tóneres de impresión.

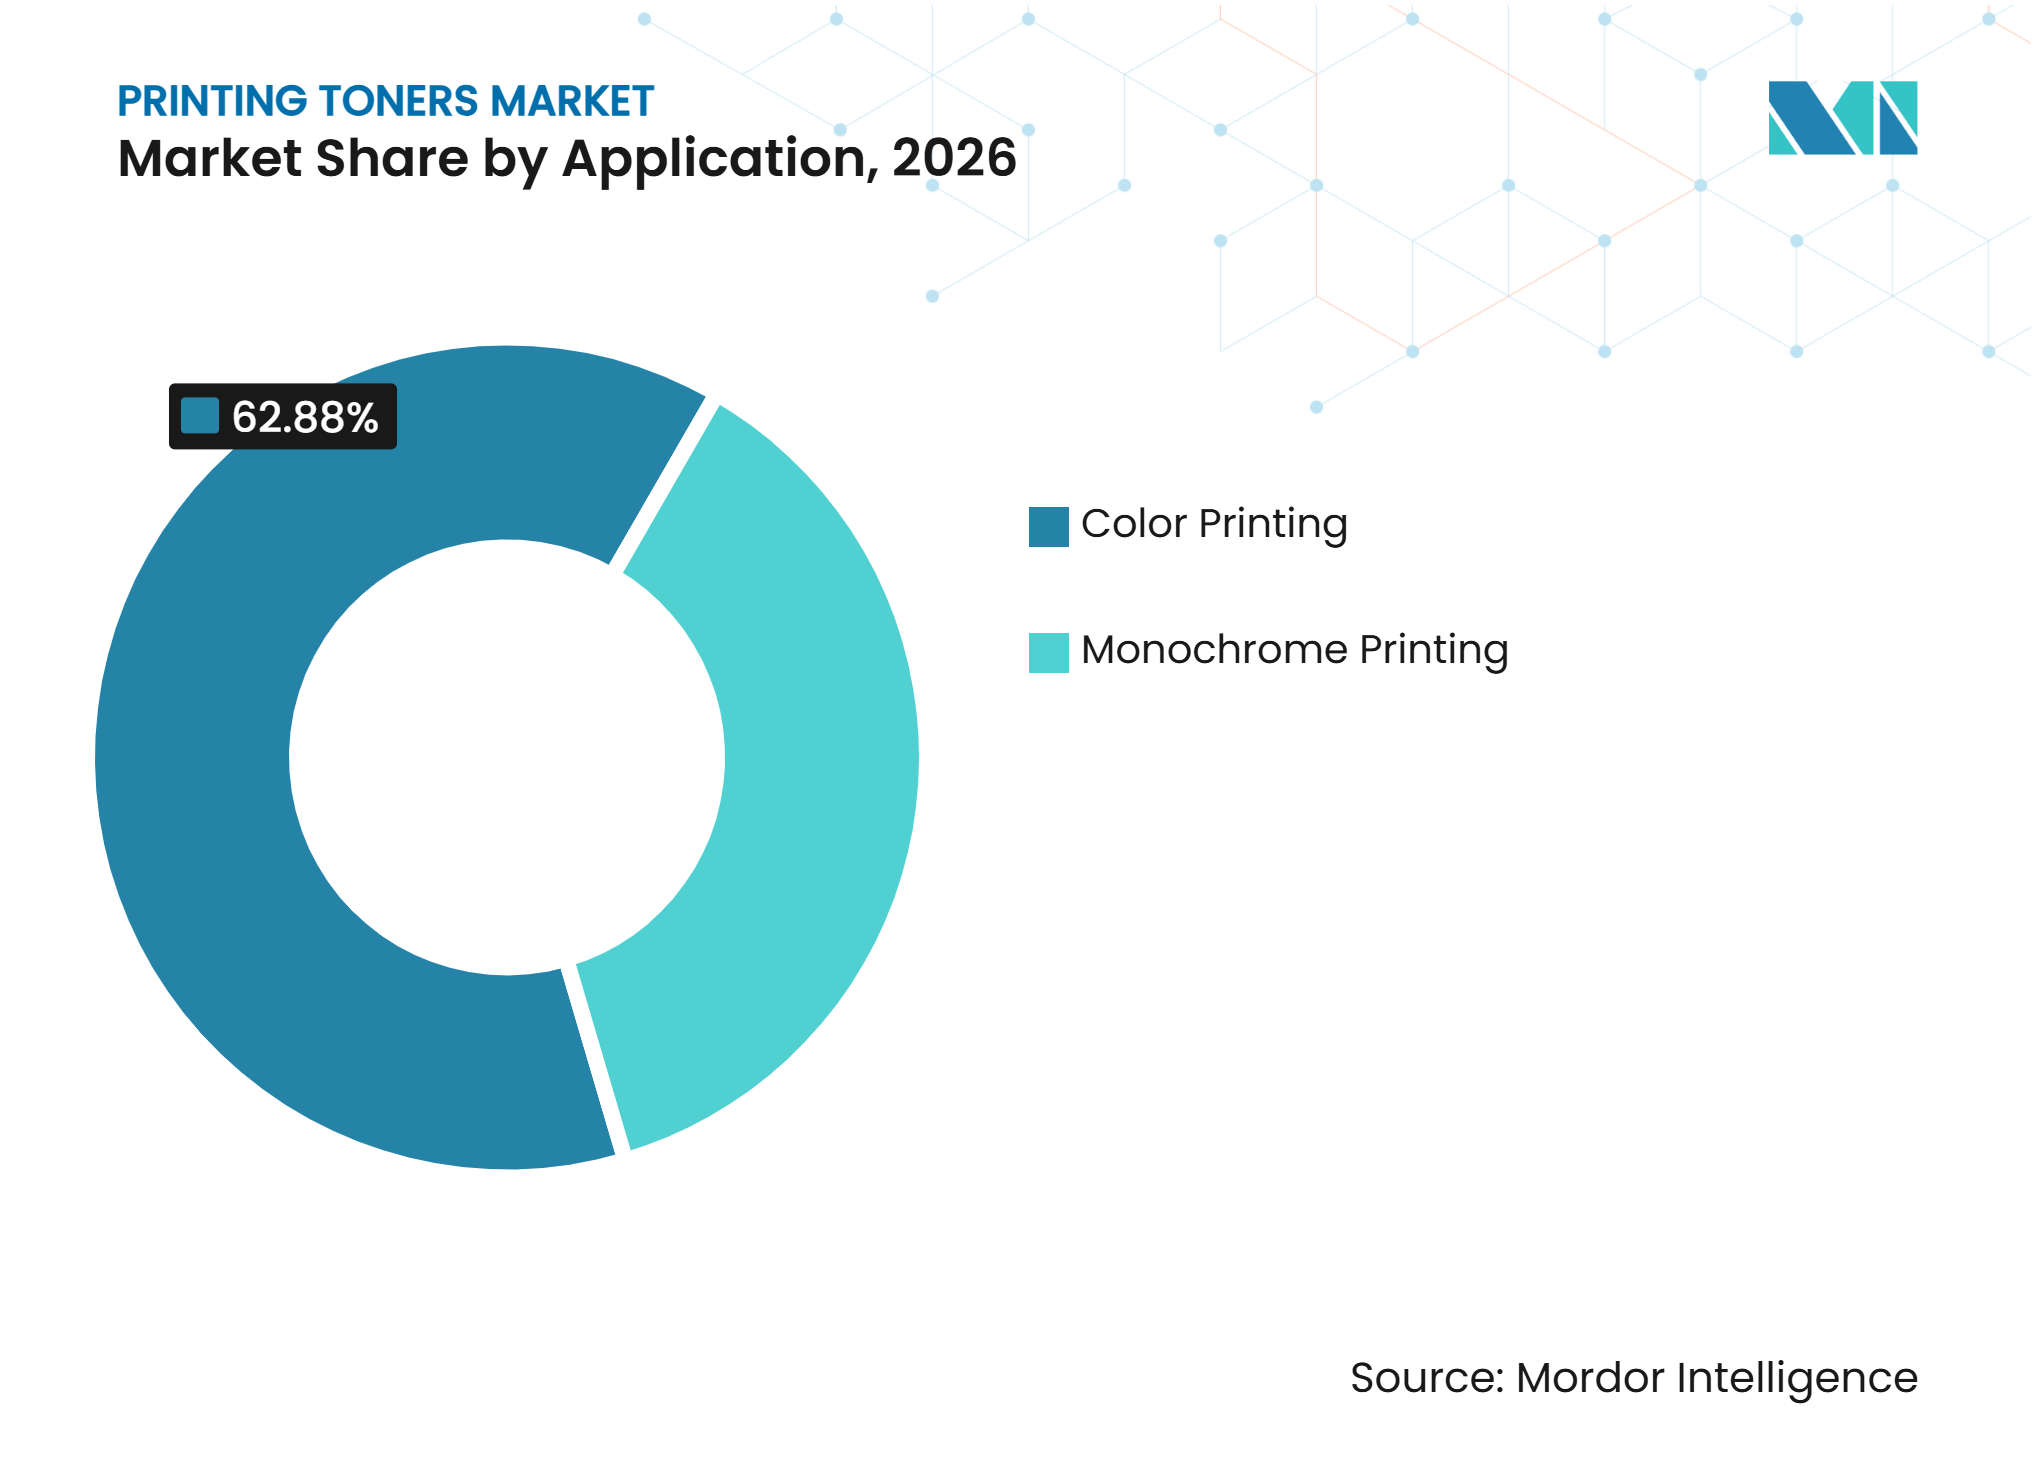
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: El Centro de Gravedad del Mercado
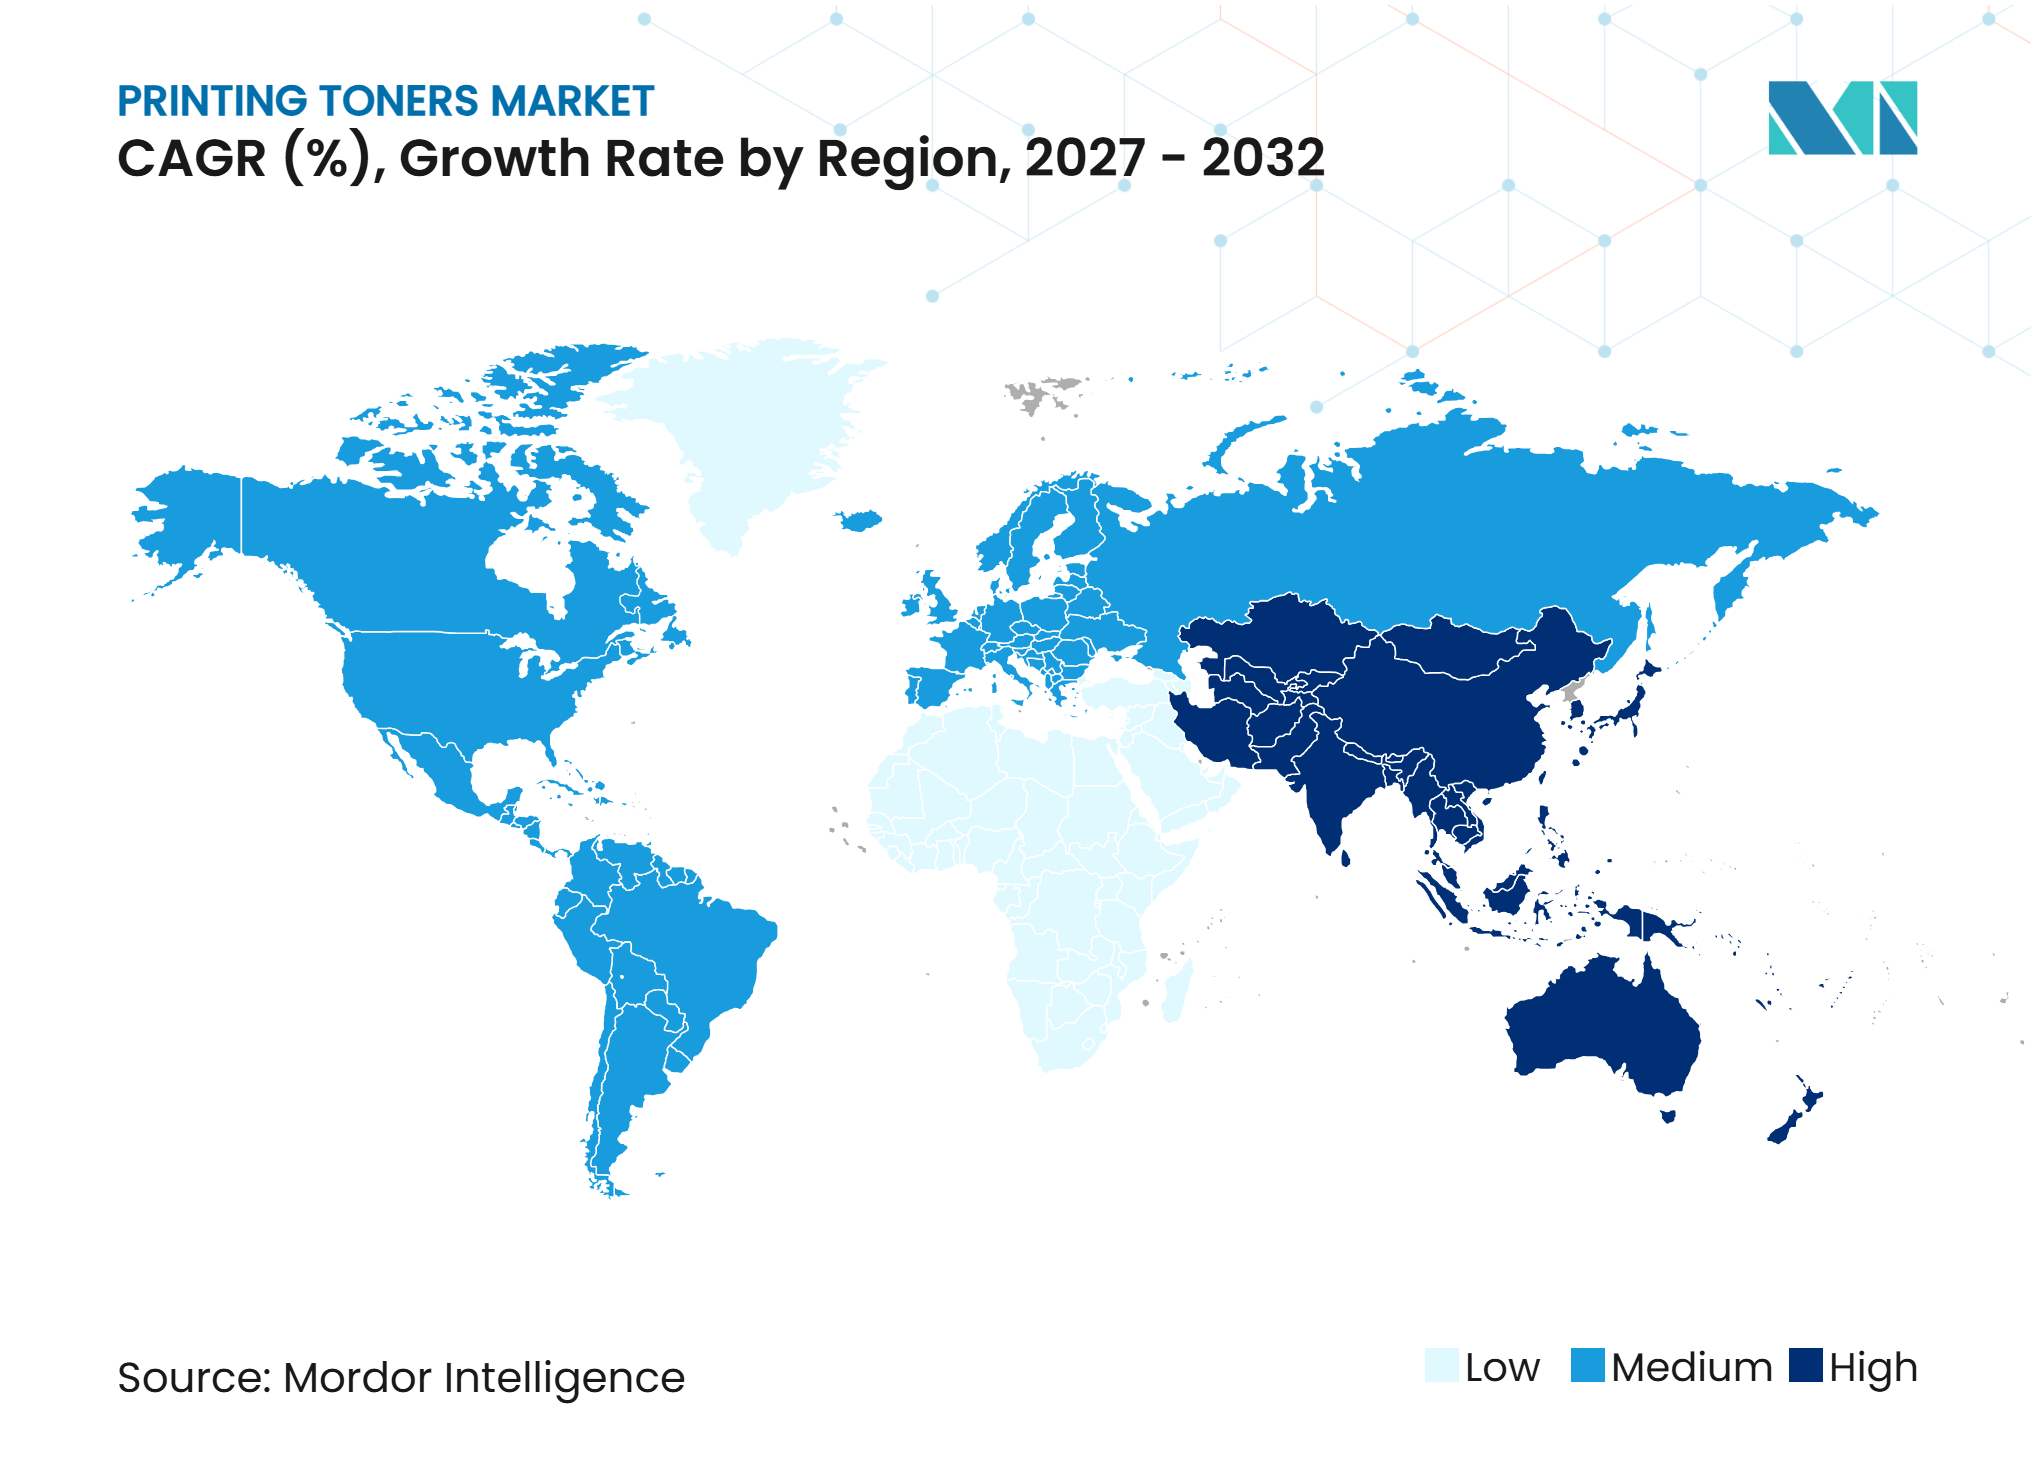
Se estima que Asia-Pacífico representa una participación del 43,66% del mercado de tóneres de impresión en 2026 y se proyecta que crezca a una CAGR del 8,04% de 2027 a 2032. China respalda la fabricación regional a través de operaciones integradas que abarcan el diseño de chips y el ensamblaje de cartuchos terminados. Estas capacidades respaldan el control de costos y el desarrollo rápido de cartuchos para clientes nacionales y de exportación. Ninestar y Pantum se encuentran entre las empresas involucradas en estas actividades de producción integrada.
India respalda la demanda a través de la fabricación localizada y las preferencias de adquisición pública, lo que convierte a los compradores institucionales en un canal importante para los proveedores que cumplen con los requisitos de producción local. Pantum ha identificado la producción local en India como parte de su estrategia para atender a clientes gubernamentales e institucionales. Japón continúa generando demanda de impresión de producción orientada a la calidad a pesar de la presión de la documentación digital. Su base de impresión de producción requiere una producción fiable y una calidad de tóner estrictamente controlada. Corea del Sur y los mercados de la ASEAN contribuyen a la demanda a través de la expansión de la actividad de pequeñas empresas y la impresión de envases.
América del Norte: Los Segmentos Premium Sostienen un Mercado Maduro
América del Norte enfrenta una disminución en la actividad de impresión monocromática en oficinas; sin embargo, los segmentos de tóner y especialidad continúan respaldando la demanda de productos premium. Los contratos de impresión gestionada representan una mayor participación de los flujos de suministro empresarial en la región, aumentando la importancia del monitoreo de dispositivos, la compatibilidad y la reposición automática sobre las transacciones únicas de cartuchos. HP reportó 16,70 mil millones de USD en ingresos del segmento de impresión en el año fiscal 2025, mientras que los ingresos por suministros disminuyeron un 3,4%. Estas tendencias reflejan la presión sobre las bases instaladas de consumidores y empresas.
La impresión de producción respalda la demanda, ya que los operadores comerciales pagan una prima por el tóner de alta croma y metálico, particularmente para gráficos, materiales de marketing y otras aplicaciones donde el CMYK estándar es insuficiente. Desde 2025, Sharp, FUJIFILM, Konica Minolta y Ricoh han introducido o avanzado en sistemas de producción basados en tóner para clientes de América del Norte. La oportunidad regional se concentra en aplicaciones que requieren producción diferenciada en lugar de impresión de oficina estándar.
Europa y Regiones Emergentes: La Sostenibilidad Define la Agenda
Europa está poniendo mayor énfasis en consumibles de menor emisión y circulares, impulsada por requisitos regulatorios y preferencias de los compradores. El Reglamento de Diseño Ecológico para Productos Sostenibles de la UE proporciona un marco que puede influir en el diseño de productos, las divulgaciones de sostenibilidad y los enfoques de los proveedores en cuanto al uso de materiales y la circularidad. HP afirma que su cartucho EvoCycle, disponible en Francia, Alemania y el Reino Unido, contiene un 76% de contenido reciclado o reutilizado y tiene una huella de carbono un 37% menor que un cartucho de tóner HP nuevo estándar.
El programa de remanufactura certificada de Brother cubre consumibles de inyección de tinta y tóner, con operaciones en Ruabon y una remanufactura ampliada de unidades de tambor en Eslovaquia en 2026. Alemania, Francia, el Reino Unido e Italia respaldan la demanda organizada de impresión comercial y de producción. Brasil se beneficia del comercio electrónico y la logística minorista, lo que aumenta los requisitos de impresión de etiquetas. Los mercados del Consejo de Cooperación del Golfo y las ciudades del África subsahariana ofrecen oportunidades a largo plazo a medida que se desarrollan la infraestructura de oficinas y las redes de distribución local.
Panorama Competitivo
Concentración del Mercado
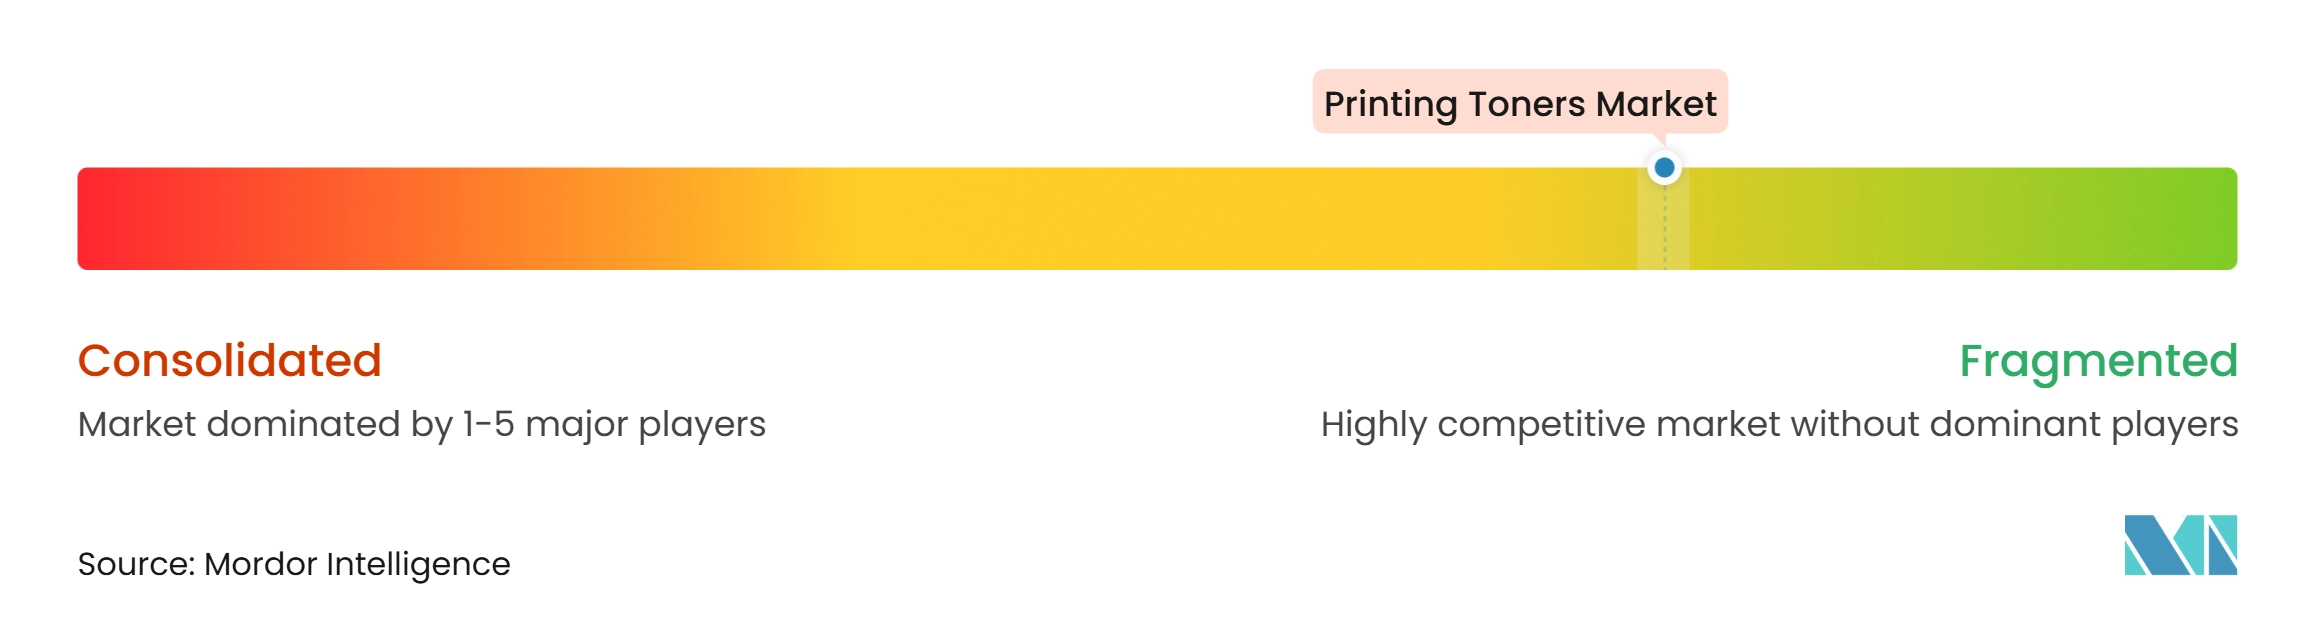
El mercado de tóneres de impresión está moderadamente fragmentado a nivel de hardware de fabricante de equipos originales (OEM) y es altamente competitivo en el mercado secundario de consumibles. Canon, KYOCERA Document Solutions, Ricoh y Konica Minolta compiten a través de sistemas de tóner y motor verticalmente integrados. La experiencia interna en materiales y los métodos de producción propietarios respaldan sus formulaciones. Xerox completó su adquisición de Lexmark en 2025, combinando sus capacidades de impresión de producción con la plataforma de impresión gestionada y la infraestructura de gestión de flotas de Lexmark. La adquisición amplió la capacidad de Xerox para atender cuentas empresariales A3 y A4. Los proveedores chinos también compiten introduciendo cartuchos compatibles y tecnologías de autenticación relacionadas, creando presión sobre los márgenes de suministro de los OEM y la retención de clientes.
Los consumibles de economía circular representan un área competitiva en el mercado de tóneres de impresión. Xerox reportó la fabricación de 1,7 millones de cartuchos de tóner utilizando unidades recuperadas en 2024, con materiales posconsumo que lograron una reutilización del 90% en peso. Los proveedores más pequeños pueden enfrentar limitaciones para igualar las redes de recolección establecidas y las capacidades de remanufactura, ya que los productos recuperados requieren recolección, evaluación, procesamiento y retorno a la cadena de suministro con niveles de calidad consistentes. FUJIFILM Business Innovation Corp. y Konica Minolta establecieron Global Procurement Partners Corp. en enero de 2025 para consolidar las actividades de adquisición y desarrollo. El acuerdo agrupa recursos para los requisitos de materiales y producción, lo que permite a las empresas compartir actividades de compra y capacidades de desarrollo para formulaciones de tóner especializadas. Indica que los OEM de tamaño mediano están buscando escala en el desarrollo de tóner especial. Tales alianzas pueden fortalecer el poder de compra al tiempo que respaldan las inversiones en formulación y desarrollo de hardware.
Ricoh, Toshiba Tec y OKI completaron la integración de ETRIA en octubre de 2025. La empresa combina actividades de desarrollo de impresoras y dispositivos multifunción entre las empresas participantes. El desarrollo compartido puede agilizar las cadenas de suministro de motores y cartuchos al reducir la duplicación en el diseño de hardware y alinear los requisitos técnicos entre líneas de productos previamente separadas. También puede reducir el costo de mantener plataformas de hardware separadas. Konica Minolta y FUJIFILM continúan utilizando sistemas de producción de color especial para competir por clientes de impresión comercial. Los proveedores con capacidades integradas en química, dispositivos y servicios pueden abordar aplicaciones premium. Los especialistas en cartuchos compatibles continuarán compitiendo en segmentos donde el precio y el acceso al mercado secundario son las principales consideraciones de compra.
Líderes de la Industria de Tóneres de Impresión
-
HP Development Company, L.P.
-
Canon Inc.
-
Xerox Corporation
-
Ricoh
-
Konica Minolta
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tóneres de Impresión Empresas cubiertas en este informe
- Brother Industries, Ltd.
- Canon Inc.
- FUJIFILM Group
- HP Development Company, L.P.
- Konica Minolta
- KYOCERA Document Solutions
- Lexmark International, Inc.
- Ninestar Corporation
- Panasonic Production Engineering Co., Ltd.
- Pantum International Limited
- Ricoh
- Seiko Epson Corporation
- Sharp Corporation
- Toshiba
- Xerox Corporation
Desarrollos recientes de la industria en Mercado de Tóneres de Impresión
- Octubre de 2025: La filial G&G Image de Ninestar Corporation lanzó la serie de cartuchos de tóner de impresión compatible TN635 de Alta Croma para las impresoras láser en color HL-L8430CDW, HL-L8570CDW, MFC-L8730CDW y modelos relacionados de Brother en América del Norte. La formulación respalda aplicaciones de impresión en color entre pequeñas y medianas empresas (PYME) y cuentas comerciales.
- Septiembre de 2025: Sharp Imaging and Information Company of America presentó una impresora de producción de nivel básico y el Acabador de Folletos Plockmatic para su BP-1200S en Printing United Expo 2025. El equipo admite impresión digital de 6 colores con opciones de tóner de impresión especial, incluidos dorado, plateado, rosa, blanco y transparente, para operadores de impresión comercial.
Alcance del Informe del Mercado Global de Tóneres de Impresión
El tóner de impresión es un polvo fino y seco utilizado en impresoras láser y fotocopiadoras para crear texto e imágenes en papel. La formulación del tóner generalmente contiene pigmento, resina polimérica, agentes de control de carga y otros aditivos que respaldan el desarrollo y la transferencia de imágenes durante el proceso de impresión.
El mercado de tóneres de impresión está segmentado por tipo, tecnología, materia prima, aplicación y geografía. Por tipo, el mercado está segmentado en tóner láser, tóner para fotocopiadora analógica y tóner para fotocopiadora digital. Por tecnología, el mercado está segmentado en tóneres convencionales y tóneres químicos. Por materia prima, el mercado está segmentado en poliéster, estireno-acrílico y polímeros especiales. Por aplicación, el mercado está segmentado en impresión monocromática e impresión en color. El informe también cubre los tamaños de mercado y las previsiones para los tóneres de impresión en 15 países de las principales regiones. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Tóner Láser |
| Tóner para Fotocopiadora Analógica |
| Tóner para Fotocopiadora Digital |
| Tóneres Convencionales |
| Tóneres Químicos |
| Poliéster |
| Estireno-Acrílico |
| Polímeros Especiales |
| Impresión Monocromática |
| Impresión en Color |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Tóner Láser | |
| Tóner para Fotocopiadora Analógica | ||
| Tóner para Fotocopiadora Digital | ||
| Por Tecnología | Tóneres Convencionales | |
| Tóneres Químicos | ||
| Por Materia Prima | Poliéster | |
| Estireno-Acrílico | ||
| Polímeros Especiales | ||
| Por Aplicación | Impresión Monocromática | |
| Impresión en Color | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Tóneres de Impresión?
El tamaño del mercado de tóneres de impresión se valoró en 5,42 mil millones de USD en 2026 y se estima que crecerá desde 5,75 mil millones de USD en 2027 hasta 7,74 mil millones de USD en 2032, a una CAGR del 6,13% durante el período de pronóstico (2027-2032).
¿Qué aplicación de impresión está creciendo más rápido?
Se espera que la Impresión en Color crezca a una CAGR del 8,12% hasta 2032, a medida que las imprentas comerciales añaden color digital y producción especial.
¿Por qué los tóneres químicos están ganando adopción?
Se prevé que los Tóneres Químicos crezcan a una CAGR del 7,11% hasta 2032 porque pueden ofrecer partículas consistentes y temperaturas de fusión más bajas.
¿Qué región impulsa la demanda de tóner?
Asia-Pacífico lideró con una participación del 43,66% en 2026 y se prevé que crezca a una CAGR del 8,04% hasta 2032.